ซิตี้วิเคราะห์: ปรับเพิ่มอันดับมูราตะเป็น "ซื้อ" เซิร์ฟเวอร์ AI ผลักดันกำไร MLCC อย่างไร?

TL;DR
· ซิตี้ปรับเพิ่มเรตติ้งของมูราตะเป็น "ซื้อ" พร้อมปรับเป้าหมายราคาขึ้นเป็น 15,000 เยน ซึ่งจากราคาปิดวันที่ 26 มิถุนายน คาดว่ามี upside ประมาณ 39%
· การใช้ MLCC ในบอร์ดเดี่ยวของเซิร์ฟเวอร์ AI สูงกว่าเซิร์ฟเวอร์ทั่วไปประมาณ 5 เท่า การอัปเกรดความจุไฟฟ้าช่วยเพิ่ม ASP และอัตรากำไร
· ในสถานการณ์พื้นฐานยังไม่รวมการปรับขึ้นราคาแบบเต็มรูปแบบ การประเมินมูลค่าสูงกว่าจุดสูงสุดในอดีตแล้ว ความต้องการ AI และอัตราแลกเปลี่ยนเยนยังคงเป็นความเสี่ยงหลัก
ซิตี้ปรับเพิ่มเรตติ้งของมูราตะ โคเกียว จาก "ถือ" เป็น "ซื้อ" และปรับเป้าหมายราคาขึ้นอย่างมากจาก 3,900 เยนเป็น 15,000 เยน โดยเดิมพันว่าเซิร์ฟเวอร์ AI จะช่วยเพิ่มมูลค่าต่อเครื่องและอัตรากำไรของ MLCC
จากราคาปิดของมูราตะที่ 10,770 เยน ณ วันที่ 26 มิถุนายน 2026 เป้าหมายราคาใหม่นี้บ่งชี้ถึง upside 39.3% หากรวมอัตราผลตอบแทนจากเงินปันผล 0.6% คาดว่าผลตอบแทนรวมจะอยู่ที่ประมาณ 39.9% การปรับเพิ่มครั้งนี้ไม่ได้เน้นแค่การฟื้นตัวของความต้องการชิ้นส่วนอิเล็กทรอนิกส์ทั่วไป แต่เป็นเพราะเซิร์ฟเวอร์ AI กำลังเปลี่ยนโครงสร้างของปริมาณ ความจุไฟฟ้า ราคาต่อหน่วย และอัตรากำไรของ MLCC
MLCC เป็นชิ้นส่วนพาสซีฟพื้นฐานในอุปกรณ์ต่างๆ เช่น เซิร์ฟเวอร์ รถยนต์ไฟฟ้า และสมาร์ทโฟน แม้ราคาต่อชิ้นจะไม่สูง แต่มีการใช้งานในปริมาณมาก เซิร์ฟเวอร์ AI โดยเฉพาะเซิร์ฟเวอร์ GPU ต้องการความเสถียรของแหล่งจ่ายไฟ การจ่ายไฟทันที และอัตราผลผลิตที่สูงขึ้น การเปลี่ยนแปลงนี้ไม่ได้หมายถึงแค่ "การขายคาปาซิเตอร์เพิ่มขึ้น" แต่เป็นการเพิ่มสัดส่วนของผลิตภัณฑ์ที่มีความจุไฟฟ้าสูงและมูลค่าเพิ่มสูง
เบื้องหลังการปรับเป้าหมายราคาคือการปรับเพิ่มประมาณการกำไรอย่างมีนัยสำคัญ
ซิตี้ปรับเพิ่มประมาณการกำไรจากการดำเนินงานของมูราตะสำหรับงวดสิ้นเดือนมีนาคม 2027 เป็น 4.4 แสนล้านเยน เพิ่มขึ้น 56.1% จากปีก่อนหน้า โดยก่อนหน้านี้คาดการณ์ไว้ที่ 3.8 แสนล้านเยน สำหรับงวดสิ้นเดือนมีนาคม 2028 ปรับเพิ่มประมาณการกำไรจากการดำเนินงานจาก 4.26 แสนล้านเยนเป็น 6.3 แสนล้านเยน เพิ่มขึ้น 43.2% และเพิ่มประมาณการใหม่สำหรับงวดสิ้นเดือนมีนาคม 2029 ที่ 8 แสนล้านเยน เพิ่มขึ้น 27.0%
นั่นหมายความว่าจุดสูงสุดของกำไรของมูราตะจะไม่ใช่แค่การทำซ้ำของวัฏจักร MLCC รอบก่อนอีกต่อไป ภายในงวดสิ้นเดือนมีนาคม 2029 อัตรากำไรจากการดำเนินงานของแผนกชิ้นส่วนพาสซีฟคาดว่าจะเพิ่มขึ้นจาก 27.2% ในปี 2026 เป็น 43.7% ในขณะที่อัตรากำไรจากการดำเนินงานโดยรวมของบริษัทจะเพิ่มขึ้นจาก 15.4% เป็น 32.5%
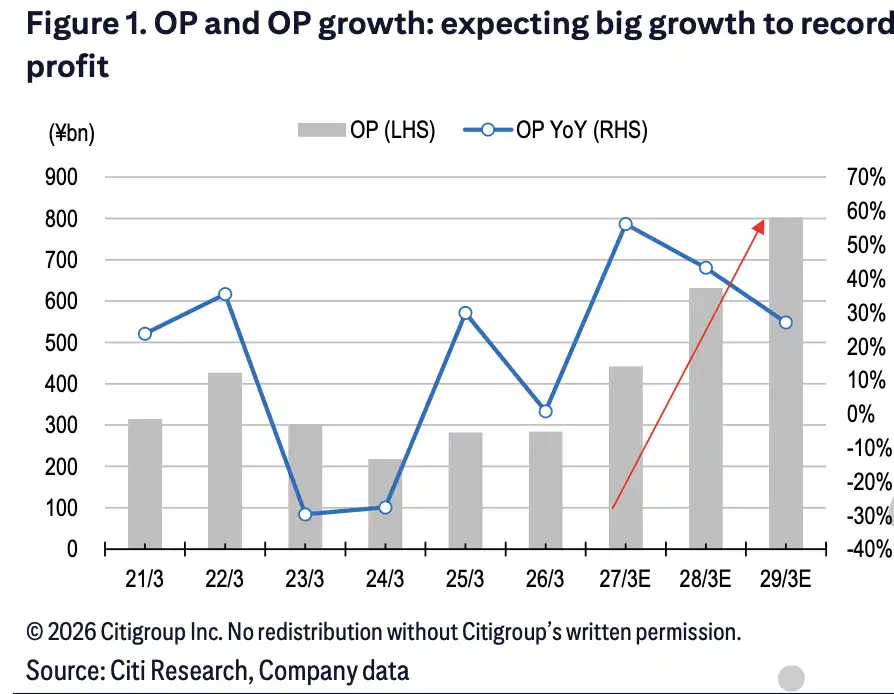
กำไรจากการดำเนินงานจะเพิ่มขึ้นจากประมาณ 2.8 แสนล้านเยนในปี 2025 เป็น 8 แสนล้านเยนในปี 2029 โดยในปี 2027 อัตราการเติบโตต่อปีจะเกิน 50%
ปัจจัยสำคัญที่ทำให้อัตรากำไรเพิ่มขึ้นคือสัดส่วนของ MLCC ที่เกี่ยวข้องกับเซิร์ฟเวอร์ AI ที่สูงขึ้น คาดว่าสัดส่วนยอดขายที่เกี่ยวข้องกับเซิร์ฟเวอร์จะเพิ่มขึ้นจากประมาณ 20% ในปี 2025 เป็นประมาณ 40% ในปี 2029 ในกระบวนการนี้ MLCC ระดับไฮเอนด์มีราคาต่อหน่วยและอัตรากำไรที่สูงกว่า ขณะที่ Murata มีส่วนแบ่งประมาณ 50% ในด้านนี้ และความได้เปรียบด้านอัตราผลผลิตทำให้ความยืดหยุ่นของกำไรมีความเข้มข้นมากขึ้น
รายงานสันนิษฐานว่ารายจ่ายด้านทุนของบริษัทยังคงอยู่ในระดับสูง และนอกเหนือจากการขยายกำลังการผลิตตามปกติประมาณ 10% ต่อปีแล้ว ยังมีรายจ่ายด้านทุนเพิ่มเติมอีก 20% สำหรับ MLCC ของเซิร์ฟเวอร์ AI แต่เนื่องจากราคาต่อหน่วยของผลิตภัณฑ์ AI สูงกว่า การคืนทุนจากการลงทุนใหม่จึงเร็วขึ้น คาดว่า RoIC จะเพิ่มขึ้นจากประมาณ 15% ในปี 2027 เป็นมากกว่า 25% ในปี 2029
บอร์ดเซิร์ฟเวอร์ AI หนึ่งแผ่น ต้องใช้ MLCC มากขึ้นและแพงขึ้น
ตัวเลขที่ชัดเจนที่สุดในการปรับเพิ่มประมาณการกำไรครั้งนี้คือการเปลี่ยนแปลงปริมาณการใช้ MLCC ต่อบอร์ด
ปริมาณการใช้ MLCC ต่อบอร์ดของเซิร์ฟเวอร์ทั่วไปอยู่ที่ประมาณ 2,000 ชิ้น ส่วนเซิร์ฟเวอร์ GPU อยู่ที่ประมาณ 11,000 ชิ้น ซึ่งมากกว่าถึง 5 เท่า ที่สำคัญกว่านั้น ความจุของ MLCC ก็กำลังได้รับการอัปเกรดเช่นกัน: จาก 10μF เป็น 47μF และคาดว่าจะได้มาตรฐานที่ 100μF ต่อไป
การเพิ่มจำนวนช่วยแก้ปัญหาปริมาณการขาย ส่วนการอัปเกรดความจุช่วยแก้ปัญหาราคาต่อหน่วย ผลิตภัณฑ์ที่มีความจุสูงกว่าผลิตยากกว่า มีข้อกำหนดที่เข้มงวดกว่าในด้านวัสดุ กระบวนการผลิต และอัตราผลผลิต ซึ่งสามารถผลักดันพอร์ตโฟลิโอผลิตภัณฑ์ของ Murata ไปสู่ช่วงอัตรากำไรที่สูงขึ้น
Citi คาดว่าในช่วงสิ้นปีงบประมาณเดือนมีนาคม 2027 ราคาขายเฉลี่ย (ASP) ของ MLCC ในสกุลเงินเยนจะเพิ่มขึ้น 14% จากปีก่อนหน้า ซึ่งก่อนหน้านี้สันนิษฐานไว้ที่ 6% โดยราคาต่อหน่วยของ MLCC สำหรับเซิร์ฟเวอร์ AI ได้รับการปรับเพิ่มขึ้นจาก 30% เป็น 50% ในขณะที่อัตราการลดลงของราคาผลิตภัณฑ์สำหรับผู้บริโภคลดลง
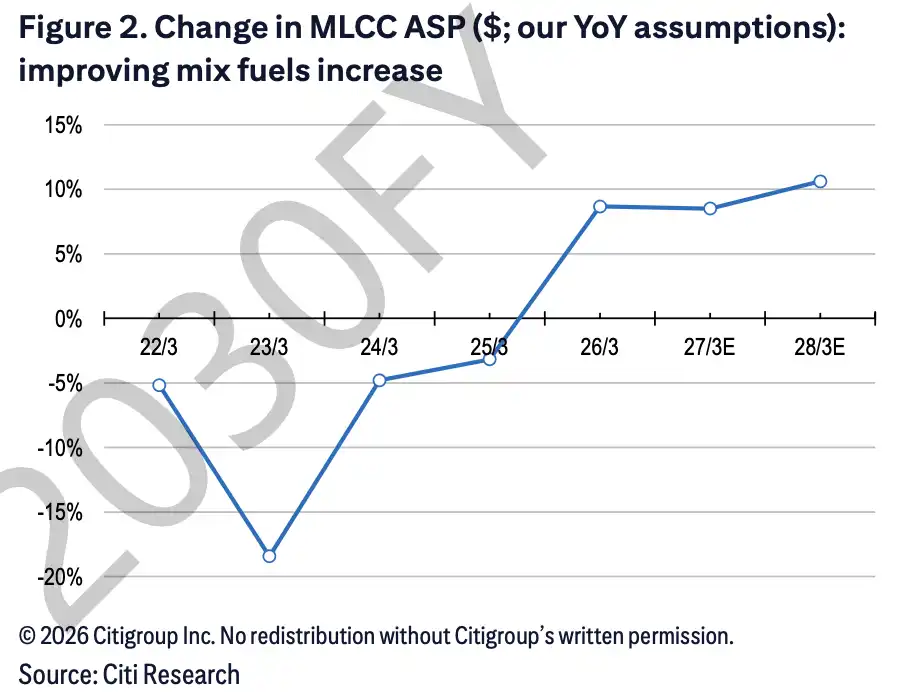
ASP ของ MLCC ที่ขับเคลื่อนโดย AI เปลี่ยนจากการเติบโตติดลบเป็นการเติบโตเป็นบวก โดยในปี 2027 เพิ่มขึ้นประมาณ 14% ซึ่งส่วนใหญ่มาจากการปรับปรุงพอร์ตโฟลิโอผลิตภัณฑ์เซิร์ฟเวอร์ AI
การคาดการณ์ปริมาณการจัดส่งเซิร์ฟเวอร์ AI ก็ถูกปรับเพิ่มขึ้นเช่นกัน คาดว่าปริมาณการจัดส่งในปี 2026 จะเติบโตประมาณ 15% และในปี 2027 จะเร่งตัวขึ้นเป็นประมาณ 27% ก่อนหน้านี้คาดว่าจะชะลอตัวลงในปี 2027 กล่าวคือ ตลาดได้เลื่อนจุดเปลี่ยนของการขยายตัวของฮาร์ดแวร์เซิร์ฟเวอร์ AI ออกไป ทำให้ความต้องการ MLCC มีหน้าต่างการเติบโตที่ยาวนานขึ้น
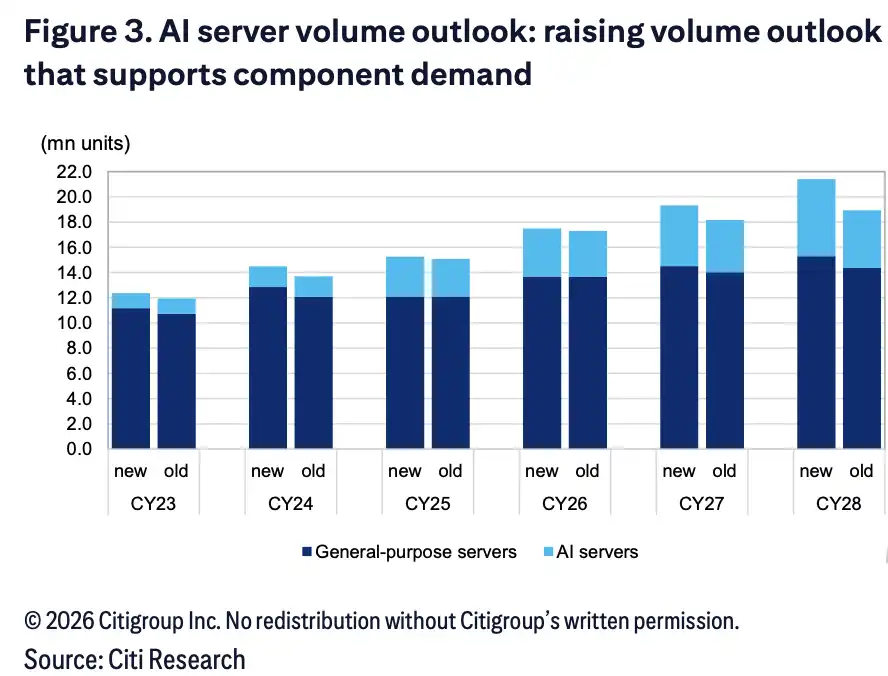
ปริมาณการจัดส่งเซิร์ฟเวอร์ AI จะเติบโตอย่างต่อเนื่องในปี 2025-2028 โดยในปี 2027 อัตราการเติบโตถูกปรับเพิ่มขึ้นเป็นประมาณ 27% ซึ่งแข็งแกร่งกว่าเซิร์ฟเวอร์ทั่วไปอย่างชัดเจน
นี่คือเหตุผลที่ Murata ได้รับความสนใจมากกว่าผู้ผลิตชิ้นส่วนพาสซีฟทั่วไป ผู้ผลิตจีนส่วนใหญ่ขยายกำลังการผลิตในผลิตภัณฑ์ระดับกลางถึงต่ำ ในขณะที่ MLCC สำหรับเซิร์ฟเวอร์ AI ระดับสูงยังคงพึ่งพาอัตราผลผลิต วัสดุ และความเสถียรในการผลิตจำนวนมาก ตราบใดที่อุปทานระดับสูงยังไม่ตามทันอย่างรวดเร็ว ความต้องการใหม่จากเซิร์ฟเวอร์ AI ก็จะสะท้อนให้เห็นได้ง่ายขึ้นในรูปของ ASP และอัตรากำไรของ Murata ที่ดีขึ้น
มูลค่าประเมินก็ถูกผลักดันสูงขึ้น อัตราส่วน P/E ปี 2029 ทะลุจุดสูงสุดในประวัติศาสตร์แล้ว
ราคาเป้าหมาย 15,000 เยนไม่ใช่ระดับที่ต่ำเลย Citi ใช้โมเดล RoIC-WACC โดยกำหนดปีงบประมาณสิ้นสุดเดือนมีนาคม 2029 เป็นปีฐาน สมมติให้ RoIC ที่ปรับแล้วอยู่ที่ 25.5% และ WACC ที่ 5.3% โดยลดส่วนชดเชยความเสี่ยงจากหุ้นจาก 4% เหลือ 3%
ราคาเป้าหมายนี้สอดคล้องกับอัตราส่วน P/E ที่คาดการณ์ไว้สำหรับปีงบประมาณ 2029 ที่ประมาณ 43 เท่า ซึ่งสูงกว่าจุดสูงสุดในประวัติศาสตร์ของ Murata ที่ 30-35 เท่า หากพิจารณาจากกำไรในปีงบประมาณ 2028 อัตราส่วน P/E ที่สอดคล้องจะอยู่ที่ประมาณ 54 เท่า กล่าวอีกนัยหนึ่ง หากตลาดยอมรับการประเมินมูลค่านี้ ก็จำเป็นต้องเชื่อว่าการเพิ่มขึ้นของกำไรจากเซิร์ฟเวอร์ AI ไม่ใช่วัฏจักรสินค้าคงคลังระยะสั้น แต่เป็นสิ่งที่ทำให้ RoIC อยู่ในระดับที่สูงขึ้นอย่างต่อเนื่อง
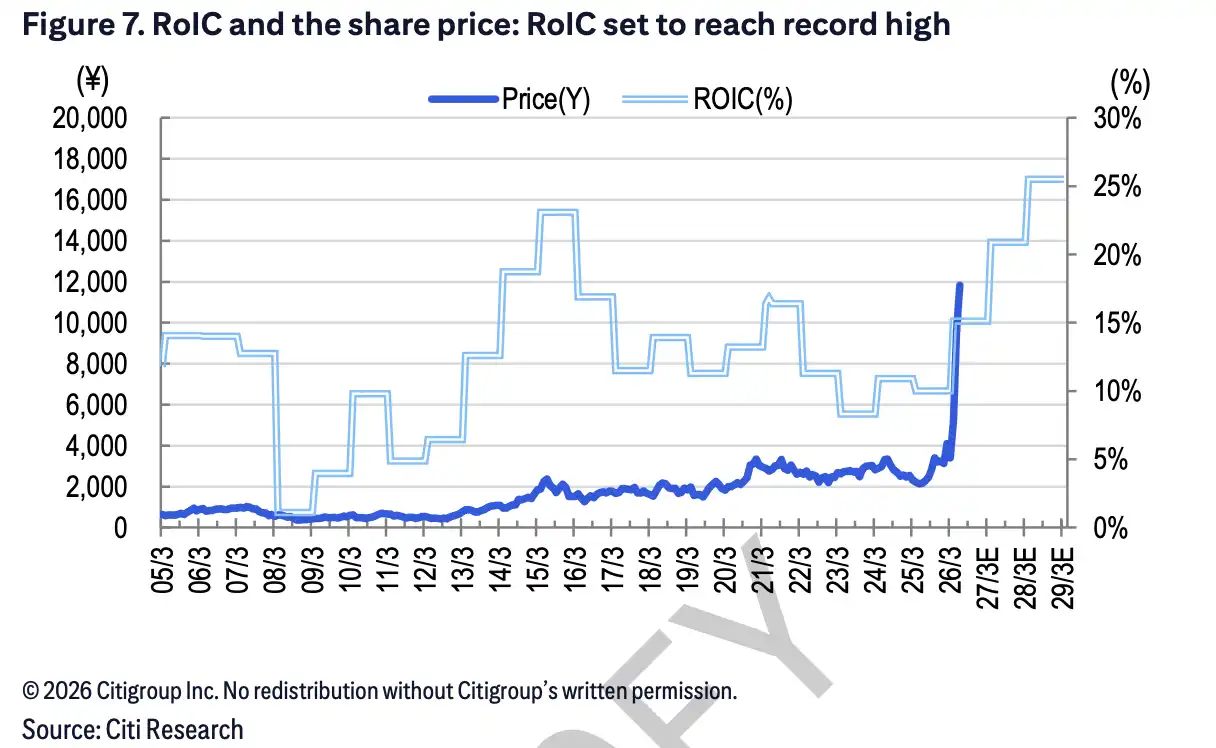
RoIC คาดว่าจะฟื้นตัวตามน้ำหนักที่เพิ่มขึ้นของเซิร์ฟเวอร์ AI โดยเกิน 25% ในปี 2029 ราคาเป้าหมายสอดคล้องกับราคาหุ้นที่ทะลุจุดสูงสุดก่อนหน้า
ในสถานการณ์ในแง่ดีของรายงาน มีความยืดหยุ่นสูงกว่า: หากเงินเยนอ่อนค่าลงถึง 170 เยน/ดอลลาร์ และความต้องการ AI ยังคงเกินความคาดหมาย ราคาเป้าหมายในสถานการณ์ Bull อาจสูงถึง 20,000 เยน ในทางกลับกัน หากเซิร์ฟเวอร์เข้าสู่การปรับลดสินค้าคงคลัง และเงินเยนแข็งค่าขึ้นถึง 150 เยน/ดอลลาร์ ราคาเป้าหมายในสถานการณ์ Bear จะอยู่ที่ 9,000 เยน
นี่เป็นการเตือนนักลงทุนด้วยว่าราคาเป้าหมายปัจจุบันได้รวมข้อกำหนดในการบรรลุผลจาก AI ที่ค่อนข้างสูงแล้ว ปริมาณการจัดส่งเซิร์ฟเวอร์ AI อุปทาน MLCC ระดับสูง อัตราแลกเปลี่ยนเงินเยน และความอดทนต่อการประเมินมูลค่า ล้วนส่งผลต่อผลตอบแทนสุดท้าย
บริษัทยังไม่ได้ขึ้นราคาเต็มรูปแบบ ความเห็นต่างยังคงอยู่ที่อุปสงค์-อุปทานและอัตราแลกเปลี่ยน
จุดที่อาจเข้าใจผิดได้ง่ายคือ: สถานการณ์พื้นฐานไม่ได้รวมการขึ้นราคาสำหรับผลิตภัณฑ์ทั้งหมด
อัตราส่วน BB ของ MLCC ในไตรมาส 1-3 เพิ่มขึ้นเป็น 1.36 ซึ่งสูงที่สุดในรอบ 10 ปี ตลาดเคยคาดว่า Murata อาจผลักดันการขึ้นราคาในวงกว้างมากขึ้น แต่ผู้บริหารของบริษัทได้ระบุในการแถลงผลประกอบการล่าสุด การประชุมโต๊ะกลมของนักวิเคราะห์ และการสัมภาษณ์กับ Nikkei เมื่อวันที่ 17 มิถุนายนว่า ขณะนี้ไม่มีแผนที่จะปรับขึ้นราคาทั่วไปจากแรงขับเคลื่อนด้านอุปสงค์-อุปทาน
ซึ่งหมายความว่า การปรับเพิ่มประมาณการกำไรในปัจจุบันส่วนใหญ่มาจากสัดส่วนผลิตภัณฑ์ระดับสูงสำหรับเซิร์ฟเวอร์ AI ที่เพิ่มขึ้น หรือที่เรียกว่า "การปรับปรุง ASP ตามธรรมชาติ" ไม่ใช่การสมมติให้ Murata ขึ้นราคา MLCC ทุกสายผลิตภัณฑ์
หากในอนาคตเกิดการปรับขึ้นราคาสินค้าทุกสายผลิตภัณฑ์มากกว่า 10% จริง กำไรจากการดำเนินงานในงวดปีงบประมาณสิ้นสุดเดือนมีนาคม 2029 อาจสูงถึง 9.2 แสนล้านเยน ซึ่งสอดคล้องกับมูลค่ายุติธรรมของราคาหุ้นที่ประมาณ 18,000 เยน แต่นี่ไม่ใช่สถานการณ์พื้นฐาน ยังคงต้องติดตามว่าอัตราส่วน BB จะคงอยู่ในระดับสูงหรือไม่ คู่แข่งจะปรับราคาตามหรือไม่ ลูกค้าจะยอมรับการขึ้นราคาหรือไม่ และการขยายกำลังการผลิตจะลดความตึงตัวของอุปสงค์และอุปทานหรือไม่
ความเสี่ยงยังคงกระจุกตัวอยู่ในประเด็นเหล่านี้: หากความต้องการเซิร์ฟเวอร์ AI ชะลอตัวลง สินค้าคงคลังเซิร์ฟเวอร์ GPU ถูกปรับลด การขยายกำลังการผลิตของ Murata ไม่เป็นไปตามคาด หรืออัตราแลกเปลี่ยนเงินเยนผันผวนอย่างรุนแรง ล้วนทำให้พื้นฐานของการปรับเพิ่มประมาณการกำไรในรอบนี้อ่อนแอลง สำหรับการประเมินมูลค่าที่ให้ P/E ปี 2029 ไว้ที่ 43 เท่าแล้ว เรื่องราวของเซิร์ฟเวอร์ AI จำเป็นต้องเป็นจริงอย่างต่อเนื่อง ไม่สามารถหยุดอยู่แค่การปรับเพิ่มราคาเป้าหมายเพียงครั้งเดียว
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง