摩根เจพีมอร์แกนวิเคราะห์ต้นทุนฮาร์ดแวร์ AI ชี้ปัญหาการขาดแคลนหน่วยความจำอาจยืดเยื้อถึงปี 2028

TL;DR
· เจพีมอร์แกนปรับเพิ่มคาดการณ์ TAM ตลาดหน่วยความจำทั่วโลกระหว่างปี 2026-2028 ขึ้น 4% ถึง 8% คาดว่าการขาดแคลนจะรุนแรงขึ้นในปี 2027 และบรรเทาลงเล็กน้อยในปี 2028 แต่จะไม่หายไปโดยสิ้นเชิง
· ตามโมเดลรายงาน สัดส่วนหน่วยความจำต่อรายจ่ายด้านฮาร์ดแวร์ของ CSP อาจเพิ่มขึ้นจากไม่ถึง 10% ในยุคก่อน AI เป็น 31% ในปี 2026 และ 49% ในปี 2027
· การปรับลดสเปก SOCAMM และ HBM สามารถบรรเทาแรงกดดันด้านการส่งมอบได้ แต่ไม่เพียงพอที่จะพลิกสถานการณ์การขาดแคลน การเพิ่มกำลังการผลิต DRAM ใหม่ยังคงเป็นข้อจำกัดใหญ่ที่สุดด้านอุปทาน
เจพีมอร์แกนปรับเพิ่มคาดการณ์ขนาดตลาดหน่วยความจำในรายงานหน่วยความจำทั่วโลกที่เผยแพร่เมื่อวันที่ 9 สิงหาคม และประเมินว่าเซิร์ฟเวอร์ AI ยังคงผลักดันมูลค่าหน่วยความจำให้สูงขึ้นอย่างต่อเนื่อง การขาดแคลนหน่วยความจำทั่วโลกอาจยืดเยื้อไปจนถึงปี 2028
สิ่งที่โดดเด่นที่สุดในรายงานนี้ไม่ใช่แค่การมองบวกต่อราคาหน่วยความจำ แต่คือการจัดสรรใหม่ภายในรายจ่ายด้านทุน AI: หน่วยความจำกำลังเปลี่ยนจากส่วนประกอบเสริมที่มีสัดส่วนไม่ถึง 10% ในอดีต กลายเป็นส่วนประกอบหลักที่อาจครองสัดส่วนเกือบครึ่งหนึ่งของรายจ่ายฮาร์ดแวร์ของ CSP
สำหรับผู้ผลิตหน่วยความจำ นี่หมายถึงรายได้ กำไร และอำนาจต่อรองที่เพิ่มขึ้นอย่างต่อเนื่อง สำหรับผู้ให้บริการคลาวด์ นี่หมายความว่ารายจ่ายด้านทุน AI ไม่ได้เป็นเพียงการซื้อ GPU เท่านั้น แต่ HBM, DRAM สำหรับเซิร์ฟเวอร์ และโซลูชันหน่วยความจำที่เกี่ยวข้อง กำลังผลักดันต้นทุนของทั้งระบบให้สูงขึ้นอย่างรวดเร็วเช่นกัน
เจพีมอร์แกนปรับเพิ่มคาดการณ์ TAM ตลาดหน่วยความจำทั่วโลกสำหรับปีงบประมาณ 2026-2028 ขึ้น 4% ถึง 8% รายงานคาดว่าระดับการขาดแคลนจะรุนแรงขึ้นในปี 2027 และดีขึ้นเล็กน้อยในปี 2028 แต่ช่องว่างสัมบูรณ์ที่สะสมไว้ก่อนหน้านี้จะยังไม่หายไปโดยสิ้นเชิง ตัวเลขเหล่านี้มาจากโมเดลฝั่งผู้ขาย ไม่สามารถมองได้โดยตรงว่าเป็นข้อเท็จจริงของอุตสาหกรรมที่เกิดขึ้นแล้ว
ในปี 2027 รายจ่ายฮาร์ดแวร์ของ CSP เกือบครึ่งอาจไหลไปสู่หน่วยความจำ
ในช่วงสองปีที่ผ่านมา การอภิปรายเกี่ยวกับรายจ่ายด้านทุน AI หมุนรอบ GPU, การบรรจุขั้นสูง และไฟฟ้าสำหรับศูนย์ข้อมูลเป็นหลัก แต่ในเซิร์ฟเวอร์ AI การเพิ่มขึ้นของมูลค่าหน่วยความจำกำลังกลายเป็นเรื่องสำคัญไม่แพ้กัน
หลังผลประกอบการไตรมาสสอง ฉันทามติรายจ่ายด้านทุนของผู้ให้บริการคลาวด์รายใหญ่สามรายและ Meta ยังคงถูกปรับเพิ่มขึ้น ในขณะเดียวกัน ตามการคำนวณของเจพีมอร์แกนโดยอ้างอิงข้อมูลรายจ่ายฮาร์ดแวร์ของ Omdia สัดส่วนขนาดตลาดหน่วยความจำสำหรับ CSP ต่อรายจ่ายฮาร์ดแวร์ของพวกเขา เพิ่มขึ้นจากไม่ถึง 10% ในยุคก่อน AI เป็น 31% ในปี 2026 และคาดว่าจะสูงถึง 49% ในปี 2027
กล่าวคือ ภายในปี 2027 ทุกๆ 100 ดอลลาร์ที่ CSP ลงทุนในรายจ่ายฮาร์ดแวร์ ประมาณ 49 ดอลลาร์อาจสอดคล้องกับผลิตภัณฑ์ที่เกี่ยวข้องกับหน่วยความจำ Figure 5 แสดงเพิ่มเติมว่า ในสถานการณ์จำลองของโมเดลนี้ สัดส่วนนี้อาจสูงถึง 60% ภายในปี 2028
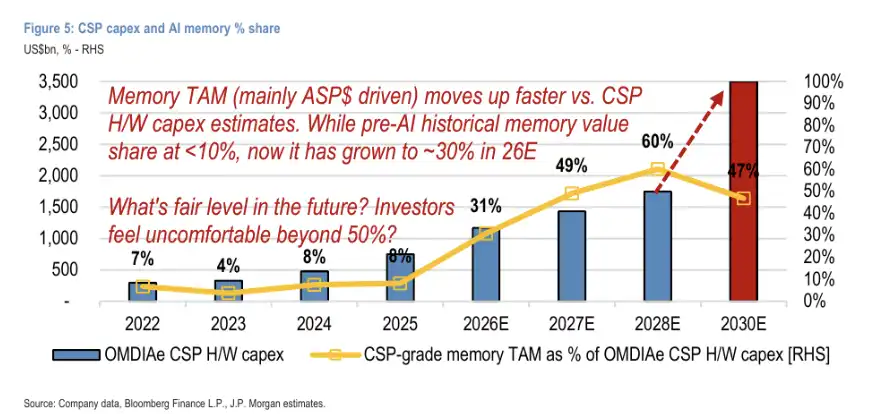
摩根大通ประเมินว่า สัดส่วน TAM ของหน่วยความจำระดับ CSP ต่อรายจ่ายด้านฮาร์ดแวร์ของ CSP อาจเพิ่มขึ้นจากไม่ถึง 10% ก่อนยุค AI เป็น 31% ในปี 2026, 49% ในปี 2027 และ 60% ในปี 2028; รายงานยังชี้ให้เห็นว่า สัดส่วนที่เกิน 50% อาจยากที่จะรักษาไว้ในระยะยาว
เซิร์ฟเวอร์ AI ไม่เพียงต้องการ HBM มากขึ้น แต่ยังต้องการ DRAM สำหรับเซิร์ฟเวอร์, SOCAMM รวมถึงโซลูชันหน่วยความจำอื่นๆ ที่ปรับใช้รอบๆ AI CPU และตัวเร่งความเร็ว ยิ่งมีการจัดส่ง GPU และ AI CPU มากขึ้นเท่าใด หน่วยความจำที่配套ก็ยิ่งยากที่จะคงสัดส่วนการกำหนดค่าตามยุคเซิร์ฟเวอร์แบบดั้งเดิมต่อไป
แต่摩根大通ก็ยอมรับว่า สัดส่วนมูลค่าหน่วยความจำที่เกิน 50% จะทำให้投资者ตั้งคำถามว่า รายจ่ายด้านทุน AI จะสามารถดำเนินต่อไปได้หรือไม่ ในอนาคต หากผู้ให้บริการคลาวด์ไม่สามารถเพิ่มงบประมาณฮาร์ดแวร์ได้อีก ก็อาจปรับลดสเปกหน่วยความจำต่อเครื่องลง หรือหันไปใช้โซลูชันหน่วยความจำแบบ分层และพื้นที่จัดเก็บที่ต้นทุนต่ำกว่า
ดังนั้น การเพิ่มขึ้นของสัดส่วนหน่วยความจำไม่เพียงเป็นปัจจัยบวกสำหรับผู้ผลิตหน่วยความจำเท่านั้น แต่ยังหมายถึงต้นทุนเซิร์ฟเวอร์ AI ของ CSP และแรงกดดันด้านผลตอบแทนจากการลงทุนกำลังเพิ่มขึ้นพร้อมกัน
การปรับลดสเปก ยังยากที่จะพลิกกลับช่องว่างอุปทาน-อุปสงค์
สาเหตุสำคัญประการหนึ่งของความผันผวนในหุ้นกลุ่มหน่วยความจำช่วงนี้ คือความกังวลของตลาดว่าการปรับลดการกำหนดค่าหน่วยความจำในเซิร์ฟเวอร์ AI หมายถึงอุปสงค์เริ่มเย็นลง
รายงานระบุว่า ความจุ SOCAMM ของ CPU Vera จาก NVIDIA ถูกปรับลดจาก 1.5TB ต่อตัวเป็น 768GB Rubin Ultra อาจลดจำนวน die คำนวณ และในบาง SKU ปรับการกำหนดค่า HBM4E จาก 16-Hi หรือ 12-Hi เป็น 12-Hi หรือ 8-Hi; ส่วน Rubin อาจเปิดตัวสองการกำหนดค่าคือ 288GB และ 192GB
ภายใต้สมมติฐานหน่วยความจำต่อการ์ดที่保守มากขึ้น摩根大通ปรับลดความต้องการบิต HBM ในปี 2026 ถึง 2028 ลง 4% ถึง 19%
แต่ในกรอบการวิเคราะห์ของรายงาน การปรับเปลี่ยนดังกล่าวส่วนใหญ่เป็นวิธีที่ลูกค้าใช้应对การขาดแคลนอุปทาน: ลดการกำหนดค่าหน่วยความจำต่อชิปหรือต่อระบบ เพื่อสนับสนุนการจัดส่ง GPU, CPU และเซิร์ฟเวอร์มากขึ้น ไม่ใช่เพราะการฝึกอบรมและการอนุมาน AI ไม่ต้องการหน่วยความจำอีกต่อไป
摩根大通ยอมรับพร้อมกันว่า การปรับลดสเปกเองจะลดความต้องการหน่วยความจำต่อหน่วยจริง และ缩小ช่องว่างการเติบโตระหว่างอุปทานและอุปสงค์ แต่ปริมาณการจัดส่งชิป AI และเซิร์ฟเวอร์ใหม่ที่เพิ่มขึ้น ยังอาจ抵消ผลกระทบจากการลดความจุหน่วยความจำต่อเครื่องได้
ตามโมเดลที่อัปเดตแล้ว ส่วนต่างการเติบโตของอุปสงค์-อุปทานรายปีของ DRAM ในปี 2026 อยู่ที่ประมาณ -3% และขยายตัวเป็น -7% ในปี 2027 ภายในปี 2028 อัตราการเติบโตของอุปทานอาจแซงหน้าอุปสงค์ประมาณ 3 จุดเปอร์เซ็นต์ ส่วนต่างการเติบโตของอุปสงค์-อุปทานรายปีของ NAND อยู่ที่ประมาณ -3%, -5% และ -1% ตามลำดับ
ซึ่งหมายความว่าสถานการณ์อุปสงค์-อุปทานส่วนเพิ่มของ DRAM อาจดีขึ้นในปี 2028 ในขณะที่ NAND ยังคงมีช่องว่างเล็กน้อย อย่างไรก็ตาม เนื่องจากการขาดแคลนก่อนหน้านี้ได้สะสมไว้แล้ว มอร์แกน สแตนลีย์ (JPMorgan) ประเมินว่าผลิตภัณฑ์ทั้งสองประเภทจะยังไม่กลับมาสู่สมดุลอุปสงค์-อุปทานอย่างแท้จริงภายในปี 2028
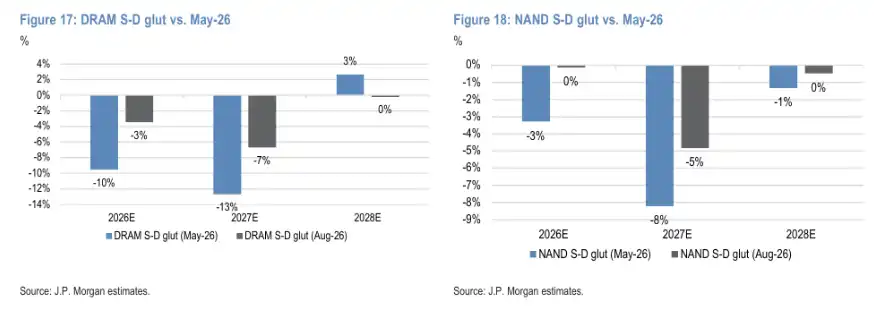
โมเดลเดือนสิงหาคมของมอร์แกน สแตนลีย์แสดงให้เห็นว่า ส่วนต่างการเติบโตของอุปสงค์-อุปทานรายปีของ DRAM จะลดลงเป็น -7% ในปี 2027 และดีขึ้นเป็น +3% ในปี 2028 ส่วน NAND จะดีขึ้นจาก -5% ในปี 2027 เป็น -1% ในปี 2028 แต่ช่องว่างสัมบูรณ์ที่สะสมไว้ก่อนหน้านี้ยังไม่หายไปทั้งหมด
HBM ก็เป็นไปตามตรรกะเดียวกัน มอร์แกน สแตนลีย์คำนวณว่าช่องว่างอุปสงค์-อุปทานของ HBM หลังการอัปเดตในปี 2026 ถึง 2028 อยู่ที่ประมาณ -15%, -14% และ -22% ตามลำดับ เมื่อเทียบกับโมเดลเดือนพฤษภาคม การปรับลดสเปกทำให้ระดับการขาดแคลนแคบลง แต่ยังไม่ทำให้ตลาดเปลี่ยนเป็นภาวะล้นเกิน
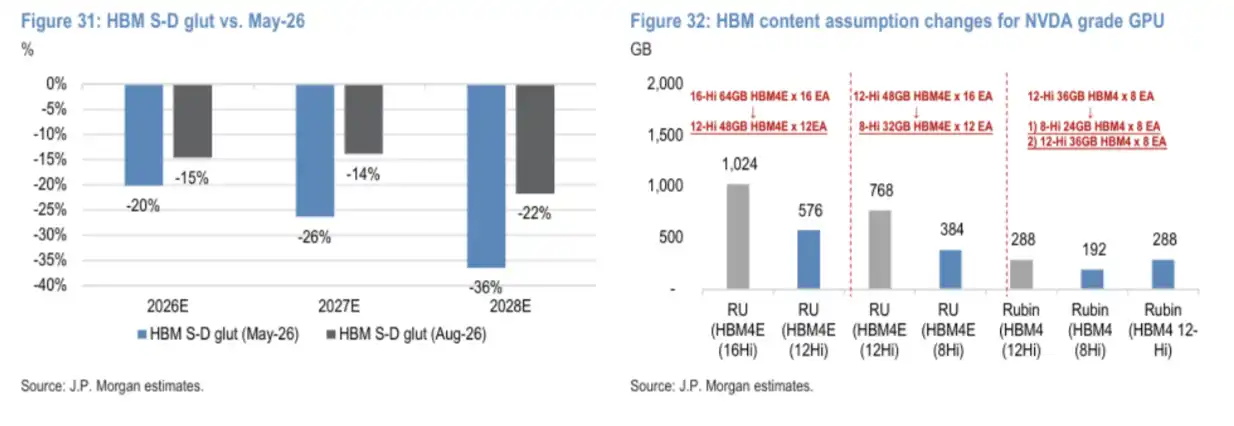
ภายใต้สมมติฐานการจัดสรรที่อนุรักษ์นิยมมากขึ้น ความจุ HBM ของ Rubin Ultra บางรุ่นลดลงจาก 1024GB หรือ 768GB เป็น 576GB หรือ 384GB ในขณะที่ Rubin อาจ配置 192GB หรือ 288GB หลังจากการปรับลดสเปก ตลาด HBM ยังไม่เปลี่ยนเป็นภาวะล้นเกิน
การขาดแคลน HBM ยังคงดำเนินต่อไป ราคายังคงปรับตัวสูงขึ้น
ในสถานการณ์ที่การขาดแคลนยังคงดำเนินต่อไป ราคา HBM เป็นหนึ่งในตัวเลขที่ได้รับความสนใจมากที่สุดในรายงาน
มอร์แกน สแตนลีย์คาดการณ์ว่าราคาเฉลี่ยแบบผสมของ HBM ในปี 2027 จะเพิ่มขึ้น 42% เมื่อเทียบกับปีก่อนหน้า โดยราคาผลิตภัณฑ์สเปกเดียวกันอาจเพิ่มขึ้น 30% ถึง 40% ภายในปี 2028 อัตราการปรับขึ้นราคาผลิตภัณฑ์สเปกเดียวกันอาจลดลงเหลือไม่เกิน 10% แต่การอัปเกรดโครงสร้างผลิตภัณฑ์ยังคงสามารถผลักดันให้ราคาเฉลี่ยแบบผสมเพิ่มขึ้น 22% เมื่อเทียบกับปีก่อนหน้า
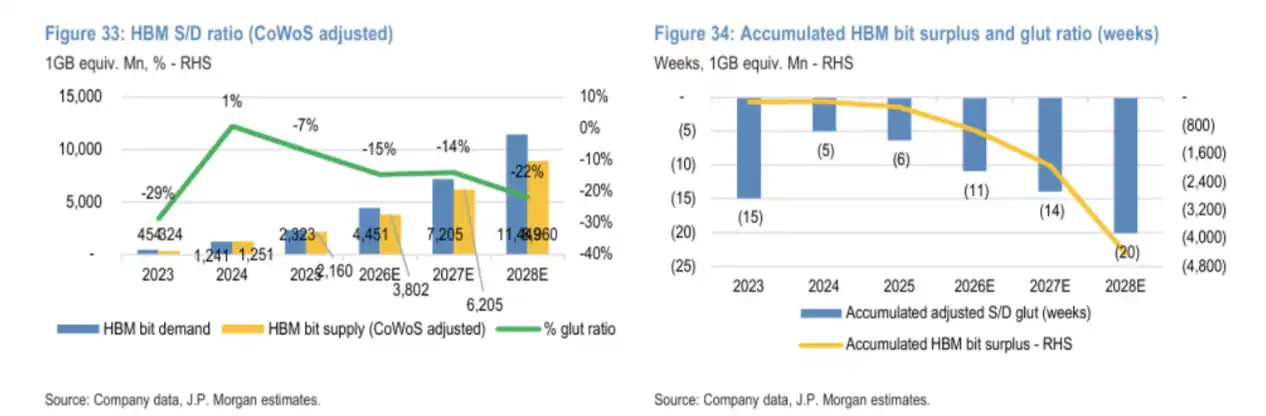
มอร์แกน สแตนลีย์คาดการณ์ว่าช่องว่างอุปสงค์-อุปทานของ HBM ในปี 2026 ถึง 2028 อยู่ที่ประมาณ -15%, -14% และ -22% ตามลำดับ โดยการขาดแคลนสะสมขยายตัวเพิ่มขึ้น ขณะที่ราคาเฉลี่ยแบบผสมของ HBM อาจเพิ่มขึ้น 42% ในปี 2027 และเพิ่มขึ้นอีก 22% ในปี 2028 จากการผลักดันของการอัปเกรดผลิตภัณฑ์
ตัวเลขเหล่านี้เป็นค่าพยากรณ์จากโมเดลที่รายงาน ไม่ใช่ตารางราคามาตรฐานที่ผู้จำหน่ายกำหนดไว้แล้ว
หนึ่งในเหตุผลที่หนุนราคา คือจังหวะการอัปเกรดผลิตภัณฑ์ HBM ชะลอตัวลง วงจรชีวิตของผลิตภัณฑ์ 8-Hi ถูกยืดออก อัตราการไต่ระดับของ 12-Hi ลดลง และการนำ 16-Hi มาใช้ถูกเลื่อนออกไป ในขณะที่อุปทานยังคงถูกจำกัด สิ่งนี้อาจกลับเสริมอำนาจการต่อรองของผู้จำหน่ายรายใหญ่
ในขณะเดียวกัน สัญญาระยะยาวกับลูกค้ารายใหญ่ หรือ LTA ก็เริ่มเปลี่ยนรูปแบบความผันผวนของวงจรหน่วยความจำแบบดั้งเดิมเช่นกัน
รายงานระบุว่า เงินจ่ายล่วงหน้าตาม LTA ที่ซัมซุง อิเลคทรอนิกส์ และไมครอนเปิดเผย คิดเป็นประมาณ 20% ถึง 25% ของมูลค่าสัญญา และสัดส่วนปริมาณการจัดส่งที่ครอบคลุมหรือมีส่วนสนับสนุนจากข้อตกลงบางส่วนอยู่ที่ประมาณ 50% ถึง 70% LTA ส่วนใหญ่เน้นไปที่หน่วยความจำสำหรับเซิร์ฟเวอร์และ AI และใช้โครงสร้างราคาที่ยืดหยุ่นและแตกต่างกัน
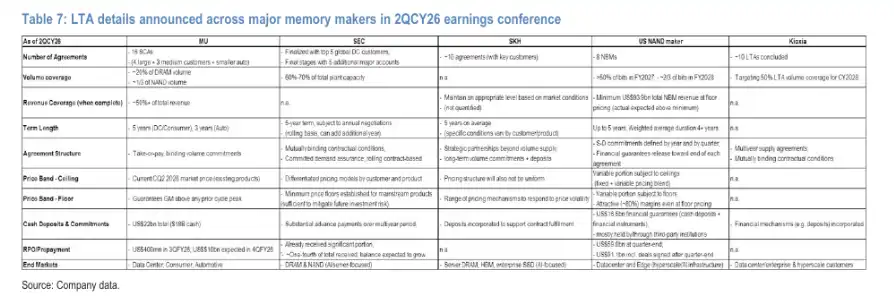
LTA ที่ผู้ผลิตหน่วยความจำรายใหญ่เปิดเผยมีความแตกต่างกันในด้านระยะเวลา ความครอบคลุมของการจัดส่ง เงินจ่ายล่วงหน้า และกลไกราคา แต่โดยรวมเงื่อนไขสัญญาเอื้อประโยชน์ต่อผู้จำหน่ายมากกว่า และมุ่งเน้นไปที่หน่วยความจำสำหรับเซิร์ฟเวอร์และ AI เป็นหลัก
เจพีมอร์แกนประมาณการว่า ความต้องการจาก CSP และที่เกี่ยวข้องกับ AI อาจคิดเป็นมากกว่า 70% ของปริมาณบิตทั้งหมดตามสัญญา และมากกว่า 85% ของรายได้ หน่วยความจำเซิร์ฟเวอร์ยังได้รับส่วนต่างราคาและมาร์จิ้นกำไรที่สูงกว่าการใช้งานที่ไม่ใช่เซิร์ฟเวอร์อย่างชัดเจน
สำหรับผู้จำหน่ายอย่างซัมซุง อิเลคทรอนิกส์, SK ไฮนิกซ์ และไมครอน LTA สามารถเพิ่มความชัดเจนของคำสั่งซื้อและกระแสเงินสด และทำให้เส้นโค้งการปรับขึ้นราคาราบรื่นขึ้น แต่รายงานก็ยอมรับว่าโครงสร้างราคาของ LTA ไม่โปร่งใส และสัดส่วนความครอบคลุมจริงและกลไกราคาที่ยืดหยุ่นยังต้องรอดูต่อไป
หากการใช้จ่ายด้านทุนของ CSP ชะลอตัว หรือเซิร์ฟเวอร์ AI ปรับลดการกำหนดค่าหน่วยความจำลง จังหวะการปฏิบัติตามสัญญาและราคาสุดท้ายก็อาจถูกปรับเปลี่ยนได้ ดังนั้น LTA สามารถลดความผันผวนของวงจรหน่วยความจำได้ แต่ไม่สามารถกำจัดวงจรได้อย่างสิ้นเชิง
กำลังการผลิตใหม่ตามความต้องการไม่ทัน ปัญหาการขาดแคลนติดอยู่ที่อุปทานเวเฟอร์
ข้อกำหนดสำคัญที่การขาดแคลนจะยืดเยื้อไปจนถึงปี 2028 คืออุปทานใหม่ไม่สามารถลงสู่ตลาดได้ทันเวลา
เจพีมอร์แกนคำนวณว่า เพื่อให้อุปสงค์และอุปทานของ DRAM ในปี 2028 สมดุลกัน อุตสาหกรรมจำเป็นต้องเพิ่มอุปทานอีกประมาณ 5.5EB ซึ่งสอดคล้องกับกำลังการผลิตเวเฟอร์ประมาณ 299,000 แผ่น/เดือน ส่วน NAND จำเป็นต้องเพิ่มอุปทานอีกประมาณ 76EB ซึ่งสอดคล้องกับกำลังการผลิตประมาณ 44,000 แผ่น/เดือน
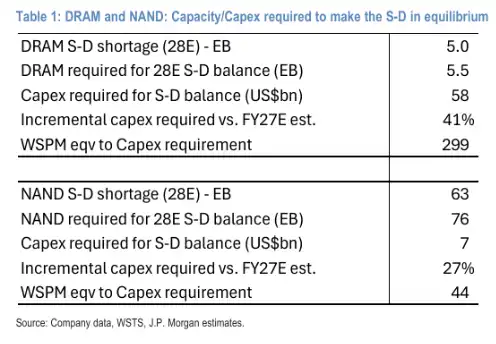
摩根大通ประเมินว่า เพื่อให้บรรลุความสมดุลระหว่างอุปสงค์และอุปทานในปี 2028 DRAM จำเป็นต้องเพิ่มอุปทานอีกประมาณ 5.5EB และกำลังการผลิต 2.99 แสนแผ่น/เดือน ส่วน NAND จำเป็นต้องเพิ่มอุปทานอีกประมาณ 76EB และกำลังการผลิต 4.4 หมื่นแผ่น/เดือน
รายงานระบุว่า แม้จะนำโครงการขยายกำลังการผลิตที่ประกาศไว้ทั้งหมดรวมเข้าในแบบจำลองแล้ว อุปทานใหม่ที่เพิ่มขึ้นก็ยังไม่เพียงพอที่จะเติมเต็มช่องว่างได้อย่างสมบูรณ์
การสร้างโรงงานเวเฟอร์ใหม่ก็ไม่ใช่กระบวนการที่ใช้เวลาสั้น ตั้งแต่เริ่มก่อสร้างจนถึงการเพิ่มกำลังการผลิตเต็มรูปแบบมักต้องใช้เวลา 2 ถึง 2.5 ปี SK ไฮนิกซ์ M15X ได้เริ่มทยอยส่งมอบกำลังการผลิตแล้ว คลัสเตอร์ยงอินเฟส 1 คาดว่าจะเริ่มเพิ่มกำลังการผลิตตั้งแต่เดือนมีนาคม 2027 ซัมซุง P4 ยังอยู่ระหว่างการขยายกำลังการผลิต ส่วน P5 ที่สร้างใหม่คาดว่าจะเริ่มผลิตแผ่นเวเฟอร์ได้ในไตรมาสที่สี่ของปี 2027 ส่วนไมครอน Boise ID1 และ PSMC P5 คาดว่าจะเริ่มทยอยส่งมอบกำลังการผลิตตั้งแต่ไตรมาสที่สองของปี 2027
แม้โครงการเหล่านี้จะดำเนินไปตามกำหนดการ 摩根大通คาดว่ากำลังการผลิตเวเฟอร์ DRAM รายเดือนทั่วโลกจะเพิ่มขึ้นจากประมาณ 1.9 ล้านแผ่น ณ สิ้นปี 2025 เป็น 2.85 ล้านแผ่น ณ สิ้นปี 2028 ซึ่งยังคงต่ำกว่าระดับที่จำเป็นต่อการบรรลุความสมดุลของอุปสงค์และอุปทาน
HBM เองก็จะเบียดบังอุปทาน DRAM แบบดั้งเดิม ภายในสิ้นปี 2028 เวเฟอร์ที่เกี่ยวข้องกับ HBM อาจคิดเป็นประมาณ 32% ของกำลังการผลิต DRAM ทั้งหมด เนื่องจากค่า die penalty ของ HBM สูงกว่า DRAM ทั่วไปประมาณ 3 ถึง 4 เท่า การผลิต HBM ในความจุที่เท่ากันจะ消耗ทรัพยากรเวเฟอร์มากขึ้น ซึ่งจะจำกัดอุปทาน DRAM สำหรับเซิร์ฟเวอร์แบบดั้งเดิมและกลุ่มผู้บริโภคเพิ่มเติม
ผลกระทบจากผู้ผลิตจีนต้องแยกพิจารณาเป็นรายกรณี
摩根大通คาดว่า CXMT ภายในปี 2028 จะมีกำลังการผลิต DRAM และส่วนแบ่งบิตประมาณ 16% และ 11% ตามลำดับ แต่ในผลิตภัณฑ์ DRAM เซิร์ฟเวอร์ความหนาแน่นสูงและผลิตภัณฑ์ที่สูงกว่า HBM3E ยังคงล้าหลังผู้ผลิตชั้นนำประมาณ 2 ถึง 3 ปี ดังนั้น การขยายกำลังการผลิตในระยะสั้นจึงมีผลกระทบโดยตรงต่อหน่วยความจำ AI ระดับไฮเอนด์อย่างจำกัด
ในทางตรงกันข้าม รายงานระบุว่า YMTC มีผลผลิตบิตต่อเวเฟอร์ NAND ใกล้เคียงกับผู้นำอุตสาหกรรมแล้ว ภายในปี 2028 กำลังการผลิต NAND ทั่วโลกและส่วนแบ่งบิตอาจใกล้เคียง 16% ดังนั้น แรงกดดันจากอุปทานใหม่ของจีนที่เผชิญกับ NAND จึงสูงกว่า DRAM
กำไรสูงจะเปลี่ยนเป็นผลตอบแทนผู้ถือหุ้นได้หรือไม่
อีกหนึ่งแนวโน้มที่ตลาดทุนซื้อขายได้ง่ายกว่าคือ ผลตอบแทนผู้ถือหุ้นที่อาจเกิดขึ้นจากผู้ผลิตหน่วยความจำ
นโยบายการคืนกำไรแก่ผู้ถือหุ้นปัจจุบันของซัมซุง อิเลคโทรนิคส์ และ SK ไฮนิกซ์ ต่างกำหนดให้ใช้ 50% ของกระแสเงินสดอิสระสะสมเพื่อคืนกำไรแก่ผู้ถือหุ้น แผนปัจจุบันของซัมซุงครอบคลุมปี 2024 ถึง 2026 ส่วนแผนของ SK ไฮนิกซ์ดำเนินต่อไปจนถึงปี 2027
ตามแบบจำลองของเจพีมอร์แกน อัตราผลตอบแทนเงินสดต่อปีของซัมซุง อิเลคโทรนิคส์ ในปี 2026 และ 2027 มีแนวโน้มอยู่ที่ประมาณ 8% ต่อปี รวมสองปีประมาณ 16% ส่วนอัตราผลตอบแทนเงินสดของ SK ไฮนิกซ์ในปี 2027 อาจเพิ่มขึ้นเป็นประมาณ 16.7% รายงานจึงคาดการณ์ว่า อัตราผลตอบแทนเงินสดสะสมของทั้งสองบริษัทในสองปีข้างหน้าอาจอยู่ที่ประมาณ 16% ถึง 20%
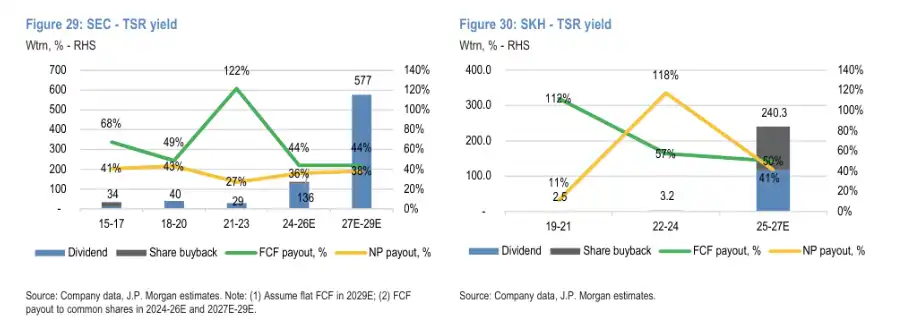
เจพีมอร์แกนคาดการณ์ว่า การคืนกำไรแก่ผู้ถือหุ้นของผู้ผลิตหน่วยความจำในสองถึงสามปีข้างหน้าอาจสูงกว่าระดับประวัติศาสตร์อย่างมีนัยสำคัญ แต่ผลตอบแทนดังกล่าวตั้งอยู่บนสมมติฐานเกี่ยวกับกระแสเงินสดอิสระ เงินปันผลพิเศษ และการซื้อหุ้นคืน
สิ่งนี้อาจเป็นตัวเร่งปฏิกิริยาสำหรับการฟื้นฟูมูลค่าหุ้นกลุ่มหน่วยความจำ หุ้นกลุ่มหน่วยความจำที่รายงานติดตาม หลังจาก outperformance ติดต่อกันสี่ไตรมาสในห่วงโซ่อุตสาหกรรม AI ได้ปรับตัวลงประมาณ 25% นับตั้งแต่ไตรมาสสามของปี 2026 แรงกดดันหลักมาจากการปรับลดประมาณการกำไรระยะสั้น การชะลอตัวของจังหวะการใช้จ่ายด้านทุน AI ของ CSP และความกังวลเกี่ยวกับการปรับโครงสร้างการจัดสรรหน่วยความจำในตลาด
อย่างไรก็ตาม เงินปันผลพิเศษและการซื้อหุ้นคืนในท้ายที่สุดยังคงขึ้นอยู่กับกระแสเงินสดอิสระ ราคาหน่วยความจำ และการตัดสินใจของผู้บริหาร จึงไม่สามารถถือเป็นผลตอบแทนที่ล็อกไว้แล้ว หากการใช้จ่ายด้านทุน AI หรือการดำเนินการตามข้อตกลง LTA ต่ำกว่าที่คาดการณ์ การคืนกำไรแก่ผู้ถือหุ้นก็อาจถูกลดทอนลงตามไปด้วย
รายงานฉบับนี้ของเจพีมอร์แกนไม่ได้เปิดเผยเพียงแค่การขึ้นราคาหน่วยความจำอีกรอบหนึ่ง แต่เป็นการจัดสรรใหม่ภายในงบประมาณการใช้จ่ายด้านทุน AI: หน่วยความจำกำลังเปลี่ยนจากส่วนประกอบเสริมที่มีสัดส่วนไม่ถึง 10% ในอดีต กลายเป็นส่วนประกอบหลักที่อาจครองสัดส่วนเกือบครึ่งหนึ่งของค่าใช้จ่ายฮาร์ดแวร์
สำหรับผู้ผลิตหน่วยความจำ นี่คือโอกาสในการเพิ่มกำไรและอำนาจต่อรอง สำหรับผู้ให้บริการคลาวด์ หมายถึงต้นทุนเซิร์ฟเวอร์ AI ที่สูงขึ้นอย่างต่อเนื่อง แต่สัดส่วนมูลค่าหน่วยความจำที่ใกล้หรือเกิน 50% นั้นยากที่จะคงอยู่ได้ในระยะยาว และอาจบีบให้ผู้ให้บริการคลาวด์ต้องเพิ่มการใช้จ่ายด้านทุน ลดสเปกต่อเครื่อง หรือนำโซลูชันหน่วยความจำแบบ分层อย่าง CXL, SSD ระดับองค์กร และ HBF มาใช้
ดังนั้น สิ่งที่ต้องจับตาดูจริงๆ ไม่ใช่เพียงว่าการขาดแคลนจะยืดเยื้อไปถึงปี 2028 หรือไม่ แต่คือการเติบโตของงบประมาณ CSP การปรับสเปกหน่วยความจำให้เหมาะสม และกำลังการผลิตเวเฟอร์ใหม่ ตัวใดจะเปลี่ยนแปลงสมดุลอุปสงค์-อุปทานในปัจจุบันเป็นอันดับแรก
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง