เจพีมอร์แกนวิเคราะห์ TSMC: ช่องว่าง CoWoS ขยายเป็น 20% AI CPU รับช่วงต่อจาก GPU

TL;DR
· การตรวจสอบห่วงโซ่อุปทานของเจพีมอร์แกนปรับเพิ่มคาดการณ์ CoWoS ของ TSMC โดยคาดว่ากำลังการผลิตต่อเดือนจะสูงถึงประมาณ 220,000 แผ่นภายในสิ้นปี 2028
· NVIDIA, AMD และชิปที่พัฒนาเองโดยผู้ให้บริการคลาวด์ต่างก็แย่งชิงการบรรจุขั้นสูง โดยช่องว่างอาจยังคงอยู่ที่ประมาณ 20% ในช่วงปี 2027 ถึง 2028
· การจัดส่ง เส้นทางการบรรจุ และการจัดสรรลูกค้าที่เกี่ยวข้องส่วนใหญ่เป็นสมมติฐานของโมเดล โดยอัตราผลผลิตของ CoPoS, EMIB-T และการบรรจุและทดสอบภายนอกยังคงมีความไม่แน่นอน
การตรวจสอบห่วงโซ่อุปทานล่าสุดของเจพีมอร์แกนได้ปรับเพิ่มคาดการณ์กำลังการผลิต CoWoS ของ TSMC ขึ้นอีก แต่ข้อสรุปหลักที่ให้ไว้ไม่ใช่ "การขาดแคลนกำลังจะสิ้นสุดลง" แต่เป็น "กำลังการผลิตขยายตัวเร็ว แต่ความต้องการวิ่งเร็วกว่า" ในโมเดลของสถาบันนี้ ช่องว่างระหว่างอุปสงค์และอุปทานของการบรรจุขั้นสูงในช่วงปี 2027 ถึง 2028 อาจยังคงอยู่ที่ประมาณ 20%
เรื่องนี้สำคัญเพราะชิป AI ไม่ได้แค่ผลิต GPU ออกมาแล้วส่งมอบได้ GPU ระดับสูง, AI CPU, ASIC และ HBM จำเป็นต้องถูกบรรจุไว้ในแพ็คเกจเดียวกันเพื่อเชื่อมต่อด้วยความเร็วสูง โดย CoWoS เป็นหนึ่งในโซลูชันการบรรจุขั้นสูงที่สำคัญที่สุด ฮาร์ดแวร์ AI ของ NVIDIA, AMD, Google, Amazon และอื่นๆ หลายตัวไม่สามารถหลีกเลี่ยงส่วนนี้ได้
เอกสารสาธารณะอย่างเป็นทางการของ TSMC ยืนยันว่าบริษัทยังคงขยายกำลังการผลิตการบรรจุขั้นสูง เช่น CoWoS และ SoIC อย่างต่อเนื่อง และระบุว่ากำลังการผลิต CoWoS มีอัตราการเติบโตแบบทบต้นมากกว่า 80% ระหว่างปี 2022 ถึง 2027 แต่กำลังการผลิตต่อเดือน การจัดสรรลูกค้า อัตราผลผลิต และสัดส่วนช่องว่างในแต่ละปียังไม่ได้รับการเปิดเผยโดย TSMC อย่างเป็นทางการ ปัจจุบันตลาดพึ่งพาการตรวจสอบห่วงโซ่อุปทานของโบรกเกอร์และการประมาณการจากบุคคลที่สามมากขึ้น
กำลังการผลิตเพิ่มขึ้นเป็นประมาณ 220,000 แผ่น แต่ทำไมยังไม่พอ
ในการตรวจสอบห่วงโซ่อุปทานของเจพีมอร์แกนนี้ ตัวเลขที่ตรงที่สุดคือการคาดการณ์กำลังการผลิต CoWoS ต่อเดือนของ TSMC เอง: ประมาณ 115,000 แผ่นภายในสิ้นปี 2026, สูงถึงประมาณ 190,000 แผ่นในปี 2027 และสูงถึงประมาณ 220,000 ถึง 225,000 แผ่นภายในสิ้นปี 2028
การอ้างอิงแบบมือสองในที่สาธารณะมีความแตกต่างกันเล็กน้อย มีรายงานว่าเจพีมอร์แกนเคยให้คาดการณ์สิ้นปี 2027 ไว้ที่ 175,000 แผ่น/เดือน และสิ้นปี 2028 ไว้ที่ประมาณ 220,000 แผ่น/เดือน เมื่อพิจารณาว่าตัวเลขเหล่านี้ไม่ใช่ข้อมูลที่เปิดเผยโดย TSCM อย่างเป็นทางการ จึงเหมาะสมกว่าที่จะเข้าใจว่าเป็นสถานการณ์ "สูงถึง" ในโมเดลห่วงโซ่อุปทาน ไม่ใช่คำมั่นสัญญาด้านกำลังการผลิตที่ยืนยันแล้ว
โรงงานบรรจุและทดสอบภายนอกก็เข้ามาเสริมเช่นกัน กำลังการผลิตแบบ CoWoS-like ของ OSAT อย่าง Amkor และ ASE คาดว่าจะเพิ่มขึ้นจากประมาณ 12,000 ถึง 15,000 แผ่น/เดือนภายในสิ้นปี 2026 เป็นประมาณ 85,000 แผ่น/เดือนภายในสิ้นปี 2028 ทรัพยากรภายในของ TSMC ก็กำลังถูกจัดสรรไปยัง CoWoS มากขึ้น โดยแผนกำลังการผลิตบางส่วนที่เดิมเน้นไปที่ SoIC ถูกเปลี่ยนไปสนับสนุน CoWoS
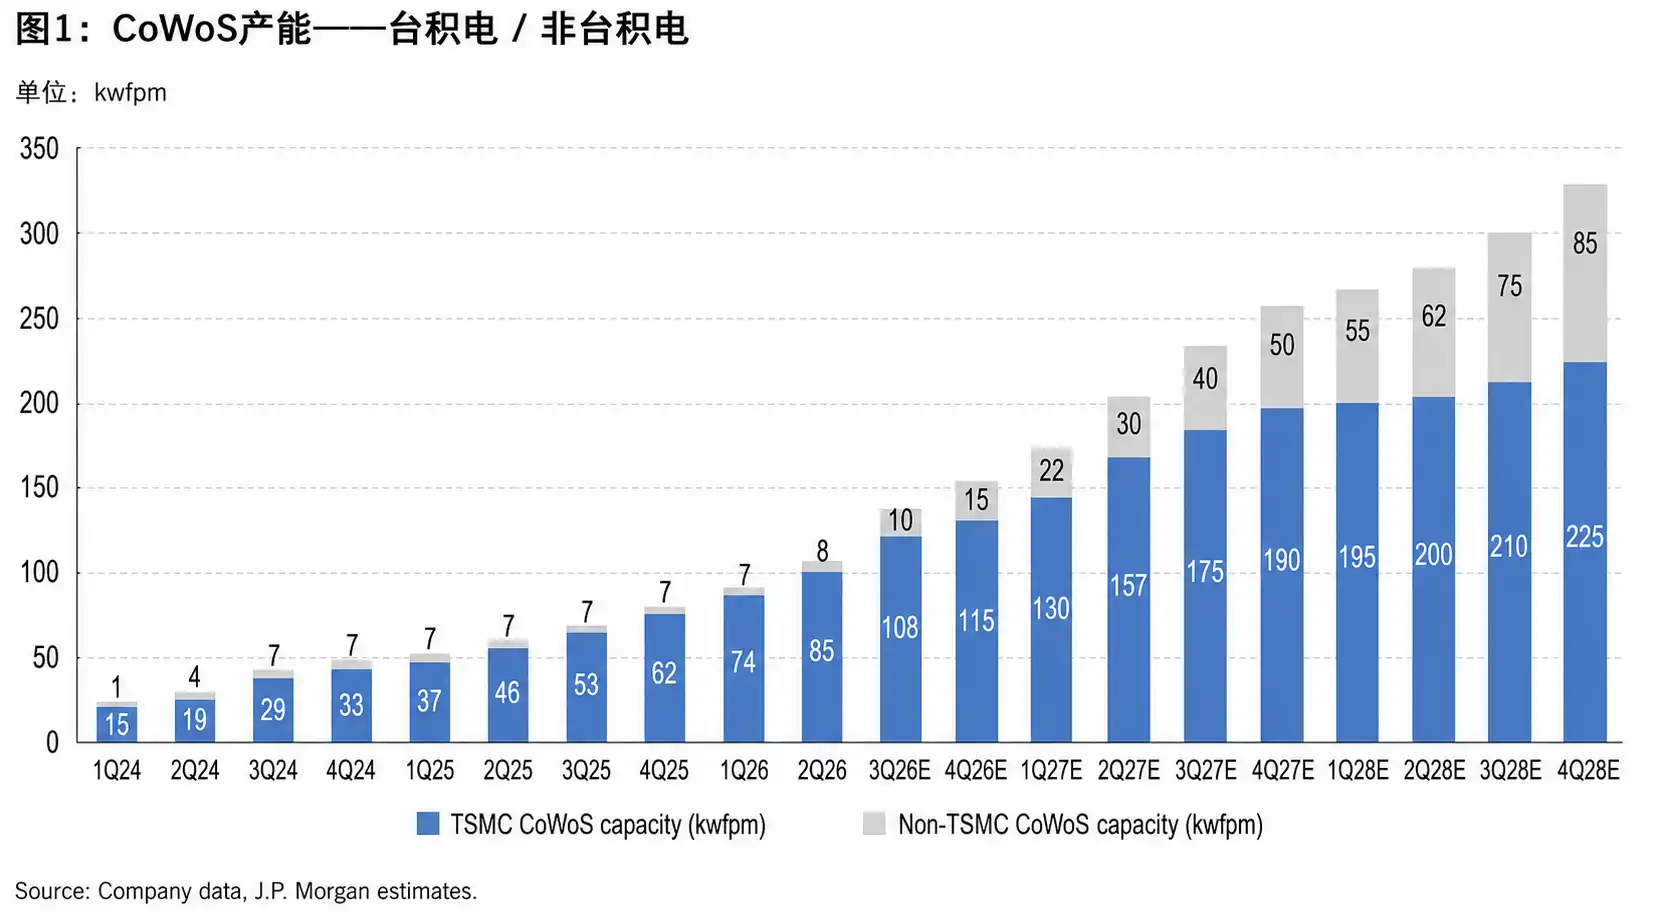
แนวโน้มการขยายกำลังการผลิต CoWoS: กำลังการผลิตต่อเดือนของ TSMC จะเพิ่มขึ้นจากประมาณ 115,000 แผ่นในปี 2026 เป็นประมาณ 220,000 ถึง 225,000 แผ่นในปี 2028 ขณะที่กำลังการผลิตของบริษัทอื่นนอกเหนือจาก TSMC ก็ปรับเพิ่มขึ้นพร้อมกัน
แต่ปัญหาคือ การใช้ทรัพยากรบรรจุภัณฑ์ของชิป AI ก็เพิ่มขึ้นเช่นกัน AI Accelerator ระดับสูง, AI CPU และ ASIC ที่ออกแบบเฉพาะ ต่างก็เพิ่มปริมาณการใช้บรรจุภัณฑ์ ชิปบางรุ่นมีพื้นที่การออกแบบที่ใหญ่ขึ้น ทำให้ผลิตภัณฑ์แต่ละชิ้นต้องใช้เวเฟอร์และทรัพยากรบรรจุภัณฑ์มากขึ้น กล่าวคือ แม้สายการผลิตจะขยายตัว แต่กำลังการผลิตที่ชิปแต่ละตัว "กิน" ก็เพิ่มขึ้นตามไปด้วย
การคาดการณ์ช่องว่างประมาณ 20% นี้ไม่ใช่ความเห็นพ้องต้องกันของตลาด TrendForce เคยระบุในเดือนมิถุนายนว่าช่องว่างอุปสงค์-อุปทานของ CoWoS อาจลดลงจาก 20% เหลือประมาณ 10% ภายในสิ้นปี 2026 และประเมินว่ากำลังการผลิตต่อเดือนของ TSMC ในปี 2026 อยู่ที่ 120,000 ถึง 140,000 แผ่น ขณะที่ OSAT จะเพิ่มอีก 50,000 ถึง 60,000 แผ่นต่อเดือน ความแตกต่างระหว่างสองการคาดการณ์นี้ มาจากสมมติฐานที่แตกต่างกันเกี่ยวกับความเร็วในการเพิ่มขึ้นของอุปสงค์ และความสามารถในการเปลี่ยนกำลังการผลิตภายนอกให้เป็นอุปทานที่ใช้งานได้จริง
NVIDIA ยังคงเป็นลูกค้ารายใหญ่ที่สุด CPU ก็เริ่มเข้าคิวรอ
ในแบบจำลองของ摩根大通 NVIDIA ยังคงเป็นแหล่งอุปสงค์ CoWoS ที่ใหญ่ที่สุด ภายในปี 2028 อุปสงค์ CoWoS ทั้งปีของ NVIDIA จะสูงถึงประมาณ 173,500 แผ่น ซึ่งเพิ่มขึ้นอย่างมากจากปี 2027
อุปสงค์ส่วนนี้ไม่ได้มาจาก GPU รุ่นถัดไปเท่านั้น แต่ยังรวมถึงผลิตภัณฑ์อย่าง Vera, Rosa ซึ่งเป็น AI CPU, LPU และ Spectrum-X CPO ในสมมติฐานของแบบจำลอง Accelerator และผลิตภัณฑ์ CPO ของ NVIDIA ส่วนใหญ่ใช้ CoWoS-L ขณะที่ CPU และ LPU ใช้ CoWoS-R มากกว่า โดยแบ่งการผลิตระหว่าง TSMC, Amkor และ ASE Group
นี่คือการเปลี่ยนแปลงที่สำคัญ ในอดีตเมื่อพูดถึงเซิร์ฟเวอร์ AI หลายคนมักนึกถึง "GPU บวก HBM" แต่ตอนนี้ฝั่ง CPU ก็เริ่มต้องการแบนด์วิดท์หน่วยความจำที่สูงขึ้น การเชื่อมต่อที่ซับซ้อนขึ้น และประสิทธิภาพของระบบที่ดีขึ้น ดังนั้น AI CPU เองก็จะใช้กำลังการผลิตบรรจุภัณฑ์ขั้นสูงเช่นกัน
การออกแบบที่เกี่ยวข้องกับ Feynman ยังไม่ชัดเจนทั้งหมด ปัจจุบันห่วงโซ่อุปทานในแบบจำลองยังไม่ได้ระบุอย่างชัดเจนว่าใช้ CoPoS แล้ว ในระยะสั้นมีแนวโน้มว่าจะยังคงใช้ CoWoS-L ร่วมกับการซ้อนลอจิก SoIC บางส่วน แม้ในอนาคตจะมีเส้นทางบรรจุภัณฑ์ใหม่เกิดขึ้น ผลิตภัณฑ์ AI หลักในช่วงปี 2027 ถึง 2028 ก็ยังยากที่จะหลีกเลี่ยง CoWoS
AMD, TPU และ Trainium ต่างก็แย่งชิงกัน การขาดแคลนไม่ได้มีแค่ของ NVIDIA
หากมองแค่ NVIDIA จะประเมินขอบเขตของความตึงตัวในการบรรจุภัณฑ์ขั้นสูงในรอบนี้ต่ำเกินไป AMD, Google TPU และ Amazon Trainium ต่างก็เพิ่มความต้องการสำหรับ CoWoS หรือเทคโนโลยีบรรจุภัณฑ์ขั้นสูงที่คล้ายคลึงกัน
แรงกดดันของ AMD มาจากทั้งฝั่ง CPU สำหรับเซิร์ฟเวอร์และตัวเร่ง AI ผลิตภัณฑ์อย่าง Venice CPU สำหรับเซิร์ฟเวอร์, MI450 และ MI500 ในโมเดลต่าง ๆ ล้วนต้องการทรัพยากรบรรจุภัณฑ์ขั้นสูงมากขึ้น โดย MI500 มีขนาดบรรจุภัณฑ์ที่ใหญ่กว่า ทำให้การบริโภคต่อหน่วยผลิตภัณฑ์สำหรับเวเฟอร์และกำลังการผลิตบรรจุภัณฑ์สูงขึ้น ความต้องการ Fan-Out ระดับเวเฟอร์โดยรวมของ AMD คาดว่าจะเพิ่มขึ้นอย่างต่อเนื่องในปี 2027 ถึง 2028 แต่อัตราการตอบสนองจริงอาจอยู่ที่เพียง 50% ถึง 60%
Google TPU ก็กำลังปรับเพิ่มขึ้นเช่นกัน การคาดการณ์ยอดจัดส่ง TPU ทั้งหมดในปี 2027 ถูกปรับเพิ่มขึ้น โดยซีรีส์ v8 ที่ MediaTek มีส่วนร่วมเป็นตัวขับเคลื่อนหลักที่เพิ่มขึ้น และจะเข้าสู่วงจรผลิตภัณฑ์ v9 ในปี 2028 โครงการ TPU บางส่วนในภายหลังอาจเปลี่ยนไปใช้บรรจุภัณฑ์ Intel EMIB-T แต่เส้นทางทดแทนนี้ยังคงถูกจำกัดด้วยอุปทานซับสเตรตและอัตราผลผลิต
Amazon Trainium ก็กำลังเร่งเช่นกัน ความต้องการตลอดอายุการใช้งานของ Trainium3 ถูกปรับเพิ่มขึ้น และคำสั่งซื้อบางส่วนอาจล้นไปยัง Marvell Trainium4 คาดว่าจะเริ่มเพิ่มกำลังการผลิตในปี 2028 และนำเสนอการซ้อนตรรกะ 3D SoIC และแผนการเชื่อมต่อระหว่างกันที่หลากหลาย ปริมาณการจัดส่งและแผนการบรรจุภัณฑ์ที่เกี่ยวข้องยังคงเป็นสมมติฐานของโมเดล และท้ายที่สุดจะขึ้นอยู่กับการออกแบบที่ลูกค้าตัดสินใจและจังหวะการผลิตจำนวนมาก
สิ่งนี้อธิบายว่าทำไมหลังจากที่ TSMC ปรับเพิ่มกำลังการผลิตบรรจุภัณฑ์ขั้นสูง ตลาดยังคงกังวลว่าอาจไม่เพียงพอ ความต้องการไม่ได้กระจุกตัวอยู่แค่ในสาย GPU ของ NVIDIA อีกต่อไป ชิปที่พัฒนาเองโดยผู้ให้บริการคลาวด์, AI CPU และโครงสร้างบรรจุภัณฑ์ที่ซับซ้อนมากขึ้น ล้วนผลักดันการบริโภคกำลังการผลิตให้สูงขึ้นไปพร้อมกัน
ราคาเป้าหมาย 3,100 ดอลลาร์ไต้หวัน เดิมพันว่าบรรจุภัณฑ์ยังคงตึงตัว
JPMorgan คงอันดับความน่าเชื่อถือ "เพิ่มน้ำหนัก" สำหรับ TSMC และกำหนดราคาเป้าหมายในเดือนมิถุนายน 2027 ที่ 3,100 ดอลลาร์ไต้หวัน ซึ่งสอดคล้องกับอัตราส่วนราคาต่อกำไรล่วงหน้า 12 เดือนประมาณ 20 เท่า สถาบันยังปรับเพิ่มสมมติฐานอัตราการเติบโตของธุรกิจ AI ในศูนย์ข้อมูลของ TSMC โดยคาดว่าอัตราการเติบโตแบบทบต้นระหว่างปี 2024 ถึง 2029 จะอยู่ที่ประมาณ 69%
การสนับสนุนราคาเป้าหมายนี้ไม่ได้มีแค่การขึ้นราคา CoWoS เท่านั้น แต่ยังมาจากกระบวนการผลิตขั้นสูง, กำลังการผลิตบรรจุภัณฑ์ และคำสั่งซื้อจากลูกค้า AI ที่ร่วมกันยกระดับความชัดเจนของรายได้ ระหว่างปี 2026 ถึง 2028 ปริมาณการบริโภค CoWoS โดยรวมของ TSMC คาดว่าจะอยู่ที่ประมาณ 1.24 ล้าน, 2.38 ล้าน และ 2.63 ล้านแผ่นต่อปีตามลำดับ โดย NVIDIA ยังคงมีสัดส่วนสูงสุด ในขณะที่ AMD และ Broadcom/TPU มีส่วนช่วยเพิ่มมากขึ้น
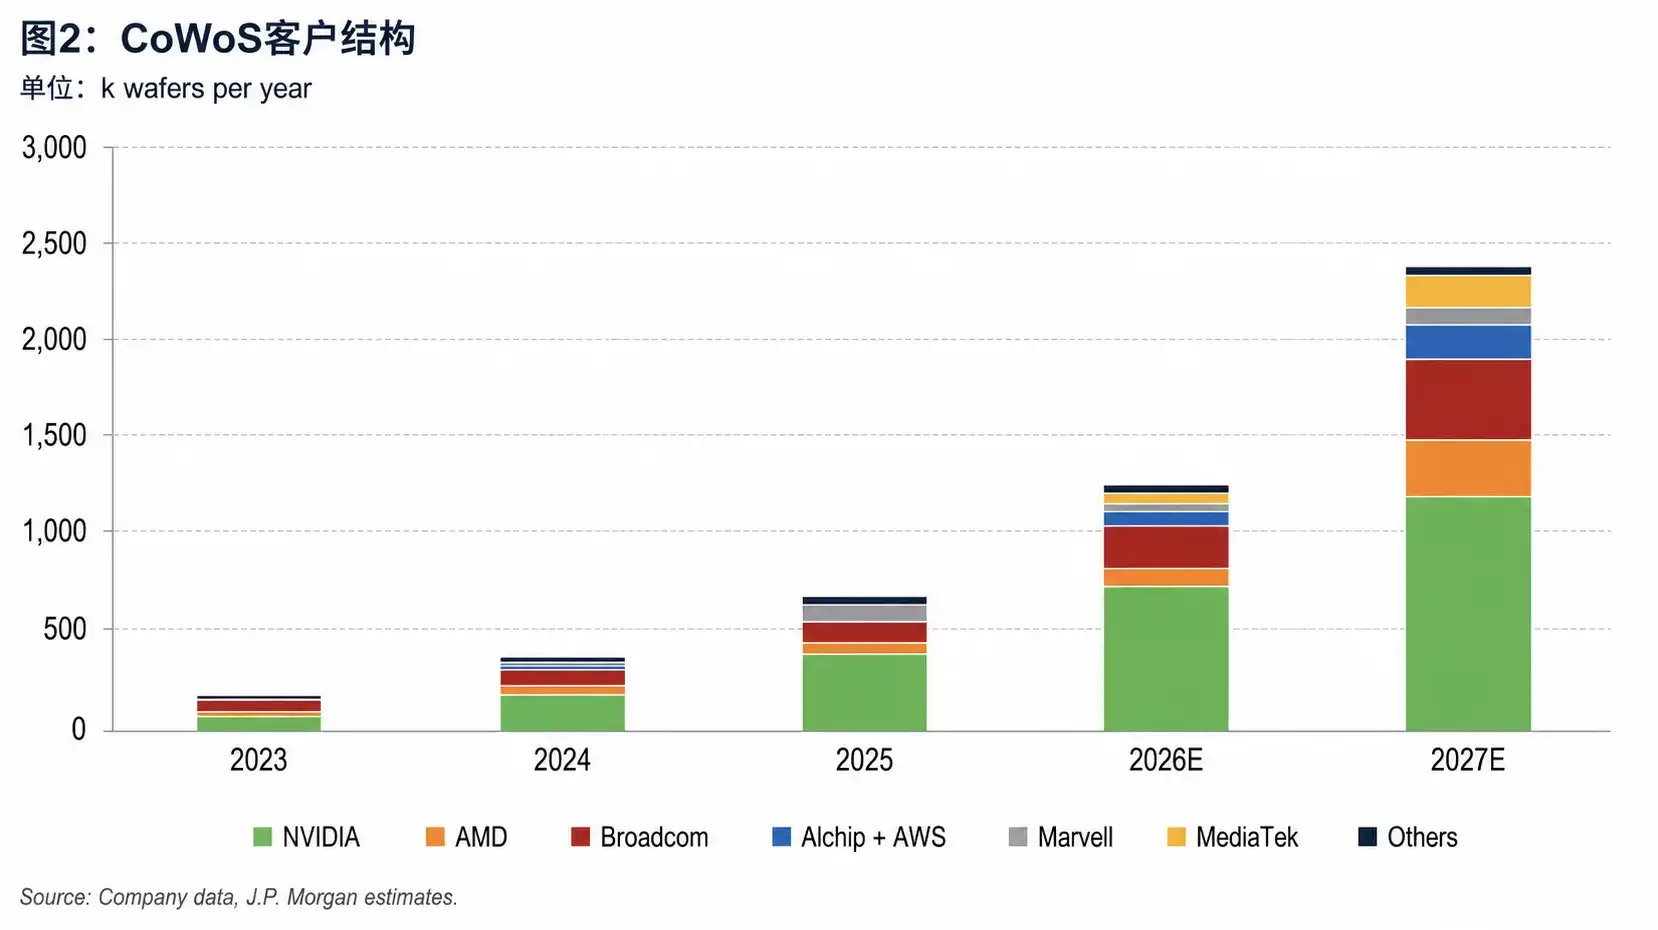
การเปลี่ยนแปลงของกลุ่มลูกค้า CoWoS: ปริมาณการบริโภครวมเพิ่มขึ้นจากประมาณ 134,000 แผ่น/ปีในปี 2023 เป็นประมาณ 2.38 ล้านแผ่น/ปีในปี 2027 โดย NVIDIA ยังคงครองส่วนแบ่งหลัก
อย่างไรก็ตาม ตัวเลขการประเมินมูลค่านี้ไม่ใช่ส่วนที่ต้องเน้นย้ำมากที่สุด สัญญาณที่ชัดเจนกว่าคือ การขยายโครงสร้างพื้นฐาน AI กำลังผลักดันให้การบรรจุภัณฑ์ขั้นสูงของ TSMC ไปถึงจุดคอขวดของอุปทาน สำหรับบริษัทชิป AI ระดับสูง การมีกำลังการผลิตกระบวนการผลิตขั้นสูงยังไม่เพียงพอ การได้รับ CoWoS ที่เพียงพออาจเป็นตัวกำหนดจังหวะการส่งมอบเช่นกัน
เส้นทางทดแทนยังไม่ราบรื่น หลังปี 2028 ยังมีความไม่แน่นอน
การปรับเพิ่มครั้งนี้ยังมีขอบเขตที่ชัดเจน: ตัวเลขจำนวนมากมาจากสมมติฐานของโมเดล ไม่ได้หมายความว่าเกิดขึ้นแล้วอย่างแน่นอน
CoPoS ยังอยู่ในขั้นตอนการปรับแต่งทางวิศวกรรม ตารางเวลาปัจจุบันชี้ไปที่การผลิตเสี่ยงในช่วงต้นปี 2028 และการผลิตจำนวนมากในปี 2029 แต่การผลิตเสี่ยงไม่ได้หมายความว่าผลิตภัณฑ์ของลูกค้าจะเพิ่มปริมาณตามกำหนด การที่ผลิตภัณฑ์ในอนาคตของ NVIDIA อย่าง Feynman จะนำ CoPoS มาใช้หรือไม่ ยังคงขึ้นอยู่กับการเลือกการออกแบบขั้นสุดท้าย
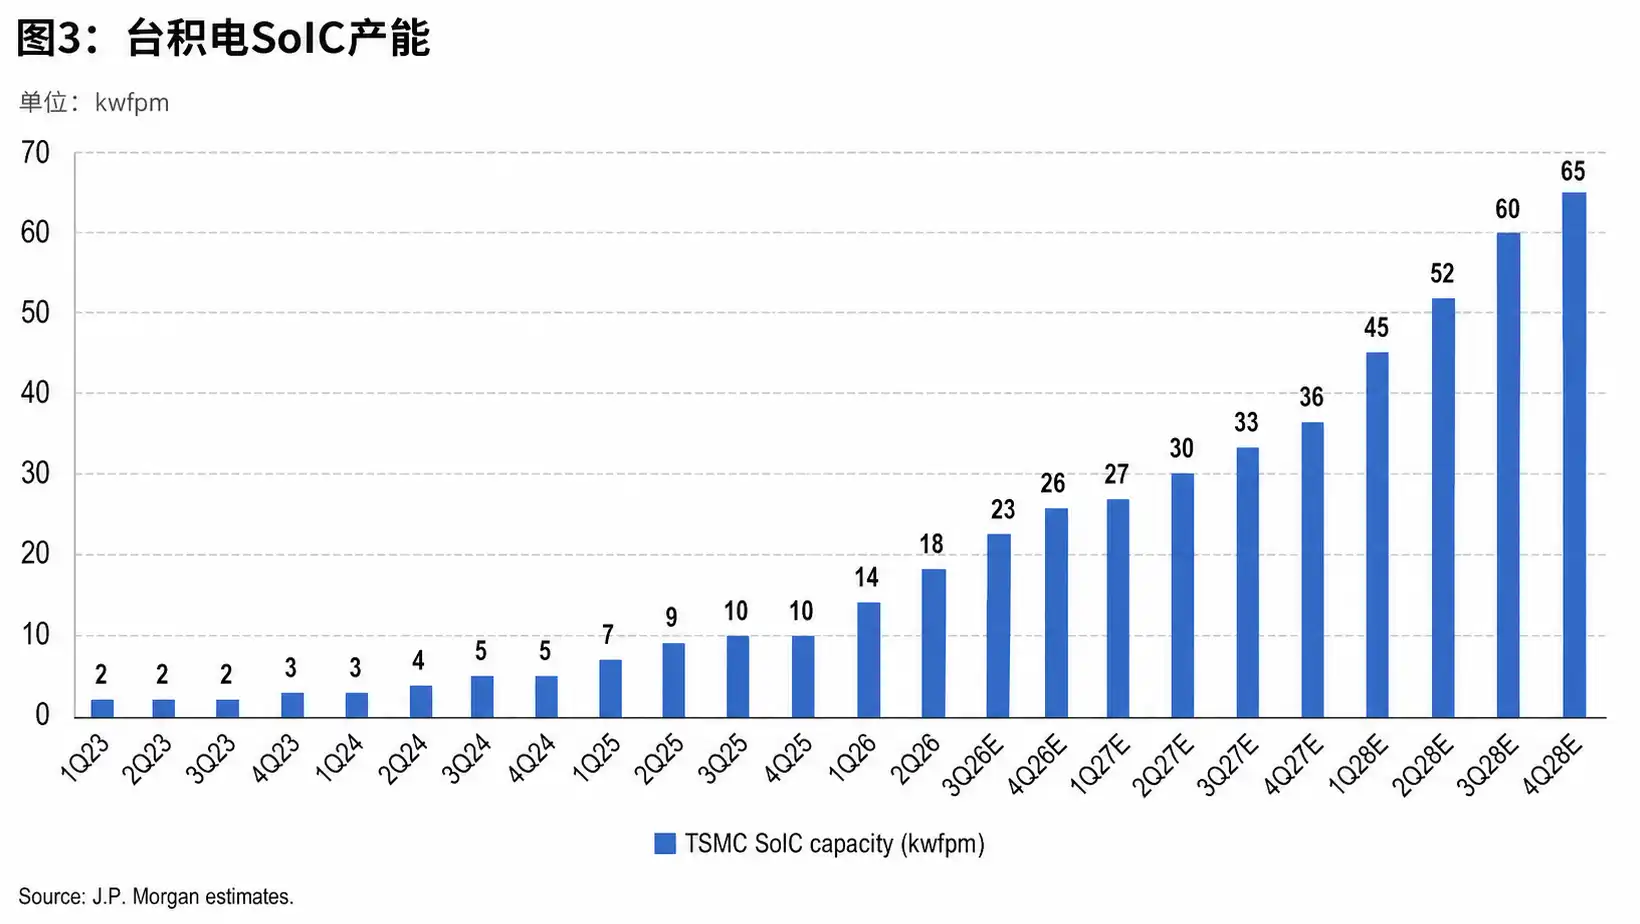
คำอธิบายภาพ: คาดว่ากำลังการผลิต SoIC ของ TSMC จะเพิ่มขึ้นอย่างชัดเจนในปี 2028
การขยาย OSAT ก็ไม่ใช่การทดแทนที่เท่าเทียมกัน โรงงานประกอบและทดสอบภายนอกสามารถแบ่งเบากำลังการผลิตแบบ CoWoS ได้บางส่วน แต่อัตราผลผลิตของซับสเตรต การรับรองจากลูกค้า การมาถึงของอุปกรณ์ และลำดับความสำคัญของกำลังการผลิต ล้วนส่งผลต่อปริมาณที่ใช้งานได้จริง สมมติฐานอัตราความพึงพอใจของลูกค้าอย่าง AMD ที่ค่อนข้างต่ำ แสดงให้เห็นว่ากำลังการผลิตภายนอกไม่สามารถเติมเต็มช่องว่างได้ทันที
Intel EMIB-T เป็นอีกหนึ่งทางเลือกที่มีศักยภาพ การประมาณการจากบุคคลที่สามระบุว่าต้นทุนของ EMIB-T อาจต่ำกว่า CoWoS-L และโครงการ TPU บางส่วนอาจพิจารณาหันมาใช้เส้นทางนี้ แต่ความได้เปรียบด้านต้นทุนจะเกิดขึ้นจริงหรือไม่ ยังขึ้นอยู่กับอุปทานซับสเตรต อัตราผลผลิต และประสบการณ์การผลิตจำนวนมาก
ดังนั้น ข้อสรุปที่แท้จริงของการตรวจสอบห่วงโซ่อุปทานนี้ไม่ใช่ "TSMC ขยายกำลังการผลิตเร็วพอ" แต่เป็นว่าชิป AI กำลังใหญ่ขึ้น ซับซ้อนขึ้น และหลากหลายมากขึ้น TSMC และโรงงานประกอบและทดสอบภายนอกต่างเร่งขยายกำลังการผลิต แต่ก่อนที่กำลังการผลิต CoPoS, EMIB-T และ OSAT จะมีเสถียรภาพและเพิ่มปริมาณอย่างแท้จริง การบรรจุภัณฑ์ขั้นสูงอาจยังคงเป็นอุปสรรคต่อการส่งมอบฮาร์ดแวร์ AI ระดับสูงในช่วงปี 2027 ถึง 2028
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง