เจพีมอร์แกนวิเคราะห์: โทเค็นและ H100 ลดราคาพร้อมกัน ค่าใช้จ่าย AI เริ่มเย็นลงหรือยัง?

TL;DR
· รายงานติดตามอุตสาหกรรมเดือนกรกฎาคม 2026 แสดงให้เห็นว่าราคา Token ขาเข้าและราคาเช่าระยะสั้นของ H100 ปรับตัวลดลงพร้อมกัน
· ราคาที่ลดลงเกิดขึ้นในบริบทที่ปริมาณการเรียกใช้งานเพิ่มขึ้นหลายเท่า แต่การใช้งาน GPU ยังคงสูง
· แรงกดดันด้านต้นทุนเริ่มคลี่คลายแล้ว แต่ Token ขาออก HBM และอุปทานของคลัสเตอร์ระดับสูงยังคงจำกัดขอบเขตการลดราคา
รายงาน "Data Center Watch" ที่เผยแพร่โดย JPMorgan ในเดือนกรกฎาคม แสดงให้เห็นว่าราคาการเรียกใช้งาน AI และราคาเช่าระยะสั้นของ GPU ระดับสูงปรับตัวลดลงพร้อมกันในขณะนั้น
ความหมายโดยตรงของแนวโน้มนี้คือ ช่วงเวลาที่ตึงตัวที่สุดของโครงสร้างพื้นฐาน AI เริ่มคลี่คลาย สำหรับผู้ใช้ทั่วไปและลูกค้าองค์กร ราคา Token ขาเข้าที่ลดลงจะทำให้การเรียกใช้โมเดลขนาดใหญ่มีต้นทุนถูกลง สำหรับบริษัทแอปพลิเคชัน AI และผู้ให้บริการคลาวด์ ค่าเช่า H100 ที่ลดลงบ่งชี้ว่าตลาดพลังประมวลผลไม่ต้องรอคิวอีกต่อไปเหมือนในช่วงที่ขาดแคลนก่อนหน้านี้
แต่สัญญาณนี้ไม่ได้บ่งชี้ว่าความต้องการลดลง ตัวอย่างการติดตามแสดงให้เห็นว่าปริมาณการประมวลผล Token ของ LLM เพิ่มขึ้นหลายเท่าเมื่อเทียบกับต้นปี อัตราการใช้งานของโมเดลชั้นนำยังคงอยู่ที่ 70%-80% และอัตราการใช้งาน GPU ประสิทธิภาพสูงก็เกิน 80% การลดลงของราคาดูเหมือนจะเป็นส่วนหนึ่งที่อุปทาน โมเดลโอเพนซอร์ส และประสิทธิภาพการอนุมานตามทันความต้องการ ไม่ใช่ความต้องการ AI ที่อ่อนแอลงอย่างกะทันหัน
ราคา Token ปรับตัวลดลงเล็กน้อย ปริมาณการใช้งานยังคงเพิ่มขึ้น
ในเดือนกรกฎาคม 2026 ราคา Token ขาเข้าของโมเดลกระแสหลักยังคงปรับตัวลดลง ตามตัวอย่างในรายงานนี้ ราคา Token ขาเข้าต่อล้าน Token ของโมเดลกระแสหลักบางรุ่นอยู่ที่ประมาณ 0.2-5 ดอลลาร์สหรัฐ โดยลดลงเฉลี่ยประมาณ 3% เมื่อเทียบกับเดือนก่อนหน้า
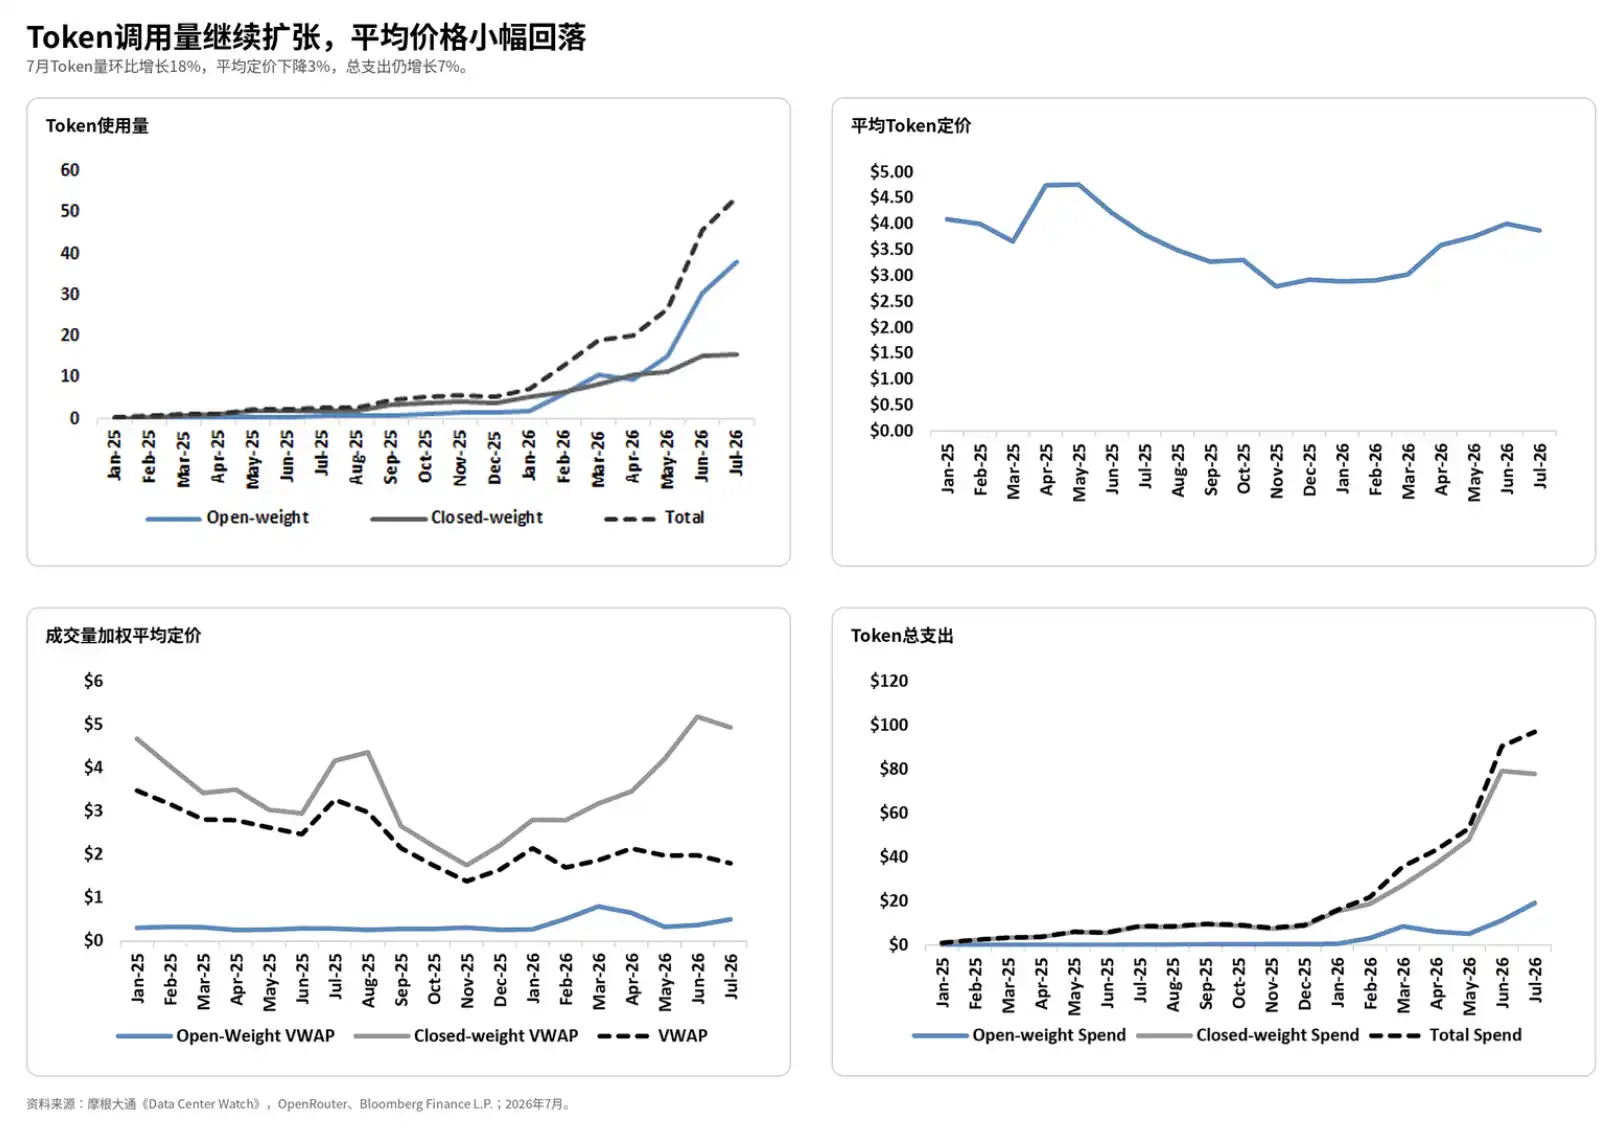
ช่วงราคานี้ต้องมีข้อจำกัด ราคา Token ขาออกของโมเดลปิดประสิทธิภาพสูง เช่น GPT-4o และ Claude 3.5 Sonnet มักจะสูงกว่าราคา Token ขาเข้าอย่างชัดเจน ในขณะที่ราคาของโมเดลน้ำหนักเบา เช่น GPT-4o mini ไม่สามารถเปรียบเทียบโดยตรงกับโมเดลเรือธงได้ กล่าวคือ ราคาต่ำในรายงานส่วนใหญ่สะท้อนถึง Token ขาเข้า โมเดลน้ำหนักเบา หรือกลุ่มตัวอย่างของผู้ให้บริการ托管 ไม่สามารถตีความว่าต้นทุนการเรียกใช้ทั้งหมดของโมเดลกระแสหลักลดลงมาอยู่ในช่วงเดียวกัน
ถึงกระนั้น ทิศทางก็ยังชัดเจน สำหรับบริษัทแอปพลิเคชัน AI การถามตอบ การสร้างโค้ด การค้นหาเสริม หรือการเรียกใช้บริการลูกค้าแบบเดียวกัน ต้นทุนการอนุมานต่อหน่วยกำลังลดลง ในช่วงไม่กี่ปีที่ผ่านมา หนึ่งในปัญหาที่ยากที่สุดในการทำธุรกิจโมเดลขนาดใหญ่คือ "ยิ่งใช้มากยิ่งขาดทุน" การลดลงของราคา Token ขาเข้าอย่างน้อยทำให้แอปพลิเคชันที่ใช้งานบ่อยบางประเภทเข้าใกล้ช่วงต้นทุนที่ยอมรับได้มากขึ้น
ที่สำคัญกว่านั้นคือ การลดราคาเกิดขึ้นในบริบทที่ปริมาณการเรียกใช้งานเพิ่มขึ้น ตั้งแต่ครึ่งแรกของปี 2026 จนถึงเดือนกรกฎาคม ปริมาณการประมวลผล Token ของ LLM ในกลุ่มตัวอย่างรายงานเพิ่มขึ้นหลายเท่าเมื่อเทียบกับต้นปี โดยบางเซกเมนต์ย่อยเติบโตมากกว่า 4 เท่า อัตราการใช้งานของโมเดลชั้นนำอย่าง OpenAI, Anthropic, Meta ยังคงทรงตัวในระดับสูงที่ 70%-80% และการเพิ่มขึ้นของปริมาณการเรียกใช้โมเดลโอเพนเวทอย่าง Llama ก็เป็นอีกสาเหตุสำคัญที่ผลักดันให้ปริมาณการเรียกใช้เพิ่มขึ้น
ตลาดไม่ได้มองว่า "ไม่มีคนใช้เลยต้องลดราคา" แต่ภายใต้ปริมาณการเรียกใช้ที่มากขึ้น ผู้ให้บริการโมเดล ระบบนิเวศโอเพนเวท และโครงสร้างพื้นฐานด้านอุปทานต่างร่วมกันกดราคาต่อหน่วยให้ลดลง
โมเดลโอเพนเวทไม่ได้แข่งขันแค่ด้วยราคาถูกอีกต่อไป
การเติบโตอย่างรวดเร็วของโมเดลโอเพนเวทเป็นอีกหนึ่งแนวโน้มหลักของตลาด Token ในเดือนกรกฎาคม
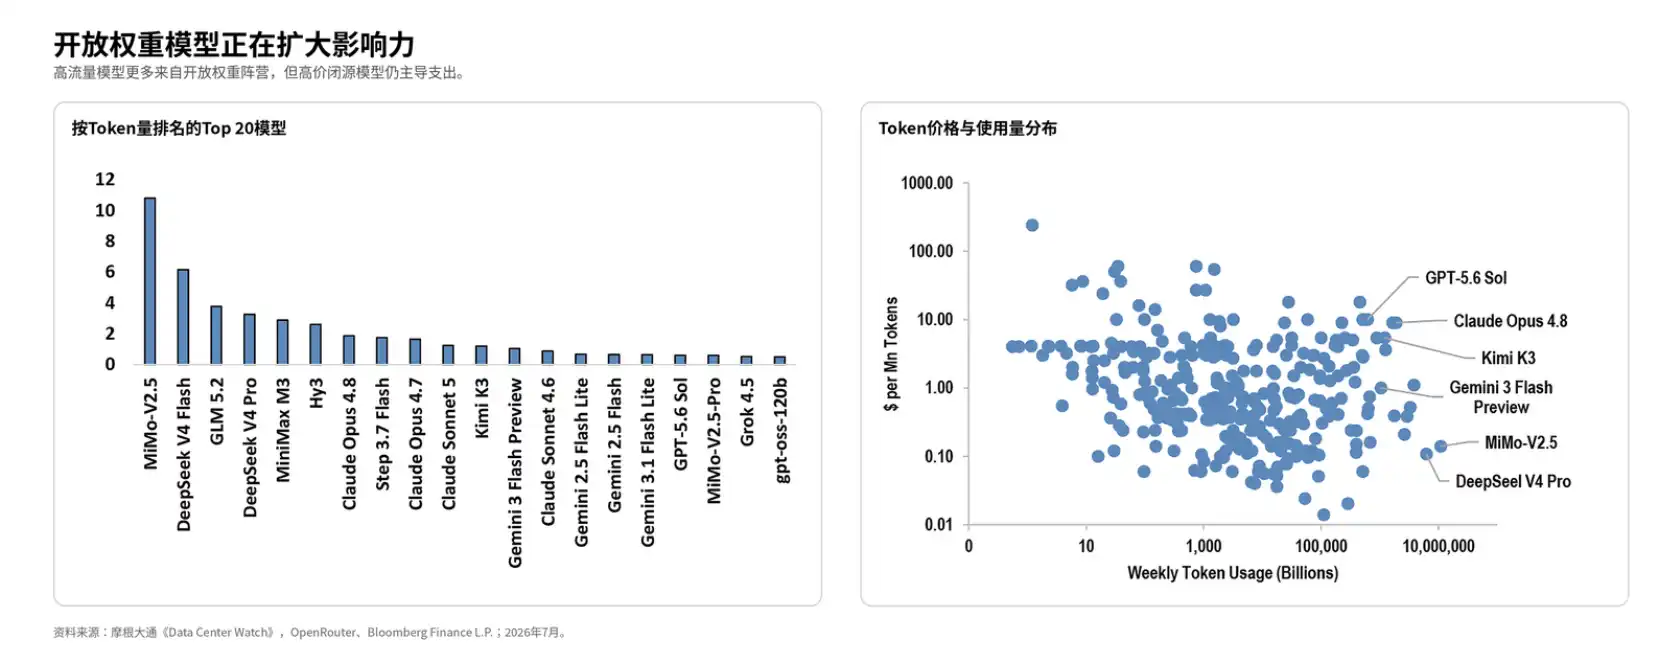
รายงานระบุว่า ปริมาณการใช้ Token ของโมเดลโอเพนเวทในเดือนกรกฎาคมเพิ่มขึ้น 26% เมื่อเทียบกับเดือนก่อนหน้า และเพิ่มขึ้นถึง 63 เท่าเมื่อเทียบกับช่วงเดียวกันของปีที่แล้ว ราคาเฉลี่ยถ่วงน้ำหนักตามปริมาณการซื้อขายเพิ่มขึ้น 36% เมื่อเทียบกับเดือนก่อนหน้า และรายจ่ายด้าน Token เพิ่มขึ้น 71% เมื่อเทียบกับเดือนก่อนหน้า
ซึ่งหมายความว่า โมเดลโอเพนเวทไม่ได้บีบโมเดลปิดด้วยราคาถูกเพียงอย่างเดียว เมื่อประสิทธิภาพค่อยๆ เข้าใกล้ระดับ前沿 ราคาเรียกใช้ ปริมาณการใช้งาน และรายจ่ายของโมเดลโอเพนเวทบางรุ่นกำลังเพิ่มขึ้นพร้อมกัน
ในเดือนกรกฎาคม ส่วนแบ่งรายจ่ายของโมเดลโอเพนเวทเพิ่มขึ้นเป็น 20% สูงกว่า 12% ในเดือนมิถุนายนและ 10% ในเดือนพฤษภาคม แม้โมเดลปิดจะมีสัดส่วนเพียง 29% ของปริมาณ Token ทั้งหมด แต่ยังคงคิดเป็น 80% ของรายจ่าย แสดงให้เห็นว่าโมเดลปิดประสิทธิภาพสูงยังคงครองมูลค่าทางการค้าส่วนใหญ่ แต่โมเดลโอเพนเวทกำลังไล่ตามอย่างรวดเร็ว
เมื่อคำนวณตามปริมาณการใช้ Token โมเดล 5 อันดับแรกในเดือนกรกฎาคมคือ MiMo v2.5, DeepSeek v4 Flash, GLM 5.2, DeepSeek v4 Pro และ MiniMax M3 คิดเป็น 50% ของปริมาณ Token ทั้งหมด
เมื่อคำนวณตามรายจ่าย Token 5 อันดับแรกคือ Claude Opus 4.8, Claude Opus 4.7, Fable 5, Kimi K3 และ GPT-5.6 Sol คิดเป็น 54% ของรายจ่ายทั้งหมด โดยที่ Kimi K3 เข้าสู่ 5 อันดับแรกของรายจ่าย หมายความว่าโมเดลโอเพนเวทกำลังเข้าสู่ช่วงมูลค่าสูงที่เดิมถูกครอบครองโดยโมเดลปิด
สำหรับลูกค้าองค์กร การมีโมเดลให้เลือกมากขึ้นช่วยลดการพึ่งพาผู้ให้บริการโมเดลปิดรายเดียว แต่จากรายงานนี้ การเปลี่ยนแปลงที่โมเดลโอเพนเวทนำมาไม่ได้มีแค่การกดราคาให้ต่ำลง แต่ยังรวมถึงการแย่งชิงสถานการณ์การเรียกใช้และงบประมาณที่มีมูลค่าสูงขึ้นด้วย
ค่าเช่า H100 ลดลง แต่การ์ดระดับไฮเอนด์ยังไม่เข้าสู่ภาวะล้นตลาด
ตลาดเช่า GPU ก็มีการแบ่งโครงสร้างที่คล้ายคลึงกัน
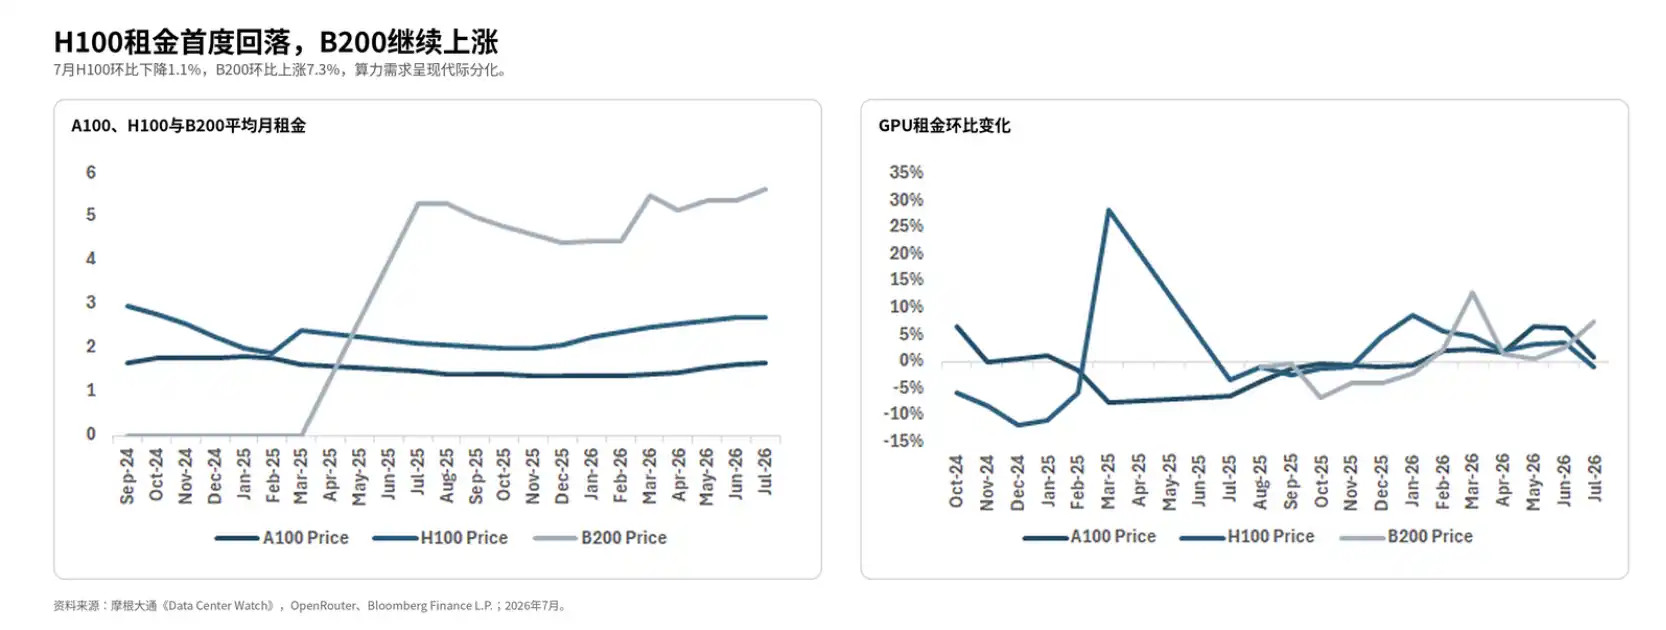
ในเดือนกรกฎาคม 2026 ราคาเช่าเฉลี่ยของ H100 ในตลาดผู้ให้บริการคลาวด์ที่ไม่ใช่ระดับไฮเปอร์สเกลอยู่ที่ 2.68 ดอลลาร์ต่อชั่วโมง GPU ลดลง 1.1% เมื่อเทียบเป็นรายเดือน นี่เป็นการลดลงครั้งแรกในรอบเจ็ดเดือนที่ราคาเช่า H100 เพิ่มขึ้นอย่างต่อเนื่อง
การลดลงนี้ต่ำกว่า 15% ถึง 25% มาก และไม่สามารถอธิบายได้ว่า "ค่าเช่า H100 ลดลง 20%" รายงานยังคงติดตามราคาเช่ารายเดือนเฉลี่ยต่อชั่วโมง GPU ไม่ใช่ค่าเช่ารายสัปดาห์ต่อการ์ด
นี่แสดงให้เห็นว่าฝั่งอุปทานเริ่มมีปฏิกิริยา GPU จำนวนมากขึ้นเข้าสู่ตลาดเช่าคลาวด์ การแข่งขันระหว่างผู้ให้บริการคลาวด์และแพลตฟอร์มการประมวลผลเพิ่มขึ้น ราคาเช่าระยะสั้นไม่ได้ถูกกำหนดโดยภาวะขาดแคลนอย่างรุนแรงอีกต่อไป เมื่อเทียบกับช่วงที่ GPU ระดับไฮเอนด์ขาดแคลน แรงกดดันจากการซื้อไม่ได้ เช่าไม่ได้ และต้องรอคิวเพื่อรับการ์ดก็ลดลง
แต่ทรัพยากรระดับไฮเอนด์ยังคงไม่ถูก ราคา H100 ยังคงสูงกว่า A100 อย่างมีนัยสำคัญ อัตราการใช้งาน GPU โดยรวมยังคงอยู่ที่ 75%-90% และอัตราการใช้งาน GPU ประสิทธิภาพสูงอยู่ที่มากกว่า 80% ตราบใดที่อัตราการใช้งานยังอยู่ในช่วงนี้ การลดลงของค่าเช่าก็เหมือนกับการบีบส่วนเกินจากการขาดแคลนออกไปบางส่วน ไม่ใช่ว่าอุปทานการประมวลผลล้นตลาดโดยสมบูรณ์
สำหรับบริษัท AI การเปลี่ยนแปลงนี้ส่งผลกระทบสองระดับ
ประการแรก ต้นทุนของธุรกิจ Inference ลดลงได้ง่ายขึ้น Inference ต้องการอุปทานการประมวลผลที่ต่อเนื่อง เสถียร และมีความหน่วงต่ำ การลดลงของค่าเช่า GPU จะช่วยปรับปรุงโครงสร้างต้นทุนของผู้ให้บริการ API การค้นหา AI ผู้ช่วยเขียนโค้ด และผลิตภัณฑ์ AI Agent ขององค์กร
ประการที่สอง แรงกดดันด้านต้นทุนในการฝึกโมเดลขนาดใหญ่ไม่สามารถหายไปพร้อมกันได้ การฝึกระดับไฮเอนด์ไม่เพียงแต่พึ่งพาจำนวน GPU แต่ยังพึ่งพาการเชื่อมต่อคลัสเตอร์ แบนด์วิดท์หน่วยความจำ ประสิทธิภาพการจัดตาราง และการจ่ายไฟที่เสถียร การลดลงของค่าเช่า H100 ไม่ได้หมายความว่าต้นทุนการฝึกขนาดใหญ่จะลดลงในสัดส่วนเดียวกัน และไม่ได้หมายความว่าสตาร์ทอัพ AI ทุกแห่งจะสามารถเข้าถึงทรัพยากรคลัสเตอร์คุณภาพเท่าเทียมกันในราคาถูก
ราคาหน่วยความจำชะลอตัว การลดราคาคลัสเตอร์ระดับไฮเอนด์ไม่ตรงไปตรงมาเท่าการเช่าระยะสั้น
จุดที่ราคาผ่อนคลายน้อยที่สุดคือในหน่วยความจำ
ในเดือนพฤษภาคมถึงมิถุนายน 2026 ตัวอย่างในรายงานแสดงให้เห็นว่าราคาสปอต DRAM เพิ่มขึ้นอย่างรวดเร็ว โดยหมวดหมู่เช่น DDR5 16Gb สะสมเพิ่มขึ้นมากกว่า 90%-100% และเริ่มคงที่ในเดือนกรกฎาคมเท่านั้น ในทางตรงกันข้าม HBM ยังคงอยู่ในระดับสูงเนื่องจากความต้องการจากตัวเร่ง AI และราคาสัญญาจะล่าช้ากว่าราคาสปอต 1-2 ไตรมาส
สำหรับตัวเร่ง AI ระดับสูง ชิป GPU ไม่ใช่เพียงอุปสรรคเดียว HBM การบรรจุขั้นสูง และการส่งมอบศูนย์ข้อมูลล้วนส่งผลต่ออุปทานจริง แม้ว่าราคา GPU บางส่วนในตลาดเช่าจะลดลง อุปทานหน่วยความจำต้นน้ำและการส่งมอบคลัสเตอร์ระดับสูงยังคงจำกัดความเร็วในการลดต้นทุนโดยรวม
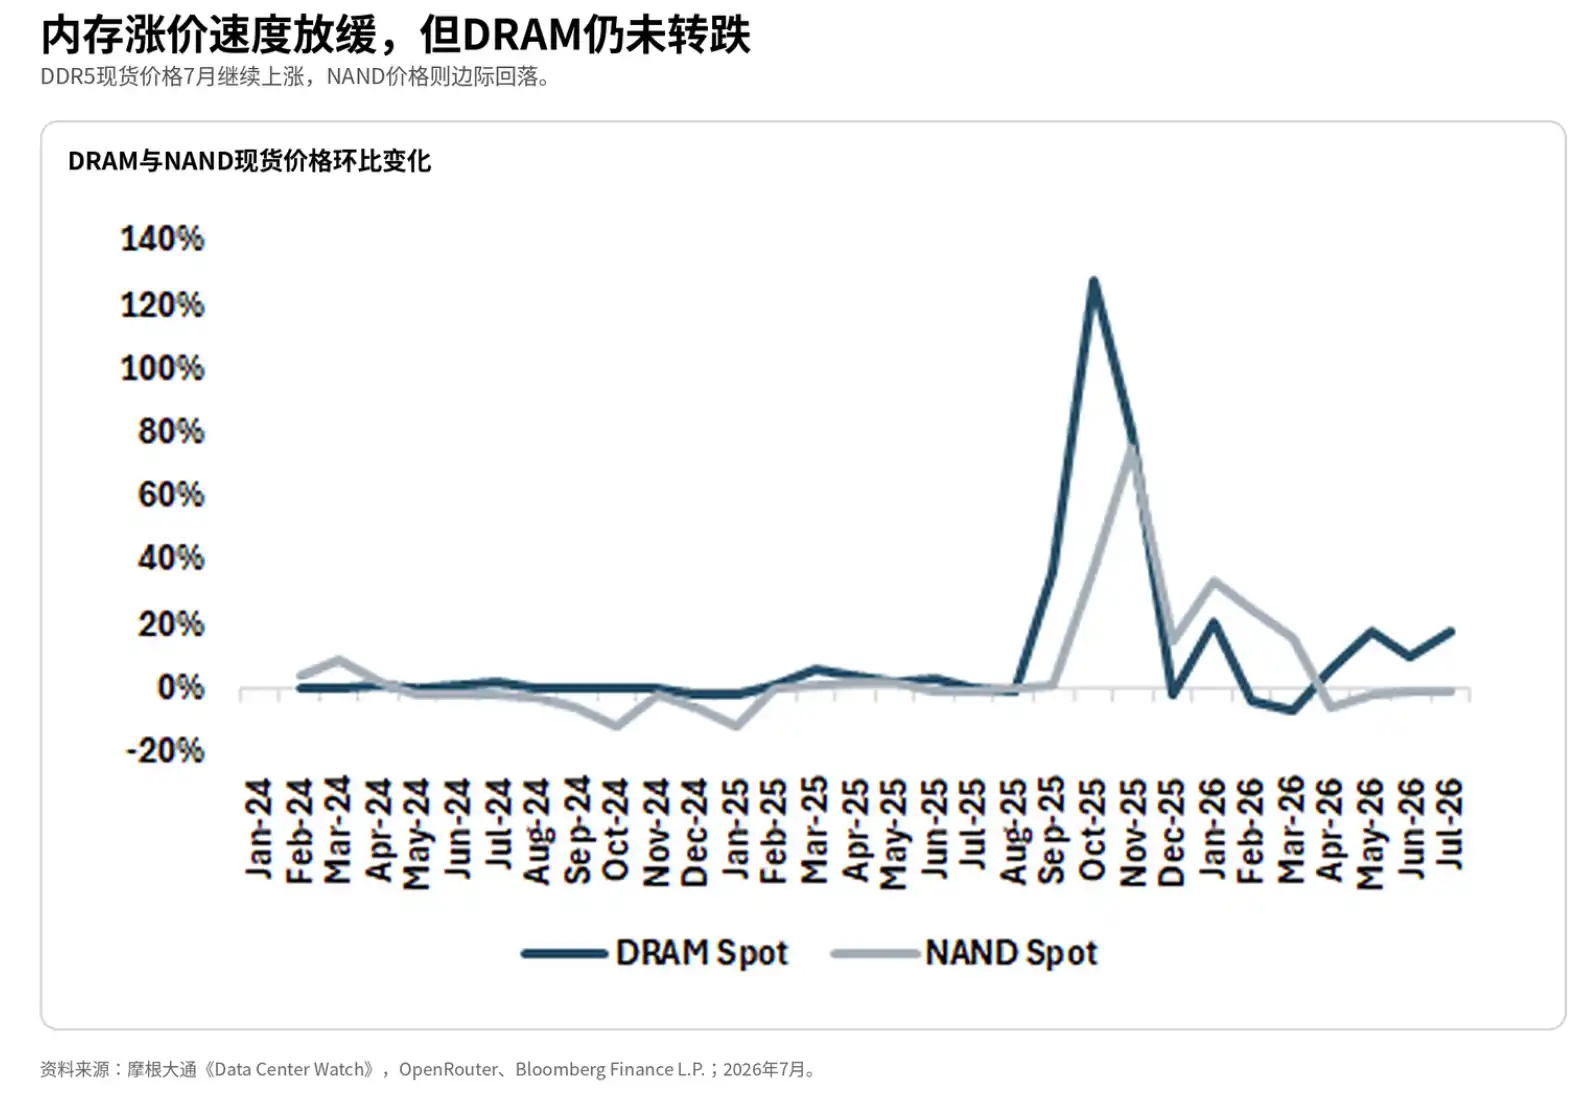
นี่คือเหตุผลที่ "ช่วงเวลาที่ตึงตัวที่สุดของพลังประมวลผลเริ่มคลี่คลาย" ไม่สามารถเขียนเป็น "การขาดแคลนพลังประมวลผลสิ้นสุดลง" ได้โดยตรง การลดลงของราคาในตลาดเช่าบ่งชี้ว่าความกดดันด้านอุปทานระยะสั้นบางส่วนบรรเทาลง แต่คลัสเตอร์ฝึกอบรมระดับสูงและการอนุมานขนาดใหญ่ยังคงถูกจำกัดด้วยแบนด์วิดท์หน่วยความจำ การบรรจุขั้นสูง และจังหวะการจัดส่ง GPU รุ่นใหม่
ต้องระวังกรอบเวลา รายงานนี้สะท้อนการเปลี่ยนแปลงของราคาและอัตราการใช้งานในตัวอย่างเดือนกรกฎาคม 2026 ซึ่งเหมาะเป็นภาพตัดตอนของภาวะตึงตัวของพลังประมวลผล AI ที่คลี่คลายในช่วงกลางปี 2026 มากกว่าการสรุปราคาสัญญาระยะยาวของผู้ให้บริการคลาวด์ทุกราย ทุกภูมิภาค
ต้นทุนลดลง แรงกดดันด้านกำไรของผู้ผลิตโมเดลเปลี่ยนรูปแบบ
ราคาเช่า Token และ GPU ที่ลดลงเป็นผลดีต่อบริษัทแอปพลิเคชัน AI แต่ไม่ใช่ข่าวดีทั้งหมดสำหรับผู้ให้บริการโมเดล
ราคาเรียกใช้ที่ต่ำลงช่วยกระตุ้นความต้องการ เพิ่มปริมาณการใช้งาน API และช่วยให้องค์กรต่างๆ นำโมเดลขนาดใหญ่เข้าสู่กระบวนการทางธุรกิจจริงได้มากขึ้น ปัญหาคือ หากราคาลดลงเร็วกว่าการปรับปรุงประสิทธิภาพการอนุมาน อัตรากำไรของผู้ผลิตโมเดลและผู้ให้บริการคลาวด์จะถูกบีบ โดยเฉพาะอย่างยิ่งเมื่อโมเดลโอเพนเวทกำลังไล่ตามและอำนาจต่อรองของลูกค้าเพิ่มขึ้น พื้นที่ราคาสูงของ API แบบปิดจะยังคงถูกท้าทาย
สำหรับผู้ให้บริการฮาร์ดแวร์และคลาวด์ การลดลงของราคาเช่าระยะสั้น H100 ยังบ่งชี้ว่าผลตอบแทนที่สูงผิดปกติจากการขาดแคลนอย่างรุนแรงในอดีตเริ่มกลับสู่ภาวะปกติ ความแตกต่างของสัญญาระยะยาว ความแตกต่างของภูมิภาค ขนาดคำสั่งซื้อ และราคาสปอต จะทำให้ราคาจริงที่ลูกค้าแต่ละรายได้รับแตกต่างกันอย่างชัดเจน การดูค่าเฉลี่ยค่าเช่ารายสัปดาห์เพียงอย่างเดียวไม่สามารถสรุปได้ว่ารายได้ของผู้ให้บริการคลาวด์ทุกรายจะลดลงพร้อมกัน
สัญญาณที่ชัดเจนที่สุดจากการติดตามราคานี้คือ ในช่วงกลางปี 2026 อุปทานโครงสร้างพื้นฐาน AI ได้ตามทันความต้องการบางส่วนแล้ว ต้นทุนต่อหน่วยการเรียกใช้และการเช่าระยะสั้นเริ่มลดลง แต่ขอบเขตก็ชัดเจนเช่นกัน: ปริมาณการใช้งาน Token ยังคงเติบโตอย่างรวดเร็ว อัตราการใช้งาน GPU ระดับสูงยังคงสูง ราคา Token เอาต์พุตแพงกว่า และ HBM ยังคงตึงตัว การลดต้นทุนเกิดขึ้นก่อนในส่วนที่สามารถซื้อขายในตลาดได้ง่ายที่สุด ส่วนที่คลายตัวยากที่สุดยังคงเป็นคลัสเตอร์ระดับสูงและอุปทานหน่วยความจำต้นน้ำ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง