AI คอมพิวเตอร์ทางการเงิน: โมเดลโอเพนซอร์สกำลังผลักดันพลังการคำนวณเข้าสู่ตลาดทุน (ตอนที่ 1)
บทความนี้เป็นรายงานวิจัยเชิงลึกที่จัดทำโดย OKX Ventures เนื่องจากเนื้อหาค่อนข้างยาว จึงแบ่งเผยแพร่เป็นสองตอน: ตอนแรกเน้นที่การแปลงพลังประมวลผลเป็นสินทรัพย์ ความเสี่ยงที่เปิดรับ และตรรกะการกำหนดราคาอนุพันธ์ ส่วนตอนที่สองจะวิเคราะห์โครงสร้างพื้นฐานทางการเงินของพลังประมวลผล โอกาสในการแปลงการอนุมานเป็นสินทรัพย์ และแนวโน้มของอุตสาหกรรม บทความนี้เป็นตอนแรก
บทนำ: การแปลงพลังประมวลผลเป็นสินทรัพย์และความเสี่ยงที่เปิดรับ
โครงสร้างพื้นฐาน AI กำลังเข้าสู่ช่วงการขยายตัวที่ใช้เงินทุนเข้มข้น และคุณสมบัติทางเศรษฐกิจของพลังประมวลผลก็เปลี่ยนแปลงตามไปด้วย ในอดีตองค์กรส่วนใหญ่มองว่าพลังประมวลผลเป็นต้นทุนไอทีที่จัดซื้อตามความต้องการ แต่ปัจจุบัน GPU ความจุศูนย์ข้อมูล และสัญญาจัดซื้อระยะยาวหลายปี เริ่มถูกนำเข้ามาอยู่ในงบดุลมากขึ้น พลังประมวลผลเริ่มมีลักษณะของสินทรัพย์ทุน: เงินลงทุนเริ่มต้นสูง ต้องใช้เวลาหลายปีในการคืนทุน และรายได้ในอนาคตกับมูลค่าอุปกรณ์จะได้รับผลกระทบอย่างต่อเนื่องจากอุปสงค์ อุปทาน และการเปลี่ยนแปลงทางเทคโนโลยี
การจัดซื้อ GPU และการก่อสร้างศูนย์ข้อมูลพึ่งพาเงินทุนจากหนี้สินมากขึ้นเรื่อยๆ ปัจจุบันสินเชื่อ GPU สามารถใช้การจำนำอุปกรณ์และสัญญาลูกค้าระยะยาวเพื่อระดมทุนได้ แต่ตลาดยังขาดเครื่องมือราคาล่วงหน้า GPU-hour ที่เปิดเผยและเป็นมาตรฐาน รวมถึงเครื่องมือป้องกันความเสี่ยง หนี้สินต้องชำระคืนตามกำหนดเวลา แต่ไม่กี่ปีต่อมา GPU เหล่านี้จะเก็บค่าเช่าได้เท่าไร และยังมีมูลค่าเท่าไร ขึ้นอยู่กับตลาดในขณะนั้น ยิ่งเลเวอเรจสูง ความไม่แน่นอนของราคานี้ก็ยิ่งส่งผลกระทบต่อการชำระหนี้และการรีไฟแนนซ์มากขึ้น
หนึ่ง: ภูมิหลัง: โครงสร้างเงินทุนของตลาดพลังประมวลผล
1.1 การขยายพลังประมวลผลเริ่มเข้าสู่ช่วงเลเวอเรจ
ในช่วงไม่กี่ปีที่ผ่านมา การเปลี่ยนแปลงที่ควรจับตามองที่สุดประการหนึ่งของโครงสร้างพื้นฐาน AI คือรายจ่ายด้านทุนเริ่มเติบโตเร็วกว่าการขยายกระแสเงินสดภายในองค์กร ระหว่างปี 2020–2023 อัตราส่วน CapEx ที่เกี่ยวข้องกับ AI ของผู้ให้บริการคลาวด์ Top 5 ต่อกระแสเงินสดจากการดำเนินงานอยู่ที่ประมาณ 20%–30% แต่ภายในปี 2025 เพิ่มขึ้นเป็นเกือบ 94% เข้าสู่ปี 2026 CapEx ที่ยืนยันแล้วของผู้ให้บริการคลาวด์ Top 5 รวมกันเกิน 7000 พันล้านดอลลาร์สหรัฐ
บริษัทเหล่านี้ยังคงมีความสามารถในการสร้างเงินสดที่แข็งแกร่ง แต่เมื่อการก่อสร้างโครงสร้างพื้นฐานขยายตัวในระดับหลายแสนล้านดอลลาร์ในระยะยาว ทุนจากหนี้สินย่อมมีบทบาทมากขึ้นโดยธรรมชาติ สินทรัพย์พลังประมวลผลเริ่มก่อตัวเป็นตรรกะการระดมทุนที่แยกออกมาต่างหาก
GPU เซิร์ฟเวอร์ และศูนย์ข้อมูลต้องใช้เงินลงทุนก่อนที่รายได้จะเกิดขึ้น ในขณะที่ผู้ให้บริการพลังประมวลผลอย่าง Neocloud มักไม่มีเครดิตขององค์กรที่成熟เท่ากับ Hyperscaler ผู้ให้กู้จึงค่อยๆ ปรับการตัดสินใจให้เงินกู้ไปที่ตัวโครงการเอง: กระแสเงินสดในอนาคตมีความเสถียรเพียงพอหรือไม่ สามารถครอบคลุมเงินต้นและดอกเบี้ยได้หรือไม่ และหากเกิดการผิดนัดชำระ จะสามารถกู้คืนมูลค่าสินทรัพย์ได้มากน้อยเพียงใด
สัญญาระยะยาวแบบ Take or Pay เป็นกุญแจสำคัญที่ทำให้โครงสร้างนี้สามารถดำเนินการได้ แม้ว่าลูกค้าจะไม่ได้ใช้กำลังการผลิตที่จองไว้เต็มจำนวน ก็ยังต้องชำระค่าธรรมเนียมตามที่กำหนดในสัญญา สำหรับผู้ให้บริการ นี่เทียบเท่ากับการล็อครายได้ในอนาคตบางส่วนล่วงหน้า สำหรับผู้ให้กู้ มันเปลี่ยนความไม่แน่นอนสูงของอัตราการใช้ GPU ให้กลายเป็นกระแสเงินสดตามสัญญาที่คาดการณ์ได้ง่ายขึ้น
CoreWeave เป็นกรณีศึกษาที่ชัดเจนที่สุดของรูปแบบนี้ (รายได้มากกว่า 98% มาจากสัญญาที่มีข้อกำหนด Take or Pay) เมื่อสัดส่วนสัญญาระยะยาวหลายปีจากลูกค้าระดับ investment grade เพิ่มสูงขึ้น การระดมทุนของบริษัทจึงพึ่งพาเครดิตของผู้รับเหมาและความครอบคลุมของสัญญามากขึ้น ผู้ให้บริการอย่าง Nebius, IREN ซึ่งมีสัญญาระยะยาวกับลูกค้ารายใหญ่ ก็เริ่มใช้โครงสร้างที่คล้ายคลึงกันในเวลาต่อมา
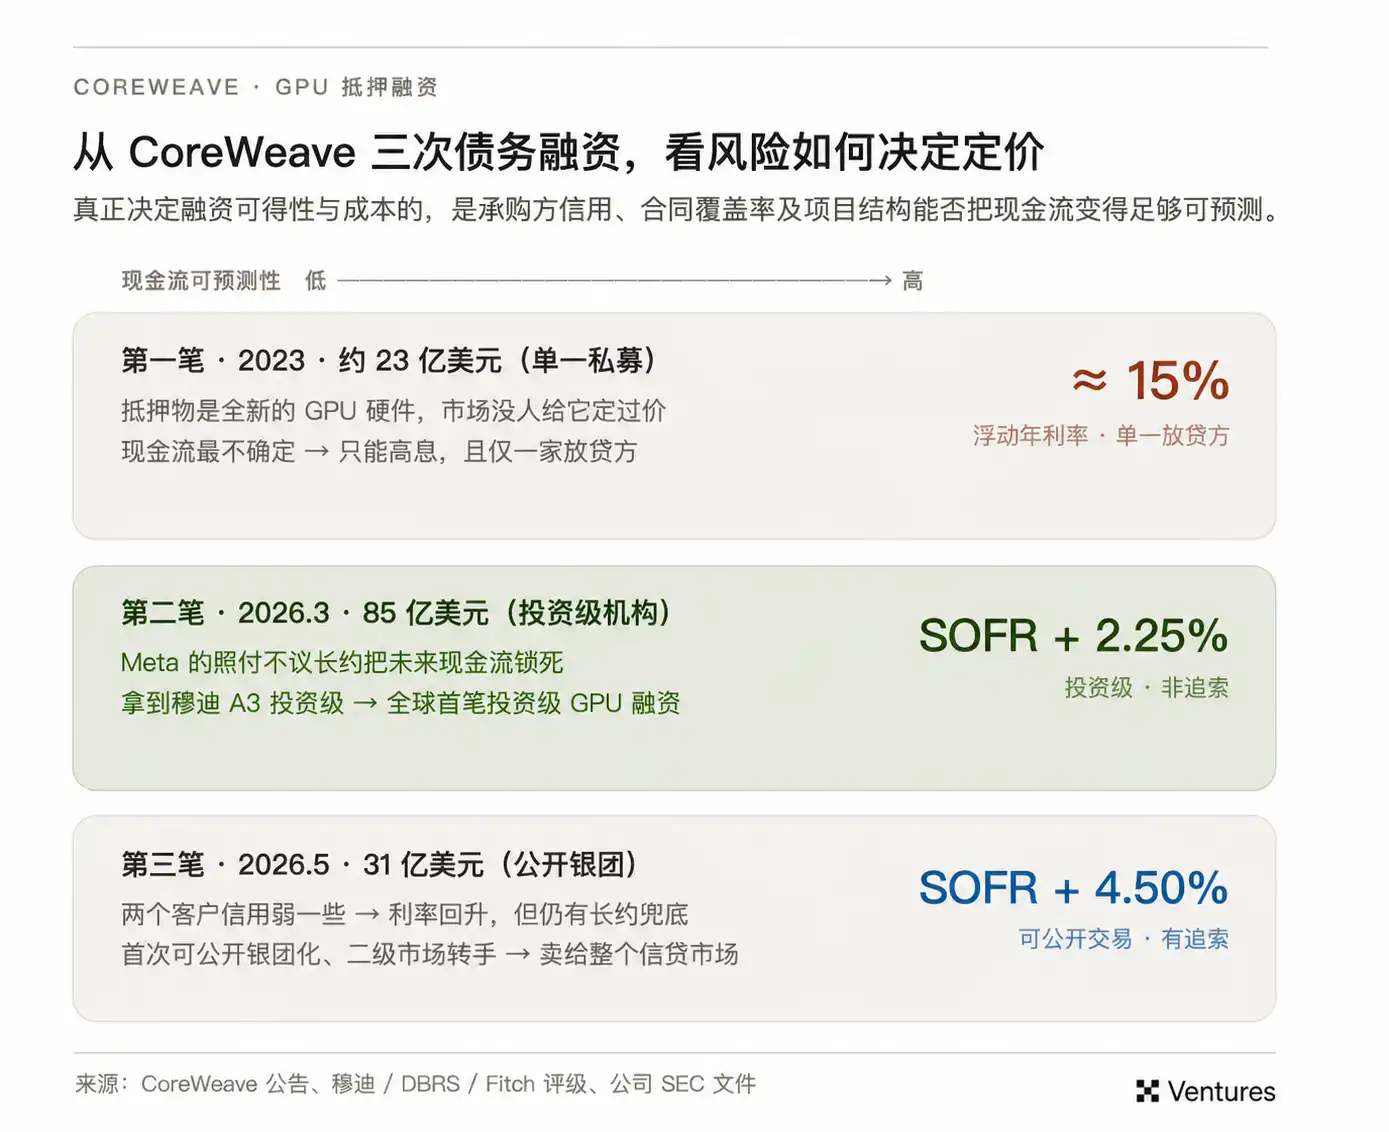
สิ่งนี้改变了ลำดับความเสี่ยงของสินเชื่อ GPU ผู้ให้กู้จะพิจารณาก่อนว่ากระแสเงินสดตามสัญญาสามารถครอบคลุมหนี้ได้หรือไม่ และประเมินในขั้นสุดท้ายว่าหากเกิดการผิดนัดชำระหนี้ GPU จะสามารถเรียกคืนมูลค่าได้เท่าใด จำนวน GPU กำหนดขนาดของหลักประกัน ในขณะที่คำสั่งซื้อระยะยาวเป็นตัวกำหนดเงื่อนไขทางการเงินที่สินทรัพย์这批จะได้รับ
1.2 เมื่อกระแสเงินสดถูกล็อคแล้ว สิ่งที่เหลือคือความเสี่ยงด้านราคาสินทรัพย์
Take or Pay เพิ่มความชัดเจนของกระแสเงินสดสำหรับการชำระหนี้ แต่มูลค่าทางเศรษฐกิจของ GPU เองยังคงเปลี่ยนแปลงอย่างต่อเนื่อง ไม่กี่ปีต่อมา อุปกรณ์这批จะยังสร้างรายได้ได้เท่าใดและมีมูลค่าเท่าใด ยังคงเป็นความเสี่ยงที่อยู่บนงบดุล
GPU มีคุณสมบัติสองอย่างพร้อมกัน คือเป็นทั้งอุปกรณ์การผลิตและผลิตภัณฑ์เทคโนโลยี มันสามารถสร้างรายได้ค่าเช่าอย่างต่อเนื่อง แต่ก็อยู่ในวงจรการอัปเกรดเทคโนโลยีที่รวดเร็วมาก เมื่อชิปรุ่นใหม่เปิดตัว ผลกระทบต่ออุปกรณ์รุ่นก่อนหน้าจะค่อยๆ สะท้อนออกมาในค่าเช่า อัตราการใช้งาน ราคาต่อสัญญา และมูลค่าในตลาดมือสอง
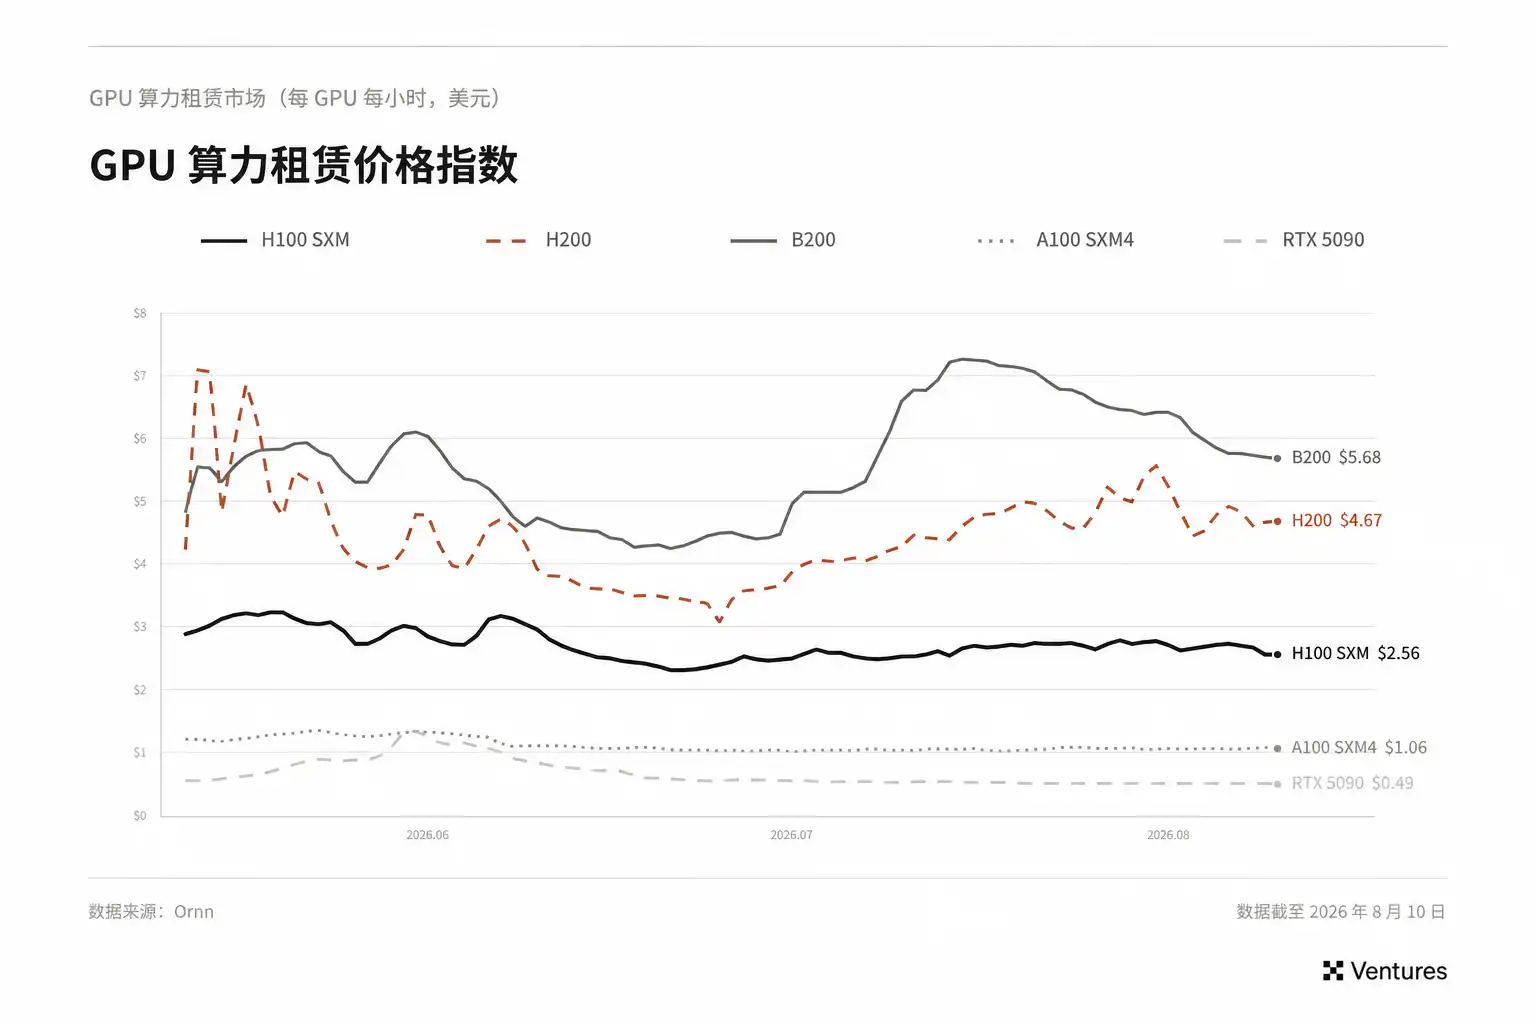
ดังนั้น ค่าเสื่อมราคาทางบัญชีและค่าเสื่อมราคาทางเศรษฐกิจของ GPU จึง很难สอดคล้องกันอย่างสมบูรณ์ การบัญชีสามารถตัดค่าใช้จ่ายอุปกรณ์ตามอายุการใช้งานที่กำหนดไว้ แต่ตลาดประเมินทุกวันว่า GPU หนึ่งตัวยังสามารถผลิตพลังประมวลผลที่แข่งขันได้มากเพียงใด สำหรับผู้ให้กู้ ตัวแปรหลักในที่สุดจะตกอยู่ที่กระแสเงินสดในช่วงอายุหนี้ที่เหลือ และมูลค่าที่สามารถเรียกคืนได้เมื่อเกิดการผิดนัด (มีข้อกังขาในตลาดแล้วเกี่ยวกับนโยบายค่าเสื่อมราคาสินทรัพย์ศูนย์ข้อมูลของผู้ให้บริการคลาวด์รายใหญ่)
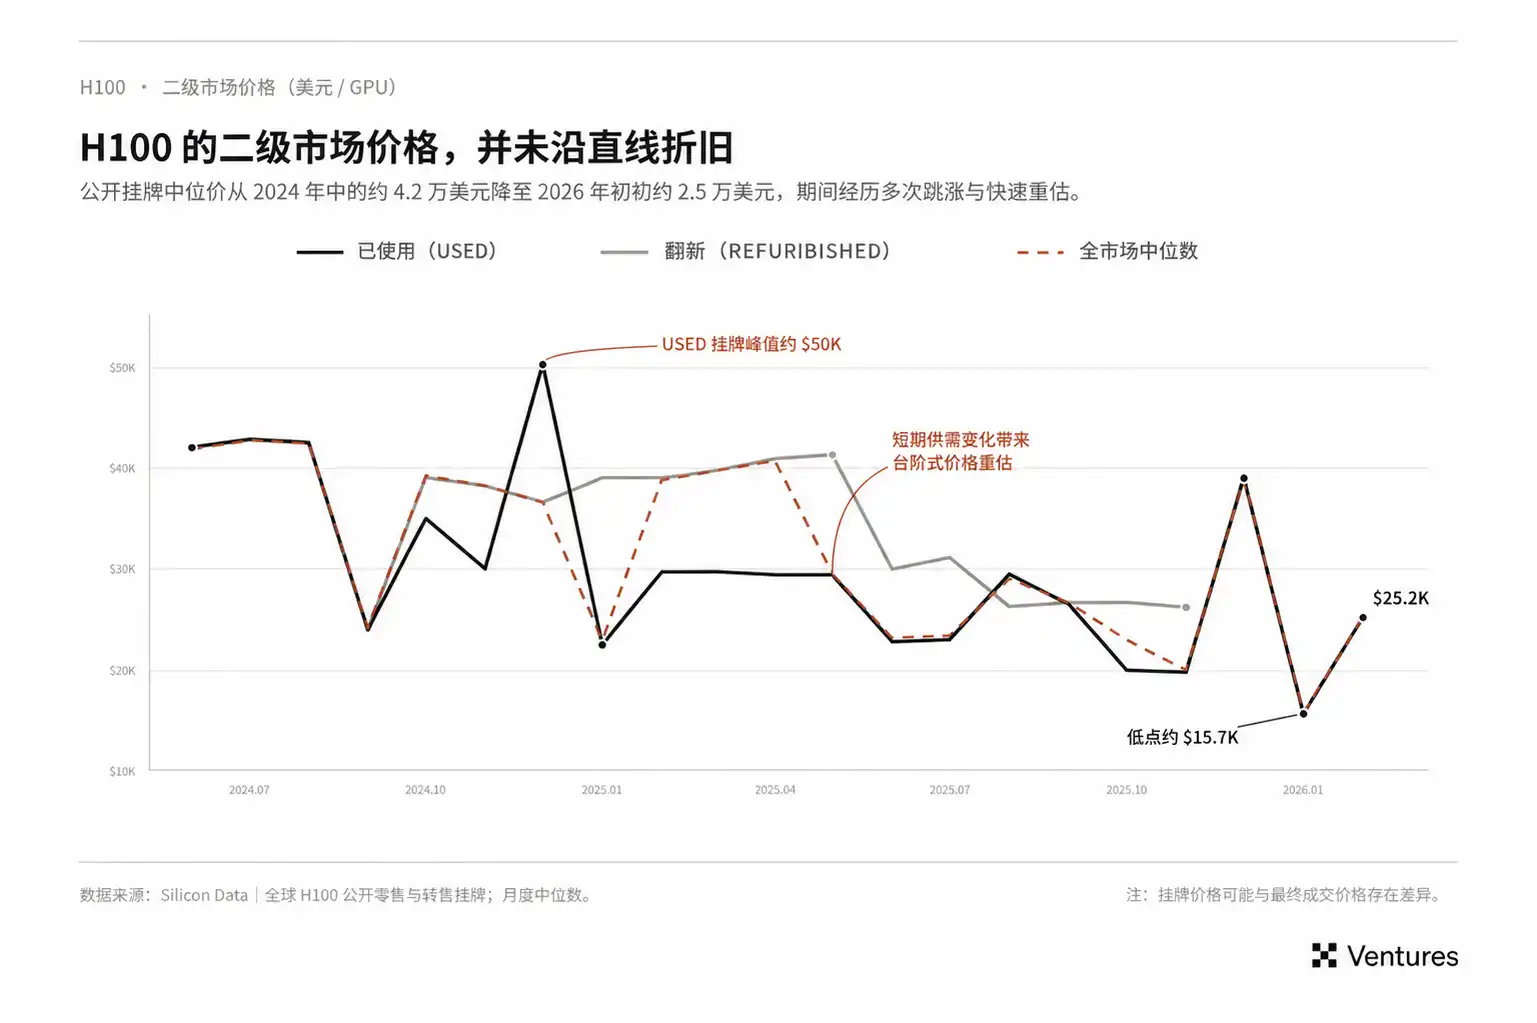
นี่จึงอธิบายได้ว่าทำไมเครดิต GPU ในปัจจุบันจึงสามารถคงความมั่นคงชั่วคราวได้เมื่อค่าเช่าลดลง ตราบใดที่ลูกค้าที่รับซื้อตามสัญญายังคงปฏิบัติตามข้อตกลง การเปลี่ยนแปลงของราคาสปอตอาจไม่ส่งผลกระทบต่อการชำระหนี้ในงวดปัจจุบันทันที ความเสี่ยงจะกระจุกตัวอยู่ที่จุดสำคัญ เช่น การต่อสัญญา การรีไฟแนนซ์ และการจัดการเมื่อเกิดการผิดนัดชำระ เมื่อถึงจุดเหล่านี้ ค่าเช่าตลาดและมูลค่าคงเหลือของ GPU จะกำหนดระดับความปลอดภัยของเงินกู้ใหม่
หากค่าเช่าและมูลค่าอุปกรณ์ลดลงเร็วกว่าการตัดชำระหนี้เงินต้น LTV จะเพิ่มขึ้นอีกครั้ง และระดับความปลอดภัยของเงินกู้จะแคบลง สัญญาระยะยาวสามารถผลักดันความเสี่ยงไปข้างหลังได้ แต่ไม่สามารถล็อกมูลค่าทางเศรษฐกิจตลอดวงจรชีวิตของอุปกรณ์ได้
ช่องว่างของโครงสร้างสินเชื่อพลังประมวลผลในปัจจุบันจึงชัดเจน: สัญญาล็อกการชำระเงินของลูกค้าบางส่วน แต่ราคาตลาดของ GPU ยังคงผันผวน
ตลาดในปัจจุบันอาศัยสัญญาความจุระยะยาวหลายปีในการล็อกราคาล่วงหน้าเป็นหลัก ในช่วงแรก สัญญา H100 หนึ่งปีมีส่วนลดที่ชัดเจนเมื่อเทียบกับราคาสปอต แต่เมื่อราคาสปอตปรับตัวลงและราคาสัญญาระยะยาวปรับตัวสูงขึ้น ช่องว่างระหว่างทั้งสองก็แคบลงอย่างมาก การปรับปรุงอุปทานและการเปลี่ยนแปลงเงื่อนไขสัญญาล้วนส่งผลต่อผลลัพธ์นี้ แต่ในขณะเดียวกันก็สะท้อนให้เห็นปัญหาพื้นฐานมากขึ้น: ในกรณีที่ไม่มีเครื่องมือมาตรฐาน เช่น สัญญาซื้อขายล่วงหน้า (Forward) ฟิวเจอร์ส และสว็อป ผู้เข้าร่วมในอุตสาหกรรมจึงต้องให้สัญญาระยะยาวในรูปแบบกายภาพทำหน้าที่สองอย่างพร้อมกัน คือ การจัดซื้อและการบริหารราคา
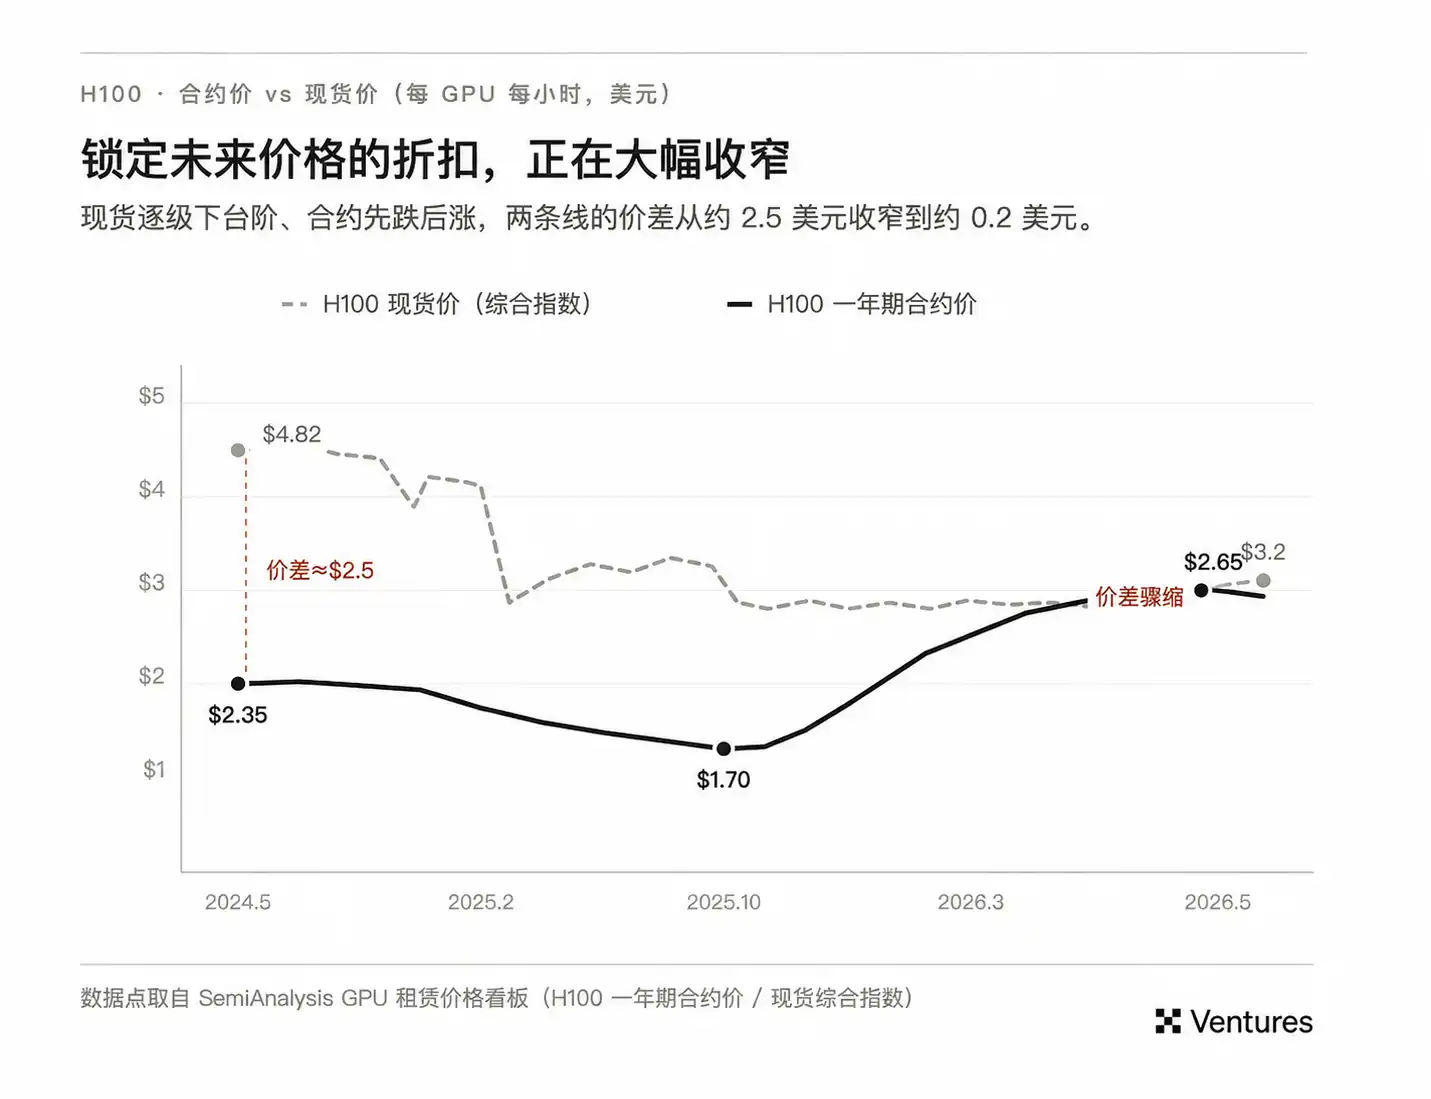
สัญญาระยะยาวสามารถจัดการการกระจายความเสี่ยงระหว่างคู่สัญญาสองฝ่ายได้ เมื่อตลาดต้องการการสร้างราคาสาธารณะอย่างต่อเนื่องและการโอนความเสี่ยงข้ามสถาบัน ก็จำเป็นต้องมีเครื่องมือทางการเงินที่ได้มาตรฐานมากขึ้น เมื่อสินทรัพย์ GPU จำนวนมากขึ้นได้รับการสนับสนุนด้วยทุนจากหนี้ ความต้องการนี้จะชัดเจนมากขึ้นเรื่อยๆ
สอง: สิ่งที่ตลาดพลังประมวลผลต้องการซื้อขายจริงๆ คืออะไร?
เมื่อพลังประมวลผลเข้าสู่โครงสร้างทุน ความผันผวนของราคาจะเริ่มมีผู้รับผิดชอบที่ชัดเจน Neocloud ถือความเสี่ยงจากค่าเช่าที่ลดลง บริษัท AI ถือความเสี่ยงจากต้นทุนการจัดซื้อที่เพิ่มขึ้น และเจ้าหนี้ถือความเสี่ยงจากมูลค่าคงเหลือและการรีไฟแนนซ์ ตลาดตราสารอนุพันธ์มักเริ่มก่อตัวขึ้นจริงจากความเสี่ยงที่งบดุลไม่สามารถดูดซับได้ด้วยตัวเอง
2.1 ผู้เข้าร่วมสามประเภทและความเสี่ยงที่เปิดรับ
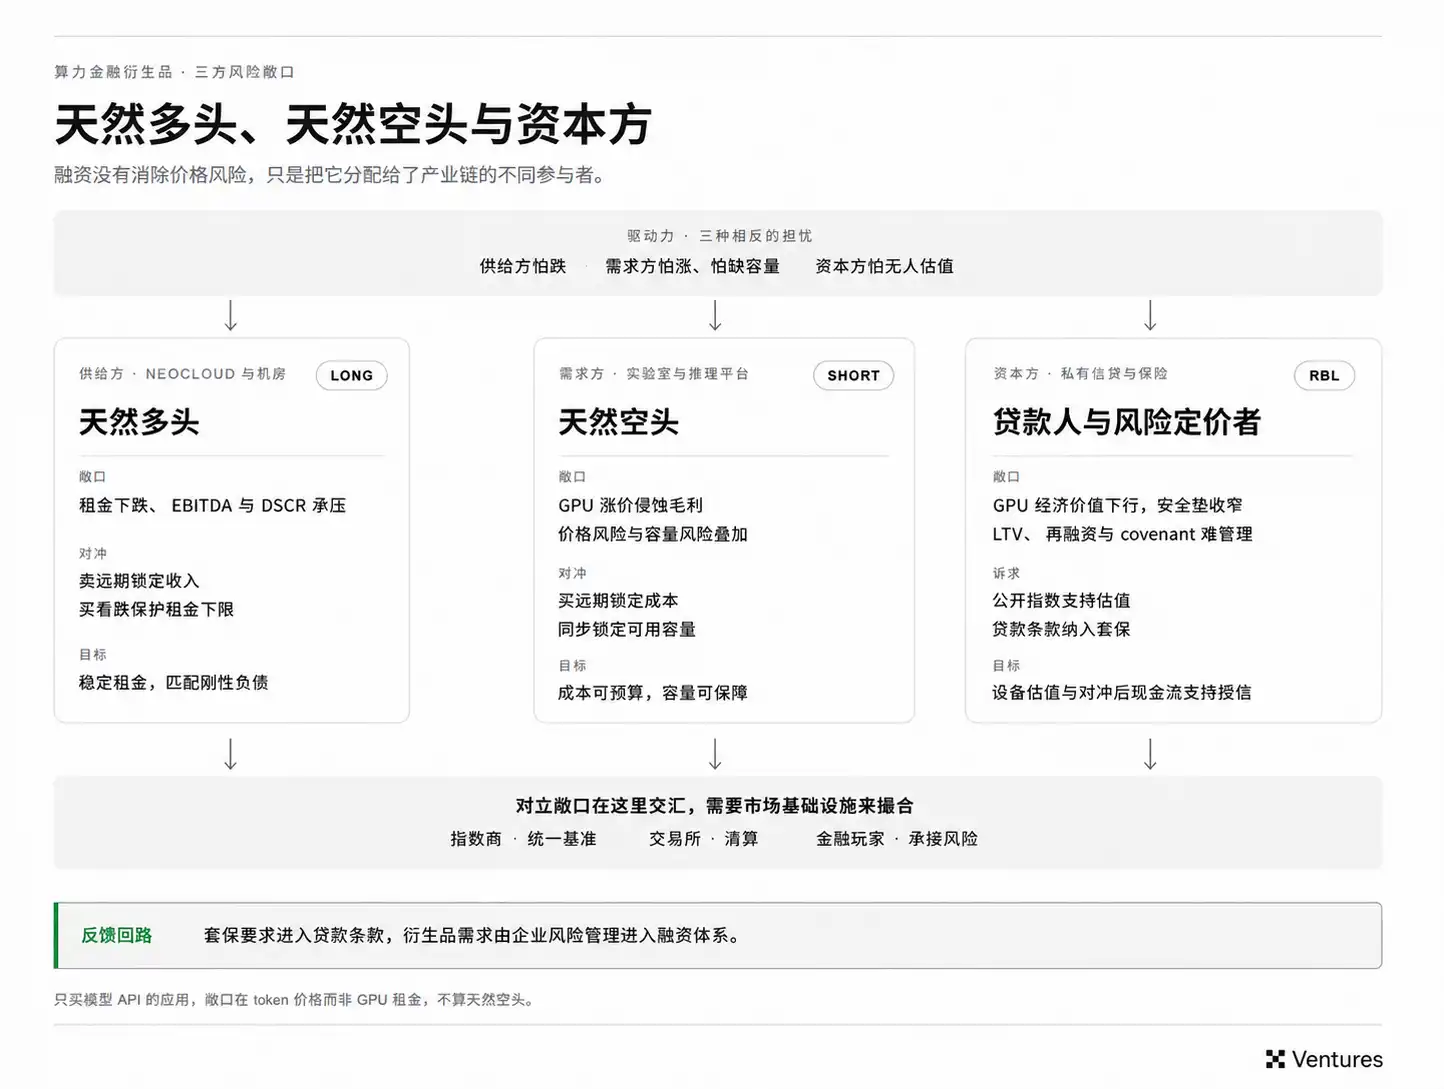
ความผันผวนของราคาพลังประมวลผลจะตกอยู่กับงบดุลสามประเภทในที่สุด Neocloud ล็อกต้นทุน GPU พื้นที่ศูนย์ข้อมูล และต้นทุนการจัดหาเงินทุนในระยะแรก แต่ค่าเช่าในอนาคตจะถูกกำหนดราคาใหม่ เมื่อสัญญาระยะยาวครอบคลุมไม่เพียงพอ ค่าเช่าที่ลดลงจะบีบอัด EBITDA และ DSCR อย่างรวดเร็ว ดังนั้นจึงมีแรงจูงใจมากที่สุดในการขายสัญญาซื้อขายล่วงหน้าเพื่อล็อกรายได้ล่วงหน้า ห้องปฏิบัติการ AI และแพลตฟอร์มอินเฟอเรนซ์อยู่ฝั่งตรงข้าม ราคา GPU ที่เพิ่มขึ้นจะกัดกร่อนกำไรขั้นต้นโดยตรง และเมื่อตลาดขาดแคลน ความเสี่ยงด้านราคาและความจุมักเกิดขึ้นพร้อมกัน ดังนั้นจึงต้องล็อกทั้งต้นทุนและความจุที่ใช้งานได้พร้อมกัน เจ้าหนี้กังวลมากขึ้นว่าเหลือระดับความปลอดภัยเท่าใดระหว่างยอดเงินกู้กับมูลค่าทางเศรษฐกิจของ GPU หากไม่มีดัชนีสาธารณะและเส้นโค้งฟิวเจอร์ส การบริหารจัดการ LTV การรีไฟแนนซ์ และเงื่อนไขพันธะสัญญา (covenant) แบบไดนามิกก็ทำได้ยาก เมื่อข้อกำหนดการป้องกันความเสี่ยงค่อยๆ เข้าสู่เงื่อนไขสินเชื่อ ความต้องการตราสารอนุพันธ์ด้านพลังประมวลผลจะขยายจากการบริหารความเสี่ยงเชิงรุกขององค์กรเข้าสู่ระบบการจัดหาเงินทุนต่อไป
2.2 ขนาดตลาดศักยภาพ: ความเสี่ยงประเภทใดจะเข้าสู่ตลาดอนุพันธ์
หากประเมิน TAM ของอนุพันธ์พลังประมวลผลโดยตรงจากปริมาณการจัดส่ง GPU ทั่วโลก ค่าใช้จ่ายฝ่ายทุน (CapEx) ของศูนย์ข้อมูล หรือขนาดโครงสร้างพื้นฐาน AI ผลลัพธ์ที่ได้อาจสูงเกินจริงไปหนึ่งระดับตัวเลขได้ง่าย
สิ่งที่สามารถเข้าสู่ตลาดอนุพันธ์ได้จริง คือส่วนของความเสี่ยงที่ยังคงเผชิญกับราคาตลาด และยังไม่ถูกดูดซับด้วยวิธีอื่น
GPU ที่ Hyperscaler สร้างและใช้งานภายในเอง ความเสี่ยงส่วนใหญ่ยังคงอยู่ในงบดุลของตนเอง ส่วนความจุที่เซ็นสัญญาราคาคงที่ระยะยาวแล้ว ความเสี่ยงด้านราคาก็ถูกจัดสรรล่วงหน้าในสัญญาทวิภาคีแล้ว สิ่งเหล่านี้มีความเสี่ยงทางเศรษฐกิจ แต่ไม่จำเป็นต้องเข้าสู่ตลาดเพื่อซื้อขายทุกวัน
ดังนั้น จากความต้องการพลังประมวลผลทั่วโลกไปจนถึง TAM ของอนุพันธ์จริง ต้องผ่านการกรองหลายชั้นอย่างน้อยดังนี้:
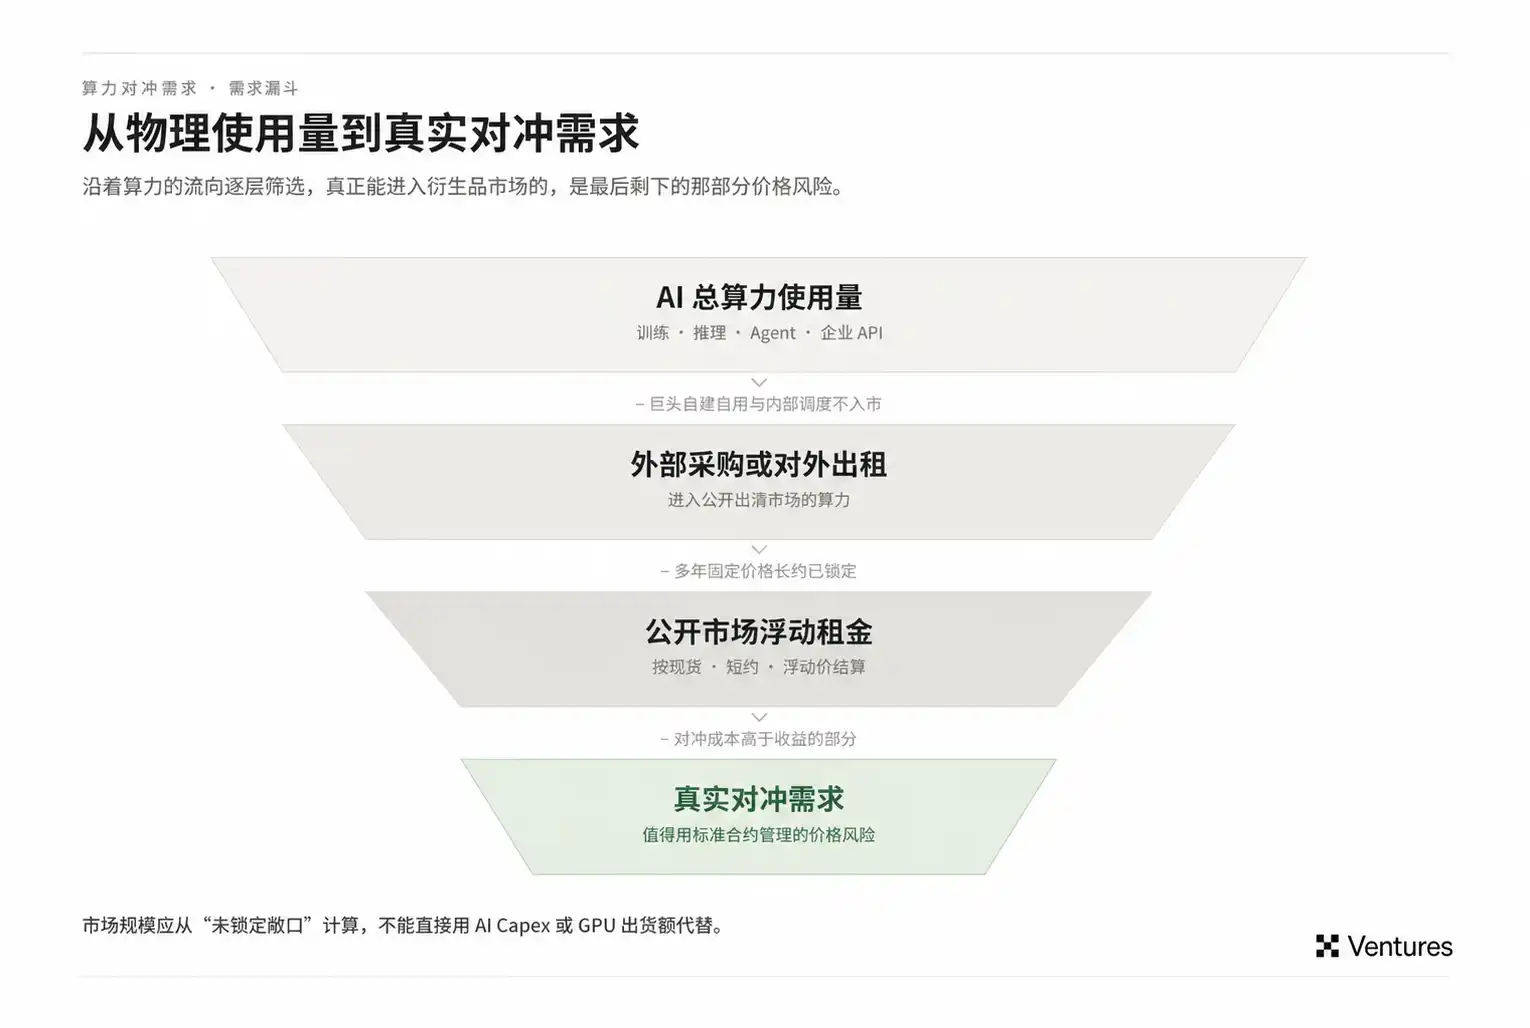
นี่คือเหตุผลว่าทำไมขนาดของตลาดอนุพันธ์พลังประมวลผลในอนาคต อาจมีความสัมพันธ์กับสัดส่วนของ merchant compute มากกว่าการเติบโตเชิงเส้นตรงของจำนวน GPU ที่ติดตั้งทั่วโลก
ในอดีต โมเดลขั้นสูงจำนวนมากทำงานภายในห้องปฏิบัติการขนาดใหญ่และ Hyperscaler ไม่กี่แห่ง การจัดหาพลังประมวลผลจึงถูกทำให้เป็นภายในในระดับสูงเช่นกัน เมื่อประสิทธิภาพของโมเดลโอเพนซอร์สดีขึ้น องค์กรจำนวนมากขึ้นสามารถปรับใช้ด้วยตนเอง หรือส่งมอบ workload ให้กับ Neocloud และแพลตฟอร์ม inference ของบุคคลที่สาม ความต้องการพลังประมวลผลที่เคยถูกปิดอยู่ในงบดุลขนาดใหญ่ไม่กี่แห่ง จะค่อยๆ เปลี่ยนเป็นคำสั่งซื้อในตลาดเปิด ซึ่งอธิบายได้ว่าทำไมการพัฒนาโมเดลโอเพนซอร์สจึงน่าจับตามอง:
ประการแรก พลังประมวลผลจำนวนมากขึ้นเริ่มสร้างราคาซื้อขายจริง หากไม่มีการซื้อขายภายนอกมากพอ ดัชนี也很难ก่อตัวขึ้น และเส้นโค้งฟิวเจอร์สยิ่งไม่ต้องพูดถึง
ประการที่สอง แรงกระแทกด้านอุปสงค์จะส่งผ่านไปยังตลาดสปอตได้เร็วขึ้น หลังจากโมเดลยอดนิยมถูกปล่อยออกมา หากองค์กรจำนวนมากเพิ่มการปรับใช้พร้อมกัน อุปสงค์ใหม่จะกระทบความจุ GPU ของบุคคลที่สามโดยตรง ราคาและอัตราความพร้อมใช้งานจะเปลี่ยนแปลงอย่างรวดเร็ว ยิ่งตลาดเปิดรับภาระอุปสงค์ส่วนเพิ่มมากเท่าไร ความผันผวนของค่าเช่าก็มีแนวโน้มกลายเป็นความเสี่ยงด้าน P&L ที่องค์กรต้องจัดการจริง
ดังนั้น สิ่งที่สำคัญจริงๆ สำหรับโมเดลโอเพนซอร์สต่อการทำให้พลังประมวลผลเป็นสินทรัพย์ทางการเงิน คือมันอาจเพิ่มสัดส่วนการจัดซื้อผ่านตลาด พลังประมวลผลจะค่อยๆ ก่อตัวเป็นราคาที่คุ้มค่าต่อการทำดัชนี ทำฟิวเจอร์ส และทำการเงินได้ก็ต่อเมื่อผ่านการซื้อขายภายนอกมากพอเท่านั้น ตัวแปรที่กำหนดขนาดตลาดอนุพันธ์พลังประมวลผลในท้ายที่สุด ได้แก่ 1) พลังประมวลผลจำนวนเท่าใดเข้าสู่ตลาดเปิด 2) ราคาจำนวนเท่าใดยังคงลอยตัว และ 3) ความเสี่ยงจำนวนเท่าใดที่ไม่สามารถคงอยู่ในงบดุลเดิมได้อีกต่อไป
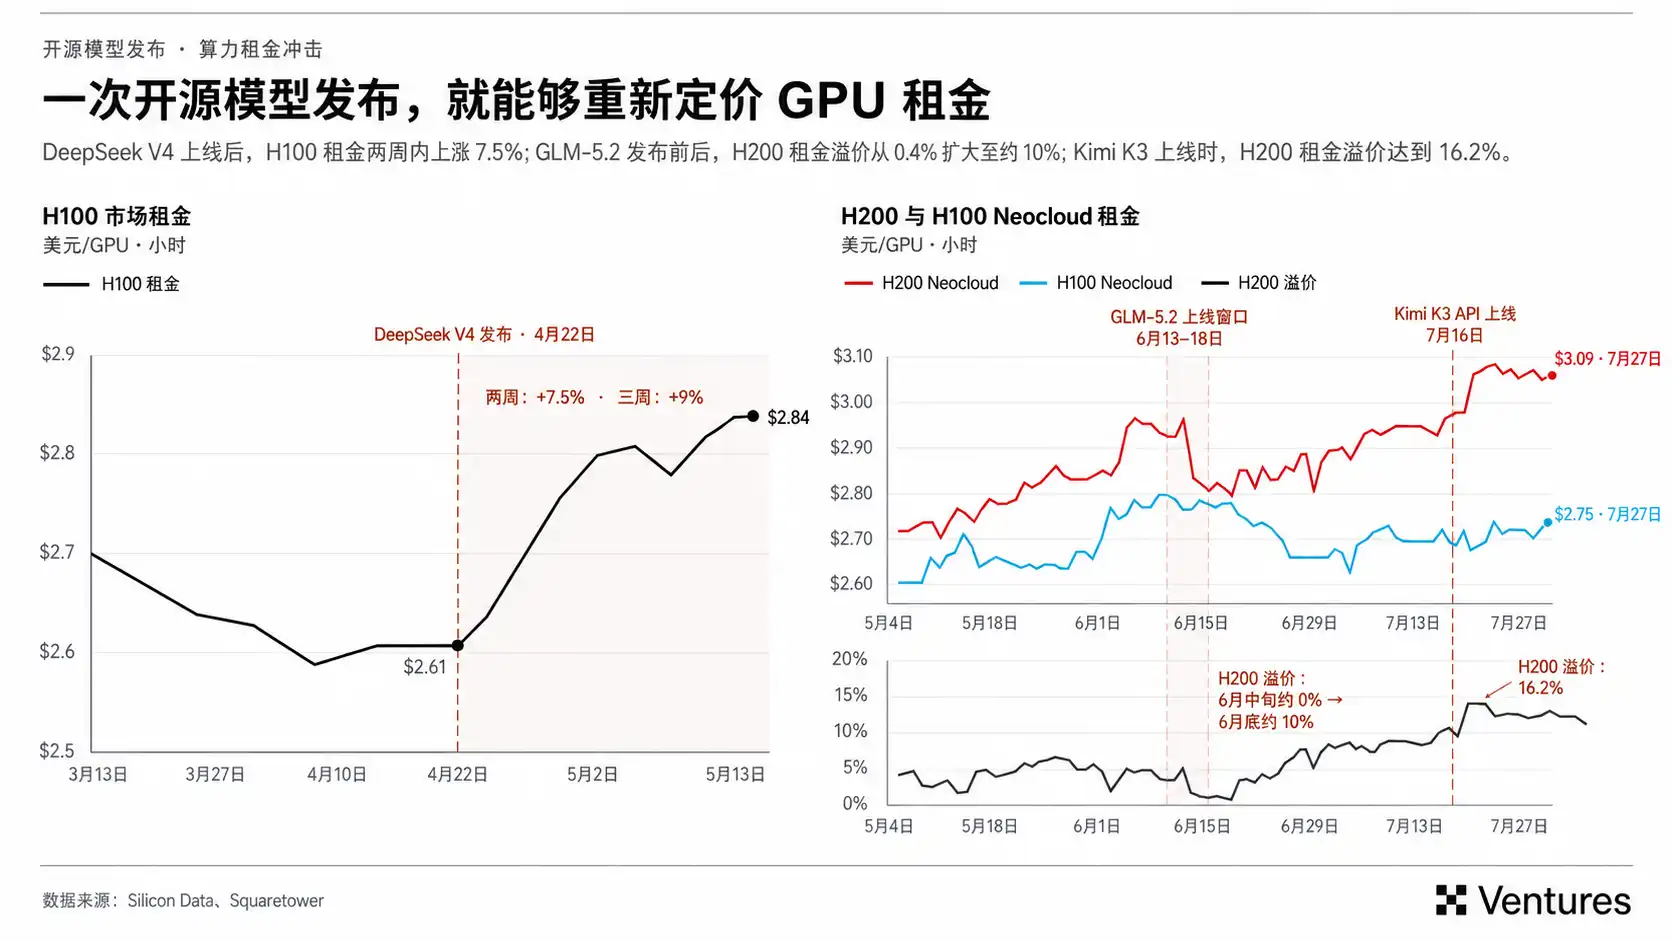
หลังจากที่ DeepSeek V4 เปิดตัว ค่าเช่า H100 ปรับตัวสูงขึ้นประมาณ 7.5% ภายในสองสัปดาห์ และในช่วงที่ Kimi K3 และ GLM 5.2 เปิดตัว ก็พบแนวโน้มที่คล้ายกันในค่าเช่า H100 และ H200 โมเดลโอเพนซอร์สยอดนิยมจะสร้างความต้องการในการปรับใช้และอินเฟอร์เรนซ์จำนวนมากในระยะเวลาอันสั้น เมื่อโหลดที่เพิ่มขึ้นใหม่เหล่านี้ถูกกระจายไปยัง Neocloud และแพลตฟอร์มอินเฟอร์เรนซ์ของบุคคลที่สามเป็นหลัก ตลาดมักจะเห็นอัตราความพร้อมใช้งานลดลง การรอคิว และการจำกัดโควตา ก่อนที่จะสะท้อนไปยังค่าเช่าแบบออนดีมานด์
สาม、 ผลิตภัณฑ์และการกำหนดราคา: จะกำหนดราคาให้กับพลังประมวลผลในอนาคตอย่างไร?
ความยากของสัญญาซื้อขายล่วงหน้าด้านพลังประมวลผลคือ ตลาดยังไม่มีเส้นโค้งราคาตามระยะเวลาที่น่าเชื่อถือเพียงพอ
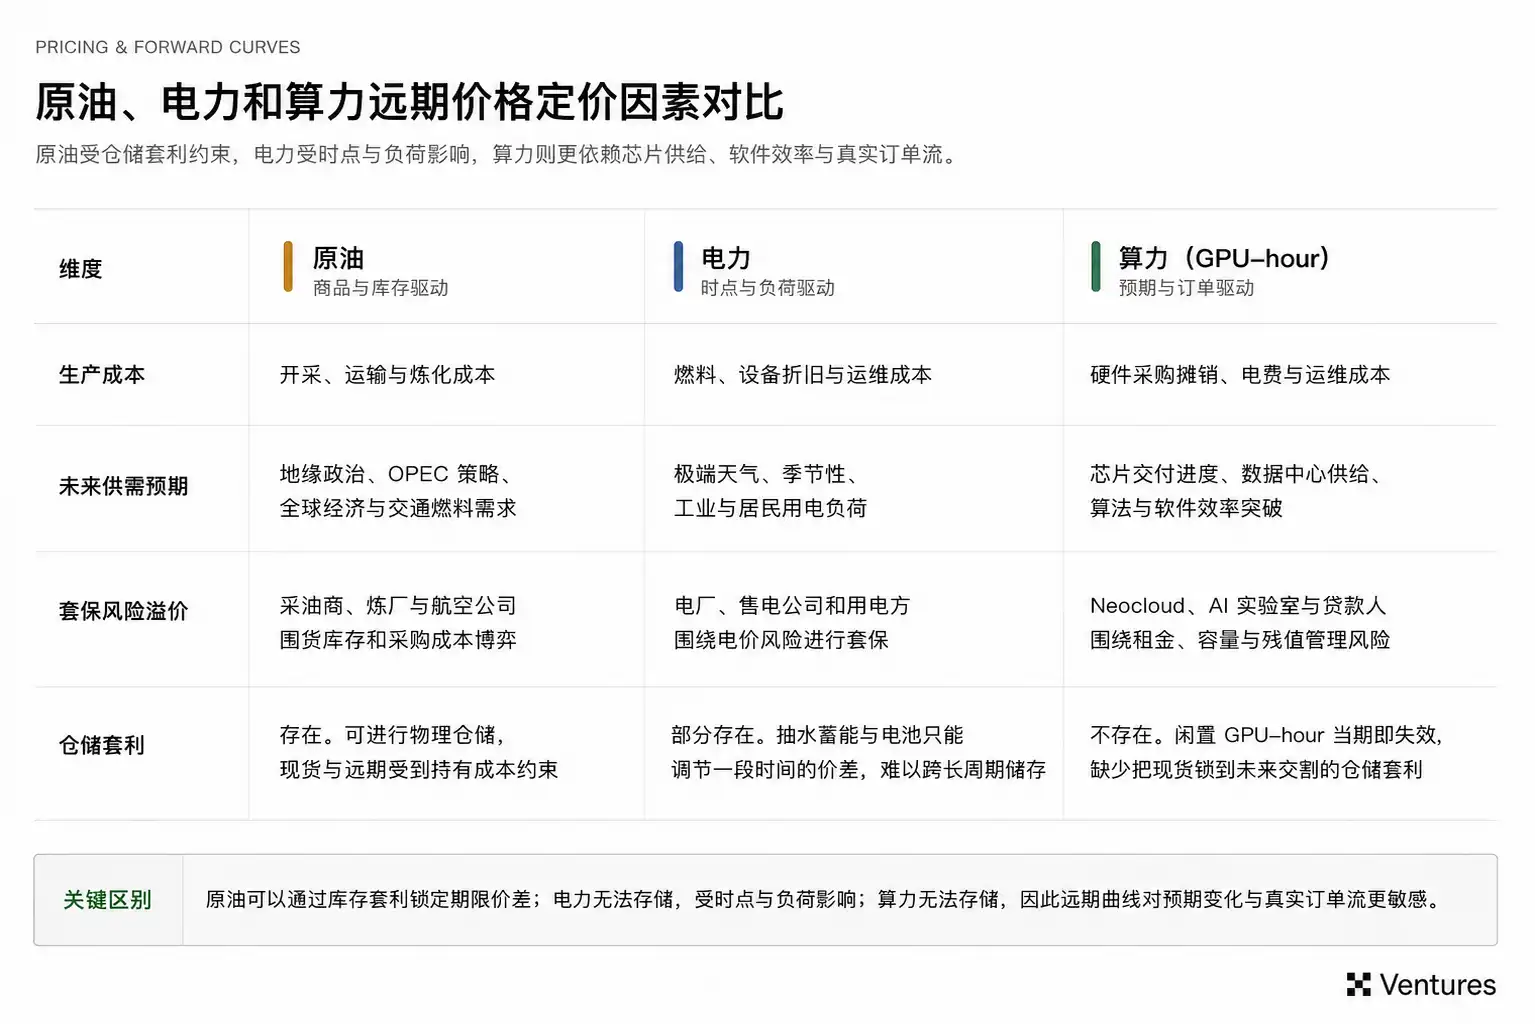
GPU-hour ไม่สามารถจัดเก็บได้ H100 หนึ่งชั่วโมงที่ว่างในวันนี้จะหายไปอย่างถาวรเมื่อผ่านช่วงเวลานั้นไป และไม่สามารถซื้อล่วงหน้าเมื่อราคาสปอตถูกเพื่อเก็บไว้ส่งมอบในอีกหกเดือนต่อมา สินค้าโภคภัณฑ์แบบดั้งเดิมอาศัยการเก็งกำไรจากสินค้าคงคลังเพื่อสร้างความสัมพันธ์ระหว่างสปอตและฟิวเจอร์ส แต่ในตลาดพลังประมวลผล ข้อจำกัดนี้มีความอ่อนแอโดยธรรมชาติมากกว่า
ซึ่งหมายความว่าราคาที่ GPU ควรจะซื้อขายในอีกหกเดือนข้างหน้าจะขึ้นอยู่กับการส่งมอบชิป ความพร้อมของศูนย์ข้อมูลและไฟฟ้า ประสิทธิภาพของโมเดล และความแข็งแกร่งของคำสั่งซื้อจริงในขณะนั้นมากขึ้น ความล่าช้าของฮาร์ดแวร์สามารถทำให้ความจุในอนาคตตึงตัวได้อย่างรวดเร็ว ในขณะที่การปรับปรุงซอฟต์แวร์อาจปลดปล่อยพลังประมวลผลที่มีประสิทธิภาพจำนวนมากโดยไม่ต้องเพิ่มจำนวน GPU เส้นโค้งฟิวเจอร์สของพลังประมวลผลจึงรวมเอาความคาดหวังของตลาดต่ออุปทานฮาร์ดแวร์ ข้อจำกัดด้านพลังงาน และความก้าวหน้าทางอัลกอริทึมเข้าด้วยกัน
3.1 ไม่มีการเก็งกำไรจากสินค้าคงคลัง ราคาฟิวเจอร์สจึงพึ่งพาความคาดหวังและกระแสคำสั่งซื้อมากขึ้น
โครงสร้างระยะเวลาของตลาดน้ำมันดิบมีข้อจำกัดจากการเก็งกำไรด้านการจัดเก็บที่ค่อนข้างมั่นคง เมื่อราคาฟิวเจอร์สสูงกว่าราคาสปอตบวกต้นทุนการเงินและการจัดเก็บอย่างชัดเจน ผู้ค้าสามารถซื้อสปอต ถือสินค้าคงคลัง และขายฟิวเจอร์สได้ ดังนั้นส่วนต่างจึงยากที่จะหลุดออกจากต้นทุนการถือครองเป็นเวลานาน
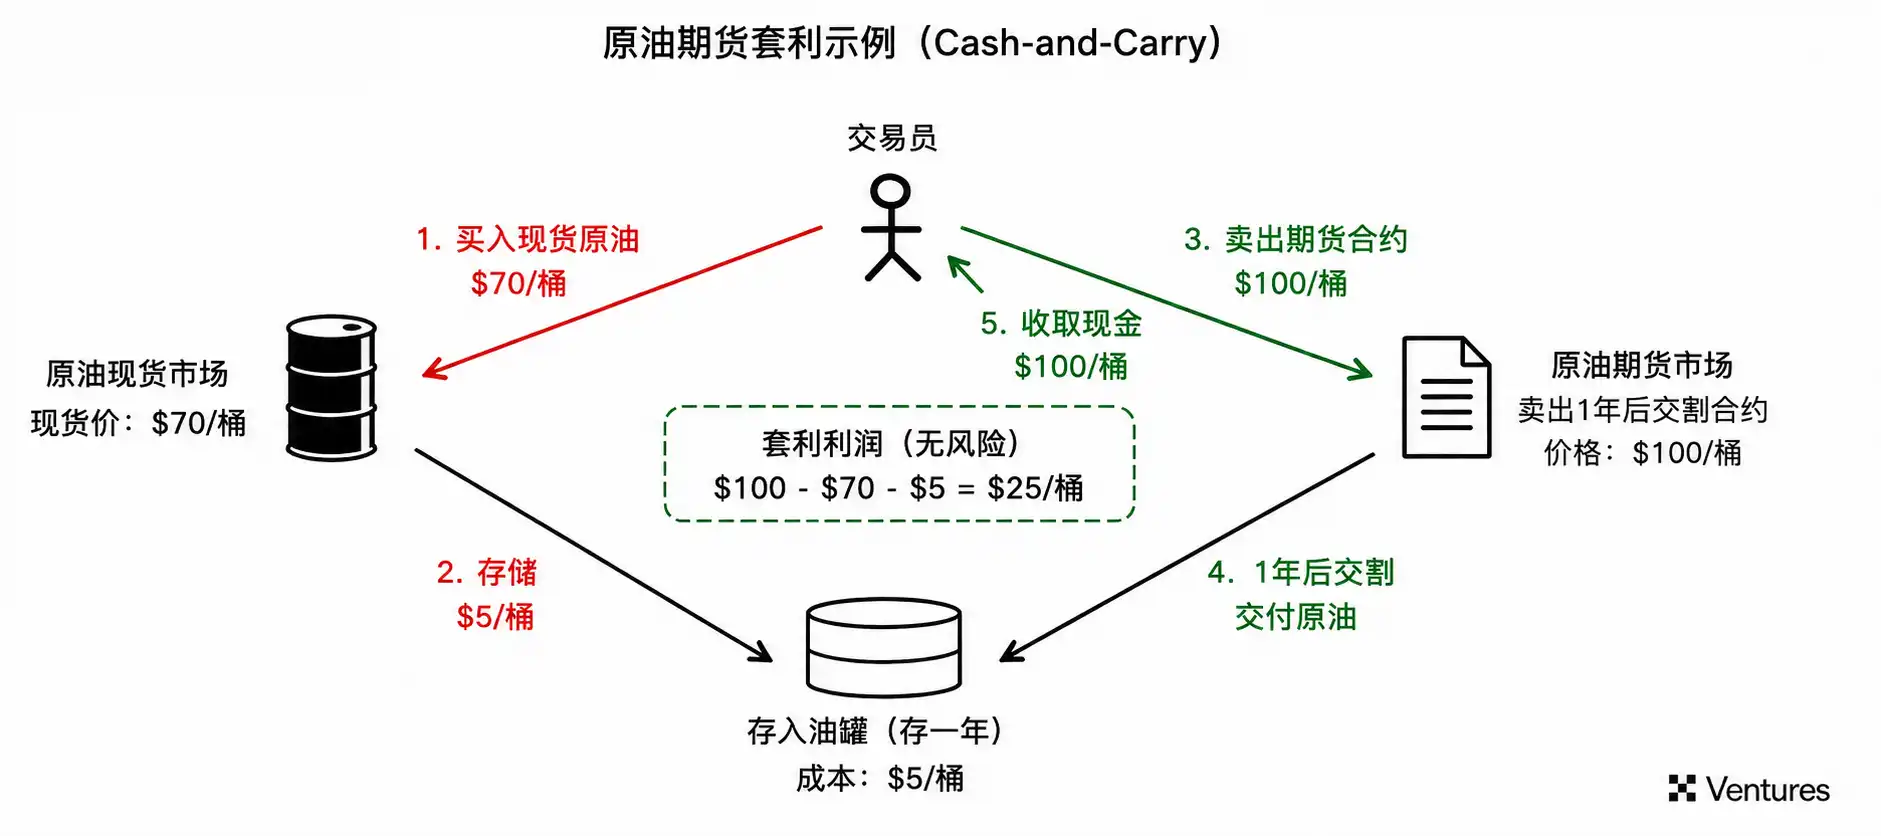
พลังประมวลผลขาดข้อจำกัดการเก็งกำไรแบบ cash and carry นี้ ดังนั้นการยึดเหนี่ยวของราคาสปอตต่อเส้นโค้งฟิวเจอร์สจึงอ่อนแอกว่า
ราคาในอนาคตจึงมีความอ่อนไหวต่อข้อมูลส่วนเพิ่มอย่างมาก การส่งมอบ Blackwell ที่ล่าช้า หรือการเลื่อนการจ่ายไฟฟ้าของศูนย์ข้อมูล จะลดอุปทานที่คาดหวัง ในขณะที่การกลั่นโมเดล การปรับปรุงอินเฟอร์เรนซ์ หรือชิปรุ่นใหม่ที่เพิ่มประสิทธิภาพการคำนวณต่อหน่วย จะเพิ่มพลังประมวลผลที่มีประสิทธิภาพทั่วทั้งเครือข่าย การเปลี่ยนแปลงหลายอย่างอาจเขียนอุปสงค์และอุปทานในอนาคตใหม่ภายในไม่กี่เดือน
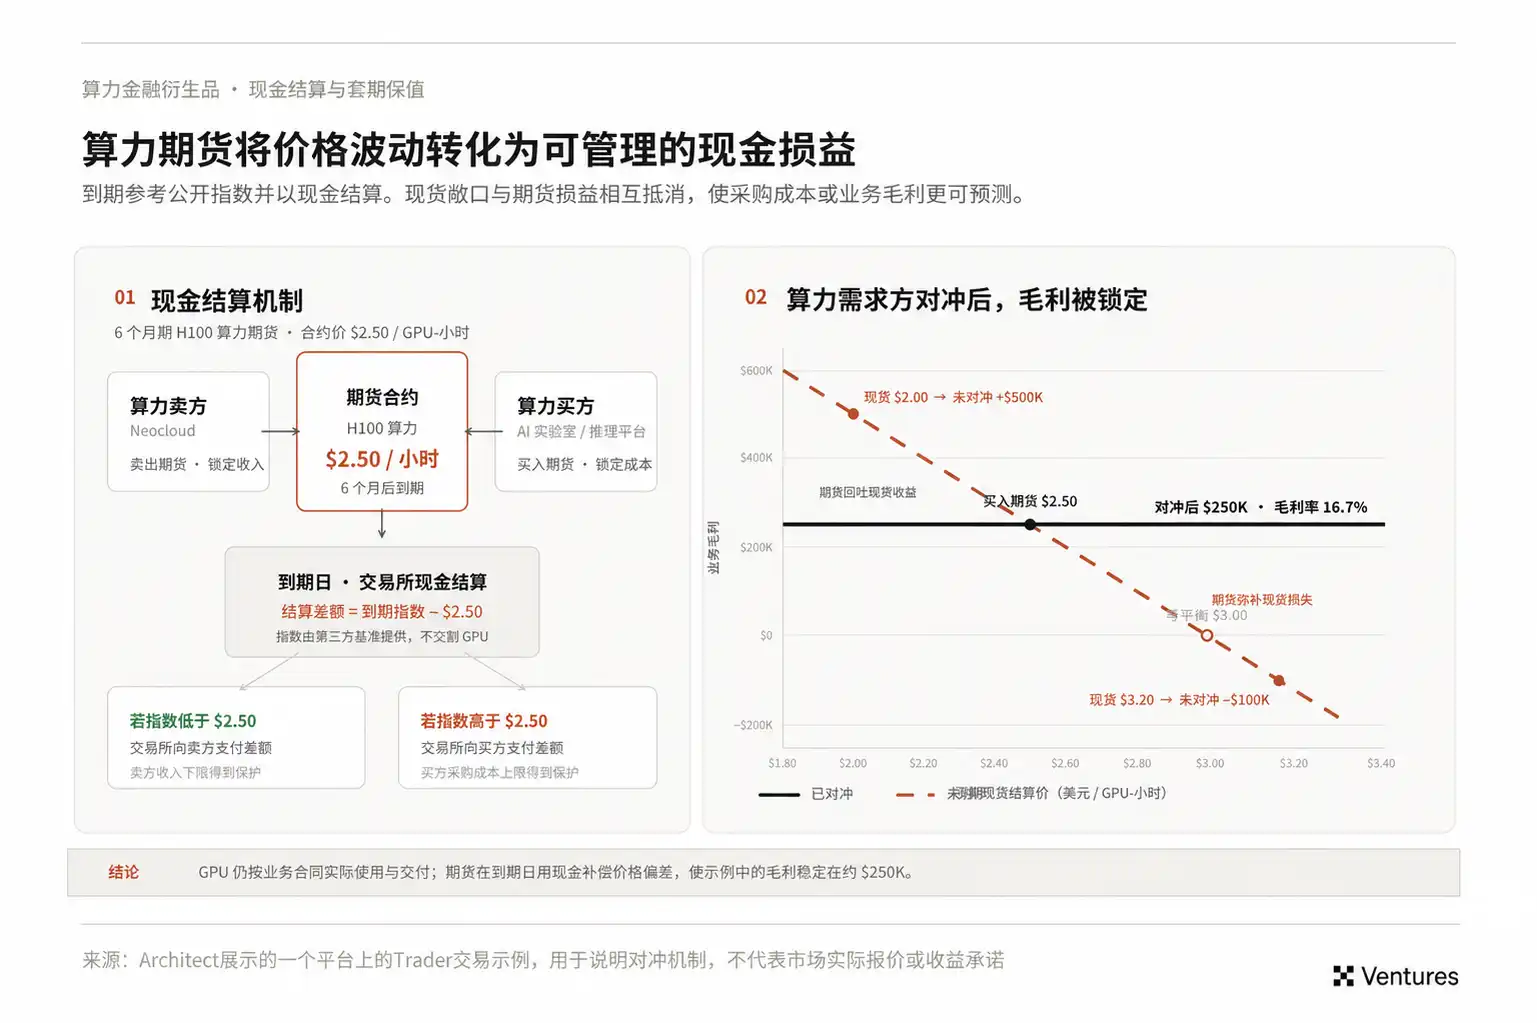
สิ่งนี้ยังเพิ่มมูลค่าของกระแสคำสั่งซื้อจริงอีกด้วย ราคาสปอตที่เปิดเผยต่อสาธารณะสามารถบอกตลาดได้เพียงว่าเกิดอะไรขึ้นในวันนี้ แต่คำสั่งซื้อความจุระยะยาวสามารถเปิดเผยอุปสงค์และอุปทานในอนาคตได้เร็วกว่า โบรกเกอร์หรือดีลเลอร์ที่เชื่อมโยง Neocloud และ AI Lab อย่างต่อเนื่อง จะมองเห็นว่าศูนย์ข้อมูลใดเริ่มมีพื้นที่ว่าง และผู้ซื้อรายใดยินดีจ่ายพรีเมียมสำหรับ GPU ในอีกหกเดือนข้างหน้า ข้อมูลประเภทนี้จะเข้าสู่การเสนอราคาฟิวเจอร์สโดยตรงในที่สุด
ดังนั้น คุณค่าของดัชนีพลังคำนวณ (Hashrate Index) จึงอยู่ที่การบีบอัดราคาอ้างอิงที่กระจัดกระจายและไม่ได้มาตรฐานให้กลายเป็นเกณฑ์ราคาชุดเดียวที่สัญญา สินเชื่อ และอนุพันธ์สามารถอ้างอิงร่วมกันได้ หากดัชนีชุดใดสามารถเข้าสู่สัญญาความจุระยะยาว การประเมินมูลค่าเงินกู้ การชำระบัญชี OTC และการส่งมอบฟิวเจอร์สได้อย่างต่อเนื่อง ดัชนีนั้นก็จะค่อยๆ กลายเป็นจุดยึดราคาที่ตลาดทั้งระบบใช้ร่วมกัน ต่อจากนี้ ความสามารถของผู้ให้บริการดัชนีและดีลเลอร์ (Dealer) ในการสร้างกำแพงป้องกันนั้น ส่วนใหญ่ขึ้นอยู่กับว่าพวกเขาอยู่ใกล้กับธุรกรรมจริงและคำสั่งซื้อในอนาคตมากเพียงใด
3.2 จังหวะการเปลี่ยนเป็นสินทรัพย์ทางการเงินของ GPU-hour และ AI Token จะไม่同步กัน
ในห่วงโซ่อุตสาหกรรม AI มีราคาอยู่สองระดับจริงๆ ต้นน้ำขายความจุ GPU (GPU capacity) แพลตฟอร์ม推理 (Inference) กลางน้ำแปลง GPU-hours เป็นการเรียกใช้โมเดล แล้วขาย AI Token, API หรือ workload เฉพาะให้กับปลายน้ำ
สำหรับแพลตฟอร์ม推理แล้ว กำไรจากการดำเนินงานต้องพึ่งพาทั้งสองฝั่งพร้อมกัน ค่าเช่า GPU ที่สูงขึ้นจะเพิ่มต้นทุนนำเข้า ขณะที่ราคาขาย AI Token ที่ลดลงจะกดดันรายได้ หากทั้งสองฝั่งมีราคาที่สามารถซื้อขายได้ ในทางทฤษฎีแพลตฟอร์ม推理สามารถล็อก spread ระหว่าง compute กับ intelligence ได้ ซึ่งคล้ายกับตรรกะที่โรงกลั่นน้ำมันจัดการ crack spread ในตลาดพลังงาน
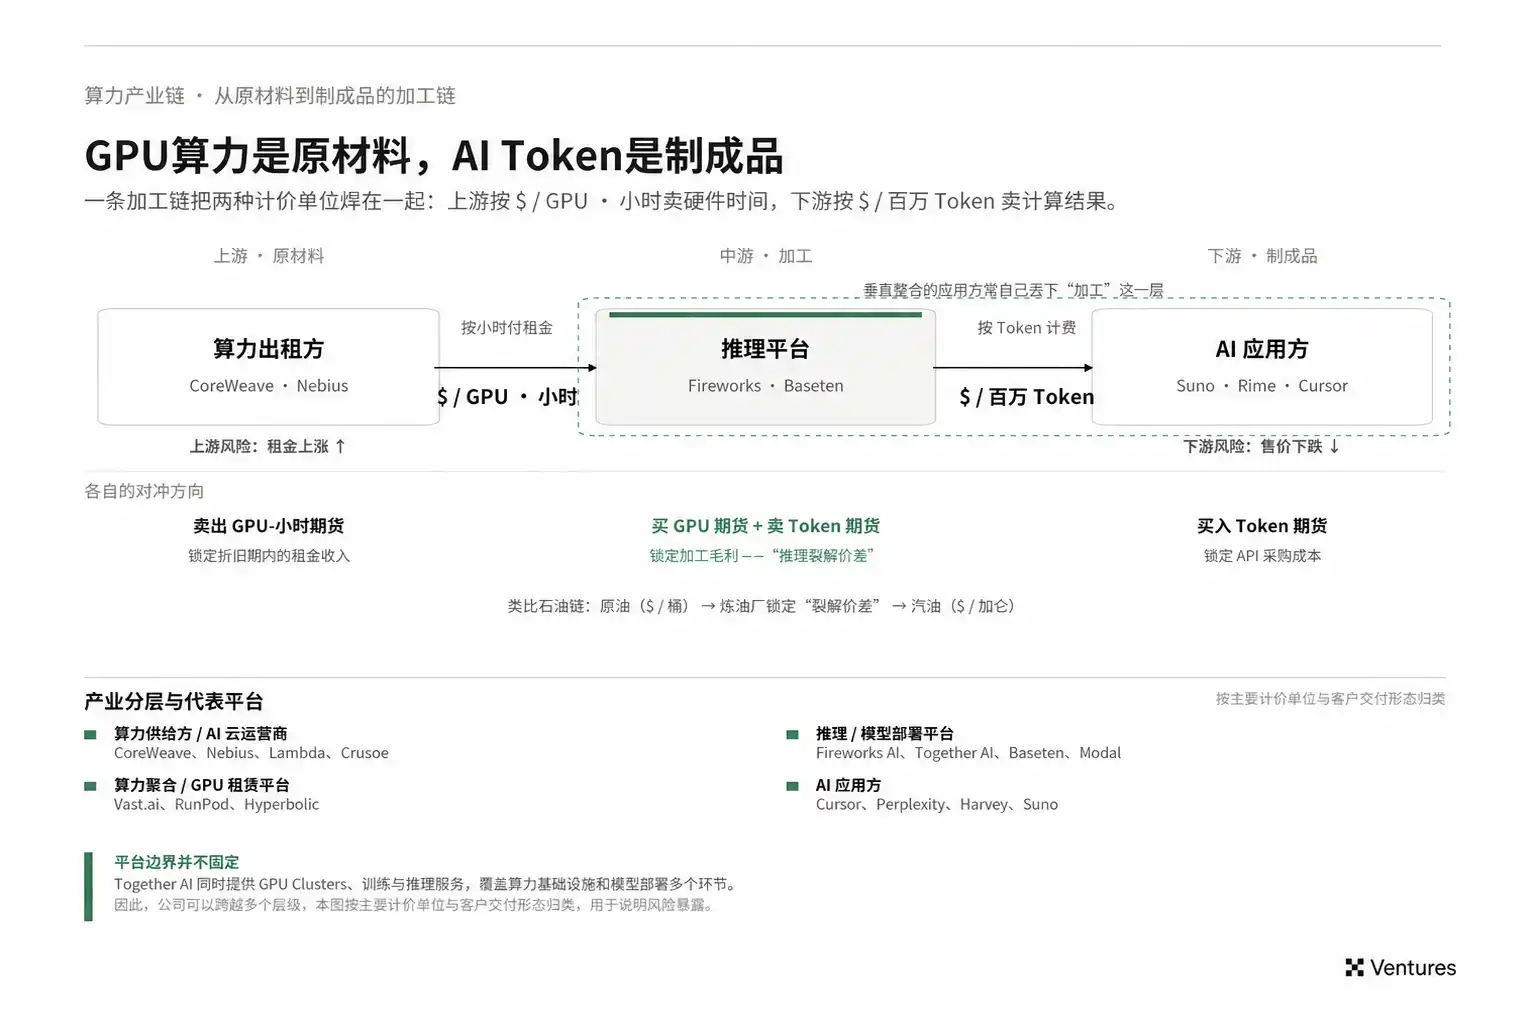
อย่างไรก็ตาม ระดับความเป็นมาตรฐานของ GPU-hour และ AI Token ในปัจจุบันยังห่างกันมาก
แม้ GPU จะมีความแตกต่างในเรื่องรุ่น พื้นที่ วิธีการเชื่อมต่อ ขนาดคลัสเตอร์ และ SLA แต่อย่างน้อยก็สามารถค่อยๆ กำหนดสเปกมาตรฐานรอบชิปรุ่นใดรุ่นหนึ่ง ระยะเวลาส่งมอบ และภูมิภาคได้ การ์ด H100 หรือ H200 หนึ่งใบยังคงมีขอบเขตทางเทคนิคที่ค่อนข้างชัดเจน
ในขณะที่ Token ยังขาดหน่วยทางเศรษฐกิจที่มั่นคงมากกว่า หากชำระเงินตามจำนวน Token เพียงอย่างเดียว การนำโมเดลที่แตกต่างกันและคุณภาพบริการที่แตกต่างกันมาใส่ในสัญญาทางการเงินฉบับเดียวกันเป็นเรื่องยาก หนึ่งล้าน Token เท่ากัน อาจมาจากโมเดลที่มีความสามารถต่างกันโดยสิ้นเชิง หรืออาจสอดคล้องกับความหน่วง ปริมาณงาน และความเสถียรที่แตกต่างกันโดยสิ้นเชิง ราคาซื้อจริงของลูกค้าองค์กรรายใหญ่ยังมักต่ำกว่าราคา API สาธารณะ ดังนั้นราคาที่ประกาศจึงยากที่จะใช้เป็นเกณฑ์การชำระเงินทางการเงินโดยตรง
นอกจากนี้ ภาวะเงินฝืดทางเทคโนโลยี (Technological Deflation) ยังขยายความยากในการกำหนดราคาระยะยาวของ AI Token อีกด้วย ประสิทธิภาพของสถาปัตยกรรมโมเดล กรอบการ推理 และฮาร์ดแวร์เพิ่มขึ้นอย่างต่อเนื่อง ทำให้ต้นทุนการคำนวณสำหรับงานคุณภาพเท่ากันอาจลดลงอย่างมีนัยสำคัญในเวลาอันสั้น เมื่อระยะเวลายาวขึ้น ตลาดต้องคาดการณ์ไม่เพียงแค่อุปสงค์และอุปทานของ Token แต่ยังรวมถึงว่า "ความสามารถทางปัญญา" หนึ่งหน่วยในอนาคตต้องใช้ Token และ GPU จำนวนเท่าใด
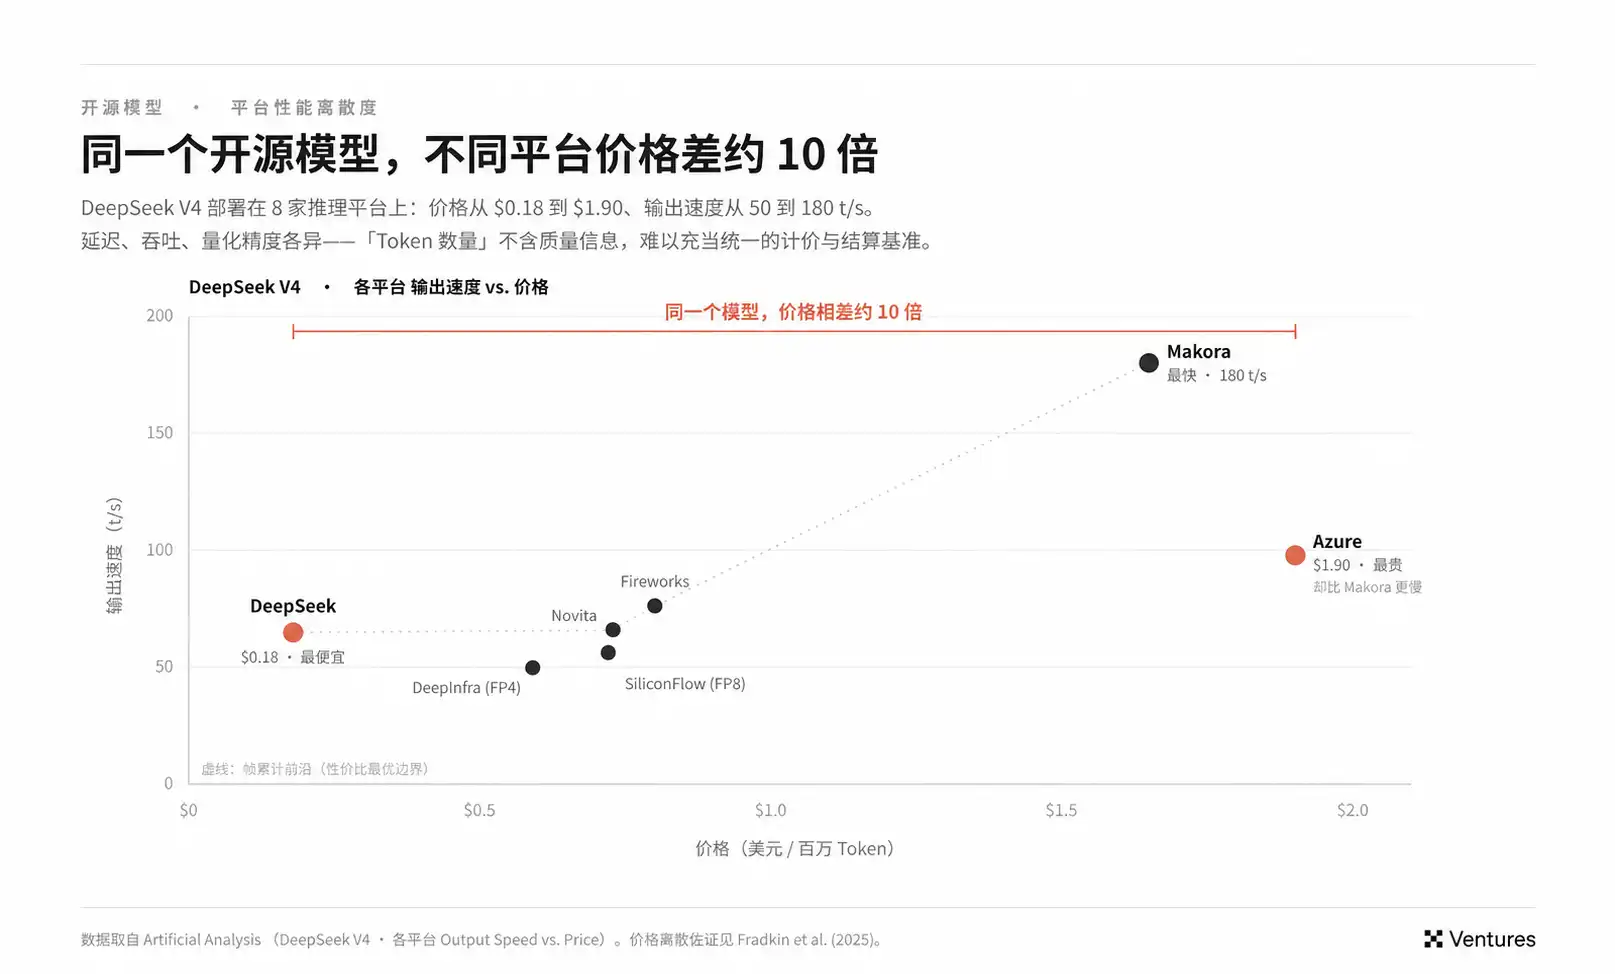
ด้วยเหตุนี้ การกำหนดมาตรฐานด้านอุปสงค์อาจไม่จำเป็นต้องเริ่มจาก Token futures โดยตรง สิ่งที่น่าจะเกิดขึ้นก่อนคือโมเดลบาสเก็ต (model baskets), Router และการกำหนดราคา workload: การกำหนดงาน coding, search หรือภารกิจอื่นๆ ให้เป็นหน่วยบริการที่ค่อนข้างคงที่ จากนั้นระบบเบื้องหลังจะเลือกโมเดลและ Provider แบบไดนามิก เมื่อ workload ประเภทนี้มีการซื้อขายจริงมากพอ ตลาดจึงจะมีเงื่อนไขเพียงพอที่จะพัฒนาดัชนีและตราสารอนุพันธ์ต่อไป
GPU-hour ใกล้เคียงกับสินค้าพื้นฐาน ในขณะที่ workload ใกล้เคียงกับความต้องการทางเศรษฐกิจขั้นสุดท้าย กระบวนการกำหนดมาตรฐานระหว่างทั้งสองจะกำหนดสินทรัพย์อ้างอิงสุดท้ายของตลาดการเงินด้านพลังการคำนวณ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง