AI คอมพิวเตอร์ทางการเงิน: โมเดลโอเพนซอร์สกำลังผลักดันพลังการคำนวณเข้าสู่ตลาดทุน (ตอนล่าง)
บทความนี้เป็นรายงานวิจัยเชิงลึกที่ผลิตโดย OKX Ventures เนื่องจากเนื้อหาค่อนข้างยาว จึงแบ่งเผยแพร่เป็นสองตอน: ตอนแรกเน้นที่การแปลงสินทรัพย์พลังประมวลผลเป็นสินทรัพย์ทางการเงิน ช่องว่างความเสี่ยง และตรรกะการกำหนดราคาอนุพันธ์ ตอนที่สองจะวิเคราะห์โครงสร้างพื้นฐานทางการเงินของพลังประมวลผล โอกาสในการแปลงสินทรัพย์การอนุมานเป็นสินทรัพย์ และแนวโน้มอุตสาหกรรม บทความนี้เป็นตอนที่สอง
สี่ โครงสร้างพื้นฐานทางการเงินของตลาดพลังประมวลผล: ราคา ความเสี่ยง และการส่งมอบ
โครงสร้างพื้นฐานหลายชั้นของตลาดการเงินพลังประมวลผลเริ่มเชื่อมต่อกันแล้ว ดัชนีบีบอัดค่าเช่า GPU ที่กระจัดกระจายให้เป็นเกณฑ์มาตรฐานเดียว ตลาดแลกเปลี่ยนจัดระเบียบความเสี่ยงมาตรฐานรอบเกณฑ์ดังกล่าว ดีลเลอร์รับส่วนต่างราคาที่เกิดจากห้องเครื่องเฉพาะ ระยะเวลา และ SLA แพลตฟอร์มความจุเชื่อมต่อสถานะทางการเงินกลับไปยังพลังประมวลผลทางกายภาพ ใครก็ตามในหลายชั้นนี้ที่สะสมคำสั่งซื้อจริงและการอ้างอิงสัญญาได้มากที่สุดก่อน จะเข้าใกล้สิทธิ์ในการกำหนดราคาของตลาดช่วงแรกมากที่สุด
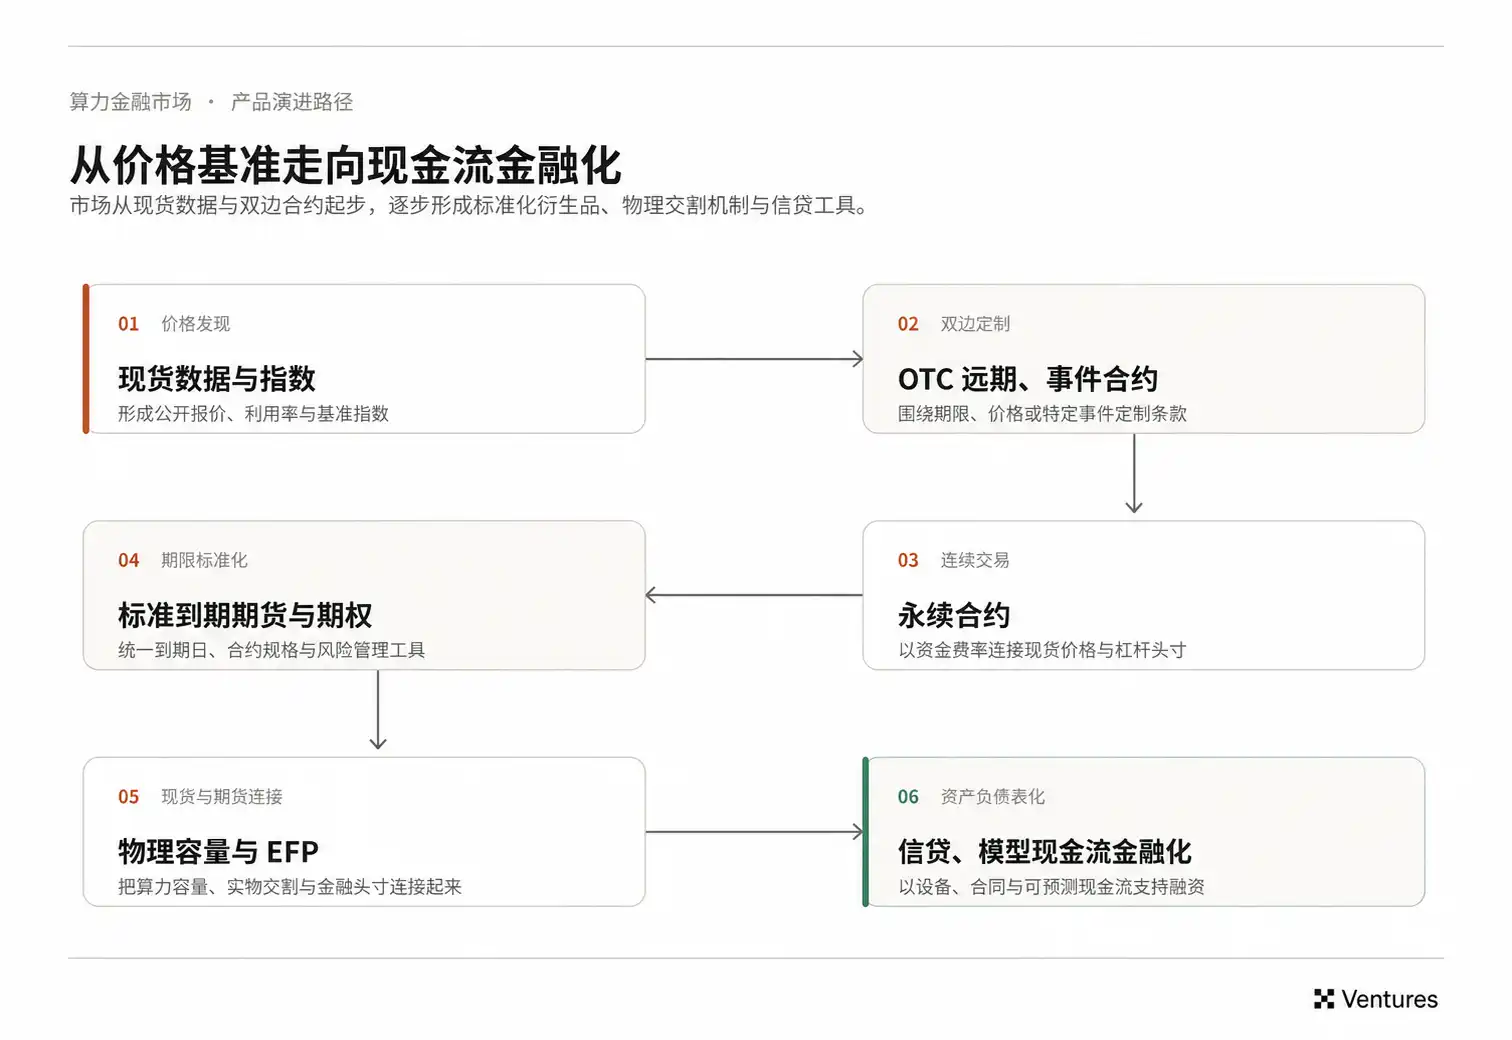
4.1 ดัชนีพลังประมวลผล: ใครจะกลายเป็นราคาอ้างอิงเริ่มต้น
ราคาซื้อขายจริงของ GPU รุ่นเดียวกันยังคงถูกแยกออกจากกันด้วยขนาดคลัสเตอร์ วิธีการเชื่อมต่อเครือข่าย ภูมิภาค ระยะเวลาเช่า สัดส่วนการชำระล่วงหน้า SLA และความน่าเชื่อถือของผู้ให้บริการ สำหรับผู้ให้บริการดัชนี ความท้าทายอยู่ที่ว่าสามารถจัดการความแตกต่างเหล่านี้ได้จนถึงระดับที่ตลาดยินดีนำไปใช้ในการชำระบัญชีสัญญา การประเมินมูลค่าเงินกู้ และการส่งมอบอนุพันธ์
ปัจจุบันสามารถมองเห็นแนวทางหลักสามแนวทาง Silicon Data และ Ornn ใกล้เคียงกับผู้ให้บริการเกณฑ์มาตรฐานอิสระ โดยหลักแล้วรวบรวมราคาตลาดและข้อมูลสัญญา จากนั้นทำการประมวลผลมาตรฐานเพื่อสร้างเกณฑ์อ้างอิง Compute Desk ทำหน้าที่เป็นทั้งนายหน้าพลังประมวลผลและผู้ชำระบัญชี จึงสามารถมองเห็นสัญญาสปอตและฟิวเจอร์สที่ซื้อขายจริงได้โดยตรง รวมถึงราคา ระยะเวลา และเงื่อนไขการชำระบัญชีจริง ส่วน SemiAnalysis เริ่มจากการสร้างแบบจำลอง TCO จากไฟฟ้า การจัดซื้อชิป ค่าเสื่อมราคา และต้นทุนห้องเครื่อง ซึ่งเหมาะสำหรับการประเมินมูลค่าสินทรัพย์และการวิจัยมากกว่า และอยู่ห่างจากเกณฑ์การชำระบัญชีทางการเงินมากกว่า
4.2 การซื้อขายในตลาด/ฟิวเจอร์สมาตรฐาน: ตลาดแลกเปลี่ยนที่ปฏิบัติตามกฎระเบียบแบบดั้งเดิมและใหม่เข้าสู่ตลาดพลังประมวลผล
คุณค่าหลักที่ตลาดแลกเปลี่ยนมอบให้คือการสร้างมาตรฐาน การชำระบัญชี และการกระจายสินค้า สำหรับ Neocloud, AI Lab และสถาบันสินเชื่อเอกชน หากการป้องกันความเสี่ยงสามารถเชื่อมต่อกับระบบ FCM หลักประกัน และการชำระบัญชีที่มีอยู่ได้โดยตรง ต้นทุนการนำไปใช้ของสถาบันจะลดลงอย่างมีนัยสำคัญ ตลาดแลกเปลี่ยนแบบดั้งเดิมและแพลตฟอร์มที่ปฏิบัติตามกฎระเบียบใหม่จึงเริ่มทดสอบผลิตภัณฑ์พลังประมวลผลพร้อมกัน: CME และ ICE ต่อยอดจากโครงสร้างพื้นฐานฟิวเจอร์สที่成熟แล้ว ขณะที่ Architect AX/AIX และ Pluto/PMEX ทดลองเส้นทางที่แตกต่างกันในสัญญาเพอร์เพชวลและฟิวเจอร์สที่มีวันหมดอายุคงที่
การเปิดตัวแบบ Cold Start ของฟิวเจอร์สด้านพลังประมวลผลจะซับซ้อนกว่าการจดทะเบียนสัญญาล่วงหน้าทั่วไปมาก สัญญาพลังประมวลผลสามารถแตกเป็นชิ้นเล็กชิ้นน้อยได้ง่าย โมเดล GPU ที่แตกต่างกัน ภูมิภาค และการกำหนดค่าคลัสเตอร์ ล้วนสอดคล้องกับมูลค่าการส่งมอบที่แตกต่างกัน ทำให้สภาพคล่องยากที่จะรวมศูนย์ไปที่สัญญาเดียวโดยธรรมชาติ ราคาระยะไกลยังพึ่งพาการส่งมอบชิป พลังงาน และประสิทธิภาพของโมเดลเป็นอย่างมาก ผู้ดูแลสภาพคล่องทางการเงินทั่วไปขาดข้อมูลคำสั่งซื้อทางกายภาพ จึงยากที่จะเสนอราคาที่มีระดับความลึกอย่างต่อเนื่องในระยะเวลาหกเดือนหรือหนึ่งปี
ฝั่งการป้องกันความเสี่ยงของอุตสาหกรรมอาจยังไม่ใหญ่พอในระยะสั้น Hyperscaler สามารถดูดซับความเสี่ยงจำนวนมากภายในองค์กรได้ ขณะที่ Neocloud ชั้นนำได้ใช้สัญญาระยะยาวครอบคลุมกระแสเงินสดส่วนสำคัญไปแล้ว ในช่วงแรก ตลาดซื้อขายในกระดานอาจสะสมสภาพคล่องจากการเทรดและการเก็งกำไรก่อน ส่วนการป้องกันความเสี่ยงของอุตสาหกรรมจะตามทันหรือไม่ ขึ้นอยู่กับว่าผู้ให้บริการขนาดกลางและขนาดเล็ก รวมถึงทีม AI ที่เช่าพลังประมวลผลแบบ On-demand จะเริ่มทำการเทรดอย่างต่อเนื่องและซ้ำๆ หรือไม่
4.3 การซื้อขายนอกกระดานและผู้ดูแลสภาพคล่อง: การปรับแต่ง OTC และการจัดการ Basis
ก่อนที่ตลาดในกระดานจะมีความลึก ความเสี่ยงจำนวนมากมีแนวโน้มที่จะถูกโอนผ่าน OTC ก่อน ภูมิภาค เครือข่าย ขนาดคลัสเตอร์ SLA และเวลาส่งมอบของพลังประมวลผลทางกายภาพมีความเฉพาะเจาะจงสูง ยากที่จะยัดเข้าไปในสัญญาแลกเปลี่ยนแบบรวมศูนย์เพียงฉบับเดียว
Dealer จึงอยู่ในตำแหน่งที่มีคุณค่ามาก ฝั่งหนึ่ง Neocloud ต้องการล็อคราคาเช่าล่วงหน้า อีกฝั่ง AI Lab ต้องการล็อคต้นทุนการจัดซื้อ Dealer สามารถเสนอราคาที่ปรับแต่งให้ทั้งสองฝ่ายแยกกัน แล้วใช้ฟิวเจอร์สมาตรฐานหรือตราสารอื่นๆ เพื่อจัดการความเสี่ยงด้านราคาโดยรวม เมื่ออุปสงค์และอุปทานไม่ตรงกันในด้านเวลาและสเปก Dealer ยังต้องรับคำสั่งซื้อด้วยงบดุลของตัวเองก่อน
ธุรกิจประเภทนี้ไม่ได้ทำกำไรแค่ Bid-Ask Spread เท่านั้น ต้นทุนห้องเครื่อง ค่าไฟฟ้า เงื่อนไขเครือข่าย ข้อจำกัดในการส่งมอบ และเครดิตของลูกค้า ล้วนก่อให้เกิด Basis การกำหนดราคาความแตกต่างที่ไม่เป็นมาตรฐานเหล่านี้อย่างต่อเนื่อง และเต็มใจใช้ทุนรองรับความเสี่ยง คือความสามารถที่ยากจะเลียนแบบของ Dealer สวอป H100 ของ FalconX กับ Robert Leshner และฟิวเจอร์ส H100 ที่ Wintermute เปิดตัว ถือได้ว่าเป็นความพยายามในช่วงแรกๆ ที่ผู้ดูแลสภาพคล่องเริ่มทดสอบการเสนอราคาระยะยาวและการโอนความเสี่ยงด้านพลังประมวลผล ตัวกลางทางการเงินเริ่มเสนอราคาระยะเวลาที่ปรับแต่งสำหรับพลังประมวลผลทางกายภาพ และเก็บส่วนที่ไม่สามารถทำให้เป็นมาตรฐานไว้ใน Book ของตัวเอง
กระแสคำสั่งซื้อจริงจึงมีความสำคัญมาก ดัชนีบอกราคาเฉลี่ยของตลาด แต่คำถามและธุรกรรมที่ Dealer ถืออยู่ใกล้เคียงกับค่า Premium ที่ต้องจ่ายจริงในภูมิภาค การกำหนดค่า และระยะเวลาหนึ่งๆ ข้อมูลส่วนนี้เป็นตัวกำหนดโดยตรงว่า Basis จะถูกตั้งราคาอย่างไร และกำไรจะอยู่ที่ไหน
4.4 แพลตฟอร์มความจุและการส่งมอบทางกายภาพ: การเปลี่ยนจากตำแหน่งกระดาษไปสู่การปฏิบัติตามสัญญาจริง
สำหรับ AI Lab แล้ว การล็อกราคาในสัญญาทางการเงินไม่ได้การันตีว่าจะมีชุด GPU ที่ตรงตามข้อกำหนดพร้อมใช้งานในเวลานั้น ความแตกต่างนี้สำคัญเป็นพิเศษในช่วงที่ทรัพยากรคอมพิวเตอร์ตึงตัว หากไม่มีความสามารถในการส่งมอบทางกายภาพ ราคาฟิวเจอร์สกับค่าเช่าเซิร์ฟเวอร์จริงมักจะแยกตัวออกจากกัน
ตอนนี้มีความพยายามในหลายระดับเกิดขึ้นแล้ว แพลตฟอร์มสปอตอย่าง Vast.ai, RunPod, Hyperbolic ให้ข้อมูลราคาทางกายภาพและความจุที่พร้อมใช้งานที่ละเอียดกว่า SF Compute อนุญาตให้มีการขายต่อหรือซื้อคืนความจุที่จองไว้ ทำให้สัญญาความจุระยะยาวมีสภาพคล่องในระดับหนึ่ง ส่วนเครือข่าย EFP พยายามเชื่อมโยงฟิวเจอร์สมาตรฐานกับสัญญาทางกายภาพเฉพาะ โดยใช้ฟิวเจอร์สจัดการราคาตลาดโดยรวม และใช้สัญญาออฟไลน์จัดการเรื่องภูมิภาค เครือข่าย และ SLA
โมเดลแบบ SF Compute น่าสนใจเป็นพิเศษ ในสัญญา Take-or-Pay แบบดั้งเดิม ความจุที่ไม่ได้ใช้มักใกล้เคียงกับต้นทุนจม เมื่ออนุญาตให้ขายต่อได้ ความจุในอนาคตจะเริ่มมีคุณสมบัติของสิทธิที่สามารถซื้อขายได้ ซึ่งจะเพิ่มสภาพคล่องของสัญญาระยะยาว และทำให้ตลาดทางกายภาพมีราคาซื้อขายล่วงหน้าที่ชัดเจนขึ้น
EFP แก้ปัญหาอีกชั้นหนึ่ง AI Lab สามารถใช้ฟิวเจอร์สมาตรฐานล็อกเบต้าของตลาดก่อน จากนั้นเมื่อถึงเวลาติดตั้งจริง ก็ใช้เครือข่ายการส่งมอบค้นหาเซิร์ฟเวอร์เฉพาะ และจ่าย basis ที่สอดคล้องกับภูมิภาค เครือข่าย และ SLA ด้วยวิธีนี้ ตลาดการเงินไม่จำเป็นต้องยัดความแตกต่างทางกายภาพทั้งหมดลงในสัญญาฟิวเจอร์สฉบับเดียว และยังสามารถรองรับการส่งมอบในอุตสาหกรรมจริงได้
4.5 ตลาดทุนสำหรับ Inference: การเงิน สิทธิการให้บริการ และสิทธิในรายได้ในระบบเศรษฐกิจการอนุมาน
เมื่อ GPU ถูกแปลงเป็น Token โดยผู้ให้บริการ inference ความต้องการทางการเงินเริ่มขยายจากค่าเช่าฮาร์ดแวร์ไปสู่เงินทุนหมุนเวียนและสิทธิตามสัญญาของธุรกิจ inference หากผู้ให้บริการ inference ต้องการล็อกอัตรากำไรขั้นต้นทั้งหมด ในทางทฤษฎีต้องจัดการทั้งต้นทุนปัจจัยนำเข้า GPU และราคาขาย Token ไปพร้อมกัน
กำไรของผู้ให้บริการ inference โดยประมาณเท่ากับ: ราคาที่ทำได้จริงของ Token × ผลผลิต Token ต่อ GPU-hour × อัตราการใช้ GPU − ต้นทุน GPU − ต้นทุนดำเนินงานอื่นๆ
4.5.1 จุดที่เกิดความต้องการสินทรัพย์ในระบบเศรษฐกิจการอนุมานคืออะไร?
GPU และความจุต้องซื้อล่วงหน้า ในขณะที่รายได้จาก API จะเกิดขึ้นทีละน้อยตามคำขอของลูกค้าที่ตามมา หากคาดการณ์ความต้องการสูงเกินไป จะเหลือเครื่องที่ไม่ได้ใช้งานและกินเงินสด บริษัทโมเดลขนาดใหญ่และ Hyperscaler สามารถใช้งบดุลของตัวเองรองรับความผันผวนช่วงนี้ได้ แต่แพลตฟอร์ม inference ขนาดกลางและเล็กมักต้องพึ่งพาการชำระล่วงหน้าจากลูกค้าหรือการระดมทุนจากภายนอก
ช่วงเวลาที่产能เกิดขึ้นก่อนความต้องการจริงก่อให้เกิดสินทรัพย์สี่ประเภท: GPU เครดิตใช้ระดมทุนสำหรับการลงทุน前期; สิทธิ์บริการล่วงหน้าเก็บรายได้ในอนาคตกลับคืนมา; แรงจูงใจด้าน产能อุดหนุนอุปทานก่อนที่ความต้องการจะก่อตัว; สินทรัพย์การปรับใช้โมเดลพยายามจัดสรรกำไรที่เหลือหลังหักต้นทุนดำเนินงาน
ตลาดคลาวด์แบบดั้งเดิมใช้ prepaid credits และ reserved capacity จัดการปัญหาความไม่สมดุลของอุปสงค์และอุปทานมานานแล้ว เช่น Scale Tier ของ OpenAI อนุญาตให้องค์กรซื้อหน่วย throughput ของ input และ output Token สำหรับโมเดลเฉพาะล่วงหน้า นี่เป็นบริการ推理แบบชำระล่วงหน้าที่เป็นมาตรฐานแล้ว เพียงแต่โควต้าผูกกับบัญชีองค์กร ไม่สามารถโอนต่อได้อย่างอิสระ
Crypto เพิ่มการออกแบบสิทธิ์ในทรัพย์สินใหม่บนเชน โควต้าบริการที่เดิมบันทึกในบัญชีผู้ให้บริการสามารถถือครองโดยกระเป๋าเงิน และสามารถโอนต่อและระดมทุนได้อีกด้วย ในอนาคตหาก Agent เริ่มจัดหาบริการ推理ด้วยตัวเอง สิทธิ์ประเภทนี้ก็สามารถเข้าสู่ระบบงบประมาณของเครื่องจักรได้โดยตรง เมื่อการชำระเงินแบบโปรแกรมกลายเป็นโครงสร้างพื้นฐานที่ใช้งานทั่วไปในอุตสาหกรรม ตำแหน่งที่โดดเด่นกว่าบนเชนจะอยู่ที่ชั้นสิทธิ์ บริการในอนาคต一项สามารถถือครองได้อย่างอิสระหรือไม่ โอนได้หรือไม่ นำไประดมทุนได้หรือไม่ จะส่งผลโดยตรงว่ามันจะพัฒนาจากเครดิตธรรมดาเป็นสินทรัพย์ทางการเงินหรือไม่
ปัจจุบันส่วนแบ่งของการ推理บนเชนในชั้นการดำเนินการยังน้อยมาก ผู้ให้บริการ推理แบบ crypto native ในช่วงสามเดือนที่ผ่านมามีสัดส่วนประมาณ 0.5%–1% ของปริมาณ Token รายวันบน OpenRouter ซึ่งหมายความว่าโอกาสที่สมจริงกว่าบนเชนในระยะนี้อาจอยู่ในชั้นการเงิน บริการ推理ยังคงผลิตโดยแพลตฟอร์มที่มีประสิทธิภาพสูงสุด ส่วนเชน负责การหมุนเวียนเงินทุนและสิทธิ์
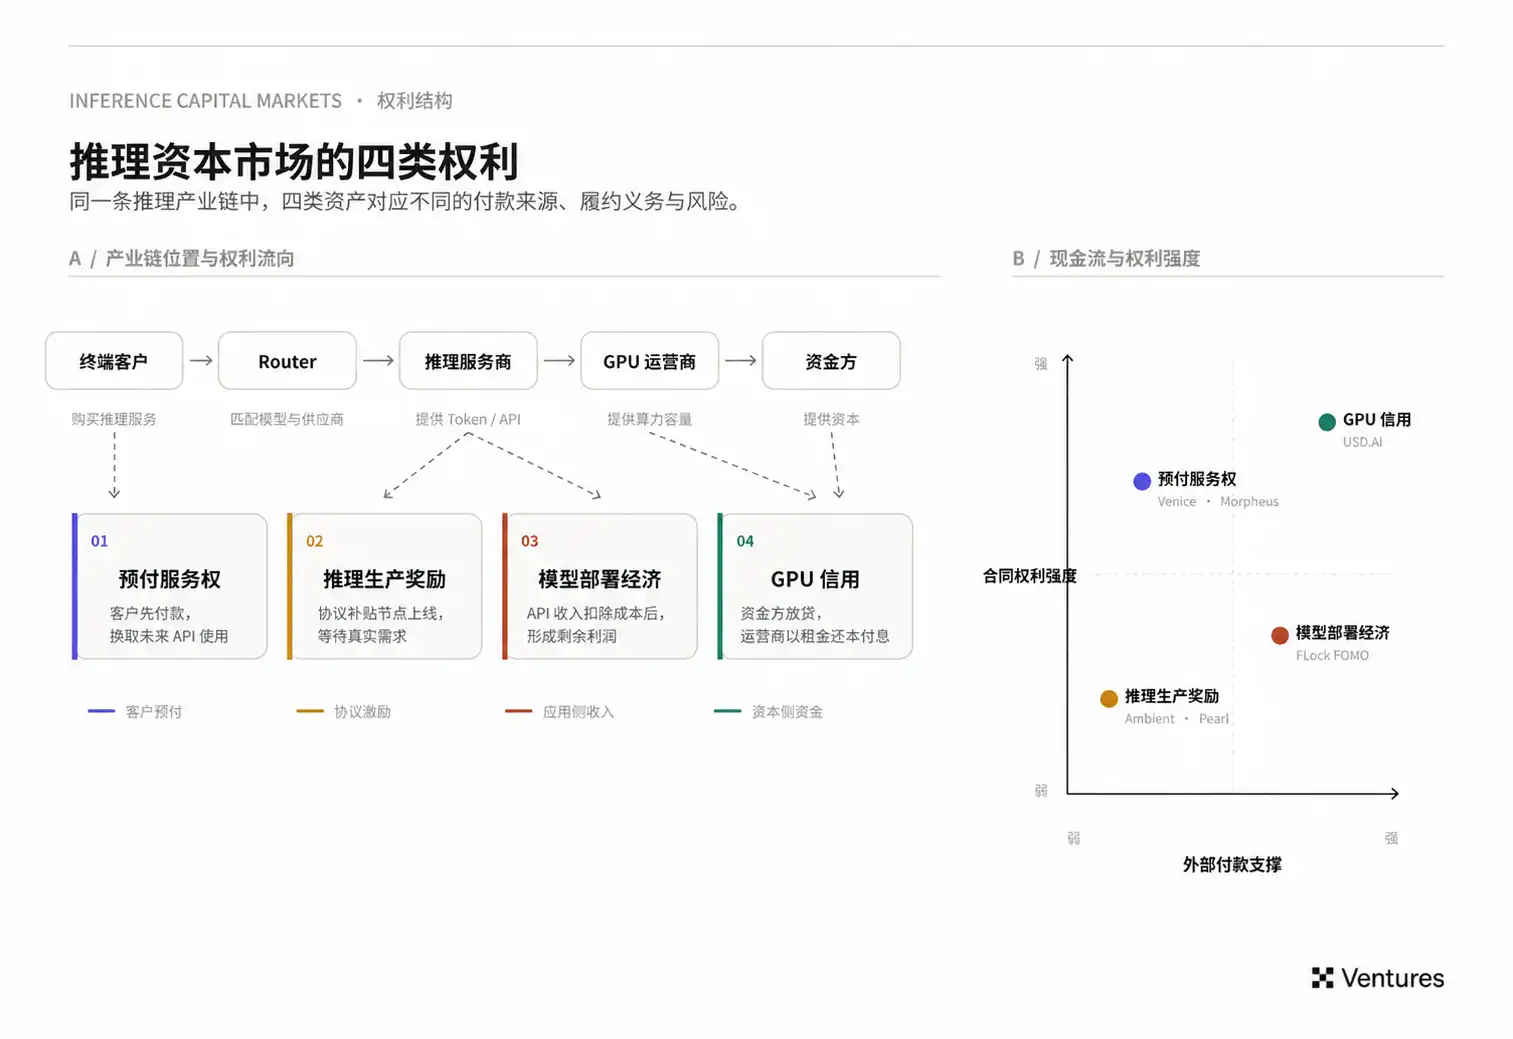
4.5.2 ความพยายามในการแปลง推理เป็นสินทรัพย์สี่ประเภท
ปัจจุบันใน Inference Capital Markets แบ่งทิศทางการแปลงสิทธิ์เป็นสินทรัพย์ออกเป็นสี่ประเภท
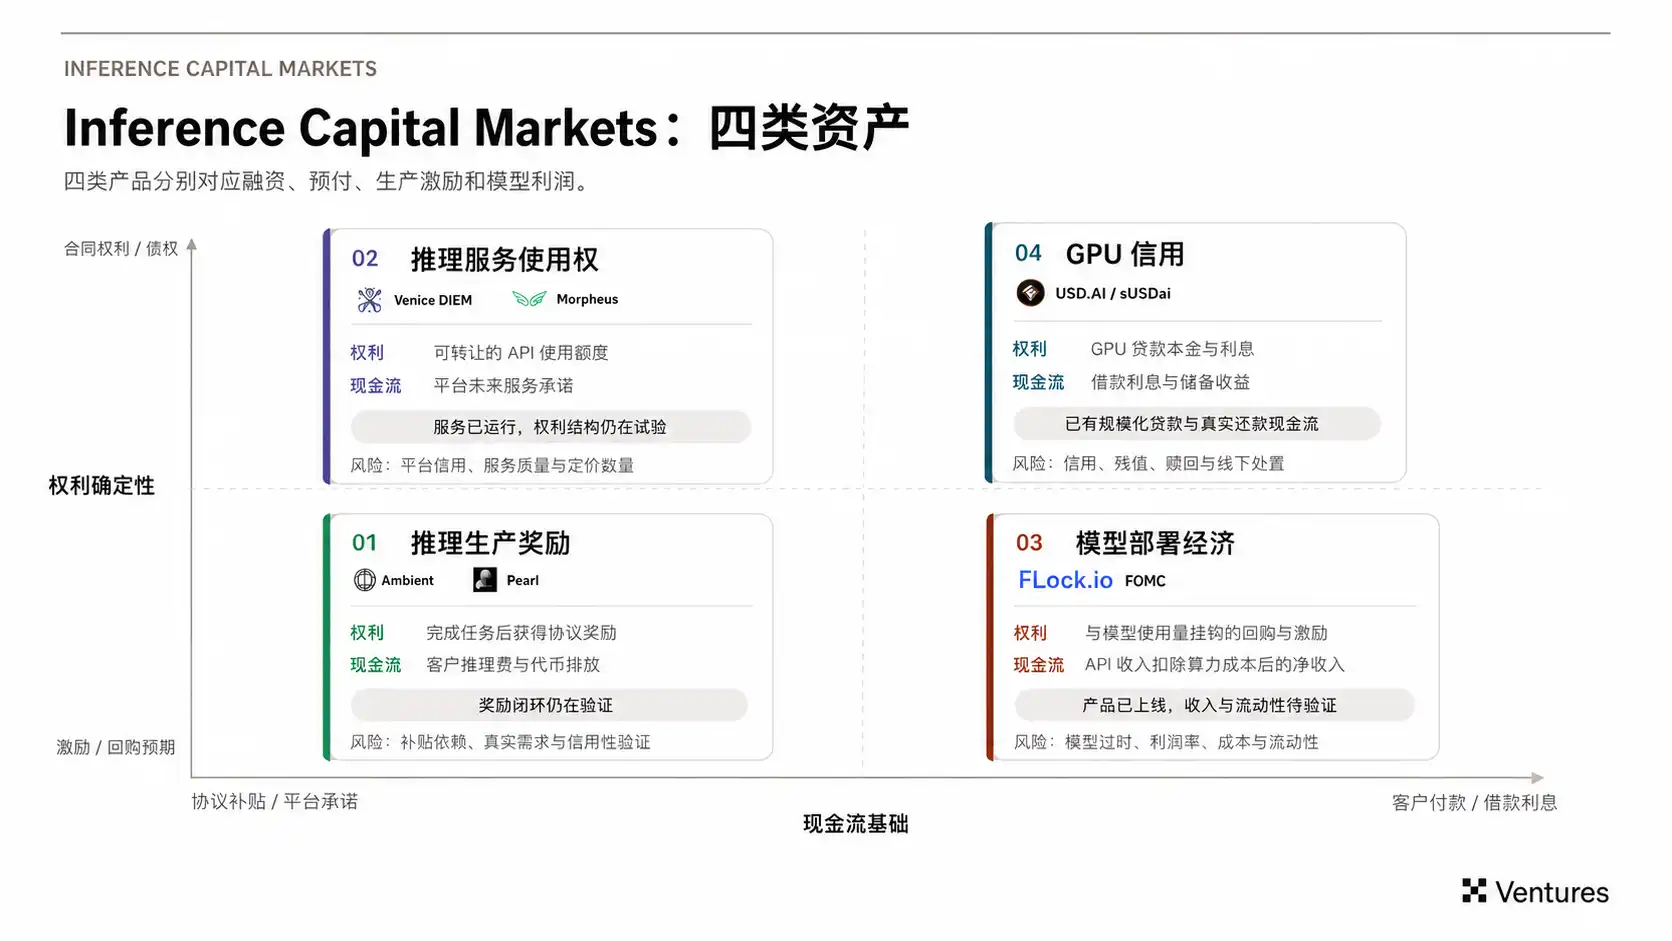
GPU เครดิต
GPU เครดิตก่อตัวเป็นขนาดใหญ่เป็นอันดับแรก เพราะมีผู้ชำระเงินภายนอกอยู่แล้ว และโครงสร้างผลิตภัณฑ์ทางการเงินใกล้เคียงกับสินทรัพย์เครดิตแบบดั้งเดิมมาก ทุนสถาบันจึงเข้าใจได้ง่ายกว่า
เงินกู้ GPU ทั่วไปยังคงใช้โครงสร้างการจัดหาเงินทุนสินทรัพย์แบบดั้งเดิม: GPU ถือครองโดย Delaware SPV ผู้ให้กู้สร้างสิทธิ์จำนองผ่าน Loan and Security Agreement, UCC-1 และ data center lien waiver การบันทึกส่วนแบ่งเงินกู้ การชำระคืน และการกระจายผลตอบแทนบนเชน; เมื่อเกิดการผิดนัด การบังคับใช้สิทธิ์หนี้ยังต้องกลับไปที่สัญญานอกเชน การควบคุมอุปกรณ์ และระบบศาล
หลังจากผู้กู้ติดตั้ง GPU แล้ว ลูกค้าปลายทางจะชำระค่าใช้จ่ายด้านพลังประมวลผลอย่างต่อเนื่อง กระแสเงินสด这部分สนับสนุนการชำระคืนเงินต้นและดอกเบี้ยของสินเชื่อ ตราบใดที่สัญญารับซื้อผลผลิตยังคงปฏิบัติตาม เงินกู้ก็มีแหล่งชำระหนี้ที่ชัดเจน
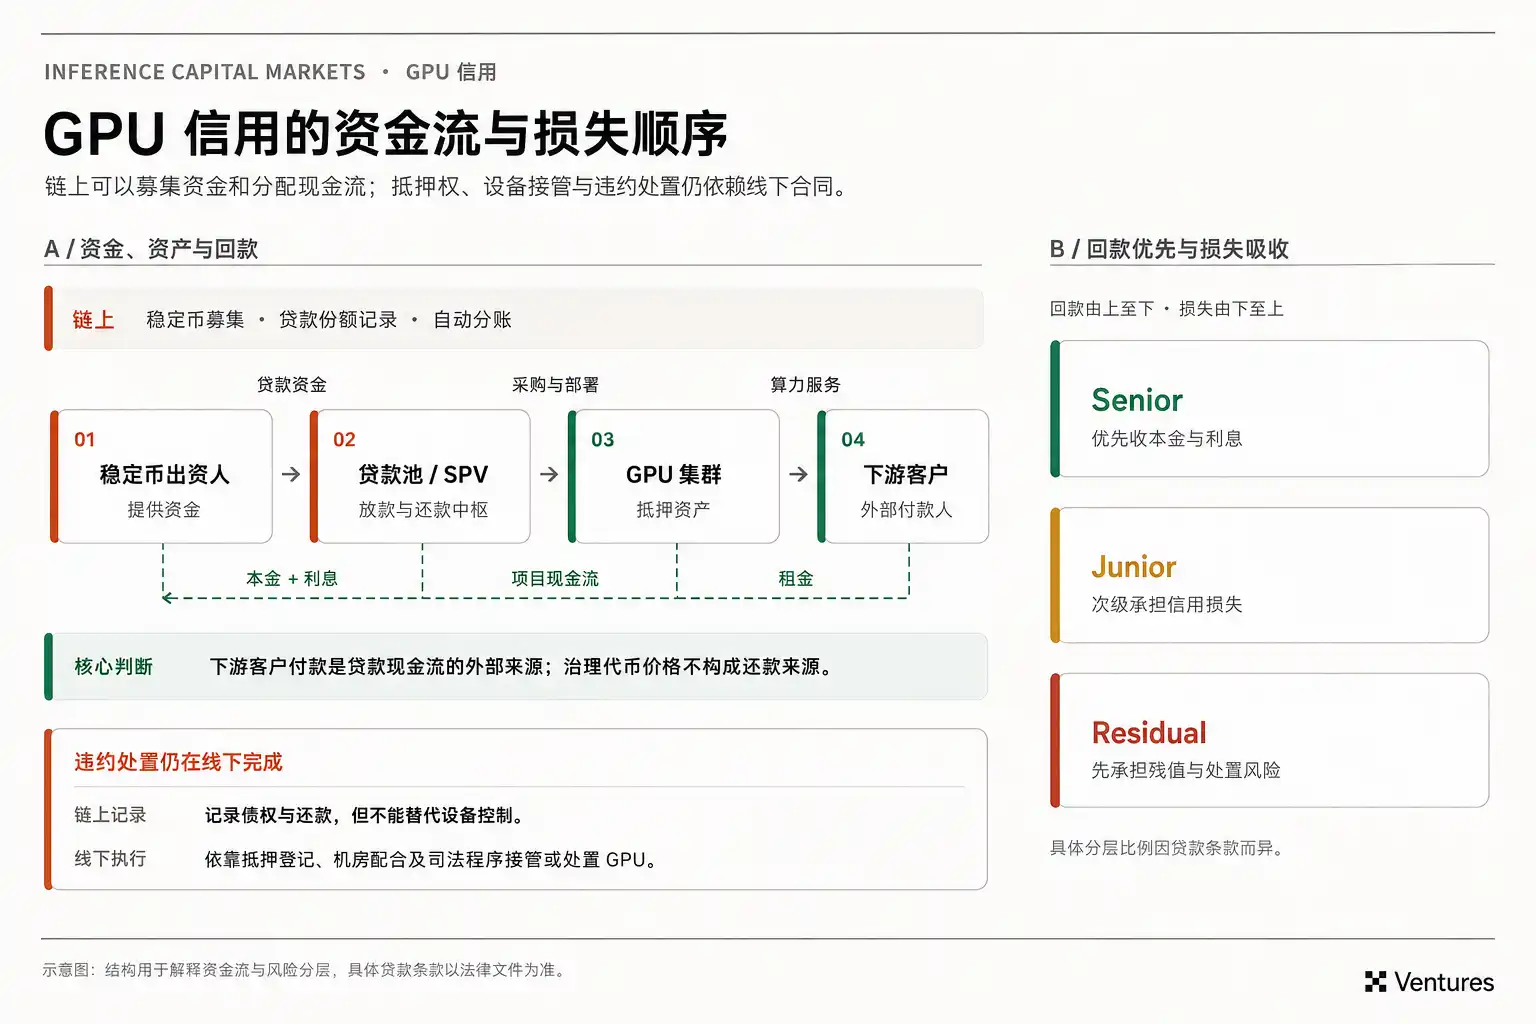
อย่างไรก็ตาม ทิศทางสินเชื่อ GPU นี้ค่อนข้าง容易被ทุนแบบดั้งเดิมดูดซับได้มากที่สุด เมื่อสินเชื่อระดับ Senior มีระยะเวลามาตรฐาน อัตราดอกเบี้ย LTV และสิทธิทางกฎหมายในอนาคต ต้นทุนทุนของธนาคาร กองทุนประกัน และสินเชื่อภาคเอกชนจะต่ำกว่าทุนบนเชนอย่างมาก สินเชื่อขนาดใหญ่ ระดับ investment grade และโครงสร้างชัดเจน มีแนวโน้มสูงที่จะเข้าสู่กลุ่มธนาคารแบบดั้งเดิม ABS หรือกองทุนสินเชื่อเอกชนในที่สุด
ตำแหน่งที่สามารถอยู่บนเชนได้ในระยะยาวส่วนใหญ่จะอยู่ในส่วนที่ต้นทุนการให้บริการของ TradFi สูง เช่น การเริ่มต้นสินเชื่อสำหรับผู้ให้บริการขนาดกลางและเล็ก เงินทุน stablecoin ข้ามพรมแดน การกระจายส่วนแบ่งสินเชื่อ การตรวจสอบอุปกรณ์และอัตราการใช้งานแบบเรียลไทม์ รวมถึงชั้น junior หรือ mezzanine ที่รับความเสียหายเริ่มแรก โครงสร้างที่น่าจะเกิดขึ้นในอนาคตคือ โปรโตคอลบนเชนทำหน้าที่ค้นหาผู้กู้ ติดตามสินทรัพย์ และจัดระเบียบเงินทุนชุดแรก หลังจากผลการดำเนินงานของสินเชื่อมีเสถียรภาพ ส่วน Senior จะถูกขายให้กับทุนแบบดั้งเดิม ในขณะที่บนเชนยังคงถือค่าธรรมเนียมบริการ ความเสี่ยงระดับรอง และความสัมพันธ์ด้านข้อมูล
สิทธิการบริการล่วงหน้า
สิทธิการบริการล่วงหน้าแก้ปัญหาความต้องการเงินทุนของผู้ออกในวันนี้ แพลตฟอร์มขายความจุ API ในอนาคตล่วงหน้า รับเงินสดก่อน แล้วจึงปฏิบัติตามข้อตกลงอย่างต่อเนื่องในอนาคต เมื่อระยะเวลายาวนานขึ้น ความเสี่ยงด้านแพลตฟอร์มที่ผู้ซื้อต้องรับก็จะชัดเจนมากขึ้น โมเดลในอีกไม่กี่ปีข้างหน้ายังคงมีความสามารถในการแข่งขันหรือไม่? ระดับราคาบริการจะลดลงไปเท่าไร? กำลังซื้อของ credits จะคงอยู่ได้หรือไม่? สิ่งเหล่านี้ล้วนส่งผลต่อการประเมินมูลค่าในวันนี้
ดังนั้นผลิตภัณฑ์ประเภทนี้ในภายหลังมีแนวโน้มที่จะเข้าใกล้สัญญาความจุมาตรฐานมากขึ้น ระยะเวลาจะสั้นลง มาตรฐานการบริการจะชัดเจนขึ้น และโมเดลสามารถถูกแทนที่ตามกฎที่ตกลงกันไว้ ยิ่งสัญญาชัดเจนมากเท่าไร สิทธิการบริการล่วงหน้าก็ยิ่งมีแนวโน้มที่จะสร้างราคาตลาดที่ค่อนข้างเป็นอิสระมากขึ้นเท่านั้น
นอกจากนี้ ยังมีปัญหา adverse selection อยู่ที่นี่ แพลตฟอร์มที่มีโมเดลดีที่สุด ความต้องการลูกค้าแข็งแกร่งที่สุด และอำนาจการตั้งราคามั่นคงที่สุด มักจะไม่มีแรงจูงใจในการออกสิทธิการอนุมานระยะยาวที่สามารถโอนได้ พวกเขาต้องการรักษาความสามารถในการตั้งราคาแตกต่างตามลูกค้า รายได้จาก credits ที่ไม่ได้ใช้ และความสามารถในการปรับราคาได้ตลอดเวลา แพลตฟอร์มที่ต้องการขายสิทธิการบริการระยะยาวล่วงหน้ามากที่สุด มักจะเป็นแพลตฟอร์มที่ต้องการเงินทุนและดึงดูดลูกค้าใหม่ แต่ความสามารถในการแข่งขันในอนาคตยังไม่ได้รับการพิสูจน์
แรงจูงใจด้านกำลังการผลิต
แรงจูงใจด้านกำลังการผลิตแก้ปัญหาการจัดระเบียบอุปทานในช่วงแรกของเครือข่ายการอนุมาน โหนดจำเป็นต้องติดตั้ง GPU และโมเดลล่วงหน้า และต้องรับภาระต้นทุนการดำเนินงาน เมื่อฝั่งอุปสงค์ยังไม่ก่อตัวมั่นคง โหนดไม่มีแรงจูงใจเพียงพอที่จะเปิดใช้งานล่วงหน้า การปล่อยโทเคนของเครือข่ายสามารถให้การรับประกันรายได้แก่ฝั่งอุปทานในช่วงเวลาหนึ่ง เพื่อให้เครือข่ายได้รับกำลังการผลิตที่ใช้งานได้ก่อน
ในระยะยาวจะยั่งยืนหรือไม่นั้น ยังต้องดูว่าการชำระเงินจากลูกค้าภายนอกสามารถค่อยๆ ครอบคลุมรายได้ของโหนดได้หรือไม่ โปรโตคอลสามารถตรวจสอบได้ว่างานอนุมานหนึ่งครั้งถูกดำเนินการจริง และสามารถตรวจสอบได้ว่าโหนดใช้โมเดลที่ระบุไว้ แต่การคำนวณที่เกิดขึ้นเองไม่ได้สร้างมูลค่าทางเศรษฐกิจ การปล่อยโทเคนสามารถซื้ออุปทานได้ในช่วงเวลาหนึ่ง แต่ความต้องการของลูกค้ายังคงต้องได้รับการพิสูจน์ด้วยคำสั่งซื้อจริง
กลไกจูงใจที่สมเหตุสมผลมากขึ้นอาจค่อยๆ ผูกพันกับรายได้จริง ลูกค้าจ่ายค่าธรรมเนียมงานด้วยสเตเบิลคอยน์ก่อน โหนดได้รับรายได้หลังจากทำงานอนุมานเสร็จและผ่านการตรวจสอบ จากนั้นโปรโตคอลจะให้รางวัลเพิ่มเติมตามรายได้ภายนอก และค่อยๆ ลดการอุดหนุนเมื่อเครือข่ายเติบโตเต็มที่ วิธีนี้ทำให้การปล่อยโทเคน承担ต้นทุนการเริ่มต้นแบบ cold start ขณะเดียวกันก็ส่งสัญญาณที่ชัดเจนขึ้นสู่ตลาด: รายได้ของโหนดมาจากลูกค้าเท่าใด และยังคงมาจากการอุดหนุนทุนเท่าใด ในระยะยาว สิ่งที่การจูงใจด้าน产能ต้องทำให้สำเร็จจริงๆ คือการเปลี่ยนจากการใช้โทเคนซื้ออุปทานไปสู่การใช้รายได้จากลูกค้าเลี้ยงดูอุปทาน เมื่อการเปลี่ยนแปลงนี้เกิดขึ้น เครือข่ายจึงจะเริ่มมีพื้นฐานทางเศรษฐกิจที่เป็นอิสระจากวงจรตลาดโทเคน
สิทธิ์ในรายได้ของโมเดลรายบุคคล
สิทธิ์ในรายได้ของโมเดลใกล้เคียงกับ crack spread ที่กล่าวถึงก่อนหน้านี้มากที่สุด:
กำไรที่เหลือจากการปรับใช้โมเดล = รายได้ API − ต้นทุน GPU − ต้นทุนเครือข่าย การจัดเก็บ และวิศวกรรม − ต้นทุนการหาลูกค้าและการอุดหนุน
Model Token จำนวนมากให้ผู้ถือหลักๆ คือการซื้อคืนและแรงจูงใจในการ质押 ซึ่งไม่จำเป็นต้องสอดคล้องกับสิทธิ์ในรายได้ที่สามารถเรียกร้องได้ตามกฎหมาย หากขาดความสัมพันธ์ทางสัญญาที่ชัดเจนระหว่างรายได้ API กับมูลค่าของโทเคน การประเมินมูลค่าก็ยากที่จะสร้างจุดยึดที่มั่นคง
อายุขัยของโมเดลยิ่งขยายปัญหานี้ให้ใหญ่ขึ้น โมเดลมีการอัปเดตอย่างรวดเร็ว สินทรัพย์หนึ่งเพิ่งเสร็จสิ้นการระดมทุนและการปรับใช้ โมเดลพื้นฐานอาจถูกคู่แข่งรายใหม่แซงหน้าแล้ว โมเดลเดี่ยวจึงยากที่จะรองรับสินทรัพย์ทางการเงินระยะยาว
ทิศทางการพัฒนาที่เป็นไปได้มากขึ้น คือการขยายหน่วยพื้นฐานไปสู่ workload strategy ตัวอย่างเช่น coding inference strategy สามารถสลับโมเดลพื้นฐานได้อย่างต่อเนื่อง ปรับเส้นทางการเรียกใช้ตามคุณภาพและต้นทุน ด้วยวิธีนี้ ผู้ถือจะรับช่วงต่อกลยุทธ์การอนุมานที่ดำเนินการอย่างต่อเนื่อง และอายุขัยของสินทรัพย์จะตามความต้องการของลูกค้าและปริมาณงาน
นอกจากนี้ หากผลิตภัณฑ์ประเภทนี้ต้องการเข้าสู่ตลาดสถาบันในอนาคต ยังต้องมีนิติบุคคลที่ชัดเจน รายได้ API ที่ผ่านการตรวจสอบ และ waterfall กระแสเงินสดที่โปร่งใส หากขาดพื้นฐานเหล่านี้ การประเมินมูลค่าของ Model Token ยังคงพึ่งพาปริมาณการใช้งานในอนาคตและนโยบายการซื้อคืนของผู้ออกอย่างสูง
4.5.3 Router มาก่อน Token Futures ในการจัดการความเสี่ยงด้านอุปสงค์
Router คือชั้นที่ถูกประเมินค่าต่ำเกินไปในการทำให้การอนุมานกลายเป็นสินค้าทางการเงิน
สิ่งที่องค์กรสนใจในท้ายที่สุดคืองานหนึ่งๆ มีต้นทุนเท่าไร โมเดลเฉพาะที่ใช้ในหลายสถานการณ์เป็นเพียงเส้นทางในการดำเนินการเท่านั้น Router สามารถเปรียบเทียบโมเดลและผู้ให้บริการต่างๆ ได้อย่างต่อเนื่อง และจัดสรรการรับส่งข้อมูลใหม่เมื่อราคาเปลี่ยนแปลง บริการพื้นฐานเดิมมีความหลากหลายสูง แต่หลังจากผ่านการจัดสรรโดย Router แล้ว ความสามารถในการทดแทนกันจะค่อยๆ เพิ่มขึ้น
สิ่งนี้จะส่งผลโดยตรงต่อขนาดของตราสารอนุพันธ์ฝั่งอุปสงค์ ความผันผวนของต้นทุนจำนวนมากสามารถดูดซับได้ก่อนผ่านการสลับโมเดลและการปรับปรุงซอฟต์แวร์ ความเสี่ยงที่เหลือซึ่งไม่สามารถจัดการได้ด้วยวิธีการเหล่านี้ จึงจำเป็นต้องให้เครื่องมือทางการเงินเข้ามาเกี่ยวข้องมากขึ้น
Router ยังมีข้อได้เปรียบด้านข้อมูลที่สำคัญอีกประการหนึ่ง: มันสามารถเห็นใบเรียกเก็บเงินจริง ราคาอย่างเป็นทางการของ API สาธารณะยากที่จะเป็นตัวแทนต้นทุนการจัดซื้อจริงขององค์กร Router สามารถเห็นได้ว่าลูกค้าจ่ายจริงเท่าไร และยังรู้ว่าราคานี้สอดคล้องกับคุณภาพการบริการระดับใด เมื่อคำสั่งซื้อสะสมมากขึ้น ข้อมูลเหล่านี้มีโอกาสที่จะก่อตัวเป็นดัชนีต้นทุนปริมาณงานที่ปรับตามคุณภาพ (workload cost index)
ก้าวต่อไปอีกขั้น Router สามารถเสนอเพดานต้นทุนให้กับองค์กรได้โดยตรง ตัวอย่างเช่น องค์กรล็อกงบประมาณสำหรับปริมาณงานเขียนโค้ดล่วงหน้าสามเดือน Router จัดการการเลือกโมเดลและการจัดหาความจุในเบื้องหลัง และเมื่อจำเป็นก็จัดการความเสี่ยงที่เหลือผ่านตราสารอนุพันธ์ GPU สิ่งที่ลูกค้าได้รับในท้ายที่สุดคือความแน่นอนด้านงบประมาณ โดยไม่ต้องจัดการตะกร้าโมเดล สถานะฟิวเจอร์ส และส่วนต่างราคาด้วยตนเอง ผลิตภัณฑ์ประเภทนี้อาจสอดคล้องกับนิสัยการจัดซื้อขององค์กรมากกว่าโทเคนฟิวเจอร์สทั่วไป Router สามารถเก็บความซับซ้อนของชั้นพื้นฐานไว้ภายใน แล้วมอบราคาที่เสถียรและคาดการณ์ได้มากขึ้นให้กับลูกค้า
ตัวโทเคนเองยังไม่มีการสร้างมาตรฐานที่เป็นหนึ่งเดียวในตอนนี้ แต่ Router สามารถค้นหาอุปทานทดแทนอย่างต่อเนื่องโดยรอบปริมาณงานที่ชัดเจนประเภทหนึ่ง เมื่อปริมาณการซื้อขายสะสมถึงระดับหนึ่ง ปริมาณงาน (workload) เองก็อาจกลายเป็นหน่วยราคาใหม่
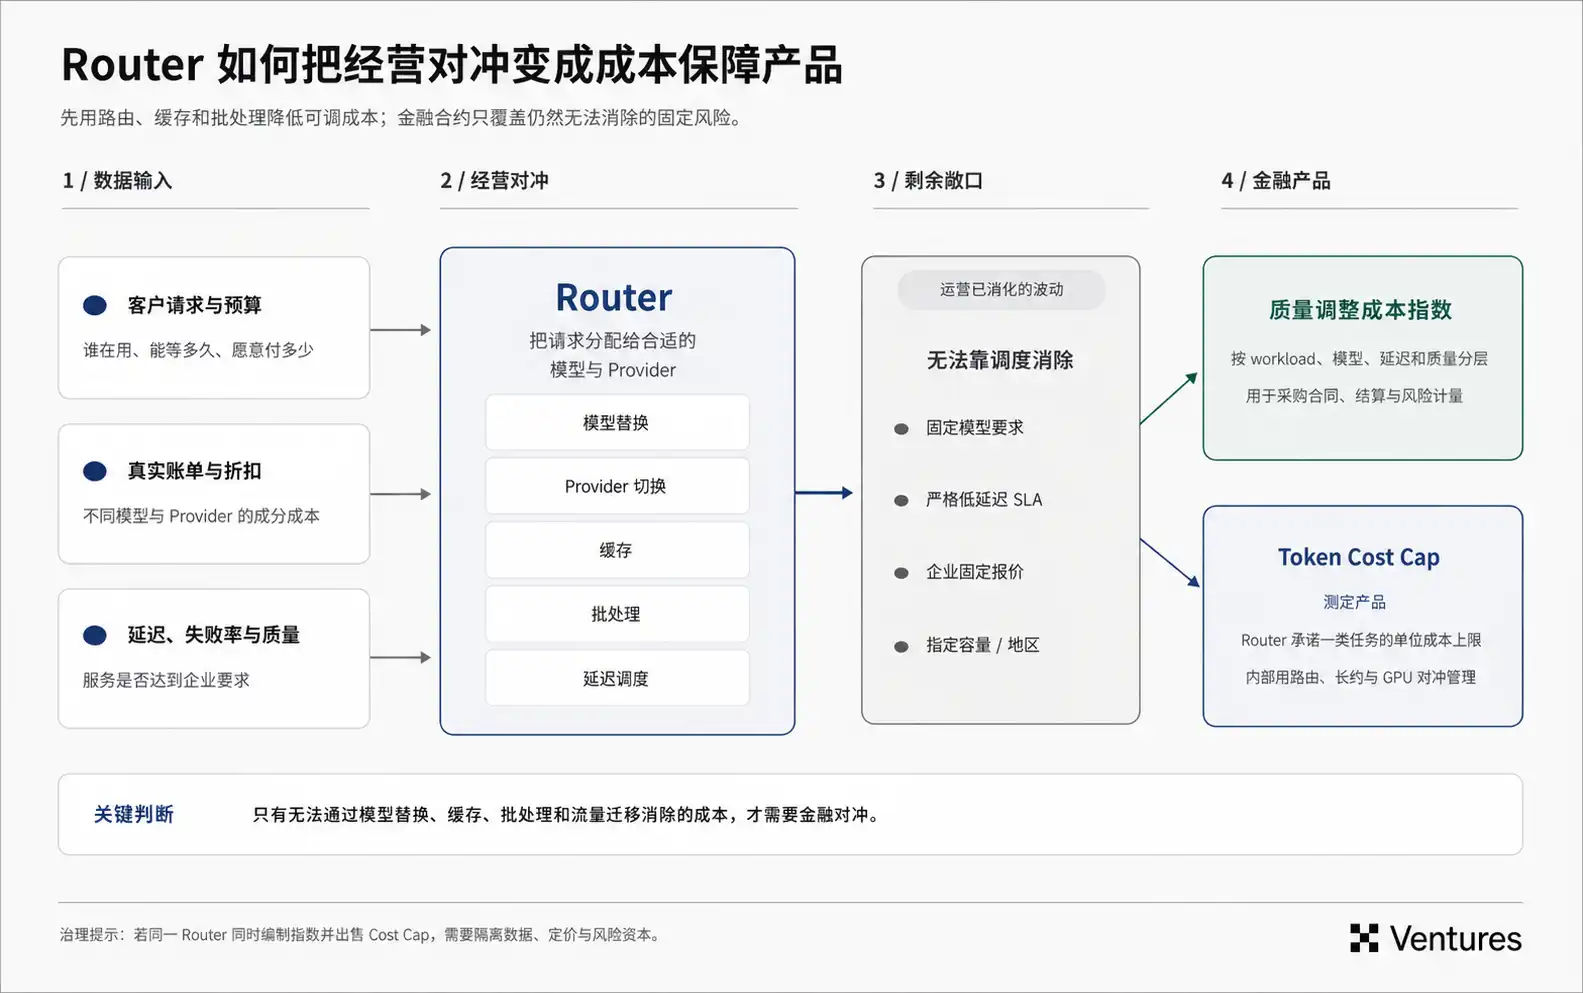
หากเส้นทางนี้เป็นจริง Router จะค่อยๆ ขยายจากเครื่องมือจัดสรรการรับส่งข้อมูลไปสู่การจัดซื้อและการจัดการความเสี่ยง สินทรัพย์ที่มีคุณค่ามากที่สุดในระยะยาวก็จะชัดเจนขึ้นเรื่อยๆ: คำสั่งซื้อจริง ราคาซื้อขายจริง และความสามารถในการจัดการต้นทุนและคุณภาพระหว่างโมเดลต่างๆ มาตรฐานราคาของปริมาณงานมีแนวโน้มที่จะก่อตัวขึ้นที่ชั้นนี้ก่อน แล้วจึงเข้าสู่ตลาดดัชนีและตราสารอนุพันธ์
4.5.4 หน้าต่างของ Crypto อยู่ก่อนที่มาตรฐานจะก่อตัวขึ้น
เมื่อสิทธิหนึ่งๆ ยังไม่มีข้อกำหนดที่เป็นมาตรฐานเดียวกัน การจัดการโดยการเงินแบบดั้งเดิมจะมีต้นทุนสูง เนื่องจากมูลค่าสัญญามีขนาดเล็กและโครงสร้างค่อนข้างกระจัดกระจาย บนเชนจึงสามารถทดลองรูปแบบกรรมสิทธิ์ใหม่ๆ ได้เร็วกว่า ในอนาคตหาก Agent เริ่มถือครองและดำเนินการตามสัญญาบริการโดยตรง มูลค่าของโครงสร้างพื้นฐานประเภทนี้จะยิ่งสูงขึ้นไปอีก
เมื่อสินทรัพย์ประเภทหนึ่งพัฒนาไปจนเกิดสัญญาที่เป็นมาตรฐาน เงินทุนจำนวนมากจะค่อยๆ ไหลเข้าสู่ตลาดธนาคารและสถาบันการเงิน สินเชื่อ GPU ระดับซีเนียร์ได้เห็นทิศทางนี้แล้ว เมื่อฟิวเจอร์สมาตรฐานเติบโตเต็มที่ ตลาดแลกเปลี่ยนและผู้ดูแลสภาพคล่องของสถาบันก็จะเข้ามาเช่นกัน ในช่วงหน้าต่างนี้ โปรโตคอลบนเชนควรสะสมกระแสคำสั่งซื้อจริง (ข้อมูลลูกค้าและธุรกรรม) ให้มากขึ้น มาตรฐานสัญญาและข้อมูลการปฏิบัติตามสัญญาของพวกเขาจะค่อยๆ ก่อตัวเป็นกำแพงป้องกัน
ผลิตภัณฑ์ที่ปรากฏในวันนี้ สอดคล้องกับขั้นตอนต่างๆ ของการสร้างมาตรฐานหน่วยความเสี่ยงโดยประมาณ:
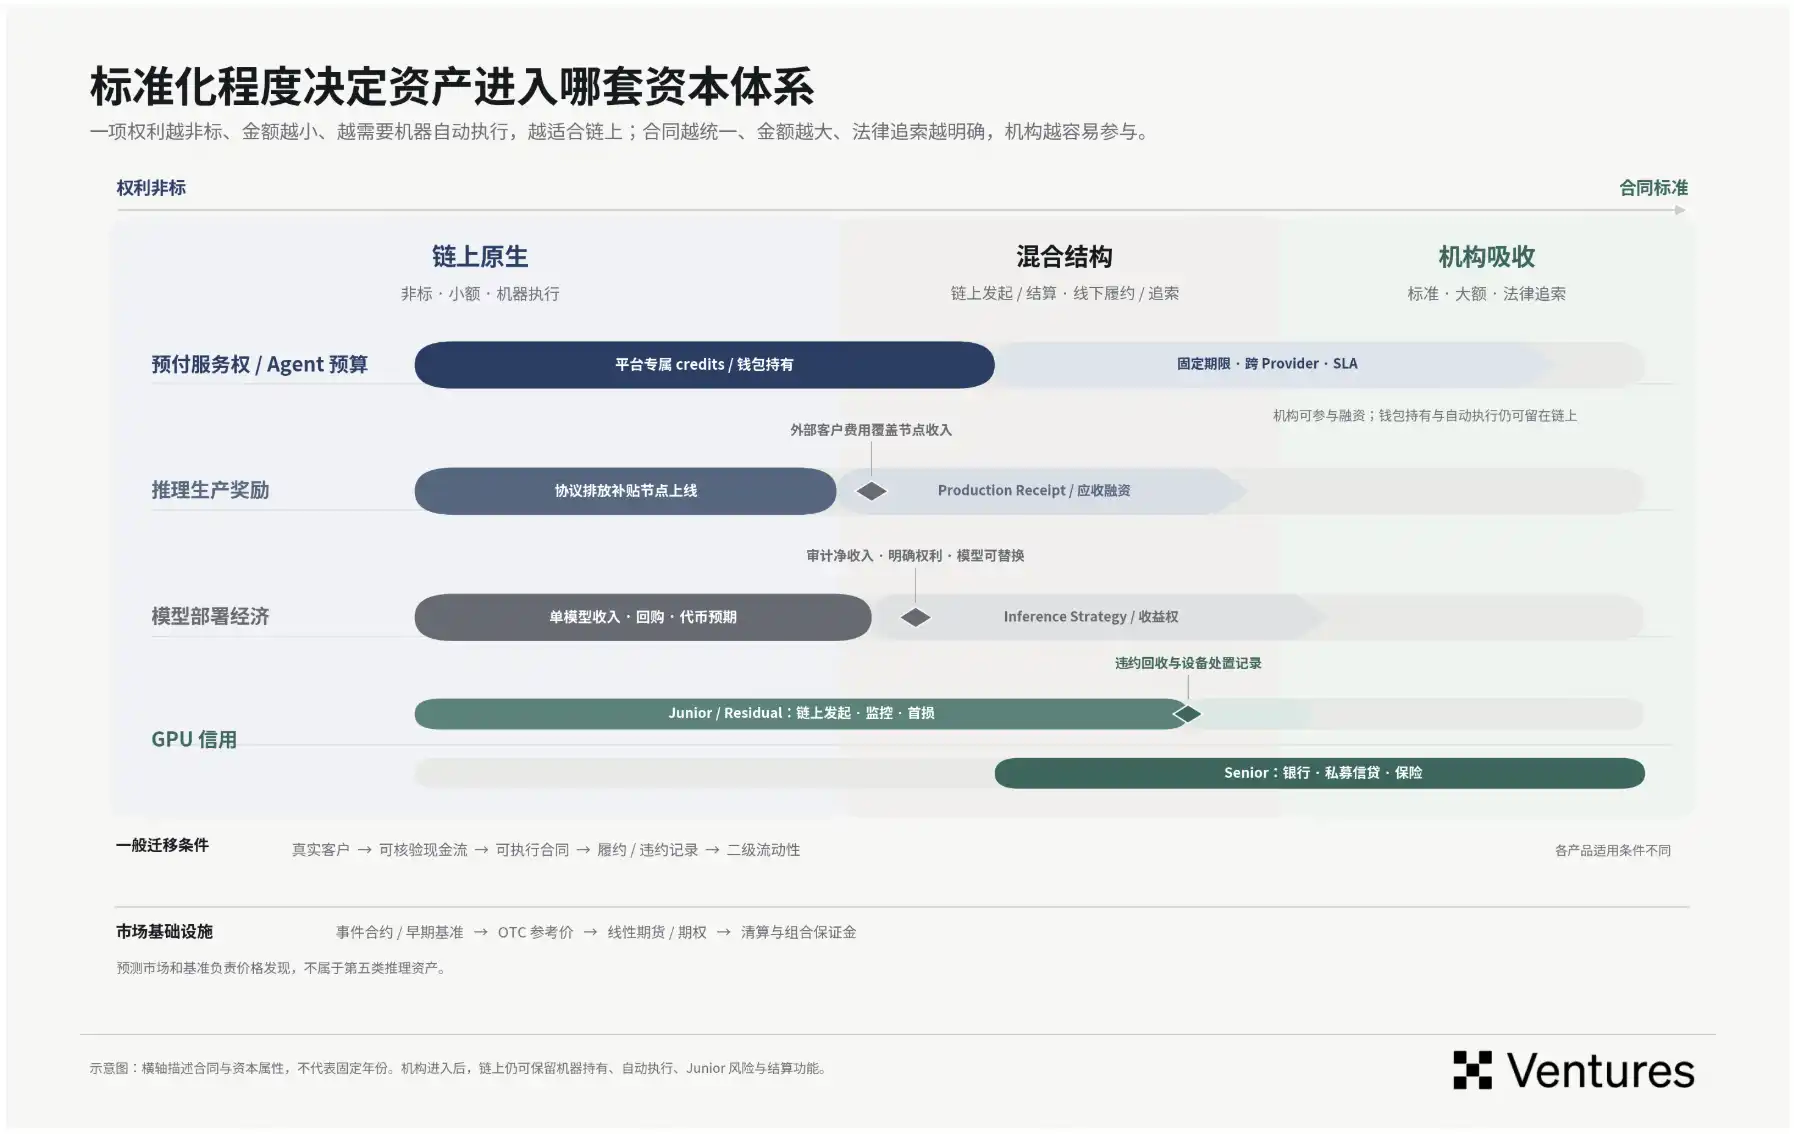
ผลิตภัณฑ์แรกสุดยังคงพึ่งพาเครดิตของบริษัทใดบริษัทหนึ่งอย่างสูง เมื่อสัญญาค่อยๆ อนุญาตให้เปลี่ยนผู้ให้บริการได้ ความเสี่ยงของผู้ออกจะลดลง เมื่อตลาดสามารถกำหนดตะกร้า workload ที่มีคุณภาพใกล้เคียงกันได้อย่างมั่นคง โอกาสในการสร้างดัชนีฝั่งอุปสงค์จึงจะเกิดขึ้น ฟิวเจอร์สและออปชันจำเป็นต้องสร้างบนหน่วยความเสี่ยงที่มั่นคงเช่นนี้
Agent อาจขยายกรณีการใช้งานของสัญญาบนเชนต่อไป หากในอนาคตซอฟต์แวร์เริ่มซื้อบริการอนุมานด้วยตนเอง สัญญา API ขององค์กรในวันนี้จะถูกแยกออกเป็นการตัดสินใจซื้อจำนวนมากที่ดำเนินการแบบเรียลไทม์โดยเครื่องจักร ในเวลานั้น การถือครองสิทธิ์บริการ ข้อจำกัดด้านงบประมาณ การตรวจสอบการปฏิบัติตามสัญญา ฯลฯ จะเข้าสู่ขอบเขตการออกแบบโครงสร้างพื้นฐานทางการเงิน
การทำให้ชั้นการอนุมานเป็นสินทรัพย์ทางการเงินในท้ายที่สุดต้องแก้ไขปัญหาการเปลี่ยนบริการ AI ที่มีการปรับแต่งสูงให้กลายเป็นสิทธิ์ที่ตลาดทุนสามารถเข้าใจและกำหนดราคาได้ อำนาจในการกำหนดราคาในตลาดช่วงแรกจะขึ้นอยู่กับว่าใครเป็นผู้กำหนดสิทธิ์เหล่านี้ก่อน
ห้า บทสรุป
1. จังหวะเวลา/ทำไมต้องตอนนี้?
ในปี 2026 สถาบันการเงินแบบดั้งเดิมอย่าง CME, ICE เริ่มเข้าสู่ตลาดการกำหนดราคาพลังการประมวลผลและตลาดอนุพันธ์อย่างหนาแน่น โครงสร้างพื้นฐานของตลาดเริ่มถูกสร้างขึ้นแล้ว เมื่อเทียบกับการประกาศผลิตภัณฑ์ของตลาดแลกเปลี่ยน เราสนใจจังหวะการเปลี่ยนแปลงในสองทิศทางมากกว่า
ประการแรก หนี้กำลังเข้าสู่โครงสร้างพื้นฐาน AI อย่างลึกซึ้งยิ่งขึ้น เมื่อ GPU และศูนย์ข้อมูลพึ่งพาการระดมทุนจากภายนอกมากขึ้น ความผันผวนของค่าเช่าจะส่งผลโดยตรงต่อ DSCR, LTV และเงื่อนไขการรีไฟแนนซ์ ผู้ให้กู้ยังมีแรงจูงใจมากขึ้นในการเขียนความเสี่ยงด้านราคาลงใน covenant โดยกำหนดให้ผู้ให้บริการล็อกกระแสเงินสดในอนาคตบางส่วนล่วงหน้า เส้นทางการระดมทุนของ CoreWeave ได้แสดงให้เห็นแล้วว่าอัตราความครอบคลุมของสัญญาส่งผลต่อการกำหนดราคาเครดิตอย่างไร หากโครงสร้างการระดมทุนที่คล้ายคลึงกันยังคงแพร่กระจายต่อไป สินเชื่อภาคเอกชนและธนาคารมีแนวโน้มที่จะกลายเป็นแรงผลักดันสำคัญในการป้องกันความเสี่ยงด้านพลังการประมวลผล
ประการที่สอง ความต้องการพลังการประมวลผลจำนวนมากขึ้นเริ่มปรากฏในตลาดจัดซื้อสาธารณะ โมเดลโอเพนซอร์สลดอุปสรรคสำหรับองค์กรในการปรับใช้โมเดลด้วยตนเอง ทำให้ workload ที่รับโดยคลาวด์บุคคลที่สาม Neocloud และแพลตฟอร์มการอนุมานเพิ่มขึ้นตามไปด้วย ยิ่งความต้องการส่วนเพิ่มที่ตลาดสาธารณะรับผิดชอบมากเท่าใด ค่าเช่า GPU ก็ยิ่งง่ายต่อการเกิดการค้นพบราคาอย่างต่อเนื่อง และองค์กรจำนวนมากขึ้นจะเผชิญกับความผันผวนของค่าเช่าโดยตรง
ตลาดยังอยู่ในช่วงเริ่มต้น GPU มีการอัปเกรดอย่างรวดเร็ว พื้นที่ เครือข่าย คลัสเตอร์ และระยะเวลาสัญญามีความไม่เป็นมาตรฐานสูง ธุรกรรมในช่วงแรกมีแนวโน้มที่จะกระจุกตัวอยู่ในตลาด OTC โดยดีลเลอร์จะรับความต้องการของลูกค้าและส่วนต่างราคาก่อน สัญญาณการยอมรับที่น่าสังเกตคือ ลูกค้าอุตสาหกรรมเริ่มมีการป้องกันความเสี่ยงอย่างต่อเนื่องและซ้ำๆ หรือไม่
2. สัญญาถาวรหรือฟิวเจอร์สแบบกำหนดวันหมดอายุ ตัวไหนหาความเหมาะสมกับตลาด (PMF) ได้ง่ายกว่ากัน?
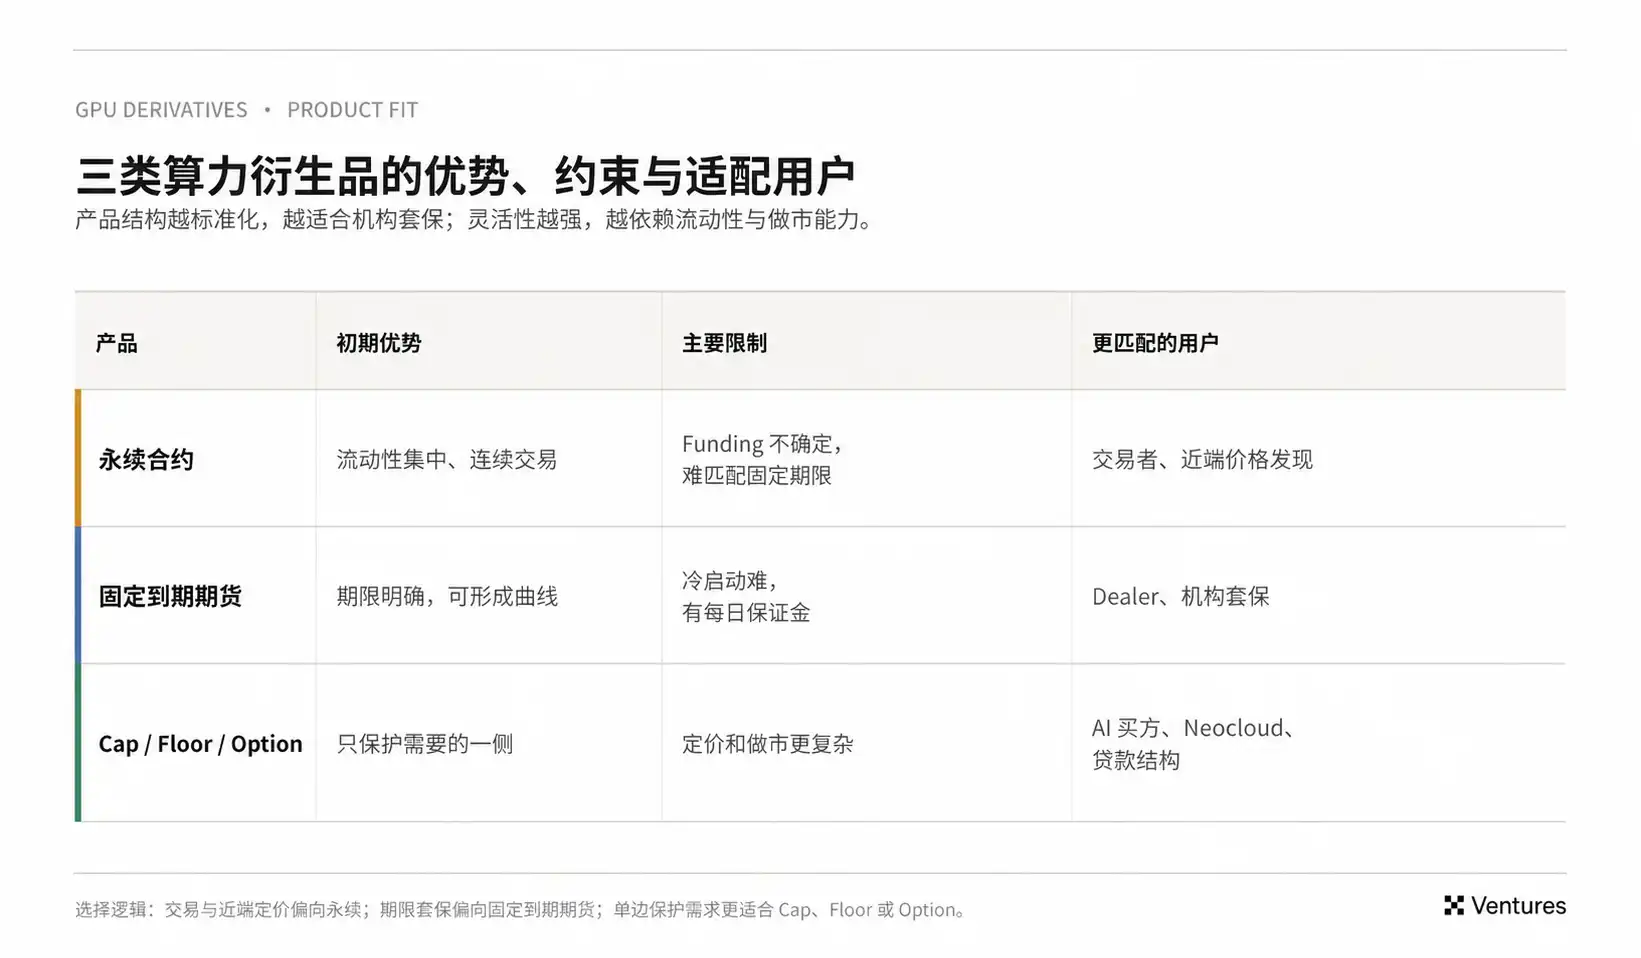
ความเสี่ยงของลูกค้าอุตสาหกรรมมักมีระยะเวลาที่ชัดเจน โครงการฝึกอบรมครึ่งปี สัญญาความจุหนึ่งปี สินเชื่อ GPU หลายปี ล้วนต้องการราคาที่สอดคล้องกับระยะเวลานั้น ฟิวเจอร์สแบบกำหนดวันหมดอายุใกล้เคียงกับการบริหารความเสี่ยงขององค์กรมากกว่า และเชื่อมต่อกับสัญญาทางกายภาพของรุ่นเฉพาะ พื้นที่ และ SLA ผ่าน EFP ได้ง่ายกว่า
ดังนั้น สัญญาถาวรเหมาะสำหรับการค้นพบราคาในระยะใกล้และสภาพคล่องในการซื้อขาย ในขณะที่ฟิวเจอร์สแบบกำหนดวันหมดอายุเหมาะสำหรับการป้องกันความเสี่ยงขององค์กร ราคาตามระยะเวลา และการปฏิบัติตามสัญญาทางกายภาพ
3. ชั้นใดมีแนวโน้มที่จะจับมูลค่าทางธุรกิจได้ก่อน?
ในระยะสั้น เราเชื่อว่าโบรกเกอร์/ดีลเลอร์ที่ควบคุมกระแสคำสั่งซื้อทางกายภาพ และแพลตฟอร์มระดับกลางที่ควบคุมกระแสคำสั่งซื้อการอนุมานและการจัดสรร จะจับมูลค่าทางธุรกิจได้เร็วกว่า ตลาดปัจจุบันยังคงจ่ายส่วนต่างราคาที่สูงมากสำหรับ "การมีความจุคอมพิวเตอร์" มูลค่าจากการได้การ์ดมานั้นยังสูงกว่าต้นทุนการป้องกันความเสี่ยงที่ปรับปรุงเพียงไม่กี่สิบจุดพื้นฐานมาก ใครที่รู้ว่ามีการ์ดว่างอยู่ที่ไหน ใครกำลังแย่งความจุ และยินดีใช้งบดุลของตัวเองรับคำสั่งซื้อ โอกาสที่จะได้ค่าธรรมเนียมการจับคู่ ส่วนต่างราคาเสนอซื้อ-เสนอขาย และส่วนต่างราคาพื้นฐานก็จะตกเป็นของคนนั้น
เมื่อการซื้อขายในตลาดค่อยๆ เป็นมาตรฐาน มูลค่าของดัชนีราคาจะสูงขึ้นเรื่อยๆ เมื่อเกณฑ์มาตรฐาน (benchmark) ถูกอ้างอิงซ้ำๆ ในสัญญาจำนวนมาก ต้นทุนการย้ายและผลกระทบเครือข่ายจะเพิ่มขึ้นอย่างรวดเร็ว
ต่อจากนั้น เมื่อขนาดของสัญญามาตรฐานและการป้องกันความเสี่ยงของอุตสาหกรรมใหญ่พอ การแลกเปลี่ยนจะได้รับประโยชน์จากผลกระทบขนาดของการชำระบัญชี หลักประกัน และเครือข่ายสภาพคล่องอย่างเต็มที่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง