มอร์แกน สแตนลีย์ วิเคราะห์: AI Capex อาจถึง 1.4 ล้านล้านภายในปี 2028, META จะทำเงินได้อย่างไร?

TL;DR
· รายงานวิจัยของมอร์แกน สแตนลีย์คาดการณ์ว่ารายจ่ายด้านทุนของคลาวด์ยักษ์ใหญ่ 5 รายในปี 2028 จะสูงถึง 1.4 ล้านล้านดอลลาร์สหรัฐ
· ต้นทุนการก่อสร้างต่อ GW ถูกผลักดันให้สูงขึ้นจากหน่วยความจำ ไฟฟ้า และการก่อสร้าง ส่งผลให้ความจุในการประมวลผลอาจขยายจาก 30 GW เป็น 120 GW
· META ถูกจัดให้เป็นตัวเลือกอันดับต้นใน AI อินเทอร์เน็ต โดยราคาเป้าหมายที่ 775 ดอลลาร์สหรัฐขึ้นอยู่กับการนำ API โฆษณา และการสร้างรายได้จากสมัครสมาชิกมาใช้จริง
มอร์แกน สแตนลีย์ได้ปรับเพิ่มประมาณการรายจ่ายด้านทุนของคลาวด์ยักษ์ใหญ่ในรายงานวิจัยฝั่งขาย โดยคาดว่ารายจ่ายด้านทุนรวมของห้าแพลตฟอร์มหลักในปี 2027 และ 2028 จะอยู่ที่ 1.2 ล้านล้านดอลลาร์สหรัฐและ 1.4 ล้านล้านดอลลาร์สหรัฐตามลำดับ และยังคงจัดให้ META เป็นตัวเลือกอันดับต้นใน AI อินเทอร์เน็ต โดยคงราคาเป้าหมายไว้ที่ 775 ดอลลาร์สหรัฐ
ตัวเลขเหล่านี้เป็นไปตามกรอบของแบบจำลองรายงานวิจัย ซึ่งไม่เทียบเท่ากับแนวทางอย่างเป็นทางการของบริษัท เอกสารสาธารณะของมอร์แกน สแตนลีย์ได้กล่าวถึงว่า ภายในปี 2028 การลงทุนในโครงสร้างพื้นฐานที่เกี่ยวข้องกับ AI ทั่วโลกจะใกล้เคียง 3 ล้านล้านดอลลาร์สหรัฐ โดยรายจ่ายด้านทุนของศูนย์ข้อมูลอยู่ที่ประมาณ 2.9 ล้านล้านดอลลาร์สหรัฐ ส่วนย่อย 1.4 ล้านล้านดอลลาร์สหรัฐของห้าแพลตฟอร์มหลักนั้น มาจากการแยกประมาณการของฝั่งขายสำหรับคลาวด์และแพลตฟอร์มอินเทอร์เน็ตหลัก
การเปลี่ยนแปลงที่มีข่าวสารมากที่สุดในรายงานวิจัยนี้คือ การเพิ่มขึ้นอย่างต่อเนื่องของรายจ่ายโครงสร้างพื้นฐาน AI ภายในปี 2028 ความจุในการประมวลผลที่พร้อมใช้งานของแพลตฟอร์มหลักในแบบจำลองจะใกล้เคียง 120 GW ซึ่งเป็นประมาณ 4 เท่าของ 30 GW ในปี 2025 ต้นทุนการก่อสร้างต่อ GW ก็ถูกปรับเพิ่มขึ้นเช่นกัน เนื่องจากแพลตฟอร์มรุ่นใหม่ เช่น GB200, GB300, Vera Rubin ต้องการหน่วยความจำ ไฟฟ้า แร็ค และการลงทุนด้านวิศวกรรมมากขึ้น
สำหรับนักลงทุน ปัญหาได้เปลี่ยนจาก "ยักษ์ใหญ่ AI จะใช้เงินหรือไม่" เป็น "เงินเหล่านี้จะกลายเป็นรายได้เมื่อใด" META ถูกจัดให้อยู่ในตำแหน่งที่โดดเด่น เนื่องจากในด้านหนึ่งต้องเผชิญกับแรงกดดันจากรายจ่ายด้านทุน AI ที่สูงขึ้น ในขณะที่อีกด้านหนึ่งมีช่องทางสร้างรายได้โดยตรงมากขึ้น เช่น โฆษณา แอปพลิเคชันสำหรับผู้บริโภค API โมเดล และเครื่องมือสมัครสมาชิก
รายจ่าย 1.4 ล้านล้านดอลลาร์สหรัฐ พนันกับพลังประมวลผล 120 GW
รายงานวิจัยได้ปรับเพิ่มคาดการณ์รายจ่ายด้านทุนของคลาวด์ยักษ์ใหญ่ 5 รายในปี 2027 และ 2028 ขึ้น 9% และ 10% ตามลำดับ เป็น 1.2 ล้านล้านดอลลาร์สหรัฐและ 1.4 ล้านล้านดอลลาร์สหรัฐ กรอบนี้ครอบคลุมรายจ่ายโครงสร้างพื้นฐาน AI ที่เกี่ยวข้องของ Amazon, Google, Microsoft, META และ SPCX
การขยายความจุเป็นสาเหตุหลักประการหนึ่งที่ทำให้รายจ่ายเพิ่มขึ้น ในแบบจำลองนี้ ความจุในการประมวลผลที่พร้อมใช้งานของแพลตฟอร์มหลักเพิ่มขึ้นจากประมาณ 30 GW ในปี 2025 เป็นใกล้เคียง 120 GW ในปี 2028 Amazon คาดว่าจะมีปริมาณรวมประมาณ 35 GW ภายในปี 2028 Google มีความจุเพิ่มขึ้นมากที่สุดในปี 2027 และ 2028 ส่วน META จะเพิ่มขึ้นจากประมาณ 3.5 GW ณ สิ้นปี 2025 เป็น 14 GW ในปี 2027 และ 21 GW ในปี 2028
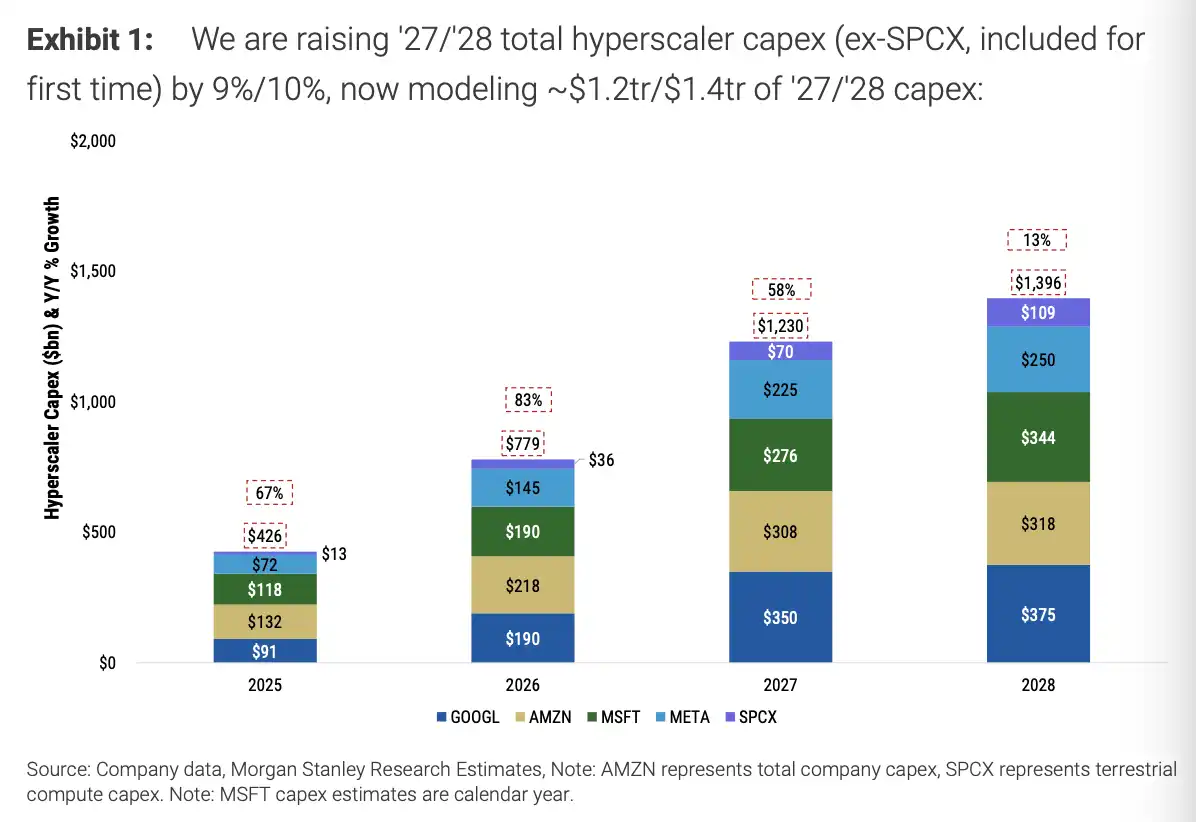
การคาดการณ์รายจ่ายด้านทุนของกลุ่มผู้ให้บริการคลาวด์รายใหญ่ 5 ราย รวมมูลค่า 1.4 ล้านล้านดอลลาร์สหรัฐในปี 2028 โดยในปี 2027 และ 2028 ปรับเพิ่มขึ้น 9% และ 10% จากที่คาดการณ์ไว้ก่อนหน้านี้
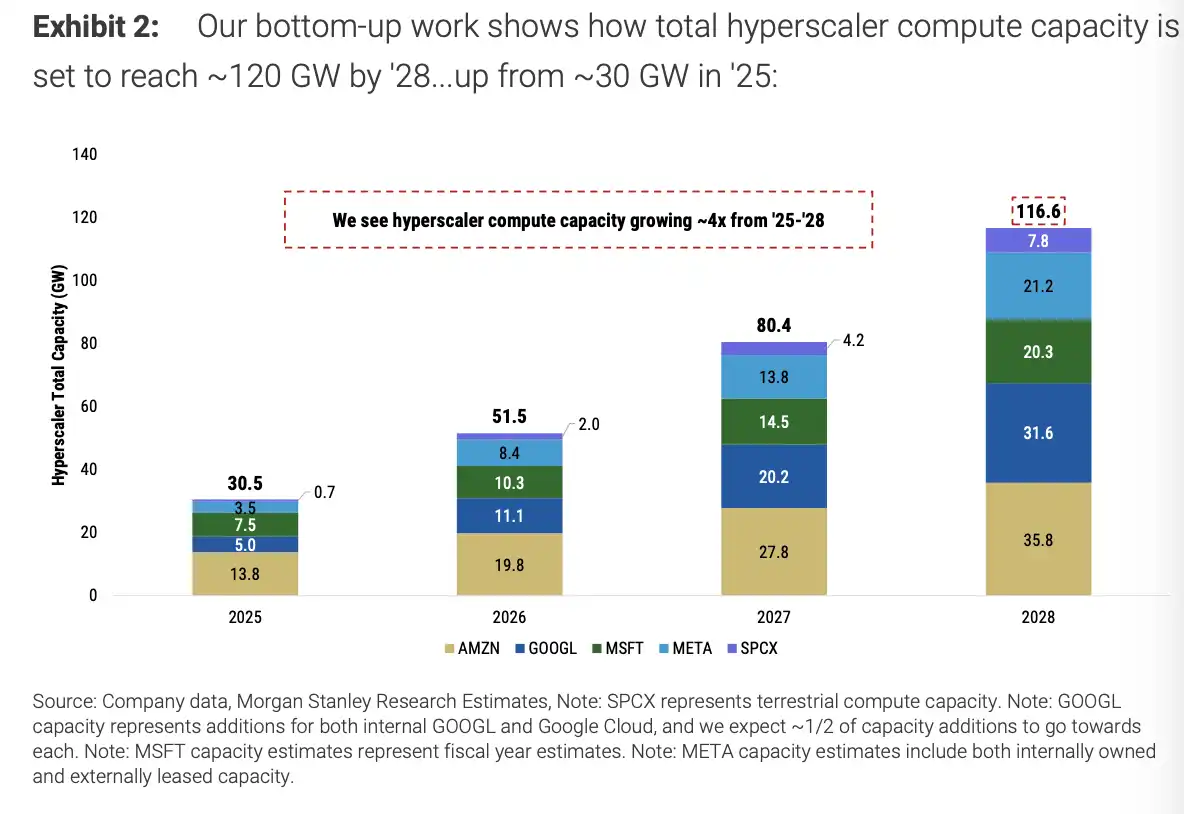
กำลังการประมวลผลที่ใช้งานได้เพิ่มขึ้นจากประมาณ 30GW ในปี 2025 เป็นเกือบ 120GW ในปี 2028 โดย META เพิ่มเป็น 21GW และ Amazon รวมประมาณ 35GW
การคำนวณรายจ่ายด้านทุนของ META จำเป็นต้องคงความแตกต่างของเกณฑ์การวัดไว้ ในแบบจำลองรายงานวิจัย รายจ่ายด้านทุนของ META ในปี 2027 และ 2028 ถูกปรับเพิ่มขึ้นเป็น 225,000 ล้านดอลลาร์สหรัฐ และ 250,000 ล้านดอลลาร์สหรัฐ ตามลำดับ รายงานมือสองจากสาธารณะบางส่วนที่กล่าวถึงเกณฑ์ของ Morgan Stanley ระบุว่า META มีรายจ่ายด้านทุนรวมประมาณ 380,000 ล้านดอลลาร์สหรัฐในปี 2027 ถึง 2028 ซึ่งอาจเกี่ยวข้องกับเกณฑ์ที่แตกต่างกัน เช่น รายจ่ายด้านทุนทั้งหมด โครงสร้างพื้นฐาน AI ยอดรวม หรือรวมถึงการจัดหาเงินทุนนอกงบดุล
ความแตกต่างเหล่านี้จะไม่เปลี่ยนแนวทางหลัก: การใช้จ่ายในศูนย์ข้อมูล AI ยังคงกดดันกระแสเงินสดอิสระ ค่าเสื่อมราคา และกำไรต่อหุ้นระยะสั้น และยังจะกำหนดว่าอนาคตรายได้จากคลาวด์ โฆษณา การค้นหา API และเครื่องมือสำหรับองค์กรจะเกิดขึ้นจริงหรือไม่ ใครก็ตามที่สามารถเปลี่ยนพลังการประมวลผลให้เป็นผลิตภัณฑ์ที่เรียกเก็บเงินได้มากขึ้น ก็จะอธิบายรายจ่ายด้านทุนในวันนี้ได้ง่ายขึ้น
ต้นทุนต่อ GW สูงขึ้น หน่วยความจำและโครงสร้างไฟฟ้าทำให้เกณฑ์สูงขึ้น
การปรับเพิ่มรายจ่ายไม่ได้เกิดจาก "การสร้างศูนย์ข้อมูลมากขึ้น" เท่านั้น แต่ยังเกิดจาก "ต้นทุนต่อ GW ที่สูงขึ้น" ด้วย
ในแบบจำลองต้นทุนจากล่างขึ้นบนของรายงานวิจัย ต้นทุนการก่อสร้างต่อ GW ของ GB200 อยู่ที่ประมาณ 35,000 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 16% จากสมมติฐานก่อนหน้านี้ GB300 อยู่ที่ประมาณ 39,000 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 19% Vera Rubin อยู่ที่ประมาณ 49,000 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 20% Google TPU v7 อยู่ที่ประมาณ 27,000 ล้านดอลลาร์สหรัฐ และ Amazon Trainium3 อยู่ที่ประมาณ 21,000 ล้านดอลลาร์สหรัฐ
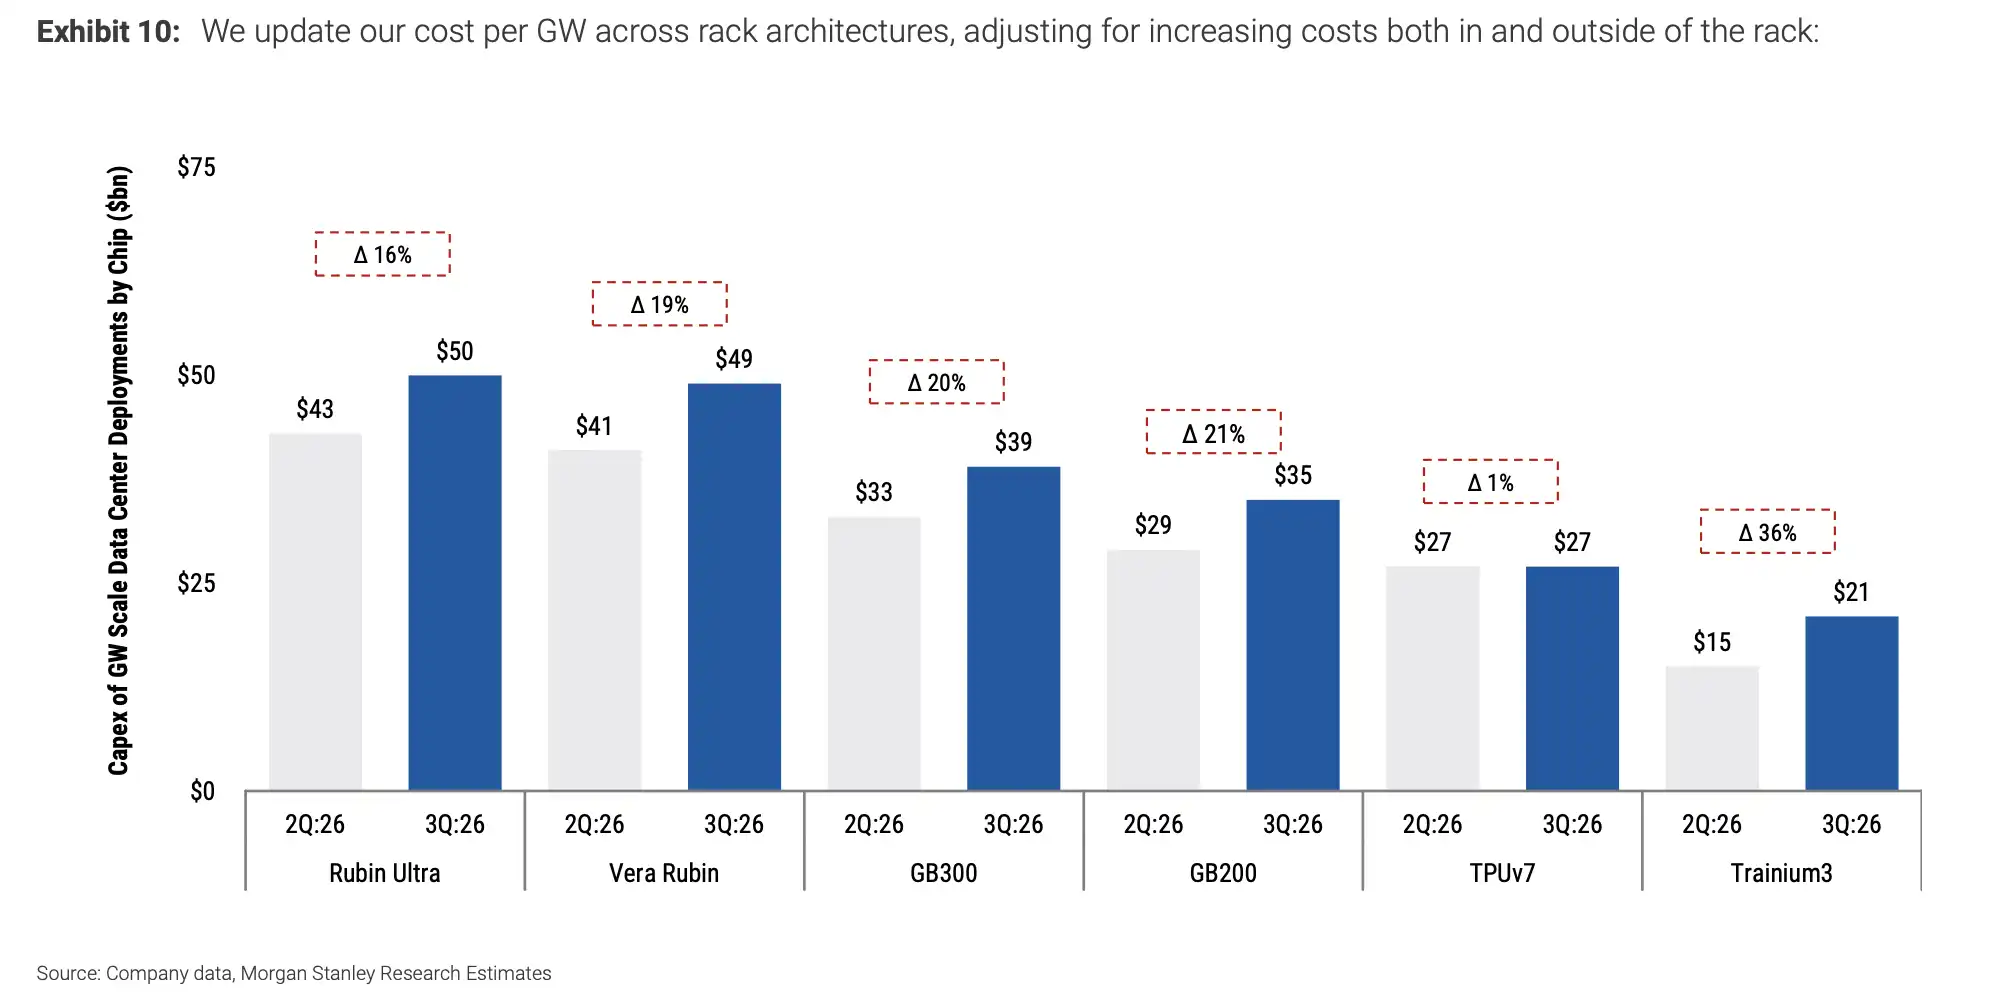
อัปเดตต้นทุนการปรับใช้ศูนย์ข้อมูลระดับ GW สำหรับ GPU และ ASIC GB200 อยู่ที่ประมาณ 35,000 ล้านดอลลาร์สหรัฐ GB300 อยู่ที่ประมาณ 39,000 ล้านดอลลาร์สหรัฐ Vera Rubin อยู่ที่ประมาณ 49,000 ล้านดอลลาร์สหรัฐ
แรงกดดันด้านต้นทุนหลักมาจากสองส่วน สัดส่วนของหน่วยความจำในระบบ AI ระดับสูงยังคงเพิ่มขึ้น และต้นทุนภายนอกของโครงสร้างศูนย์ข้อมูล เช่น ไฟฟ้า ที่ดิน ระบบทำความเย็น การจ่ายไฟฟ้า และการก่อสร้างทางวิศวกรรม ก็เพิ่มขึ้นเช่นกัน รายงานวิจัยสมมติว่าต้นทุนที่เกี่ยวข้องเพิ่มขึ้นจากประมาณ 10 ล้านดอลลาร์สหรัฐ/MW เป็นประมาณ 11 ล้านถึง 19 ล้านดอลลาร์สหรัฐ/MW
นี่คือสาเหตุที่เส้นทางการใช้จ่ายของยักษ์ใหญ่ด้าน AI ไม่สามารถลดลงได้ในระยะสั้น การปรับปรุงอุปทานชิปสามารถบรรเทาแรงกดดันบางส่วนได้ แต่การเชื่อมต่อไฟฟ้า แร็คเซิร์ฟเวอร์ การก่อสร้าง แรงงานที่มีทักษะ และการอนุมัติในท้องถิ่นยังคงยืดระยะเวลาการก่อสร้างให้ยาวนานขึ้น โครงการบางส่วนอาจถูกยืดเวลาออกไปเป็นประมาณสามปี ยิ่งเงินลงทุนมากเท่าไร ฝั่งรายได้ก็ยิ่งต้องพิสูจน์ผลตอบแทนให้เร็วขึ้นเท่านั้น
ประเด็นที่น่าสนใจของ META กลายเป็นว่า AI จะคิดค่าบริการอย่างไร
META ถูกจัดให้เป็นตัวเลือกอันดับต้นๆ โดยมีแกนหลักอยู่ที่ออปชันรายได้จาก AI ที่กระจุกตัวมากกว่าบริษัทอินเทอร์เน็ตส่วนใหญ่
รายงานวิจัยได้แยกศักยภาพ upside ของ META ออกเป็นทิศทางต่างๆ เช่น การค้นหา Meta AI บริการคลาวด์ใหม่ รายได้จาก API เครื่องมือแบบสมัครสมาชิก และการอัปเกรดโฆษณา ซึ่งทั้งหมดรวมกันอาจมีส่วนช่วยให้ EPS ในปี 2028 ประมาณ 10 ดอลลาร์ ในสถานการณ์พื้นฐาน EPS ของ META ในปี 2028 อยู่ที่ 33.41 ดอลลาร์ หากออปชันบางส่วนเป็นจริง EPS ก็ยังมีพื้นที่ upside เพิ่มเติมอีก
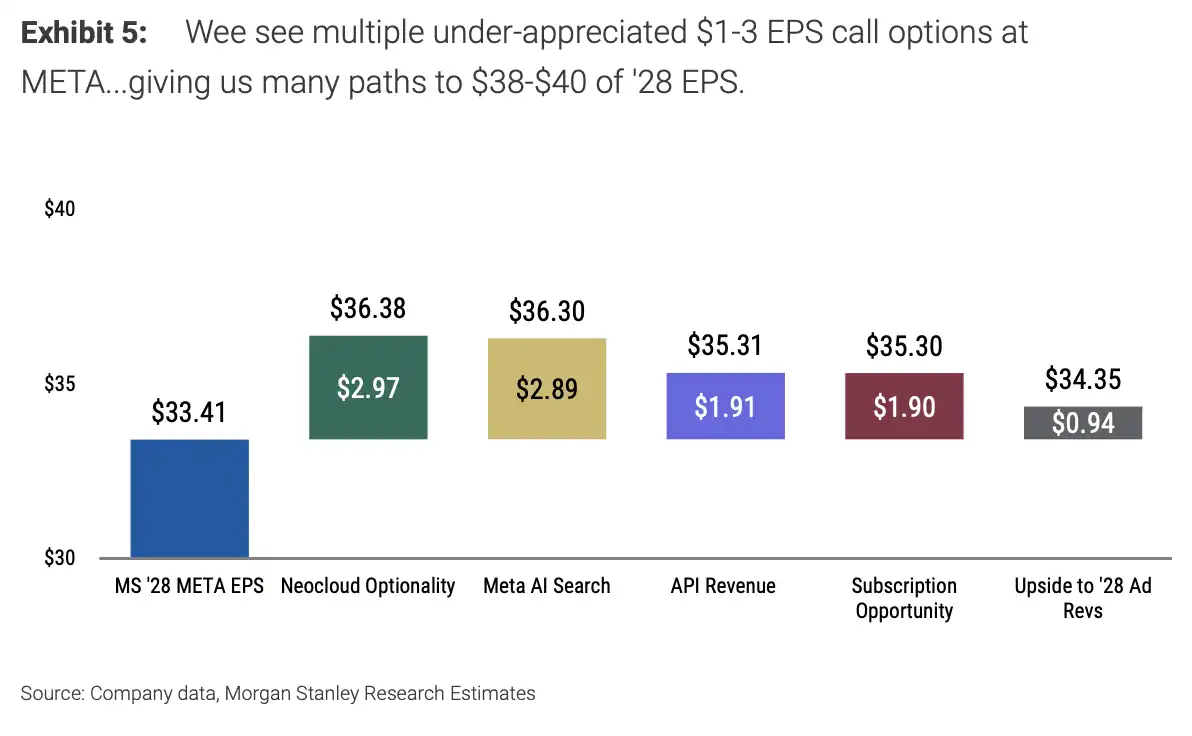
ผลรวมของออปชัน upside จาก AI ห้าประเภทของ META ต่อ EPS ในปี 2028 โดย EPS พื้นฐานอยู่ที่ 33.41 ดอลลาร์ และ upside รวมประมาณ 10 ดอลลาร์
การคำนวณนี้ไม่สอดคล้องกับข้อมูลที่รายงานโดยสื่อรองบางแห่งที่กล่าวถึง "ผลิตภัณฑ์หรือตัวเร่งสี่รายการ" หรือ "EPS ในปี 2028 เพิ่มขึ้น 1 ถึง 3 ดอลลาร์" อย่างสมบูรณ์ จึงควรถือเป็นเพียงการคำนวณสถานการณ์ของรายงานวิจัยนี้เท่านั้น ส่วนที่สามารถสะท้อนในงบการเงินได้จริงนั้นขึ้นอยู่กับอัตราการนำผลิตภัณฑ์ไปใช้ ความสามารถในการเรียกเก็บเงิน และอัตราการใช้ประโยชน์จากพลังการประมวลผล
API เป็นช่องทางที่ตรงที่สุด Meta ประกาศเปิดตัว Meta Model API public preview เมื่อวันที่ 9 กรกฎาคม ข้อมูลจากบุคคลที่สาม เช่น Artificial Analysis ซึ่งเป็นหน่วยงานติดตามราคา แสดงให้เห็นว่าราคาป้อนเข้าและส่งออกของ Muse Spark 1.1 API อยู่ที่ 1.25 ดอลลาร์และ 4.25 ดอลลาร์ต่อล้าน token ตามลำดับ ซึ่งต่ำกว่าคู่แข่งชั้นนำบางราย
แบบจำลองของรายงานวิจัยสันนิษฐานเพิ่มเติมว่าความจุ GB300 ขนาด 100MW ที่ใช้สำหรับ API จะเทียบเท่ากับ GPU ประมาณ 53,300 ตัว อัตราการใช้งาน 75% สามารถสร้างรายได้ประมาณ 8.59 พันล้านดอลลาร์ EBIT เพิ่มเติม 640 ล้านดอลลาร์ และส่งผลให้ EPS ในปี 2028 เพิ่มขึ้นประมาณ 1.91 ดอลลาร์ การคำนวณนี้ขึ้นอยู่กับอัตราการใช้งานที่สูงและความต้องการที่ต่อเนื่อง ราคาต่ำช่วยดึงดูดลูกค้าได้เท่านั้น แต่ไม่สามารถรับประกันผลกำไรได้ด้วยตัวเอง
เครื่องมือแบบสมัครสมาชิกก็เป็นช่องทางที่มีศักยภาพเช่นกัน แบบจำลองสันนิษฐานว่าในกลุ่มผู้โฆษณา 15 ล้านรายของ META 25% จ่ายเงินประมาณ 200 ดอลลาร์ต่อเดือนสำหรับเครื่องมือต่างๆ เช่น ตัวแทนธุรกิจและผู้ช่วยเขียนโค้ด ซึ่งสามารถสร้างรายได้ประมาณ 8 พันล้านดอลลาร์และ EPS ในปี 2028 ประมาณ 2 ดอลลาร์ ผู้โฆษณาจะยินดีจ่ายเงินต่อเนื่องหรือไม่นั้น ท้ายที่สุดแล้วขึ้นอยู่กับว่าเครื่องมือเหล่านี้สามารถสร้าง Conversion ที่สูงขึ้น ต้นทุนการผลิตที่ต่ำลง หรือความสามารถในการทำงานอัตโนมัติที่แข็งแกร่งขึ้นได้หรือไม่
Amazon และ Google ได้รับประโยชน์ แต่การตรวจสอบรายได้ยังต้องตามให้ทัน
Amazon และ Google ต่างก็เป็นผู้เล่นสำคัญในการปรับเพิ่มรายจ่ายด้านทุนครั้งนี้ แต่ในเนื้อหาหลักนี้ พวกเขากลับเป็นเหมือนพื้นหลังที่ใช้อ้างอิง
ในส่วนของ Amazon รายงานวิจัยได้ปรับเพิ่มคาดการณ์รายได้ของ AWS โดยคาดว่าจะเติบโต 40% และ 36% ในปี 2027 และ 2028 ตามลำดับ นอกจากนี้ยังประเมินว่า Backlog ของ AWS ในไตรมาสที่สองเพิ่มขึ้นประมาณ 110,000 ล้านดอลลาร์ สู่ระดับประมาณ 475,000 ล้านดอลลาร์ เนื่องจาก Amazon ยังไม่ได้เผยแพร่ผลประกอบการอย่างเป็นทางการสำหรับไตรมาสที่สอง ตัวเลข Backlog นี้จึงควรถือเป็นประมาณการในมุมมองของฝ่ายขาย เอกสารทางการได้ยืนยันแล้วว่า ยอดขายของ AWS ในไตรมาสแรกของปี 2026 เติบโต 28% เมื่อเทียบกับปีก่อน OpenAI ได้เพิ่มคำมั่นสัญญาระยะเวลาหลายปีอีก 100,000 ล้านดอลลาร์ และรายจ่ายด้านทุนเงินสดยังคงเพิ่มขึ้นอย่างต่อเนื่อง
ข้อได้เปรียบของ Google อยู่ที่ความสามารถแบบ Full-Stack ของโมเดล Gemini, TPU และธุรกิจคลาวด์ แบบจำลองจากรายงานวิจัยแสดงให้เห็นว่า Google จะมีกำลังการผลิตใหม่มากที่สุดในบรรดาแพลตฟอร์มหลักในปี 2027 และ 2028 แรงกดดันระยะสั้นอยู่ที่ทรัพยากรการคำนวณที่อาจยังคงจำกัดการขยายปริมาณผลิตภัณฑ์ โดยเฉพาะอย่างยิ่งเมื่อการค้นหา บริการคลาวด์ และ API ของโมเดลต่างแข่งขันกันเพื่อแย่งชิงพลังประมวลผล
เบาะแสเหล่านี้ชี้ไปยังปัญหาที่เป็นจริงเดียวกัน นั่นคือ รายจ่ายด้าน AI ได้เข้าสู่ระดับล้านล้านดอลลาร์แล้ว และตลาดจะตั้งคำถามโดยตรงมากขึ้นเรื่อยๆ ว่า "รายจ่ายด้านทุนทุกๆ 1 ดอลลาร์สร้างรายได้เท่าไร" บริการคลาวด์ การค้นหาด้วย AI, API, เครื่องมือโฆษณา และการสมัครสมาชิกสำหรับองค์กร ล้วนกลายเป็นช่องทางในการตรวจสอบผลตอบแทนจากรายจ่าย
รายจ่ายมหาศาลยังต้องฝ่าด่านไฟฟ้า การอนุมัติ และความต้องการที่แท้จริง
การปรับเพิ่มรายจ่ายด้านทุนครั้งนี้มีขอบเขตที่ชัดเจน
ข้อจำกัดแรกคืออุปทาน ชิป, หน่วยความจำ HBM, แร็ค, การเชื่อมต่อไฟฟ้า และแรงงานที่มีทักษะ ล้วนส่งผลต่อความเร็วในการก่อสร้าง ศูนย์ข้อมูล AI ตั้งแต่การวางแผนจนถึงการผลิต ยังต้องผ่านการอนุมัติในท้องถิ่น การปรับปรุงโครงข่ายไฟฟ้า และรอบการก่อสร้าง ซึ่งไม่สามารถดำเนินการเป็นเส้นตรงตามสมมติฐานของแบบจำลองได้
ข้อจำกัดที่สองคือการเมืองและกฎระเบียบ การครอบครองพื้นที่ ไฟฟ้า และทรัพยากรน้ำของศูนย์ข้อมูลขนาดใหญ่ อาจก่อให้เกิดการต่อต้านในท้องถิ่น ก่อนและหลังการเลือกตั้งกลางเทอมของสหรัฐฯ ในปี 2026 และการเลือกตั้งประธานาธิบดีในเดือนพฤศจิกายน 2028 นโยบายพลังงานและจังหวะการอนุมัติในท้องถิ่นอาจเกิดการเปลี่ยนแปลงได้
ข้อจำกัดที่สามคืออุปสงค์ API, การสมัครสมาชิก และการอัปเกรดโฆษณาของ META ยังคงเป็นสถานการณ์เชิงบวก แต่การรับรู้รายได้จำเป็นต้องอาศัยการชำระเงินจากลูกค้าจริงและการใช้งานอย่างต่อเนื่อง ราคาที่ต่ำกว่าคู่แข่งช่วยในการดึงดูดลูกค้า แต่ความสามารถในการทำกำไรในระยะยาวยังขึ้นอยู่กับปริมาณการใช้งาน อัตรากำไรขั้นต้น และ ROI ของเครื่องมือ
รายจ่ายด้านทุน 1.4 ล้านล้านดอลลาร์描绘出เส้นโค้งการเติบโตที่มีต้นทุนสูง ยักษ์ใหญ่กำลังจองพลังประมวลผล AI ล่วงหน้า และตลาดจะยังคงตั้งคำถามต่อไปว่าพลังประมวลผลเหล่านี้จะกลายเป็นรายได้และกำไรเมื่อใด ราคาเป้าหมาย 775 ดอลลาร์ของ META ตั้งอยู่บนสมมติฐานที่ว่าการสร้างรายได้จาก AI จะเกิดขึ้นอย่างค่อยเป็นค่อยไป ขั้นตอนที่ยากที่สุดคือการเปลี่ยน EPS ที่เพิ่มขึ้นในแบบจำลองให้เป็นกระแสเงินสดในงบการเงิน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง