โกลด์แมน แซคส์คำนวณบัญชี AI: หลังใช้จ่ายลงทุนระดับล้านล้านดอลลาร์ ต้องทำกำไรเท่าไหร่ถึงจะคืนทุน?

สรุปสั้น
· AI Trade กำลังเปลี่ยนจากช่วง "แข่งกันลง Capex" เข้าสู่ช่วง "ดูผลตอบแทน" โดยรายได้และกระแสเงินสดเริ่มสำคัญกว่าขนาดของการลงทุน
· AI Capex ยังไม่ถึงจุดสูงสุด แต่ช่วงการเติบโตที่เร็วที่สุดกำลังจะผ่านไป หลังปี 2027 อัตราการเติบโตจะชะลอลงอย่างชัดเจน
· 3 แสนล้านดอลลาร์เป็นเพียง "เส้นคุ้มทุน" ของรายได้ต่อปีสำหรับบริษัทเทคโนโลยียักษ์ใหญ่ การจะได้ผลตอบแทนที่เหมาะสมต้องใช้รายได้ที่สูงกว่านี้
· แรงกดดันที่แท้จริงอยู่ที่ชั้นแอปพลิเคชัน: ขนาดการลงทุนในปัจจุบันในที่สุดต้องมีรายได้จาก AI แอปพลิเคชันระดับล้านล้านดอลลาร์มาค้ำไว้
· แกนหลักของ AI Trade ในระยะถัดไป คือ ใครจะสามารถเปลี่ยนความต้องการพลังประมวลผลให้กลายเป็นรายได้และกระแสเงินสดได้จริง
ในช่วงสองปีที่ผ่านมา เส้นเรื่องที่ชัดเจนที่สุดของ AI Trade คือรายจ่ายลงทุน
บริษัทเทคโนโลยียักษ์ใหญ่อย่าง Amazon, Google, Meta, Microsoft, Oracle ต่างเพิ่มการลงทุนในศูนย์ข้อมูลและโครงสร้างพื้นฐานพลังประมวลผลอย่างต่อเนื่อง เงินทุนไหลไปตามห่วงโซ่อุตสาหกรรมสู่ GPU, หน่วยความจำ, การสื่อสารด้วยแสง, ไฟฟ้า และระบบระบายความร้อนด้วยของเหลว AI Infrastructure จึงกลายเป็นหนึ่งในทิศทางการซื้อขายที่สำคัญที่สุดของตลาดหุ้นสหรัฐฯ
หมายเหตุ: Hyperscaler ที่กล่าวถึงด้านล่างหมายถึงบริษัทเทคโนโลยียักษ์ใหญ่ข้างต้นเป็นหลัก นั่นคือบริษัทที่มีศูนย์ข้อมูลขนาดใหญ่ แพลตฟอร์มคลาวด์ และลงทุนมหาศาลในโครงสร้างพื้นฐานพลังประมวลผล AI ทุกปี
แต่เมื่อวงจรการก่อสร้างนี้ก้าวเข้าสู่ระดับล้านล้านดอลลาร์ คำถามที่ตลาดต้องตอบกำลังเปลี่ยนแปลงไป
Goldman Sachs ได้ตั้งคำถามหลักสามข้อในรายงาน US Equity Views ฉบับล่าสุด: AI Capex ยังเติบโตได้อีกนานแค่ไหน? การลงทุนเหล่านี้ต้องสร้างรายได้เท่าไรจึงจะได้ผลตอบแทนที่เหมาะสม? และหุ้น AI ในปัจจุบันได้สะท้อนการเติบโตในอนาคตไปแล้วมากน้อยเพียงใด?
Goldman Sachs ไม่ได้มองว่าวงจรการลงทุน AI กำลังจะสิ้นสุดลง ในทางกลับกัน รายจ่ายลงทุนจะยังคงเติบโตต่อไป สิ่งที่เปลี่ยนแปลงจริง ๆ คือ ช่วงที่ Capex เติบโตเร็วที่สุดและตลาดปรับเพิ่มคาดการณ์อย่างต่อเนื่องอาจกำลังจะผ่านไป และกุญแจสำคัญในระยะถัดไปคือการลงทุนเหล่านี้จะเปลี่ยนเป็นรายได้และกระแสเงินสดที่เพียงพอได้หรือไม่
Capex ระดับล้านล้านดอลลาร์ยังขยายตัว แต่ช่วงที่เร็วที่สุดกำลังจะผ่านไป
ตามที่ตลาดคาดการณ์โดยทั่วไปในปัจจุบัน บริษัทเทคโนโลยีขนาดใหญ่ของสหรัฐฯ จะมีรายจ่ายลงทุน (Capex) ในปี 2026 อยู่ที่ประมาณ 8.06 แสนล้านดอลลาร์สหรัฐ เติบโตเกือบ 96% เมื่อเทียบปีต่อปี และจะเพิ่มขึ้นเป็นประมาณ 1.1 ล้านล้านดอลลาร์สหรัฐในปี 2027
นับตั้งแต่เริ่มฤดูกาลรายงานผลประกอบการไตรมาส 2 ของปีนี้เพียงอย่างเดียว ตลาดได้ปรับเพิ่มคาดการณ์ฉันทามติสำหรับ Capex ปี 2027 ขึ้นแล้วประมาณ 1.75 แสนล้านดอลลาร์สหรัฐ อุปทานพลังประมวลผลยังคงตึงตัว และผู้ให้บริการคลาวด์ยังมีคำสั่งซื้อสะสมจำนวนมหาศาลในมือ ปัจจัยเหล่านี้ยังคงสนับสนุนให้บริษัทเทคโนโลยีขนาดใหญ่ขยายการลงทุนต่อไป
การคาดการณ์ของ Goldman Sachs ยังสูงกว่าฉันทามติของตลาดด้วยซ้ำ โดยคาดว่า Hyperscaler Capex จะแตะประมาณ 1.2 ล้านล้านดอลลาร์สหรัฐในปี 2027 และ 1.4 ล้านล้านดอลลาร์สหรัฐในปี 2028 ซึ่งสูงกว่าฉันทามติของตลาดในปัจจุบันประมาณ 1.3 แสนล้านและ 1 แสนล้านดอลลาร์สหรัฐตามลำดับ
แต่สิ่งที่สำคัญกว่าขนาดสัมบูรณ์คืออัตราการเติบโต
Goldman Sachs คาดว่าอัตราการเติบโตของ Hyperscaler Capex จะลดลงจากเกือบ 100% ในปี 2026 เหลือ 54% ในปี 2027 และลดลงอีกเหลือ 12% ในปี 2028 กล่าวอีกนัยหนึ่ง AI Capex ยังไม่ถึงจุดสูงสุด แต่กำลังค่อยๆ เปลี่ยนจากระยะการขยายตัวแบบระเบิดเข้าสู่ระยะที่อัตราการเติบโตเข้าสู่ภาวะปกติ
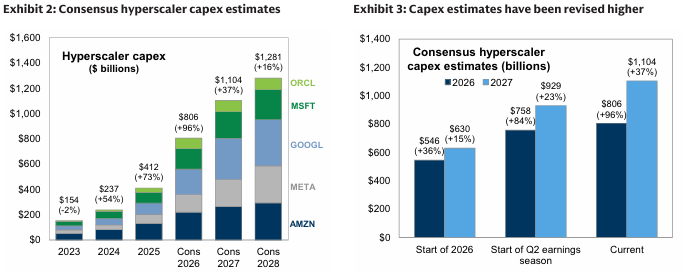
กราฟด้านซ้ายแสดงให้เห็น Hyperscaler Capex ที่ขยายตัวจาก 1.54 แสนล้านดอลลาร์สหรัฐในปี 2023 ไปสู่ระดับกว่าล้านล้านดอลลาร์สหรัฐ ส่วนกราฟด้านขวาแสดงให้เห็นว่าฉันทามติ Capex สำหรับปี 2026 และ 2027 ยังคงถูกปรับเพิ่มขึ้นอย่างต่อเนื่องตั้งแต่ต้นปีจนถึงปัจจุบัน
ในขณะเดียวกัน ปัจจัยที่จำกัดการเติบโตอย่างรวดเร็วของ Capex ต่อไปก็เริ่มเพิ่มมากขึ้น
รายจ่ายลงทุนของบริษัทเทคโนโลยีขนาดใหญ่ในปัจจุบันได้เกินกระแสเงินสดจากการดำเนินงานแล้ว ซึ่งหมายความว่าการขยายตัวต่อไปจะพึ่งพาการระดมทุนผ่านหนี้สินและส่วนของผู้ถือหุ้นมากขึ้นเรื่อยๆ Goldman Sachs มองว่างบดุลของบริษัทเทคโนโลยีขนาดใหญ่ยังคงแข็งแรงในปัจจุบัน สิ่งที่อาจจำกัดความเร็วในการลงทุนได้จริงคือขีดความสามารถของตลาดการระดมทุน ตลอดจนข้อจำกัดในทางปฏิบัติ เช่น ไฟฟ้า หน่วยความจำ แรงงาน และการก่อสร้างศูนย์ข้อมูล
นัยสำหรับบริษัทโครงสร้างพื้นฐาน AI คือ Capex ยังคงสามารถสนับสนุนผลกำไรได้ แต่เมื่ออัตราการเติบโตของการลงทุนลดลง พื้นที่สำหรับการปรับเพิ่มประมาณการ EPS อย่างมีนัยสำคัญอย่างต่อเนื่องอาจเริ่มแคบลง
สิ่งที่ AI Infrastructure ต้องตอบต่อไปจึงไม่ใช่แค่คำถามว่า "ยังมีการลงทุนอยู่อีกหรือไม่" แต่เป็นคำถามว่าหลังจากอัตราการเติบโตของการลงทุนชะลอตัวลงแล้ว ผลกำไรในปัจจุบันจะยังคงยั่งยืนได้หรือไม่
3 แสนล้านดอลลาร์สหรัฐเป็นเพียง "เส้นทุนคืน" ชั้นแอปพลิเคชันยังต้องก้าวข้ามอีก 1 ล้านล้านดอลลาร์สหรัฐ
เมื่อรายจ่ายฝ่ายทุนเข้าสู่ยุคหลายล้านล้านดอลลาร์ คำถามที่ตรงไปตรงมามากขึ้นก็ตามมา: ยักษ์ใหญ่เทคโนโลยีต้องทำรายได้เท่าไรจึงจะครอบคลุมการลงทุนนี้ได้?
จากการประมาณการ AI Capex เฉลี่ยต่อปีในช่วงปี 2026–2027 Goldman Sachs ประเมินว่า ยักษ์ใหญ่เทคโนโลยี ซึ่งรวมถึงบริษัทอย่าง Amazon, Google, Meta, Microsoft และ Oracle จำเป็นต้องสร้างรายได้จาก AI ประมาณ 3 แสนล้านดอลลาร์ต่อปีในอีกไม่กี่ปีข้างหน้า จึงจะครอบคลุมค่าเสื่อมราคาและค่าใช้จ่ายในการดำเนินงานที่เกี่ยวข้อง และบรรลุจุดคุ้มทุนในความหมายพื้นฐาน
หากไม่เพียงต้องการแค่คืนทุน แต่ต้องการได้รับผลตอบแทนจากเงินลงทุนตามปกติ เกณฑ์รายได้ก็จะยิ่งสูงขึ้นต่อไป
การวิเคราะห์ความอ่อนไหวของ Goldman Sachs แสดงให้เห็นว่า ในกรณี ROIC 0% กล่าวคือบรรลุเพียงจุดคุ้มทุน รายได้ AI ต่อปีที่ต้องการอยู่ที่ประมาณ 3.08 แสนล้านดอลลาร์ หากต้องการ ROIC 10% (Return on Invested Capital อัตราผลตอบแทนจากเงินลงทุน) ตัวเลขนี้จะเพิ่มขึ้นเป็น 4.17 แสนล้านดอลลาร์ 20% เทียบเท่าประมาณ 5.26 แสนล้านดอลลาร์ และ 30% จะสูงถึงประมาณ 6.36 แสนล้านดอลลาร์
กล่าวอีกนัยหนึ่ง 3 แสนล้านดอลลาร์ไม่ใช่สถานการณ์ในแง่ดี แต่ใกล้เคียงกับเกณฑ์ทางเศรษฐกิจขั้นต่ำของการลงทุน AI ในรอบนี้มากกว่า
ปัจจุบันรายได้ AI ของยักษ์ใหญ่เทคโนโลยียังต่ำกว่าระดับนี้ แต่ฝั่งรายได้เริ่มตามทันแล้ว
อัตราการเติบโตแบบปีต่อปีของธุรกิจคลาวด์ของ Amazon, Google, Microsoft และ Oracle ได้เร่งตัวจากประมาณ 25% ในปี 2024 มาสู่ 48% ในไตรมาสที่สองของปี 2026 หากใช้แนวโน้มการเติบโตในปี 2024 เป็นฐาน Goldman Sachs ประเมินว่า ในไตรมาสที่สองของปีนี้ รายได้ต่อปีของธุรกิจคลาวด์สูงกว่าแนวโน้มเดิมอยู่ประมาณ 6.7 หมื่นล้านดอลลาร์
ในขณะเดียวกัน Revenue Backlog (รายได้ในอนาคตที่เซ็นสัญญาแล้วแต่ยังไม่รับรู้) ของธุรกิจคลาวด์ที่ Amazon, Google และ Microsoft เปิดเผยรวมกัน已达到ประมาณ 1.7 ล้านล้านดอลลาร์
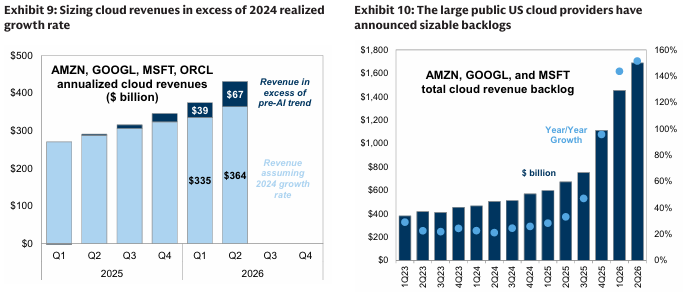
กราฟด้านซ้ายแสดงให้เห็นว่ารายได้ของผู้ให้บริการคลาวด์รายใหญ่ทั้งสี่เร่งตัวขึ้นอย่างชัดเจนเมื่อเทียบกับแนวโน้มการเติบโตเดิม ส่วนกราฟด้านขวาแสดงให้เห็นว่า Backlog ของธุรกิจคลาวด์ของ Amazon, Google และ Microsoft ใกล้แตะ 1.7 ล้านล้านดอลลาร์แล้ว
ข้อมูลเหล่านี้แสดงให้เห็นว่าความต้องการ AI ยังคงเติบโตอย่างรวดเร็ว แต่ยังห่างไกลจากการพิสูจน์ว่า Capex ในปัจจุบันจะได้รับผลตอบแทนเพียงพอ สิ่งที่ต้องพิสูจน์จริง ๆ คือรายได้จะสามารถตามทันฐานต้นทุนที่เกิดจากรายจ่ายฝ่ายทุนได้อย่างต่อเนื่องหรือไม่
และ 3 แสนล้านดอลลาร์ก็เป็นเพียงบัญชีของบริษัทเทคโนโลยียักษ์ใหญ่เท่านั้น
ผู้ให้บริการคลาวด์ในที่สุดจำเป็นต้องขายพลังประมวลผลให้กับบริษัทโมเดลและแอปพลิเคชัน AI และบริษัทเหล่านี้ นอกจากจะต้องจ่ายต้นทุน Compute แล้ว ยังต้องแบกรับค่าใช้จ่ายด้านการวิจัยและพัฒนา บุคลากร การขาย และอื่นๆ พร้อมทั้งต้องมีกำไรเพียงพอ ซึ่งหมายความว่า Application Layer (ชั้นแอปพลิเคชัน) จำเป็นต้องสร้างรายได้ปลายทางที่สูงกว่าเส้นจุดคุ้มทุนของผู้ให้บริการคลาวด์เองอย่างมาก
Goldman Sachs ประเมินเพิ่มเติมว่า หากบริษัทในชั้นแอปพลิเคชันรักษา EBIT Margin (อัตรากำไรก่อนดอกเบี้ยและภาษี) ไว้ที่ประมาณ 30% ขณะที่บริษัทเทคโนโลยียักษ์ใหญ่ได้รับ ROIC 10%—20% รายได้ต่อปีที่ชั้นแอปพลิเคชันต้องการจะอยู่ที่ประมาณ 9.25 แสนล้านถึง 1.3 ล้านล้านดอลลาร์
ดังนั้น สิ่งที่เรียกว่า "1 ล้านล้านดอลลาร์" ไม่ใช่การคาดการณ์รายได้จากแอปพลิเคชัน AI ในอนาคตของ Goldman Sachs แต่เป็นระดับรายได้ที่สอดคล้องกับความสมเหตุสมผลทางเศรษฐกิจสำหรับขนาดการลงทุน AI ในปัจจุบัน ภายใต้สมมติฐานด้านอัตรากำไรและผลตอบแทนจากทุนที่เฉพาะเจาะจง
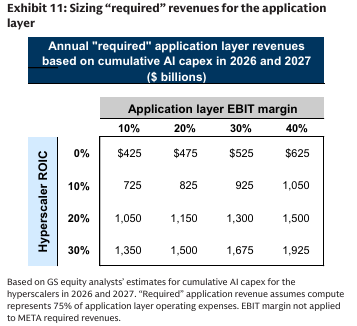
เกณฑ์รายได้ต่อปีที่สอดคล้องกับชั้นแอปพลิเคชัน ภายใต้สมมติฐาน ROIC ของ Hyperscaler และ EBIT Margin ของ Application ที่แตกต่างกัน
เพื่อเป็นข้อมูลอ้างอิง ในปี 2026 ขนาดการใช้จ่ายด้านโฆษณาและซอฟต์แวร์ทั่วโลกอยู่ที่ประมาณ 1.5 ล้านล้านดอลลาร์ตามลำดับ นักเศรษฐศาสตร์ของ Goldman Sachs ยังประเมินว่า AI อาจสร้างผลตอบแทนด้านผลิตภาพแรงงานที่เป็นของทุนให้กับสหรัฐฯ ได้ประมาณ 1.8 ล้านล้านดอลลาร์ต่อปีในที่สุด
เมื่อมองจากภาพรวมเศรษฐกิจ รายได้ AI ระดับล้านล้านดอลลาร์ไม่ใช่เรื่องที่จินตนาการไม่ได้เลย ปัญหาที่แท้จริงอยู่ที่ว่า คุณค่าทางเศรษฐกิจที่ AI สร้างขึ้น ไม่เท่ากับรายได้ที่บริษัท AI สามารถคว้าไว้ได้
การเพิ่มขึ้นของผลิตภาพอาจไหลไปสู่ผู้บริโภค บริษัทแบบดั้งเดิม และผู้มีส่วนได้ส่วนเสียอื่นๆ ในห่วงโซ่อุตสาหกรรม ไม่ได้แปลงเป็นรายได้ของผู้ให้บริการคลาวด์ บริษัทโมเดล และบริษัทแอปพลิเคชันทั้งหมด ดังนั้น "AI สามารถสร้างคุณค่าทางเศรษฐกิจมหาศาล" กับ "Capex ปัจจุบันสามารถได้รับผลตอบแทนจากการลงทุนที่เพียงพอ" แท้จริงแล้วเป็นสองคำถามที่แตกต่างกัน
หลังจาก Capex ชะลอความเร็ว AI Trade เริ่มกำหนดราคาใหม่
หาก Capex ระดับล้านล้านดอลลาร์ในที่สุดต้องอาศัยรายได้มหาศาลขนาดนี้ คำถามต่อไปคือ หุ้น AI ในปัจจุบัน Price In การเติบโตไปแล้วมากน้อยเพียงใด
Goldman Sachs พบว่า การประเมินมูลค่าของ AI Infrastructure ได้หดตัวลงอย่างชัดเจนแล้ว ค่ามัธยฐาน Forward P/E ของกลุ่มนี้ลดลงจากประมาณ 32 เท่าในเดือนเมษายน 2026 เหลือประมาณ 22 เท่าในปัจจุบัน
ที่สำคัญกว่านั้น ภายในโครงสร้างพื้นฐานไม่ใช่การกำหนดราคาแบบเดียวกันอีกต่อไป
กลุ่มสื่อสารด้วยแสง โครงข่ายไฟฟ้า และระบบระบายความร้อนด้วยของเหลว ยังคงมีคาดการณ์ความต่อเนื่องของกำไรที่ค่อนข้างสูง ขณะที่การกำหนดราคาตลาดของเซมิคอนดักเตอร์ สาธารณูปโภค และ Memory ยังค่อนข้างอนุรักษ์นิยม สิ่งที่ตลาดเริ่มแยกแยะคือ บริษัทใดมีกำไรที่สามารถฝ่าฟันภาวะการเติบโตของ Capex ที่ชะลอตัวลงได้ และบริษัทใดมีกำไรสูงที่มาจากช่วงที่วงจรการลงทุนแข็งแกร่งที่สุด
Memory เป็นตัวอย่างที่ชัดเจน ปัจจุบันหุ้นหน่วยความจำมี Forward P/E สองปีอยู่ที่ประมาณ 4 เท่า ซึ่งเป็นเพียงครึ่งหนึ่งของค่าเฉลี่ย 15 ปีที่ผ่านมา แต่ในขณะเดียวกัน อัตรากำไรขั้นต้นของบริษัท Memory ในปัจจุบันที่ประมาณ 80% ก็สูงกว่าค่าเฉลี่ยในอดีตถึงสองเท่า Goldman Sachs ประเมินว่า หากต้องการให้ P/E ปัจจุบันกลับสู่ค่าเฉลี่ยระยะยาว กำไรของบริษัท Memory ในอีกไม่กี่ปีข้างหน้าจะต้องลดลงประมาณ 50%
ในทางตรงกันข้าม Goldman Sachs มองว่าหุ้นชิป Fabless (ไม่มีโรงงานผลิต) มีความน่าสนใจมากกว่า แม้ว่าอัตรากำไรจะสูงกว่าระดับในอดีตเช่นกัน แต่ระดับความเบี่ยงเบนยังต่ำกว่า Goldman Sachs ประเมินว่าหากกำไรในอนาคตของบริษัท Fabless ลดลงประมาณ 10% การประเมินมูลค่าก็จะกลับสู่ค่าเฉลี่ยในอดีตได้
ซึ่งหมายความว่าตรรกะการซื้อขายของ AI Infrastructure กำลังเปลี่ยนแปลงไป จากเดิมที่มองหาใครได้ประโยชน์สูงสุดจาก Capex ที่เพิ่มขึ้น ต่อไปต้องพิจารณาว่ากำไรของใครมีความยั่งยืนมากที่สุด
การเปลี่ยนแปลงนี้ยังทำให้บริษัทเทคโนโลยีขนาดใหญ่ที่ก่อนหน้านี้ถูก Capex ฉุดรั้ง มีความเป็นไปได้อีกแบบหนึ่ง
ที่ผ่านมาตลาดกังวลว่าบริษัทอย่าง Microsoft, Amazon, Google, Meta ที่เพิ่มการลงทุนด้าน AI อย่างต่อเนื่อง จะกัดกร่อนกระแสเงินสดอิสระ ขณะที่ผลตอบแทนจากการลงทุนยังไม่แน่นอน แต่เมื่อรายได้จาก AI เติบโตขึ้นและการเติบโตของ Capex ค่อยๆ ชะลอลง ตรรกะนี้อาจเริ่มพลิกกลับ
ปัจจุบัน Forward P/E ของบริษัทเทคโนโลยีขนาดใหญ่ลดลงสู่ระดับต่ำสุดในรอบ 10 ปีที่ผ่านมา ส่วน premium ในการประเมินมูลค่าเมื่อเทียบกับค่ามัธยฐานของ S&P 500 เหลือเพียงประมาณ 4 เท่าของ P/E เท่านั้น หากในอนาคตรายได้ยังคงเร่งตัวขึ้น ขณะที่การเติบโตของ Capex ลดลง กระแสเงินสดอิสระก็อาจค่อยๆ ดีขึ้น
ในช่วงสองปีที่ผ่านมา ตลาดซื้อขายหลักคือ: Capex ↑ → AI Infrastructure Earnings ↑
ในระยะถัดไปสิ่งที่ต้องพิสูจน์คือ: AI Revenue ↑ + Capex Growth ↓ → Hyperscaler FCF ↑
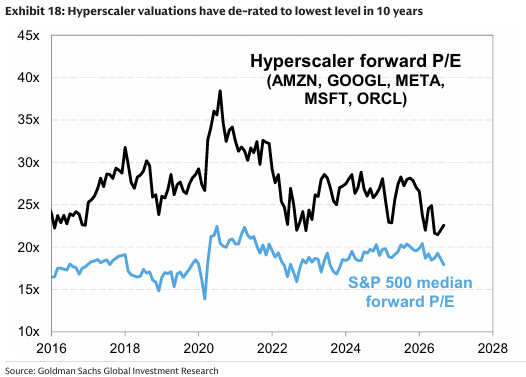
Forward P/E ของ Hyperscaler ลดลงสู่ระดับต่ำสุดในรอบทศวรรษ ส่วน premium ด้าน valuation เมื่อเทียบกับค่ามัธยฐานของ S&P 500 หดตัวลงอย่างชัดเจน
นี่ไม่ใช่ผลลัพธ์ที่เกิดขึ้นแล้ว แต่เป็น logic ใหม่ที่ตลาดอาจเริ่มเทรด เมื่อวัฏจักร capex เข้าสู่ระยะถัดไป
คำถามระยะถัดไปของ AI: ใครจะเปลี่ยนพลังประมวลผลเป็นรายได้ได้จริง?
ต่อไป Goldman Sachs มองว่า AI Trade จะค่อยๆ เคลื่อนจาก **Infrastructure Build-out (การสร้างโครงสร้างพื้นฐาน)** ไปสู่ Application Roll-out (การนำแอปพลิเคชันไปใช้จริง)
แต่ชั้น application จะไม่ง่ายเหมือนตลาด infrastructure ในสองปีที่ผ่านมา
เมื่อบริษัทเทคโนโลยียักษ์ใหญ่เพิ่ม Capex นั้น GPU, เครือข่าย, ไฟฟ้า และ data center ได้รับอุปสงค์เพิ่มขึ้นอย่างชัดเจน แต่เมื่อถึงชั้น application การที่บริษัทจะได้ประโยชน์หรือไม่ ขึ้นอยู่กับการนำผลิตภัณฑ์ไปใช้, อำนาจในการตั้งราคา, โครงสร้างต้นทุน และ AI เปลี่ยนแปลงโมเดลธุรกิจเดิมหรือไม่ ทำให้การแยกตัวของหุ้นรายตัวอาจชัดเจนขึ้น
ปัจจุบัน ภาคซอฟต์แวร์ไม่ได้เผชิญผลกระทบ AI แบบครอบคลุมที่ตลาดเคยกังวลก่อนหน้านี้ ในบรรดาบริษัทซอฟต์แวร์ที่ Goldman Sachs ครอบคลุม อัตราการเติบโตของรายได้ประจำปี (ARR) กลับเร่งขึ้นเล็กน้อยในช่วงที่ผ่านมา โดย IT Infrastructure และ Cybersecurity ทำได้แข็งแกร่งที่สุด ส่วน Enterprise Management Software ตามหลังอยู่
AI Agent อาจสร้างผลกระทบอีกแบบหนึ่ง Goldman Sachs ได้สร้างตะกร้าหุ้น Consumer Inertia (ความเฉื่อยของผู้บริโภค) ซึ่งรวมถึงภาคประกัน, โทรคมนาคม, ท่องเที่ยว, subscription, Marketplace และ Fintech บริษัทกลุ่มนี้มีความภักดีของผู้ใช้บางส่วนมาจากเวลาและต้นทุนการดำเนินการที่ผู้บริโภคต้องใช้ในการเปลี่ยนบริการ หาก Agent สามารถค้นหา เปรียบเทียบราคา หรือแม้กระทั่งดำเนินการซื้อขายได้อัตโนมัติ friction นี้ในทางทฤษฎีอาจลดลง
ตั้งแต่กลางเดือนกันยายน ตะกร้านี้ underperform พอร์ต hedged แบบ sector-neutral ประมาณ 5 percentage points อย่างไรก็ตาม นี่เพียงแสดงว่าตลาดเริ่มเทรดความเสี่ยงที่อาจเกิดขึ้นนี้ ไม่ได้พิสูจน์ว่าโมเดลธุรกิจที่เกี่ยวข้องได้รับผลกระทบ实质性แล้ว
ท้ายที่สุด กุญแจสำคัญในการยืนยันวัฏจักรการลงทุน AI รอบนี้ยังต้องกลับไปที่รายได้ของบริษัท
ผลสำรวจของสำนักสำมะโนประชากรสหรัฐฯ แสดงว่าประมาณ 40% ของบริษัทขนาดใหญ่ในสหรัฐฯ ได้ใช้ AI ในการผลิตสินค้าและบริการแล้ว ส่วนการวิเคราะห์ conference call รายงานผลประกอบการไตรมาสสองของ Goldman Sachs แสดงว่าประมาณครึ่งหนึ่งของบริษัทใน S&P 500 ได้พูดถึงการประยุกต์ใช้ AI ด้าน productivity แต่บริษัทที่สามารถ quantify การเพิ่มขึ้นของ productivity ได้จริงยังมีน้อยมาก
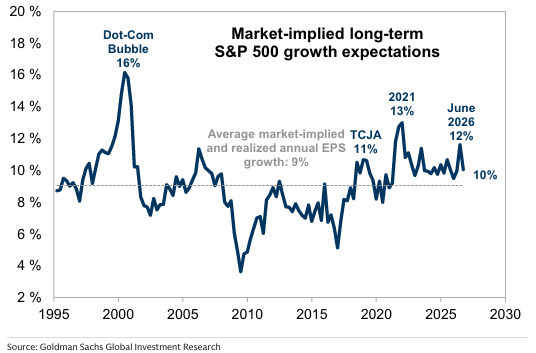
การคาดการณ์การเติบโตในระยะยาวโดยนัยของ S&P 500 อยู่ที่ประมาณ 12% ซึ่งสูงกว่าค่าเฉลี่ยในอดีต แต่ยังต่ำกว่าจุดสูงสุดที่ประมาณ 16% ในช่วงฟองสบู่ดอทคอม
ในขณะเดียวกัน Goldman Sachs มองว่าตลาดหุ้นสหรัฐฯ ในปัจจุบันยังไม่ได้สะท้อนการคาดการณ์การเติบโตของผลิตภาพในระยะยาวที่รุนแรง การคำนวณของพวกเขาแสดงให้เห็นว่าการคาดการณ์การเติบโตของ EPS ระยะยาวของ S&P 500 โดยนัยของตลาดนั้นสูงกว่าค่าเฉลี่ยในอดีตเพียงเล็กน้อย และยังห่างไกลจากช่วงฟองสบู่ดอทคอมอย่างชัดเจน
ดังนั้นสิ่งที่ต้องจับตามองจริงๆ ในระยะต่อไป ไม่ใช่แค่เพียงว่าเทคโนโลยี giants เพิ่ม Capex ไปเท่าไหร่ในไตรมาสใดไตรมาสหนึ่งอีกต่อไป แต่เป็นสามตัวชี้วัดที่ตรงกว่า นั่นคือ รายได้จาก AI จะตามทันการใช้จ่ายฝ่ายทุนได้หรือไม่ กระแสเงินสดอิสระของเทคโนโลยี giants จะดีขึ้นหรือไม่หลังจากอัตราการเติบโตของ Capex ลดลง และชั้นแอปพลิเคชันจะสร้างรายได้จริงที่มากพอที่จะเปลี่ยนมูลค่าผลิตภาพของ AI ให้เป็นกำไรขององค์กรได้หรือไม่
ในช่วงสองปีที่ผ่านมา AI Trade ตอบคำถามว่าใครจะได้รับ Capex มากขึ้น หลังจากการลงทุนหลายล้านล้านดอลลาร์ คำถามเริ่มกลายเป็น ใครจะเปลี่ยนพลังประมวลผลให้เป็นกระแสเงินสดได้จริง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia