เส้นอัตราผลตอบแทนพันธบัตรสหรัฐระยะสั้นและระยะยาวกำลังเข้าใกล้ภาวะผกผัน สัญญาณเตือนล่วงหน้าของภาวะถดถอยกำลังเริ่มขึ้นหรือไม่?

TL;DR
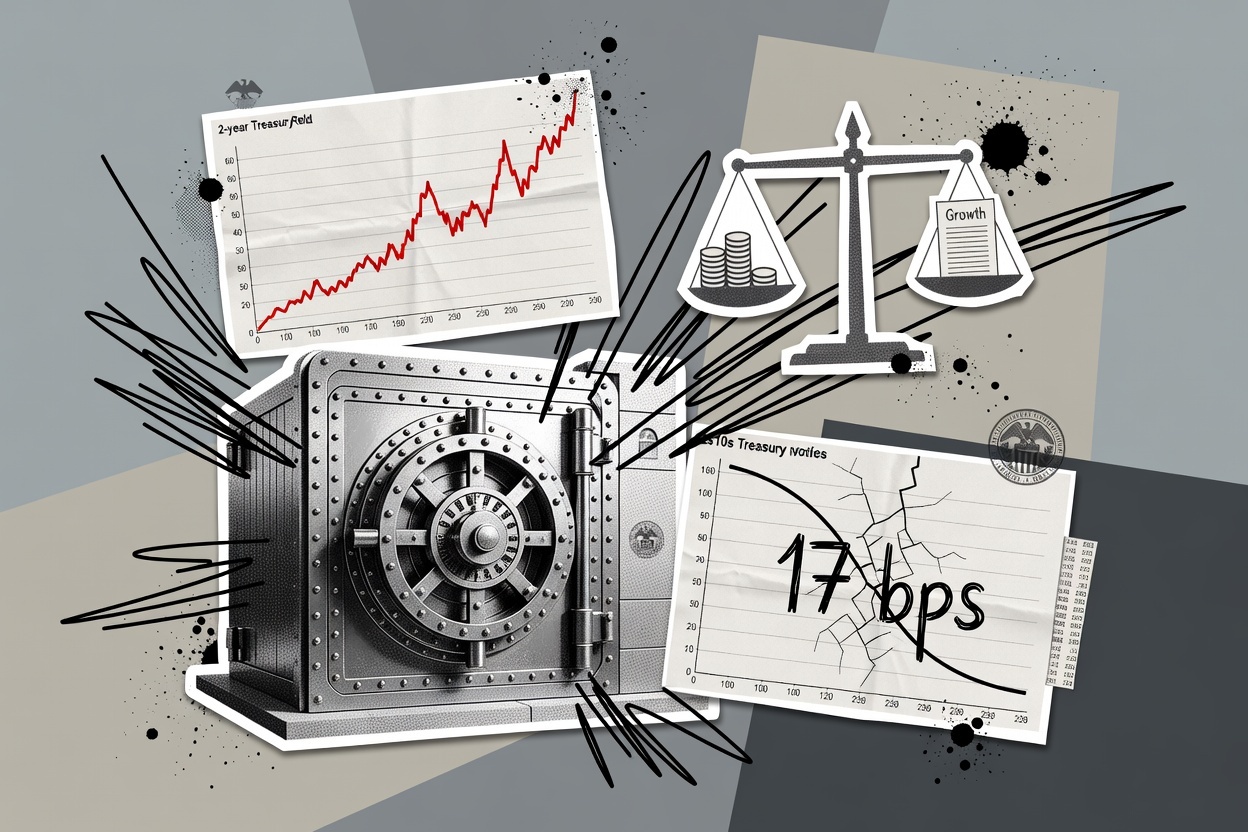
· วันที่ 16 กันยายน ธนาคารกลางสหรัฐฯ ขึ้นดอกเบี้ย 25 เบซิสพอยต์เป็นเอกฉันท์ ทำให้กรอบเป้าหมายอัตราดอกเบี้ยเงินกู้ระหว่างธนาคารอยู่ที่ 3.75%-4.00% เป็นครั้งแรกในรอบสามปี หนึ่งสัปดาห์ต่อมา ส่วนต่างผลตอบแทนพันธบัตรสหรัฐฯ อายุ 2 ปีกับ 10 ปี (2s10s) แคบลงชั่วขณะในระหว่างวันเหลือ 17 เบซิสพอยต์ แคบที่สุดนับตั้งแต่ต้นปี 2025 ยังไม่กลับด้าน
· ข้อถกเถียงอยู่ที่ว่าการแบนราบครั้งนี้เป็นเพราะปลายสั้นไล่ตามเส้นทางนโยบาย หรือตลาดพันธบัตรเริ่มปฏิเสธ «เศรษฐกิจแข็งแกร่ง» ส่วนต่างอายุ 3 เดือนกับ 10 ปียังอยู่ที่ประมาณ 93 เบซิสพอยต์ หุ้นธนาคารย่อตัวลงแล้วประมาณ 10% ตลาดหุ้นวงกว้างยังไม่ยืนยันการคาดการณ์ภาวะถดถอย
· สินทรัพย์ที่เกี่ยวข้อง: ส่วนต่างผลตอบแทนพันธบัตรสหรัฐฯ อายุ 2 ปีกับ 10 ปี, ดัชนีหุ้นธนาคาร KBW, ฟิวเจอร์สอัตราดอกเบี้ยเงินกู้ระหว่างธนาคาร, หุ้นเติบโต AI ที่มูลค่าสูง
วันที่ 16 กันยายน ธนาคารกลางสหรัฐฯ มีมติเป็นเอกฉันท์ 12 เสียง ปรับขึ้นกรอบเป้าหมายอัตราดอกเบี้ยเงินกู้ระหว่างธนาคาร 25 เบซิสพอยต์ สู่ระดับ 3.75%-4.00% นี่เป็นการขึ้นดอกเบี้ยครั้งแรกในรอบสามปี และเป็นการปรับอัตราดอกเบี้ยครั้งแรกนับตั้งแต่เควิน วอร์ช เข้ารับตำแหน่งประธานเมื่อเดือนพฤษภาคมปีนี้
ในสัปดาห์ถัดมา ส่วนต่างผลตอบแทนพันธบัตรสหรัฐฯ อายุ 2 ปีกับ 10 ปี (2s10s) แคบลงชั่วขณะในระหว่างวันเหลือ 17 เบซิสพอยต์ แคบที่สุดนับตั้งแต่ต้นปี 2025 ห่างจากการกลับด้านเพียงก้าวเดียว การกลับด้านหมายถึงผลตอบแทนพันธบัตรอายุ 10 ปีต่ำกว่าอายุ 2 ปี ซึ่งในอดีตมักถูกมองว่าเป็นสัญญาณเตือนภาวะถดถอย
ข้อถกเถียงจึงตามมา การแบนราบครั้งนี้เป็นเพราะปลายสั้นกำลังไล่ตามเส้นทางนโยบาย หรือตลาดพันธบัตรเริ่มลดความเชื่อในคำว่า «เศรษฐกิจสหรัฐฯ แข็งแกร่ง» Zach Griffiths หัวหน้าฝ่ายกลยุทธ์มหภาคของ CreditSights เห็นว่าการแบนราบจะทำให้ตลาดตั้งคำถามต่อการประเมินว่า «เศรษฐกิจแข็งแกร่งมาก» อีกครั้ง
Gennadiy Goldberg หัวหน้าฝ่ายกลยุทธ์อัตราดอกเบี้ยสหรัฐฯ ของ TD Securities ประเมินตรงกันข้าม เขาคาดว่าพื้นที่ที่ปลายสั้นจะปรับขึ้นต่ออย่างมีนัยสำคัญยังมีจำกัด
การแบนราบแบบตลาดหมี: ปลายสั้นไล่ตามนโยบาย ปลายยาวจับตาการเติบโต
การแบนราบครั้งนี้ขับเคลื่อนโดยปลายสั้นที่ปรับขึ้นนำ ปลายยาวไม่ได้ปรับลงเพราะความกังวลภาวะถดถอย ผลตอบแทนอายุ 2 ปีต้นสัปดาห์นี้อยู่ที่ประมาณ 4.9% ใกล้เคียงกับอัตราดอกเบี้ยนโยบายและการคาดการณ์ขึ้นดอกเบี้ยในอนาคตมากขึ้น
ผลตอบแทนอายุ 10 ปีในช่วงเดียวกันอยู่ที่ประมาณ 5.2% ใกล้ระดับสูงสุดนับตั้งแต่ปี 2007 สะท้อนทั้งการเติบโต เงินเฟ้อ ส่วนชดเชยความเสี่ยงด้านอายุ (ค่าตอบแทนเพิ่มเติมที่เงินทุนล็อกระยะยาวเรียกร้อง) และอุปทานทางการคลัง ฟิวเจอร์สอัตราดอกเบี้ยเงินกู้ระหว่างธนาคารได้สะท้อนการขึ้นดอกเบี้ยอย่างน้อยสามครั้ง ๆ ละ 25 เบซิสพอยต์ในปีหน้าแล้ว ปลายสั้นจึงไล่ตามอย่างรวดเร็ว
การแบนราบแบบเดียวกันมีความหมายไม่เหมือนกัน ในเดือนสิงหาคม ปลายยาวเคยพุ่งขึ้นเพราะตลาดตั้งคำถามต่อความน่าเชื่อถือในการต่อสู้เงินเฟ้อของวอร์ช เส้นอัตราดอกเบี้ยจึงชันขึ้นแบบตลาดหมี หลังการขึ้นดอกเบี้ยในเดือนกันยายนเกิดขึ้นจริง ปลายสั้นรับช่วงปรับขึ้นต่อ เส้นอัตราดอกเบี้ยจึงเปลี่ยนเป็นการแบนราบแบบตลาดหมี
ตลาดหมีที่แบนราบสอดคล้องกับการขึ้นดอกเบี้ยและการรีไพรซ์เงินเฟ้อ ส่วนตลาดกระทิงที่แบนราบต่างหากคือการที่เงินทุนแย่งซื้อพันธบัตรระยะยาวและเดิมพันกับภาวะถดถอย รอบนี้จัดอยู่ในประเภทแรก
ฝ่ายเบียร์ในตลาดพันธบัตร: เส้นโค้งผกผันจะหักล้าง "เศรษฐกิจแข็งแกร่ง" หรือไม่
สิ่งที่ฝ่ายเบียร์ระวังคือระยะสั้นยังคงถูกคาดการณ์ขึ้นดอกเบี้ยดันสูงขึ้น ไม่ใช่ตัวเลขส่วนต่างผลตอบแทน ณ วันใดวันหนึ่ง เมื่อระยะสั้นเร่งตัวขึ้น อัตรากำไรสุทธิจากดอกเบี้ยของธนาคาร หุ้นเติบโตที่มูลค่าสูง และสินทรัพย์อายุยาวจะรู้สึกถึงแรงกดดันก่อน
คำกล่าวของ Griffiths ตรงไปตรงมามากกว่า เขาชี้ว่าการแบนราบหรือผกผันเช่นนี้จะทำให้ผู้คนตั้งคำถามกับมุมมองที่ว่า "เศรษฐกิจแข็งแกร่งมาก" ซึ่งเป็นสิ่งที่ตลาดพันธบัตรกำลังรีไพรซ์อยู่ในขณะนี้
Jamie Patton หัวหน้าฝ่ายอัตราดอกเบี้ยโลกร่วมของ TCW เห็นว่าหากเกิดการผกผันจริง สัญญาณก็คือเฟดขึ้นดอกเบี้ยมากเกินไป และในอนาคตจำเป็นต้องลดดอกเบี้ยในขนาดที่มากกว่า ซึ่งไม่ดีต่อภาพรวมเศรษฐกิจมหภาค
Ed Al-Hussainy ผู้จัดการพอร์ตโฟลิโอของ Columbia Threadneedle ไปไกลกว่านั้น เขาประกาศอย่างเปิดเผยว่ากำลังวางสถานะเทรดเส้นโค้งผกผันระหว่างอายุ 2 ปีกับ 10 ปี และ 5 ปีกับ 30 ปี โดยให้เหตุผลว่าเส้นโค้งที่แบนราบและสุดท้ายผกผัน เป็นตัวชี้วัดที่ดีที่สุดว่านโยบายการเงินกำลังตึงตัว
ฝ่ายตรงข้าม: การขึ้นดอกเบี้ยถูกรีไพรซ์ไปแล้ว 3 เดือนและ 10 ปียังชันอยู่
จุดยืนของฝ่ายตรงข้ามคือ ตลาดได้รีไพรซ์การขึ้นดอกเบี้ยไปเป็นจำนวนมากแล้ว พื้นที่ที่ระยะสั้นจะปรับขึ้นอย่างมีนัยสำคัญเมื่อเทียบกับระยะยาวจึงมีจำกัด Goldberg ประเมินว่า 2s10s ในอีกไม่กี่สัปดาห์ข้างหน้ามีแนวโน้มจะชันขึ้นมากกว่าที่จะแบนราบลงอีก
Warsh เน้นย้ำในแถลงการณ์และงานแถลงข่าวว่าเศรษฐกิจกำลังแข็งแกร่งขึ้น เงื่อนไขทางการเงินยังไม่ถือว่าจำกัดอย่างชัดเจน ค่ามัธยฐานของสรุปคาดการณ์เศรษฐกิจ (SEP) ของเฟดแสดงว่าอัตราดอกเบี้ยนโยบาย ณ สิ้นปี 2026 และ 2027 อยู่ที่ 4.1% ทั้งคู่ การเติบโตของ GDP ที่แท้จริงปีนี้และปีหน้าอยู่ที่ 2.3% และ 2.4% มีเจ้าหน้าที่เพียงส่วนน้อยที่มองการขึ้นดอกเบี้ยครั้งนี้เป็นปฏิบัติการครั้งเดียว
หลักฐานโต้แย้งที่หนักแน่นกว่ามาจากส่วนต่างผลตอบแทนระหว่าง 3 เดือนกับ 10 ปี (3m10s) วันที่ 25 กันยายน ส่วนต่างนี้อยู่ที่ประมาณ 93 เบซิสพอยต์ ช่วงกลางถึงปลายเดือนกันยายน维持在 80 ถึง 94 เบซิสพอยต์ ยังห่างไกลจากความแบนราบ ยิ่งไม่ต้องพูดถึงการผกผัน และเฟดในระยะหลังก็ให้น้ำหนักกับตัวชี้วัดนี้มากกว่า
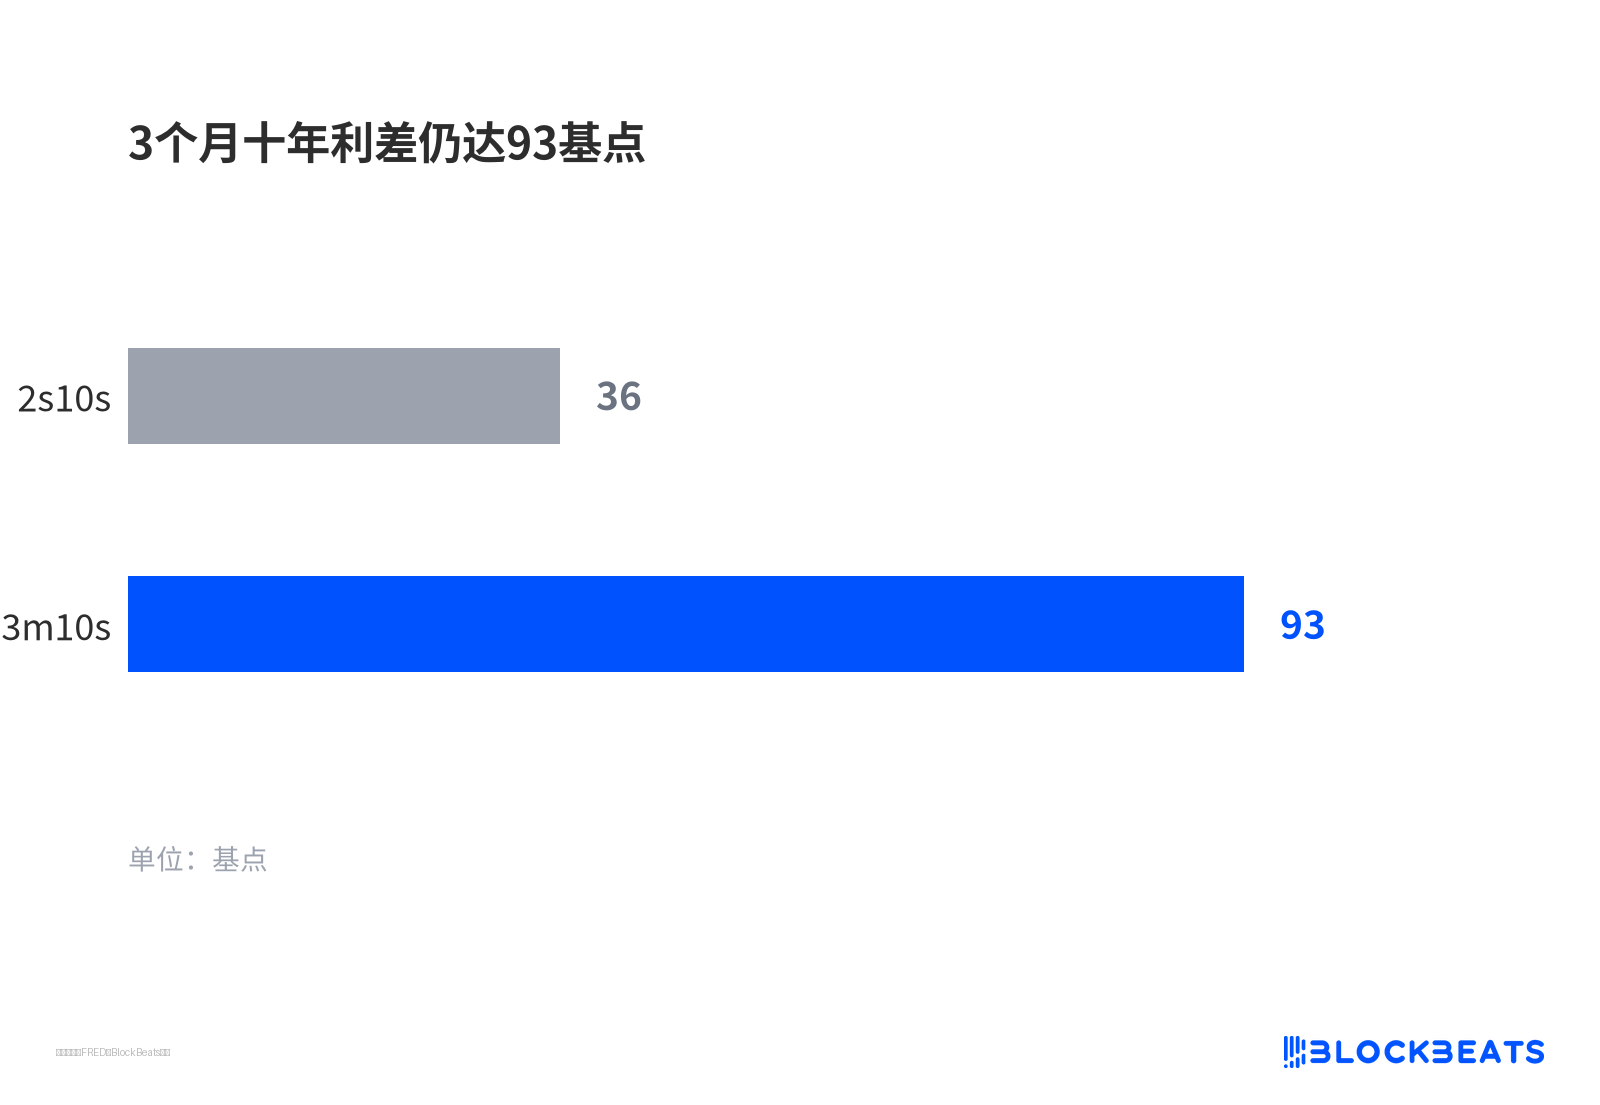
ส่วนต่างผลตอบแทน 3 เดือนกับ 10 ปียังอยู่ที่ 93 เบซิสพอยต์
ประวัติศาสตร์ก็ให้ข้อมูลอ้างอิงเช่นกัน ระหว่างปี 2022 ถึง 2024 2s10s เคยเกิดการผกผันที่นานที่สุดในยุคสมัยใหม่ ต่อเนื่องประมาณ 25 ถึง 27 เดือน แต่ภาวะถดถอยกลับไม่เกิดขึ้นตามที่นักเศรษฐศาสตร์ส่วนใหญ่คาดหวัง
ธนาคารร่วงก่อน ตลาดหุ้นยังไม่ยืนยันว่า narrative พลิก
การที่เส้นอัตราผลตอบแทนแบนราบลง สะท้อนตรงที่สุดในหุ้นกลุ่มธนาคาร ดัชนีหุ้นธนาคาร KBW ของตลาดหุ้นสหรัฐฯ ร่วงลงกว่า 10% จากจุดสูงสุดในเดือนสิงหาคม เข้าสู่ภาวะปรับฐานทางเทคนิค
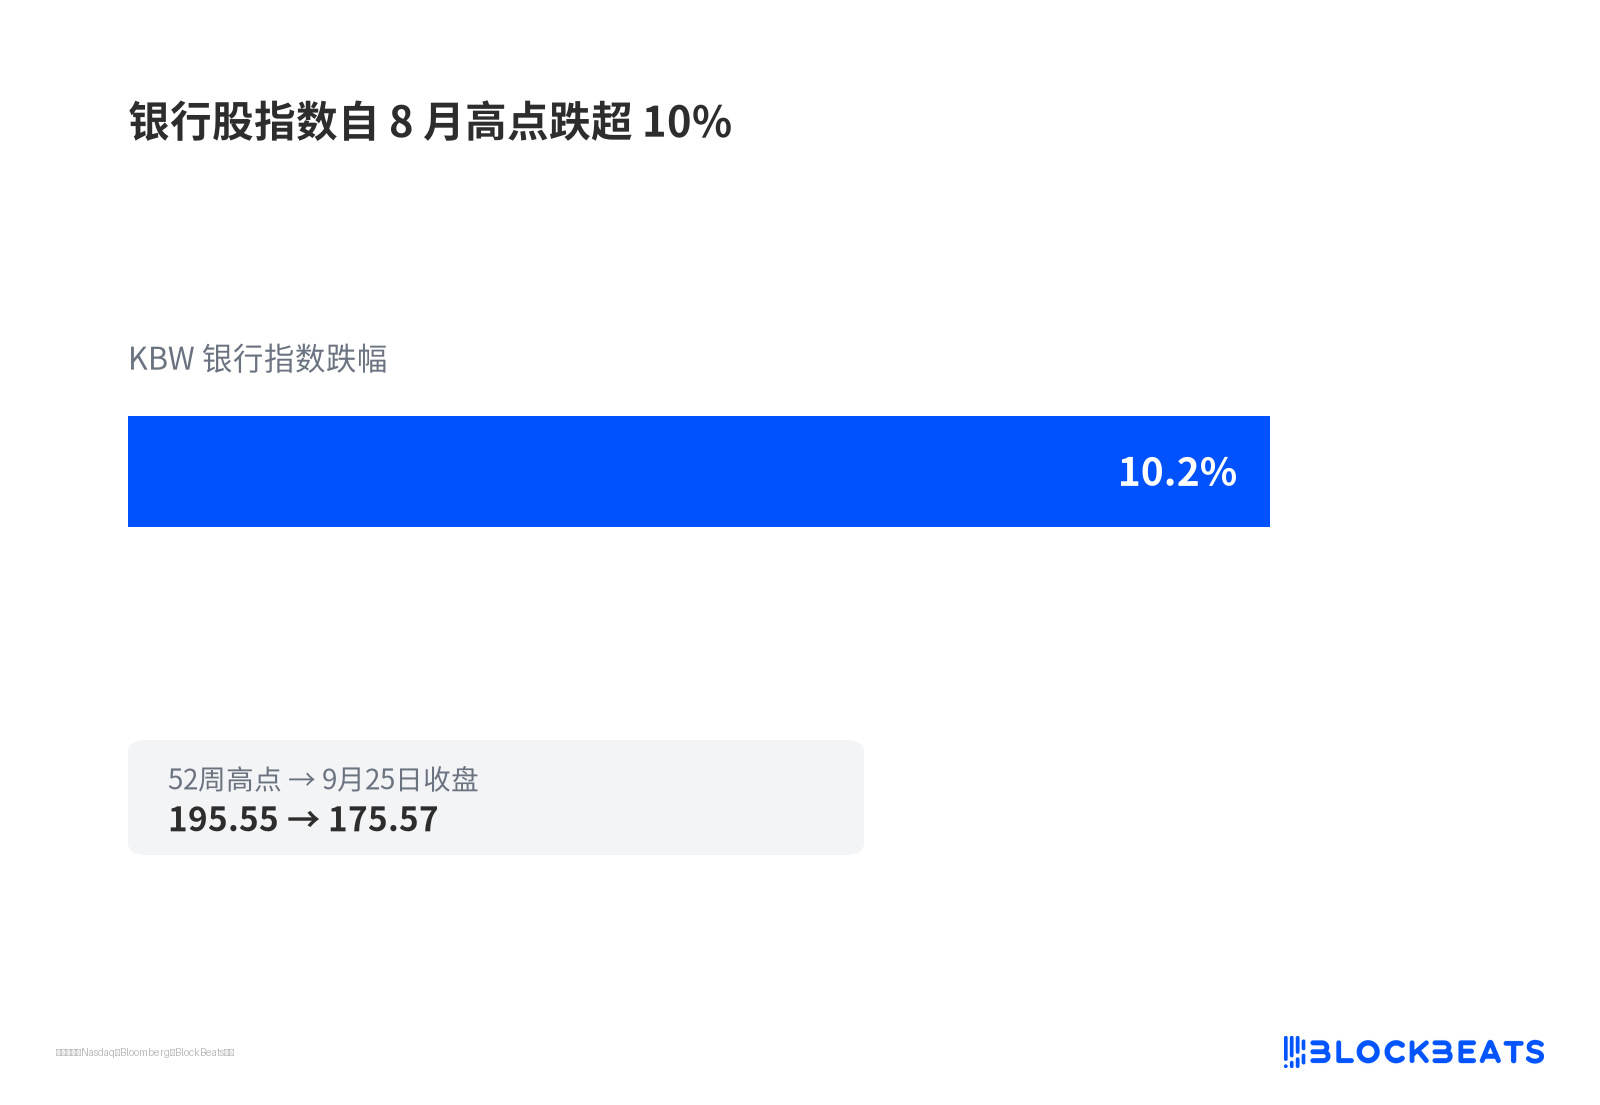
ดัชนีหุ้นธนาคารร่วงกว่า 10% จากจุดสูงสุดในเดือนสิงหาคม
ธนาคารกู้ระยะสั้นปล่อยระยะยาว เมื่อส่วนต่างดอกเบี้ยแคบลงจะกัดกร่อน net interest margin
การร่วงครั้งนี้ไม่อาจอธิบายได้ง่ายๆ ว่ามาจากส่วนต่างดอกเบี้ยเพียงอย่างเดียว การกำกับดูแล วัฏจักรสินเชื่อ และการหมุนเวียนกลุ่มหุ้นก็มีส่วนเช่นกัน ขณะที่สัญญาณจากตลาดหุ้นวงกว้างกลับตรงกันข้าม ข้อมูลตลาดชี้ว่า S&P 500 ยังคงปรับขึ้นในสัปดาห์ที่ผ่านมาและใกล้จุดสูงสุดล่าสุด ค่า forward P/E อยู่ที่ประมาณ 19 เท่า ต่ำกว่าต้นปีที่ 22 เท่า
อัตราผลตอบแทนที่แท้จริงอายุ 10 ปีอยู่ที่ประมาณ 2.82% อยู่ในระดับสูงสุดนับตั้งแต่ปี 2008 อัตราดอกเบี้ยสูงยังไม่ทะลุความคาดหวังกำไร
ในระดับโลกต้องจำกัดขอบเขตให้แคบลง มีการตีความกว้างกว่าว่าการแบนราบรอบนี้จะ "พลิกการกลับสู่ภาวะปกติของเส้น curva ทั่วโลก" แต่หลักฐานที่ตรวจสอบได้ส่วนใหญ่อยู่ในสหรัฐฯ ส่วนต่าง gilts ของอังกฤษอายุ 2 ปีกับ 10 ปียังเป็นบวกประมาณ 18 เบซิสพอยต์ เส้น curva พันธบัตรเยอรมันก็ยังคงความชันปกติ
ข้อมูลการเติบโตเป็นตัวตัดสินว่านี่คือการ reprice หรือสัญญาณเตือน
หลักฐานที่มีอยู่สนับสนุนได้เพียงข้อสรุปเดียว คือความเสี่ยง inverted yield curve ได้สูงขึ้นถึงระดับที่ต้อง priced in แล้ว แต่ยังไม่อาจกล่าวได้ว่า inverted เกิดขึ้นแล้ว ยิ่งไม่อาจกล่าวได้ว่าสัญญาณ recession ได้รับการยืนยัน
ต้องแยกดูระหว่างค่าสุดขั้วระหว่างวันกับค่าปิดตลาด ส่วนต่างดอกเบี้ยแบบปิดตลาดรายวันของ FRED ฟื้นตัวจากประมาณ 20 เบซิสพอยต์เมื่อวันที่ 21 กันยายน มาอยู่ที่ประมาณ 36 เบซิสพอยต์เมื่อวันที่ 25 กันยายน
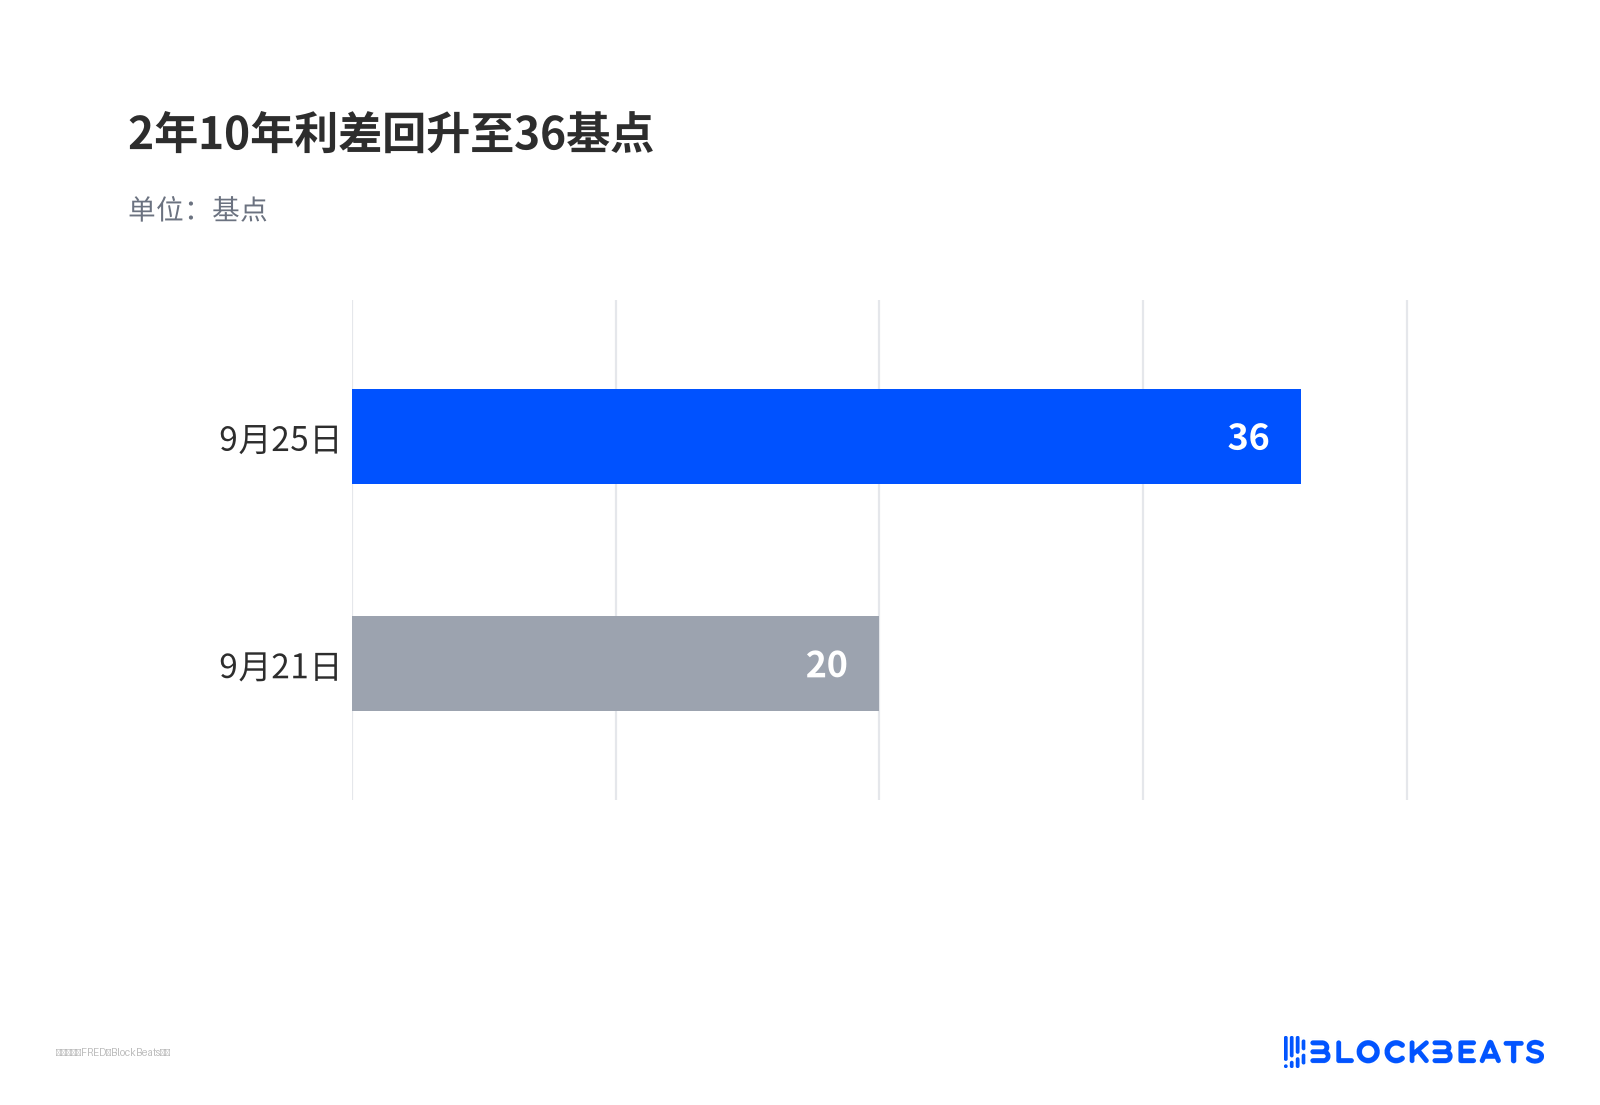
ส่วนต่าง 2 ปี 10 ปีฟื้นตัวขึ้นมาที่ 36 เบซิสพอยต์
17 เบซิสพอยต์ดูเหมือนเทอร์โมมิเตอร์หลังความคาดหวังขึ้นดอกเบี้ยแออัดตัว มากกว่าจะเป็นหลักฐานหนักแน่นว่าเศรษฐกิจชะลอตัว
สิ่งที่กำหนดทิศทางยังคงเป็นข้อมูลการเติบโต หากข้อมูลเดือนตุลาคมหรือการประชุมครั้งถัดไปยังดันราคาสั้นขึ้นต่อไป พร้อมกับที่การเติบโต การจ้างงาน หรือเงินเฟ้อในไตรมาสสี่พลิกกลับอย่างชัดเจน เสียงที่ตั้งคำถามต่อ narrative เศรษฐกิจแข็งแกร่งจะครองเสียงอย่างรวดเร็ว
ในทางกลับกัน หาก 3m10s ยังคงชันและความคาดหวังกำไรทรงตัว เส้น curva อาจกลับมาชันอีกครั้ง การแบนราบในตอนนี้ก็เป็นเพียงการ reprice ครั้งหนึ่งในตลาดหุ้นขาลง ความอ่อนไหวของ net interest margin ของธนาคารและสินทรัพย์มูลค่าสูงต่อเส้นทางอัตราดอกเบี้ย คือหน้าต่างสังเกตที่ตรงที่สุดในอีกไม่กี่เดือนข้างหน้า
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia