ยุคพื้นฐานของคริปโตมาถึงแล้ว: การซื้อคืน กระแสเงินสด และตรรกะการประเมินมูลค่าสามแบบ
สนุกกับการจนต่อไปเถอะ: สามโลก: การกลายเป็นเบบี้บูมเมอร์ของคริปโต
ผู้เขียน: Evanss6
หมายเหตุบรรณาธิการ: ในปี 2026 ตลาดคริปโตได้เกิดการเปลี่ยนแปลงที่ไม่ค่อยถูกพูดถึงอย่างจริงจังในอดีต นั่นคือโปรโตคอลจำนวนมากขึ้นเริ่มพูดคุยเรื่องรายได้ กระแสเงินสด และการซื้อคืนเหมือนบริษัทแบบดั้งเดิม ตามข้อมูลจาก Allium Labs ภายในปีนี้ ขนาดการซื้อคืนโทเค็นของโครงการคริปโตได้สูงถึง 638 ล้านดอลลาร์ โดยสองโครงการอย่าง Hyperliquid และ Pump.fun คิดเป็นเกือบ 90% ในขณะเดียวกัน S&P Dow Jones Indices ได้อนุญาตให้ Trade[XYZ] เปิดตัวสัญญาฟิวเจอร์ส S&P 500 แบบถาวรที่ได้รับอนุญาตอย่างเป็นทางการบน Hyperliquid ด้านที่ "การเงินแบบดั้งเดิม" ที่สุดของตลาดคริปโตกลับกำลังขยายตัวอย่างรวดเร็ว
ในทางผิวเผิน นี่คือ "การซื้อคืนโทเค็นกำลังเป็นที่นิยมมากขึ้น" แต่คำถามที่ลึกกว่านั้นคือ: ตรรกะการประเมินมูลค่าของ Crypto กำลังแตกแยกหรือไม่? ในอดีต เหรียญ altcoin ส่วนใหญ่พึ่งพาวัฏจักร BTC สภาพคล่อง และเรื่องเล่าของตลาดอย่างมาก แต่เมื่อโปรโตคอลจำนวนน้อยเริ่มสร้างค่าธรรมเนียมจริง และนำรายได้กลับคืนสู่โทเค็นอย่างต่อเนื่อง ขณะที่สินทรัพย์อีกส่วนยังคงพึ่งพาคุณสมบัติทางการเงินหรือส่วนเพิ่มความสนใจในการกำหนดราคา กรอบความคิดที่ว่า "Crypto ทั้งหมดเป็นสินทรัพย์ประเภทเดียวกัน" กำลังหยาบขึ้นเรื่อย ๆ
Evanss6 ใน Have Fun Staying Poor เรียกกระบวนการนี้ว่า "Boomerification" ของ Crypto — ตรรกะการกำหนดราคาสินทรัพย์แบบดั้งเดิมเข้าสู่ตลาดคริปโต ข้อสรุปหลักของเขาไม่ใช่ "โทเค็นทั้งหมดควรใช้การประเมินมูลค่าแบบหุ้น" แต่ตรงกันข้าม: ตลาดกำลังแบ่งออกเป็นสามโลกที่แตกต่างกันโดยสิ้นเชิง — โปรโตคอลที่มีกระแสเงินสด, สกุลเงินหรือ Meme ที่ไม่มีกระแสเงินสดแต่พึ่งพาฉันทามติอย่างซื่อสัตย์, และโครงการที่มีเพียงแผนงานและคำสัญญาแต่ขาดแหล่งมูลค่าที่ตรวจสอบได้
ต้องชี้แจงว่าการจัดหมวดหมู่นี้ยังคงเป็นกรอบการลงทุนของผู้เขียน ไม่ใช่ระบบการจัดประเภทสินทรัพย์ที่เป็นที่ยอมรับทั่วไป ผู้เขียนยังเปิดเผยว่าถือครอง LIT, HYPE, PUMP, ZEC, IBIT และสินทรัพย์อื่น ๆ ที่กล่าวถึงในบทความ ดังนั้นการตัดสินใจเกี่ยวกับโครงการเฉพาะควรเข้าใจว่าเป็นมุมมองตลาดที่มีพื้นฐานจากสถานะการถือครองที่ชัดเจน ไม่ใช่ข้อสรุปการวิจัยที่เป็นกลาง
ต่อไปนี้คือคำแปลต้นฉบับ:
หลายปีก่อน คำเยาะเย้ยที่ได้รับความนิยมมากที่สุดในตลาดคริปโตคือ: "Have fun staying poor" — งั้นก็สนุกกับการจนต่อไปเถอะ
ในตอนนั้น หากมีใครถามย้ำว่าโทเค็นหนึ่งทำเงินได้เท่าไหร่ กระแสเงินสดมาจากไหน กลับดูเหมือนไม่เข้าใจ Crypto ราคามาจากเรื่องเล่า ฉันทามติ และความคาดหวังการเติบโต การวิเคราะห์กำไร การประเมินมูลค่า และกระแสเงินสดแบบการเงินดั้งเดิมเคยถูกมองว่าใช้ไม่ได้กับ "สินทรัพย์ที่ถือกำเนิดจากอินเทอร์เน็ต"
ภายในปี 2026 ตลาดกำลังเคลื่อนไปในทิศทางที่แทบจะตรงกันข้าม
โครงการ Crypto เริ่มซื้อคืนโทเค็น นักลงทุนเริ่มเปรียบเทียบรายได้ของโปรโตคอล สถาบันแบบดั้งเดิมเริ่มวิเคราะห์กลไกการไหลกลับของมูลค่าโทเค็น แม้แต่ S&P 500 ก็ได้เข้าสู่ตลาดบนเชนผ่านสัญญาฟิวเจอร์สแบบ perpetual แล้ว
คำถามที่เคยใช้หลีกเลี่ยงในอดีต — สิ่งนี้ทำเงินได้จริงเท่าไหร่? เงินที่ทำได้สุดท้ายแล้วเกี่ยวข้องอะไรกับผู้ถือโทเค็น? — กำลังกลับมาเป็นหนึ่งในคำถามที่สำคัญที่สุดอีกครั้ง
การซื้อคืนดึง Crypto กลับสู่ "ปัจจัยพื้นฐาน"
Hyperliquid คือกรณีตัวอย่างที่ชัดเจนที่สุดของการเปลี่ยนแปลงนี้
ตามเอกสารเปิดเผยปัจจุบันของ Hyperliquid ค่าธรรมเนียมที่โปรโตคอลสร้างขึ้นประมาณ 99% จะเข้าสู่ Assistance Fund (กองทุนช่วยเหลือ) ซึ่งระบบจะซื้อ HYPE ในตลาดโดยอัตโนมัติ สัดส่วนนี้ถูกปรับขึ้นจาก 97% เป็น 99% เมื่อเดือนสิงหาคม 2025 ณ วันที่ 23 สิงหาคม 2026 Assistance Fund ได้สะสมซื้อและถอดถอน HYPE ออกจากระบบอย่างถาวรแล้วประมาณ 46.7 ล้านโทเค็น คิดเป็น 4.7% ของอุปทานเริ่มต้นทั้งหมด
สิ่งนี้ทำให้ HYPE มีห่วงโซ่การส่งผ่านมูลค่าที่โทเค็นจำนวนมากในอดีตไม่มี: กิจกรรมการซื้อขาย → ค่าธรรมเนียมโปรโตคอล → การซื้อคืนและเผาโทเค็น
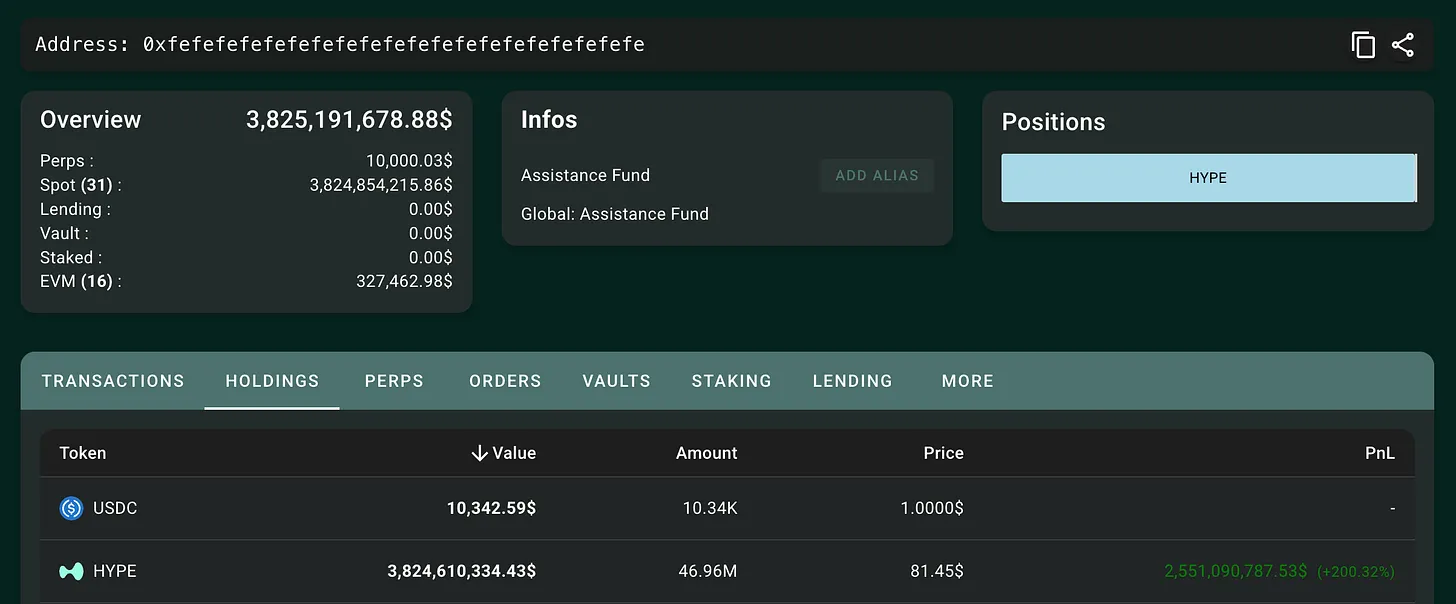
กลไกที่ Assistance Fund ซื้อคืน HYPE อย่างต่อเนื่อง
กล่าวอีกนัยหนึ่ง ในที่สุดนักลงทุนก็สามารถเริ่มพูดคุยถึงคำถามที่คล้ายกับหุ้นแบบดั้งเดิมได้: หากปริมาณการซื้อขายของโปรโตคอลเติบโตขึ้น ค่าธรรมเนียมเพิ่มขึ้น จะมีมูลค่าเชิงเศรษฐกิจเท่าใดที่สามารถไหลกลับไปสู่โทเค็นได้ในที่สุด?
โมเดลนี้ไม่ใช่แค่การทดลองของโครงการเดียวอีกต่อไป Financial Times อ้างข้อมูลจาก Allium Labs ว่าในปี 2026 จนถึงปลายเดือนสิงหาคม เงินที่โครงการคริปโตใช้สำหรับการซื้อคืนโทเค็นมีมูลค่าถึงประมาณ 638 ล้านดอลลาร์ สูงกว่า 545 ล้านดอลลาร์ในช่วงเดียวกันของปี 2025 โดย Hyperliquid และ Pump.fun ร่วมกันcontributingเกือบ 90%
ดังนั้น ผู้เขียนจึงเสนอคำเปรียบเทียบที่เห็นภาพชัด: เมื่อนักลงทุนแบบดั้งเดิมเข้าสู่ Crypto พวกเขาก็นำกรอบ DCF (Discounted Cash Flow, การคิดลดกระแสเงินสด) ของตัวเองเข้ามาด้วย
แน่นอนว่าโทเค็นไม่เท่ากับหุ้น
ค่าธรรมเนียมโปรโตคอลไม่ได้หมายความว่าผู้ถือโทเค็นมีส่วนได้ส่วนเสียในบริษัท และกลไกการซื้อคืนก็ไม่ได้ให้สิทธิเรียกร้องส่วนที่เหลือในความหมายของหลักทรัพย์แบบดั้งเดิมแก่โทเค็นโดยอัตโนมัติ สิ่งที่สำคัญกว่านั้นคือ รายได้ของโปรโตคอลคริปโตมักมีวัฏจักรที่รุนแรงมาก ในตลาดขาขึ้น ปริมาณการซื้อขายเพิ่มขึ้น ค่าธรรมเนียมขยายตัวอย่างรวดเร็ว เมื่อตลาดหมีมาถึง ปริมาณการซื้อขาย รายได้ และตัวคูณการประเมินมูลค่าอาจลดลงพร้อมกัน
ดังนั้น สิ่งที่ต้องดูจริงๆ ไม่ใช่รายได้สูงสุดที่Annualize จากเดือนใดเดือนหนึ่ง แต่คือ โปรโตคอลสามารถสร้างกระแสเงินสดที่ยั่งยืนได้เท่าไรในวัฏจักรที่สมบูรณ์ และกระแสเงินสดเหล่านี้ไหลกลับไปยังโทเค็นจริงๆ เท่าไร
สิ่งนี้นำไปสู่วิธีง่ายๆ ที่ผู้เขียนใช้ตัดสิน Crypto: ลบโรดแมปออก แล้วดูว่ายังเหลืออะไร
หลังจาก "ลบโรดแมป" Crypto แบ่งออกเป็นสามโลก
ในกรอบของ Evanss6 การตัดสินสินทรัพย์ Crypto เพียงแค่ถามสองคำถามก่อน: มันสร้างรายได้จริงหรือไม่ และรายได้เหล่านั้นสามารถไหลกลับไปยังโทเค็นได้หรือไม่? ถ้าเอาโรดแมปในอนาคต ความคาดหวังความร่วมมือ และเรื่องเล่าอันยิ่งใหญ่ทั้งหมดออกไป ตอนนี้ยังเหลืออะไร?
คำตอบสอดคล้องกับสามโลกที่แตกต่างกันโดยสิ้นเชิง
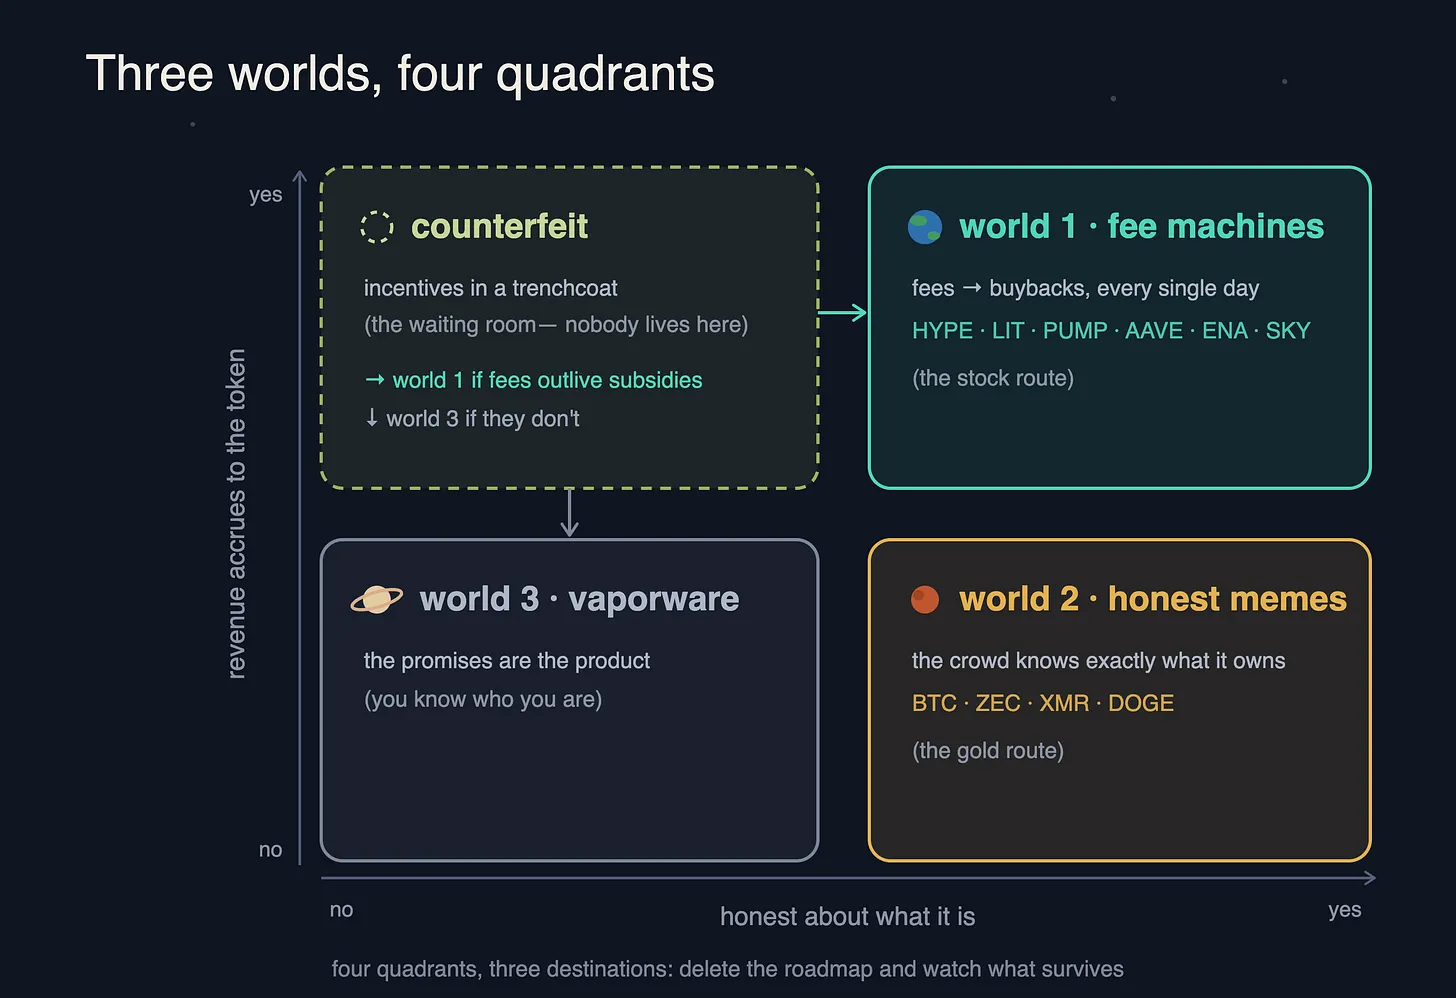
แผนภาพกรอบการจำแนก "สามโลก"
ประเภทแรก คือ Crypto Business ที่สามารถสร้างกระแสเงินสดได้
โปรเจกต์ประเภทนี้มีผลิตภัณฑ์ที่มีคนยินดีจ่ายเงินใช้งานอยู่แล้ว และอย่างน้อยก็มีกลไกส่งผ่าน "รายได้—โทเค็น" ที่ค่อนข้างชัดเจน ผู้เขียนจัด Hyperliquid, Pump.fun, Lighter, Aave, Ethena, Sky และอื่นๆ ไว้ในประเภทนี้
พวกมันยังคงผันผวนสูงและยังพึ่งพาการเติบโตในอนาคต แต่ความแตกต่างจากโปรเจกต์ที่เป็นเพียงเรื่องเล่าคือ แม้ลบคำสัญญาในอนาคตทั้งหมดออกไป วันนี้ก็ยังมีผู้ใช้ การซื้อขาย และรายได้อยู่
ดังนั้น สำหรับพวกมัน โรดแมปคือส่วนเพิ่มของการเติบโต ไม่ใช่แหล่งที่มาของมูลค่าทั้งหมด
แต่ที่นี่ก็ยังมีกับดัก: รายได้เองก็อาจเป็น "ปัจจัยพื้นฐาน" ปลอมได้เช่นกัน
ถ้าปริมาณการซื้อขายส่วนใหญ่มาจากการปั่นแต้ม การอุดหนุนด้วยโทเค็น หรือแรงจูงใจด้านสภาพคล่อง ค่าธรรมเนียมที่ดูสูงก็อาจไม่ยั่งยืนเสมอไป การตัดสินว่าโปรโตคอลสามารถเข้าสู่ประเภทนี้ได้จริงหรือไม่ สิ่งสำคัญไม่ใช่ว่ารายได้ในช่วงเริ่มต้นสูงแค่ไหน แต่คือหลังจากเงินอุดหนุนค่อยๆ ถอนออกไป ผู้ใช้ยังยินดีจ่ายเงินหรือไม่
ประเภทที่สอง คือสินทรัพย์ที่ไม่มีกระแสเงินสด แต่ไม่ได้แสร้งทำเป็นว่าตัวเองมีกระแสเงินสด
ผู้เขียนเรียกมันว่า “Honest Memes” การจัดหมวดหมู่นี้อาจฟังดูทำให้เข้าใจผิดได้ เพราะในกรอบของนักเขียน BTC, ZEC, XMR กับ DOGE, PEPE ถูกจัดอยู่ในหมวดใหญ่เดียวกันนี้ แต่แหล่งที่มาของมูลค่าของทั้งสองกลุ่มกลับไม่เหมือนกัน
BTC ใกล้เคียงกับสินทรัพย์สะสมมูลค่าที่ไม่ขึ้นกับอธิปไตยมากกว่า ตรรกะการลงทุนของมันมาจากความหายาก คุณสมบัติทางการเงิน กระแสเงินทุน และความต้องการจัดสรรของสถาบันเป็นหลัก ไม่ใช่กำไรในอนาคต นักเขียนเปรียบเทียบมันกับทองคำ: ทองคำไม่ประกาศงบการเงิน และไม่มีแผนซื้อคืน แต่ก็ไม่ได้ขัดขวางตลาดจากการให้ส่วนเพิ่มทางการเงินแก่ทองคำในระยะยาว
อีกด้านหนึ่ง คือ Meme Coin ที่พึ่งพาความสนใจและการแพร่กระจายทางวัฒนธรรมล้วนๆ พวกมันก็ไม่มีกระแสเงินสดเช่นกัน แต่ผู้เข้าร่วมมักไม่ปิดบังข้อเท็จจริงนี้ — ราคาถูกกำหนดโดยฉันทามติ ปริมาณความสนใจ และโครงสร้างตลาด
ในมุมมองของนักเขียน ความ “ซื่อสัตย์” นี้กลับทำให้พวกมันเข้าใจได้ง่ายกว่าสินทรัพย์ประเภทที่สาม
ประเภทที่สาม คือโครงการที่มูลค่าทั้งหมดพึ่งพาคำสัญญาในอนาคต
นั่นคือสิ่งที่เรียกว่า Vaporware เมื่อลบโรดแมปออกแล้ว ก็ไม่มีกระแสเงินสด ไม่ได้สร้างคุณสมบัติทางการเงิน และไม่มีฉันทามติทางวัฒนธรรมหรือความสนใจที่มั่นคงเพียงพอ สิ่งที่เหลืออยู่มีเพียงคำสัญญาเช่น “อนาคตจะมีธนาคารนำไปใช้” “ระบบนิเวศจะระเบิดในอนาคต” “ความร่วมมือบางอย่างกำลังจะเกิดขึ้น” เป็นต้น
อย่างไรก็ตาม นี่ไม่ได้หมายความว่าโทเคนเหล่านี้จะต้องลดลงแน่นอน
ราคาระยะสั้นกับมูลค่าระยะยาวเป็นคนละเรื่องกัน เมื่อปริมาณหมุนเวียนจริงมีน้อย ตำแหน่ง Short ในสัญญาฟิวเจอร์สแบบถาวรหนาแน่น และการยืมโทเคนในตลาด Spot ทำได้ยาก โทเคนที่ขาดปัจจัยพื้นฐานระยะยาวก็ยังอาจเกิด Short Squeeze รุนแรงได้ การยื่นขอ ETF การเข้าจดทะเบียนในตลาดหลักทรัพย์ ความคืบหน้าด้านกฎระเบียบ และเหตุการณ์อื่นๆ ก็อาจเปลี่ยนสินทรัพย์ประเภทนี้ให้กลายเป็น “การซื้อขายตามเหตุการณ์” ที่ขับเคลื่อนด้วยกระแสเงินทุนได้ชั่วคราว
ดังนั้น “โครงการไม่มีปัจจัยพื้นฐาน” กับ “ตอนนี้ควร Short” ไม่ใช่การตัดสินเดียวกัน
การเปลี่ยนแปลงที่สำคัญกว่า: «คาสิโน» เริ่มซื้อขายหุ้น
หากมีเพียงโปรโตคอล Crypto ไม่กี่แห่งที่เริ่มซื้อคืนโทเคน กรอบนี้ก็ยังไม่นับเป็นการเปลี่ยนแปลงเชิงโครงสร้าง สิ่งที่สำคัญจริงๆ คือ เป้าหมายที่โปรโตคอลเหล่านี้เรียกเก็บค่าธรรมเนียมก็กำลังเปลี่ยนไปเช่นกัน
ในอดีต รายได้ของแพลตฟอร์มซื้อขายบนเชนส่วนใหญ่มาจากกิจกรรมเก็งกำไรของ Crypto เอง: มีคนออก Meme Coin มีคนซื้อขาย Meme Coin แพลตฟอร์มซื้อขายเก็บค่าธรรมเนียมจากตรงนั้น ดังนั้น คำถามที่สมเหตุสมผลคือ: สิ่งที่เรียกว่า “สินทรัพย์กระแสเงินสด” ของ Crypto สุดท้ายแล้วยังคงเป็นเพียงการเก็บภาษีจากกิจกรรมเก็งกำไรในคริปโตหรือไม่?
สัญญาถาวร RWA (Real-World Assets, สินทรัพย์ในโลกจริง) ในปี 2026 เริ่มทำให้คำถามนี้มีคำตอบที่แตกต่างออกไป
ในเดือนมีนาคมปีนี้ S&P Dow Jones Indices ได้อนุญาตอย่างเป็นทางการให้ Trade[XYZ] เปิดตัวสัญญาถาวร S&P 500 บน Hyperliquid ซึ่งเป็นผลิตภัณฑ์สัญญาถาวรบนเชน S&P 500 รายการแรกที่ได้รับอนุญาตอย่างเป็นทางการจากดัชนี โดยให้บริการซื้อขายตลอด 24/7 แก่นักลงทุนที่ไม่ใช่ชาวอเมริกันที่มีคุณสมบัติเหมาะสม
ต่อมา การซื้อขายสัญญาถาวรของหุ้น ดัชนี และสินค้าโภคภัณฑ์บน Hyperliquid ก็เติบโตอย่างรวดเร็ว ในสัปดาห์ระหว่างวันที่ 13 ถึง 19 กรกฎาคม ปริมาณการซื้อขายสัญญาที่เกี่ยวข้องกับ RWA ของแพลตฟอร์มสูงถึงประมาณ 25.1 พันล้านดอลลาร์ คิดเป็นประมาณ 52% ของปริมาณการซื้อขายทั้งหมดในสัปดาห์นั้น ซึ่งเป็นครั้งแรกที่เกินกว่าผลรวมของประเภทสินทรัพย์อื่นๆ บนแพลตฟอร์ม
สิ่งนี้เปลี่ยนแปลงขอบเขตของรายได้ของ "คาสิโนบนเชน"
หากผู้ใช้เริ่มซื้อขาย NVIDIA, Tesla, S&P 500, ทองคำ, ฟอเร็กซ์ หรือแม้แต่บริษัทที่ยังไม่จดทะเบียนบนโครงสร้างพื้นฐานชุดเดียวกัน รายได้ของโปรโตคอลก็จะไม่ขึ้นอยู่กับว่าจะมี Meme Coin รอบถัดไปเกิดขึ้นหรือไม่เพียงอย่างเดียวอีกต่อไป
ดังนั้นผู้เขียนจึงเสนอการ重构ที่สำคัญที่สุดของบทความทั้งหมด นั่นคือ แทนที่จะเดิมพันว่า Meme ตัวไหนจะชนะในที่สุด ควรสังเกตว่าฝ่ายที่ให้โครงสร้างพื้นฐานการซื้อขายสามารถเก็บค่าธรรมเนียมจากกิจกรรมของตลาดทั้งหมดได้อย่างต่อเนื่องหรือไม่
ความร่วมมือระหว่าง Robinhood Chain กับ Lighter ก็เป็นอีกกรณีหนึ่งของรูปแบบนี้
Robinhood เปิดตัวเมนเน็ต Robinhood Chain อย่างเป็นทางการเมื่อวันที่ 1 กรกฎาคม ต่อมา Vlad Novakovski CEO ของ Lighter กล่าวในพอดแคสต์ Unchained ว่า Lighter ให้โครงสร้างพื้นฐานสัญญาถาวรแก่ Robinhood Wallet โดยรายได้ที่เกี่ยวข้องจะแบ่งกัน 50/50 ระหว่างทั้งสองฝ่าย และส่วนที่ Lighter ได้รับจะเข้าสู่กลไกการซื้อคืนโทเคนของตน
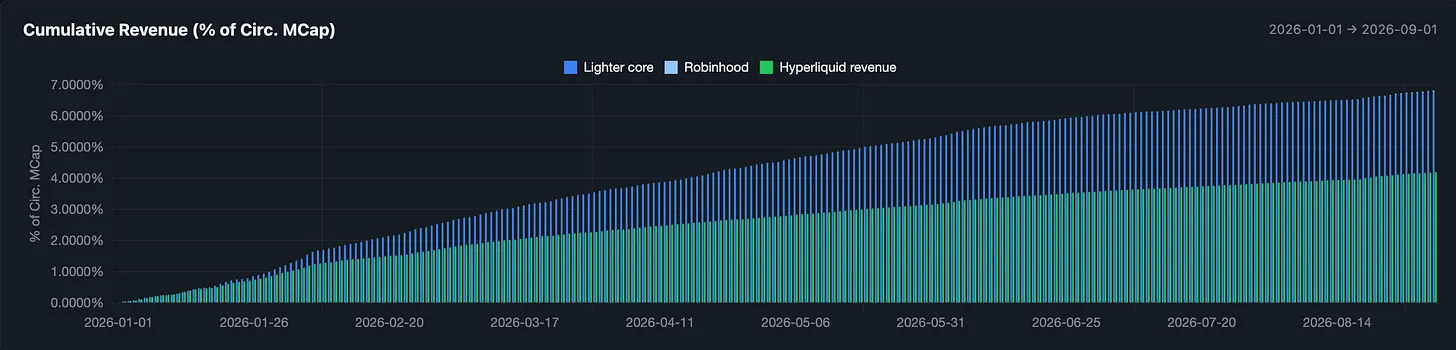
การซื้อคืนสะสมของ Lighter ตั้งแต่ TGE
ในขณะเดียวกัน กิจกรรมบนเชนของ Robinhood Chain เองก็เติบโตอย่างรวดเร็วเช่นกัน ข้อมูลจาก The Block แสดงให้เห็นว่าปริมาณการซื้อขาย DEX รายวันในช่วงปลายเดือนสิงหาคมเคยสูงถึง 989 ล้านดอลลาร์ และ TVL เพิ่มขึ้นเป็นประมาณ 708 ล้านดอลลาร์ อย่างไรก็ตาม แตกต่างจากที่บทความต้นฉบับเน้นกิจกรรม Meme จนถึงปลายเดือนสิงหาคม โครงสร้างการเติบโตบนเชนได้เริ่มแพร่กระจายจากกระแส Meme ในเดือนกรกฎาคมไปสู่โครงสร้างพื้นฐานและโทเคนเชิงฟังก์ชัน ดังนั้นการ attributing การเติบโตทั้งหมดให้กับ Meme Coin จึงไม่ถูกต้องนัก
Ethena ได้ขยายตรรกะนี้ไปสู่ USDe มากยิ่งขึ้น
หลังจากบทความต้นฉบับเผยแพร่ เมื่อวันที่ 25 กันยายน Ethena ได้ประกาศอย่างเป็นทางการว่าจะขยายส่วนหนึ่งของ USDe backing strategy (กลยุทธ์สนับสนุนเงินสำรอง) ไปสู่หุ้นสหรัฐแบบโทเค็นและสัญญาซื้อขายล่วงหน้าแบบถาวรของหุ้น โดยถือ Binance bStocks เป็นฝั่งสปอต พร้อมกับชอร์ตสัญญาซื้อขายล่วงหน้าแบบถาวรของหุ้นที่สอดคล้องกัน เพื่อสร้างสถานะ delta-neutral (Delta เป็นกลาง) และรับผลตอบแทนจากอัตราดอกเบี้ยเงินทุน The Block รายงานว่าในขณะนั้นมูลค่าเปิดสถานะคงค้างของสัญญาซื้อขายล่วงหน้าแบบถาวรของหุ้นบน Binance ได้เกิน 2.9 พันล้านดอลลาร์แล้ว
ซึ่งหมายความว่าโปรโตคอลสัญญาซื้อขายล่วงหน้าแบบถาวรบนเชนกำลังพยายามเปลี่ยนจาก "โครงสร้างพื้นฐานสำหรับการซื้อขาย Crypto" ไปเป็น "โครงสร้างพื้นฐานสำหรับการซื้อขายสินทรัพย์ทั่วโลก" มากยิ่งขึ้น
หากแนวโน้มนี้สามารถดำเนินต่อไปได้ แหล่งรายได้ของโปรโตคอลบางส่วนอาจขยายจากวัฏจักรขาขึ้น-ขาลงของ Crypto เอง ไปสู่กิจกรรมการซื้อขายหุ้น ดัชนี สินค้าโภคภัณฑ์ และอัตราแลกเปลี่ยนที่กว้างขวางมากขึ้น
นี่คือสิ่งที่ผู้เขียนเรียกว่า "Boomerification" ที่แท้จริงแล้วน่าจับตามอง
Crypto รอบต่อไป อาจไม่ต้องรอสัญญาณเริ่มจาก BTC อีกแล้ว
ในอดีต ลำดับการซื้อขายคลาสสิกที่สุดของตลาดคริปโตคือ BTC ขึ้นก่อน ETH ตามมา จากนั้นเงินทุนจึงแพร่กระจายไปสู่ altcoin
ในสภาพแวดล้อมเช่นนี้ การมอง Crypto เป็นสินทรัพย์ประเภทเดียวกันไม่ได้มีปัญหามากนัก เพราะสินทรัพย์ส่วนใหญ่ใช้ตัวแปรหลักร่วมกันคือ สภาพคล่อง
Evanss6 เห็นว่าโครงสร้างนี้กำลังคลายตัวลง
เหตุผลไม่ใช่เพราะ BTC ไม่สำคัญอีกต่อไป แต่เป็นเพราะสินทรัพย์บางส่วนมีแหล่งอุปสงค์ที่เป็นอิสระจาก BTC เป็นครั้งแรก โปรโตคอลที่มีกระแสเงินสดสามารถซื้อขายโดยอิงจากค่าธรรมเนียม การเติบโต และการซื้อคืนหุ้น สินทรัพย์ประเภทเงินเช่น BTC สามารถซื้อขายโดยอิงจากกระแสเงินทุน ความหายาก และเรื่องเล่าทางการเงิน ส่วน Meme แท้ๆ ยังคงพึ่งพาความสนใจ และโปรเจกต์ที่ขาดปัจจัยพื้นฐานจะได้รับผลกระทบจากปริมาณหมุนเวียน เลเวอเรจ และโครงสร้างตลาดมากกว่า
ดังนั้น เขาจึงเสนอข้อสรุปที่สามารถตรวจสอบได้และสามารถพิสูจน์ว่าผิดได้ว่า ในอนาคต "ความสัมพันธ์ภายในกลุ่ม" ของ Crypto อาจค่อยๆ สูงกว่า "ความสัมพันธ์ของทั้งตลาด"
กล่าวอีกนัยหนึ่ง การเปลี่ยนแปลงที่สำคัญที่สุดในอนาคตอาจไม่ใช่ "ฤดูกาล altcoin จะมาอีกหรือไม่" แต่เป็นว่าตลาดยังคงยินดีที่จะซื้อขายโทเค็นหลายล้านชนิดที่แตกต่างกันโดยสิ้นเชิง ราวกับเป็น Beta ชนิดเดียวกันหรือไม่
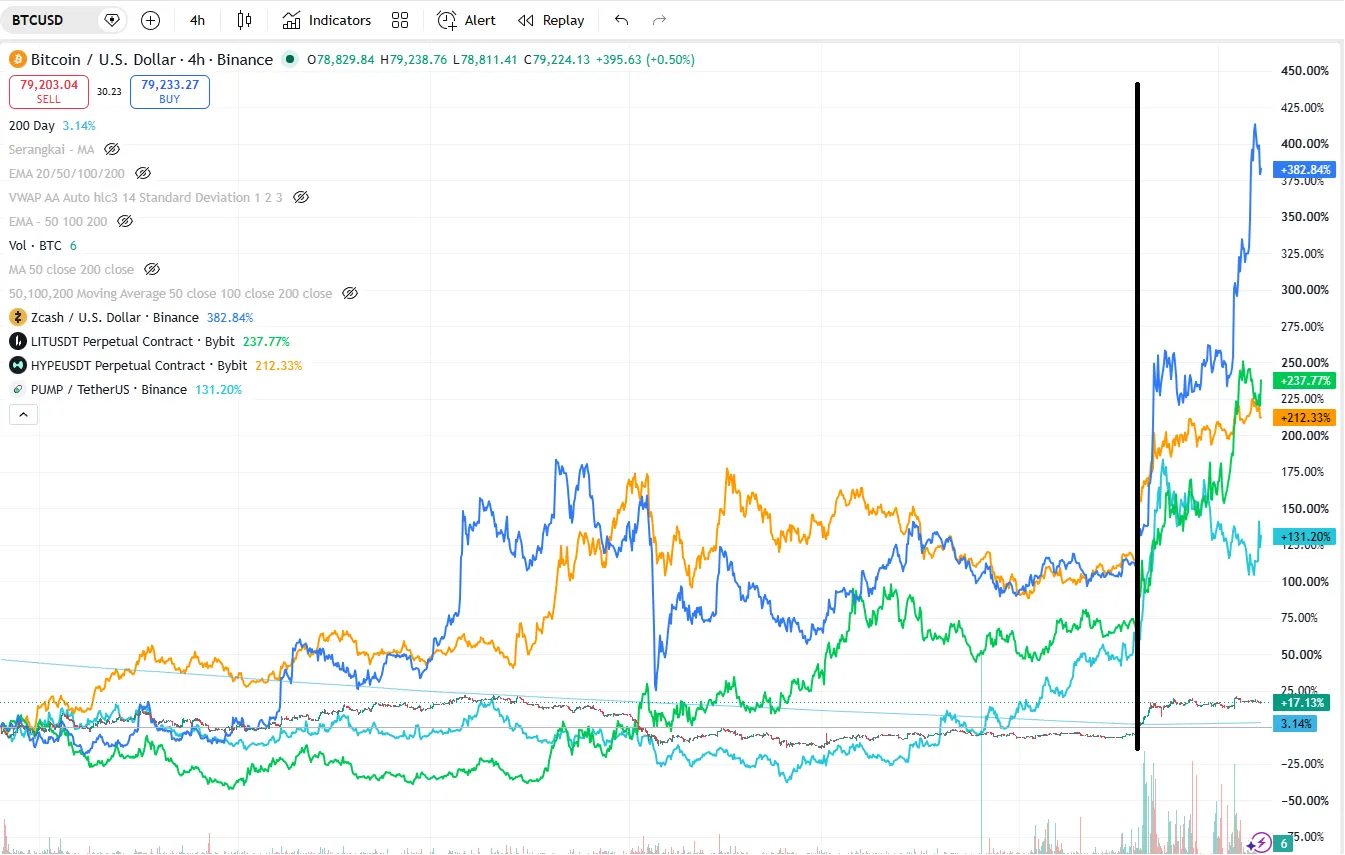
แผนภูมิความแตกต่างของตลาด HYPE / LIT / ZEC
การกำกับดูแลถือเป็นหนึ่งในตัวแปรที่ยังไม่ได้ข้อสรุปที่ใหญ่ที่สุดในกรอบนี้
ในขณะที่ต้นฉบับเผยแพร่ ผู้เขียนเดิมพันว่าแพลตฟอร์ม perpetual บนเชนอย่าง Hyperliquid, Lighter อาจได้รับการเข้าถึงการปฏิบัติตามกฎระเบียบของสหรัฐฯ ที่กว้างขึ้นภายในปี 2027 แต่การตัดสินนี้ยังคงเป็นเพียงการคาดการณ์ ไม่ใช่เส้นทางการกำกับดูแลที่แน่นอนแล้ว
หลังจากนั้นความคืบหน้าด้านนโยบายก็เกิดความแตกต่าง: วุฒิสภาสหรัฐฯ เมื่อวันที่ 15 กันยายนไม่สามารถผลักดัน CLARITY Act ไปสู่ขั้นตอนถัดไปได้; สองวันต่อมาวันที่ 17 กันยายน SEC ใช้อำนาจตามกฎหมายที่มีอยู่เปิดตัว Innovation Exemption (การยกเว้นนวัตกรรม) ชั่วคราวแบบมีเงื่อนไข อนุญาตให้ Tokenized Securities Venues เฉพาะบางแห่งซื้อขายหุ้น NMS ของสหรัฐฯ ที่ถูกแปลงเป็นโทเคนใน AMM liquidity pool ที่ได้รับอนุญาต
สิ่งนี้แสดงให้เห็นว่าการกำกับดูแลของสหรัฐฯ กำลังเปิดพื้นที่ทดลองสำหรับการซื้อขายหลักทรัพย์บนเชนบางส่วน แต่การที่หุ้นที่ถูกแปลงเป็นโทเคนได้รับการยกเว้นอย่างจำกัด ไม่ได้หมายความว่าสัญญา perpetual บนเชนได้รับการเข้าถึงทางกฎหมายอย่างเต็มรูปแบบแล้ว การตัดสินของผู้เขียนเกี่ยวกับการเปิดตลาดสหรัฐฯ ในที่สุดยังต้องได้รับการยืนยันเพิ่มเติมจากกฎของ CFTC, SEC และการออกกฎหมายของสภาคองเกรส
ดังนั้น ตัวแปรที่ต้องจับตาจริงๆ ในระยะถัดไปมีความเฉพาะเจาะจงมากแล้ว: รายได้ของโปรโตคอลจะรักษาระดับได้หรือไม่หลังจากตลาดเย็นลง; การซื้อคืนมาจากรายได้จริงหรือมาจากแรงจูงใจโทเคน; หุ้น ดัชนี และสินค้าโภคภัณฑ์สามารถสร้างปริมาณการซื้อขายบนเชนได้อย่างต่อเนื่องหรือไม่; โทเคนมีกลไกการไหลกลับของมูลค่าที่ชัดเจนและมั่นคงหรือไม่; และตลาดหลักอย่างสหรัฐฯ ในที่สุดจะให้พื้นที่การปฏิบัติตามกฎระเบียบแก่ perpetual บนเชนและสินทรัพย์ที่ถูกแปลงเป็นโทเคนมากเพียงใด
Crypto ไม่ได้กลายเป็น "ไม่เก็งกำไร" อีกต่อไป การเปลี่ยนแปลงอยู่ที่ว่า สินทรัพย์บางส่วนเริ่มมีสิ่งที่สามารถวิเคราะห์ได้ด้วยกรอบการเงินแบบดั้งเดิม: รายได้ การเติบโต กระแสเงินสด และการจัดสรรทุน
สินทรัพย์อีกส่วนหนึ่งยังคงพึ่งพาฉันทามติทางการเงินหรือการกำหนดราคาจากความสนใจ สิ่งที่อาจรักษาไว้ได้ยากขึ้นเรื่อยๆ จริงๆ อาจเป็นเพียงรูปแบบที่สามเท่านั้น——มีแค่ roadmap ไม่มีอะไรที่สามารถตรวจสอบได้
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia