มอร์แกน สแตนลีย์ วิเคราะห์: ปรับเป้าหมายราคา SIMO ขึ้นเป็น 400 ดอลลาร์ เซิร์ฟเวอร์ AI ปรับเปลี่ยนวงจร NAND

TL;DR
· มอร์แกน สแตนลีย์ปรับเป้าหมายราคา SIMO จาก 155 ดอลลาร์เป็น 400 ดอลลาร์ เหตุผลหลักคือ AI ที่ขับเคลื่อนความต้องการ SSD ระดับองค์กรและ boot drive ให้เร่งตัวขึ้น
· คาดการณ์ว่า NAND ทั่วโลกจะขาดแคลน 15% ในปี 2026 และยังคงขาดแคลน 9% ในปี 2027 โดยความต้องการที่เกี่ยวข้องกับ AI จะสูงถึง 609EB ภายในปี 2027
· ผู้จัดหาและผู้ผลิตคอนโทรลเลอร์ได้รับประโยชน์โดยตรงมากขึ้น แต่การปรับราคาในฝั่งผู้บริโภคมีข้อจำกัด การขยายกำลังการผลิตของ YMTC และการชะลอตัวของรายจ่ายด้าน AI อาจเปลี่ยนแปลงอุปสงค์และอุปทานในปี 2028
มอร์แกน สแตนลีย์ในรายงานล่าสุดได้ปรับเป้าหมายราคาของ Silicon Motion (SIMO.O) และ Longsys ขึ้นอย่างมาก โดยชี้ให้เห็นถึงช่องว่างความต้องการ NAND ที่เกิดจากเซิร์ฟเวอร์ AI สำหรับนักลงทุน นี่ไม่ใช่แค่ความคาดหวังการปรับราคา SSD ทั่วไป แต่เป็นศูนย์ข้อมูล AI ที่กำลังผลักดันความต้องการ NAND จากวัฏจักรอุปกรณ์อิเล็กทรอนิกส์สำหรับผู้บริโภค เช่น โทรศัพท์มือถือและพีซี ไปสู่วัฏจักรใหม่ที่ขับเคลื่อนโดย SSD ระดับองค์กร, AI boot drive และการจัดซื้อระยะยาวจากผู้ให้บริการคลาวด์
การปรับเปลี่ยนที่รุนแรงที่สุดตกอยู่ที่ SIMO มอร์แกน สแตนลีย์ปรับเป้าหมายราคาจาก 155 ดอลลาร์เป็น 400 ดอลลาร์ คิดเป็น 23 เท่าของ EPS ที่คาดการณ์ในปี 2027 และคาดว่ารายได้ของบริษัทในปี 2026 จะทำสถิติสูงสุดใหม่ เป้าหมายราคาของ Longsys ก็ปรับจาก 300 หยวนเป็น 673 หยวน ส่วนเป้าหมายราคาของ Phison ปรับจาก 2,248 ดอลลาร์ไต้หวันเป็น 2,588 ดอลลาร์ไต้หวัน อย่างไรก็ตาม มอร์แกน สแตนลีย์ยังคงให้คะแนน Equal Weight สำหรับ Longsys และ Phison ซึ่งบ่งชี้ว่าผู้ผลิตโมดูลทุกรายอาจไม่ได้รับประโยชน์เท่าเทียมกันในรอบนี้
ข้อสรุปหลักของรายงานนี้คือ: AI จะผลักดันความต้องการ NAND ต่อไปจนถึงปี 2027 ในปี 2025 สินค้าคงคลังส่วนเกินจากรอบก่อนหน้ายังคงทำให้อุปทาน NAND ทั่วโลกเกินดุลประมาณ 2% แต่ในปี 2026 ตลาดคาดว่าจะเปลี่ยนเป็นขาดแคลน 15% และในปี 2027 แม้การจัดหาจะยังคงเพิ่มขึ้น ก็อาจยังมีช่องว่าง 9% ปัจจัยสำคัญเบื้องหลังไม่ใช่โทรศัพท์มือถือและพีซี แต่เป็นความต้องการจากเซิร์ฟเวอร์ AI, SSD ของผู้ให้บริการคลาวด์, พื้นที่จัดเก็บระดับองค์กร และ boot drive
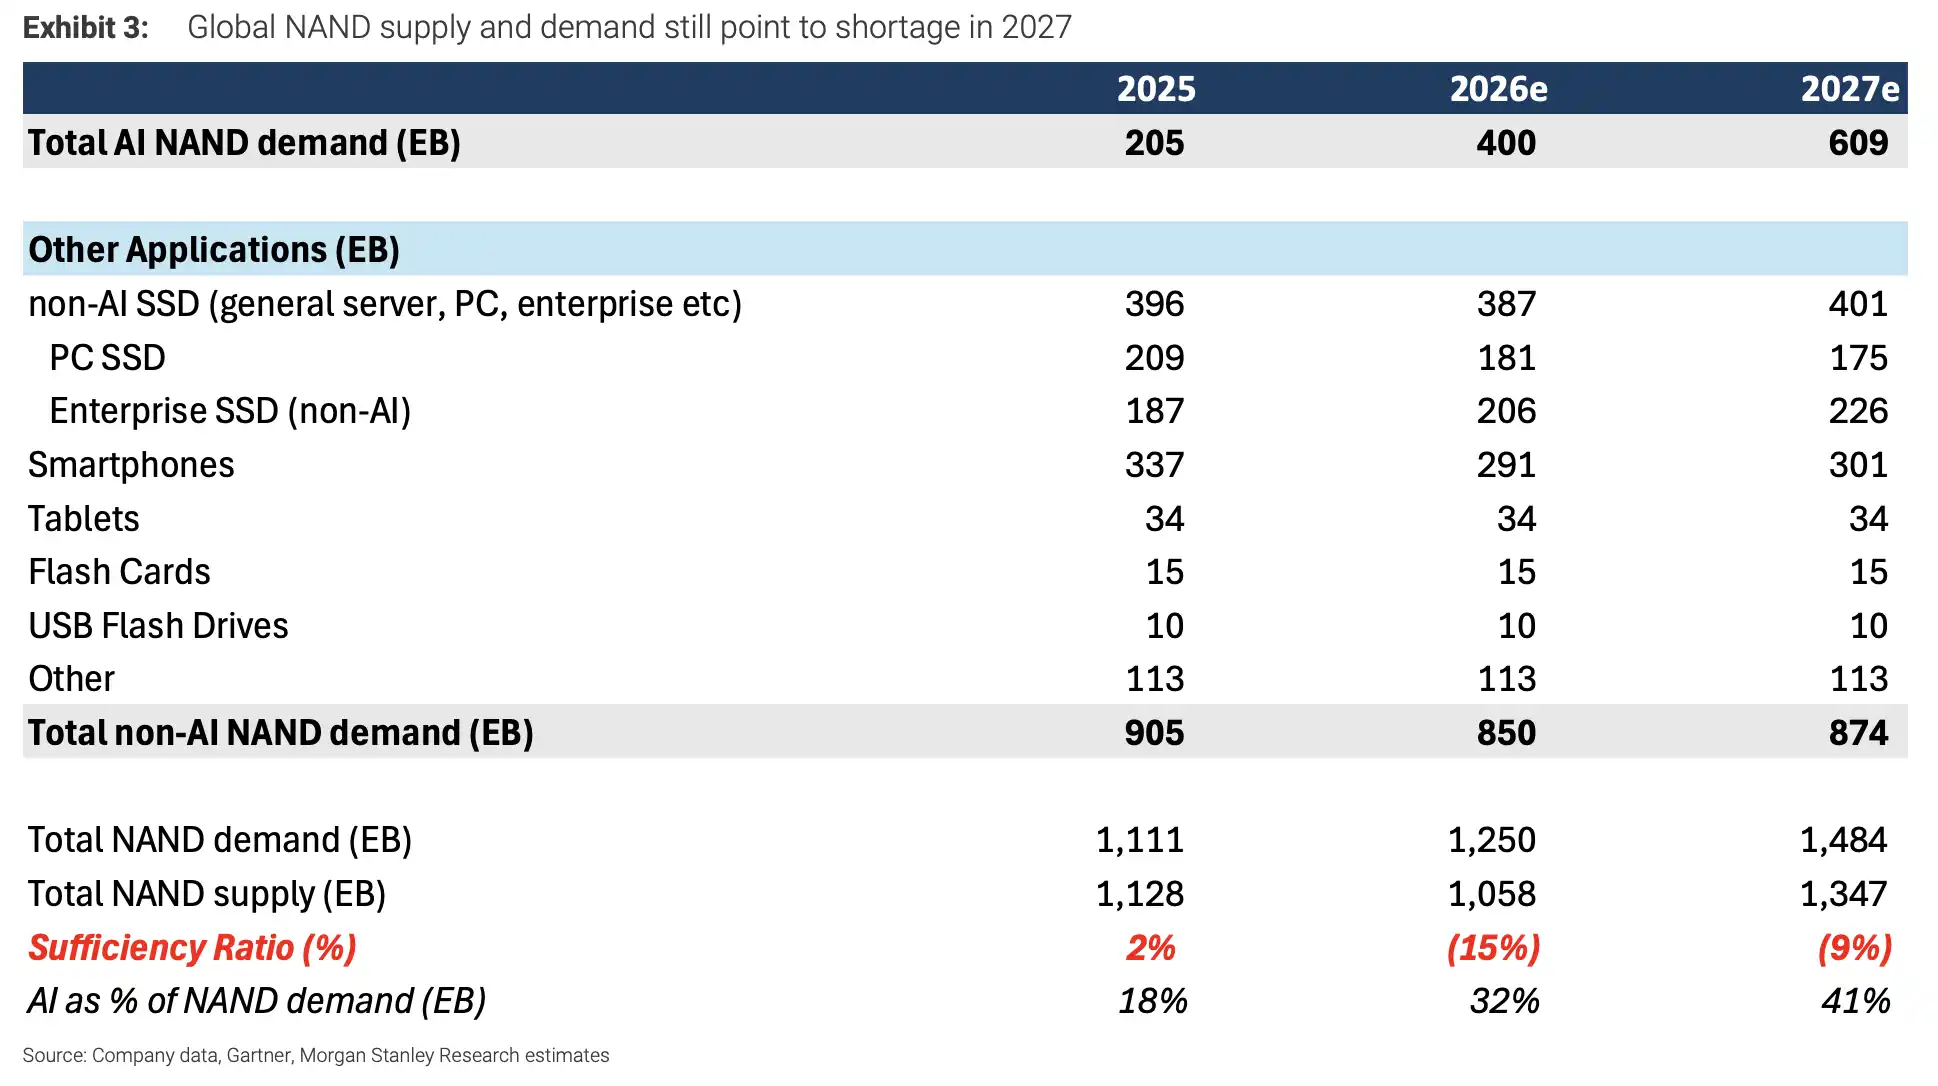
อุปทานและอุปสงค์ NAND ทั่วโลกยังคงชี้ไปที่การขาดแคลนในปี 2027 ความต้องการรวมปี 2025-2027e อยู่ที่ 1111/1250/1484 EB อุปทาน 1128/1058/1347 EB อัตราส่วนอุปทานต่ออุปสงค์เปลี่ยนจาก 2% เป็น -15% และ -9%
AI ผลักดันความต้องการ NAND จากอุปกรณ์อิเล็กทรอนิกส์สำหรับผู้บริโภคไปสู่ศูนย์ข้อมูล
ในอดีต NAND มักถูกขับเคลื่อนโดยวงจรสต็อกของสมาร์ทโฟน พีซี และ SSD ระดับผู้บริโภค แต่การเปลี่ยนแปลงในปัจจุบันคือ เซิร์ฟเวอร์ AI ไม่เพียงต้องการ GPU และ HBM เท่านั้น แต่ยังต้องการพื้นที่จัดเก็บในเครื่อง SSD ระดับองค์กร และไดรฟ์สำหรับบูตระบบจำนวนมากอีกด้วย เมื่อผู้ให้บริการคลาวด์เข้าสู่ข้อตกลงระยะยาวในการจัดซื้อ รูปแบบความผันผวนของราคาและอุปสงค์-อุปทานของ NAND ก็จะเปลี่ยนไปเช่นกัน
มอร์แกน สแตนลีย์ คาดการณ์ว่าภายในปี 2027 ความต้องการ NAND ที่เกี่ยวข้องกับ AI จะเติบโต 60% เมื่อเทียบเป็นรายปี สู่ระดับ 609 EB คิดเป็น 41% ของความต้องการ NAND ทั้งหมด ในปีเดียวกัน ความต้องการ NAND ทั่วโลกคาดว่าจะอยู่ที่ 1,484 EB ในขณะที่อุปทานอยู่ที่ 1,347 EB ซึ่งสอดคล้องกับการขาดแคลนประมาณ 9% เมื่อเปรียบเทียบกันแล้ว สมมติฐานสำหรับสมาร์ทโฟนและพีซีไม่ได้รุนแรงนัก: ความจุ NAND ต่อเครื่องโดยรวมทรงตัว และยอดจัดส่งปลายทางยังคงลดลงตามโมเดลของทีมฮาร์ดแวร์
ซึ่งหมายความว่าการคาดการณ์การขาดแคลนในรายงานไม่ได้ขึ้นอยู่กับการฟื้นตัวของอุปกรณ์อิเล็กทรอนิกส์สำหรับผู้บริโภคโดยรวม แต่ขึ้นอยู่กับการขยายตัวอย่างต่อเนื่องของเซิร์ฟเวอร์ AI และรายจ่ายด้านทุนของคลาวด์ ยิ่งความต้องการ AI มีส่วนร่วมมากเท่าไร วงจร NAND ก็จะยิ่งอ่อนไหวต่อการจัดซื้อของ CSP การกำหนดค่าเซิร์ฟเวอร์ และอุปทาน SSD ระดับองค์กรมากขึ้นเท่านั้น
ราคาในช่องทาง也开始แยกออกจากกัน การตรวจสอบช่องทางในไตรมาสที่ 3 ปี 2026 แสดงให้เห็นว่าราคา SSD ระดับองค์กรแบบ TLC เพิ่มขึ้นประมาณ 30% เมื่อเทียบเป็นรายไตรมาส DRAM ระดับเซิร์ฟเวอร์เพิ่มขึ้น 20% และ DRAM รุ่นเก่าอย่าง DDR3/DDR4 เพิ่มขึ้น 30%-40% แต่ราคา NAND ระดับผู้บริโภคเพิ่มขึ้นน้อยกว่าอย่างเห็นได้ชัด เนื่องจากลูกค้าสมาร์ทโฟนและพีซีมีแรงกดดันด้านกำไรมากกว่า จึงยากที่จะรับการปรับขึ้นราคาในระดับเดียวกัน
กล่าวอีกนัยหนึ่ง การปรับขึ้นราคาเกิดขึ้นจริง แต่สิ่งที่ปรับขึ้นมากที่สุดคือผลิตภัณฑ์ที่เกี่ยวข้องกับศูนย์ข้อมูล ไม่ใช่ NAND ทุกประเภท
เหตุใด SIMO จึงถูกปรับเพิ่มมากที่สุด?
การที่ SIMO ถูกปรับเพิ่มราคาเป้าหมายในครั้งนี้ มีสาเหตุหลักมาจากธุรกิจของบริษัทที่สอดคล้องกับสองส่วนของการเติบโตของพื้นที่จัดเก็บข้อมูล AI: คอนโทรลเลอร์ SSD ระดับองค์กรและโมดูล AI boot drive
ธุรกิจ SSD ระดับองค์กร MonTitan ถูกมองว่าเป็นจุดเติบโตใหม่ที่สำคัญที่สุดของบริษัทในอีกไม่กี่ปีข้างหน้า มอร์แกน สแตนลีย์ คาดว่าธุรกิจนี้จะสร้างรายได้ให้กับ SIMO ในปี 2026, 2027 และ 2028 คิดเป็น 5%, 13% และ 19% ตามลำดับ ในขณะเดียวกัน โมดูล boot drive ก็จะเริ่มมีปริมาณเพิ่มขึ้น โดยคาดว่าจะสร้างรายได้รวมให้กับบริษัทประมาณ 15% และ 21% ในปี 2026 และ 2027 ตามลำดับ
สำหรับเซิร์ฟเวอร์ AI แล้ว boot drive ไม่ใช่ส่วนประกอบที่โดดเด่นที่สุด แต่เป็นการกำหนดค่าพื้นที่จัดเก็บที่ขาดไม่ได้สำหรับการเริ่มต้นระบบ การจัดการ และการทำงานของระบบ เมื่อยอดจัดส่งเซิร์ฟเวอร์ AI เพิ่มขึ้น ความต้องการคอนโทรลเลอร์และโมดูลที่เกี่ยวข้องก็จะเพิ่มขึ้นตามไปด้วย เดิมที SIMO มักถูกมองโดยตลาดว่าเป็นบริษัทคอนโทรลเลอร์ระดับผู้บริโภค แต่ตอนนี้กุญแจสำคัญในการปรับเพิ่มมูลค่าคือ สัดส่วนรายได้จากระดับองค์กรและที่เกี่ยวข้องกับ AI อาจเพิ่มขึ้นอย่างรวดเร็ว
แต่นี่ก็ยังคงเป็นการคาดการณ์ ไม่ใช่กำไรที่เกิดขึ้นจริงแล้ว ราคาเป้าหมาย 400 ดอลลาร์ที่มอร์แกน สแตนลีย์ให้ไว้ คิดเป็น 23 เท่าของกำไรต่อหุ้นที่คาดการณ์ในปี 2027 ซึ่งมีสมมติฐานแฝงว่าการขยายปริมาณของ SSD ระดับองค์กรและ boot drive เป็นไปอย่างราบรื่น การนำเสนอผลิตภัณฑ์ให้ลูกค้าดำเนินไปอย่างต่อเนื่อง และความต้องการเซิร์ฟเวอร์ AI ไม่ชะลอตัวอย่างมีนัยสำคัญ หากปัจจัยใดปัจจัยหนึ่งต่ำกว่าที่คาดไว้ ก็จะส่งผลต่อความสามารถในการรักษาระดับมูลค่าหุ้น
ผู้ผลิตโมดูลปรับราคาเป้าหมายขึ้น แต่อาจไม่ได้ส่วนแบ่งที่ใหญ่ที่สุด
Longsys และ Phison ได้รับประโยชน์เช่นเดียวกันจากการขึ้นราคาหน่วยความจำและความต้องการเซิร์ฟเวอร์ AI แต่รายงานไม่ได้ปรับอันดับความน่าเชื่อถือของทั้งสองบริษัทให้อยู่ในระดับที่สูงขึ้น เหตุผลก็คือ ผู้ผลิตโมดูลต้องเผชิญกับข้อจำกัดในทางปฏิบัติในรอบนี้: เมื่อ NAND มีอุปทานตึงตัว ผู้ผลิตชิปดั้งเดิมมีแนวโน้มที่จะจัดสรรกำลังการผลิตให้กับผู้ให้บริการคลาวด์รายใหญ่และลูกค้า CSP หลักก่อน ทำให้ผู้ผลิตโมดูลอาจไม่ได้รับปริมาณที่เพิ่มขึ้นมากพอ
นี่คือเหตุผลที่ราคาเป้าหมายสามารถปรับขึ้นได้ แต่การจัดอันดับยังคงอยู่ที่ Equal Weight การขึ้นราคาช่วยเรื่องสินค้าคงคลังและราคาขายเฉลี่ย การปรับปรุงกลุ่มผลิตภัณฑ์ระดับองค์กรก็ช่วยสนับสนุนอัตรากำไร แต่หากปริมาณถูกจำกัดโดยซัพพลายเออร์ต้นน้ำและลูกค้ารายใหญ่ ความยืดหยุ่นของรายได้ของผู้ผลิตโมดูลก็จะถูกจำกัด
สัญญาซื้อขายระยะยาว (LTA) เป็นอีกประเด็นสำคัญ ซัพพลายเออร์สามารถได้รับการคุ้มครองราคาขาลงผ่าน LTA โดยคาดว่าอัตราความครอบคลุม LTA ของ Kioxia ในปี 2027 จะเกิน 50% แต่สัญญาประเภทนี้ไม่ได้เป็นผลดีทางเดียว Micron ก็ได้ชี้ให้เห็นว่า LTA มักจะกำหนดทั้งเพดานราคาและราคาพื้นฐานไว้ด้วยกัน มันสามารถลดความเสี่ยงจากราคาตกต่ำอย่างรุนแรง แต่ก็อาจจำกัดพื้นที่ในการขึ้นราคาของซัพพลายเออร์ในช่วงที่ขาดแคลนอย่างรุนแรง
ผู้ผลิตโมดูลหวังที่จะถ่ายโอนแรงกดดันด้านสินค้าคงคลังให้กับลูกค้ามากขึ้นผ่านโมเดลอย่าง TCM โดยมีเป้าหมายอัตรากำไรขั้นต้นระยะยาวที่ 25%-35% แต่สิ่งนี้ก็ขึ้นอยู่กับการยอมรับของลูกค้า ระดับความตึงตัวของอุปทาน และว่าผลิตภัณฑ์นั้นมีความหรูหราเพียงพอหรือไม่
ความเสี่ยงในปี 2028 อยู่ที่อุปทานและค่าใช้จ่ายด้าน AI
ขอบเขตที่ใหญ่ที่สุดของการคาดการณ์ในแง่ดีนี้อยู่ที่ปี 2028
ในสถานการณ์พื้นฐานของมอร์แกน สแตนลีย์ แม้จะถึงปี 2028 หากความต้องการ NAND สำหรับ AI ยังคงเติบโต 60% เมื่อเทียบเป็นรายปี และกำลังการผลิตของ YMTC ยังคงอยู่ที่ประมาณ 310kwpm ตลาดก็อาจยังคงขาดแคลนประมาณ 5% แต่หากกำลังการผลิตของ YMTC เพิ่มขึ้นเป็น 470kwpm ในขณะที่การเติบโตของ AI ชะลอตัว ตลาด NAND ก็อาจเปลี่ยนจากการขาดแคลนไปสู่ภาวะล้นเกิน
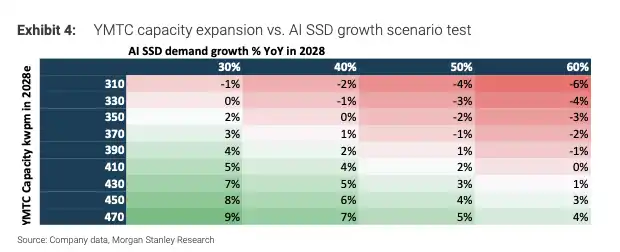
การทดสอบสถานการณ์การขยายกำลังการผลิตของ YMTC ในปี 2028 เทียบกับการเติบโตของ SSD AI เมทริกซ์แสดงให้เห็นว่าภายใต้การผสมผสานระหว่างกำลังการผลิต YMTC ที่ 310-470kwpm และการเติบโตของ AI ที่ 30%-60% อุปทานและอุปสงค์อาจเปลี่ยนจากการขาดแคลนไปสู่การใกล้สมดุลหรือแม้กระทั่งล้นเกิน
นี่คือสิ่งที่ยากที่สุดในการประเมินวัฏจักรของหน่วยความจำ: ราคาที่เพิ่มขึ้นในระยะสั้นและระดับสต็อกที่ต่ำมักจะเสริมสร้างความคาดหวังในแง่ดี แต่เมื่อวินัยด้านอุปทานของหน่วยความจำเซมิคอนดักเตอร์คลายตัวลง ส่วนเกินอาจกลับมาได้อย่างรวดเร็ว ฝั่งผู้บริโภคเริ่มเห็นการลดคำสั่งซื้อบางส่วนแล้ว ลูกค้าโทรศัพท์มือถือและพีซีมีความสามารถในการรับมือกับราคาที่เพิ่มขึ้นอย่างจำกัด เพดานราคาของ NAND ระดับผู้บริโภคอาจมาถึงเร็วกว่าผลิตภัณฑ์ระดับองค์กร
ดังนั้น คำถามที่รายงานนี้ตั้งให้กับตลาดจริงๆ ไม่ใช่ "SSD จะขึ้นราคาหรือไม่" แต่เป็นว่าความต้องการจาก AI จะแข็งแกร่งพอที่จะดูดซับอุปทานใหม่ในอีกสองปีข้างหน้าหรือไม่ สำหรับบริษัทในห่วงโซ่คอนโทรลเลอร์และหน่วยความจำ AI อย่าง SIMO ปี 2026 อาจเป็นจุดเริ่มต้นของการขยายตัวของธุรกิจระดับองค์กรและ AI สำหรับวัฏจักร NAMD ทั้งหมด จังหวะการขยายกำลังการผลิตของผู้ผลิตอย่าง YMTC ในปี 2028 ความเข้มข้นของรายจ่ายฝ่ายทุนของ CSP และวินัยของผู้จัดหา คือปัจจัยสำคัญที่กำหนดว่าการขาดแคลนจะดำเนินต่อไปหรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง