ธนาคารแห่งอเมริกาตีความ: ปรับเพิ่มคาดการณ์ราคา DRAM ขึ้นเป็น 21% ราคาหน่วยความจำเซิร์ฟเวอร์พุ่งเกินควบคุมหรือไม่?

TL;DR
· ธนาคารแห่งอเมริกาปรับเพิ่มคาดการณ์การเติบโตของราคาขายเฉลี่ย DRAM ทั่วโลกในไตรมาสที่สามเป็น 21% โดยราคาสัญญา DRAM สำหรับเซิร์ฟเวอร์เพิ่มขึ้นแล้ว 20%-30%
· สัดส่วนคำสั่งซื้อที่ไม่ใช่ LTA สูง และราคาสปอตที่ปรับตัวขึ้นติดต่อกันแปดสัปดาห์ เป็นหลักฐานหลักที่บ่งชี้ว่าราคา DRAM จะยังคงส่งผ่านต่อไป
· ซัมซุง, SK ไฮนิกซ์, และไมครอนได้รับประโยชน์จากราคาที่สูงขึ้น แต่ราคาที่สูงอาจกดดันการเติมสต็อกของผู้ผลิตปลายน้ำ
การตรวจสอบช่องทางล่าสุดของธนาคารแห่งอเมริกาปรับเพิ่มคาดการณ์การเติบโตของราคาขายเฉลี่ย DRAM ทั่วโลกในไตรมาสที่สามเมื่อเทียบกับไตรมาสก่อนหน้าเป็น 21% ซึ่งสูงกว่าช่วงคาดการณ์ราคาสัญญา DRAM ทั่วไปที่ TrendForce เคยให้ไว้ที่ 13%-18% อย่างชัดเจน
การปรับเพิ่มครั้งนี้ไม่ได้เกิดจากการฟื้นตัวของอุตสาหกรรมหน่วยความจำโดยรวม แต่เป็นเพราะหน่วยความจำเซิร์ฟเวอร์ปรับตัวขึ้นก่อน ธนาคารแห่งอเมริการะบุว่าราคาสัญญา DRAM สำหรับเซิร์ฟเวอร์ในไตรมาสที่สามเพิ่มขึ้น 20%-30% เมื่อเทียบกับไตรมาสก่อนหน้า ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้ก่อนหน้านี้ที่ต่ำกว่า 20% โดยได้รับแรงหนุนหลักจากความต้องการ LPDDR5 ความเร็วสูง
สำหรับนักลงทุน ทุกครั้งที่ราคาหน่วยความจำปรับตัวขึ้น ผลกระทบโดยตรงที่สุดคือต่อรายได้และความยืดหยุ่นของกำไรของผู้ผลิตหน่วยความจำอย่างซัมซุง, SK ไฮนิกซ์, และไมครอน นอกจากนี้ยังเป็นการยืนยันความแข็งแกร่งของการเติมสต็อกในเซิร์ฟเวอร์ AI, พีซี และสมาร์ทโฟน ปัญหาตอนนี้คือราคาหน่วยความจำพุ่งขึ้นสู่ระดับสูงสุดในรอบหลายปี การปรับขึ้นราคาในไตรมาสที่สามจะสำเร็จหรือไม่ ขึ้นอยู่กับว่าการสั่งซื้อในช่วงฤดูท่องเที่ยวเดือนกันยายนและรายจ่ายด้านทุน AI จะสามารถส่งต่อไปยังคำสั่งซื้อได้หรือไม่
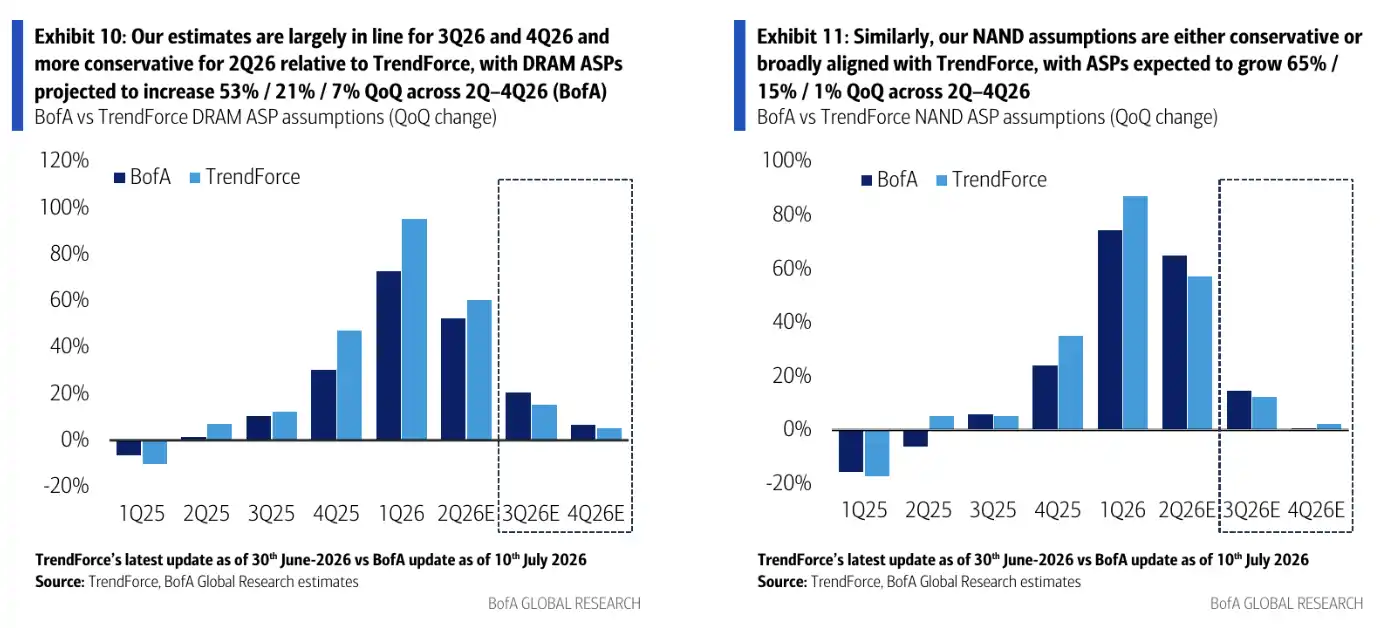
การเปรียบเทียบการคาดการณ์ ASP DRAM/NAND ระหว่าง TrendForce และธนาคารแห่งอเมริกา: DRAM ในไตรมาสที่สาม ธนาคารแห่งอเมริกาคาดการณ์ +21% ขณะที่ TrendForce คาดการณ์ DRAM ทั่วไป +13%-18%
หน่วยความจำเซิร์ฟเวอร์ปรับขึ้นก่อน คำสั่งซื้อที่ไม่ใช่ LTA ขยายความยืดหยุ่นของราคา
ธนาคารแห่งอเมริกามองในแง่ดีกว่า TrendForce จุดสำคัญอยู่ที่โครงสร้างสัญญา
ในตลาด DRAM สำหรับเซิร์ฟเวอร์ สัญญาระยะยาวไม่ได้ล็อกราคาทั้งหมด ธนาคารแห่งอเมริกาประมาณการว่าสัดส่วนการขายที่ไม่ใช่ LTA สูงถึง 60%-70% ซึ่งราคาส่วนนี้ปรับเปลี่ยนตามอุปสงค์และอุปทานได้ง่ายกว่า แม้ในสัญญา LTA บางส่วน ผู้จัดจำหน่ายก็สามารถปรับราคาขึ้นได้ 5%-10%
ทำให้ราคา DRAM ในไตรมาสที่สามไม่ได้ถูกกำหนดโดยสัญญาต้นปีหรือช่วงก่อนหน้าทั้งหมด ตราบใดที่ความต้องการเซิร์ฟเวอร์ AI, LPDDR5 ความเร็วสูง และหน่วยความจำที่เกี่ยวข้องยังคงแข็งแกร่ง ราคาสปอตและสัญญาระยะสั้นจะส่งผ่านการปรับขึ้นไปยัง ASP
เส้นทางราคาเฉลี่ยขาย (ASP) ของ DRAM ที่ธนาคารแห่งอเมริกา (BofA) คาดการณ์ไว้คือ ไตรมาส 2 เพิ่มขึ้น 53% เมื่อเทียบเป็นรายไตรมาส, ไตรมาส 3 เพิ่มขึ้น 21% และไตรมาส 4 เพิ่มขึ้น 7% เมื่อเทียบกับ TrendForce แล้ว BofA ยังคงมองโลกในแง่ดีมากกว่าอย่างชัดเจนสำหรับไตรมาส 3 แต่ฐานของไตรมาส 2 และเกณฑ์การคำนวณมีความแตกต่างกัน จุดที่แตกต่างกันอยู่ที่ว่าไตรมาส 3 จะเพิ่มขึ้นเท่าไหร่ และอัตราการเพิ่มขึ้นในไตรมาส 4 จะลดลงถึงระดับใด
NAND ก็กำลังฟื้นตัวเช่นกัน แต่ไม่ใช่จุดขายที่แข็งแกร่งที่สุดของรายงานนี้ BofA คาดการณ์ว่า ASP ของ NAND ในไตรมาส 3 จะเพิ่มขึ้น 15% เมื่อเทียบเป็นรายไตรมาส ซึ่งสูงกว่าหรือใกล้เคียงกับช่วง 10%-15% ที่ TrendForce ให้ไว้ ในตลาด现货 NAND สัปดาห์นี้ ราคาเวเฟอร์ 1Tb เพิ่มขึ้น 4% เมื่อเทียบเป็นรายสัปดาห์ ซึ่งให้การสนับสนุนบางส่วนสำหรับการปรับขึ้นราคาในไตรมาส 3
ราคา现货เพิ่มขึ้นติดต่อกันแปดสัปดาห์ ราคาไม่ถูกอีกต่อไป
ราคา现货 DRAM เพิ่มขึ้นติดต่อกันแปดสัปดาห์แล้ว และราคาในเดือนกรกฎาคมยังคงเพิ่มขึ้นเมื่อเทียบเป็นรายเดือน การตรวจสอบช่องทางของ BofA แสดงให้เห็นว่าราคา现货ของ DDR5 และ DDR4 ต่างชี้ไปที่การเติบโตประมาณ 20% เมื่อเทียบเป็นรายไตรมาสในไตรมาส 3
สิ่งที่ต้องระวังมากกว่าคือราคาสัมบูรณ์
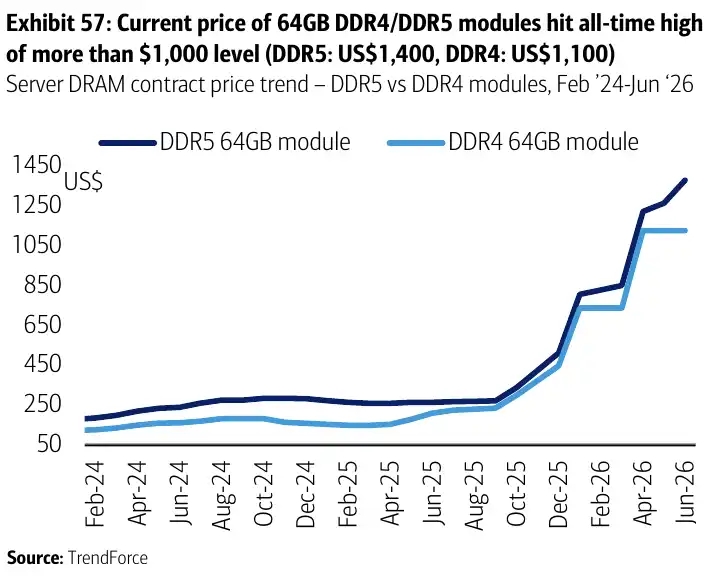
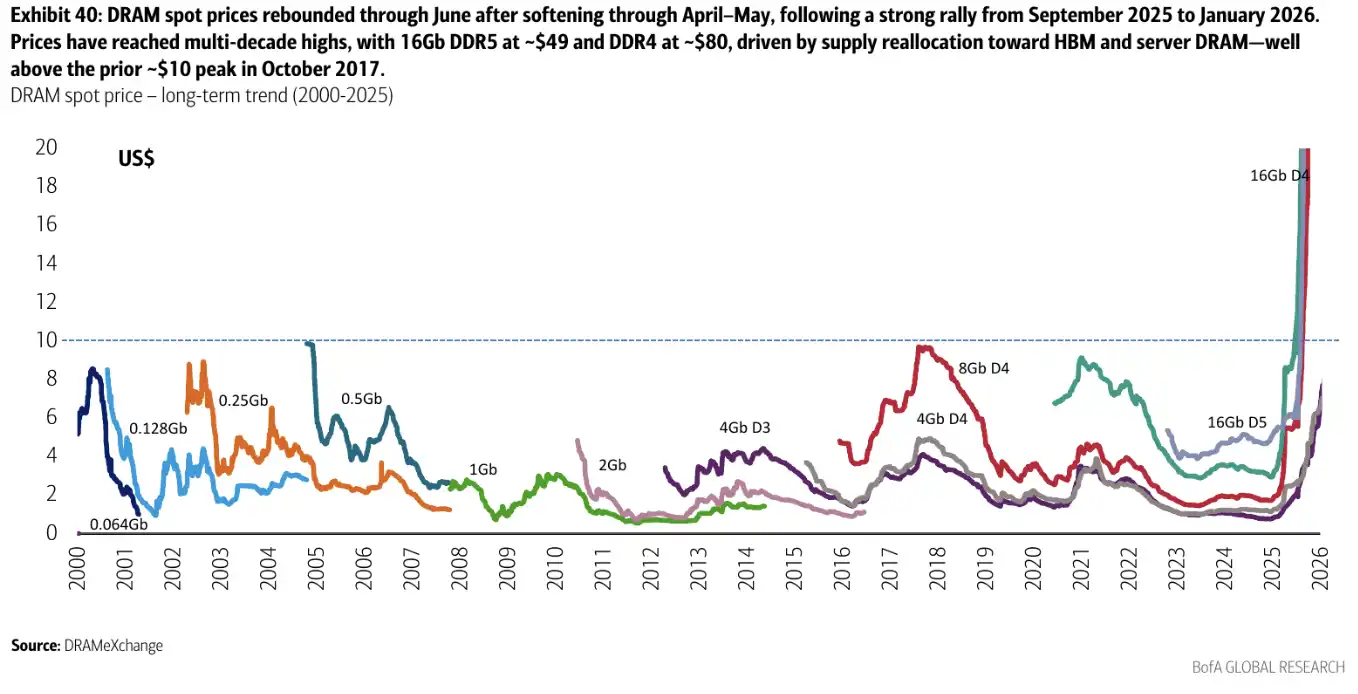
ปัจจุบันราคา现货ของ 16Gb DDR5 อยู่ที่ประมาณ 49.2 ดอลลาร์สหรัฐ เพิ่มขึ้น 28% เมื่อเทียบเป็นรายไตรมาส ราคา现货ของ 16Gb DDR4 อยู่ที่ประมาณ 80.1 ดอลลาร์สหรัฐ เพิ่มขึ้น 16% เมื่อเทียบเป็นรายไตรมาส ราคาสัญญาโมดูล DDR5 ขนาด 64GB สำหรับเซิร์ฟเวอร์เกิน 1,400 ดอลลาร์สหรัฐแล้ว ราคาเวเฟอร์ NAND 1Tb อยู่ที่ประมาณ 25.1 ดอลลาร์สหรัฐ ซึ่งอยู่ในระดับสูงเช่นกัน
ตัวเลขชุดนี้แสดงให้เห็นว่าราคาหน่วยความจำที่เพิ่มขึ้นไม่ได้เป็นการฟื้นตัวจากระดับต่ำที่เพิ่งเริ่มต้นอีกต่อไป แต่กำลังเข้าสู่ช่วงราคาที่สูงผิดปกติ การที่ราคายังคงเพิ่มขึ้นต่อไปจะขยายความยืดหยุ่นของกำไรของผู้ผลิตหน่วยความจำ แต่ก็จะบีบอัดความอดทนของลูกค้าปลายน้ำในการเติมสต็อก เมื่อพีซี โทรศัพท์มือถือ หรือลูกค้าเซิร์ฟเวอร์บางรายเริ่มชะลอการจัดซื้อ การปรับฐานของราคา现货ในช่วงฤดูร้อนก็ไม่ใช่เรื่องน่าแปลกใจ
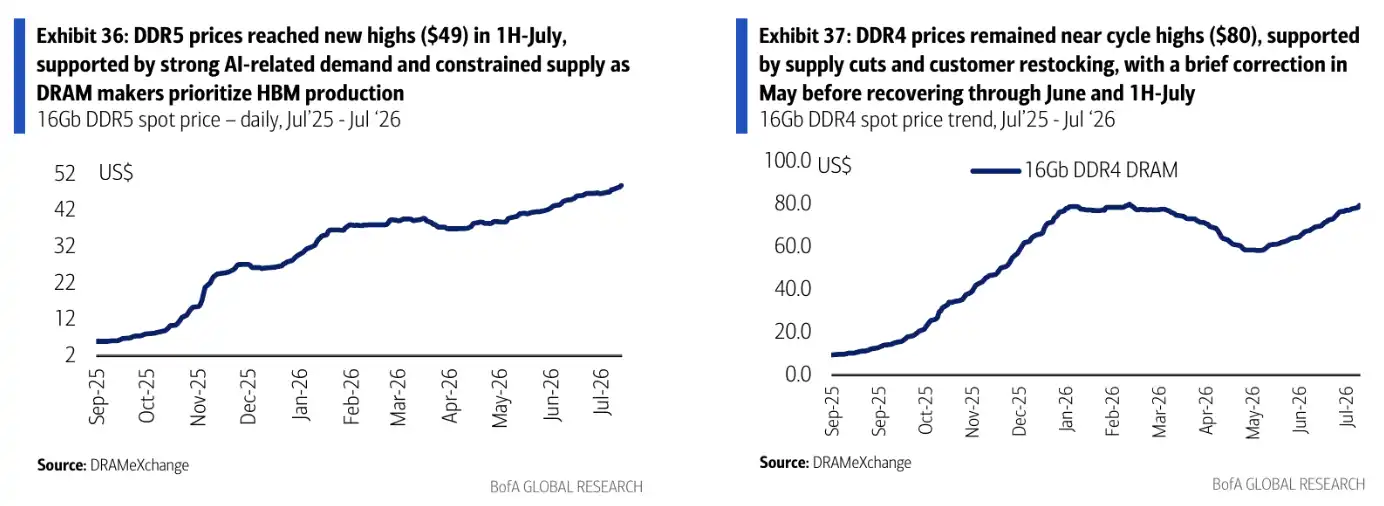
แนวโน้มราคา现货และสัญญาของ DRAM/NAND: ราคา现货 16Gb DDR5 อยู่ที่ประมาณ 49 ดอลลาร์สหรัฐ, 16Gb DDR4 อยู่ที่ประมาณ 80 ดอลลาร์สหรัฐ, ราคาสัญญาโมดูล DDR5 ขนาด 64GB สำหรับเซิร์ฟเวอร์เกิน 1,400 ดอลลาร์สหรัฐ
นี่คือขอบเขตที่สำคัญที่สุดในการประเมินของ BofA ราคาสามารถเพิ่มขึ้นต่อไปได้ แต่ไม่ควรคาดการณ์การเพิ่มขึ้นของราคาในไตรมาส 3 ไปเป็นความเสี่ยงที่ไม่มีอุปสรรคตลอดทั้งปี ยิ่งราคาหน่วยความจำสูงเท่าไหร่ ความยืดหยุ่นของอุปสงค์และการต่อรองราคาของลูกค้าก็จะกลับมาเกิดขึ้นได้ง่ายขึ้นเท่านั้น
รายจ่ายด้านทุนของ AI ยังคงสนับสนุนอุปสงค์หน่วยความจำ
สัญญาณผลประกอบการของ TSMC และ ASML เป็นหลักฐานสนับสนุนความต้องการหน่วยความจำ
รายได้สุทธิของ TSMC ในไตรมาสที่สองอยู่ที่ประมาณ 40.2 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 34% เมื่อเทียบกับปีก่อน และอัตรากำไรจากการดำเนินงานอยู่ที่ 60.3% ที่สำคัญกว่านั้น TSMC ได้ปรับเพิ่มแนวทางการใช้จ่ายด้านทุนในปี 2026 เป็น 60,000-64,000 ล้านดอลลาร์สหรัฐ และยังมีแผนลงทุนเพิ่มเติมในโรงงานในสหรัฐฯ ความต้องการชิป AI การบรรจุขั้นสูง และเซิร์ฟเวอร์ระดับสูงยังคงแข็งแกร่ง ซึ่งสนับสนุนผลิตภัณฑ์ที่เกี่ยวข้องกับหน่วยความจำ เช่น HBM, SOCAMM และ SSD ระดับองค์กร
ยอดขายสุทธิของ ASML ในไตรมาสที่สองอยู่ที่ 9.3 พันล้านยูโร เพิ่มขึ้นประมาณ 21% เมื่อเทียบกับปีก่อน ตามภูมิภาค เกาหลีใต้คิดเป็นประมาณ 43% ของยอดขายระบบในไตรมาสที่สอง ซึ่งบ่งชี้ว่าโรงงานผลิตหน่วยความจำในเกาหลีใต้ยังคงลงทุนในอุปกรณ์สำหรับกระบวนการผลิตขั้นสูงและความต้องการหน่วยความจำแบนด์วิดท์สูงในอนาคต
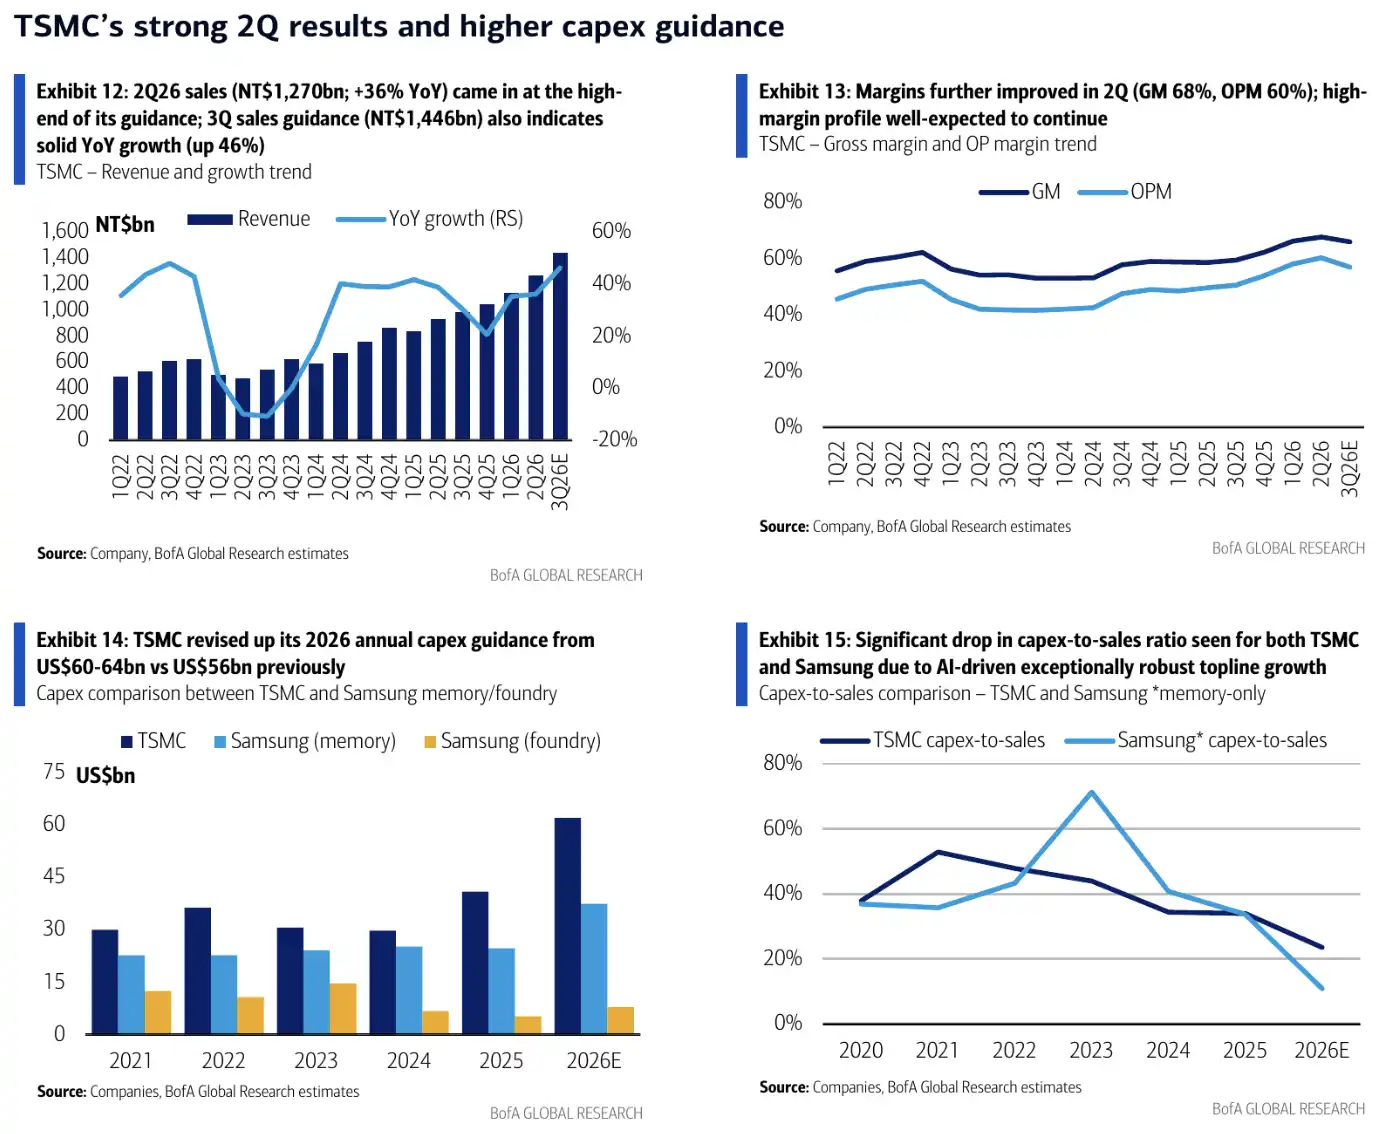
การเปรียบเทียบรายได้ อัตรากำไร และการใช้จ่ายด้านทุนของ TSMC: อัตรากำไรจากการดำเนินงานในไตรมาสที่สองอยู่ที่ประมาณ 60% แนวทางการใช้จ่ายด้านทุนในปี 2026 ปรับเพิ่มเป็น 60,000-64,000 ล้านดอลลาร์สหรัฐ
สัญญาณเหล่านี้ไม่สามารถตีความง่ายๆ ว่า "ราคาหน่วยความจำจะต้องเพิ่มขึ้นต่อเนื่อง" แต่พวกเขาอธิบายว่าทำไมการปรับขึ้นราคาหน่วยความจำจึงไม่ใช่แค่การเก็งกำไรระยะสั้น การขยายตัวของเซิร์ฟเวอร์ AI จะใช้ HBM และ DRAM ระดับสูงมากขึ้น และยังจะกระตุ้นความต้องการ eSSD และหน่วยความจำระบบที่เกี่ยวข้อง ตราบใดที่การใช้จ่ายด้านทุนยังไม่ชะลอตัวอย่างชัดเจน ผู้ผลิตหน่วยความจำก็จะมีพื้นฐานในการเจรจาราคาที่แข็งแกร่งขึ้น
อย่างไรก็ตาม การส่งผ่านการใช้จ่ายด้านทุน AI ไปยังคำสั่งซื้อหน่วยความจำต้องใช้เวลา จังหวะของคำสั่งซื้อระหว่างผู้ผลิตชิป ผู้ให้บริการคลาวด์ ODM เซิร์ฟเวอร์ และผู้ผลิตหน่วยความจำไม่ได้ซิงโครไนซ์กันอย่างสมบูรณ์ หากการใช้จ่ายด้านทุนกระจุกตัวอยู่ในชิปลอจิกหรือการบรรจุขั้นสูง ก็อาจไม่เปลี่ยนเป็นราคาที่เพิ่มขึ้นของ DRAM และ NAND ทุกประเภทในทันที
ข้อมูลการเติมสต็อกค่อนข้างแข็งแกร่ง แต่ความต้องการปลายทางยังตามไม่ทัน
ข้อมูลห่วงโซ่อุปทานยังสนับสนุนว่าราคาหน่วยความจำในระยะสั้นมีแนวโน้มแข็งแกร่ง
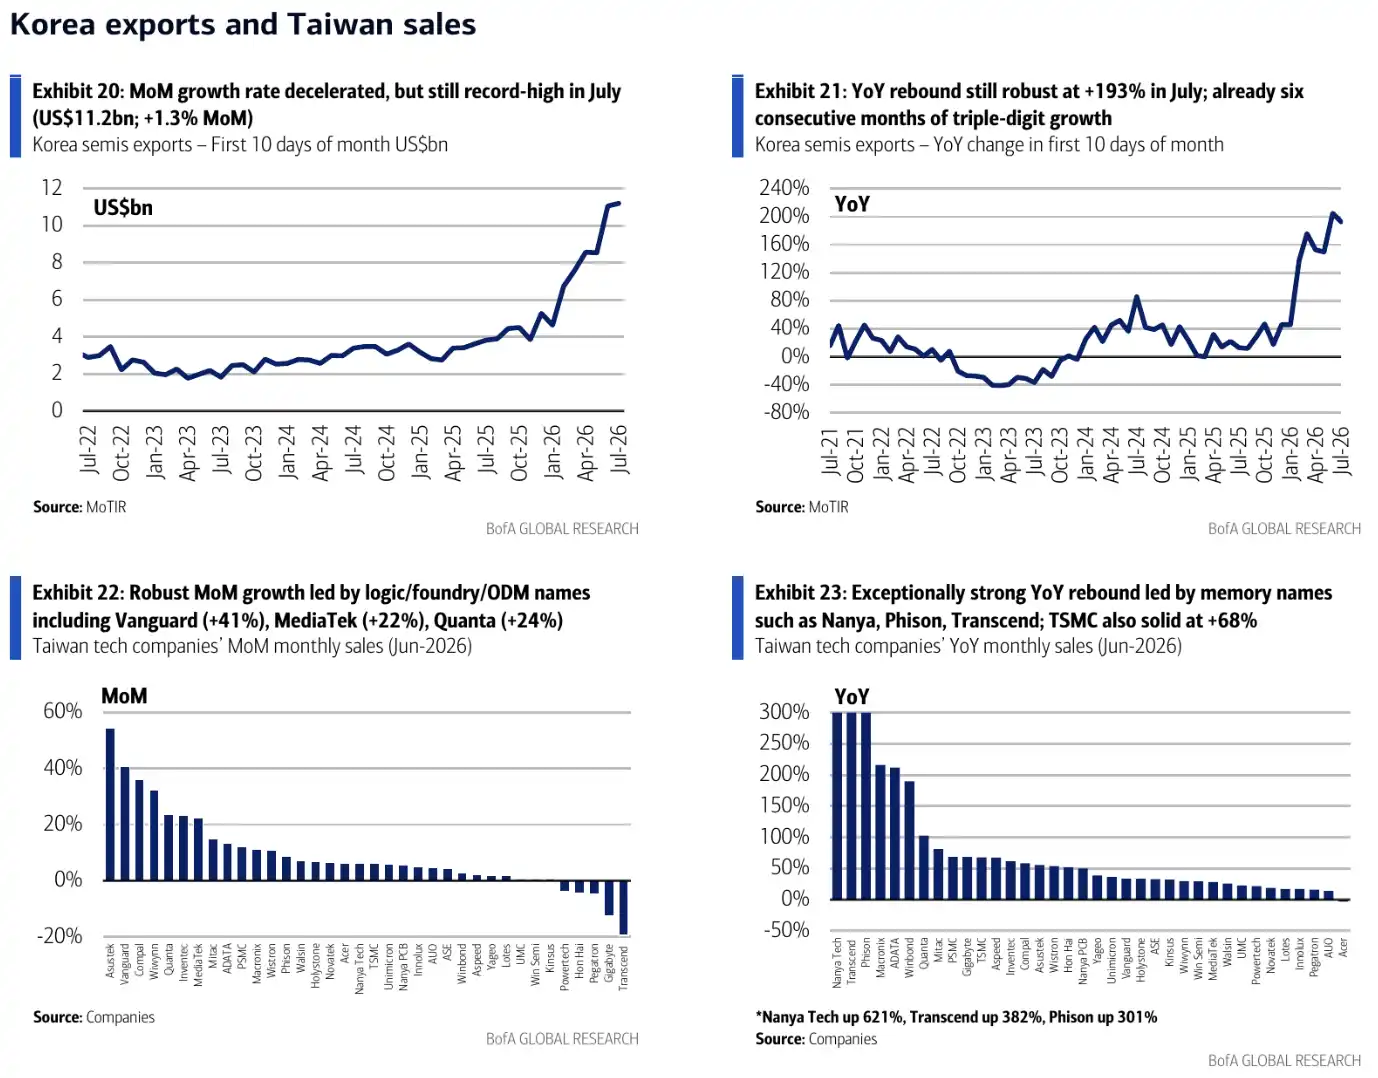
ข้อมูลศุลกากรของเกาหลีใต้ที่สื่อรายงานแสดงให้เห็นว่า ตั้งแต่วันที่ 1 ถึง 10 กรกฎาคม มูลค่าการส่งออกเซมิคอนดักเตอร์ของเกาหลีใต้สูงถึง 11.2 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 193% เมื่อเทียบกับปีก่อน ข้อมูลที่ธนาคารแห่งอเมริการายงานยังแสดงให้เห็นว่าข้อมูลดังกล่าวเพิ่มขึ้น 1.3% เมื่อเทียบกับเดือนก่อนหน้า และมีการเติบโตสามหลักติดต่อกันเป็นเวลาหกเดือนแล้ว ในการขายของบริษัทเทคโนโลยีไต้หวันในเดือนมิถุนายน กลุ่มลอจิก การผลิตตามสัญญา และ ODM มีผลการดำเนินงานที่แข็งแกร่งเมื่อเทียบกับเดือนก่อนหน้า ในขณะที่ผู้ผลิตหน่วยความจำนำในมิติเมื่อเทียบกับปีก่อน
ข้อมูลการนำเข้าของจีนยังแสดงให้เห็นว่าการเติมสต็อกยังคงดำเนินต่อไป ธนาคารแห่งอเมริกาอ้างอิงข้อมูลแสดงให้เห็นว่า ในเดือนมิถุนายน มูลค่าการนำเข้าชิปวงจรรวมของจีนทำสถิติสูงสุดที่ 59.6 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 72% เมื่อเทียบกับปีก่อน ในเดือนพฤษภาคม มูลค่าการนำเข้าหน่วยความจำสูงถึง 30.8 พันล้านดอลลาร์สหรัฐ คิดเป็น 54% ของการนำเข้าทั้งหมด เพิ่มขึ้น 249% เมื่อเทียบกับปีก่อน
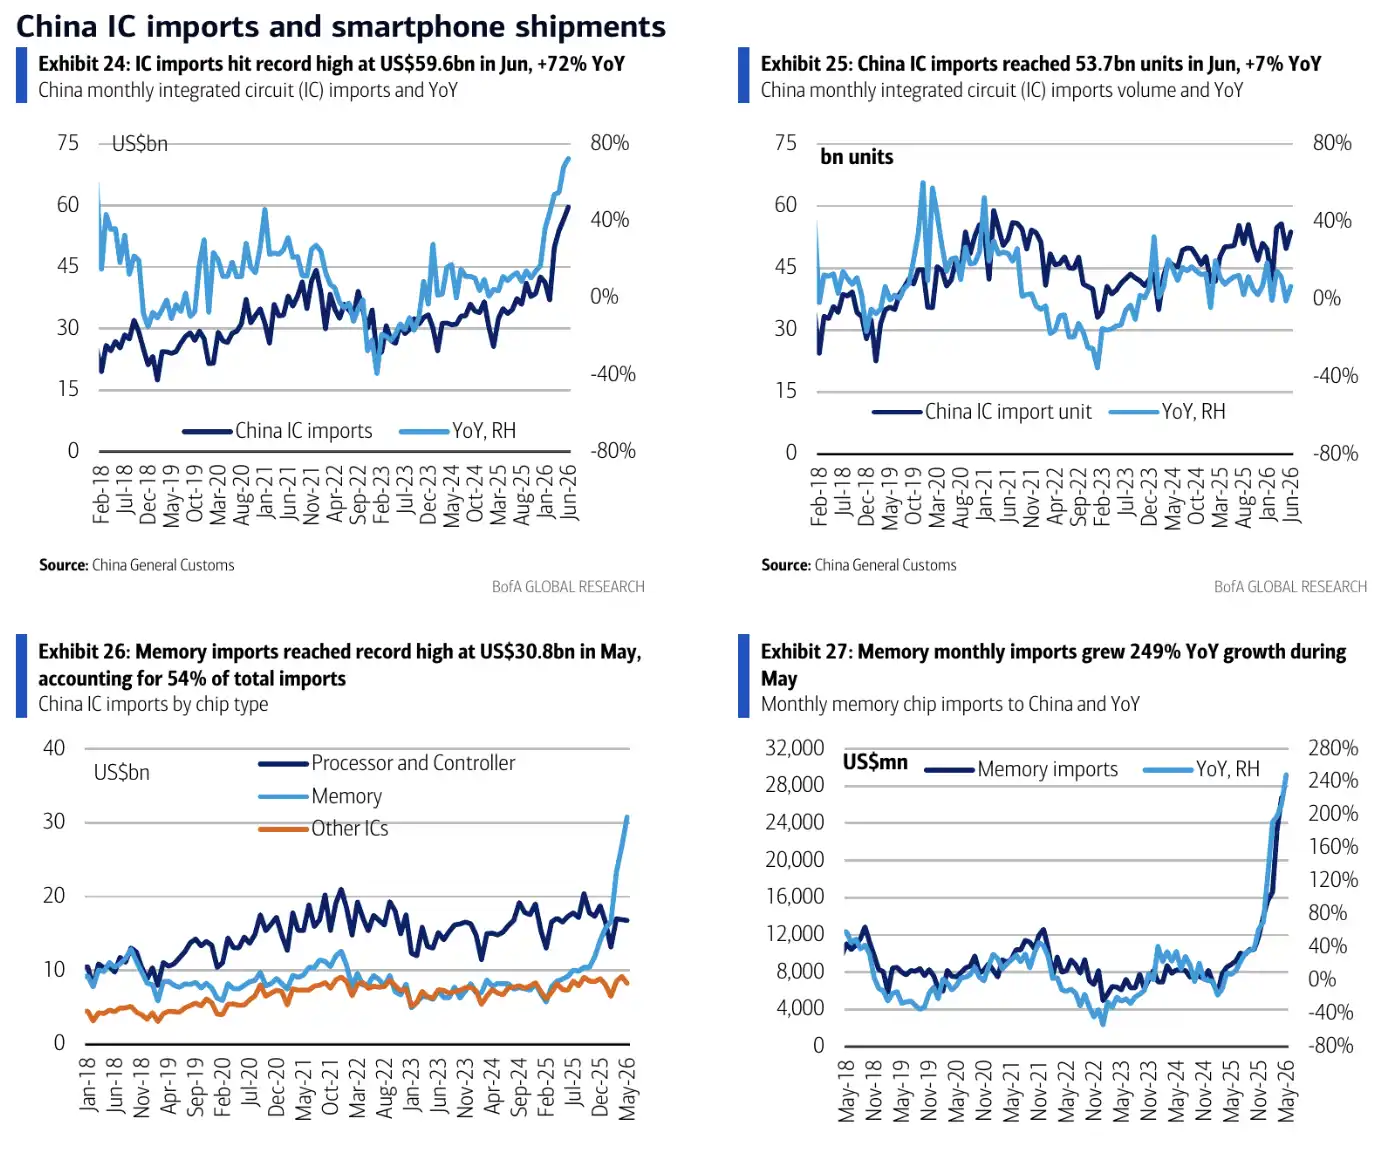
ข้อมูลเหล่านี้ชี้ให้เห็นว่าฝั่งอุปสงค์ไม่ได้มีลูกค้ารายเดียวที่ดึงสินค้า แต่ก็ไม่สามารถพิสูจน์โดยตรงว่าการบริโภคปลายทางฟื้นตัวอย่างสมบูรณ์แล้ว
ตัวอย่างเช่น Bank of America อ้างอิงข้อมูลที่แสดงว่ายอดจัดส่งสมาร์ทโฟนของจีนในเดือนพฤษภาคมเพิ่มขึ้น 19% เมื่อเทียบปีต่อปีเป็น 26.8 ล้านเครื่อง แต่โดยรวมในไตรมาสที่สองยังคงลดลง 4.3% ซึ่งบ่งชี้ว่าการนำเข้าและการดึงสินค้าบางส่วนอาจมาจากการสร้างสต็อกใหม่ การเปลี่ยนผลิตภัณฑ์ หรือการพิจารณาความมั่นคงด้านอุปทาน ไม่ใช่จากความต้องการของผู้บริโภคที่เพิ่มขึ้นอย่างกะทันหัน
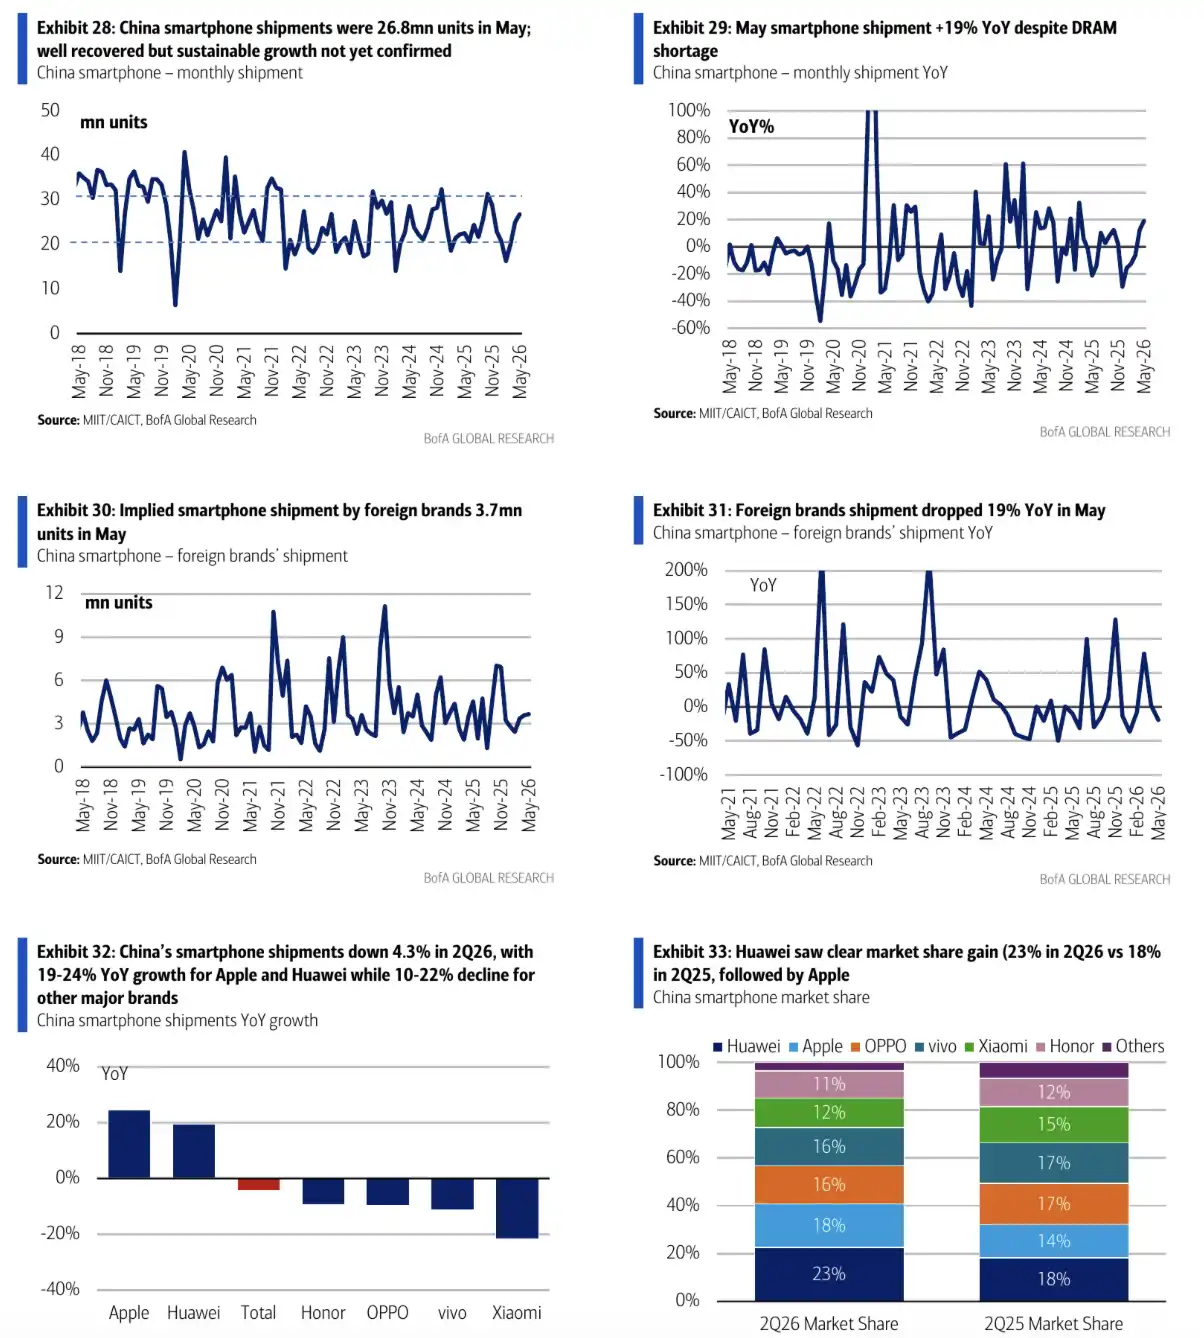
สำหรับราคาหน่วยความจำ การเติมสต็อกสามารถผลักดัน ASP ระยะสั้นให้สูงขึ้นได้ หากยอดขายปลายทางไม่ตามทัน ราคาที่สูงในที่สุดจะกดดันจังหวะการจัดซื้อของลูกค้า
ตัวเลขมองโลกในแง่ดี 21% ติดอยู่ที่ราคาสูงและความแตกต่างของมุมมอง
จุดที่น่าสนใจที่สุดในรายงานนี้คือ Bank of America ผลักดันการเพิ่มขึ้นของ ASP DRAM ในไตรมาสที่สามเป็น 21% และใช้ข้อมูลราคาสัญญาเซิร์ฟเวอร์ ราคาสปอต รายจ่ายด้านทุน และข้อมูลห่วงโซ่อุปทานเพื่อสนับสนุนการคาดการณ์นี้
แต่ก็ยังมีข้อจำกัดหลายประการ
ประการแรก Bank of America และ TrendForce มีความแตกต่างในมุมมองเกี่ยวกับฐานสูงของไตรมาสที่สอง หากการเพิ่มขึ้นจริงในไตรมาสที่สองสูงกว่า การเพิ่มขึ้นแบบไตรมาสต่อไตรมาสในไตรมาสที่สามอาจถูกกดให้ต่ำลง ประการที่สอง แม้สัดส่วน LTA จะน้อยกว่าครึ่งหนึ่ง แต่การดำเนินการตามสัญญา การยอมรับของลูกค้า และราคาชำระเงินที่แน่นอนยังคงมีความไม่แน่นอน ประการที่สาม ราคาปัจจุบันของ DDR5, DDR4 และโมดูลเซิร์ฟเวอร์อยู่ในระดับสูงสุดในรอบหลายปี และการปรับฐานของราคาสปอตในฤดูร้อนอาจเกิดขึ้นได้ทุกเมื่อ
นี่คือสาเหตุที่หุ้นหน่วยความจำมีความผันผวนมากขึ้นในช่วงนี้ ตั้งแต่ปี 2026 เป็นต้นมา หุ้นที่เกี่ยวข้องกับหน่วยความจำบางตัว เช่น SanDisk, Kioxia ปรับตัวขึ้นอย่างมาก แต่ในช่วงครึ่งแรกของเดือนกรกฎาคมก็ปรับตัวลงเนื่องจากความกังวลเกี่ยวกับผลประกอบการที่ต่ำกว่าคาด P/E ต่ำไม่ได้หมายถึงความเสี่ยงต่ำ สินค้าในวัฏจักรในช่วงราคาสูงมักมีทั้งความยืดหยุ่นของกำไรและความเร็วในการปรับฐานที่เพิ่มขึ้นพร้อมกัน
สิ่งที่ต้องพิสูจน์ในไตรมาสที่สามไม่ใช่ "หน่วยความจำขึ้นราคาหรือไม่" แต่เป็นการที่การเพิ่มขึ้นของ DRAM มากกว่า 20% จะเกิดขึ้นจริงทั้งในฝั่งสัญญาและสปอตหรือไม่ หากการดึงสินค้าในช่วงไตรมาสสูงสุดของเดือนกันยายนยังคงดำเนินต่อไป และความต้องการเซิร์ฟเวอร์ AI ยังคงดูดซับราคาที่สูง การคาดการณ์ในแง่ดีของ Bank of America ก็จะบรรลุผลได้ง่ายขึ้น หากราคาสปอตปรับฐานก่อน และลูกค้าปลายน้ำเลื่อนการจัดซื้อ การเพิ่มขึ้นของ ASP 21% ในไตรมาสที่สามจะกลายเป็นตัวเลขที่ตลาดมีความเห็นแตกต่างมากที่สุด
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง