เบิร์นสไตน์วิเคราะห์: ราคาหน่วยความจำยังคงเพิ่มขึ้น แต่โทรศัพท์มือถือและพีซีเริ่มรับไม่ไหวแล้ว

TL;DR
· รายงานติดตามเดือนมิถุนายนของ Bernstein แสดงให้เห็นว่าในไตรมาสที่ 2 ของปี CY26 ราคาสัญญา DRAM ทั่วไปเพิ่มขึ้นประมาณ 74% เมื่อเทียบกับไตรมาสก่อนหน้า ส่วน NAND เพิ่มขึ้นประมาณ 60%
· TrendForce คาดการณ์อย่างเป็นทางการว่าในไตรมาสที่ 3 ของปี 26 DRAM ทั่วไปจะเพิ่มขึ้น 13%-18% และ NAND Flash จะเพิ่มขึ้น 10%-15%
· Samsung, SK Hynix และ Micron ยังคงได้รับประโยชน์ แต่เพดาน LTA การลดการผลิตสมาร์ทโฟน และการแข่งขันในตลาด NAND จะกดดันให้การปรับขึ้นราคาไม่เป็นไปตามที่คาด
รายงานติดตามหน่วยความจำล่าสุดของ Bernstein ในเดือนมิถุนายนได้ผลักดันราคาหน่วยความจำให้สูงขึ้นอย่างมาก โดยข้อมูลตัวอย่างแบบถ่วงน้ำหนักแสดงให้เห็นว่าในไตรมาสที่ 2 ของปี CY26 ราคาสัญญา DRAM ทั่วไปเพิ่มขึ้นประมาณ 74% เมื่อเทียบกับไตรมาสแรก ส่วนราคาสัญญา NAND โดยรวมเพิ่มขึ้นประมาณ 60%
ตัวเลขเหล่านี้มีความหมายโดยตรงต่อนักลงทุน: การปรับขึ้นราคาหน่วยความจำจะช่วยเพิ่มรายได้และคาดการณ์กำไรของผู้ผลิตอย่าง Samsung Electronics, SK Hynix, Micron และ SanDisk ในขณะเดียวกันก็เพิ่มต้นทุนการจัดซื้อของผู้ผลิตพีซี สมาร์ทโฟน และเซิร์ฟเวอร์ ในช่วงไม่กี่เดือนที่ผ่านมา ความต้องการจากเซิร์ฟเวอร์ AI และผู้ให้บริการคลาวด์ได้ผลักดันราคาหน่วยความจำให้สูงขึ้น แต่สินค้าอิเล็กทรอนิกส์สำหรับผู้บริโภคทั่วไปเริ่มแสดงผลกระทบในทางตรงกันข้าม โดยผู้ผลิตสมาร์ทโฟนลดการผลิตและลดสเปก ขณะที่พีซีและกลุ่มผู้บริโภคก็ยากที่จะรองรับการปรับขึ้นราคาอย่างต่อเนื่อง
สิ่งที่ต้องแยกแยะคือ รายงานติดตามเดือนมิถุนายนของ Bernstein เป็นข้อมูลจากกลุ่มตัวอย่างในรายงาน ไม่ใช่ค่าสุดท้ายอย่างเป็นทางการที่ TrendForce เผยแพร่ต่อสาธารณะ การคาดการณ์ของ TrendForce ในเดือนมีนาคมเคยระบุว่าราคาสัญญา DRAM ทั่วไปในไตรมาสที่ 2 ของปี 26 จะเพิ่มขึ้น 58%-63% เมื่อเทียบกับไตรมาสก่อนหน้า และ NAND Flash จะเพิ่มขึ้น 70%-75% ต่อมาในวันที่ 3 กรกฎาคม TrendForce คาดการณ์อย่างเป็นทางการว่าราคาสัญญา DRAM ทั่วไปในไตรมาสที่ 3 ของปี 26 จะเพิ่มขึ้น 13%-18% เมื่อเทียบกับไตรมาสก่อนหน้า และราคาสัญญา NAND Flash จะเพิ่มขึ้น 10%-15%
กล่าวคือ ราคาหน่วยความจำยังคงเพิ่มขึ้น และการขาดแคลนเซิร์ฟเวอร์ยังไม่สิ้นสุด แต่ช่วงที่ราคาปรับขึ้นสูงสุดอาจผ่านพ้นไปแล้ว
ตัวอย่าง DRAM ในไตรมาสที่ 2 เพิ่มขึ้น 74% ความต้องการ DDR5 สำหรับเซิร์ฟเวอร์ยังคงแข็งแกร่งที่สุด
ราคา DRAM ยังคงแข็งแกร่ง โดยได้รับการสนับสนุนจากเซิร์ฟเวอร์
รายงานติดตามเดือนมิถุนายนของ Bernstein แสดงให้เห็นว่าราคาสปอตยังคงฟื้นตัวต่อเนื่องจากเดือนพฤษภาคม ชิป PC DRAM DDR4 และ DDR5 เพิ่มขึ้น 5.6%-11.5% เมื่อเทียบกับเดือนก่อนหน้า โมดูล DRAM สำหรับเซิร์ฟเวอร์เพิ่มขึ้น 6.1%-26.4% โดย DDR5 มีประสิทธิภาพโดดเด่นเป็นพิเศษ ที่สำคัญกว่านั้น ราคาสปอตยังคงสูงกว่าราคาสัญญาอย่างชัดเจน หากผู้ซื้อไม่ทำสัญญาระยะยาวเพื่อล็อกราคา ต้นทุนในการซื้อในตลาดสปอตก็จะสูงขึ้น
การเพิ่มขึ้นของราคาสัญญา DRAM ทั่วไปในไตรมาสที่สอง แสดงให้เห็นว่าราคาที่เพิ่มขึ้นไม่ได้เกิดขึ้นเฉพาะในสินค้าประเภทเดียวเท่านั้น DRAM สำหรับพีซีเพิ่มขึ้นประมาณ 49% เมื่อเทียบกับไตรมาสก่อน DRAM สำหรับเซิร์ฟเวอร์เพิ่มขึ้นประมาณ 67% DRAM สำหรับมือถือประมาณ 80% และ DRAM สำหรับผู้บริโภคประมาณ 85% โดยเซิร์ฟเวอร์มีความสำคัญมากที่สุด เนื่องจากเกี่ยวข้องโดยตรงกับศูนย์ข้อมูล AI และรายจ่ายด้านทุนของผู้ให้บริการคลาวด์ ซึ่งช่วยสนับสนุนความคาดหวังด้านกำไรของผู้ผลิตหน่วยความจำได้ดีกว่า
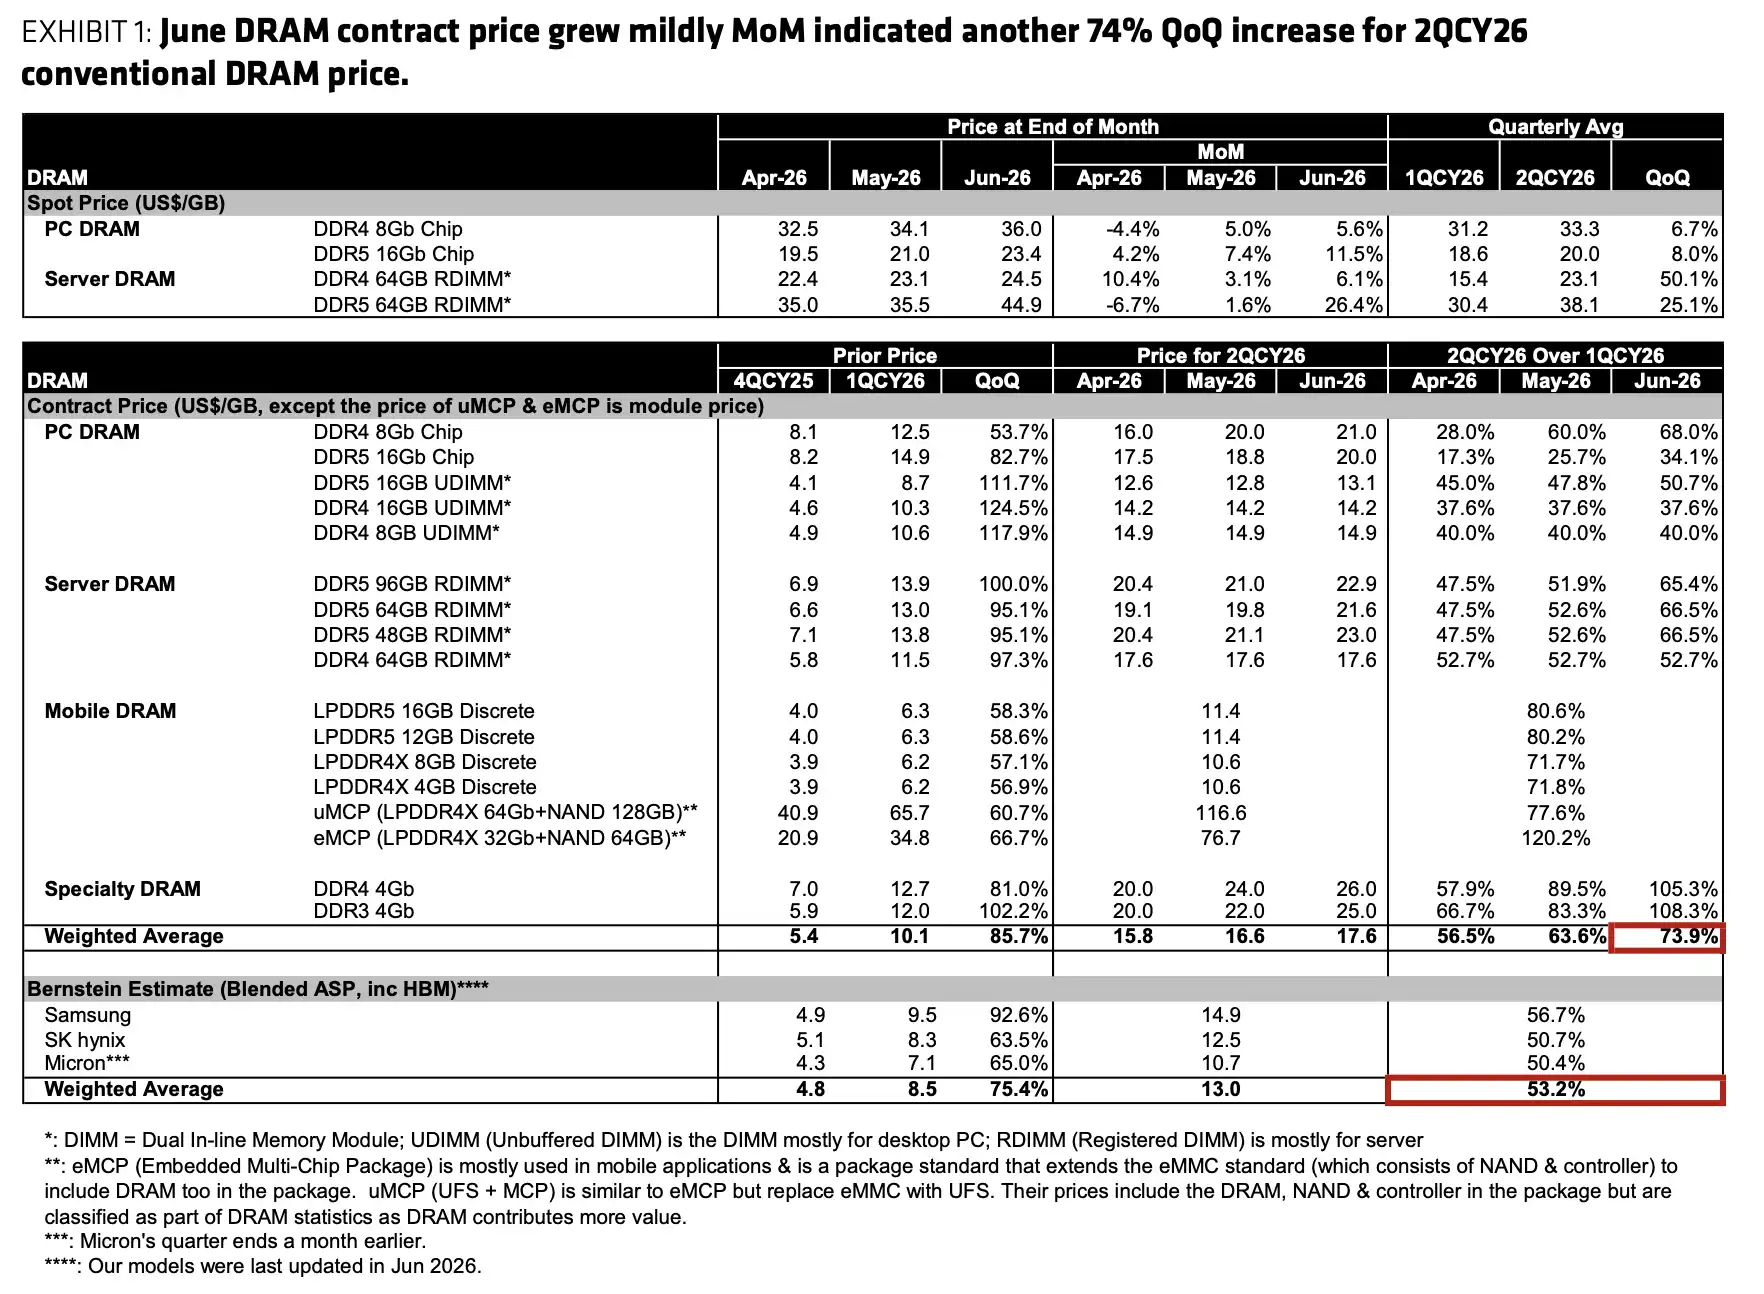
สรุปราคา DRAM ทั้ง现货และสัญญา; ราคาสัญญา DRAM ทั่วไปใน 2QCY26 ถ่วงน้ำหนักตัวอย่างเพิ่มขึ้น 73.9% เมื่อเทียบกับไตรมาสก่อน ราคา现货โมดูล DDR5 สำหรับเซิร์ฟเวอร์เพิ่มขึ้น 26.4% เมื่อเทียบกับไตรมาสก่อน
ผู้ให้บริการคลาวด์ในสหรัฐฯ ยังคงให้ความสำคัญกับการจัดหาสินค้าก่อน รายงานระบุว่า SK Hynix และ Micron ได้เจรจาข้อตกลงระยะยาวเสร็จสิ้นในเดือนเมษายนแล้ว ขณะที่ Samsung ยังคงผลักดันราคาที่สูงขึ้น ราคาสูงสุดในข้อตกลงระยะยาวของ Micron ใกล้เคียงกับระดับในไตรมาสที่สองของบริษัท ส่วน Samsung และ SK Hynix อาจมีราคาสูงสุดที่สูงกว่า การเจรจาของผู้ให้บริการคลาวด์ในจีนยังคงยืดเยื้อไปจนถึงไตรมาสที่สาม โดยมีเงื่อนไขที่ไม่ค่อยเป็นประโยชน์นัก
นี่คือสาเหตุที่อัตราการเพิ่มขึ้นของราคาสัญญาอาจชะลอตัวลง แต่ในระยะสั้นไม่ได้หมายความว่าราคาจะกลับตัวลดลง ความต้องการเซิร์ฟเวอร์ยังคงดูดซับอุปทานที่เพิ่มขึ้นใหม่ โดยเฉพาะ DDR5 และโมดูลเซิร์ฟเวอร์ระดับสูง ซึ่งยังคงเป็นส่วนที่แข็งแกร่งที่สุดในตลาด DRAM ทั้งหมด
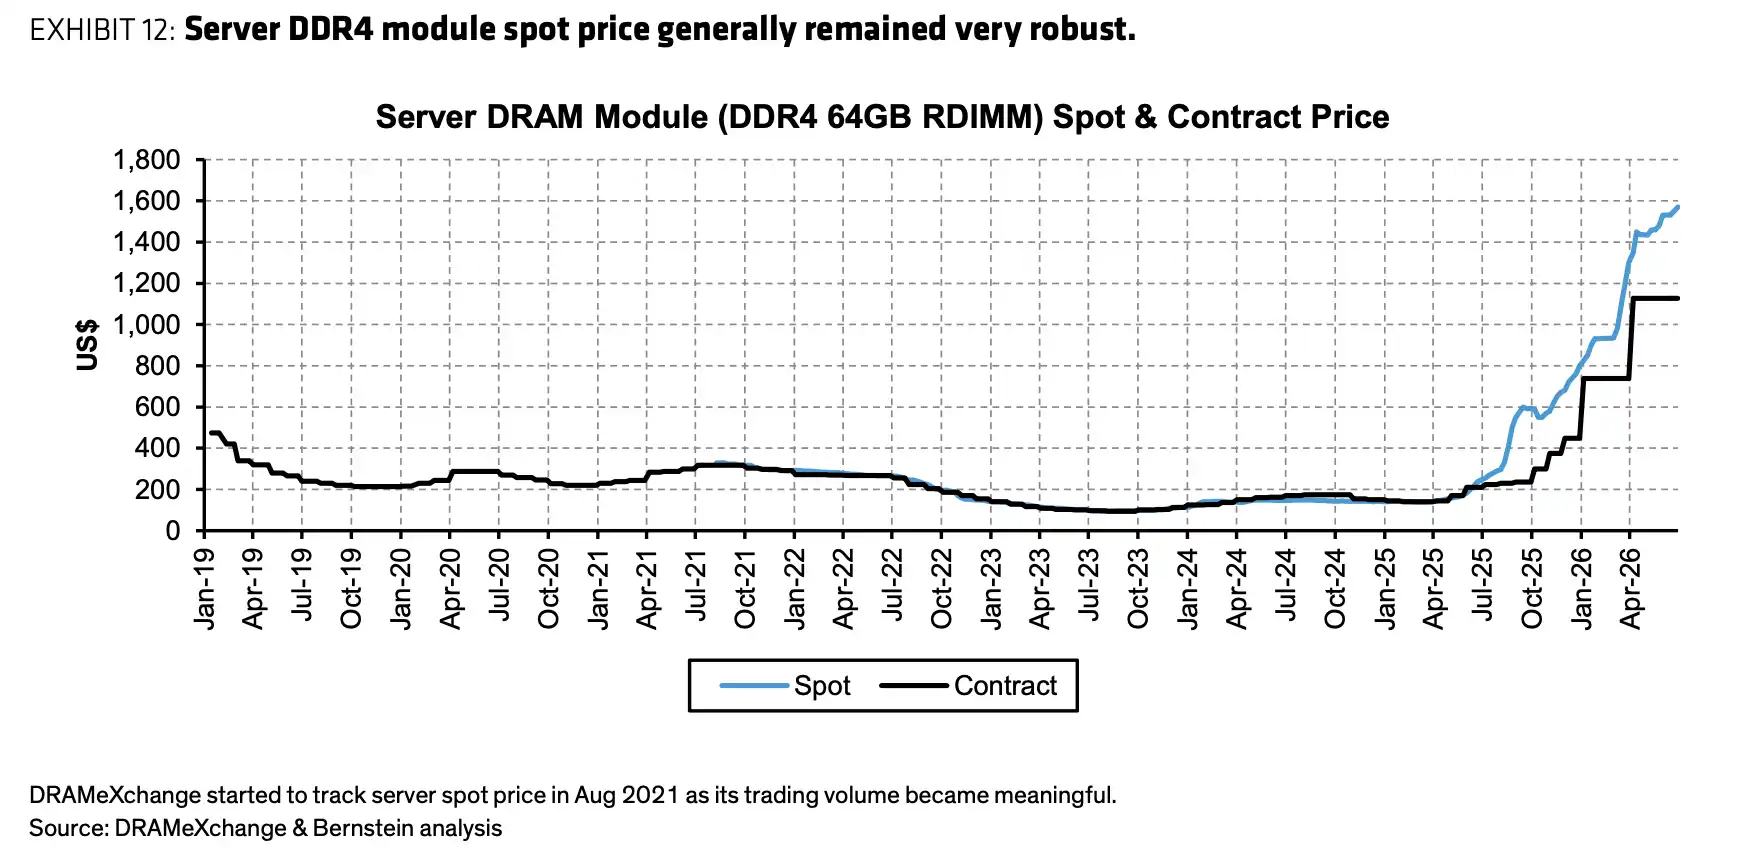
เปรียบเทียบราคา现货และสัญญาของ DDR5 RDIMM สำหรับเซิร์ฟเวอร์; ราคา现货สูงกว่าราคาสัญญาอย่างมาก ราคาสัญญาในเดือนมิถุนายนเพิ่มขึ้น 9.1% เมื่อเทียบกับเดือนก่อน ส่วนต่างราคา DDR5 เทียบกับ DDR4 ขยายเป็น 22%
NAND ก็เพิ่มขึ้นเช่นกัน แต่ด้านเวเฟอร์เริ่มอ่อนแอลง
NAND ในภาพรวมก็อยู่ในช่วงการเพิ่มขึ้นครั้งใหญ่เช่นกัน แต่โครงสร้างซับซ้อนกว่า DRAM
ตัวอย่างของ Bernstein แสดงให้เห็นว่าราคา现货เวเฟอร์ NAND ในเดือนมิถุนายนลดลง 3%-4% เมื่อเทียบกับเดือนก่อน ขณะที่ราคาสัญญาเวเฟอร์เพิ่มขึ้นเพียงเล็กน้อย 0.3%-3.7% เมื่อดูเฉพาะเวเฟอร์ ราคาอ่อนแอลงอย่างชัดเจนเมื่อเทียบกับช่วงก่อนหน้า แต่ราคาสัญญา NAND สำหรับมือถือและ SSD คาดว่าจะเพิ่มขึ้นอย่างมาก 70%-80% ซึ่งช่วยดึงราคาสัญญา NAND โดยรวมในไตรมาสที่สองให้เพิ่มขึ้นประมาณ 60%
NAND ไม่ได้เพิ่มขึ้นในทุกส่วนเท่ากัน ด้านเวเฟอร์เริ่มแสดงสัญญาณอ่อนแอ ขณะที่ผลิตภัณฑ์ปลายทางและความต้องการระดับองค์กรยังคงสนับสนุนราคาเฉลี่ยโดยรวม
นี่อธิบายว่าทำไมอัตราการเพิ่มขึ้นของ NAND ในไตรมาสที่สามจึงยากที่จะรักษาระดับของไตรมาสที่สอง การเพิ่มขึ้นสูงในไตรมาสที่สองส่วนใหญ่มาจากการปรับขึ้นราคา NAND สำหรับมือถือและ SSD เมื่อผู้ผลิตโทรศัพท์มือถือลดการซื้อและลดการกำหนดค่าความจุ แรงกดดันด้านราคา NAND จะปรากฏเร็วกว่า DRAM สำหรับเซิร์ฟเวอร์
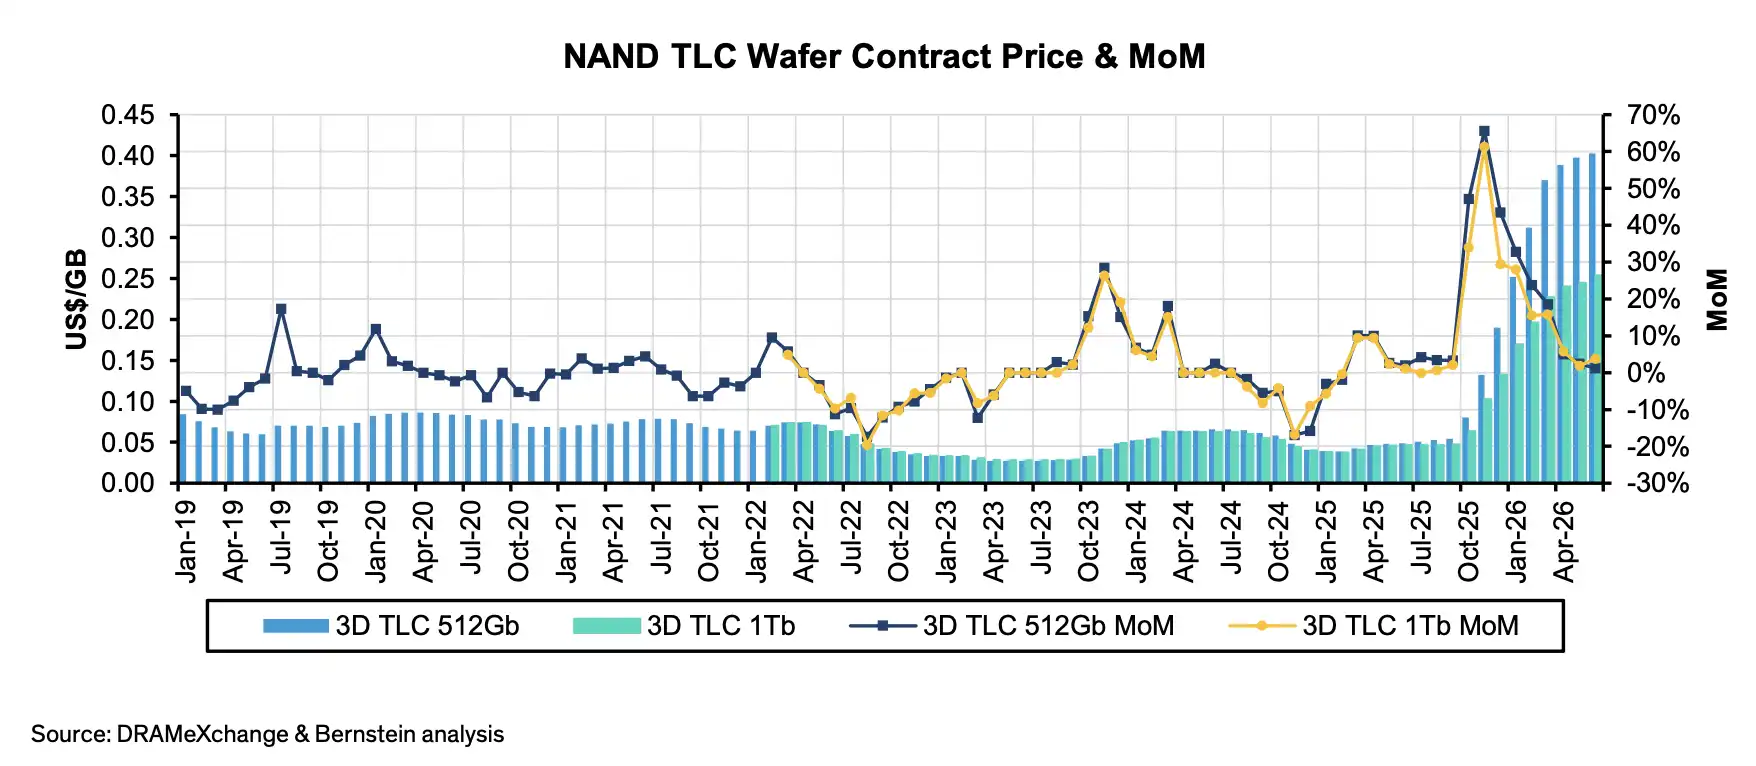
แนวโน้มราคาสัญญา NAND Wafer และ eMMC/UFS; ราคาสัญญา TLC Wafer ในเดือนมิถุนายน MoM +3.7%, QLC MoM +0.3% แต่ NAND แบบเคลื่อนที่และ SSD ผลักดันให้ Q2 โดยรวม QoQ เพิ่มขึ้นประมาณ +60%
สำหรับบริษัทที่เกี่ยวข้องกับ NAND อย่าง SanDisk, Kioxia เป็นต้น ความแตกต่างนี้มีความสำคัญเป็นพิเศษ ราคาระยะสั้นยังคงปรับตัวขึ้น แต่หาก Wafer อ่อนตัวลงก่อน ความยืดหยุ่นของกำไรในภายหลังจะขึ้นอยู่กับ SSD ระดับองค์กร การดำเนินการตามสัญญาในฝั่งมือถือ และความเร็วในการลดสต็อก
ไตรมาสสามยังคงปรับขึ้น แต่ช้าลง
ไตรมาสสามไม่ใช่จุดสิ้นสุดของการปรับขึ้นราคา แต่เป็นช่วงที่ความเร็วในการปรับขึ้นลดลง
TrendForce คาดการณ์ในวันที่ 3 กรกฎาคมว่า ราคาสัญญา DRAM ทั่วไปใน 3QCY26 จะเพิ่มขึ้น 13%-18% เมื่อเทียบรายไตรมาส และราคาสัญญา NAND Flash จะเพิ่มขึ้น 10%-15% เมื่อเทียบกับไตรมาสที่สอง การเพิ่มขึ้นได้ชะลอตัวอย่างเห็นได้ชัด
แรงกดดันมาจากสองด้าน
ด้านหนึ่งคือเซิร์ฟเวอร์ AI ยังคงรับสินค้าอยู่ ผู้ให้บริการคลาวด์ในสหรัฐฯ ก็ได้รับการจัดสรร優先供给 ซึ่งยังคงสนับสนุนราคาในระยะสั้น อีกด้านหนึ่งคืออุปกรณ์อิเล็กทรอนิกส์สำหรับผู้บริโภคเริ่มปรับตัวแล้ว OEM โทรศัพท์มือถือเริ่มลดแผนการผลิตและการใช้หน่วยความจำ รุ่นระดับล่างถึงกลางได้รับผลกระทบมากกว่า เนื่องจากพึ่งพาผลิตภัณฑ์ที่成熟อย่าง LPDDR4 มากกว่า และยากที่จะผลักภาระต้นทุนที่เพิ่มขึ้นไปยังผู้บริโภค
TrendForce เคยคาดการณ์ต่อสาธารณะว่า ผลผลิตสมาร์ทโฟนทั่วโลกในปี 2026 จะลดลง 10% เมื่อเทียบรายปี เหลือประมาณ 1.135 พันล้านเครื่อง ในสถานการณ์ที่แย่ที่สุด การลดลงอาจขยายเป็นมากกว่า 15% เมื่อผลผลิตโทรศัพท์ลดลงพร้อมกับการลด规格ของหน่วยความจำ พื้นที่การปรับขึ้นราคาของ Mobile DRAM และ Mobile NAND จะถูกกดดัน
ฝั่ง PC ก็มีแรงกดดันคล้ายกัน ในเดือนมิถุนายน ราคาสปอตของ PC DDR4 และ DDR5 ยังคงปรับขึ้น แต่หากความต้องการปลายทางไม่สามารถรับต้นทุนที่สูงขึ้นได้ จังหวะการจัดซื้ออาจชะลอลง และช่องทางจะระมัดระวังในการเติมสต็อกมากขึ้น
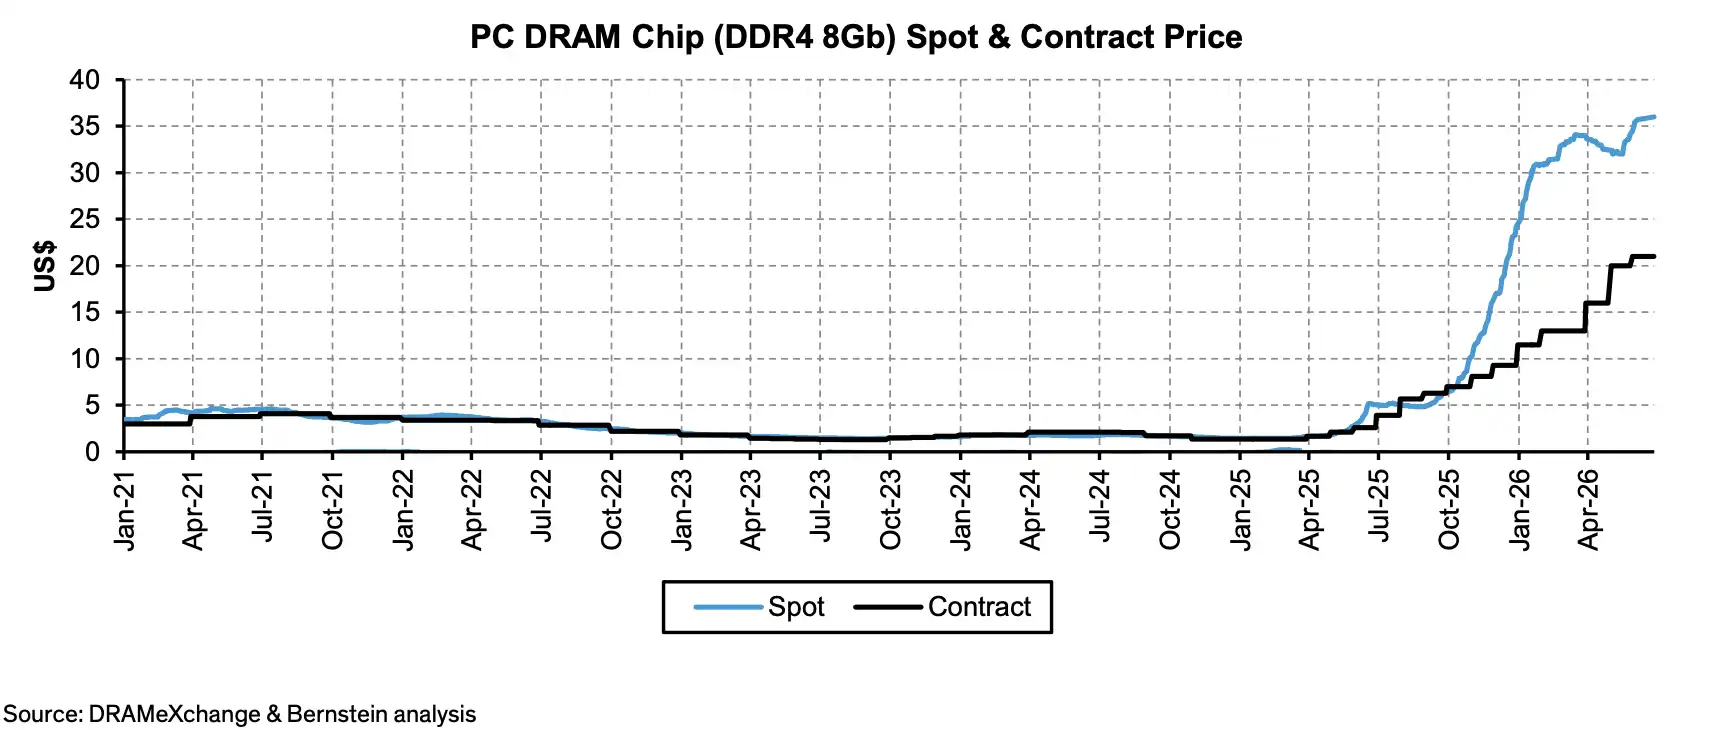
แนวโน้มราคาสปอตและราคาสัญญาของชิป PC DDR5; ตั้งแต่ปลายปี 2025 ถึงมิถุนายน 2026 ราคาสปอตดีดตัวขึ้นอย่างรวดเร็วจากจุดต่ำสุด หลังจากปรับฐานช่วงสั้นในเดือนมีนาคม-เมษายน ก็กลับมาขึ้นอีกครั้ง
ข้อจำกัดอีกประการมาจากสัญญาระยะยาว LTA ช่วยให้ผู้ผลิตหน่วยความจำล็อคคำสั่งซื้อและลดผลกระทบเมื่อราคาลดลง แต่อาจจำกัดการปรับขึ้นราคาเพิ่มเติม โดยเฉพาะเมื่อสัญญาบางฉบับกำหนดเพดานราคา ราคาสปอตที่สูงขึ้นอาจไม่สะท้อนในราคาขายเฉลี่ยรายไตรมาสของผู้ผลิตอย่างเต็มที่
ดังนั้น การเพิ่มขึ้นของราคาสัญญาตัวอย่างในไตรมาสที่สองจึงไม่สามารถเทียบเท่ากับการเพิ่มขึ้นของ ASP จริงของแต่ละบริษัทได้ ปัจจัยต่างๆ เช่น ส่วนผสมของผลิตภัณฑ์ สัดส่วนของ HBM เพดานราคาดำเนินการตาม LTA และการชำระบัญชีสุดท้าย ณ สิ้นไตรมาส ล้วนส่งผลต่อการรับรู้รายได้สุดท้ายของบริษัทอย่าง Samsung, SK Hynix และ Micron
ผู้ผลิตยังคงได้รับประโยชน์ แต่โทรศัพท์มือถือและ LTA จะกดดันขอบเขตการรับรู้
ผู้ผลิตหน่วยความจำยังคงเป็นผู้ได้รับประโยชน์โดยตรงมากที่สุด
ตามรายงานของ Investing.com ในเดือนมิถุนายน Bernstein ได้ปรับเพิ่มราคาเป้าหมายของ Samsung Electronics เป็น 440,000 วอน, SK Hynix เป็น 3.3 ล้านวอน และ Micron เป็น 1,300 ดอลลาร์สหรัฐ พร้อมคงอันดับ " outperform " สำหรับ SanDisk ก็ถูกปรับเพิ่มเป็น 3,000 ดอลลาร์สหรัฐ คงอันดับ " outperform " โดยมีเหตุผลเกี่ยวข้องกับข้อตกลงระยะยาวใหม่ของหน่วยความจำและราคาพื้นฐาน ส่วน Kioxia คงอันดับ " underperform "
อันดับการลงทุนไม่ใช่ประเด็นหลักของบทความนี้ สิ่งสำคัญกว่าคือ ในสภาพแวดล้อมราคาปัจจุบัน ตลาดยังคงเต็มใจที่จะให้คาดการณ์กำไรที่สูงขึ้นแก่ผู้ผลิต DRAM ชั้นนำและผู้ผลิต NAND บางราย
แต่การขึ้นราคาในระยะสั้นไม่สามารถนำไปสู่การเพิ่มขึ้นแบบไร้ความเสี่ยงในระยะยาวได้โดยตรง
ความเสียหายของอุปสงค์จากฝั่งผู้บริโภคได้ปรากฏขึ้นแล้ว ผู้ผลิตโทรศัพท์มือถือลดการผลิตและลดสเปก โดยรุ่นระดับล่างถึงกลางมีความอ่อนไหวมากกว่า ยิ่งราคาหน่วยความจำเพิ่มขึ้นเร็วเท่าไร ผู้ผลิตปลายทางก็มีแนวโน้มที่จะตอบสนองโดยการลดความจุ เปลี่ยนไปใช้ผลิตภัณฑ์รุ่นเก่า หรือเลื่อนการจัดซื้อ
อุปทานก็จะเพิ่มขึ้นอย่างต่อเนื่องเช่นกัน ในแบบจำลองของ Bernstein ราคาหน่วยความจำจะค่อยๆ ถึงจุดสูงสุดในช่วงครึ่งหลังของปี CY27 และกลับสู่ภาวะปกติใน CY28 การขาดแคลนในปัจจุบันเป็นผลมาจากความต้องการเซิร์ฟเวอร์ AI ที่แข็งแกร่ง การปรับอุปทานที่ล่าช้า และการล็อคสินค้าตามข้อตกลงระยะยาว ไม่ใช่ความขัดแย้งระหว่างอุปสงค์และอุปทานที่ถาวร
การแข่งขันจากผู้ผลิตจีนในด้าน NAND ยังคงเป็นแรงกดดันระยะยาว เมื่อเทียบกับ DRAM แล้ว NAND มีความอ่อนไหวต่อกำลังการผลิตใหม่และการแข่งขันด้านราคามากกว่า เมื่ออุปสงค์ชะลอตัวรวมกับอุปทานที่เพิ่มขึ้น ราคาอาจลดลงก่อนจากจุดที่อ่อนแอของ NAND
แนวโน้มระยะสั้นของรอบราคาหน่วยความจำนี้ยังคงชัดเจน: ความต้องการเซิร์ฟเวอร์และ AI ทำให้ราคา DRAM อยู่ในระดับสูง ส่วน NAND ในไตรมาสที่สองก็ถูกดึงขึ้นโดยราคาของอุปกรณ์เคลื่อนที่และ SSD แต่ตั้งแต่ไตรมาสที่สามเป็นต้นไป แรงกดดันจากโทรศัพท์มือถือ พีซี และฝั่งผู้บริโภคจะทำให้อัตราการขึ้นราคาลดลงอย่างเห็นได้ชัด สำหรับนักลงทุน "ราคายังคงเพิ่มขึ้น" และ "ช่วงที่ราคาเพิ่มขึ้นแรงที่สุดได้ผ่านไปแล้ว" เป็นสองสิ่งที่ต้องแยกพิจารณา
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง