ควอลคอมม์และอาร์มร่วงลงพร้อมกัน: ใบแจ้งหนี้ราคาหน่วยความจำที่พุ่งสูง ส่งถึงบริษัทชิปโทรศัพท์มือถือแล้ว

หลังจากตลาดหุ้นสหรัฐฯ ปิดทำการในวันที่ 29 กรกฎาคม Qualcomm และ Arm ก็ได้ประกาศผลประกอบการออกมาตามลำดับ
เริ่มจาก Qualcomm ก่อน รายได้ของบริษัทอยู่ที่ 9.947 พันล้านดอลลาร์สหรัฐ สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 9.67 พันล้านดอลลาร์ แต่กำไรต่อหุ้นตามเกณฑ์ Non-GAAP อยู่ที่ 2.21 ดอลลาร์ ต่ำกว่าที่คาดไว้ที่ 2.23 ดอลลาร์ ที่สำคัญกว่านั้นคือแนวโน้มสำหรับไตรมาสถัดไป โดยคาดการณ์รายได้ระหว่าง 9.7 ถึง 10.5 พันล้านดอลลาร์ และกำไรต่อหุ้นระหว่าง 2.05 ถึง 2.25 ดอลลาร์ ตามการสำรวจของรอยเตอร์ ตลาดคาดการณ์กำไรต่อหุ้นไว้ที่ 2.36 ดอลลาร์ นั่นหมายความว่าแม้แต่แนวโน้มสูงสุดที่ Qualcomm ให้ไว้ก็ยังต่ำกว่าที่คาด นี่ไม่ใช่ "เกินความคาดหมาย" แต่เป็นรายได้ที่เกินคาด กำไรที่ต่ำกว่าเล็กน้อย และแนวโน้มที่ต่ำกว่าอย่างมีนัยสำคัญ
มาดู Arm กันบ้าง จดหมายถึงผู้ถือหุ้นของ Arm สะอาดเรียบร้อย รายได้ 1.289 พันล้านดอลลาร์ และกำไรต่อหุ้นที่ปรับปรุงแล้ว 0.45 ดอลลาร์ ล้วนเกินความคาดหมาย แนวโน้มสำหรับไตรมาสถัดไปก็เกินคาดเช่นกัน ราคาหุ้นของ Arm ร่วงลง 8.11% ในวันนั้น ซึ่งเป็นการลดลงในช่วงเวลาการซื้อขายปกติก่อนการประกาศผลประกอบการ หลังจากประกาศผลประกอบการ ราคาหุ้นแทบไม่ขยับ จนกระทั่งการประชุมทางโทรศัพท์สิ้นสุดลง ราคาหุ้นก็ร่วงลงอีก 7% ถึง 8% ในการซื้อขายหลังตลาดปิด ลิงก์ของข่าว Bloomberg ยังคงมีข้อความว่า "เกินความคาดหมายแต่ก็ไม่สามารถดึงดูดนักลงทุนได้" ในขณะที่หัวข้อข่าวที่แสดงถูกเปลี่ยนเป็น "การชะลอตัวของสมาร์ทโฟนกลบการเติบโตของศูนย์ข้อมูล Arm ร่วงลง"
เกิดอะไรขึ้นระหว่างนั้น? ทั้งสองบริษัทต่างเขียนคำเดียวกันในผลประกอบการของพวกเขา นั่นคือ "หน่วยความจำ"
สมาร์ทโฟนหดตัว รถยนต์ยืดอายุ
ในเอกสารนำเสนอผลประกอบการอย่างเป็นทางการของ Qualcomm มีหน้าหนึ่งที่กล่าวถึงธุรกิจสมาร์ทโฟน Android โดยเฉพาะ โดยระบุว่า เนื่องจากราคาหน่วยความจำที่สูงขึ้นและอุปทานที่จำกัด คาดว่ารายได้จากสมาร์ทโฟน Android ของ QCT ในปีงบประมาณ 2026 จะลดลงประมาณ 20% เมื่อเทียบกับปีก่อน ซึ่งจะส่งผลกระทบต่อกำไรต่อหุ้นทั้งปีมากกว่า 1.50 ดอลลาร์ นอกจากนี้ยังประกาศว่าจะขึ้นราคาสินค้าตั้งแต่วันที่ 1 กันยายน เพื่อส่งผ่านต้นทุนที่เพิ่มขึ้น
หน้านี้เป็นหลักฐานที่ชัดเจนที่สุดในผลประกอบการทั้งสองฉบับ การขึ้นราคาหน่วยความจำสำหรับ Samsung คือกำไรจากการดำเนินงาน 89.49 ล้านล้านวอน แต่สำหรับ Qualcomm คือใบแจ้งหนี้ที่ระบุชัดเจนถึง 1.50 ดอลลาร์ต่อหุ้น
ยังเห็นได้จากอัตรากำไรขั้นต้นอีกด้วย อัตรากำไรขั้นต้นตาม GAAP ของ Qualcomm ในไตรมาสนี้อยู่ที่ 53.1% เทียบกับ 55.6% ในช่วงเดียวกันของปีก่อน ตามการถอดความจากการประชุมทางโทรศัพท์ ผู้บริหารอธิบายว่าอัตรากำไรขั้นต้นของ QCT "ต่ำกว่าช่วงประวัติศาสตร์ของเราเล็กน้อย" เนื่องจากต้นทุนหน่วยความจำและต้นทุนปัจจัยการผลิตที่เพิ่มขึ้น
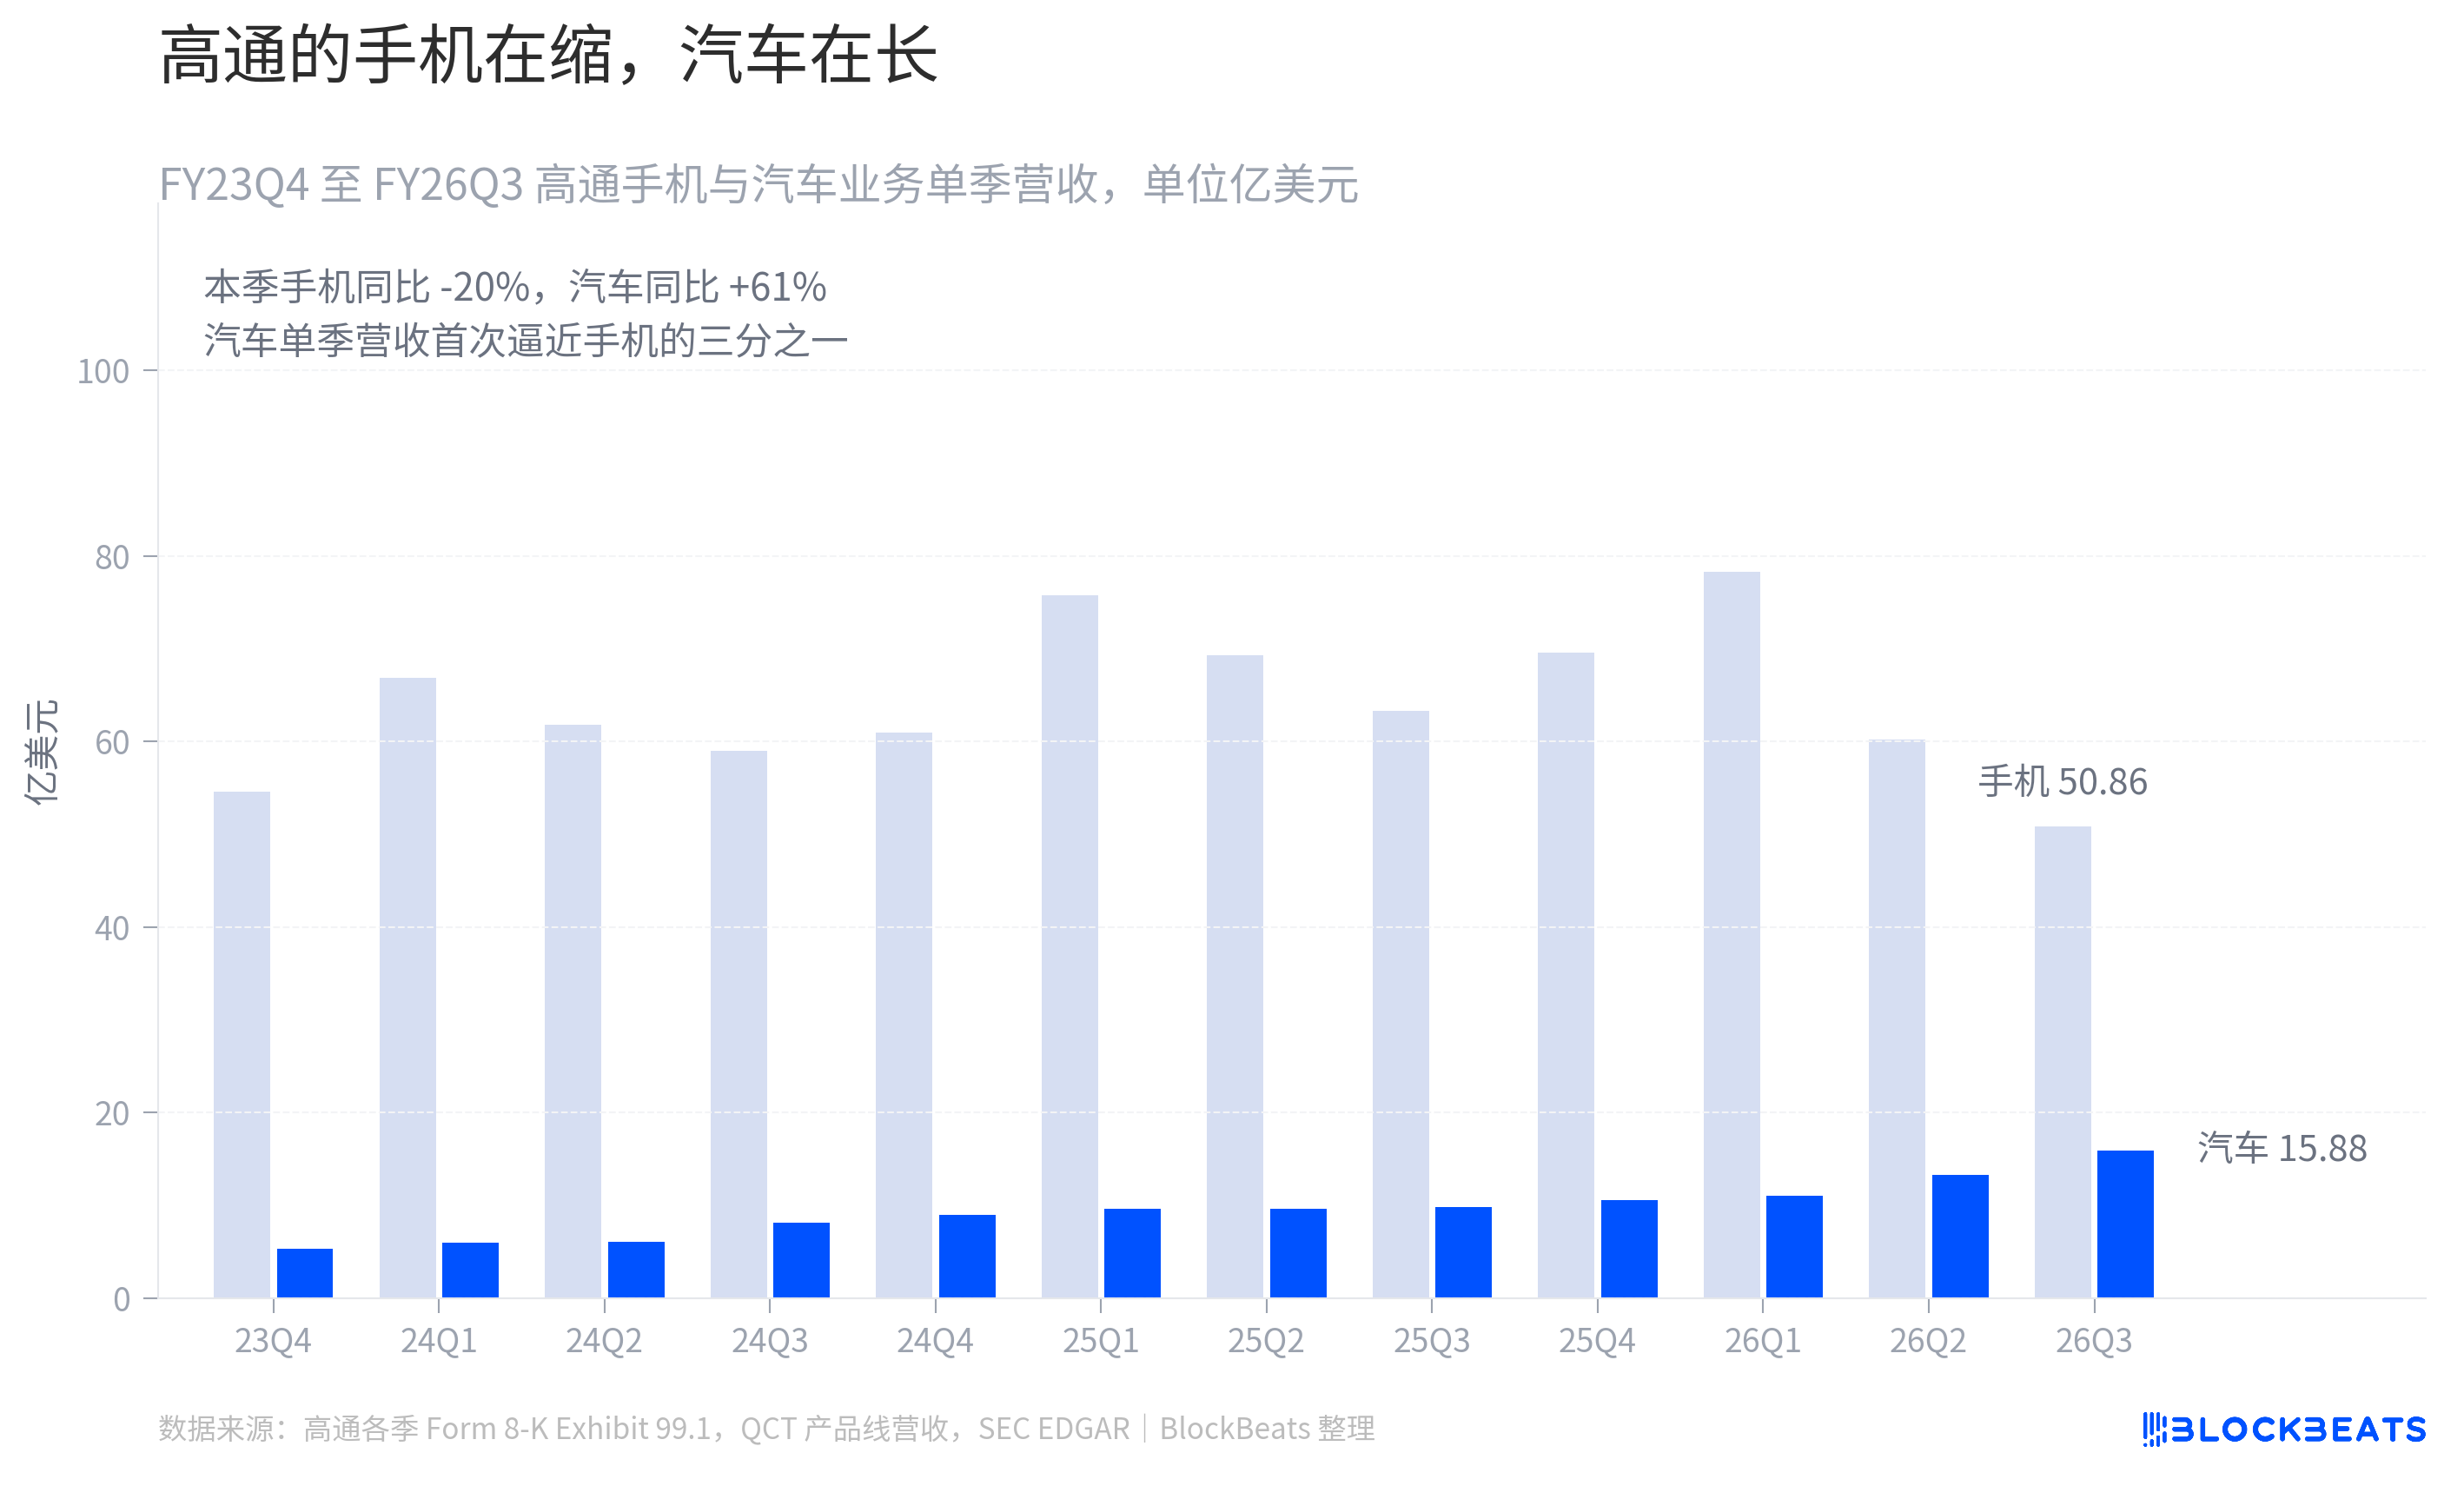
รายได้จากธุรกิจสมาร์ทโฟนในไตรมาสนี้อยู่ที่ 5.086 พันล้านดอลลาร์ ลดลง 20% เมื่อเทียบกับปีก่อน ธุรกิจยานยนต์อยู่ที่ 1.588 พันล้านดอลลาร์ เพิ่มขึ้น 61% เมื่อเทียบกับปีก่อน และเติบโตเป็นเลขสองหลักติดต่อกัน 23 ไตรมาสแล้ว ระยะห่างระหว่างแท่งกราฟทั้งสองนี้กำลังแคบลงอย่างรวดเร็ว โดยรายได้จากยานยนต์ในไตรมาสเดียวเข้าใกล้หนึ่งในสามของรายได้จากสมาร์ทโฟนเป็นครั้งแรก
ทางฝั่งมือถือยังมีปัญหาที่กินระยะยาวกว่านั้น เอกสารสาธิตอย่างเป็นทางการระบุว่า เนื่องจากข้อจำกัดด้านอุปทาน รายได้จากผลิตภัณฑ์ Apple จะเริ่มลดลงเร็วขึ้นตั้งแต่ไตรมาสที่สี่ของปีงบประมาณ "ส่วนแบ่งโมเด็มใน iPhone ที่กำลังจะเปิดตัวของเราคาดว่าจะต่ำกว่าประมาณการ 20% ก่อนหน้านี้อย่างมีนัยสำคัญ" ตามการถอดเทปการประชุมทางโทรศัพท์ Akash Palkhiwala ประธานเจ้าหน้าที่ฝ่ายการเงินกล่าวว่ารายได้ของ Apple จะลดลงประมาณ 50% จากไตรมาสเดือนกันยายนถึงไตรมาสเดือนธันวาคม
Cristiano Amon ซีอีโอกล่าวคำพูดที่น่าจดจำยิ่งกว่าในการประชุมทางโทรศัพท์ ตามรายงานของ Reuters เขากล่าวว่า "เรากำลังแทนที่ Apple ด้วยศูนย์ข้อมูล" ถ้อยคำอย่างเป็นทางการระมัดระวังกว่า เอกสารสาธิตเขียนว่ารายได้ที่เพิ่มขึ้นจากที่ไม่ใช่โทรศัพท์ในปีงบประมาณ 2027 จะเข้ามาแทนที่รายได้จากผลิตภัณฑ์ Apple ทั้งหมดในปีงบประมาณ 2026
สายธุรกิจศูนย์ข้อมูลตอนนี้เป็นเพียงตารางเวลา เส้นทางรายได้ที่ให้ไว้อย่างเป็นทางการคือประมาณ 300 ล้านดอลลาร์ในปีงบประมาณ 2026, 5 พันล้านในปีงบประมาณ 2027, และมากกว่า 1.5 หมื่นล้านในปีงบประมาณ 2029 ใน 5 พันล้านของปีงบประมาณ 2027 มีชิปที่ออกแบบเองจากลูกค้าระดับไฮเปอร์สเกลสองราย แต่ละรายมีส่วนร่วมมากกว่า 1 พันล้านดอลลาร์ หนึ่งในนั้นเปิดเผยแล้ว Meta ได้ลงนามข้อตกลงเชิงกลยุทธ์หลายรุ่น CPU กับ Qualcomm โดย Dragonfly C1000 ตัวแรกจะเริ่มผลิตในครึ่งหลังของปี 2028
Jay Goldberg นักวิเคราะห์จาก Seaport Global วิจารณ์ต่อ Reuters อย่างไม่สุภาพนัก เขากล่าวว่า Qualcomm "กำลังเห็นส่วนแบ่ง Android เคลื่อนย้ายออกจากตัวเอง และสูญเสียส่วนแบ่งที่เหลือเกือบทั้งหมดจาก Apple ไปแล้ว"
การประชุมทางโทรศัพท์ของ Arm มีปัญหา
จดหมายถึงผู้ถือหุ้นของ Arm มีตัวเลขที่สวยงามมาก ค่าสิทธิในศูนย์ข้อมูลเพิ่มขึ้นกว่าเท่าตัวเมื่อเทียบกับปีก่อน นี่เป็นไตรมาสที่สองติดต่อกันที่เพิ่มขึ้นเท่าตัว สถาปัตยกรรม Neoverse มียอดจัดส่งสะสมเกิน 1.5 พันล้านคอร์ โดย 500 ล้านคอร์ล่าสุดใช้เวลาเพียง 9 เดือน ในขณะที่ 1 พันล้านคอร์แรกใช้เวลา 6 ปี จดหมายถึงผู้ถือหุ้นยังอ้างอิงข้อมูลจาก IDC ว่า การใช้จ่ายบนแพลตฟอร์มเซิร์ฟเวอร์แบบเร่งความเร็วของสถาปัตยกรรม Arm ใกล้จะเพิ่มขึ้นเท่าตัวในสองไตรมาสที่ผ่านมา และแซงหน้าแพลตฟอร์ม x86 ไปแล้ว
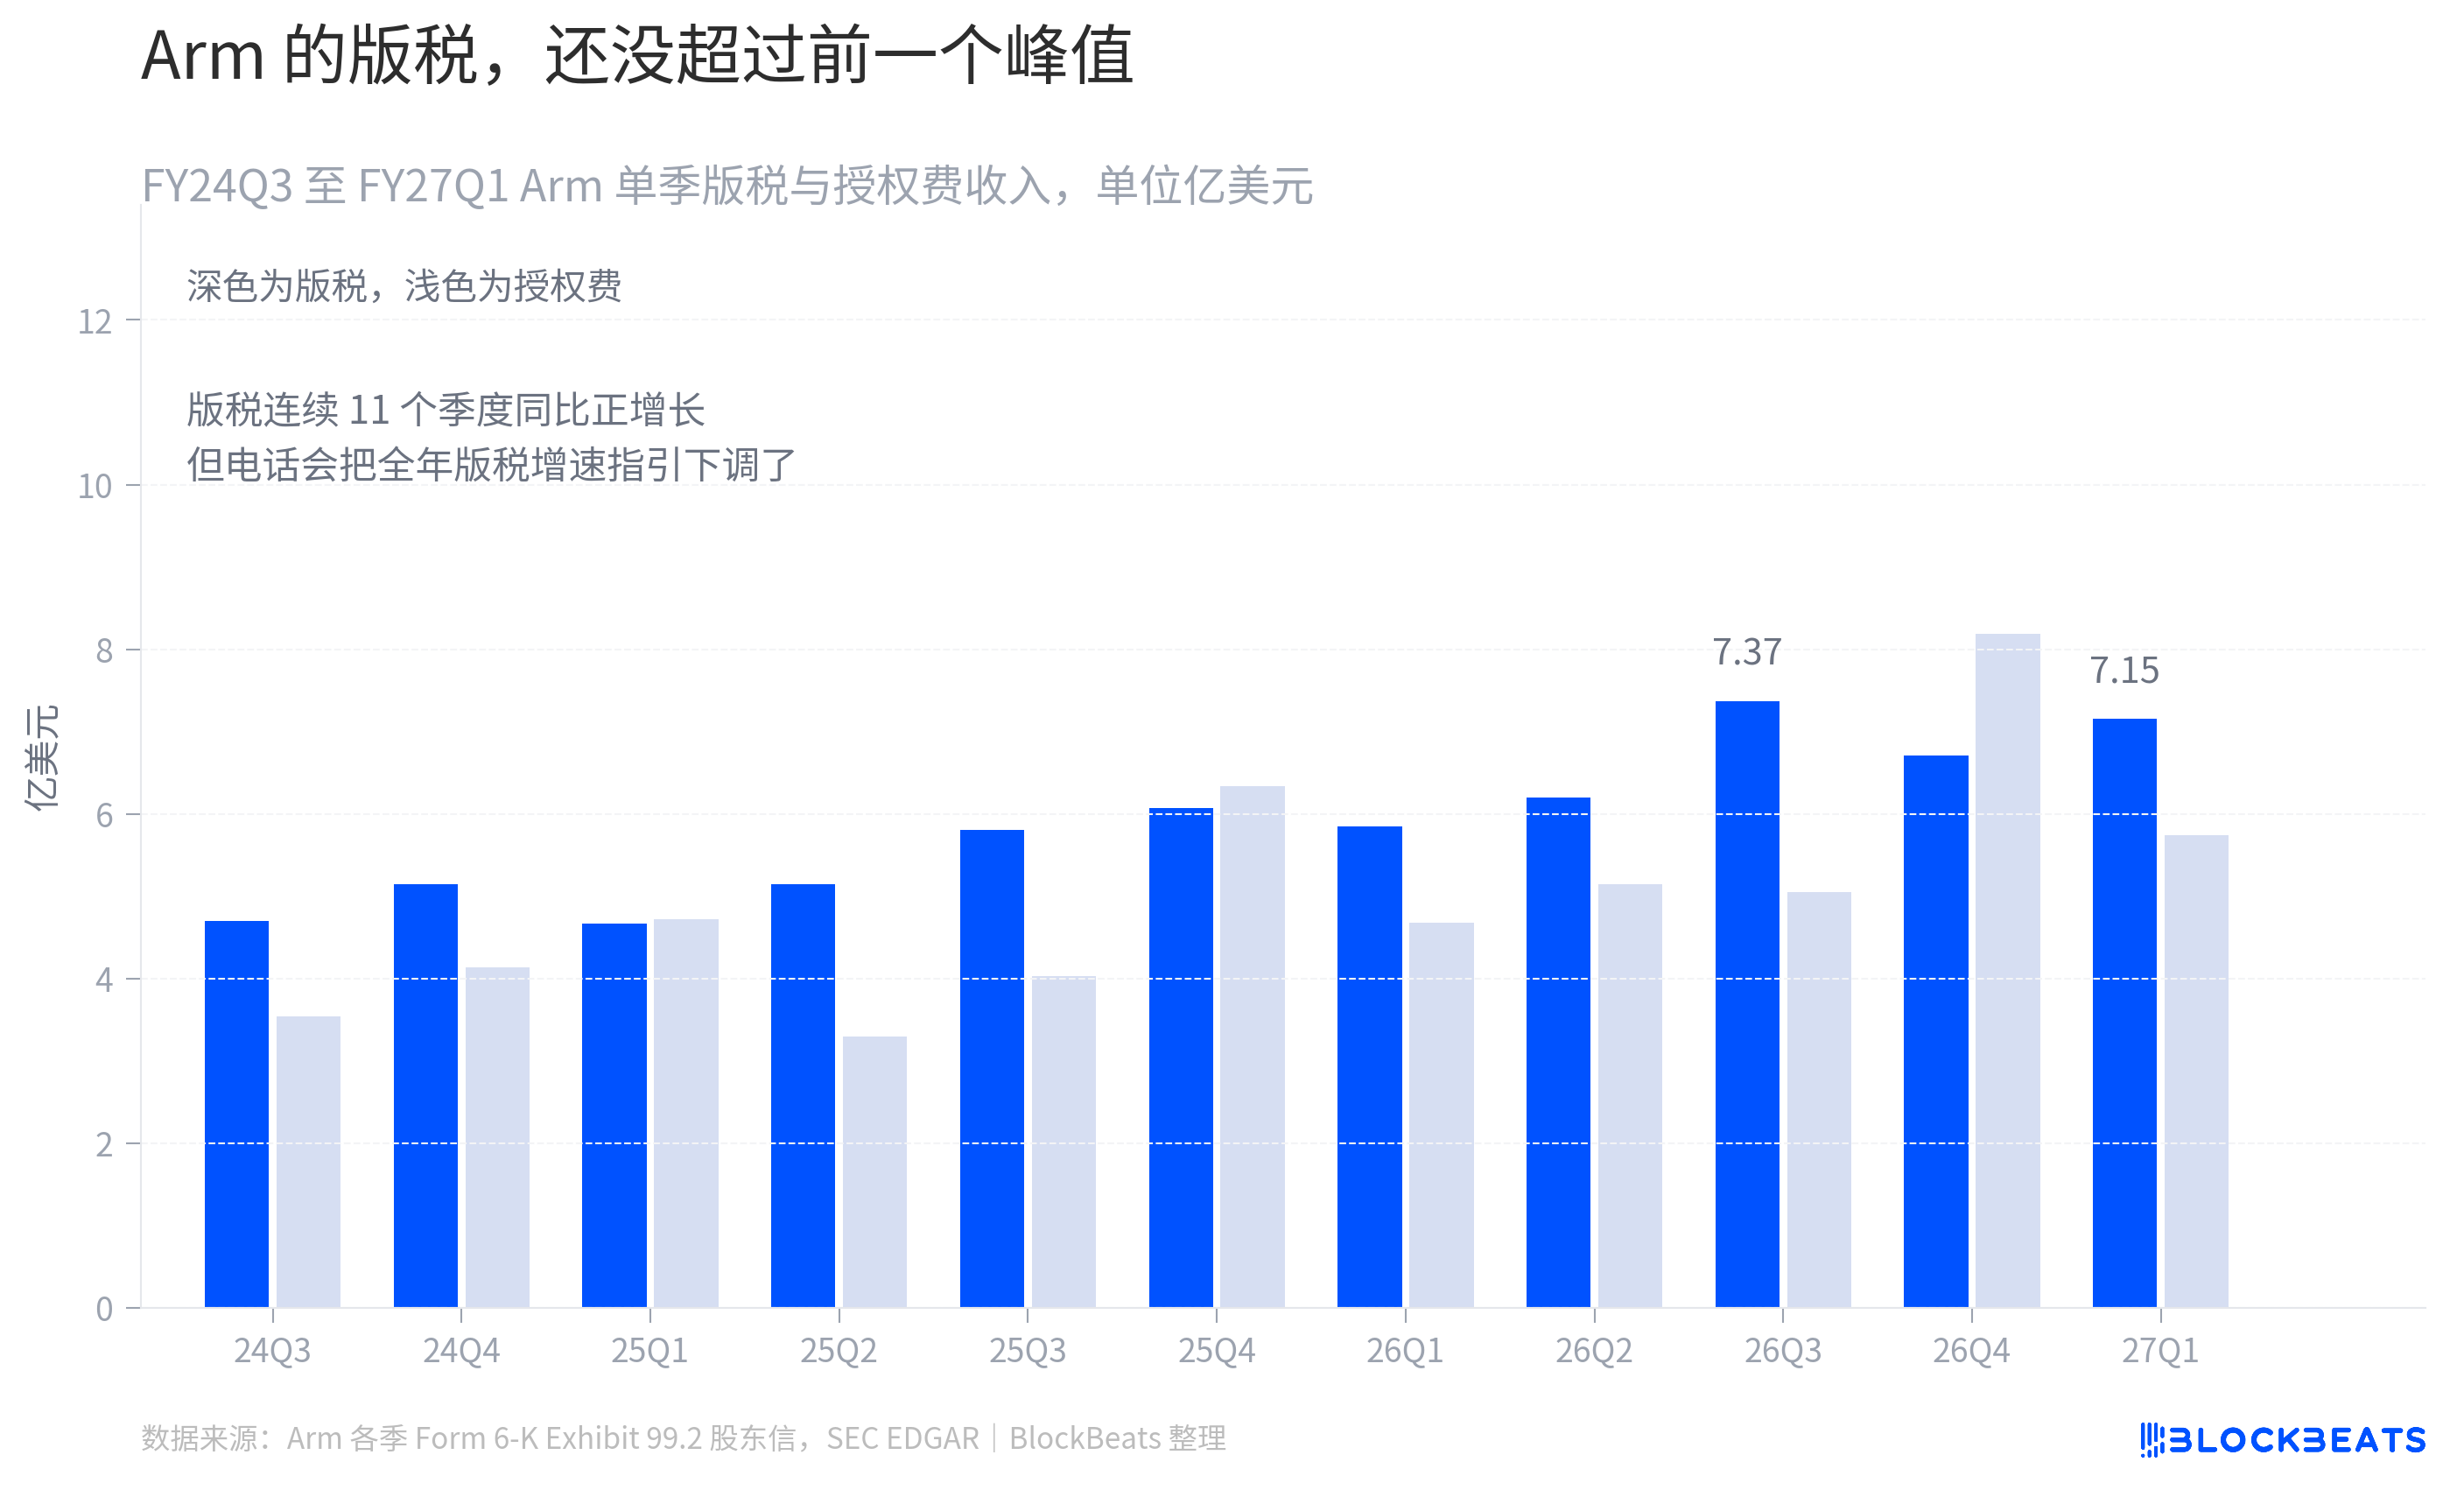
เส้นสีเข้มในกราฟบอกเล่าเรื่องราวอีกเรื่องหนึ่ง รายได้ค่าสิทธิในไตรมาสนี้อยู่ที่ 715 ล้านดอลลาร์ เพิ่มขึ้น 22% เมื่อเทียบกับปีก่อน แต่ไม่เกิน 737 ล้านดอลลาร์ของไตรมาสที่สามของปีงบประมาณ 2026 ซึ่งเป็นจุดสูงสุดของรายได้ค่าสิทธิรายไตรมาสของ Arm ค่าธรรมเนียมใบอนุญาตในคอลัมน์นี้มีความผันผวนสูงเสมอ โดยอัตราการเติบโตเมื่อเทียบกับปีก่อนแกว่งระหว่างลบ 15% ถึงบวก 72% สิ่งที่ตลาดมองคือเส้นรายได้ค่าสิทธิที่เรียบและเพิ่มขึ้น และเส้นนี้ในไตรมาสนี้ไม่ได้ทำสถิติสูงสุดใหม่
สิ่งที่ทำให้ราคาหุ้นพลิกกลับมาลดลงจริงๆ คือการปรับลดประมาณการในการประชุมทางโทรศัพท์ ตามบันทึกการประชุม Arm ได้ปรับลดแนวทางการเติบโตของค่าลิขสิทธิ์ทั้งปีจากประมาณ 20% เหลือระดับสูงของเลขสองหลัก โดยอ้างถึงตลาดสมาร์ทโฟนที่อ่อนแอและราคาหน่วยความจำที่สูง พร้อมคาดว่าตลาดโทรศัพท์จะลดลงสองหลัก ในแนวทางแยกส่วนของไตรมาสถัดไป ค่าลิขสิทธิ์เพิ่มขึ้นประมาณ 30% เมื่อเทียบกับปีก่อน ขณะที่ค่าลิขสิทธิ์เหลือเพียงระดับต่ำของเลขสองหลัก
ทำไมถึงเกินคาดแต่ก็ไม่ขึ้น?
คำนวณจากราคาปิดวันที่ 29 กรกฎาคม อัตราส่วนราคาต่อกำไรล่วงหน้าของ Arm อยู่ที่ 103.66 เท่า ขณะที่ Qualcomm อยู่ที่ 15.22 เท่า ต่างกัน 6.8 เท่า สิ่งที่น่าสนใจกว่าคือการเปรียบเทียบอีกอย่าง อัตราส่วนราคาต่อกำไรล่วงหน้าของ Arm สูงกว่า Nvidia ที่ 19.07 เท่าถึง 5.4 เท่า ในขณะที่รายได้ 12 เดือนหมุนเวียนของ Nvidia อยู่ที่ 253.49 พันล้านดอลลาร์สหรัฐ ซึ่งมากกว่า Arm ถึง 49 เท่า
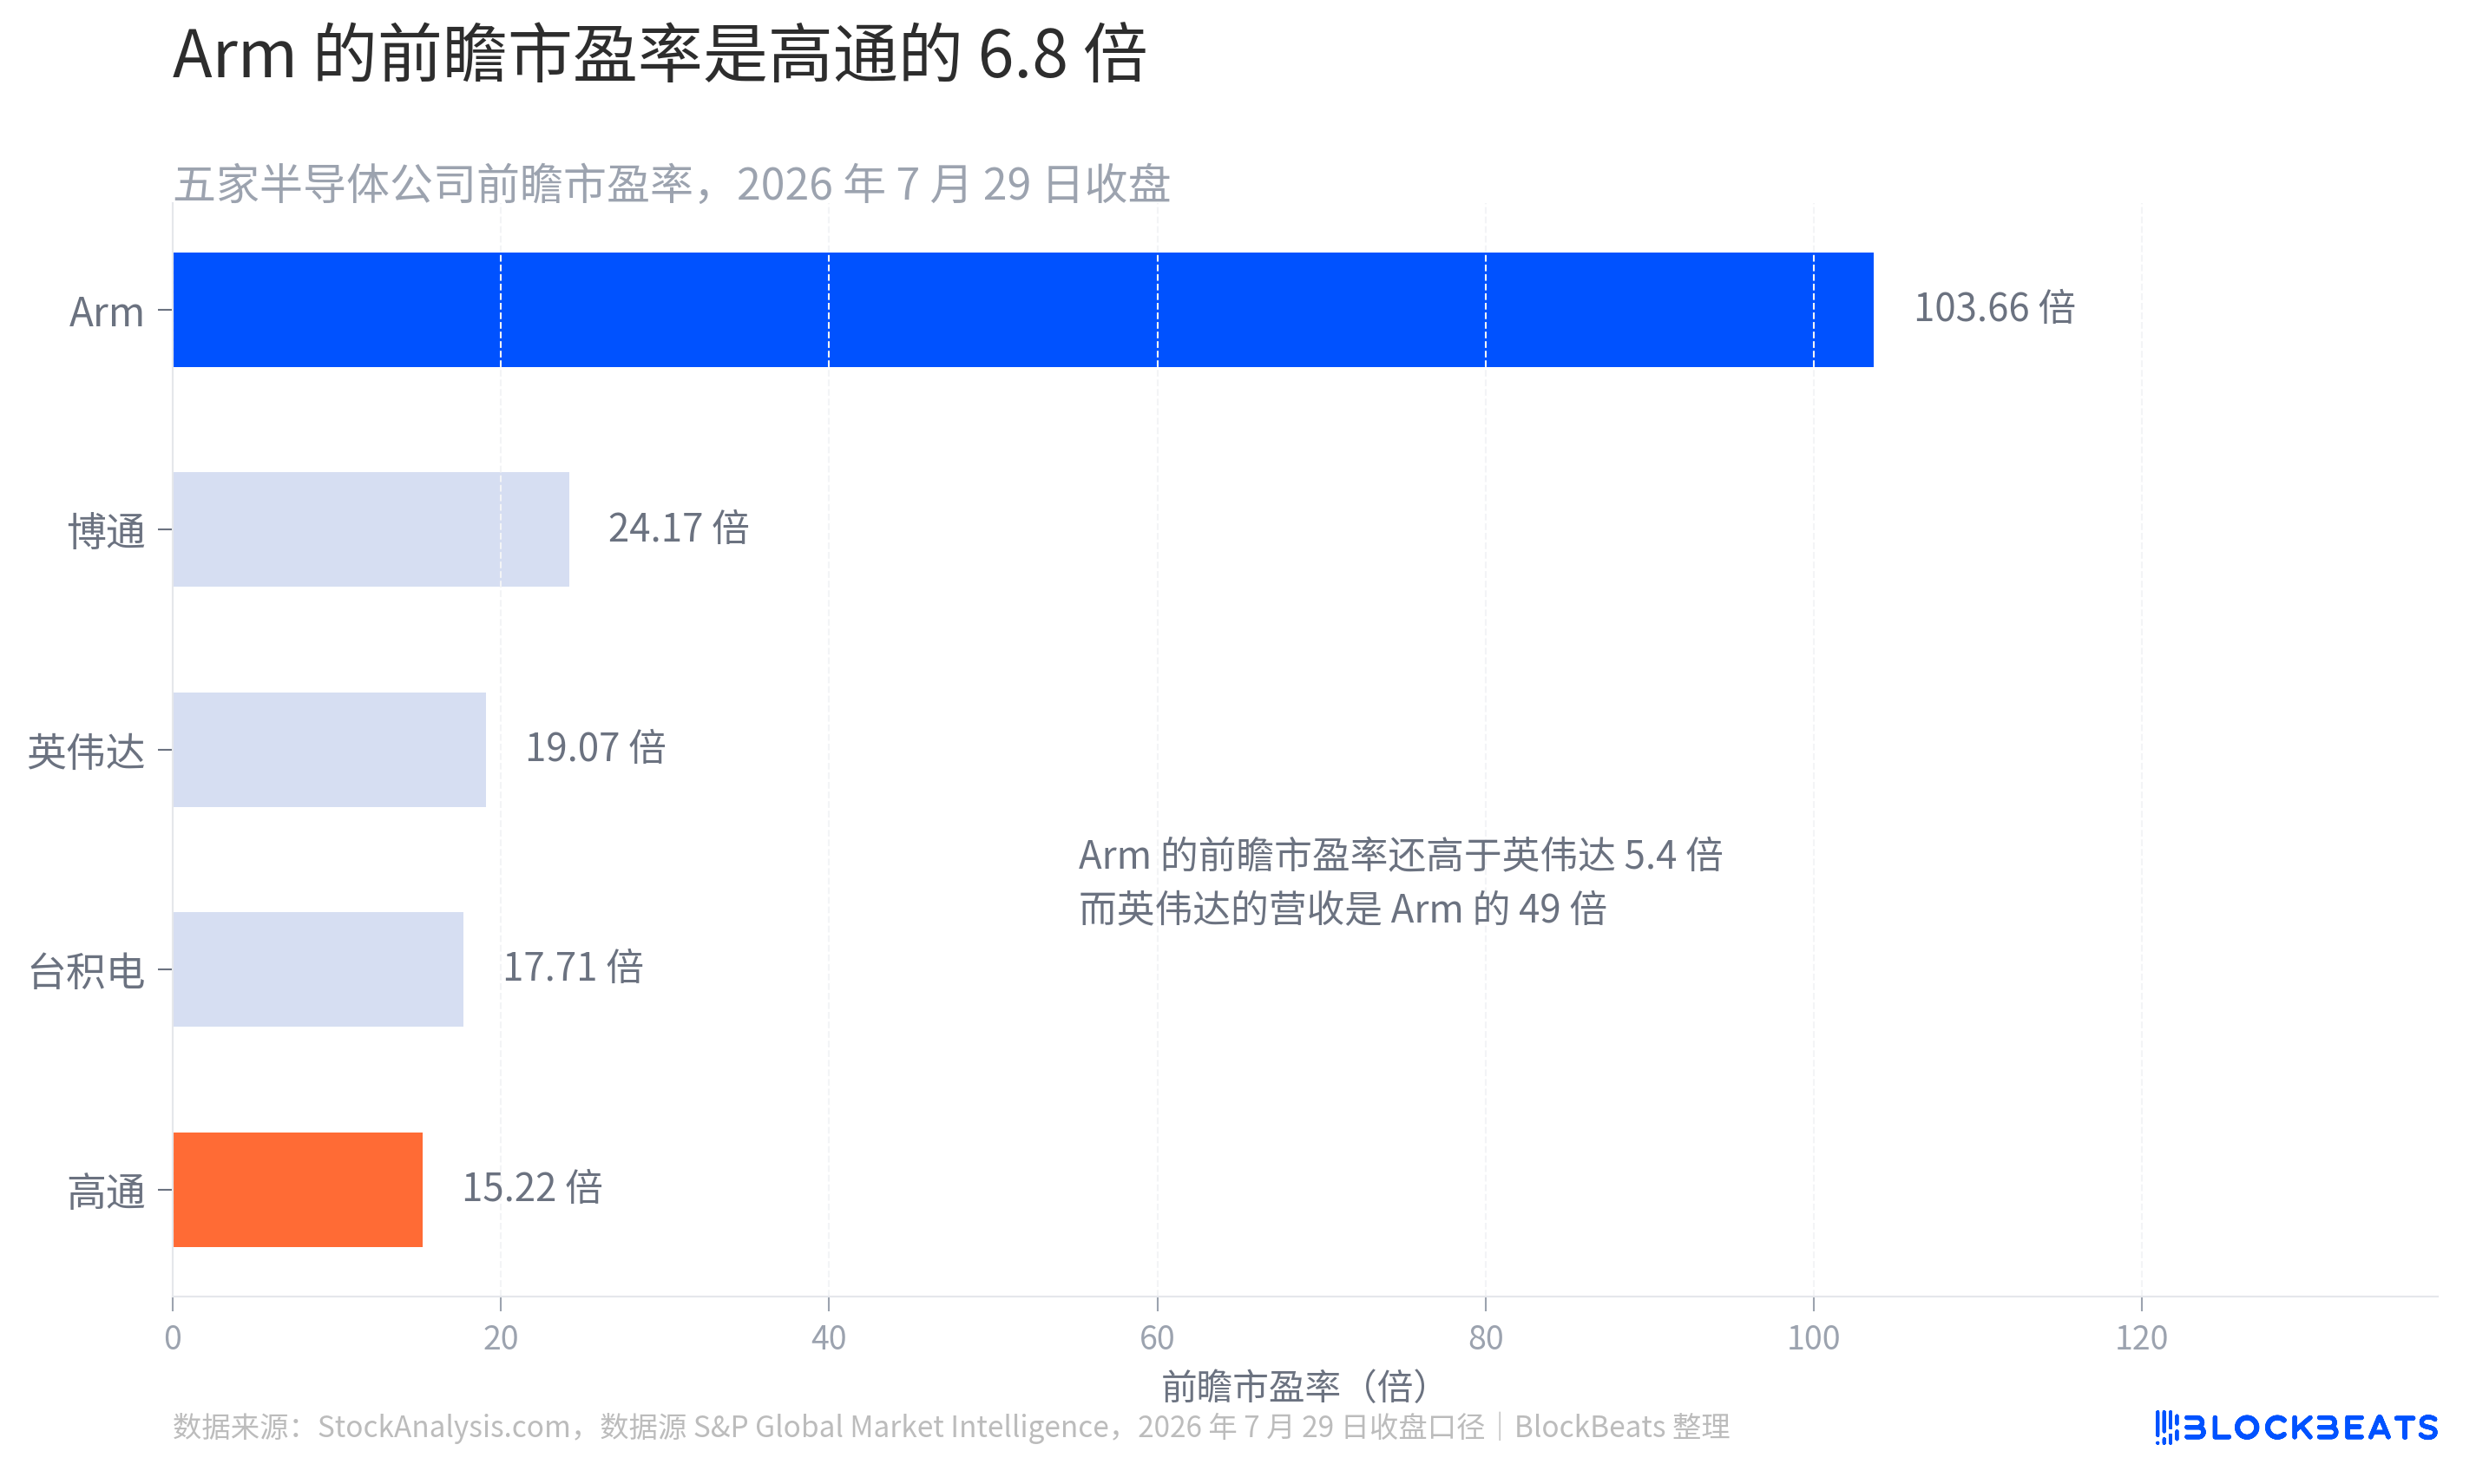
TechTimes ในบทวิเคราะห์หลังการประกาศผลประกอบการได้อธิบายกลไกนี้อย่างชัดเจน โดยระบุว่า ณ ระดับอัตราส่วนราคาต่อกำไรล่วงหน้าที่ 100 ถึง 120 เท่า "การเกินคาดที่สะอาดครั้งเดียวไม่สามารถผลักดันราคาหุ้นให้สูงขึ้นได้อีกต่อไป" ประโยคนี้ใช้อธิบายปรากฏการณ์ประเภทหนึ่ง ไม่ใช่แค่ Arm เท่านั้น เมื่อมูลค่าประเมินได้คิดลดการเติบโตในหลายปีข้างหน้าไปแล้ว หน้าที่ของผลประกอบการก็เปลี่ยนจากการสร้างความประหลาดใจเป็นการยืนยันสมมติฐาน และความไม่สอดคล้องใดๆ ก็จะถูกขยายให้ใหญ่ขึ้น
นอกจากนี้ยังมีตัวแปรหนึ่งที่รายงานส่วนใหญ่ไม่ได้กล่าวถึง ตามรายงาน คณะกรรมการการค้ากลางสหรัฐฯ ได้เริ่มการสอบสวนด้านการผูกขาดอย่างเป็นทางการต่อ Arm ตั้งแต่เดือนพฤษภาคม 2026 โดยตรวจสอบว่าหลังจากเปิดตัว AGI CPU ที่พัฒนาขึ้นเอง Arm จะลดหรือปฏิเสธการให้สิทธิ์ใช้งานสถาปัตยกรรม CPU แก่คู่แข่งหรือไม่ ขณะที่เกาหลีใต้และคณะกรรมาธิการยุโรปก็มีการสอบสวนแบบคู่ขนาน หากหน่วยงานกำกับดูแลกำหนดให้ต้องตั้งราคาแบบไม่เลือกปฏิบัติ สมมติฐานอัตรากำไรในโมเดลระยะยาวของ Arm ที่ตั้งเป้ารายได้ 25 พันล้านดอลลาร์สหรัฐในปีงบประมาณ 2031 ก็ต้องคำนวณใหม่
ในไตรมาสนี้ สายธุรกิจชิปที่ Arm พัฒนาเองมีความคืบหน้า จดหมายถึงผู้ถือหุ้นระบุว่าความต้องการของลูกค้าสำหรับ AGI CPU มีมูลค่าเกิน 2 พันล้านดอลลาร์สหรัฐ ครอบคลุมปีงบประมาณ 2027 และ 2028 ซึ่งเพิ่มขึ้นเป็นสองเท่าจากโอกาส 1 พันล้านดอลลาร์สหรัฐที่เปิดเผยในไตรมาสก่อน โดยลูกค้าใหม่รวมถึงลูกค้าหลายรายในสหรัฐฯ และจีน Jefferies ประมาณการต่อ Reuters ในแง่ดีกว่าบริษัทเอง โดยเชื่อว่าธุรกิจนี้จะทำรายได้ถึง 18 พันล้านดอลลาร์สหรัฐในปีงบประมาณ 2031 สูงกว่า 15 พันล้านดอลลาร์สหรัฐที่ Arm ตั้งไว้
ไม่ใช่แค่เรื่องของสองบริษัท
ตามสถิติ ดัชนีเซมิคอนดักเตอร์ฟิลาเดลเฟียลดลง 18.2% ในเดือนกรกฎาคม ขณะที่ในช่วงครึ่งปีแรกเพิ่มขึ้นเป็นสองเท่า ในเดือนกรกฎาคม มีหุ้นเทคโนโลยี 19 ตัวที่ลดลงเกิน 25% ส่วนใหญ่เป็นเซมิคอนดักเตอร์ โดย 7 ตัวในจำนวนนี้ยังคงมีอัตราเพิ่มขึ้นสามหลักภายในปีนี้
ทิศทางการจัดเรียงของจุดต่างๆ ในภาพด้านล่างนี้ชัดเจนมาก หุ้นที่ลดลงมากที่สุดในเดือนกรกฎาคม ส่วนใหญ่เป็นหุ้นที่เพิ่มขึ้นมากที่สุดในปีนี้ SanDisk ลดลง 40.4% ในเดือนกรกฎาคม แต่ยังคงเพิ่มขึ้น 471% ในปีนี้ Micron ลดลง 26.5% ในเดือนกรกฎาคม แต่เพิ่มขึ้น 197% ในปีนี้ Arm ลดลง 36.6% ในเดือนกรกฎาคม แต่เพิ่มขึ้น 105.7% ในปีนี้
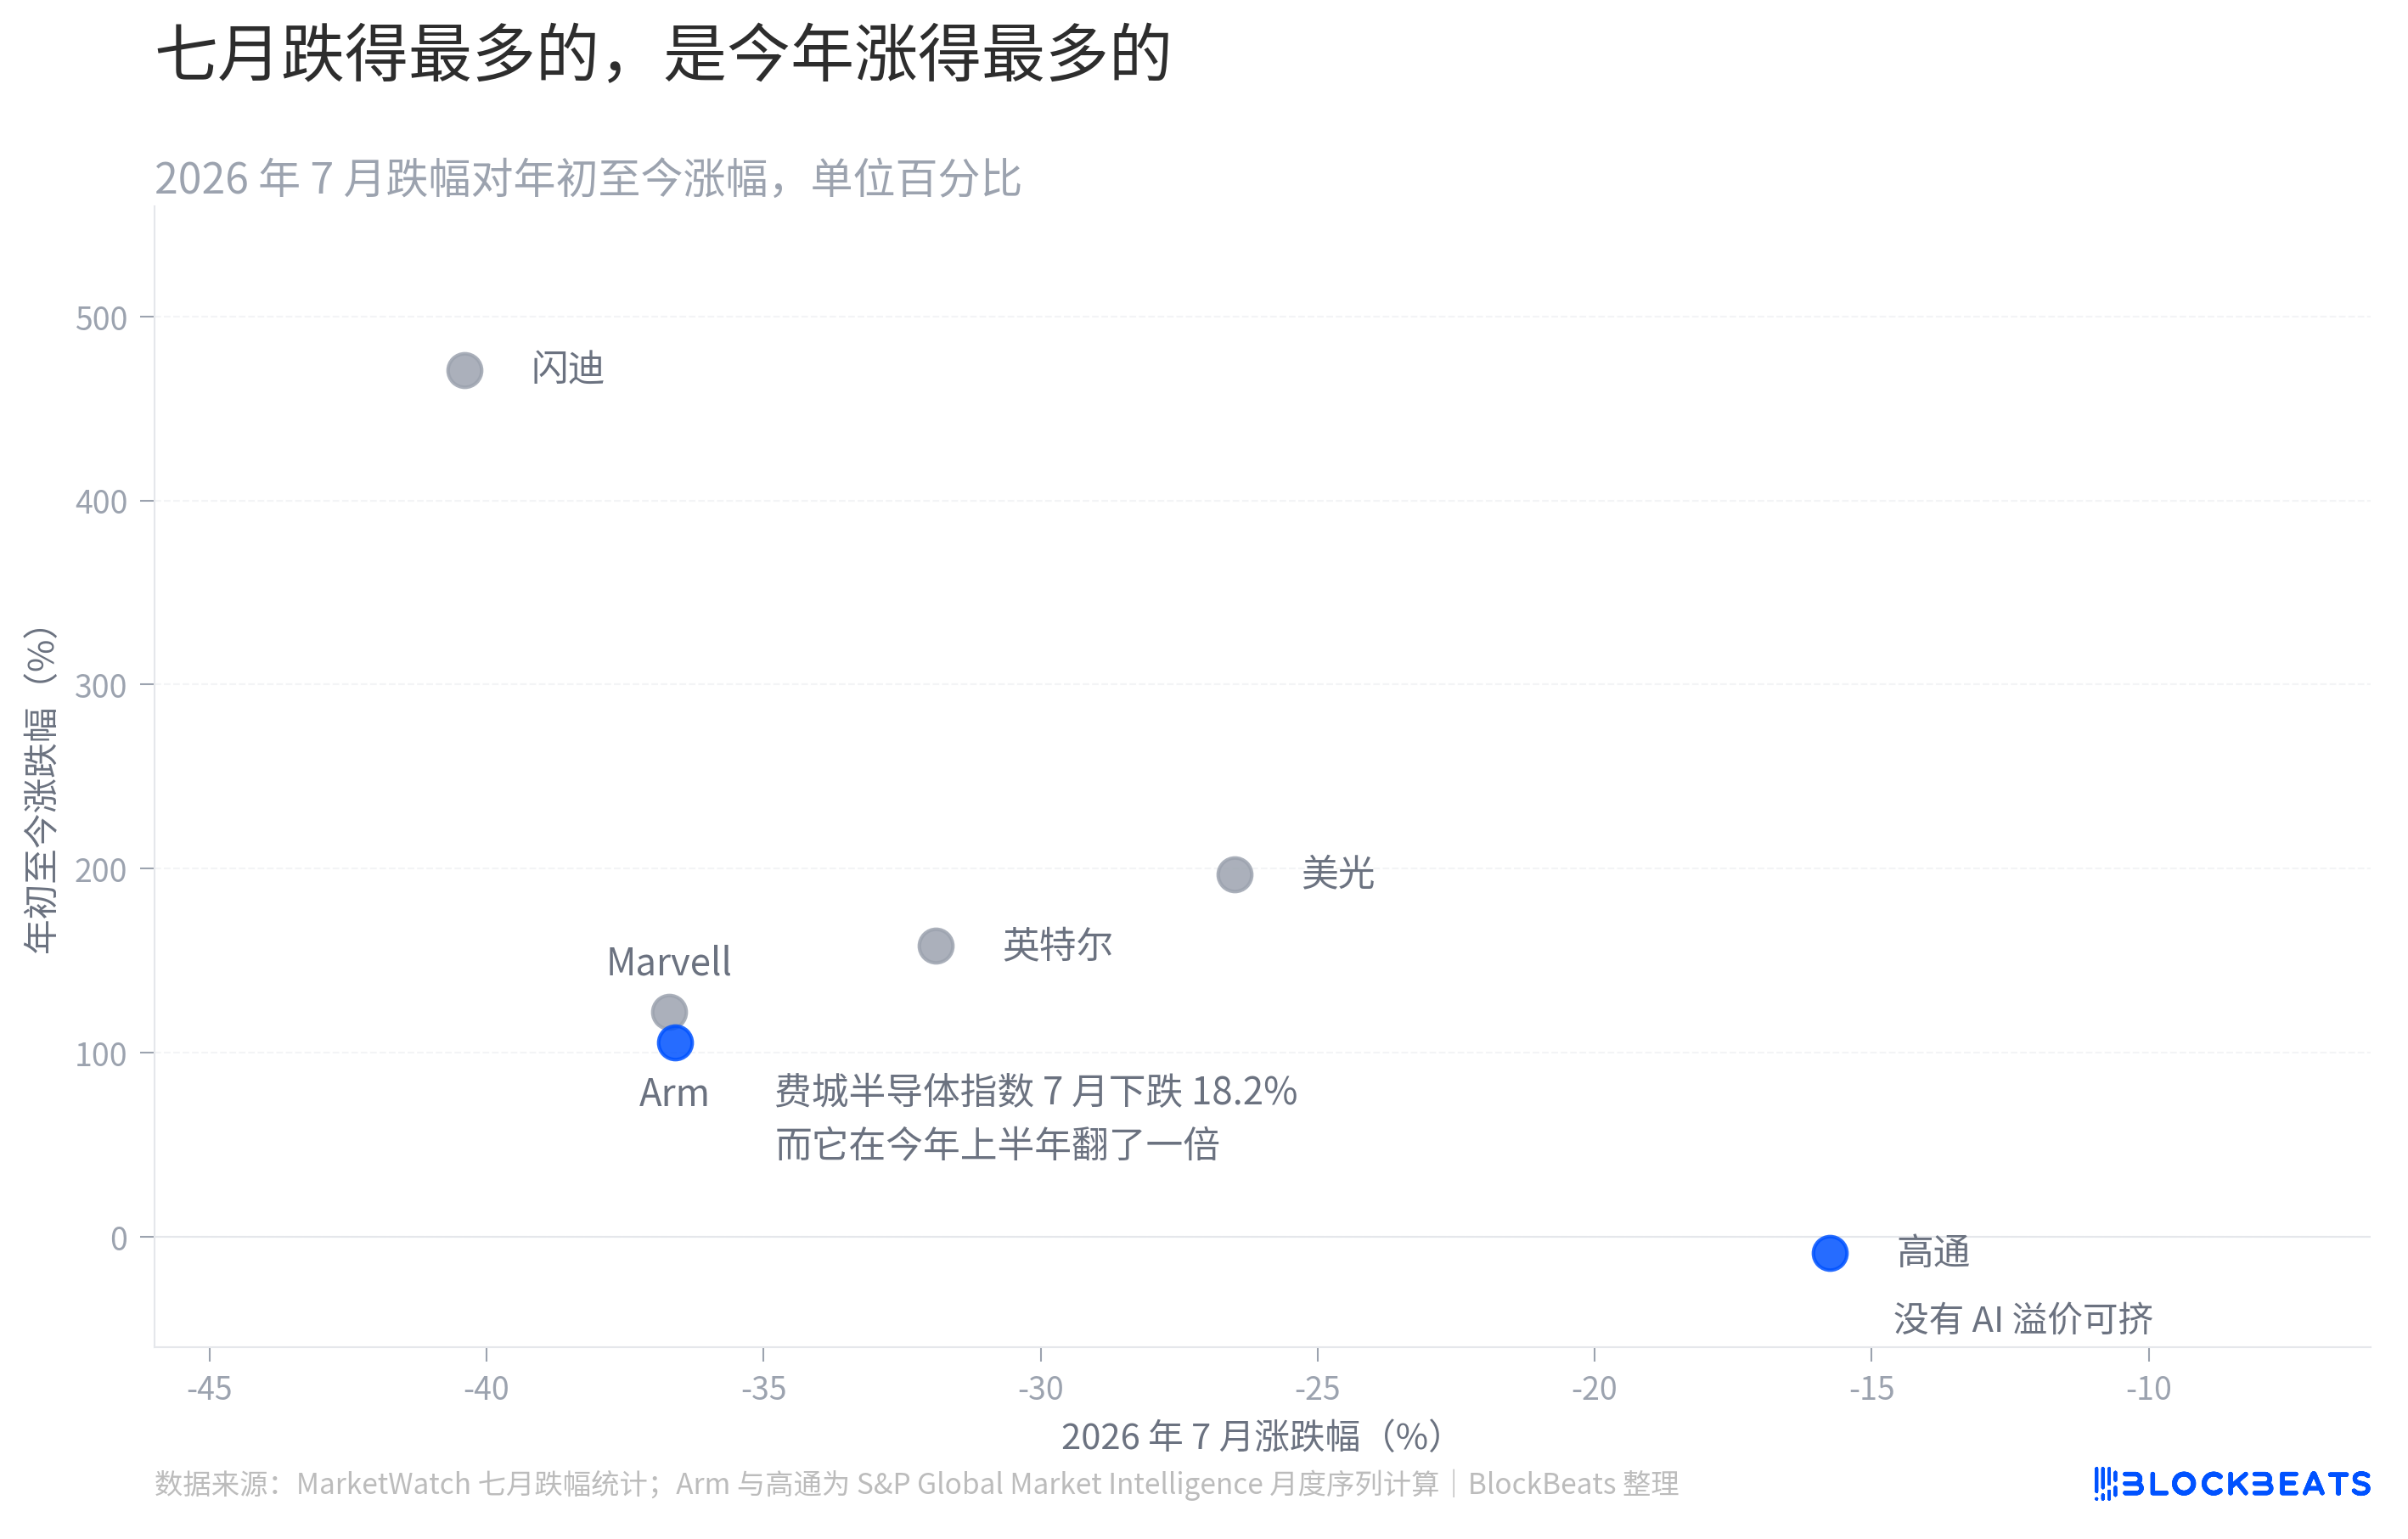
Qualcomm เป็นข้อยกเว้น มันลดลง 15.75% ในเดือนกรกฎาคม และตั้งแต่ต้นปีจนถึงปัจจุบันติดลบ 8.99% มันไม่อยู่ในกลุ่มที่ถูกบีบอัดมูลค่า เพราะไม่มีส่วนเกินจาก AI ที่จะถูกบีบ นักวิเคราะห์ 36 คนให้คะแนนฉันทามติว่า "ถือ" โดยราคาเป้าหมายเฉลี่ยอยู่ที่ 220.57 ดอลลาร์ สูงกว่าราคาปัจจุบัน 40% ในขณะที่นักวิเคราะห์ 40 คนให้คะแนนฉันทามติว่า "ซื้อ" สำหรับ Arm
รายงานผลประกอบการอีกสองฉบับในวันเดียวกันสามารถดูร่วมกันได้ รายได้ของ Microsoft อยู่ที่ 9 หมื่นล้านดอลลาร์ อัตราการเติบโตของ Azure อยู่ที่ 43% หลังตลาดปิดราคาพุ่งขึ้นประมาณ 8% รายได้ของ Meta อยู่ที่ 6.08 หมื่นล้านดอลลาร์ เติบโต 28% แต่กำไรสุทธิลดลง หลังตลาดปิดราคาลดลง 8% ถึง 10% กำไรจากการดำเนินงานของ Samsung ทำสถิติสูงสุดเป็นประวัติการณ์ แต่ราคาหุ้นแทบไม่ขยับในวันนั้น
การขึ้นราคาหน่วยความจำทำให้ Samsung ทำกำไรในไตรมาสเดียวเทียบเท่าสถิติของ Nvidia ในขณะที่อีกครึ่งหนึ่งของบิลเดียวกัน Qualcomm และ Arm ต่างก็เขียนไว้ในรายงานผลประกอบการของตน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง