โกลด์แมน แซคส์ คาดการณ์ฤดูกาลรายงานผลประกอบการเซมิคอนดักเตอร์: หลังจาก SOX พุ่งขึ้นอย่างรุนแรง AMD และ AMAT ยังสามารถปรับตัวขึ้นต่อไปได้หรือไม่?

TL;DR
· โกลด์แมน แซคส์ คาดว่ากลุ่มย่อยส่วนใหญ่ในเซมิคอนดักเตอร์ไตรมาส 2 ยังมีโอกาสปรับตัวขึ้น แต่ SOX ในไตรมาสเดียวพุ่งไปแล้วประมาณ 87.8%
· รายจ่ายด้าน AI, DRAM/HBM, การบรรจุขั้นสูง และเครื่องมือ EDA เป็นแหล่งหลักของการปรับเพิ่มประมาณการกำไรในรอบนี้
· โกลด์แมน แซคส์ ชอบ AMD, AMAT และ ON แต่ระมัดระวังกับ ARM และ KLAC ส่วน Qnity หลังจากราคาขึ้นแล้วต้องจำกัดความเสี่ยง
ก่อนถึงฤดูกาลรายงานผลประกอบการเซมิคอนดักเตอร์ ราคาหุ้นก็วิ่งนำไปไกลแล้ว การทบทวนไตรมาส 2 ของ Nasdaq แสดงให้เห็นว่า PHLX Semiconductor Index ในไตรมาส 2 เพิ่มขึ้น 87.8% สร้างสถิติไตรมาสที่ดีที่สุดนับตั้งแต่ก่อตั้งในปี 1994 แซงหน้าตลาดหุ้นสหรัฐฯ โดยรวมในช่วงเวลาเดียวกัน โกลด์แมน แซคส์ ในรายงานคาดการณ์ไตรมาส 2 ของเซมิคอนดักเตอร์ให้ความเห็นว่าพื้นฐานยังมีโอกาสปรับตัวขึ้น แต่กลุ่มอุตสาหกรรมที่ขึ้นมาแล้วไม่เหมาะที่จะ "ซื้อรวมกัน" อีกต่อไป เซิร์ฟเวอร์ AI, หน่วยความจำ, การบรรจุขั้นสูง และซอฟต์แวร์ออกแบบยังคงเป็นธีมหลักที่แข็งแกร่งที่สุด ในขณะที่ความอ่อนแอของสมาร์ทโฟน การเปลี่ยนแปลงโครงสร้างรายจ่ายอุปกรณ์ และข้อจำกัดการส่งออก จะขยายความแตกต่างระหว่างหุ้นแต่ละตัว
เซมิคอนดักเตอร์ยังมีโอกาสปรับตัวขึ้น แต่ห่วงโซ่ AI เริ่มแยกชั้นแล้ว
รายงานของโกลด์แมน แซคส์ ระบุว่าบริษัทในกลุ่มคอมพิวติ้ง, หน่วยความจำและจัดเก็บข้อมูล, อุปกรณ์เซมิคอนดักเตอร์ และบางบริษัทชิปแอนะล็อก อาจมีผลประกอบการไตรมาส 2 หรือแนวโน้มในอนาคตสูงกว่าที่ตลาดคาดการณ์
ธีมหลักในกลุ่มคอมพิวติ้งยังคงอยู่ที่เซิร์ฟเวอร์ AI ความต้องการ CPU สำหรับเซิร์ฟเวอร์, โปรเจกต์ ASIC ของผู้ให้บริการคลาวด์ และการเพิ่มกำลังการผลิตการ์ดเร่ง AI ยังคงสนับสนุนความคาดหวังรายได้ศูนย์ข้อมูลของบริษัทอย่าง AMD กลุ่มหน่วยความจำและจัดเก็บข้อมูลได้รับประโยชน์จากอุปทานและอุปสงค์ของ DRAM/HBM ที่ตึงตัว, การปรับปรุงราคา HDD และความคาดหวังวัฏจักร NAND โดยแรงกดดันจากอุปทานใหม่ในระยะสั้นมีจำกัด
จุดเด่นของห่วงโซ่อุปกรณ์มีแนวโน้มระยะกลางมากกว่า เซิร์ฟเวอร์ AI ต้องการ HBM และการบรรจุขั้นสูงมากขึ้น การขยายกำลังการผลิตและการอัปเกรดเทคโนโลยีของผู้ผลิตหน่วยความจำจะกระตุ้นความต้องการในกระบวนการต่างๆ เช่น การสะสมและการกัดเซาะ บริษัทอุปกรณ์บางแห่งมีคำสั่งซื้อที่มองเห็นได้ยาวไปถึงปี 2028
เซมิคอนดักเตอร์แอนะล็อกไม่ได้ฟื้นตัวอย่างทั่วถึง โกลด์แมน แซคส์ ชอบบริษัทที่มีการเปิดรับในอุตสาหกรรม, การบินและอวกาศป้องกันประเทศ และศูนย์ข้อมูลสูงกว่า ในขณะที่ระมัดระวังกับเป้าหมายที่พึ่งพาสมาร์ทโฟนหรือวัฏจักรรถยนต์แบบดั้งเดิมมากกว่า
ความแตกต่างนี้ยังสะท้อนในตัวเลือกเชิงกลยุทธ์ของโกลด์แมน แซคส์ รายงานชอบ Applied Materials, AMD และ ON Semiconductor ในขณะที่ระมัดระวังกับ ARM และ KLA Corporation สำหรับบริษัทวัสดุเซมิคอนดักเตอร์และโซลูชันอิเล็กทรอนิกส์ Qnity โกลด์แมน แซคส์ ยังคงมองในแง่ดีต่ออัตราการเดินเครื่องเวเฟอร์ที่เพิ่มขึ้นและการดำเนินงาน แต่เห็นว่าหลังจากราคาหุ้นขึ้นแล้ว ความเสี่ยง-ผลตอบแทนเริ่มสมดุล การประเมินนี้ส่วนใหญ่มาจากถ้อยคำในรายงาน
AMD และ Applied Materials เป็นตัวอย่างสองตัวที่โกลด์แมน แซคส์ มองขาขึ้นชัดเจนที่สุด
AMD เป็นหนึ่งในกรณีที่ Goldman Sachs มองว่าเป็นขาขึ้นที่ชัดเจนที่สุดในห่วงโซ่การประมวลผล โมเดลของ Goldman Sachs แสดงให้เห็นว่าการคาดการณ์ EPS ปี 2027 ของ AMD ถูกปรับเพิ่มขึ้นเป็น 14.50 ดอลลาร์สหรัฐ สูงกว่าความเห็นพ้องของตลาดประมาณ 13% รายได้จากศูนย์ข้อมูลในปี 2027 คาดการณ์ไว้ที่ 66,682 ล้านดอลลาร์สหรัฐ สูงกว่าที่ตลาดคาดการณ์ไว้ประมาณ 18%
ปัจจัยที่สนับสนุนการประเมินนี้คือ ความต้องการ CPU สำหรับเซิร์ฟเวอร์ที่แข็งแกร่ง การปรับปรุงอัตรากำไรขั้นต้นของธุรกิจศูนย์ข้อมูล และเลเวอเรจจากการดำเนินงานที่เกิดจากการเพิ่มกำลังการผลิตชิป AI ในภายหลัง AMD ประกาศอย่างเป็นทางการก่อนหน้านี้ว่างาน Advancing AI 2026 จะจัดขึ้นในวันที่ 23 กรกฎาคม 2026 ที่ซานฟรานซิสโกและถ่ายทอดสด นอกเหนือจากฤดูกาลรายงานผลประกอบการ ตลาดจะให้ความสนใจว่า AMD จะสามารถให้แผนงานเซิร์ฟเวอร์ AI ความคืบหน้าของลูกค้า และจังหวะรายได้ที่ชัดเจนยิ่งขึ้นในงานนี้หรือไม่
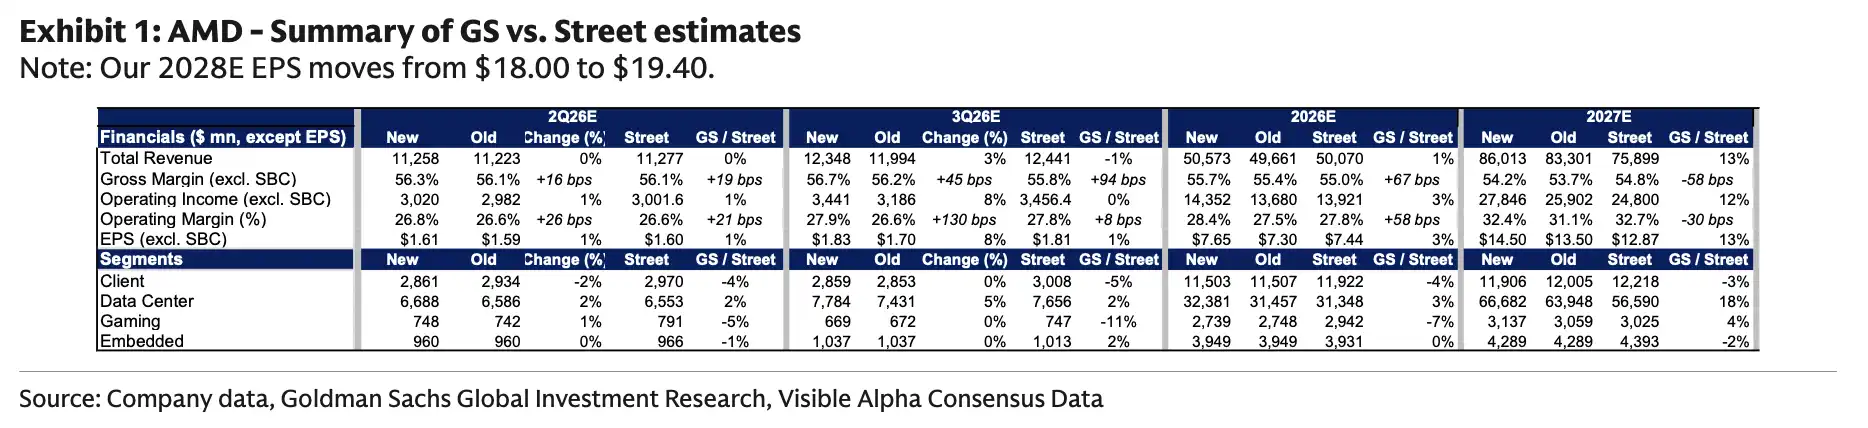
โมเดลของ Goldman Sachs แสดงให้เห็นว่า EPS ปี 2027E ของ AMD อยู่ที่ 14.50 ดอลลาร์สหรัฐ สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 12.87 ดอลลาร์สหรัฐ รายได้จากศูนย์ข้อมูลปี 2027E อยู่ที่ 66,682 ล้านดอลลาร์สหรัฐ สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 56,590 ล้านดอลลาร์สหรัฐ โดย CPU สำหรับเซิร์ฟเวอร์และการเพิ่มกำลังการผลิต MI450 เป็นปัจจัยขับเคลื่อนสำคัญ
Applied Materials แสดงถึงด้านที่มีความชัดเจนของคำสั่งซื้อมากกว่าในห่วงโซ่อุปกรณ์ Goldman Sachs ปรับราคาเป้าหมายของ Applied Materials จาก 520 ดอลลาร์สหรัฐเป็น 645 ดอลลาร์สหรัฐ โดยอิงจากการประเมินมูลค่า EPS ปกติที่ 20 ดอลลาร์สหรัฐที่ 32 เท่า ข้อสันนิษฐานสำคัญในรายงานคือ การลงทุนใน DRAM ที่แข็งแกร่งจะผลักดันให้บริษัทมีการเติบโตที่ดีที่สุดในกลุ่มในปี 2026 และความต้องการ WFE สามารถมองเห็นได้จนถึงปี 2028
DRAM เป็นประเด็นสำคัญที่นี่ ความต้องการ HBM และหน่วยความจำประสิทธิภาพสูงที่เพิ่มขึ้นจากเซิร์ฟเวอร์ AI จะผลักดันให้ผู้ผลิตหน่วยความจำขยายกำลังการผลิตและยกระดับกระบวนการผลิต ข้อได้เปรียบของบริษัทอุปกรณ์คือวงจรคำสั่งซื้อที่ยาวกว่าและความชัดเจนของรายได้ที่สูงกว่า ความเสี่ยงก็ตรงไปตรงมาเช่นกัน เมื่อผู้ให้บริการคลาวด์หรือผู้ผลิตหน่วยความจำชะลอการใช้จ่ายด้านทุน ความคาดหวังของตลาดต่อรายได้ระยะกลางจะถูกปรับลดลงอย่างรวดเร็ว
โมเดลของ Goldman Sachs แสดงให้เห็นว่ารายได้รวมปี CY2027E ของ AMAT อยู่ที่ 45,972 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 25% เมื่อเทียบเป็นรายปี ส่วน DRAM คาดการณ์ไว้ที่ 12,400 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 41% เมื่อเทียบเป็นรายปี ซึ่งเป็นแหล่งที่มาหลักของการเติบโตของอุปกรณ์
ON Semiconductor ถูกจัดอยู่ในพอร์ตที่ค่อนข้างเป็นบวก เหตุผลไม่ใช่การปรับเพิ่มขึ้นอย่างมีนัยสำคัญ แต่เป็นเพราะความคาดหวังระยะสั้นได้ลดลงแล้ว บริษัทประกาศเมื่อวันที่ 25 มิถุนายนว่ามีแผนจะเข้าซื้อ Synaptics ด้วยการแลกหุ้นทั้งหมด มูลค่าธุรกรรมประมาณ 7,000 ล้านดอลลาร์สหรัฐ คาดว่าจะแล้วเสร็จภายในกลางปี 2027 และยังต้องได้รับการอนุมัติจากผู้ถือหุ้นของ Synaptics เป็นต้น Goldman Sachs มองว่าหลังจากความคาดหวังของนักลงทุนลดลง พื้นที่ที่ผลประกอบการรายไตรมาสของ ON Semiconductor ดีกว่าที่คาดการณ์ไว้เล็กน้อยจะได้รับความสนใจมากขึ้น
ARM และ KLA ชี้ให้เห็น: ยิ่งราคาขึ้นมากเท่าไหร่ จุดบกพร่องในงบการเงินก็ยิ่งมองข้ามได้ยากขึ้นเท่านั้น
Goldman Sachs ยังคงให้คำแนะนำ "ขาย" สำหรับ ARM โดยกำหนดราคาเป้าหมาย 12 เดือนที่ 150 ดอลลาร์สหรัฐ ซึ่งสอดคล้องกับ P/E 50 เท่า และกำไรต่อหุ้นปกติ (Normalized EPS) ที่ 3 ดอลลาร์สหรัฐ แรงกดดันหลักมาจากสองด้าน: ความต้องการสมาร์ทโฟนที่ยังคงอ่อนแออย่างต่อเนื่อง และค่าใช้จ่ายในการดำเนินงานที่สูงกว่าที่คาดการณ์ไว้
ARM ยังคงถูกมองโดยตลาดว่าเป็นผู้ที่อาจได้รับประโยชน์จาก AI และการประมวลผลประสิทธิภาพสูง แต่แรงกดดันด้านรายได้และกำไรที่ตรงไปตรงมามากกว่าในงบการเงินระยะสั้น ยังคงมาจากรายได้ค่าลิขสิทธิ์จากโทรศัพท์มือถือและการขยายตัวของต้นทุน สำหรับหุ้นที่ถูกผลักดันให้สูงขึ้นด้วยวาทกรรม AI ตลาดจะให้ความสำคัญกับรายได้ อัตรากำไร และแนวโน้มในระยะใกล้มากขึ้นว่าสามารถเป็นจริงได้หรือไม่
แรงกดดันของ KLA มาจากโครงสร้างการใช้จ่ายด้านอุปกรณ์ Goldman Sachs คาดว่าผลประกอบการรายไตรมาสและแนวโน้มอาจปรับตัวขึ้นเล็กน้อย แต่ก็ยังอาจมีผลงานต่ำกว่าเพื่อนร่วมอุตสาหกรรม เนื่องจากการใช้จ่าย WFE กำลังเอียงไปทาง DRAM เมื่อเทียบกับชิปลอจิกและการรับจ้างผลิต (Foundry) DRAM มีความต้องการอุปกรณ์ตรวจวัดและวัดปริมาณที่ต่ำกว่า วัฏจักรอุปกรณ์โดยรวมที่ปรับตัวขึ้น ไม่ได้หมายความว่าทุกส่วนของอุปกรณ์จะได้รับประโยชน์เท่าเทียมกัน
สถานการณ์ของ Qnity อยู่ระหว่างสองกรณีข้างต้น ประกาศผลประกอบการไตรมาสแรกของบริษัทแสดงให้เห็นว่ายอดขายสุทธิในไตรมาสแรกของปี 2026 อยู่ที่ 1.315 พันล้านดอลลาร์สหรัฐ และได้ปรับเพิ่มแนวโน้มทั้งปี Goldman Sachs ยังคงมีมุมมองเชิงบวกต่อการปรับปรุงอัตราการใช้กำลังการผลิตเวเฟอร์และการดำเนินงานของบริษัท แต่รายงานประเมินว่าหลังจากราคาหุ้นปรับตัวสูงขึ้น โอกาสในการปรับตัวเพิ่มขึ้นและความเสี่ยงด้านขาลงนั้นใกล้เคียงกันมากขึ้น สำหรับหุ้นที่มีการซื้อขายล่วงหน้าตามการฟื้นตัวแล้ว งบการเงินไม่เพียงแต่ต้องส่งมอบผลลัพธ์ที่ดีเท่านั้น แต่ยังต้องให้แนวโน้มในระยะถัดไปที่แข็งแกร่งเพียงพออีกด้วย
EDA และ Qualcomm ก็ถูก AI ดึงเข้าสู่โจทย์สอบงบการเงินเช่นกัน
ความคาดหวังเกี่ยวกับ AI ไม่ได้หยุดอยู่แค่ในห่วงโซ่ GPU, CPU และหน่วยความจำเท่านั้น แต่ยังกระจายไปยังซอฟต์แวร์ออกแบบชิปและชิปศูนย์ข้อมูลอีกด้วย
Cadence เป็นหนึ่งในบริษัทในห่วงโซ่ EDA ที่ Goldman Sachs มองในแง่ดี ข้อมูลเปิดเผยว่าบริษัทได้ปรับเพิ่มประมาณการรายได้ปี 2026 เป็นการเติบโตประมาณ 17% เมื่อเทียบเป็นรายปี หลังจากไตรมาสแรก และได้เปิดตัวโซลูชันทางวิศวกรรมร่วมกับ NVIDIA สำหรับการออกแบบชิปและระบบ AI แบบ Agentic Goldman Sachs คาดการณ์เพิ่มเติมว่า ด้วยแรงหนุนจากการสร้างรายได้จากเครื่องมือ AI แบบ Agentic ธุรกิจ IP และความต้องการ EDA หลัก แนวโน้มรายได้ปี 2026 ของบริษัทยังมีโอกาสที่จะถูกปรับเพิ่มขึ้นอีก
ธุรกิจศูนย์ข้อมูลของ Qualcomm ก็กลับมาได้รับความสนใจอีกครั้ง บริษัทเคยกล่าวในเอกสารสำหรับนักลงทุนว่าธุรกิจศูนย์ข้อมูลจะเริ่มสร้างรายได้หลายพันล้านดอลลาร์สหรัฐตั้งแต่ปีงบประมาณ 2027 (FY27) เป็นต้นไป โมเดลของ Goldman Sachs กำหนดรายได้จากศูนย์ข้อมูลของ Qualcomm ในปี FY27 และ FY28 ไว้ที่ 5 พันล้านดอลลาร์สหรัฐ และ 8.2 พันล้านดอลลาร์สหรัฐ ตามลำดับ สำหรับ Qualcomm สิ่งนี้แสดงให้เห็นว่าวาทกรรมการเติบโตกำลังขยายจากชิปโทรศัพท์มือถือไปยังศูนย์ข้อมูล แต่คำสั่งซื้อ ลูกค้า และอัตรากำไรขั้นต้นยังคงต้องได้รับการพิสูจน์อย่างต่อเนื่อง
คำถามที่รายงานผลประกอบการรอบนี้ต้องตอบให้ชัดเจนคือ การใช้จ่ายด้าน AI จะทำให้บริษัทเซมิคอนดักเตอร์ปรับเพิ่มประมาณการกำไรได้หรือไม่ ในไตรมาสที่ผ่านมา ราคาหุ้นได้แสดงความคาดหวังในเชิงบวกไว้ก่อนแล้ว ต่อไปนี้ ความแข็งแกร่งของคำสั่งซื้อเซิร์ฟเวอร์ CPU, ASIC, HBM, EDA และอุปกรณ์ จะต้องถูกนำเข้าไปในโมเดลรายได้และกำไรของปี 2026 และ 2027 เพื่อรองรับการประเมินมูลค่าที่เพิ่มขึ้นหลังจากการปรับตัวขึ้น
การปรับเพิ่มประมาณการจะตามราคาหุ้นทันหรือไม่ เป็นตัวกำหนดระดับความแตกต่างของฤดูกาลรายงานผล
จุดที่น่าสนใจของฤดูกาลรายงานผลไตรมาสสองของเซมิคอนดักเตอร์ ไม่ใช่แค่ว่าตลาดยังมีความคาดหวังขาขึ้นหรือไม่ แต่เป็นว่าขนาดของการปรับตัวขึ้นจะครอบคลุมราคาหุ้นที่เพิ่มขึ้นแล้วได้หรือไม่
การคาดการณ์ล่วงหน้าของโกลด์แมน แซคส์ ให้คำตอบที่แตกต่างมากขึ้น การใช้จ่ายด้าน AI, DRAM/HBM, การบรรจุขั้นสูง และการสร้างรายได้จากเครื่องมือ EDA ยังคงผลักดันประมาณการกำไรของบางบริษัทให้สูงขึ้น หลังจากที่ SOX วิ่งนำตลาดอย่างมาก ความอดทนของตลาดต่อข้อบกพร่องกำลังลดลง
ความต้องการสมาร์ทโฟนที่อ่อนแอจะกดดัน ARM การที่ WFE เอียงไปทาง DRAM จะลดความได้เปรียบเชิงสัมพันธ์ของ KLA ข้อจำกัดด้านห่วงโซ่อุปทาน ข้อจำกัดในการส่งออก และความเสี่ยงทางภูมิรัฐศาสตร์อาจส่งผลต่อการดำเนินการตามคำสั่งซื้อ บริษัทอย่าง AMD และ Applied Materials ที่ยังมีพื้นที่ในการปรับเพิ่มโมเดล จะถูกถามถึงความเร็วในการดำเนินการ ส่วนบริษัทที่ราคาหุ้นปรับตัวขึ้นอย่างมากแล้ว แต่พื้นฐานระยะสั้นมีขีดจำกัดด้านความยืดหยุ่น หากแนวโน้มไม่แข็งแกร่งพอ ก็มีแนวโน้มที่จะเผชิญแรงกดดันในช่วงฤดูกาลรายงานผล
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง