



บทสัมภาษณ์หัวหน้าฝ่ายธุรกิจหุ้นสหรัฐของโกลด์แมน แซคส์: ตลาดหุ้นสหรัฐจะเดินหน้าต่อไปได้อีกไกลแค่ไหน?
หัวข้อวิดีโอ: ทำไมหุ้นสหรัฐฯ อาจปรับตัวสูงขึ้น
ผู้สร้างวิดีโอ: Chris Hussey, The Markets
เรียบเรียง: Peggy
หมายเหตุบรรณาธิการ: ท่ามกลางหุ้นสหรัฐฯ ที่เข้าใกล้ระดับสูงสุดเป็นประวัติการณ์อีกครั้ง การซื้อขาย AI ที่ยังคงหนาแน่น และความคาดหวังเกี่ยวกับอัตราดอกเบี้ยที่เริ่มส่งผลต่อการประเมินมูลค่า การอภิปรายในตลาดกำลังเปลี่ยนจาก "หุ้นเทคโนโลยีจะยังขึ้นได้อีกหรือไม่" ไปเป็น "โครงสร้างอะไรที่รองรับการปรับตัวขึ้นครั้งนี้" เมื่อการซื้อเมื่อราคาตกกลายเป็นปฏิกิริยาสะท้อนของนักลงทุนเกือบทุกคน คำถามที่สำคัญกว่าก็เริ่มปรากฏขึ้น: การปรับตัวขึ้นของหุ้นสหรัฐฯ ในปัจจุบันขึ้นอยู่กับอารมณ์ระยะสั้น หรือได้ก่อตัวเป็นวงจรที่ลึกซึ้งของเงินทุน กำไร และอุปทาน-อุปสงค์แล้ว?
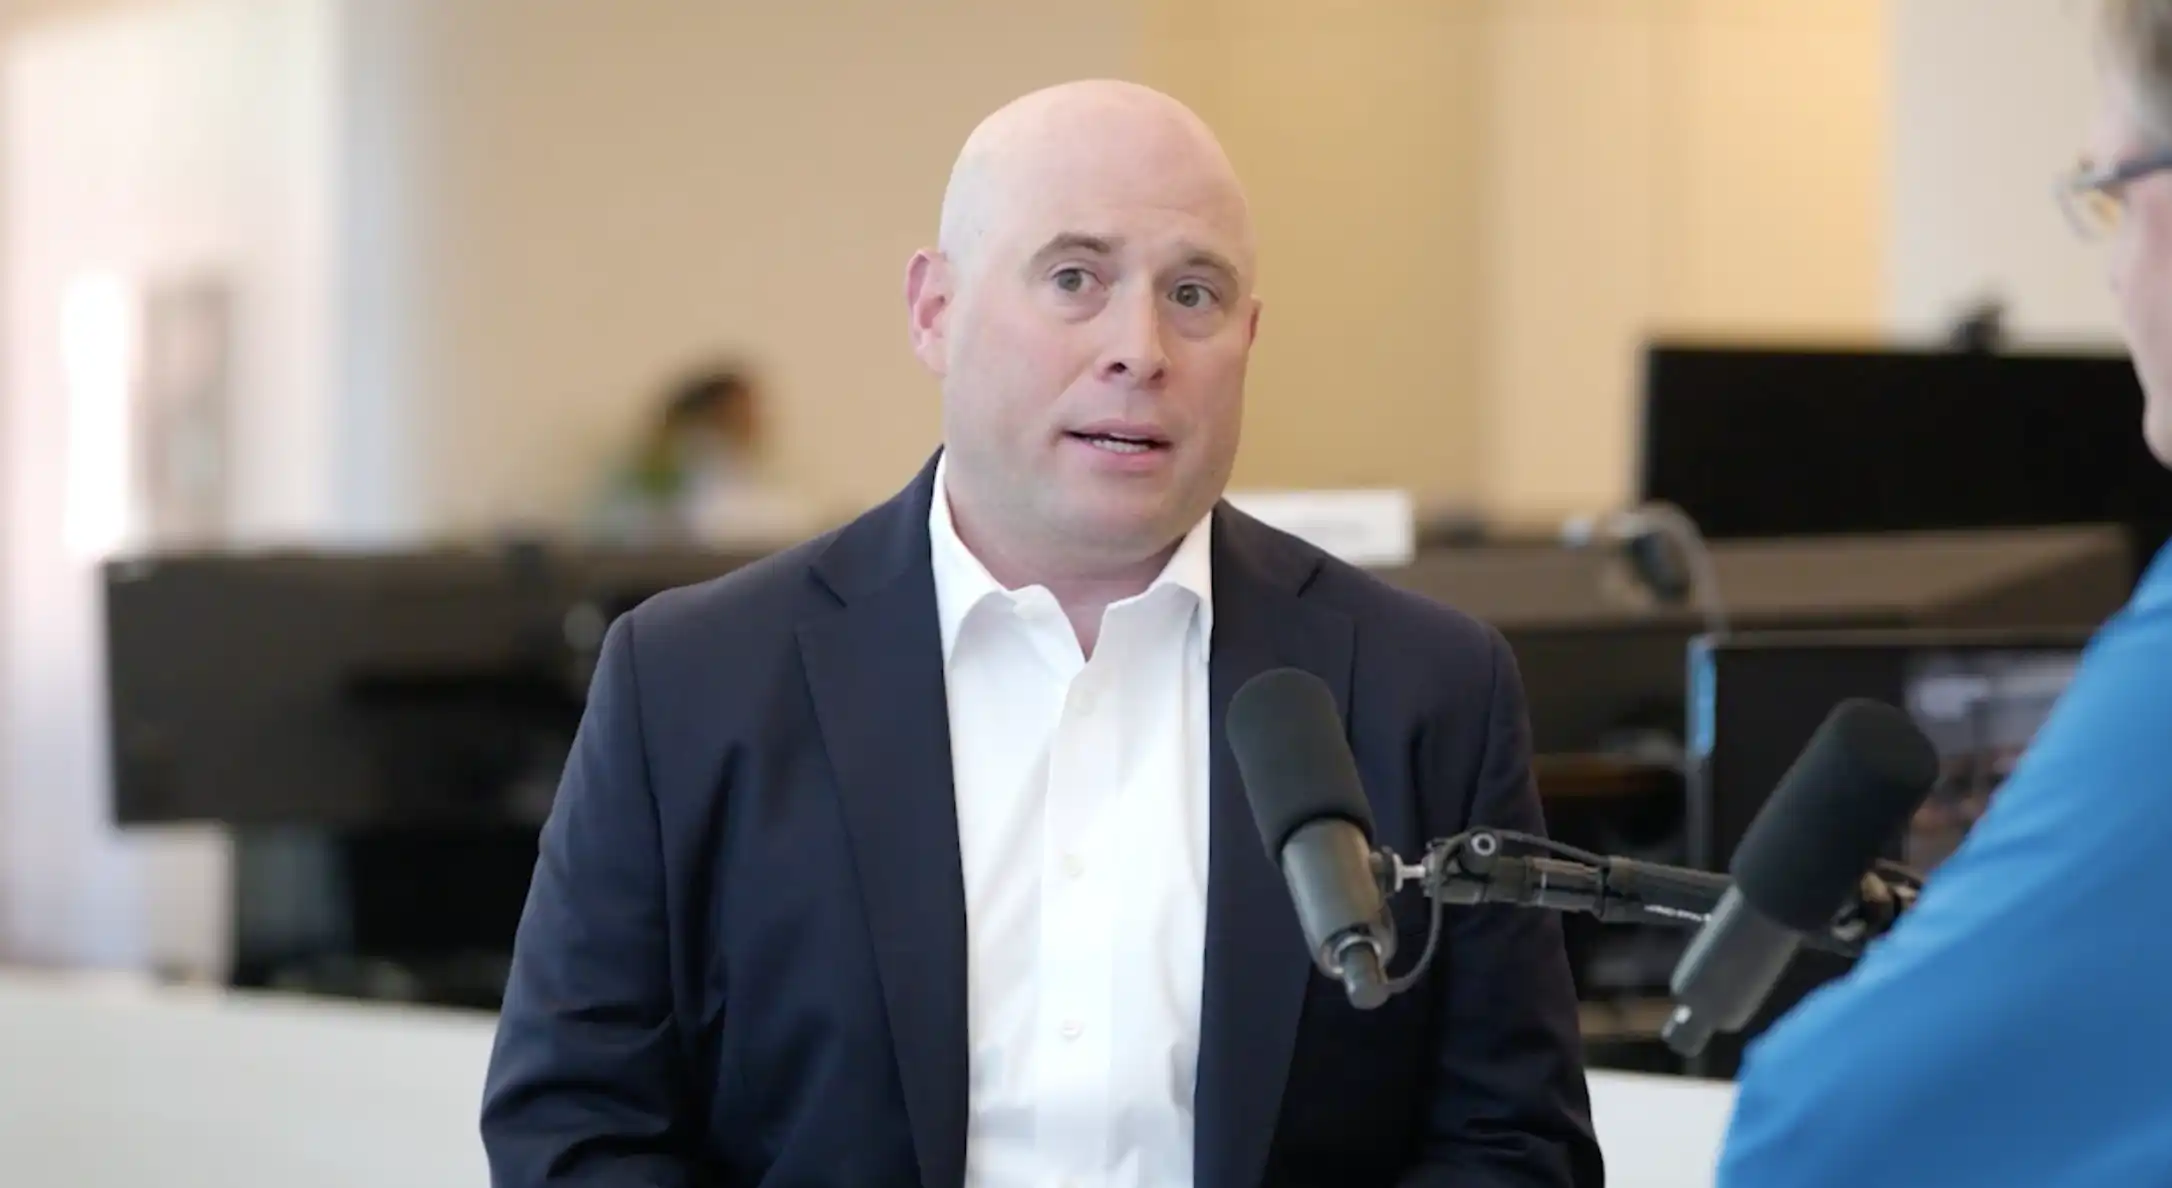
บทความนี้รวบรวมจากการสนทนาในพอดแคสต์ของ Goldman Sachs ชื่อ "The Markets" ในรายการ พิธีกร Chris Hussey ได้พูดคุยกับ John Flood หัวหน้าฝ่ายขายหุ้นในอเมริกาของ Goldman Sachs Global Banking & Markets เกี่ยวกับความผันผวนของหุ้นสหรัฐฯ อุปทาน IPO การซื้อคืนหุ้น การซื้อขายเซมิคอนดักเตอร์ ความเสี่ยงจากอัตราดอกเบี้ย และโมเมนตัมของกำไร
ในการสนทนาครั้งนี้ การตัดสินใจหลักของ John Flood คือการแยกคำถามที่ว่า "หุ้นสหรัฐฯ จะยังขึ้นต่อไปได้หรือไม่" ออกเป็นชุดของปัญหาเชิงโครงสร้างที่ลึกซึ้งยิ่งขึ้น: เงินทุนยังเต็มใจรับอุปทานหรือไม่ กำไรยังคงเป็นไปตามที่คาดหวังหรือไม่ อัตราดอกเบี้ยจะทำลายสมดุลการประเมินมูลค่าหรือไม่ และการซื้อขายที่หนาแน่นในธีม AI ถูกพิสูจน์ว่าเป็นเท็จแล้วหรือยัง
ประการแรก ความผันผวนเปลี่ยนจากสัญญาณความเสี่ยงไปเป็นผลลัพธ์ของการจัดสรรเงินทุนใหม่ ในอดีต ปริมาณการซื้อขายที่เพิ่มขึ้นและความผันผวนของตลาดมักถูกมองว่าเป็นสัญญาณบ่งชี้ถึงแนวโน้มที่อ่อนแอลง แต่ในมุมมองของ Flood ความผันผวนล่าสุดไม่ได้หมายความว่าการซื้อขายหุ้นเทคโนโลยีมีรอยร้าวเสมอไป ปริมาณการซื้อขายในตลาดสหรัฐฯ ต่อวันสูงถึง 34 พันล้านหุ้น ซึ่งเป็นสถิติสูงสุดเป็นประวัติการณ์ สะท้อนให้เห็นถึงการปรับพอร์ตของนักลงทุนรายย่อย สถาบัน และองค์กร ไม่ใช่ความตื่นตระหนกในทิศทางเดียว โดยเฉพาะอย่างยิ่งก่อนเหตุการณ์ทางเทคนิค เช่น การปรับสมดุลของ Russell Index ความผันผวนดูเหมือนจะเป็นอาการภายนอกของการปรับโครงสร้างพอร์ต ซึ่งหมายความว่า ตราบใดที่เงินทุนยังหมุนเวียนอยู่ในตลาด การปรับตัวลงอาจไม่ใช่จุดสิ้นสุดของแนวโน้ม แต่อาจกลายเป็นหน้าต่างสำหรับการซื้อต่อไป
ประการที่สอง แรงกดดันด้านอุปทานไม่ได้ทำให้ตลาดพังทลาย แสดงให้เห็นว่าโครงสร้างการซื้อแข็งแกร่งกว่าที่เห็น ในอดีต IPO และการระดมทุนขนาดใหญ่มักถูกตีความว่าเป็นการดูดสภาพคล่องจากตลาดรอง แต่ในเดือนมิถุนายน การออกหุ้นที่มีความสนใจสูงสองรายการมีมูลค่ารวมตามชื่อถึง 140 พันล้านดอลลาร์สหรัฐฯ แต่ตลาดแทบไม่มีแรงกดดันที่ชัดเจน ซึ่งบ่งชี้ว่าอุปทานใหม่กำลังถูกดูดซับโดยอุปสงค์ที่แข็งแกร่ง ที่สำคัญกว่านั้น นักลงทุนรายย่อยยังคงเป็นผู้ซื้อที่มั่นคงตลอดปีนี้ ในขณะที่สถาบันก็แสดงความต้องการที่ชัดเจนสำหรับการออกหุ้นขนาดใหญ่ ในขณะเดียวกัน การซื้อคืนหุ้นขององค์กรกำลังขยายจาก Mag Seven ไปยังบริษัทใน S&P 500 ที่กว้างขึ้น แรงซื้อคืนที่เคยถูกครอบงำโดยบริษัทเทคโนโลยีขนาดใหญ่ไม่กี่แห่ง กำลังเริ่มกระจายตัวในแนวนอน ทำให้โครงสร้างอุปทาน-อุปสงค์ของหุ้นสหรัฐฯ ไม่ได้พึ่งพาเฉพาะหุ้นเทคโนโลยีชั้นนำอีกต่อไป
ประการที่สาม การซื้อขายที่เกี่ยวข้องกับ AI ยังคงแออัด แต่ความแออัดนั้นยังไม่เป็นเหตุผลให้เกิดการกลับตัว ในปีที่ผ่านมา เซมิคอนดักเตอร์ หน่วยความจำ อุปกรณ์เซมิคอนดักเตอร์ และห่วงโซ่เทคโนโลยีเอเชียกลายเป็นแนวหลักที่ชัดเจนที่สุดของตลาด โดยเงินทุนแสดงการซื้อขาย AI ผ่านช่องทางต่างๆ เช่น เกาหลีใต้และไต้หวัน อย่างไรก็ตาม ในมุมมองของ Flood การซื้อขายที่แออัดนั้นแออัดเพราะมันยังคงให้ผลลัพธ์อยู่ ความเสี่ยงในปัจจุบันไม่ได้อยู่ที่ตลาดไม่รู้ว่าแนวหลักนี้ร้อนแรง แต่อยู่ที่ก่อนที่โมเมนตัมกำไรของ AI จะถูกพิสูจน์ว่าเป็นเท็จ เงินทุนยังคงหาทางเลือกอื่นที่น่าเชื่อถือได้ยาก Mag Seven บางส่วนถูกใช้เป็นแหล่งเงินทุนสำหรับการปรับพอร์ต ซึ่งอาจนำไปสู่จุดเริ่มต้นใหม่แทน
ประการที่สี่ อัตราดอกเบี้ยยังคงเป็นตัวแปรทำลายล้างที่ชัดเจนที่สุดในตลาดกระทิงนี้ ในอดีต ตลาดให้ความสำคัญกับการเติบโตและกำไรเป็นหลัก แต่เมื่อการประชุมเฟดมีท่าทีเหยี่ยวมากขึ้น และตลาดกำหนดราคาการขึ้นดอกเบี้ยประมาณ 40 จุดพื้นฐานภายในปีนี้ อัตราดอกเบี้ยกลับมาเป็นข้อจำกัดสำคัญของระบบการประเมินมูลค่า การประเมินของ Flood ต่อเรื่องนี้ไม่รุนแรงนัก: หากไม่มีการขึ้นดอกเบี้ยอีกในปีนี้ ตลาดอาจตีความ "การคงนโยบาย" ใหม่ว่าเป็นการผ่อนคลายทางอ้อม กล่าวคือ ความเสี่ยงที่แท้จริงของอัตราดอกเบี้ยไม่ใช่แค่ระดับสัมบูรณ์ แต่อยู่ที่ว่าเกินเส้นทางที่ตลาดได้กำหนดราคาไว้แล้วหรือไม่
ประการที่ห้า กำไรยังคงเป็นตรรกะพื้นฐานที่แข็งแกร่งที่สุดของตลาดกระทิง การเพิ่มขึ้นของหุ้นเทคโนโลยีในอดีตมักถูกอธิบายว่าเกิดจากอารมณ์และการขยายการประเมินมูลค่า แต่ในไตรมาสแรก กำไรของหุ้นเฉลี่ยใน S&P 500 เติบโต 14% ซึ่งเป็นหนึ่งในไตรมาสที่แข็งแกร่งที่สุดในรอบหลายสิบปี ตลาดคาดการณ์การเติบโตประมาณ 9% เมื่อเทียบเป็นรายปีในไตรมาสที่สอง หากฤดูกาลรายงานผลประกอบการยังคงใกล้เคียงระดับนี้ การเพิ่มขึ้นจะไม่ใช่แค่การซื้อขายตามการประเมินมูลค่า แต่เป็นผลจากการปรับเพิ่มกำไรอย่างต่อเนื่อง การที่ S&P 500 จะทะลุ 8,000 จุดได้หรือไม่นั้น ขึ้นอยู่กับว่าเส้นโค้งกำไรนี้จะยังคงได้รับการยืนยันต่อไปหรือไม่
หากจะสรุปการสนทนานี้เป็นข้อสรุปเดียว นั่นคือ: ความแข็งแกร่งของตลาดหุ้นสหรัฐฯ ในปัจจุบันไม่ได้มาจากการเล่าเรื่องของ AI เพียงอย่างเดียว แต่มาจากการสนับสนุนเชิงโครงสร้างที่เกิดจากอุปสงค์และอุปทานของเงินทุน การซื้อคืนหุ้นของบริษัท การเติบโตของกำไร และความคาดหวังด้านอัตราดอกเบี้ยร่วมกัน ในแง่นี้ สิ่งที่บทความนี้กล่าวถึง ไม่ใช่แค่การประเมินตลาดระยะสั้นของเทรดเดอร์โกลด์แมน แซคส์ แต่เป็นปัญหาว่าตลาดกระทิงของสหรัฐฯ จะหาการสนับสนุนต่อไปได้อย่างไรท่ามกลางการประเมินมูลค่าที่สูง ความแออัดที่สูง และความไม่แน่นอนของอัตราดอกเบี้ยที่สูง
ต่อไปนี้เป็นเนื้อหาต้นฉบับ (เพื่อความสะดวกในการอ่านและทำความเข้าใจ เนื้อหาต้นฉบับได้รับการปรับปรุงบางส่วน):
TL; DR
· ความผันผวนที่เพิ่มขึ้นของตลาดหุ้นสหรัฐฯ ไม่ได้หมายถึงการกลับตัวของแนวโน้ม เทรดเดอร์โกลด์แมน แซคส์ มักมองว่าการปรับฐานเป็นหน้าต่างการซื้อหลังจากการจัดสรรเงินทุนใหม่
· อุปทาน IPO ที่เพิ่มขึ้นอย่างรวดเร็วไม่ได้ทำให้ตลาดพังทลาย แสดงให้เห็นว่าการซื้อในปัจจุบันไม่ได้มาจากหุ้นเทคโนโลยีเพียงไม่กี่ตัว แต่ได้รับการสนับสนุนร่วมกันจากสถาบัน นักลงทุนรายย่อย และเงินทุนของบริษัท
· การซื้อคืนหุ้นกำลังกระจายจาก Mag Seven ไปยังบริษัทใน S&P 500 ที่กว้างขึ้น โครงสร้างอุปสงค์และอุปทานของตลาดหุ้นสหรัฐฯ มีเสถียรภาพมากกว่า "แรงกดดันจากการออกหุ้น" ที่เห็นภายนอก
· เซมิคอนดักเตอร์ หน่วยความจำ และห่วงโซ่เทคโนโลยีเอเชียยังคงเป็นดีลที่มีการแออัดมากที่สุด โดยพื้นฐานแล้ว โมเมนตัมกำไรจาก AI ยังไม่ถูกพิสูจน์ว่าเป็นเท็จ เงินทุนยังคงยอมรับความผันผวน
· อัตราดอกเบี้ยเป็นปัจจัยเสี่ยงที่ใหญ่ที่สุดสำหรับตลาดหุ้นสหรัฐฯ ในปัจจุบัน หากไม่มีการขึ้นดอกเบี้ยภายในปีนี้ ตลาดอาจตีความ "การคงนโยบาย" ใหม่ว่าเป็นข่าวดี
· แกนหลักของรอบกระทิงนี้ยังคงเป็นกำไร ไม่ใช่อารมณ์ ตราบใดที่รายงานผลประกอบการไตรมาสสองยังคงแสดงการเติบโต ตรรกะที่ S&P 500 จะพุ่งถึง 8000 จุดก็ยังไม่ถูกทำลาย
เนื้อหาการสนทนา
Chris Hussey: นี่คือรายการ The Markets ผม Chris Hussey วันนี้คือวันพฤหัสบดีที่ 25 มิถุนายน ตอนนี้ผมอยู่ที่ห้องเทรดของ Goldman Sachs ข้างๆ คือ John Flood หัวหน้าฝ่ายขายหุ้นในอเมริกาของ Global Banking & Markets Floody ขอบคุณที่มาร่วมรายการ
John Flood: ขอบคุณที่เชิญ
ความผันผวนจะยังคงดำเนินต่อไป แต่ตลาดหุ้นสหรัฐฯ ยังอยู่ในโหมด "ซื้อเมื่อราคาตก"
Chris Hussey: เอาล่ะ ผมรู้ว่าคุณกำลังจับตาหลายเรื่อง เราจะพูดถึงทั้งหมดทีหลัง แต่เริ่มจากตลาดสัปดาห์นี้ก่อน เพราะความผันผวนดูเหมือนจะกลับมาอีกครั้ง คุณคิดยังไง? การเทรดหุ้นเทคโนโลยีเริ่มมีรอยร้าวหรือเปล่า? หรือว่านี่เป็นโอกาสในการซื้อเมื่อราคาตก?
John Flood: ผมยังคิดว่านี่คือโหมด "ซื้อเมื่อราคาตก" เตือนไว้ก่อนว่าพรุ่งนี้คือการปรับสมดุล Russell Index ซึ่งปกติก่อนถึงจุดนี้ ตลาดมักจะมีความผันผวนเป็นระลอก
และเมื่อสัปดาห์ที่แล้ว คือย้อนไปหนึ่งสัปดาห์จากวันนี้ ตอนนั้นเรากำลังพูดถึงขบวนพาเหรดของทีม Knicks ซึ่งเจ๋งมาก—เชียร์ Knicks—วันนั้นตลาดหุ้นทั้งหมดในสหรัฐฯ มีปริมาณการซื้อขายรวม 34 พันล้านหุ้น นี่คือวันที่คึกคักที่สุดในประวัติศาสตร์ตลาดหุ้น ทำลายสถิติที่ตั้งไว้ในวัน "Liberation Day" ปี 2025
นี่บอกผมว่านักลงทุนทุกประเภทกำลังปรับพอร์ต ไม่ว่าจะเป็นรายย่อย สถาบัน หรือเงินทุนจากองค์กร กำลังจัดสรรใหม่ ดังนั้นผมคิดว่าความผันผวนจะยังคงดำเนินต่อไป แต่แนวโน้มโดยรวมของตลาดยังคงขาขึ้น การปรับตัวลงยังคงให้โอกาสในการซื้อที่ดี
Chris Hussey: นี่น่าทึ่งมาก ผมไม่รู้มาก่อนเลยว่า ขณะที่มีคน 2 ล้านคนในแมนฮัตตันตอนล่างดูขบวนพาเหรด Knicks ตลาดหุ้นก็ทำสถิติวันซื้อขายสูงสุดในประวัติศาสตร์
น่าสนใจมาก โชคดีที่ตอนนี้เราไม่ต้องตะโกนคำสั่งซื้อขายสดที่ NYSE อีกแล้ว ไม่งั้นวันนั้นคงลำบากแน่
โอเค มาคุยเรื่องอุปทานกัน เพราะนี่คือปัจจัยสำคัญในตลาดตอนนี้ IPO กำลังร้อนแรงขึ้นอย่างเห็นได้ชัด การเสนอขายหุ้นใหม่ที่มีความสนใจสูงเหล่านี้มีความหมายต่อตลาดอย่างไร?
อุปทาน IPO พุ่งทะยาน ทำไมตลาดยังรับไหว?
John Flood: ใช่ ในช่วงสองสัปดาห์ของเดือนมิถุนายน เราเห็นดีลที่มีความสนใจสูงสองรายการ รวมมูลค่าตามราคาตลาดรวมกันถึง 140,000 ล้านดอลลาร์ ซึ่งเป็นดีลระดมทุนในตลาดแรกที่ใหญ่ที่สุดและรองลงมาในประวัติศาสตร์ตลาดสหรัฐฯ ภายในสองสัปดาห์ น่าทึ่งมาก
แต่ตลาดหุ้นแทบไม่ตอบสนองอะไรเลย บนโต๊ะเทรดของเรา เราเห็นความต้องการจากสถาบันที่มีต่อการเสนอขายเหล่านี้อย่างชัดเจน ที่สำคัญกว่านั้น ในฝั่งนักลงทุนรายย่อย เราคุยกับลูกค้าเยอะมาก ปีนี้นักลงทุนรายย่อยเป็นผู้ซื้อหุ้นที่เสถียรที่สุด หลังจากที่ IPO ที่มีความสนใจสูงเหล่านี้ทยอยเสร็จสิ้น ผมรู้สึกว่าการซื้อของนักลงทุนรายย่อยยังเร่งตัวขึ้นอีก ผมคาดว่าแนวโน้มนี้จะดำเนินต่อไปจนถึงช่วงที่เหลือของปี
Chris Hussey: โอเค อีกประเด็นในด้านอุปทานก็คืออีกด้านของการเสนอขาย นั่นคือการซื้อคืนหุ้นและการควบรวมกิจการ สภาพแวดล้อมของการควบรวมกิจการแข็งแกร่ง ส่วนการซื้อคืนหุ้น คุณอาจไม่แน่ใจนักเมื่อตลาดขึ้นมาเยอะขนาดนี้ มันเพียงพอที่จะชดเชยการเสนอขายเหล่านี้หรือไม่?
John Flood: สรุปคือ: เพียงพอ และนี่จะทำให้หลายคนประหลาดใจ เพราะในอดีตเวลาพูดถึงการซื้อคืนหุ้น เรามักจะพูดว่า "Mag Seven" เป็นตัวหลักที่ขับเคลื่อนกิจกรรมการซื้อคืนส่วนใหญ่
แต่บนโต๊ะเทรดการซื้อคืนขององค์กรของเรา เราเห็นว่าการซื้อกำลังกระจายตัวออกไป ซึ่งเป็นสัญญาณเชิงบวก เมื่อสองปีก่อน ถ้าโต๊ะเทรดการซื้อคืนมีวันที่คึกคัก จะมีโครงการซื้อคืนประมาณ 10 โครงการที่ดำเนินการ ปีนี้กลับกลายเป็น 50 ถึง 60 โครงการ
นั่นหมายความว่า ใน S&P 500 ทั้งหมด นอกจาก Mag Seven แล้ว บริษัทที่มีขนาดค่อนข้างเล็กก็เริ่มเข้าร่วมการซื้อคืนหุ้น ผมคิดว่าแนวโน้มนี้จะดำเนินต่อไป
สัญชาตญาณของผมคือ ปีนี้แม้ว่า Mag Seven บางบริษัทจะหยุดการซื้อคืนชั่วคราว ในแง่ของมูลค่าตามราคาตลาดและจำนวนบริษัทที่เข้าร่วมการซื้อคืน เราก็ยังอาจมีปีที่ทำลายสถิติได้
เซมิคอนดักเตอร์, หน่วยความจำ, เอเชีย
Chris Hussey: มีเหตุผล โอเค John คุยเรื่องอุปทานพอแล้ว เข้าสู่ประเด็นหลักกัน ตอนนี้คุณกำลังจับตาหลายประเด็นพร้อมกัน อะไรที่ดึงดูดความสนใจคุณมากที่สุด?
John Flood: ผมยังคงจับตาดูเซมิคอนดักเตอร์และอุปกรณ์เซมิคอนดักเตอร์ นี่คือที่ที่ทุกคนอยู่ และเป็นที่ที่ทุกคนยังอยากอยู่ต่อไป
เราเห็นเงินทุนจำนวนมากไหลเข้าสู่การเทรดนี้ผ่านช่องทางเอเชีย โดยเฉพาะเกาหลีใต้และไต้หวันของจีน อย่างที่เราพูดไปก่อนหน้านี้ เมื่อการเทรดเริ่มหนาแน่น กลายเป็นกระแสหลัก และก่อนหน้านี้ก็ปรับตัวขึ้นได้ดีจริงๆ มันจะมาพร้อมกับความผันผวนเสมอ แต่ผมคิดว่าแนวโน้มขาขึ้นจะดำเนินต่อไป
เซมิคอนดักเตอร์ หน่วยความจำ และเอเชีย คือคำสำคัญสองสามคำนี้
ในขณะเดียวกัน เนื่องจากการเทรดบางประเภทในเซมิคอนดักเตอร์ เทคโนโลยีด้านอื่นๆ และการเทรดแบบ IPO บางส่วนจำเป็นต้องปรับเปลี่ยนพอร์ต เราจึงเห็นอุปทานบางส่วนใน Mag Seven ด้วย ดังนั้นผมจึงคิดว่าตอนนี้ในกลุ่ม Mag Seven มีจุดเข้าที่น่าสนใจอยู่บ้าง เพราะคุณเห็นแล้วว่ากองทุนเฮดจ์ฟันด์กำลังชอร์ต Mag Seven หรือใช้มันเป็นแหล่งเงินทุน เพื่อสร้างพื้นที่ให้กับอุปทานใหม่เหล่านี้
S&P 500 จะทะลุ 8000 จุดได้หรือไม่ ปัจจัยสำคัญคือกำไรและอัตราดอกเบี้ย
Chris Hussey: ใช่ ประเด็นนี้ดีมาก ตอนนี้ Mag Seven เกือบจะกลายเป็น Top 10 แล้ว เพราะตอนนี้มีหุ้นเซมิคอนดักเตอร์ขนาดใหญ่สามตัวที่มีมูลค่าตลาดเกิน 1 ล้านล้านดอลลาร์
เอาล่ะ เรามาพูดถึงเรื่องอัตราดอกเบี้ยกัน แม้ว่าผมรู้ว่าคุณเป็นผู้เชี่ยวชาญด้านหุ้น แต่ธีมอีกอย่างในตลาดคือเฟด Warsh เป็นประธานการประชุมเฟดครั้งแรกในเดือนมิถุนายน คุณมองอัตราดอกเบี้ยอย่างไร? มันจะส่งผลต่อหุ้นอย่างไร?
John Flood: จริงๆ แล้วผมเริ่มต้นอาชีพในปี 2006 ที่ Lehman Brothers ในฐานะเทรดเดอร์อัตราดอกเบี้ย
Chris Hussey: อ่า
John Flood: แต่ผลลัพธ์ที่ตามมาไม่ค่อยดีเท่าไหร่
Chris Hussey: ผมไม่รู้เรื่องนี้มาก่อนเลย ผมก็เริ่มจาก Lehman เหมือนกัน
John Flood: นั่นเป็นเรื่องที่ผ่านมานานแล้ว
ตอนนี้ตลาดกังวลว่าอัตราดอกเบี้ยจะปรับตัวขึ้นต่อ ผมเพิ่งเดินกลับมาจากโต๊ะเทรด ตอนนี้การตั้งราคาในตลาดบ่งชี้ว่าตั้งแต่ตอนนี้ถึงสิ้นปีจะมีการขึ้นดอกเบี้ยประมาณ 40 จุดพื้นฐาน
Chris Hussey: ว้าว
John Flood: ผมจะบอกว่านี่คือความกังวลอันดับหนึ่งที่อาจทำลายรอบนี้ได้: เงินเฟ้อสูงขึ้น และอัตราดอกเบี้ยสูงกว่าที่คาดไว้ ผมคิดว่าการประชุมเฟดครั้งนี้มีท่าที hawkish มากกว่าที่ตลาดคาดไว้
แต่ผมก็คิดว่าเรามีทีมนักเศรษฐศาสตร์ที่ดีที่สุดในวอลล์สตรีท พวกเขาไม่คิดว่าจะมีการขึ้นดอกเบี้ยในปีนี้ ตอนนี้ถ้าดูกันตั้งแต่ตอนนี้ถึงสิ้นปี หากอัตราดอกเบี้ยคงที่ ตลาดจะตีความว่าเป็นการลดดอกเบี้ยเลยทีเดียว
แต่ผมคิดว่าเรายังต้องติดตามอัตราดอกเบี้ยอย่างใกล้ชิดต่อไป นี่คือตัวแปรที่ทุกคนกังวลจริงๆ ผมเห็นด้วยกับการประเมินของนักเศรษฐศาสตร์ของเราว่าจะไม่มีการขึ้นดอกเบี้ย ซึ่งจะเป็นข่าวดีสำหรับตลาดหุ้น
Chris Hussey: ใช่ ถ้าตลาดได้คิดรวมการขึ้นดอกเบี้ย 40 จุดพื้นฐานไว้แล้ว แต่สุดท้ายไม่เกิดขึ้น ผมคิดว่ามันจะเป็นผลดีอย่างมาก
เอาล่ะ เรากลับมาที่ปัจจุบันกัน เชื่อยากว่าในสัปดาห์หน้าเราจะปิดครึ่งปีแรก ไตรมาสที่สอง และเดือนมิถุนายนแล้ว ในด้านโมเมนตัมกำไร ทุกคนมองฤดูกาลรายงานผลประกอบการที่กำลังจะมาถึงอย่างไร
John Flood: กำไรเป็นแรงขับเคลื่อนของตลาดกระทิงนี้มาโดยตลอด เราคิดว่ากำไรจะยังคงผลักดันตลาดให้สูงขึ้นต่อไป นี่คือแกนหลักของเหตุผลที่เรามองบวก
ในไตรมาสแรก กำไรของหุ้นเฉลี่ยใน S&P 500 เพิ่มขึ้น 14% ซึ่งเป็นหนึ่งในไตรมาสที่ดีที่สุดในรอบหลายสิบปี ผลประกอบการไตรมาสสองกำลังจะมาเร็วๆ นี้ ขณะนี้ตลาดคาดการณ์ว่ากำไรของหุ้นเฉลี่ยจะเติบโต 9% เมื่อเทียบเป็นรายปี
ถ้าผลลัพธ์สุดท้ายใกล้เคียงกับระดับนี้และสามารถผ่านเกณฑ์นี้ไปได้ ซึ่งเราคิดว่าทำได้ กำไรก็จะยังคงเล่าเรื่องเดียวกัน: พื้นฐานยังคงสนับสนุนให้ตลาดปรับตัวสูงขึ้นต่อไป
ดังนั้น ผลประกอบการที่ผ่านมาดีเยี่ยมมาก เราคิดว่ามันจะยังคงดีต่อไป ต่อไปก็รอดูว่าไตรมาสสองจะให้ผลลัพธ์อะไร
Chris Hussey: ประเด็นนี้ดีมาก เราเพิ่งผ่านหนึ่งในไตรมาสที่มีการเติบโตของกำไรสูงที่สุด ถ้ามีใครสงสัยว่าทำไมหุ้นถึงทำสถิติสูงสุดใหม่ คำตอบก็ง่ายๆ แค่นี้
เอาล่ะ มาสรุปกัน ตอนนี้เทรดที่คุณชอบที่สุดคืออะไร
John Flood: ตอนนี้เทรดที่ผมชอบที่สุดคือการเดิมพันต่อในทิศทางที่ได้ผลอยู่แล้ว
การเทรดโมเมนตัมสูงตอนนี้แออัด แต่ก็มีเหตุผลที่แออัด ผมคิดว่ารวมถึงเซมิคอนดักเตอร์ และอุปกรณ์เซมิคอนดักเตอร์ด้วย ผมคิดว่าบางพื้นที่ในเกาหลีใต้และไต้หวันจะยังคงทำผลงานได้ดี
ดังนั้น จากนี้ไปจนถึงสิ้นปี ผมชอบเดินตามเทรดที่พิสูจน์แล้วว่าได้ผล และผมยังคิดว่า S&P 500 มีโอกาสทะลุ 8000 จุดในระยะใกล้นี้ เพราะอย่างที่เราพูดกัน ตอนนี้มีปัจจัยทางเทคนิคหลายอย่างที่สร้างลมหนุน ที่สำคัญที่สุดคือ ผลประกอบการดีเยี่ยมและน่าจะยังคงดีต่อไป
Chris Hussey: แต่ผมต้องถามนะ เพราะคุณเพิ่งพูดถึงเกาหลีใต้ มันร่วง 10% ในวันหนึ่งของสัปดาห์นี้ นั่นไม่ทำให้คุณหวั่นไหวเหรอ
จอห์น ฟลัด: ไม่มีครับ
คริส ฮัสซีย์: ผมชอบคำตอบนี้ นี่คือ FOGO—ไม่เคยกลัวเลย เอาล่ะ สัปดาห์หน้าคุณจะจับตาดูอะไร? เพราะเรากำลังจะปิดครึ่งปีแรกแล้วเข้าสู่เดือนกรกฎาคม
จอห์น ฟลัด: ผมก็ไม่อยากพูดถึงปัจจัยลบโดยไม่เอ่ยถึงเลยนะครับ
ดังนั้นสัปดาห์หน้า อย่างที่เราพูดกัน ครึ่งปีแรกกำลังจะสิ้นสุดลง มีปัจจัยทางเทคนิคบางอย่างที่อาจเป็นอุปสรรคระยะสั้นต่อตลาด หนึ่งในนั้นคือการปรับสมดุลพอร์ตของกองทุนบำเหน็จบำนาญ พูดง่ายๆ คือ กองทุนบำเหน็จบำนาญต้องปรับพอร์ตให้หุ้นและตราสารหนี้กลับมาอยู่ในสัดส่วนที่เหมาะสม
เนื่องจากหุ้นทำผลงานได้ดีกว่าตราสารหนี้มาก การปรับสมดุลครั้งนี้จะทำให้เกิดแรงขายหุ้นสหรัฐฯ ประมาณ 30,000 ล้านดอลลาร์ สัปดาห์หน้าในวันที่ 29 และ 30 มิถุนายน ซึ่งเป็นสองวันซื้อขายสุดท้ายของครึ่งปีแรก จะเป็นปัจจัยกดดันระยะสั้น
ดังนั้นถ้าตลาดอ่อนตัวเล็กน้อยในช่วงต้นสัปดาห์หน้า ผมจะไม่แปลกใจเลย แต่มันก็อาจเป็นโอกาสในการเข้าซื้อที่ดีได้เช่นกัน
คริส ฮัสซีย์: นี่เป็นปัจจัยกระตุ้นที่น่าสนใจมาก และไม่ใช่ทุกคนที่จะจับตามองมัน ผมชอบการสังเกตนี้มาก
คำถามสุดท้าย เพราะเดือนกรกฎาคมจะมีฟุตบอลโลกแชมเปียนชิพ ผมรู้ว่าคุณชอบกีฬาทุกประเภทบนโลก คุณคิดว่าใครจะชนะฟุตบอลโลก?
จอห์น ฟลัด: ทีมสหรัฐฯ ไปจนสุดทางเลยครับเพื่อน
คริส ฮัสซีย์: ได้เลย ทำไมจะไม่ล่ะ? สัปดาห์หน้าก็เป็นวันที่ 4 กรกฎาคมด้วย นี่คือรายการ The Markets สำหรับวันนี้ ผมคริส ฮัสซีย์ ขอบคุณที่รับฟังครับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia






