โกลด์แมน แซคส์ วิเคราะห์: ก่อนการประกาศผลประกอบการของไมโครซอฟท์ การเติบโตสูงของ Azure จะสามารถรองรับการลงทุนด้าน AI ได้หรือไม่?

TL;DR
· โกลด์แมน แซคส์ คงอันดับซื้อหุ้นไมโครซอฟท์ พร้อมราคาเป้าหมาย 610 ดอลลาร์ คิดเป็น upside ประมาณ 59% จากราคาหุ้น ณ วันที่ 9 กรกฎาคม
· การเติบโตของ Azure ยังคงเป็นประเด็นหลักในรายงานผลประกอบการ โกลด์แมน แซคส์ คาดว่าไตรมาสที่ 4 จะเติบโต 40%-41% สูงกว่าคำแนะนำก่อนหน้าของบริษัท
· การใช้จ่ายด้านทุนที่สูงขึ้นจะขยายข้อถกเถียงเรื่องผลตอบแทน การเรียกเก็บค่า Copilot, ชิป Maia และกำลังการผลิตใหม่ที่ยังต้องรอให้เป็นจริง
โกลด์แมน แซคส์ คงอันดับซื้อหุ้นไมโครซอฟท์ก่อนรายงานผลประกอบการไตรมาสที่ 4 ในวันที่ 29 กรกฎาคม พร้อมราคาเป้าหมาย 12 เดือนที่ 610 ดอลลาร์ และปรับเพิ่มคาดการณ์การใช้จ่ายด้านทุนระยะกลางและระยะยาว สำหรับนักลงทุน จุดสนใจของรายงานผลประกอบการไม่ใช่ว่าไมโครซอฟท์เป็นผู้ชนะใน AI หรือไม่ แต่คือ Azure จะสามารถรักษาการเติบโตสูงได้หรือไม่ในขณะที่ยังคงเพิ่มกำลังการประมวลผล และเปลี่ยนการใช้จ่ายที่สูงขึ้นในดาต้าเซ็นเตอร์ ชิป และพลังงานให้เป็นรายได้ แทนที่จะเป็นภาระต่อกระแสเงินสดอิสระและอัตรากำไร
เบื้องหลังราคาเป้าหมาย 610 ดอลลาร์ Azure ต้องทำผลงานเกินคาดอย่างต่อเนื่อง
ข้อมูลราคาแสดงให้เห็นว่า ณ เวลา UTC ของวันที่ 9 กรกฎาคม ราคาหุ้นไมโครซอฟท์อยู่ที่ประมาณ 383.34 ดอลลาร์ จากราคานี้ ราคาเป้าหมาย 610 ดอลลาร์ คิดเป็น upside ที่เป็นไปได้ประมาณ 59.1%
การคำนวณนี้ตั้งอยู่บนเงื่อนไขหลายประการ: ความต้องการคลาวด์ยังคงเติบโตสูง กำลังการผลิตดาต้าเซ็นเตอร์ใหม่เปิดตัวตามแผน การจัดสรรทรัพยากรการประมวลผลระหว่างการวิจัยและพัฒนา AI ภายในของไมโครซอฟท์และลูกค้าภายนอกไม่เกิดการเบียดเบียนกัน และผลิตภัณฑ์ AI เช่น Copilot เริ่มสร้างรายได้และกำไรที่ชัดเจนขึ้น
สิ่งที่ถูกจับตามองเป็นอันดับแรกในรายงานผลประกอบการยังคงเป็น Azure
การประชุมทางโทรศัพท์อย่างเป็นทางการของไมโครซอฟท์ในไตรมาสที่ 3 ของปีงบประมาณ 2026 แสดงให้เห็นว่ารายได้จาก Azure และบริการคลาวด์อื่นๆ เติบโต 40% เมื่อเทียบเป็นรายปี และ 39% เมื่อปรับตามอัตราแลกเปลี่ยนคงที่ บริษัทให้คำแนะนำสำหรับไตรมาสที่ 4 ของปีงบประมาณ 2026 ไว้ที่เติบโต 39%-40% เมื่อปรับตามอัตราแลกเปลี่ยนคงที่ และระบุว่าความต้องการของลูกค้ายังคงเกินกำลังการผลิตที่มีอยู่
รายงานของโกลด์แมน แซคส์ ระบุว่าในไตรมาสที่ 4 Azure มีแนวโน้มเติบโต 40%-41% เมื่อปรับตามอัตราแลกเปลี่ยนคงที่เมื่อเทียบเป็นรายปี และคำแนะนำสำหรับไตรมาสถัดไปอาจยังคงอยู่ที่ 40%-41% การคาดการณ์นี้สูงกว่าคำแนะนำก่อนหน้าของบริษัทเล็กน้อย แต่ความคาดหวังของตลาดก็ไม่ต่ำอยู่แล้ว หากไมโครซอฟท์ทำได้เพียงอัตราการเติบโตของคลาวด์ที่สอดคล้องกับความคาดหวังสูง หุ้นอาจไม่ได้รับแรงหนุนให้ลงทุนใน AI ที่สูงขึ้นต่อไป
ไมโครซอฟท์ยังต้องอธิบายว่าการเติบโตมาจากไหน อาจมาจากกำลังการผลิตดาต้าเซ็นเตอร์ใหม่ที่ปล่อยออกมา ความต้องการ AI ขององค์กรที่ขยายตัวต่อเนื่อง หรือการจัดสรรทรัพยากรการประมวลผลระหว่างแอปพลิเคชันภายในและลูกค้าภายนอกที่ราบรื่นขึ้น
ในหลายไตรมาสที่ผ่านมา ข้อจำกัดของธุรกิจ AI ของไมโครซอฟท์ไม่ใช่ความต้องการที่ไม่เพียงพอ แต่เป็นอุปทานที่ตึงตัว Azure ต้องให้บริการทั้งลูกค้าภายนอกอย่าง OpenAI และสนับสนุนการพัฒนา Copilot ภายใน การวิจัยโมเดล MAI และแอปพลิเคชันบุคคลที่หนึ่งของไมโครซอฟท์ เมื่อทรัพยากรการประมวลผลตึงตัว การเติบโตของคลาวด์จะถูกจำกัดด้วยความสามารถในการส่งมอบ เมื่อกำลังการผลิตปล่อยออกมาช้าเกินไป การใช้จ่ายด้านทุนจะสะท้อนให้เห็นในกระแสเงินสดและแรงกดดันด้านค่าเสื่อมราคาก่อน
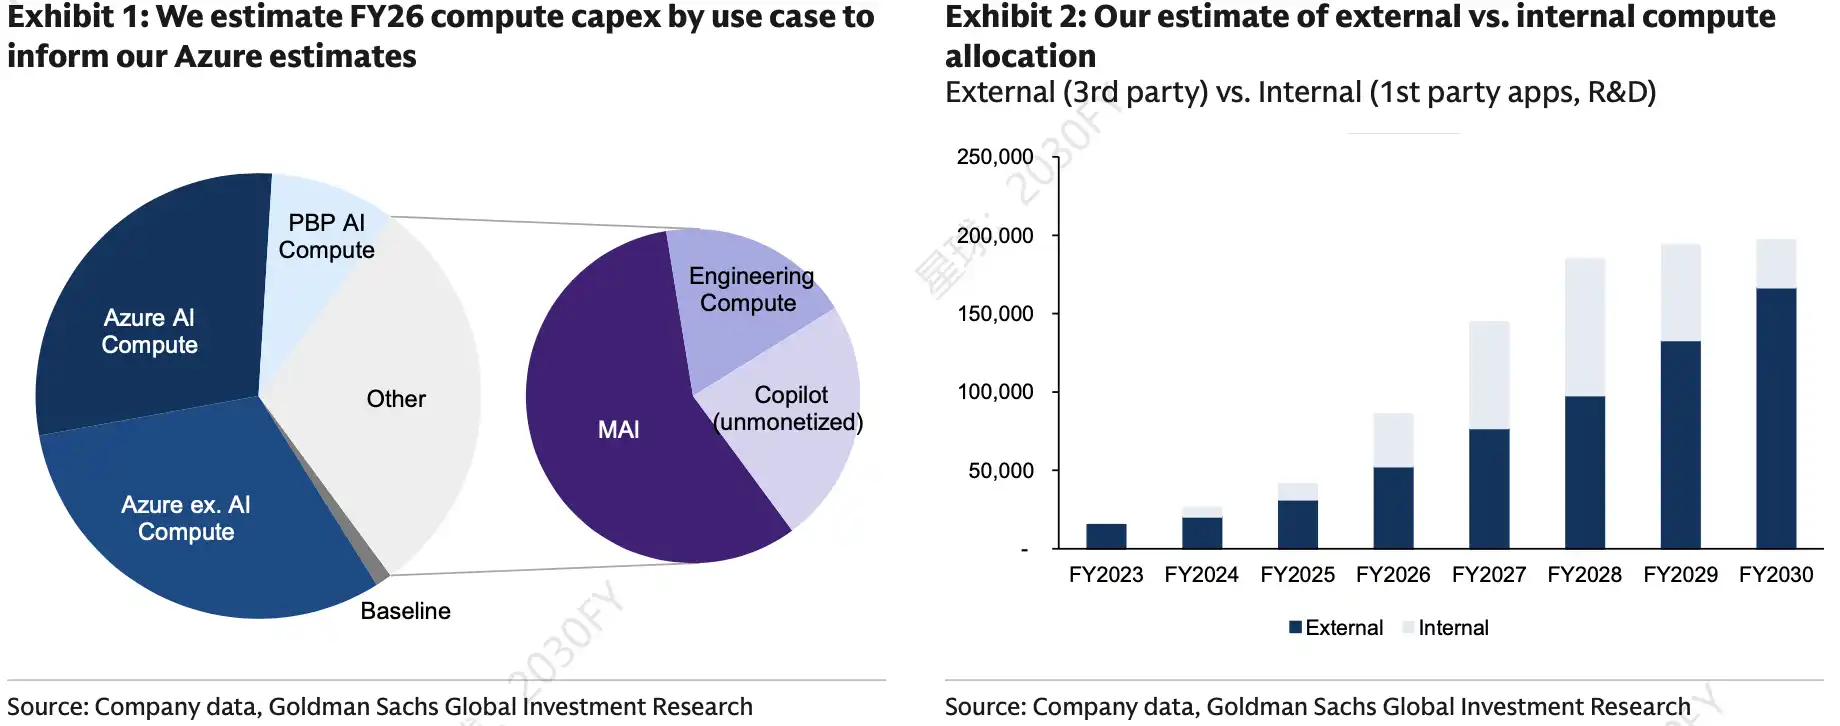
การแยกย่อยค่าใช้จ่ายด้านกำลังการประมวลผลของ Microsoft FY26 ตามการใช้งานและการจัดสรรพลังประมวลผลภายนอก/ภายใน การประมวลผล AI, MAI, Copilot และอื่นๆ มีสัดส่วนค่อนข้างสูง การลงทุนในพลังประมวลผลภายในหลังจากเพิ่มขึ้นในช่วง 12 เดือนที่ผ่านมาเริ่มเข้าสู่สภาวะคงที่ ซึ่งเป็นปัจจัยสำคัญในการประเมินว่า Azure สามารถรองรับความต้องการของลูกค้าและการพัฒนา AI ภายในองค์กรได้พร้อมกันหรือไม่
รายจ่ายด้านทุนยังคงปรับเพิ่มขึ้น การแข่งขันด้านพลังประมวลผล AI ยังไม่ลดความร้อนแรง
Microsoft ได้ส่งสัญญาณการลงทุนที่สูงขึ้นแล้ว รายจ่ายด้านทุนในไตรมาสที่ 3 ของ FY26 อยู่ที่ 31.9 พันล้านดอลลาร์สหรัฐ บริษัทคาดการณ์ว่ารายจ่ายด้านทุนในไตรมาสที่ 4 จะเกิน 40 พันล้านดอลลาร์สหรัฐ และคาดว่ารายจ่ายด้านทุนในปีปฏิทิน 2026 จะอยู่ที่ประมาณ 190 พันล้านดอลลาร์สหรัฐ โดยประมาณ 25 พันล้านดอลลาร์สหรัฐมาจากราคาส่วนประกอบที่สูงขึ้น
รายงานของ Goldman Sachs ระบุว่าการคาดการณ์รายจ่ายด้านทุนของ Microsoft ในปีงบประมาณ 2028-2030 ถูกปรับเพิ่มขึ้นประมาณ 10% ตามการคำนวณในรายงาน สมมติฐานรายจ่ายด้านทุนรายปีที่ปรับแล้วบางส่วนสูงกว่าความคาดหวังของตลาด ซึ่งสะท้อนถึงมุมมองที่รุนแรงมากขึ้นเกี่ยวกับการลงทุนด้านพลังประมวลผลในอนาคตของ Microsoft
นี่ไม่ใช่ทางเลือกของ Microsoft เพียงบริษัทเดียว การคาดการณ์จากผู้ผลิตชิปอย่าง NVIDIA, Broadcom, AMD รวมถึงการดำเนินการด้านทุนของยักษ์ใหญ่ด้านคลาวด์และอินเทอร์เน็ตอย่าง Google และ Meta ล้วนแสดงให้เห็นว่าความต้องการพลังประมวลผล AI ยังไม่ลดความร้อนแรงลงอย่างชัดเจน ผู้ให้บริการคลาวด์ระดับไฮเปอร์สเกลยังคงเตรียมขยายศูนย์ข้อมูล ชิป และทรัพยากรไฟฟ้าในอีกไม่กี่ปีข้างหน้า
สำหรับ Microsoft การลงทุนที่สูงมีสองด้าน
ด้านหนึ่ง วงจรผลิตภัณฑ์ Azure และ AI ยังคงเป็นปัจจัยสนับสนุนมูลค่าประเมิน รายงานของ Goldman Sachs ระบุว่าภายในกลางปี 2030 กำลังการประมวลผลของ Microsoft อาจขยายตัวเป็นประมาณ 40GW อีกด้านหนึ่ง ยิ่งรายจ่ายด้านทุนสูงเท่าไร นักลงทุนก็ยิ่งตั้งคำถามว่าพลังประมวลผลที่เพิ่มขึ้นจะสามารถเปลี่ยนเป็นรายได้จากคลาวด์ การสมัครสมาชิก AI และธุรกิจที่มีอัตรากำไรสูงขึ้นได้หรือไม่ แทนที่จะนำมาซึ่งภาระค่าเสื่อมราคาและแรงกดดันด้านกระแสเงินสดที่หนักขึ้นเท่านั้น
รายงานของ Goldman Sachs ยังคาดการณ์ว่ารายได้ของ Microsoft ใน FY26 จะอยู่ที่ 329.4 พันล้านดอลลาร์สหรัฐ EPS อยู่ที่ 16.75 ดอลลาร์สหรัฐ รายได้ใน FY27 จะอยู่ที่ 387.1 พันล้านดอลลาร์สหรัฐ EPS อยู่ที่ 19.32 ดอลลาร์สหรัฐ ข้อสันนิษฐานที่ซ่อนอยู่เบื้องหลังการคาดการณ์นี้คือ การลงทุนด้าน AI จะสามารถดึงดูดรายได้และไม่กดดันอัตราการปลดปล่อยกำไรอย่างต่อเนื่อง
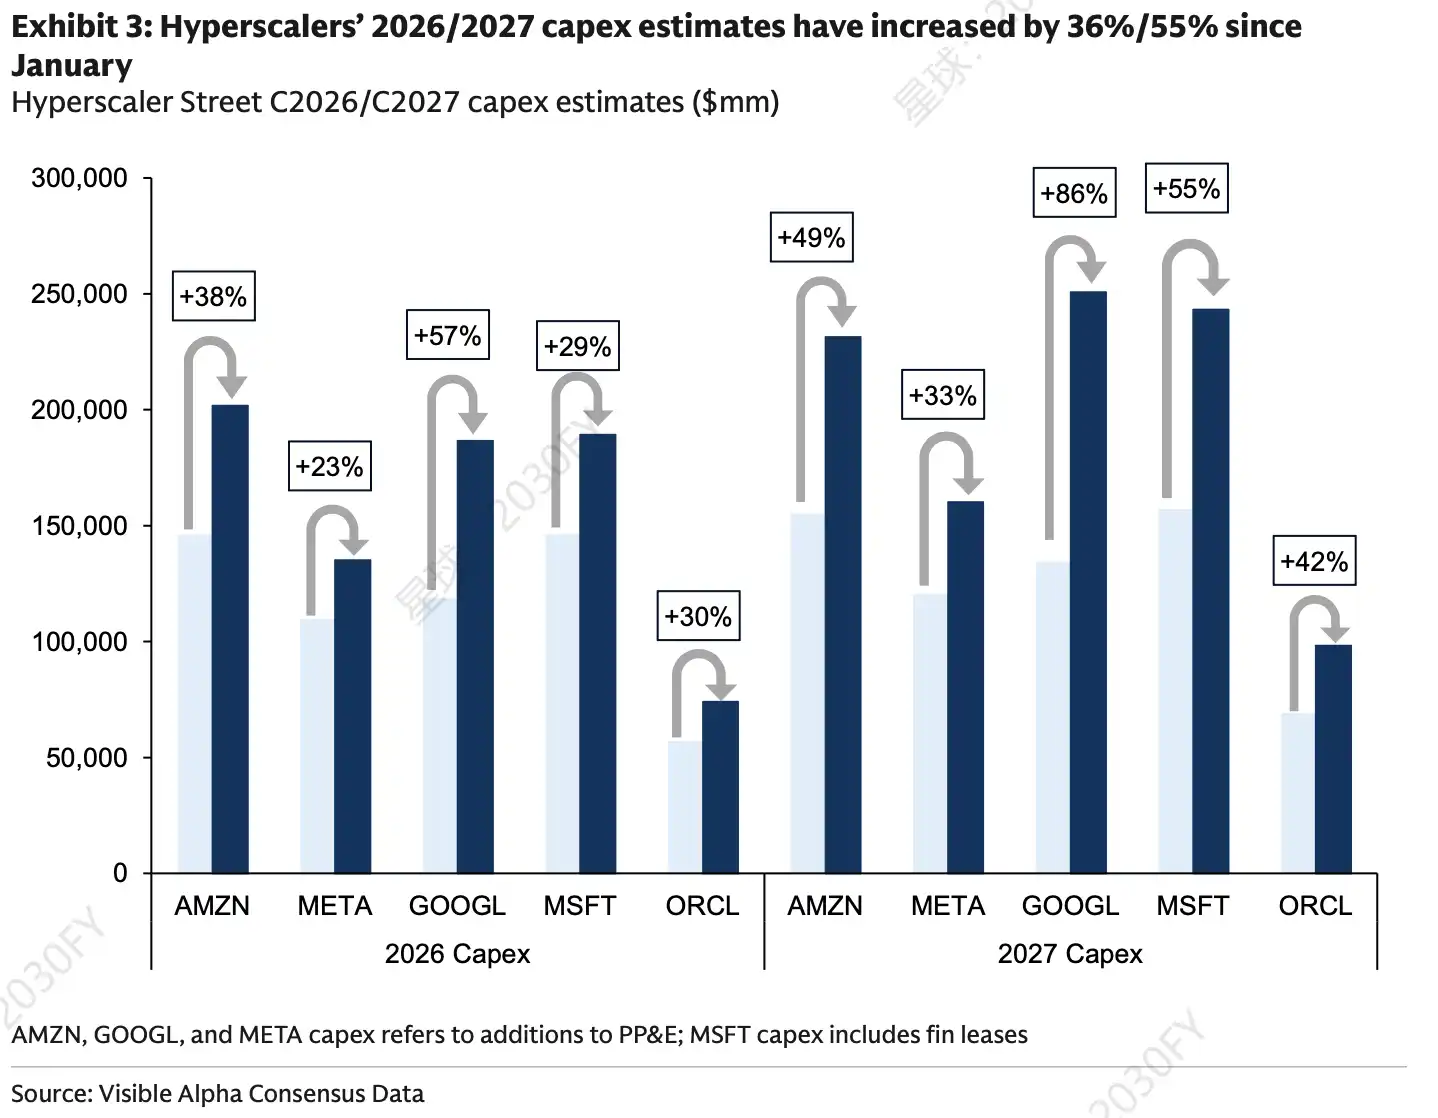
การคาดการณ์รายจ่ายด้านทุนของผู้ให้บริการคลาวด์ระดับไฮเปอร์สเกลในปี 2026/2027 ตามท้องถนน ตั้งแต่เดือนมกราคมเป็นต้นมา การคาดการณ์รายจ่ายด้านทุนของ AMZN, META, GOOGL, MSFT, ORCL ถูกปรับเพิ่มขึ้นอย่างชัดเจน โดยการคาดการณ์ของ MSFT ในปี 2027 เพิ่มขึ้นถึง 55%
Copilot จะคิดค่าบริการ Maia จะลดการพึ่งพา GPU
การลงทุนด้าน AI ของ Microsoft จะประสบความสำเร็จหรือไม่นั้น ต้องขึ้นอยู่กับสองปัจจัยหลัก ได้แก่ การสร้างรายได้จาก Copilot และความพร้อมของชิปที่พัฒนาขึ้นเองและชิปทดแทน
ตรรกะของ Copilot ค่อนข้างชัดเจน การใช้งานที่เพิ่มขึ้นในระยะยาวจะช่วยขยายรายได้จากซอฟต์แวร์ และยังมีโอกาสปรับปรุงโครงสร้างกำไร แต่ปัญหาช่วงสั้นคือ ปริมาณการใช้งานไม่ได้หมายถึงการรับรู้รายได้โดยตรง
Microsoft เปิดเผยในไตรมาสที่ 3 ของปีงบประมาณ 2026 ว่า M365 Copilot มีผู้ใช้แบบชำระเงินเกิน 20 ล้านรายแล้ว GitHub Copilot ก็กำลังเปลี่ยนไปสู่การคิดราคาตามปริมาณการใช้งานและมูลค่า บริษัทยังได้นำข้อกำหนดการใช้งานที่เป็นธรรมสำหรับกรณีที่มีการใช้งานสูง เพื่อพยายามเชื่อมโยงต้นทุนการอนุมานที่สูงขึ้นกับกลไกการชำระเงินให้แน่นแฟ้นยิ่งขึ้น
ตลาดไม่ได้มองแค่จำนวนผู้ใช้ที่เพิ่มขึ้นเท่านั้น แต่ยังรวมถึงการมีส่วนร่วมของผู้ใช้ ความตั้งใจในการต่ออายุ และการขยายการชำระเงินจริงในระดับองค์กร หากประสบการณ์การใช้งาน Copilot และจังหวะการสร้างรายได้ไม่สามารถปรับปรุงไปพร้อมกันได้ การรับรู้กำไรขั้นต้นสูงจากซอฟต์แวร์ AI ก็จะถูกเลื่อนออกไป
ชิปและห่วงโซ่อุปทานเป็นอีกเส้นทางหนึ่ง ชิป AI ที่ Microsoft พัฒนาขึ้นเองอย่าง Maia ยังอยู่ในช่วง追赶 (追赶) โดยมีความพร้อมล่าช้ากว่าคู่แข่งบางราย การปรับปรุง Maia 300 ความคืบหน้าในการผลิตของ AMD ในฐานะแหล่งที่สอง และต้นทุนการจัดซื้อหน่วยความจำ ล้วนส่งผลต่อความสามารถของ Microsoft ในการลดการพึ่งพาห่วงโซ่อุปทาน GPU ภายนอก
ก่อนหน้านี้บริษัทยังกล่าวอีกว่า อุปทานใหม่ต้องสร้างสมดุลระหว่าง Azure, แอปพลิเคชันของบริษัทเอง, การวิจัยและพัฒนา และการเปลี่ยนเซิร์ฟเวอร์ หากอุปทานใหม่ถูกปล่อยออกมาได้อย่างราบรื่น Microsoft จะสามารถส่งมอบพลังการประมวลผลให้กับลูกค้า Azure ภายนอกได้มากขึ้น ขณะที่ยังคงลงทุนในการวิจัยและพัฒนา AI ภายใน หากการปล่อยอุปทานไม่สมดุล การเติบโตของ Azure, การฝึกโมเดลภายใน และความต้องการอนุมานของ Copilot ก็จะยังคงแย่งชิงทรัพยากรกัน
การปรับโครงสร้าง Xbox เป็นเพียงปัจจัยรองของมูลค่า
นอกเหนือจากแกนหลักของ AI แล้ว รายงานของ Goldman Sachs ยังใช้วิธี SOTP ประมาณการมูลค่าธุรกิจเกมของ Microsoft ไว้ที่ประมาณ 3 หมื่นล้านดอลลาร์
เมื่อวันที่ 6 กรกฎาคม Microsoft ประกาศปรับโครงสร้างธุรกิจ Xbox รายงานจากสื่อหลายแห่งระบุว่า Microsoft ปลดพนักงานประมาณ 4,800 คน โดยในจำนวนนี้พนักงาน Xbox ประมาณ 1,600 คนถูกปลดทันที และอีกประมาณ 3,200 คนจะถูกปลดภายในปีงบประมาณ 2027 สตูดิโอสี่แห่ง ได้แก่ Compulsion, Double Fine, Ninja Theory และ Undead Labs จะออกจากระบบการจัดการของ Xbox และบริษัทยังรายงานว่าปรับลดผู้บริหารบางส่วน
ส่วนนี้ดูเหมือนเป็นการปรับโครงสร้างธุรกิจมากกว่า ไม่ใช่แกนหลักของธุรกรรมในรายงานทางการเงิน ธุรกิจเกมของ Microsoft ยังคงมีมูลค่า และการปรับโครงสร้างยังแสดงให้เห็นว่าบริษัทกำลังกำจัดสินทรัพย์ที่ไม่มีประสิทธิภาพและลดการลงทุนที่ไม่ใช่ธุรกิจหลักบางส่วน แต่ในระยะสั้น มันไม่สามารถแทนที่ Azure, Copilot และผลตอบแทนจากการลงทุนด้าน AI เพื่อเป็นปัจจัยหลักในการอธิบายทิศทางราคาหุ้นได้
ตามการประเมินมูลค่าแบบ SOTP ของรายงาน Goldman Sachs Intelligent Cloud ยังคงเป็นส่วนที่สร้างมูลค่าสูงสุดให้กับ Microsoft มูลค่าธุรกิจโดยนัยของ M365 สำหรับกลุ่มธุรกิจและผู้บริโภคอยู่ที่ประมาณ 492 พันล้านดอลลาร์สหรัฐ คิดเป็นประมาณ 4 เท่าของ EV/ยอดขาย หรือ 6 เท่าของ GAAP EBIT ในปี 2027 ซึ่งได้รวมสมมติฐานความเสี่ยงจากการลดบทบาทของคนกลางไว้แล้ว
เป้าหมาย 610 ดอลลาร์จะสำเร็จหรือไม่ ขึ้นอยู่กับสามปัจจัย
ทิศทางที่รายงานผลประกอบการล่วงหน้านี้ให้ไว้ยังคงค่อนข้างมองโลกในแง่ดี: Microsoft อยู่ในตำแหน่งที่ได้เปรียบในด้านพลังประมวลผล AI, Copilot และเลเยอร์การจัดระเบียบตัวแทน มีโอกาสที่จะได้รับประโยชน์จากวงจรผลิตภัณฑ์ AI ต่อไป แต่เป้าหมายราคา 610 ดอลลาร์จะสำเร็จหรือไม่นั้น ขึ้นอยู่กับว่ารายงานผลประกอบการและการประชุมทางโทรศัพท์จะสามารถแสดงความคืบหน้าที่ตรวจสอบได้มากขึ้นหรือไม่
Azure จำเป็นต้องรักษาการเติบโตสูงต่อไป และอธิบายว่าหลังจากกำลังการผลิตใหม่เริ่มทำงานแล้ว จะสามารถรองรับความต้องการของลูกค้าภายนอกได้หรือไม่ หากการเติบโตเพียงแค่สอดคล้องกับความคาดหวังของตลาดที่สูงอยู่แล้ว การใช้จ่ายด้านทุนที่สูงขึ้นอาจกลายเป็นประเด็นถกเถียง
Maia 300 และแหล่งที่สองจาก AMD จำเป็นต้องแสดงความคืบหน้าที่ชัดเจนยิ่งขึ้น ปัญหาห่วงโซ่อุปทานตึงตัว ต้นทุนหน่วยความจำที่เพิ่มขึ้น และความไม่สมบูรณ์ของชิป ล้วนส่งผลต่อความคุ้มค่าทางเศรษฐกิจต่อหน่วยของการลงทุน AI ของ Microsoft
Copilot ต้องพิสูจน์ความสามารถในการสร้างรายได้จริง การมีผู้ใช้แบบชำระเงินมากกว่า 20 ล้านคนเป็นเพียงจุดเริ่มต้น การขยายการชำระเงินในกลุ่มองค์กร การคิดค่าบริการตามปริมาณการใช้งาน และความคิดเห็นของผู้ใช้ จะเป็นตัวกำหนดว่ามันจะเปลี่ยนจากทางเข้า AI ไปเป็นแหล่งกำไรได้หรือไม่
ประเด็นสำคัญของรายงานผลประกอบการของ Microsoft ไม่ใช่ว่าการลงทุน AI จะดำเนินต่อไปหรือไม่ แต่เป็นการที่การลงทุนที่สูงขึ้นจะสามารถเปลี่ยนเป็นการเติบโตของ Azure รายได้จากซอฟต์แวร์ AI และอัตรากำไรที่ยั่งยืนได้เร็วขึ้นหรือไม่ หากหลักฐานเหล่านี้ยังไม่เพียงพอ ข้อถกเถียงเกี่ยวกับอัตราผลตอบแทนจากการใช้จ่ายด้านทุนจะยังคงกดดันราคาหุ้นต่อไป
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง