เบิร์นสไตน์วิเคราะห์ไมโครซอฟท์: อัตราการเติบโตของ Azure เพิ่มขึ้นเป็น 45% จำนวนซีต Copilot ทะลุ 30 ล้าน การสร้างรายได้จาก AI ของไมโครซอฟท์ยังคงเร่งตัวขึ้นอย่างต่อเนื่อง

TL;DR
· ผลประกอบการไตรมาส 4 ปีงบประมาณ 2026 ของไมโครซอฟท์และแนวโน้มไตรมาส 1 ปีงบประมาณ 2027 สูงกว่าที่คาดการณ์ ราคาหุ้นหลังตลาดปิดพุ่งขึ้นประมาณ 9%
· แนวโน้มการเติบโตของ Azure ในไตรมาส 1 ที่อัตราแลกเปลี่ยนคงที่อยู่ที่ประมาณ 45% จำนวนที่นั่งแบบชำระเงินของ Copilot ทะลุ 30 ล้านแล้ว
· การปรับลดรายจ่ายฝ่ายทุนส่วนใหญ่มาจากผลของเกณฑ์บัญชี ความต้องการ AI และผลตอบแทนเงินสดยังคงเป็นประเด็นถกเถียงใหญ่ที่สุด
หลังจากผลประกอบการไตรมาส 4 ปีงบประมาณ 2026 และแนวโน้มไตรมาสถัดไปของไมโครซอฟท์สูงกว่าที่ตลาดคาดการณ์ Bernstein ยังคงให้คะแนนไมโครซอฟท์เป็น " outperform " และปรับราคาเป้าหมายจาก 646 ดอลลาร์ขึ้นเล็กน้อยเป็น 647 ดอลลาร์ เหตุผลหลักคือสองเส้นทางหลักด้าน AI อย่าง Azure และ Copilot ยังคงเร่งตัวขึ้น
การปรับราคาเป้าหมายขึ้นเพียง 1 ดอลลาร์ไม่ใช่ประเด็นสำคัญ สิ่งสำคัญกว่าคือไมโครซอฟท์ตอบคำถามสองข้อที่ตลาดกังวลมากที่สุด: ความต้องการ AI ยังคงมีอยู่จริงหรือไม่ และการลงทุนในโครงสร้างพื้นฐาน AI จะฉุดกระแสเงินสดหรือไม่
รายงานทางการเงินอย่างเป็นทางการของไมโครซอฟท์แสดงให้เห็นว่า ไตรมาส 4 ปีงบประมาณ 2026 มีรายได้รวม 90,007 ล้านดอลลาร์ รายได้จากการดำเนินงาน 40,603 ล้านดอลลาร์ และกำไรต่อหุ้นแบบ GAAP หลังปรับลดอยู่ที่ 4.81 ดอลลาร์ ตามรายงานของ AP หลังประกาศผลประกอบการ ราคาหุ้นไมโครซอฟท์หลังตลาดปิดพุ่งขึ้นประมาณ 9% ปฏิกิริยาของตลาดเริ่มจากตัวเลขธุรกิจคลาวด์และการสร้างรายได้จาก AI ที่สูงกว่าที่คาดการณ์พร้อมกัน
Azure ยังไม่เข้าสู่ช่วงย่อย่อย แนวโน้มไตรมาส 1 เร่งตัวต่อเนื่องเป็น 45%
Azure คือจุดดึงดูดที่ตรงที่สุดในผลประกอบการครั้งนี้
ไตรมาส 4 ปีงบประมาณ 2026 รายได้ของ Azure and other cloud services เติบโต 43% เมื่อเทียบปีต่อปีที่อัตราแลกเปลี่ยนคงที่ ที่สำคัญกว่านั้น ไมโครซอฟท์ให้แนวโน้มการเติบโตของ Azure ที่อัตราแลกเปลี่ยนคงที่ในไตรมาส 1 ปีงบประมาณ 2027 อยู่ที่ประมาณ 45% Bernstein คำนวณว่าแนวโน้มนี้สูงกว่าที่ตลาดคาดการณ์ประมาณ 400 จุดพื้นฐาน
อย่างน้อยจากคำสั่งซื้อระยะสั้นและกำลังการผลิตที่ไมโครซอฟท์ให้ไว้ ธุรกิจคลาวด์ยังไม่เข้าสู่ "ช่วงย่อย่อย AI" ที่ภายนอกกังวล ฝ่ายบริหารกล่าวในการประชุมทางโทรศัพท์ว่าความต้องการของลูกค้ายังคงเกินกำลังการผลิตที่มีอยู่ และกำลังการผลิตยังคงเป็นข้อจำกัดหลักในปัจจุบัน
สำหรับนักลงทุน ความหมายของตัวเลขนี้ตรงไปตรงมา: การสร้างศูนย์ข้อมูล AI ขนาดใหญ่ในหลายไตรมาสที่ผ่านมาของไมโครซอฟท์ไม่ได้กลายเป็นความเสี่ยง闲置ทันที ในทางตรงกันข้าม กำลังการผลิตยังไม่เพียงพอ และการเติบโตของ Azure ยังคงถูกจำกัดด้วยอุปทาน
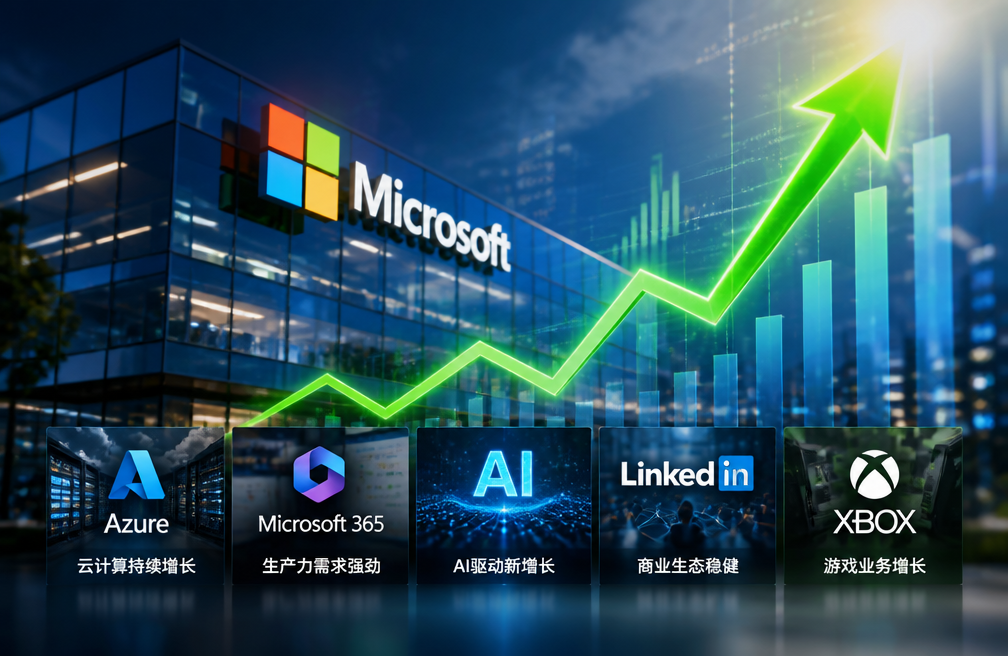
รายได้ของ Microsoft Cloud ในไตรมาส 4 อยู่ที่ 59,300 ล้านดอลลาร์ เติบโต 27% เมื่อเทียบปีต่อปี และมีส่วนช่วยมากกว่าครึ่งหนึ่งของรายได้รวมอย่างมั่นคง เส้นหลักเดิมของการเปลี่ยนผ่านสู่คลาวด์ยังไม่สิ้นสุด AI เพียงแค่ยกระดับการเติบโตขึ้นไปอีกระดับ
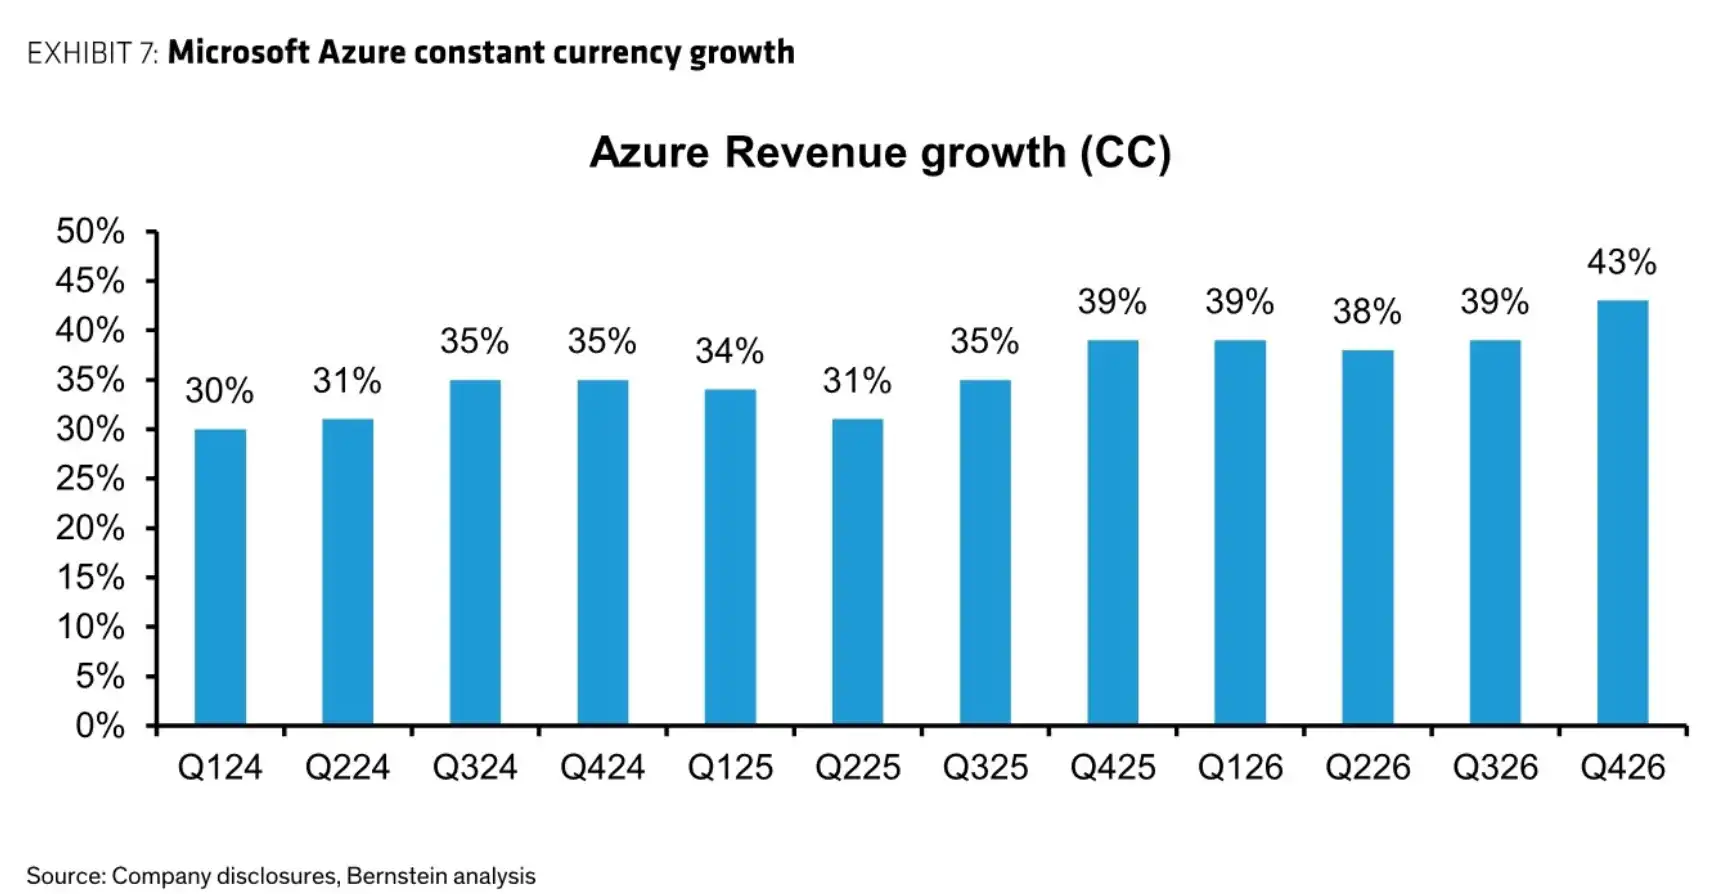
อัตราการเติบโตของรายได้คงที่ของ Azure เพิ่มขึ้นจากช่วง 30%-35% เป็น 43% ในไตรมาสที่ 4 และแนวโน้มในไตรมาสที่ 1 ปรับขึ้นอีกเป็นประมาณ 45%
ตัวชี้วัดคำสั่งซื้อยังสนับสนุนจุดนี้ด้วย ภาระผูกพันในการปฏิบัติตามที่เหลืออยู่เชิงพาณิชย์ (RPO) เติบโต 84% เมื่อเทียบกับปีก่อน เป็น 678 พันล้านดอลลาร์ แม้จะตัดผลกระทบจาก OpenAI และบริษัทโมเดล前沿ออกไป RPO ยังคงเติบโต 25% เมื่อเทียบกับปีก่อน โดยลูกค้าองค์กรมีส่วนสนับสนุนเพิ่มขึ้นเมื่อเทียบกับไตรมาสก่อน
การแยกส่วนนี้มีความสำคัญมาก ตลาดกังวลมาตลอดว่าการเติบโตของคลาวด์ AI ของ Microsoft พึ่งพาลูกค้าโมเดล前沿เพียงไม่กี่ราย เช่น OpenAI มากเกินไป หากจังหวะการลงทุนของลูกค้าเหล่านี้เปลี่ยนแปลง รายได้ของ Azure อาจได้รับแรงกดดัน แต่เมื่อตัดส่วนนี้ออกไป ลูกค้าองค์กรยังคงเติบโต แสดงให้เห็นว่าความต้องการไม่ได้มาจากลูกค้ารายใหญ่เพียงรายเดียว
จำนวนที่นั่ง Copilot เกิน 30 ล้าน ความกังวลเรื่อง SaaS ถูก AI กระทบลดลง
ตัวเลขที่เกินคาดอีกตัวหนึ่งมาจาก Microsoft 365 Copilot
ฝ่ายบริหารของ Microsoft ยืนยันว่าจำนวนที่นั่งแบบชำระเงินของ Microsoft 365 Copilot เกิน 30 ล้านแล้ว Bernstein ระบุว่าตัวเลขนี้สูงกว่าที่ตลาดคาดหวังไว้ก่อนหน้านี้ที่ "มากกว่า 25 ล้าน" และเพิ่มขึ้นอย่างชัดเจนจากระดับมากกว่า 20 ล้านในไตรมาสก่อน
ความหมายต่อ Microsoft ไม่ได้จำกัดแค่การขายเครื่องมือ AI เพิ่มขึ้นหนึ่งตัว ในปีที่ผ่านมา หนึ่งในความกังวลของตลาดต่อบริษัทซอฟต์แวร์คือ AI จะทำให้โมเดลที่นั่งของ SaaS แบบดั้งเดิมอ่อนแอลงหรือไม่ และองค์กรจะลดการใช้จ่ายซอฟต์แวร์ต่อหัวหรือไม่ การที่จำนวนที่นั่ง Copilot ยังคงเติบโต อย่างน้อยก็แสดงให้เห็นว่า Microsoft ยังคงสามารถฝังฟีเจอร์ AI เข้าไปในระบบซอฟต์แวร์องค์กรเดิม และสร้างรายได้ผ่านรายได้ต่อผู้ใช้ที่สูงขึ้น
คลาวด์เชิงพาณิชย์ M365 ในไตรมาสการเงินที่สี่รายงานการเติบโต 14% และหลังปรับปรุงแล้วเติบโตประมาณ 16% การปรับปรุงรายได้ส่วนใหญ่มาจากการอัปเกรดแพ็กเกจ E5, E7 และการนำ Copilot มาใช้ Microsoft ไม่ได้ขายปลั๊กอิน AI แยกต่างหาก แต่กำลังผูกฟีเจอร์ AI เข้ากับแพ็กเกจซอฟต์แวร์องค์กรเดิม เพื่อเพิ่มการใช้จ่ายต่อที่นั่งของลูกค้า
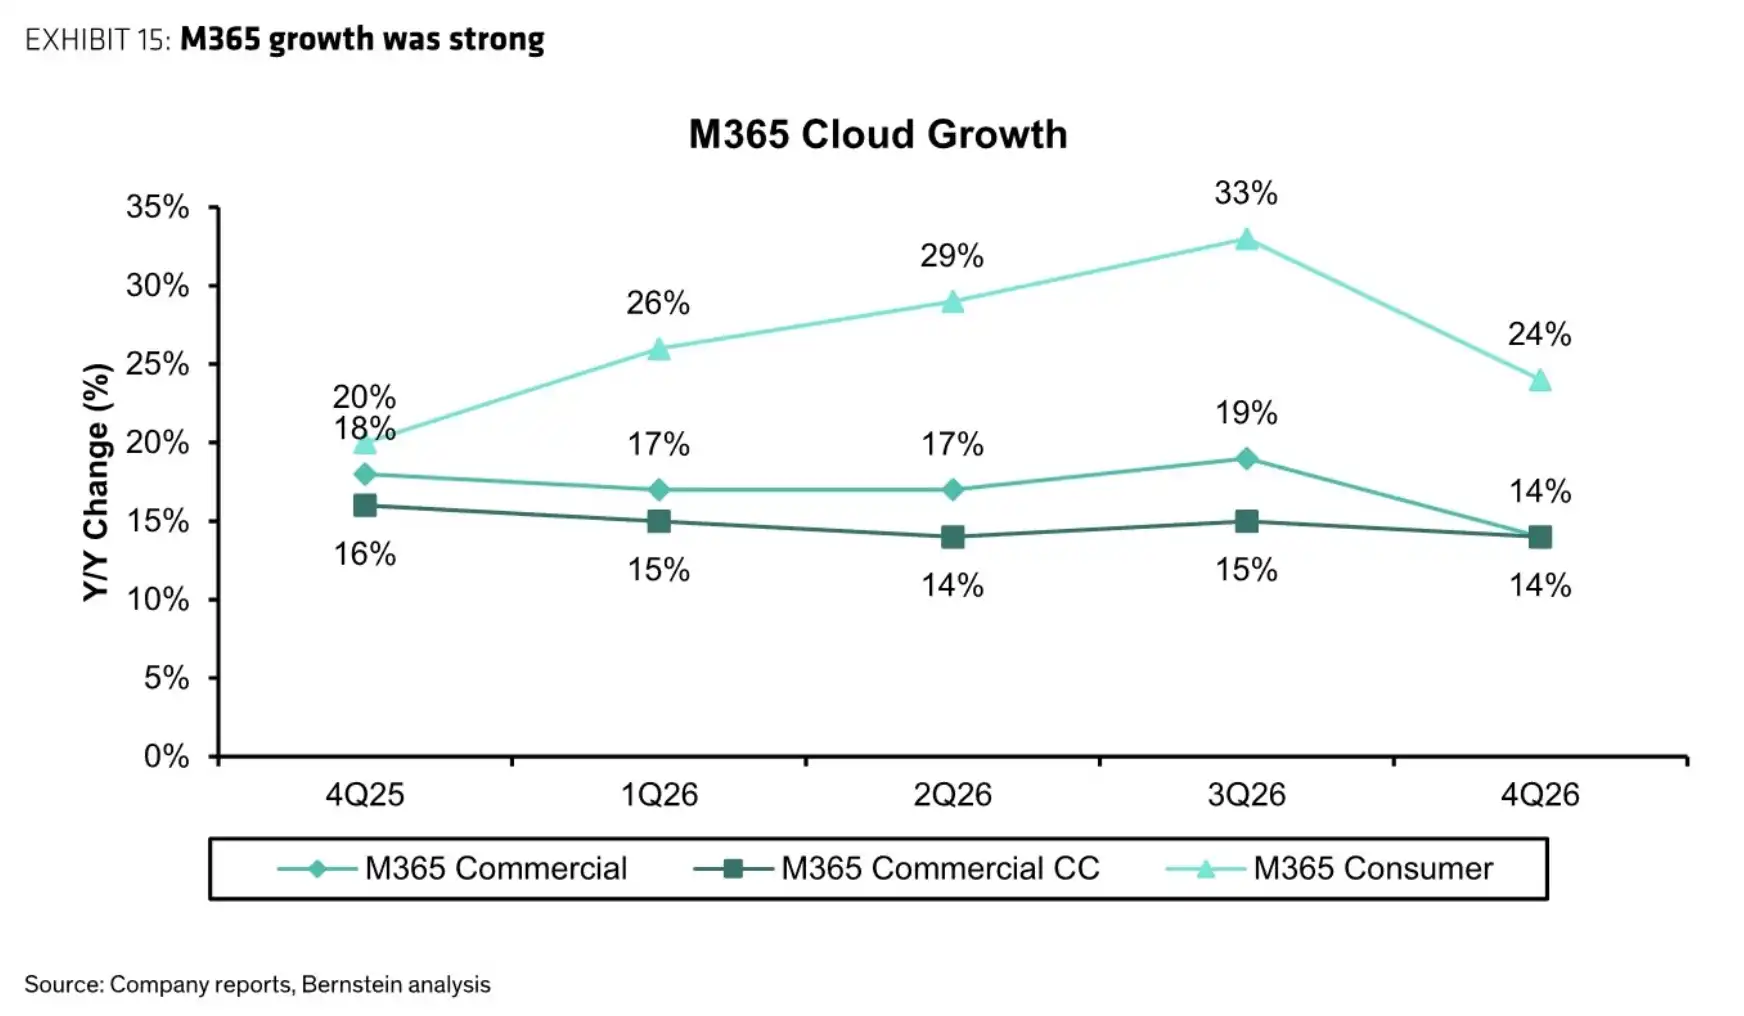
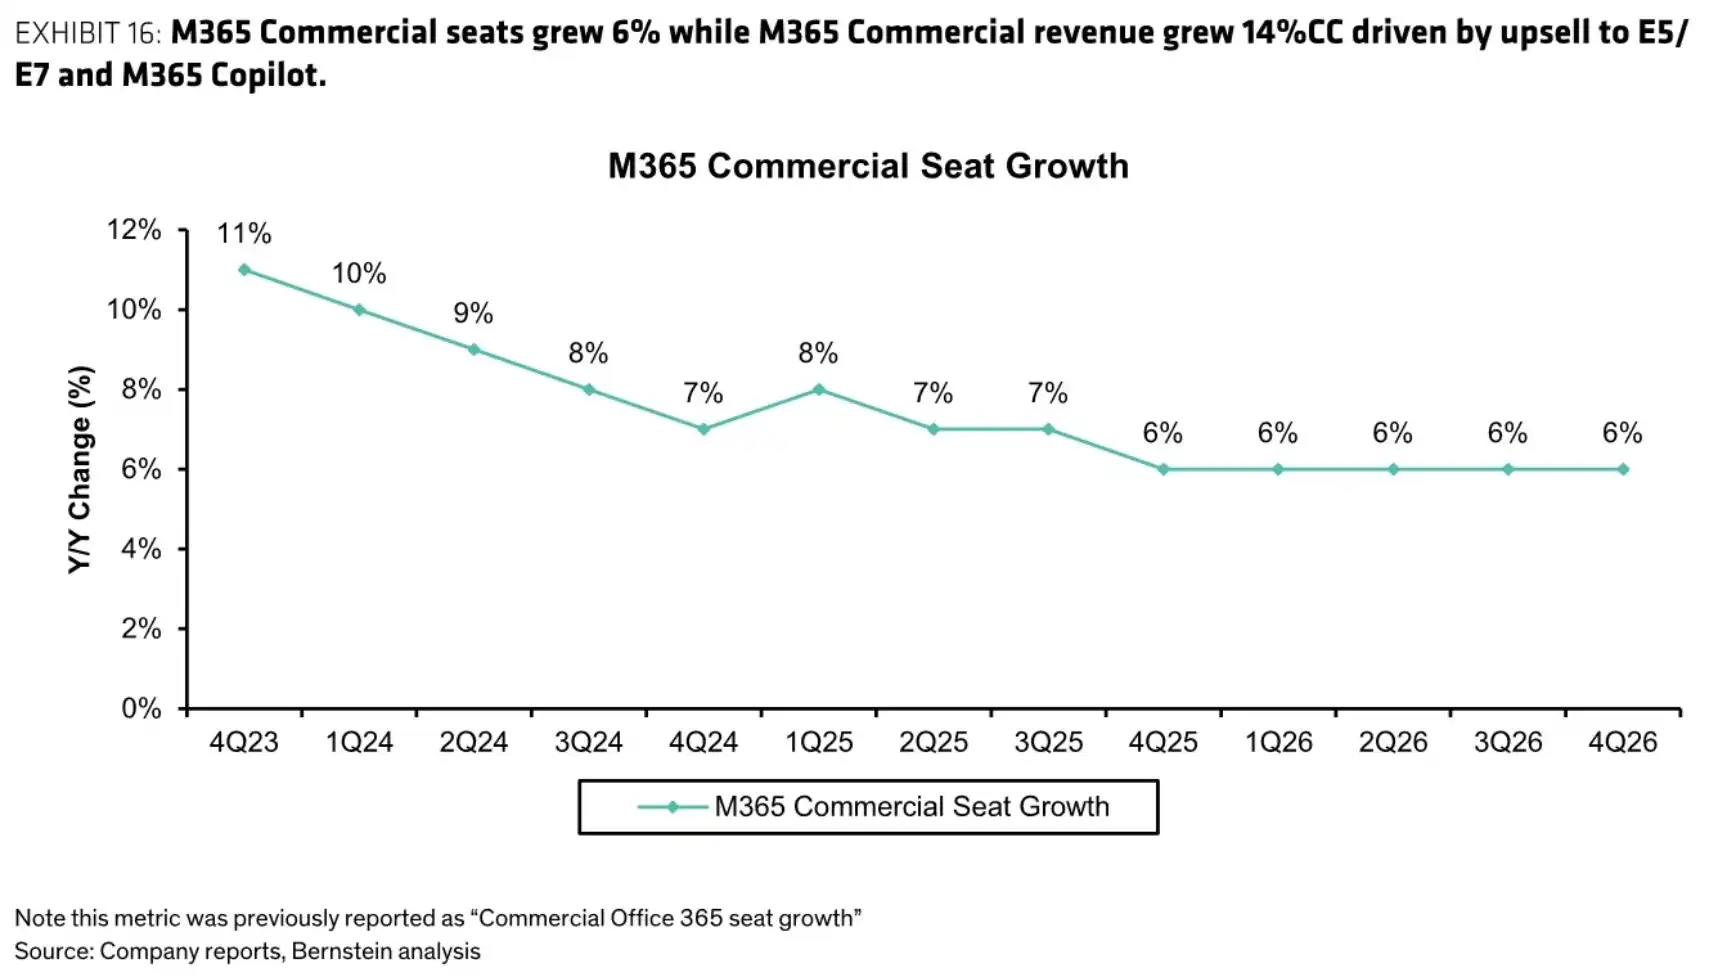
การเติบโตของคลาวด์เชิงพาณิชย์ M365 ดีขึ้น จำนวนที่นั่งแบบชำระเงินของ Copilot เพิ่มขึ้นจาก 15 ล้าน, 20 ล้าน เป็นมากกว่า 30 ล้าน
GitHub Copilot กำลังขยายฐานผู้ใช้เช่นกัน โดยมีจำนวนผู้ใช้ถึง 50 ล้านราย และค่อยๆ เปลี่ยนไปสู่รูปแบบการกำหนดราคาแบบผสมระหว่าง "การสมัครสมาชิก + การใช้งานตามปริมาณ" รายได้จากเครื่องมือ AI สำหรับนักพัฒนาไม่ได้พึ่งพาเพียงแค่จำนวนที่นั่งคงที่ แต่เริ่มเชื่อมโยงกับปริมาณการใช้งานด้วย
อย่างไรก็ตาม ตัวเลขของ Copilot ยังมีขอบเขตจำกัด การมีผู้จ่ายเงินเกิน 30 ล้านที่นั่งพิสูจน์ว่าการนำไปใช้กำลังเร่งตัวขึ้น แต่ยังไม่สามารถพิสูจน์โดยตรงได้ว่าลูกค้าองค์กรทุกรายจะขยายงบประมาณซอฟต์แวร์ AI ในระยะยาว ความสามารถในการสร้างรายได้อย่างต่อเนื่องยังต้องดูที่การต่ออายุสมาชิก ความถี่ในการใช้งาน และขนาดการปรับใช้ภายในองค์กร
รายจ่ายด้านทุนดูเหมือนลดลง แต่การขยายตัวของ AI ที่แท้จริงไม่ได้ชะลอตัว
ตัวเลขที่ถูกตีความผิดบ่อยที่สุดในรายงานผลประกอบการคือรายจ่ายด้านทุน
ไมโครซอฟท์ปรับลดคาดการณ์รายจ่ายด้านทุนสำหรับปี CY26 ลงเหลือประมาณ 175 พันล้านดอลลาร์สหรัฐ ซึ่งต่ำกว่าตัวเลขก่อนหน้านี้ที่ประมาณ 190 พันล้านดอลลาร์สหรัฐ เมื่อมองเผินๆ นี่ดูเหมือนการชะลอการลงทุนใน AI แต่ไมโครซอฟท์อธิบายว่า ตั้งแต่ปีงบประมาณ FY27 เป็นต้นไป บริษัทจะขยายอายุการใช้งานโดยประมาณของศูนย์ข้อมูลและอาคารสำนักงานจาก 15 ปีเป็น 25 ปี และส่งผลให้สัญญาเช่าศูนย์ข้อมูลจำนวนมากขึ้นเปลี่ยนจากสัญญาเช่าการเงินเป็นสัญญาเช่าดำเนินงาน หากไม่นับผลกระทบจากการเปลี่ยนแปลงอายุการใช้งาน คาดการณ์รายจ่ายด้านทุนสำหรับปี CY26 ยังคงไม่เปลี่ยนแปลง
กล่าวอีกนัยหนึ่ง การปรับลดลงส่วนใหญ่เกิดจากการเปลี่ยนแปลงทางบัญชีและการจัดประเภทสัญญาเช่า ไม่ได้หมายความว่าไมโครซอฟท์ลดการก่อสร้างศูนย์ข้อมูล AI
สิ่งที่บ่งบอกความเข้มข้นของการลงทุนที่แท้จริงได้ดีกว่าคือแนวโน้มในไตรมาสถัดไป: รายจ่ายด้านทุนในไตรมาสแรกของปีงบประมาณ FY27 ยังคงคาดว่าจะเกิน 50 พันล้านดอลลาร์สหรัฐ รายจ่ายด้านทุนรวมในไตรมาสที่สี่อยู่ที่ประมาณ 41 พันล้านดอลลาร์สหรัฐ โดยการซื้อ PPE ด้วยเงินสดอยู่ที่ 35.8 พันล้านดอลลาร์สหรัฐ และประมาณสองในสามใช้ไปกับสินทรัพย์อายุสั้น เช่น GPU และ CPU
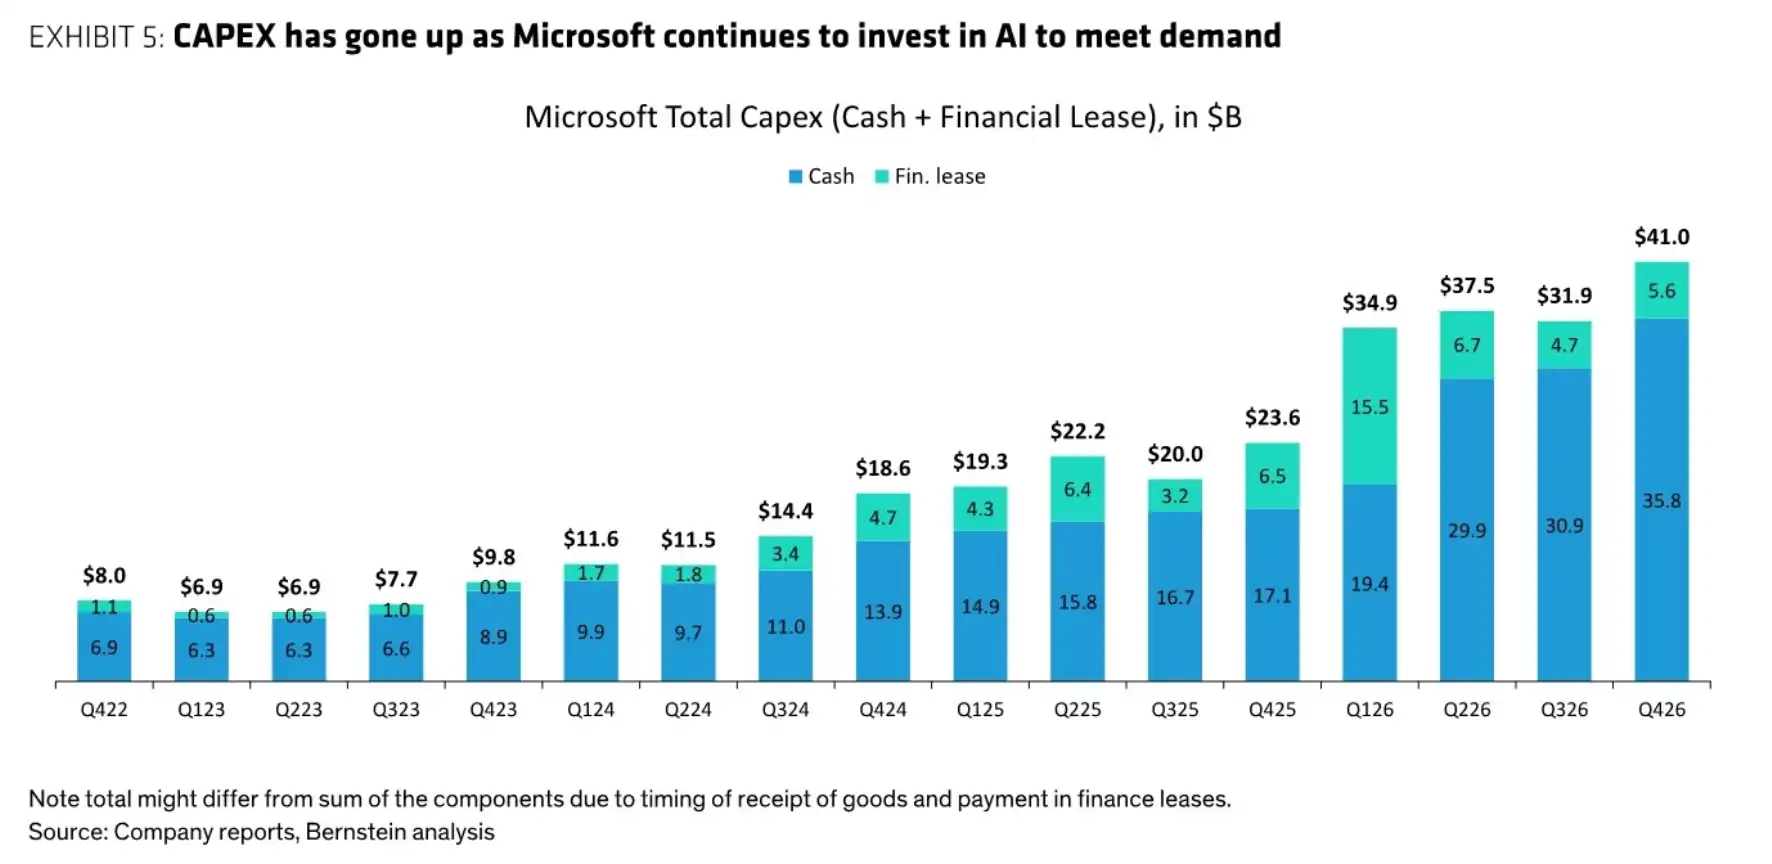
รายจ่ายด้านทุนรวมใน Q4 อยู่ที่ประมาณ 41 พันล้านดอลลาร์สหรัฐ การซื้อ PPE ด้วยเงินสดประมาณ 35.8 พันล้านดอลลาร์สหรัฐ และประมาณสองในสาม投向 GPU, CPU และสินทรัพย์อายุสั้นอื่นๆ
รายจ่ายด้านทุนไม่ได้ชะลอตัว ตลาดจึงต้องตั้งคำถามถึงกระแสเงินสดตามธรรมชาติ ผู้บริหารของไมโครซอฟท์คาดว่ากระแสเงินสดอิสระในปี FY27 จะยังคงเป็นบวก ซึ่งแตกต่างจากผู้ให้บริการคลาวด์ขนาดใหญ่บางรายที่เปลี่ยนเป็นกระแสเงินสดอิสระติดลบในช่วงพีคของการลงทุน AI
อัตรากำไรขั้นต้นของ Microsoft Cloud อยู่ที่ 65% ลดลง 3 จุดเปอร์เซ็นต์เมื่อเทียบกับปีก่อนจากผลกระทบของการลงทุนในโครงสร้างพื้นฐาน AI แต่ประสิทธิภาพของ Azure ยังคงดีขึ้น ปริมาณงานของ Copilot เพิ่มขึ้น 4 เท่าภายในปี ซึ่งช่วยลดต้นทุนการส่งมอบต่อหน่วยได้เช่นกัน ณ สิ้นไตรมาสที่สี่ แพลตฟอร์มของไมโครซอฟท์รองรับโมเดล AI มากกว่า 11,000 รายการ ครอบคลุมห้องแล็บชั้นนำ โมเดลโอเพนซอร์ส และโมเดลที่พัฒนาเอง
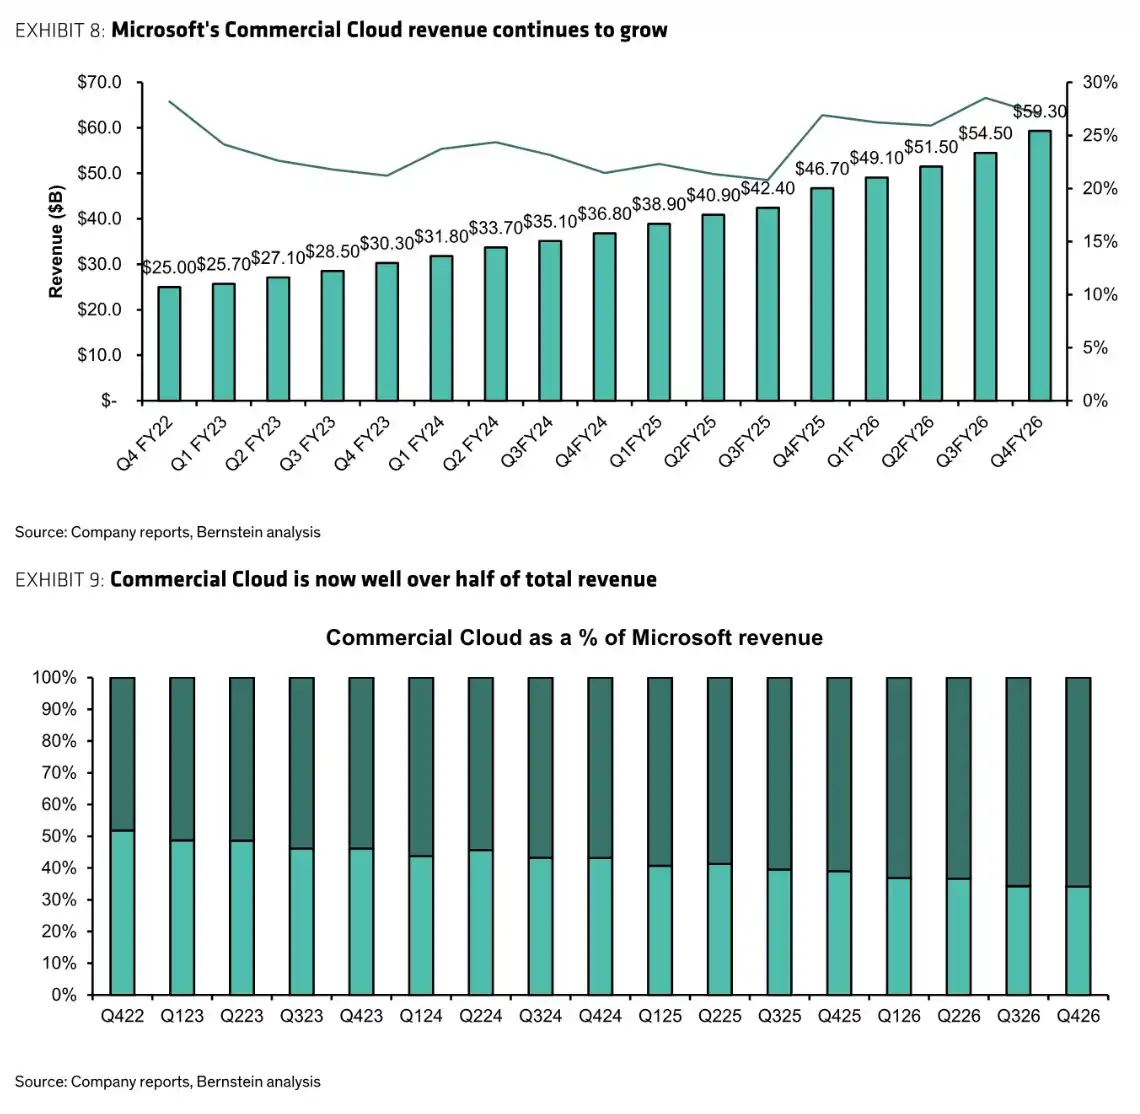
รายได้ Microsoft Cloud ในไตรมาส 4 อยู่ที่ 5.93 หมื่นล้านดอลลาร์สหรัฐ เติบโต 27% เมื่อเทียบกับปีก่อน คิดเป็นสัดส่วนมากกว่าครึ่งหนึ่งของรายได้รวม
นี่คือเหตุผลสำคัญที่ Bernstein ยังคงมองบวกต่อ Microsoft: หากรายได้จาก AI ยังคงออกมาดี และกระแสเงินสดอิสระยังคงเป็นบวก Microsoft ก็จะ承受ความผันผวนของวงจรโครงสร้างพื้นฐาน AI ได้ดีกว่าคู่แข่งส่วนใหญ่
ความต้องการ AI ยังคงเพิ่มขึ้น แต่ผลตอบแทนจากทุนยังต้องผ่านการทดสอบ
รายงานผลประกอบการครั้งนี้ช่วยบรรเทาความกังวลในตลาด แต่ไม่ได้ขจัดข้อโต้แย้งทั้งหมด
ความเสี่ยงโดยตรงที่สุดยังคงเป็นความต้องการ AI ที่ต่ำกว่าคาดการณ์ สัญญาณที่ Microsoft ให้ในตอนนี้คืออุปสงค์เกินอุปทานอย่างมาก RPO เติบโตแข็งแกร่ง และจำนวนที่นั่ง Copilot ยังคงเพิ่มขึ้นอย่างต่อเนื่อง แต่หากการนำแอปพลิเคชัน AI ไปใช้ในองค์กรช้ากว่าที่คาด หรือการใช้จ่ายของบริษัทโมเดล前沿ชะลอตัว วงจรผลตอบแทนจากคำมั่นสัญญาในศูนย์ข้อมูลและฮาร์ดแวร์จะถูกยืดออกไป
ความเสี่ยงอีกประการหนึ่งมาจากความยืดหยุ่นที่แท้จริงของรายจ่ายฝ่ายทุน Microsoft เน้นย้ำว่าคำมั่นสัญญาในศูนย์ข้อมูลและฮาร์ดแวร์มีความยืดหยุ่นในการปรับเปลี่ยนได้ระดับหนึ่ง แต่ในวงจรการสร้างโครงสร้างพื้นฐาน AI GPU, CPU, พลังงานไฟฟ้า และการเช่าศูนย์ข้อมูลมักต้องมีการล็อกล่วงหน้า หากความต้องการต่ำกว่าที่คาดการณ์ ความยืดหยุ่นจะเพียงพอที่จะปกป้องผลตอบแทนจากทุนหรือไม่ ยังคงมีความไม่แน่นอน
การประเมินมูลค่าก็ไม่ได้ไร้แรงกดดันโดยสิ้นเชิง Bernstein คำนวณว่ารายได้ของ Microsoft ในปีงบประมาณ FY27 และ FY28 คาดว่าจะอยู่ที่ 3.9263 แสนล้านดอลลาร์สหรัฐ และ 4.66335 แสนล้านดอลลาร์สหรัฐ ตามลำดับ โดยอัตราส่วนราคาต่อกำไรหลังปรับปรุงอยู่ที่ประมาณ 19.6 เท่า และ 16.3 เท่า การประเมินมูลค่านี้ไม่ได้สูงเกินจริง แต่มีเงื่อนไขว่า Azure ยังคงเติบโตสูง Copilot ยังคงขยายการใช้งานอย่างต่อเนื่อง และการลงทุนด้าน AI ไม่ได้กัดกร่อนกระแสเงินสดอย่างมีนัยสำคัญ
คำตอบที่รายงานผลประกอบการฉบับนี้ให้更像是: เรื่องราว AI ของ Microsoft ยังคงเร่งตัว และในขณะนี้ยังไม่ถูกถ่วงด้วยรายจ่ายฝ่ายทุน แต่ยังไม่ใช่หลักฐานสุดท้ายที่ "พิสูจน์ว่าฟองสบู่ AI ไม่เป็นจริง" การทดสอบที่แท้จริงคือการลงทุนในพลังประมวลผลเหล่านี้จะสามารถแปลงเป็นการชำระเงินจากองค์กร รายได้คลาวด์ และกระแสเงินสดอิสระได้อย่างต่อเนื่องหรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง