



โกลด์แมน แซคส์ ปรับเพิ่มราคาเป้าหมายของไมโครซอฟท์เป็น 640 ดอลลาร์สหรัฐ โดยเดิมพันว่ายอดสมัครสมาชิก Copilot จะพุ่งสูงขึ้นอย่างมาก

สรุปแบบรวดเร็ว
· ตามรายงานวิจัยของโกลด์แมน แซคส์ ราคาเป้าหมาย 12 เดือนของไมโครซอฟท์ปรับขึ้นจาก 610 ดอลลาร์เป็น 640 ดอลลาร์ คงคำแนะนำ "ซื้อ" ไว้เช่นเดิม
· ไมโครซอฟท์มีรายได้ไตรมาส 4 ปีงบประมาณ 2569 อยู่ที่ 90,007 ล้านดอลลาร์ Azure เติบโต 43% และที่นั่งแบบชำระเงินของ Copilot ทะลุ 30 ล้านที่นั่ง
· รายจ่ายฝ่ายทุนตามการแถลงผลประกอบการอยู่ที่ 41,000 ล้านดอลลาร์ การต่ออายุ Copilot และการคิดค่าบริการแบบตามการใช้งานยังคงเป็นบททดสอบสำคัญ
ตามรายงานวิจัยของโกลด์แมน แซคส์ หลังไมโครซอฟท์ประกาศผลประกอบการไตรมาส 4 ปีงบประมาณ 2569 ราคาเป้าหมาย 12 เดือนถูกปรับขึ้นจาก 610 ดอลลาร์เป็น 640 ดอลลาร์ ราคาหุ้นอ้างอิงในรายงานอยู่ที่ 390.54 ดอลลาร์ คิดเป็น upside ที่อาจเกิดขึ้นประมาณ 64% หากคำนวณจากราคาตลาดล่าสุดที่ประมาณ 451 ดอลลาร์ upside จะอยู่ที่ประมาณ 42%
กุญแจสำคัญของการปรับขึ้นครั้งนี้ ไม่ใช่แค่ไมโครซอฟท์ส่งผลประกอบการที่เกินคาดอีกครั้ง แต่เป็นสัญญาณที่ชัดเจนขึ้นเกี่ยวกับประเด็นที่ตลาดกังวลที่สุด นั่นคือผลตอบแทนจากการลงทุนด้าน AI ไมโครซอฟท์ยังคงใช้จ่ายมหาศาลกับศูนย์ข้อมูล AI และโครงสร้างพื้นฐานคลาวด์ แต่การเติบโตของ Azure ยังคงเร่งตัวขึ้น ที่นั่งแบบชำระเงินของ Microsoft 365 Copilot ทะลุ 30 ล้านที่นั่ง และลูกค้าองค์กรเริ่มรวมฟีเจอร์ AI เข้าไปในงบประมาณซอฟต์แวร์สำนักงานและบริการคลาวด์
ประกาศของไมโครซอฟท์เมื่อวันที่ 29 กรกฎาคมแสดงให้เห็นว่า รายได้ไตรมาส 4 ปีงบประมาณ 2569 อยู่ที่ 90,007 ล้านดอลลาร์ เพิ่มขึ้น 18% เมื่อเทียบกับปีก่อน หรือ 17% ตามอัตราแลกเปลี่ยนคงที่ Non-GAAP EPS อยู่ที่ 4.74 ดอลลาร์ เพิ่มขึ้น 23% เมื่อเทียบกับปีก่อน รายได้กลุ่มธุรกิจ Intelligent Cloud อยู่ที่ 39,306 ล้านดอลลาร์ เพิ่มขึ้น 32% และรายได้จาก Azure และบริการคลาวด์อื่นๆ เพิ่มขึ้น 43%
Azure เร่งตัว ช่วยบรรเทาความกังวลเรื่องการใช้จ่าย AI ที่หนักหน่วง
คำตอบที่ตรงที่สุดจากผลประกอบการฉบับนี้คือ การลงทุนด้าน AI เริ่มสะท้อนเป็นการเติบโตของรายได้แล้วหรือยัง
รายได้ไตรมาส 4 ปีงบประมาณ 2569 และ Non-GAAP EPS สูงกว่าที่ตลาดคาดการณ์ อัตราการเติบโตของรายได้ Azure และบริการคลาวด์อื่นๆ แตะ 43% สูงกว่าช่วงคาดการณ์ก่อนหน้าที่ประมาณ 40% อัตรากำไรจากการดำเนินงานหลังปรับปรุงอยู่ที่ 45% เพิ่มขึ้น 80 จุดพื้นฐานเมื่อเทียบกับปีก่อน
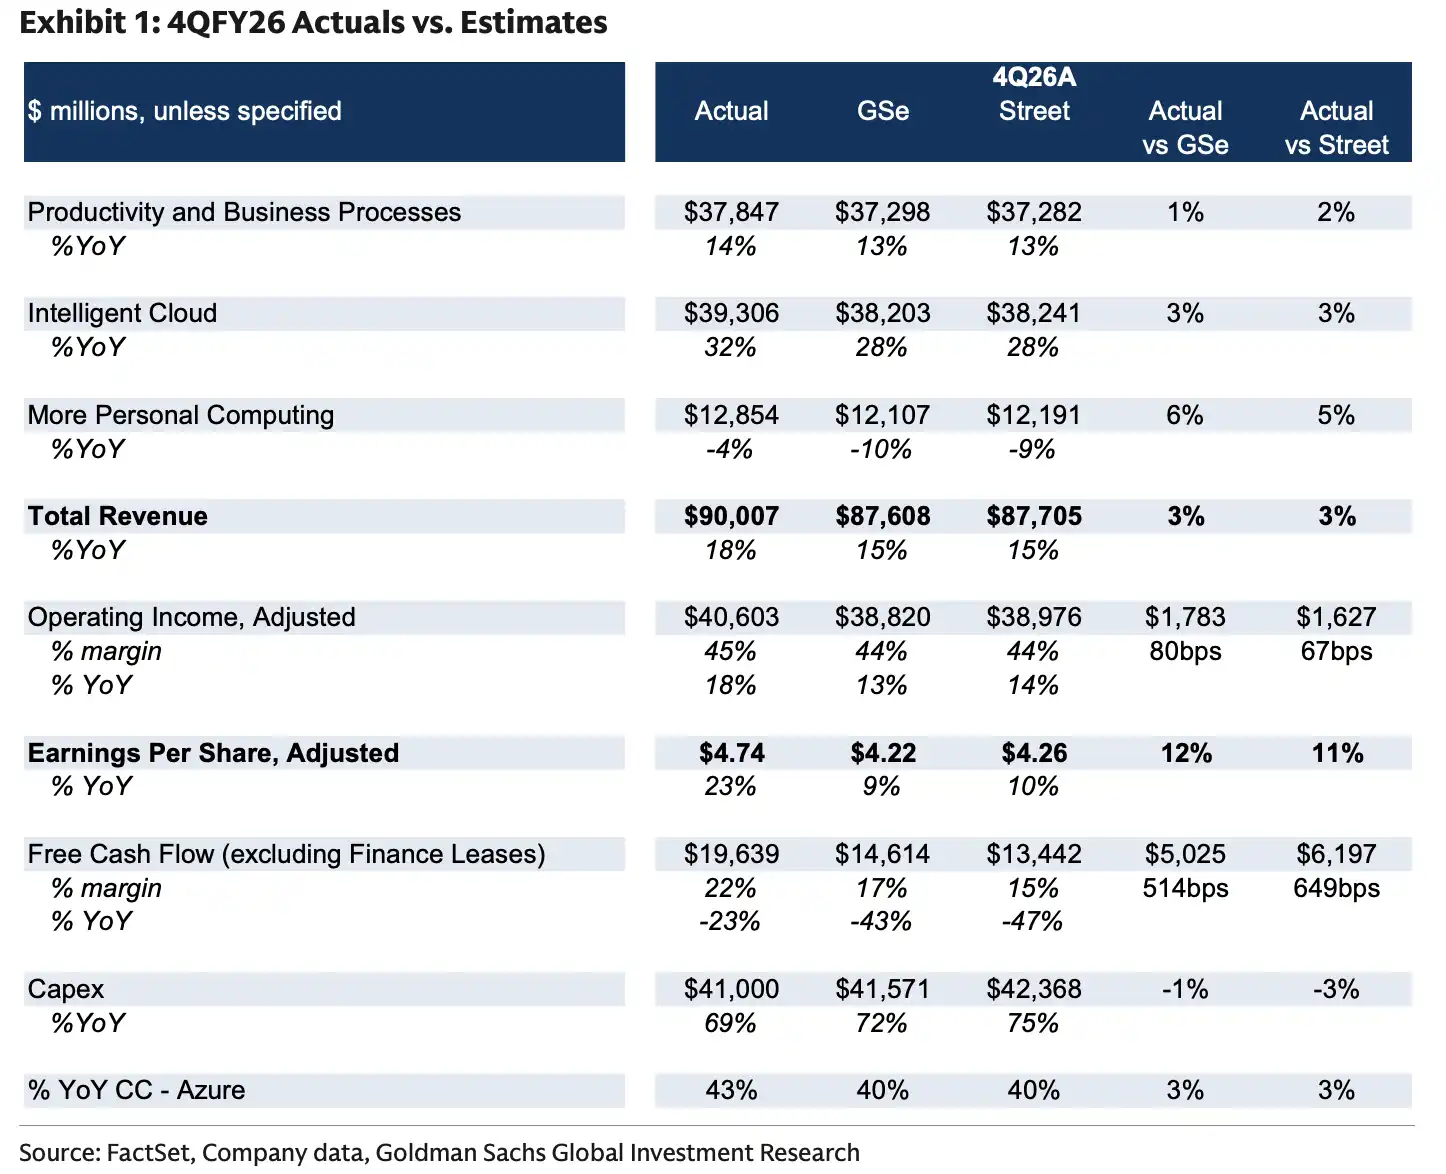
ผลประกอบการจริงไตรมาส 4 ปีงบประมาณ 2569 เทียบกับความคาดหวังของโกลด์แมน แซคส์/ตลาด รายได้ 90,007 ล้านดอลลาร์ Non-GAAP EPS 4.74 ดอลลาร์ และการเติบโตของ Azure 43% ล้วนสูงกว่าที่คาดการณ์
ตัวเลขชุดนี้ทำให้เรื่องราว AI ของไมโครซอฟท์เข้าใกล้การพิสูจน์เชิงพาณิชย์มากขึ้น ในปีที่ผ่านมา นักลงทุนกังวลหลักๆ ว่าการลงทุนโครงสร้างพื้นฐาน AI จะกดดันกระแสเงินสดอิสระและอัตรากำไรก่อน แล้วรายได้จะตามมาช้า แต่ตอนนี้ รายได้จากคลาวด์ อัตรากำไร และ EPS ต่างออกมาดีกว่าที่คาดพร้อมกัน ทำให้ตลาดมีเหตุผลที่จะยอมรับการลงทุนหนักระดับสูงต่อไป
แต่ความเข้มข้นของการลงทุนไม่ได้ลดลง ข้อมูลจากการประชุมทางโทรศัพท์ของไมโครซอฟท์ระบุว่า รายจ่ายลงทุน (capital expenditures) ในไตรมาส 4 อยู่ที่ 4.1 หมื่นล้านดอลลาร์ ในงบกระแสเงินสด การซื้อทรัพย์สินและอุปกรณ์อยู่ที่ 3.5802 หมื่นล้านดอลลาร์ และยังมีสัญญาเช่าการเงินอีก กระแสเงินสดอิสระอยู่ที่ประมาณ 1.96 หมื่นล้านดอลลาร์
นี่แสดงให้เห็นว่าไมโครซอฟท์ยังอยู่ในช่วงลงทุนหนักในโครงสร้างพื้นฐาน AI ตราบใดที่ความต้องการ Azure และการนำ Copilot มาใช้ยังเติบโตต่อเนื่อง การลงทุนนี้จะถูกตีความว่าเป็นการสร้างกำลังการผลิตระยะยาว แต่หากการเติบโตของคลาวด์ชะลอตัวลง รายจ่ายรายไตรมาสระดับ 4.1 หมื่นล้านดอลลาร์จะกลับมากลายเป็นแรงกดดันต่ออัตรากำไรและกระแสเงินสดอีกครั้ง
Copilot เกิน 30 ล้านที่นั่ง ซอฟต์แวร์สำนักงานเริ่มตั้งราคาให้ AI
สิ่งที่อธิบายการปรับขึ้นราคาเป้าหมายของ Goldman Sachs ได้ดีกว่าการเติบโตของคลาวด์ คือจำนวนที่นั่งของ Copilot
ไมโครซอฟท์เปิดเผยว่า ณ สิ้นไตรมาส 4 จำนวนที่นั่งแบบชำระเงินของ Microsoft 365 Copilot เกิน 30 ล้าน เพิ่มขึ้นสุทธิ 10 ล้านในไตรมาสเดียว ข้อมูลจากการประชุมทางโทรศัพท์ที่ถ่ายทอดในรายงานวิจัยยังระบุว่า ความพึงพอใจของผู้ใช้เพิ่มขึ้นเป็นเท่าตัวในช่วงสามไตรมาสที่ผ่านมา ปริมาณการสนทนาต่อผู้ใช้เพิ่มขึ้นประมาณเท่าตัวเมื่อเทียบรายปี และระดับการมีส่วนร่วมโดยเฉลี่ยใกล้เคียงกับระดับของ Outlook และ Teams แล้ว
นี่เป็นหลักฐานโดยตรงมากขึ้นสำหรับการสร้างรายได้จาก AI ของไมโครซอฟท์: Copilot ไม่ใช่แค่ฟีเจอร์ทดลองใช้ขององค์กร แต่กำลังเข้าสู่สถานการณ์การทำงานสำนักงานในชีวิตประจำวันมากขึ้น สำหรับไมโครซอฟท์ การเติบโตของจำนวนที่นั่งหมายความว่าในอนาคตสามารถสร้างรายได้เพิ่มเติมผ่านการอัปเกรดแพ็กเกจ M365 ค่าธรรมเนียมเพิ่มเติมสำหรับฟีเจอร์ AI และการคิดค่าบริการแบบใช้ตามปริมาณ
SKU รุ่น E7 ก็ถูกนำมาใส่ในสมมติฐานการปรับเพิ่มขึ้นด้วย รายงานวิจัยระบุว่า ภายในสองเดือนหลังเปิดตัว ผลิตภัณฑ์นี้ถูกนำไปใช้โดยลูกค้าองค์กรหลายร้อยราย ครอบคลุมหลายล้านที่นั่ง รวมถึงการติดตั้ง 400,000 ที่นั่งของ Ernst & Young ไมโครซอฟท์คาดว่าการเติบโตของ M365 Commercial Cloud จะเร่งตัวขึ้นตลอดปีงบประมาณ 2027 โดยมีปัจจัยขับเคลื่อน ได้แก่ การนำ Copilot มาใช้ การปรับปรุงส่วนผสมของ SKU ระดับพรีเมียม และการขยายจากการคิดค่าบริการต่อที่นั่งไปสู่การคิดค่าบริการแบบใช้ตามปริมาณมากขึ้น
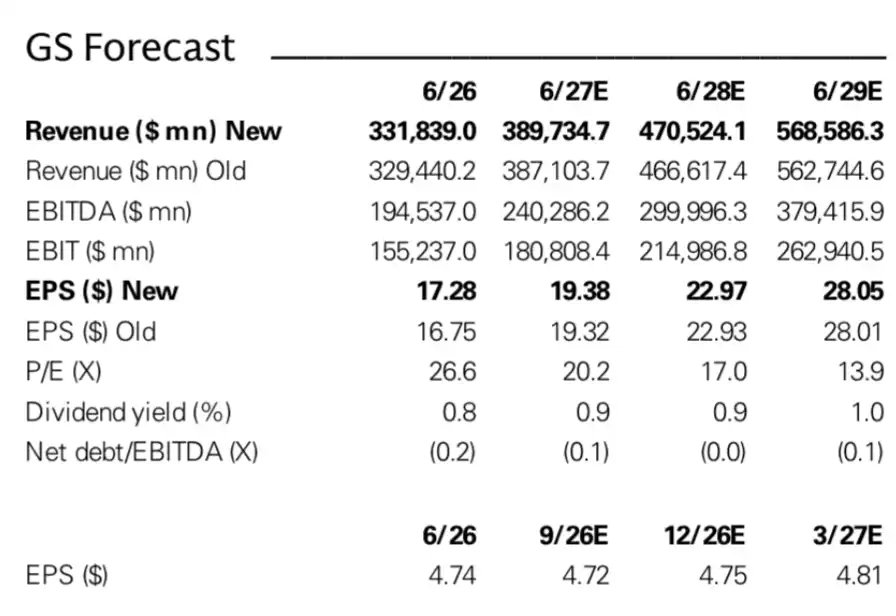
ปรับเพิ่มรายได้ปีงบประมาณ 2027 เป็น 3.897 แสนล้านดอลลาร์ EPS 19.38 ดอลลาร์ ปีงบประมาณ 2028 รายได้ 4.705 แสนล้านดอลลาร์ EPS 22.97 ดอลลาร์ ปีงบประมาณ 2029 รายได้ 5.686 แสนล้านดอลลาร์ EPS 28.05 ดอลลาร์
โกลด์แมน แซคส์ ปรับเพิ่มประมาณการรายได้ปีงบการเงิน 27 ขึ้นเป็น 389.7 พันล้านดอลลาร์ จากเดิม 387.1 พันล้านดอลลาร์ ส่วนประมาณการรายได้ปีงบการเงิน 28 และ 29 อยู่ที่ 470.5 พันล้านดอลลาร์ และ 568.6 พันล้านดอลลาร์ ตามลำดับ โดยปรับเพิ่มประมาณการกำไรต่อหุ้น (EPS) หลังปรับปรุงเป็น 19.38 ดอลลาร์ 22.97 ดอลลาร์ และ 28.05 ดอลลาร์ ตามลำดับ
การปรับเพิ่มครั้งนี้ไม่ได้รุนแรงมากนัก แต่ทิศทางมีความสำคัญ Copilot และการยกระดับ M365 ได้เข้าสู่โมเดลรายได้และกำไรในอีกไม่กี่ปีข้างหน้าแล้ว ไม่ใช่เพียงแค่เรื่องการเปิดตัวผลิตภัณฑ์และเรื่องราวการทดลองใช้ของลูกค้าอีกต่อไป
ไมโครซอฟท์เดิมพันที่จุดเชื่อมต่อ AI ระดับองค์กร ไม่ใช่โมเดลเดี่ยว
อีกเหตุผลหนึ่งที่โกลด์แมน แซคส์ ให้ราคาเป้าหมายที่สูงขึ้นสำหรับไมโครซอฟท์ คือตำแหน่งของไมโครซอฟท์ใน AI ระดับองค์กร
ลูกค้าองค์กรไม่เพียงต้องการโมเดลขนาดใหญ่เพียงตัวเดียว แต่ยังต้องการการจัดการสิทธิ์การเข้าถึง ความปลอดภัยและการปฏิบัติตามข้อกำหนด การเชื่อมต่อข้อมูล การผสานรวมแอปพลิเคชัน การควบคุมต้นทุน และการสนับสนุนการปรับใช้ จุดแข็งของไมโครซอฟท์คือ Azure ให้บริการพลังประมวลผลและบริการโมเดล M365 ให้จุดเชื่อมต่อสำนักงาน GitHub ครอบคลุมนักพัฒนา ขณะที่ Dynamics และ Power Platform เชื่อมต่อกระบวนการทางธุรกิจ
เมื่อ AI ก้าวจากขั้นการทดสอบโมเดลไปสู่กระบวนการขององค์กร จุดเชื่อมต่อเหล่านี้จะเปลี่ยนเป็นรายได้ได้ง่ายขึ้น ลูกค้าสามารถเรียกใช้ฟังก์ชัน AI อย่างต่อเนื่องใน Outlook, Teams, Office, การพัฒนาซอฟต์แวร์ และระบบธุรกิจ ขณะที่ไมโครซอฟท์สามารถเชื่อมโยงโครงสร้างพื้นฐาน การสมัครสมาชิกซอฟต์แวร์ และการคิดค่าบริการตามปริมาณการใช้งานเข้าด้วยกัน
รายงานวิจัยระบุว่า ไมโครซอฟท์ใช้โปรแกรม Frontier และเทคโนโลยีการจัดเส้นทางโมเดล (Model Routing) เพื่อช่วยให้ลูกค้าเลือกโมเดลที่เหมาะสมตามงานและเพิ่มประสิทธิภาพการใช้ Token พูดง่ายๆ คือ องค์กรไม่จำเป็นต้องเรียกใช้โมเดลที่แพงที่สุดหรือใหญ่ที่สุดสำหรับทุกงาน แต่สามารถผสมผสานโมเดลต่างๆ ตามความซับซ้อน ต้นทุน และความต้องการด้านเวลาตอบสนอง
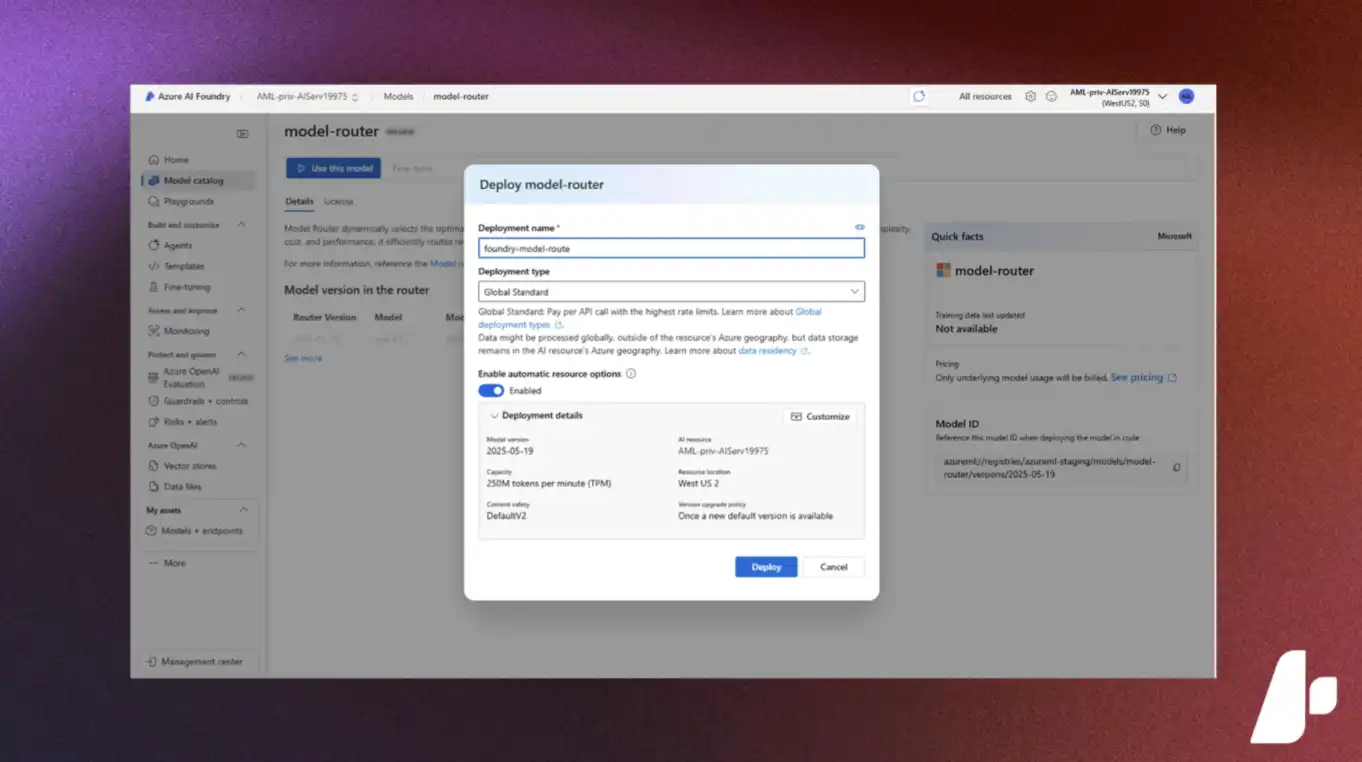
กลไกการจัดเส้นทางโมเดลของ Azure AI Foundry จัดสรรคำขอระหว่างโมเดลต่างๆ ตามความต้องการของงาน เพื่อเพิ่มประสิทธิภาพคุณภาพ เวลาแฝง และต้นทุน Token
สิ่งนี้ให้ประโยชน์สองชั้นแก่ไมโครซอฟท์ ลูกค้าควบคุมต้นทุนการใช้งาน AI ได้ง่ายขึ้น อุปสรรคในการปรับใช้ลดลง ขณะที่ไมโครซอฟท์ก็สามารถผูก Azure, Copilot และซอฟต์แวร์องค์กรเข้าด้วยกันได้ลึกซึ้งยิ่งขึ้น แทนที่จะแข่งขันด้านราคากับผู้ให้บริการคลาวด์รายอื่นในตลาดพลังประมวลผลพื้นฐานเท่านั้น
เกณฑ์ของราคาเป้าหมาย 640 ดอลลาร์ คือการเปลี่ยนจำนวนที่นั่งให้เป็นรายได้ต่อเนื่อง
เบื้องหลังราคาเป้าหมาย 640 ดอลลาร์ ยังมีข้อจำกัดหลายประการ
ประการแรกคือรายจ่ายฝ่ายทุน (CapEx) รายจ่ายฝ่ายทุนของไมโครซอฟท์ในไตรมาสที่ 4 อยู่ที่ 41 พันล้านดอลลาร์ เพิ่มขึ้นสูงเมื่อเทียบกับปีก่อน สะท้อนว่าการลงทุนในศูนย์ข้อมูล AI, GPU และโครงสร้างพื้นฐานคลาวด์ยังอยู่ในระดับสูง หาก Azure และ Copilot เติบโตเร็วพอ เงินจำนวนนี้จะรองรับรายได้ในอนาคต แต่หากรายได้ชะลอตัว รายจ่ายฝ่ายทุนจะบีบอัดความยืดหยุ่นของกระแสเงินสดอิสระ
ประการที่สองคือกำลังการผลิตและชิปที่พัฒนาขึ้นเอง โกลด์แมน แซคส์ระบุความเสี่ยงด้าน downside รวมถึงการพัฒนาชิปซิลิคอนภายในที่ช้ากว่าที่คาดการณ์ไว้ ซึ่งอาจจำกัดความสามารถของไมโครซอฟท์ในการเพิ่มส่วนแบ่งตลาด หรือลดทอนพื้นที่ในการปรับปรุงอัตรากำไรขั้นต้นต่อไป สำหรับผู้ให้บริการคลาวด์ พลังประมวลผล AI ไม่ได้ขึ้นอยู่กับความต้องการเพียงอย่างเดียว แต่ยังขึ้นอยู่กับการจัดหาชิป พลังงานไฟฟ้าของศูนย์ข้อมูล และประสิทธิภาพของฮาร์ดแวร์ที่พัฒนาขึ้นเอง
ประการที่สามคือการแปลงผู้ใช้ Copilot เป็นรายได้ การมีที่นั่งแบบชำระเงินเกิน 30 ล้านที่นั่งเป็นสัญญาณเชิงบวก แต่จำนวนที่นั่งไม่ได้หมายความว่ารายได้จะเกิดขึ้นจริงเต็มจำนวนแล้ว ความยืดหยุ่นของรายได้ในอนาคตขึ้นอยู่กับว่าองค์กรยังคงชำระเงินต่อเนื่องหรือไม่ เต็มใจซื้อ SKU ระดับสูงขึ้นหรือไม่ และรูปแบบการคิดค่าบริการแบบตามการใช้งานจะได้รับการยอมรับจากลูกค้าหรือไม่
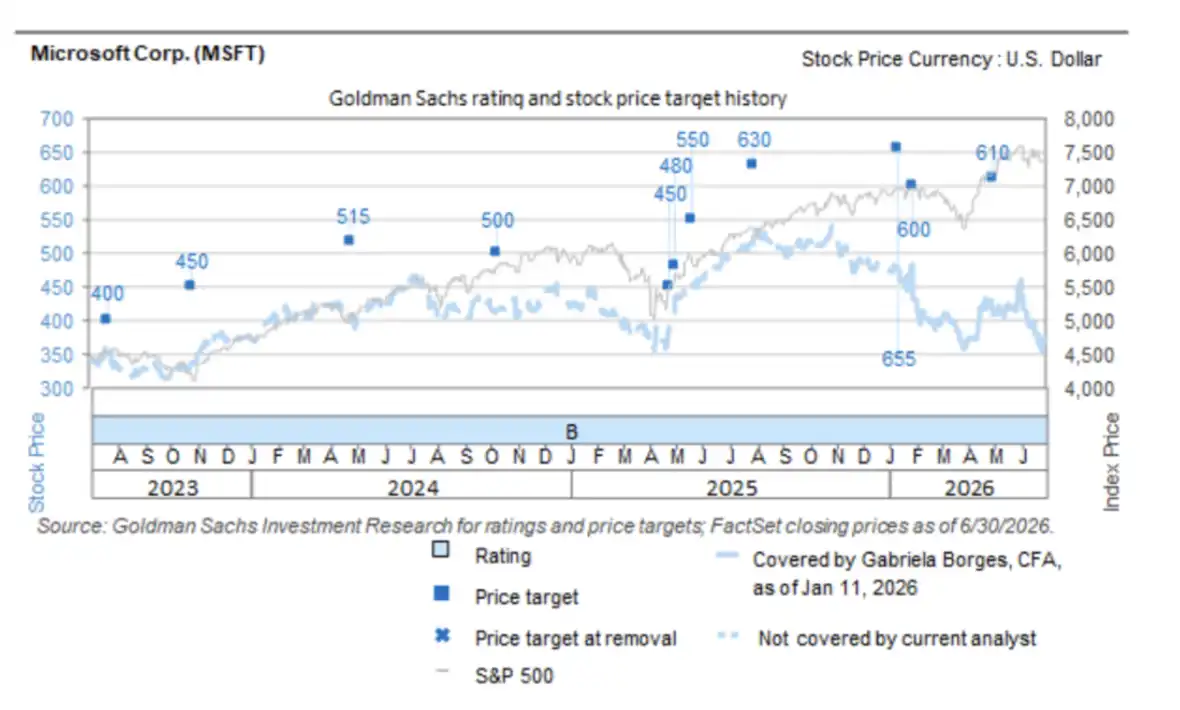
ราคาเป้าหมายถูกปรับขึ้นจาก 610 ดอลลาร์เป็น 640 ดอลลาร์ ขณะที่รายงานแสดงให้เห็นว่าราคาหุ้นได้ปรับตัวลงอย่างมีนัยสำคัญจากจุดสูงสุดก่อนหน้านี้แล้ว
สัญญาณที่แข็งแกร่งที่ไมโครซอฟท์ส่งออกมาในครั้งนี้คือ รายได้จาก AI ไม่ได้停留在แค่จินตนาการระยะไกลอีกต่อไป Azure ยังคงเร่งตัวขึ้น ที่นั่ง Copilot ทะลุ 30 ล้านที่นั่ง และแพ็กเกจระดับพรีเมียมของ M365 ได้รับการนำไปใช้โดยลูกค้ารายใหญ่แล้ว ส่วนที่ยากกว่านั้นอยู่ข้างหน้า: ที่นั่งเหล่านี้ต้องเปลี่ยนเป็นการต่ออายุ การขึ้นราคา และรายได้จากการใช้งาน เพื่อรองรับการใช้จ่ายด้านทุนระดับ 41,000 ล้านดอลลาร์ต่อไตรมาสที่ตลาดยังคงยอมรับต่อไป
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia






