รายงานผลประกอบการแล้ว มีเพียงไมโครซอฟท์เท่านั้นที่ปรับตัวขึ้น อะไรที่ช่วยพยุงราคาหุ้น

หลังจากตลาดหุ้นสหรัฐฯ ปิดทำการในวันที่ 29 กรกฎาคม ไมโครซอฟท์ได้ประกาศผลประกอบการไตรมาสที่ 4 ของปีงบประมาณ 2026 รายได้อยู่ที่ 9 หมื่นล้านดอลลาร์สหรัฐ เพิ่มขึ้น 18% เมื่อเทียบกับปีก่อน อัตราการเติบโตของ Azure และบริการคลาวด์อื่นๆ เพิ่มขึ้นจาก 40% ในไตรมาสก่อนหน้าเป็น 43% ซีอีโอ Satya Nadella ได้เพิ่มประโยคที่เขาไม่เคยมีโอกาสพูดมาก่อนในสคริปต์เตรียมการประชุมทางโทรศัพท์ โดยกล่าวว่ารายได้ทั้งปีของ Azure "เกิน 1 แสนล้านดอลลาร์สหรัฐ" เติบโต 41% นี่เป็นครั้งแรกที่ธุรกิจนี้ก้าวข้ามเกณฑ์หลักพันล้าน
ในช่วงสิบนาทีแรกหลังจากประกาศผลประกอบการ ราคาหุ้นหลังปิดตลาดเพิ่มขึ้นไม่ถึง 3% เมื่อการประชุมทางโทรศัพท์สิ้นสุดลง การเพิ่มขึ้นขยายเป็นประมาณ 8% ราคาหุ้นพุ่งจาก 390.54 ดอลลาร์สหรัฐ ณ เวลาปิดตลาด ไปสูงกว่า 422 ดอลลาร์สหรัฐ โดยไม่มีตัวเลขรายได้ใหม่ใดๆ ปรากฏขึ้นระหว่างนั้น สิ่งที่ปรากฏคือแนวทางการใช้จ่ายด้านทุนที่ CFO Amy Hood อ่าน เธอกล่าวว่าการใช้จ่ายด้านทุนในปีปฏิทิน 2026 คาดว่าจะอยู่ที่ประมาณ 1.75 แสนล้านดอลลาร์สหรัฐ เมื่อสามเดือนก่อน ตัวเลขนี้ภายใต้เกณฑ์เดียวกันคือ 1.9 แสนล้าน
ในช่วงสามเดือนที่ผ่านมา ตลาดได้ยอมรับว่า "ทุกดอลลาร์ที่ผู้ให้บริการคลาวด์ใช้จ่ายเพิ่มขึ้น จะทำให้มูลค่าลดลงหนึ่งดอลลาร์" เป็นกฎโดยปริยาย Jason Lemire ประธานเจ้าหน้าที่ฝ่ายการลงทุนของ Bold Wealth Partners กล่าวอย่างตรงไปตรงมาก่อนสัปดาห์ผลประกอบการว่า "เมื่อก่อน ยิ่งใช้จ่ายมากยิ่งดี ตอนนี้ ยิ่งใช้จ่ายน้อยยิ่งดี" ดังนั้นเมื่อไมโครซอฟท์เปลี่ยนตัวเลข 1.9 แสนล้านเป็น 1.75 แสนล้าน ตลาดก็โล่งอกโดยสัญชาตญาณ
1.5 แสนล้านนั้นประหยัดได้หรือไม่?
ไม่ใช่
Hood กล่าวเสริมในย่อหน้าเดียวกันว่าหลังจากการปรับเปลี่ยนนี้ "ความคาดหวังในการลงทุนยังคงไม่เปลี่ยนแปลง" เธอยังอธิบายที่มาของส่วนต่างด้วย ตั้งแต่ปีงบประมาณ 2027 เป็นต้นไป ไมโครซอฟท์จะขยายอายุการคิดค่าเสื่อมราคาของศูนย์ข้อมูลและอาคารสำนักงานจาก 15 ปีเป็น 25 ปี การดำเนินการนี้เกี่ยวข้องกับค่าเสื่อมราคา แต่ยังเปลี่ยนการจัดประเภทสัญญาเช่าโดยอัตโนมัติ เมื่ออายุการใช้งานยาวนานขึ้น สัญญาเช่าศูนย์ข้อมูลที่เซ็นใหม่จำนวนมากขึ้นจะเปลี่ยนจากสัญญาเช่าทางการเงินเป็นสัญญาเช่าดำเนินงาน และเฉพาะสัญญาเช่าทางการเงินเท่านั้นที่นับเป็นค่าใช้จ่ายด้านทุน
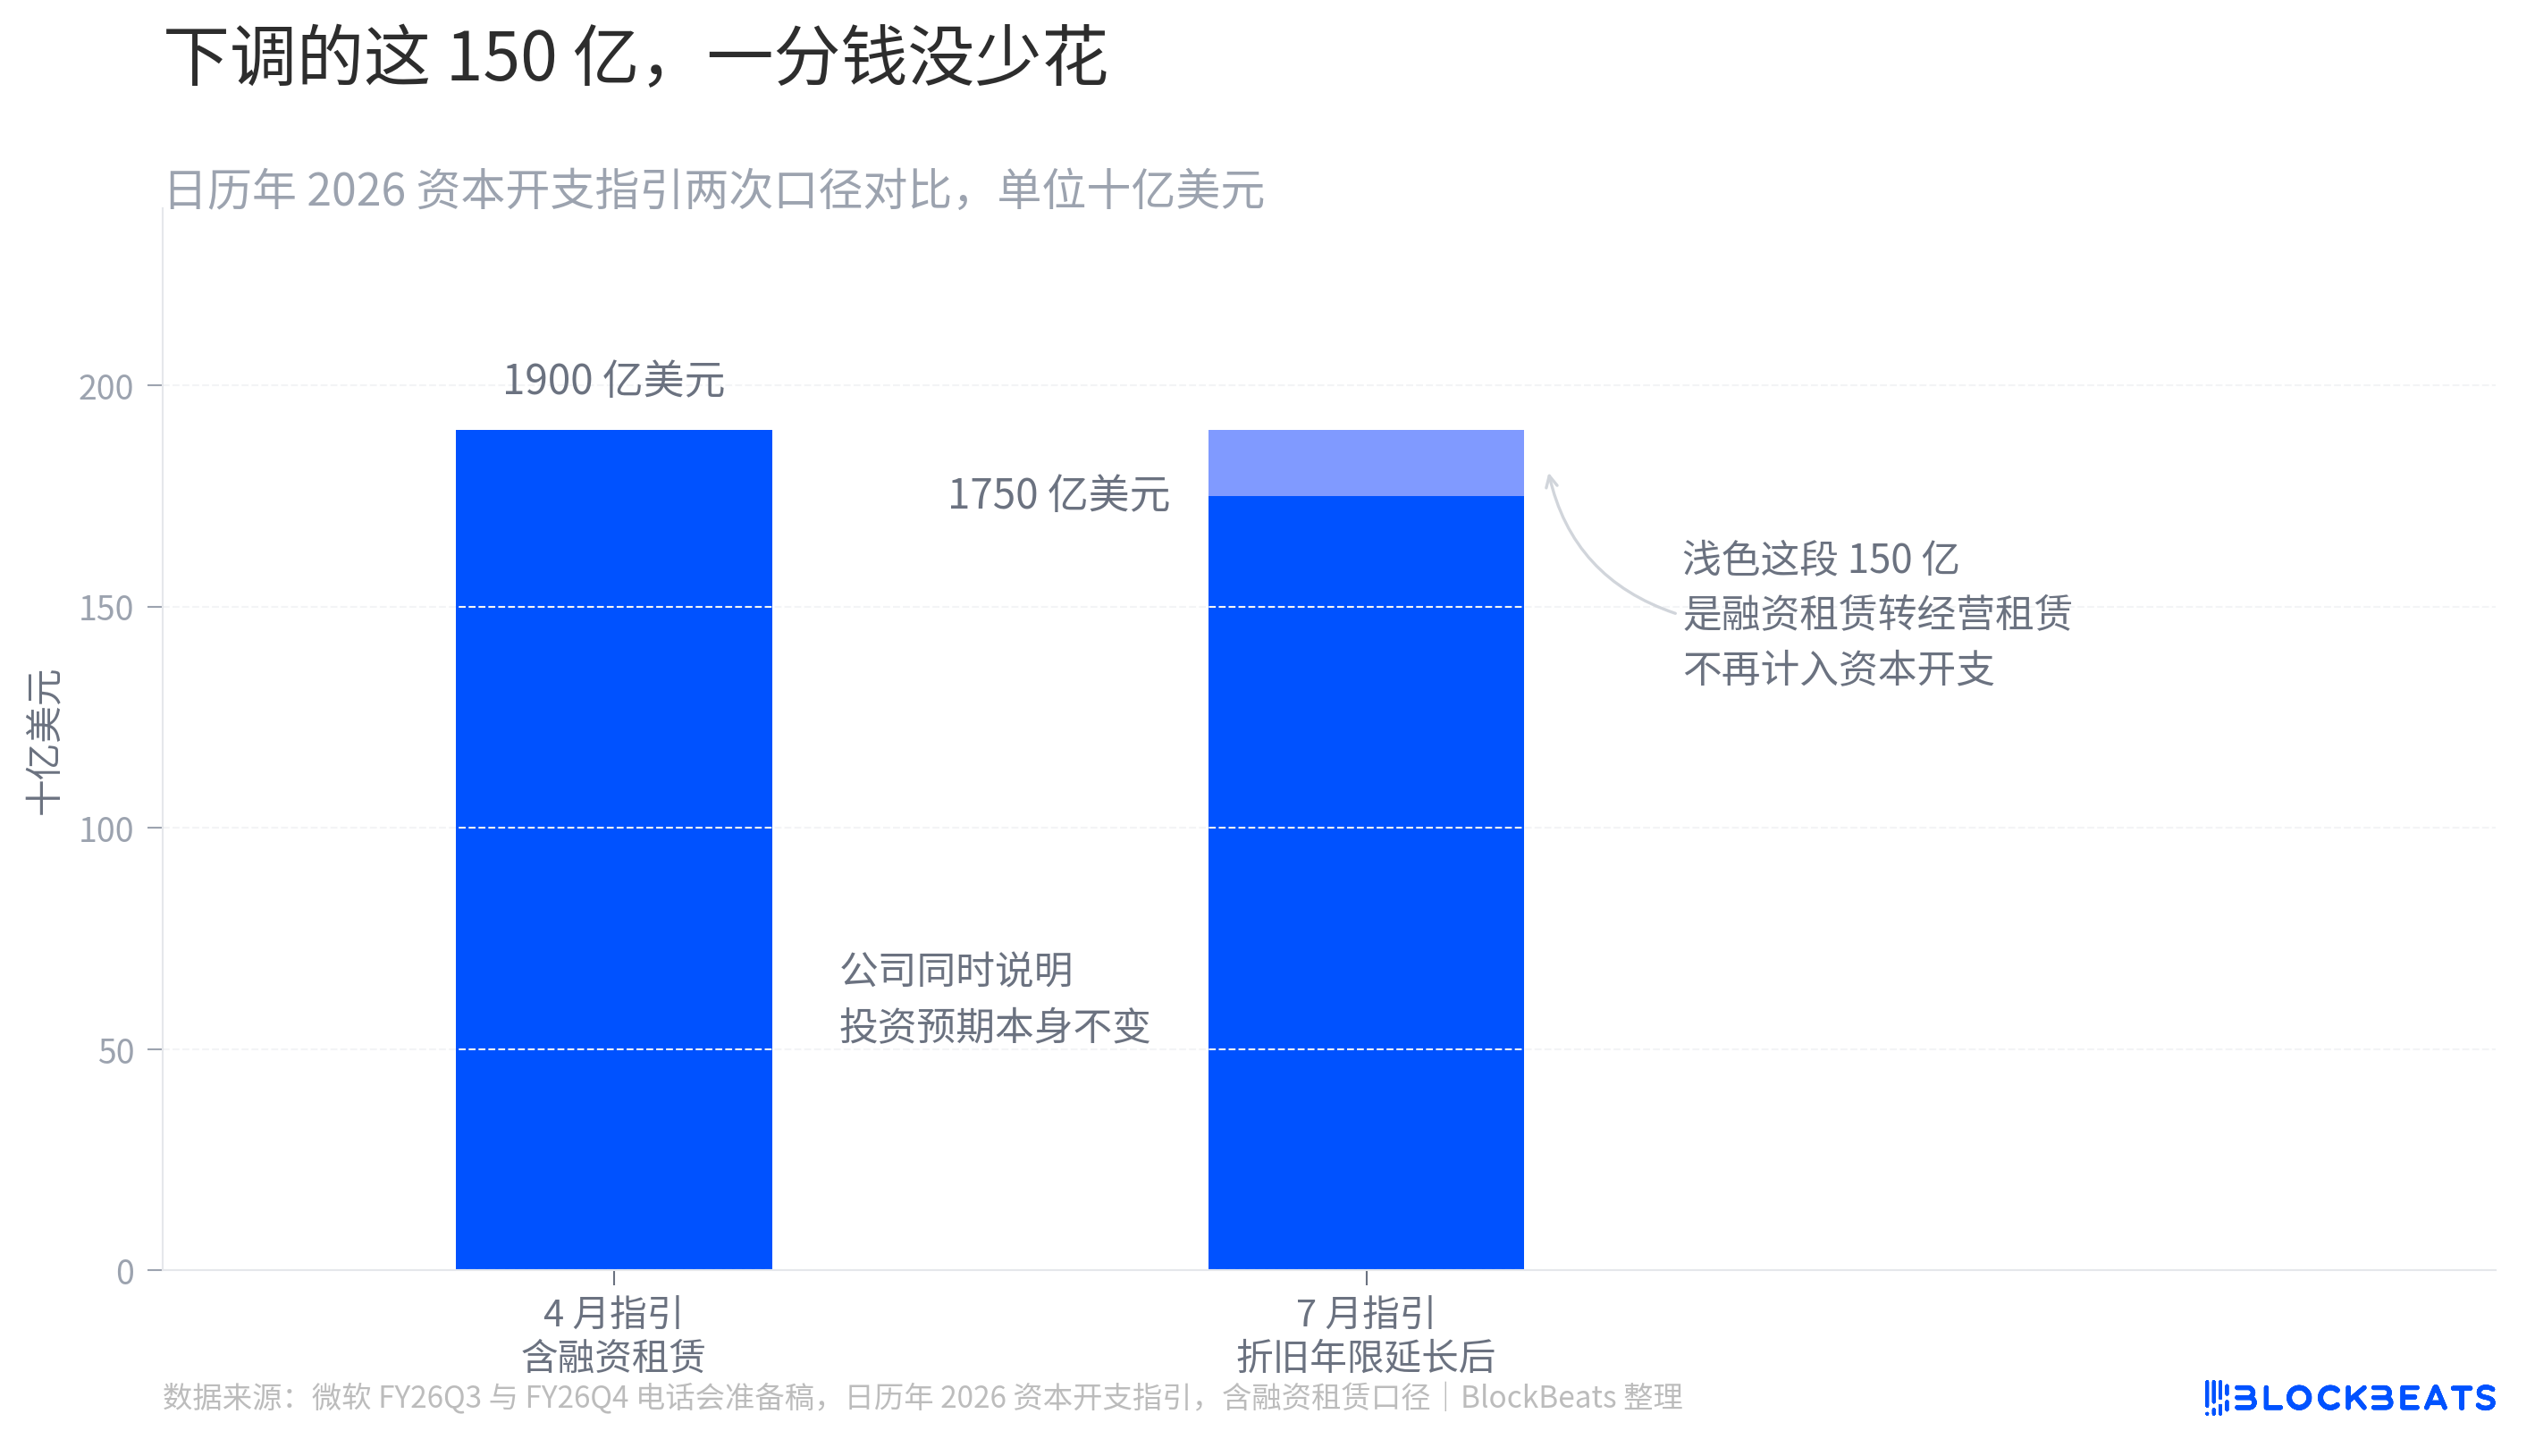
ส่วนสีอ่อนในแผนภาพคือส่วนที่ถูกย้ายออกจากเกณฑ์การนับ เงินยังคงต้องจ่าย ศูนย์ข้อมูลยังคงต้องสร้าง แต่จะปรากฏในค่าเช่าในงบกำไรขาดทุน แทนที่จะเป็นค่าใช้จ่ายด้านทุนในงบกระแสเงินสด ไมโครซอฟท์ให้ตัวเลขประกอบในหมายเหตุสัญญาเช่าใน 10-K ปีงบประมาณ 2026 โดย ณ สิ้นเดือนมิถุนายน ภาระผูกพันตามสัญญาเช่าที่ยังไม่ได้เริ่มต้นคือ 3.291 แสนล้านดอลลาร์สหรัฐ ซึ่งจะเริ่มทยอยเช่าตั้งแต่ปีงบประมาณ 2027 ถึง 2033 โดยส่วนใหญ่เป็นศูนย์ข้อมูล
การเปลี่ยนแปลงอายุการคิดค่าเสื่อมราคาปรากฏเฉพาะในสคริปต์เตรียมการประชุมทางโทรศัพท์เท่านั้น ไม่มีการกล่าวถึงในข่าวประชาสัมพันธ์ และไม่พบคำว่า 25 ปีใน 10-K โดยในส่วนนโยบายการบัญชีของเอกสารนั้นยังคงระบุว่าอาคารมีอายุ 5 ถึง 15 ปี
แล้วค่าใช้จ่ายด้านทุนชะลอตัวลงหรือไม่?
ไม่ชะลอตัวเลยแม้แต่น้อย
ตามเกณฑ์ที่ไมโครซอฟท์ใช้ในการแถลงทางโทรศัพท์ ซึ่งรวมถึงสัญญาเช่าทางการเงิน ค่าใช้จ่ายด้านทุนในไตรมาสนี้อยู่ที่ 41,000 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 70% เมื่อเทียบกับปีก่อน ในไตรมาสเดียวกันเมื่อสองปีก่อนอยู่ที่ 19,000 ล้านดอลลาร์สหรัฐ ตลอดปีงบประมาณ 2026 ทั้งหมด 145,300 ล้านดอลลาร์สหรัฐ คิดเป็น 2.6 เท่าของปีงบประมาณ 2024 บริษัทให้แนวทางสำหรับไตรมาสถัดไปว่า "เกิน 50,000 ล้าน"
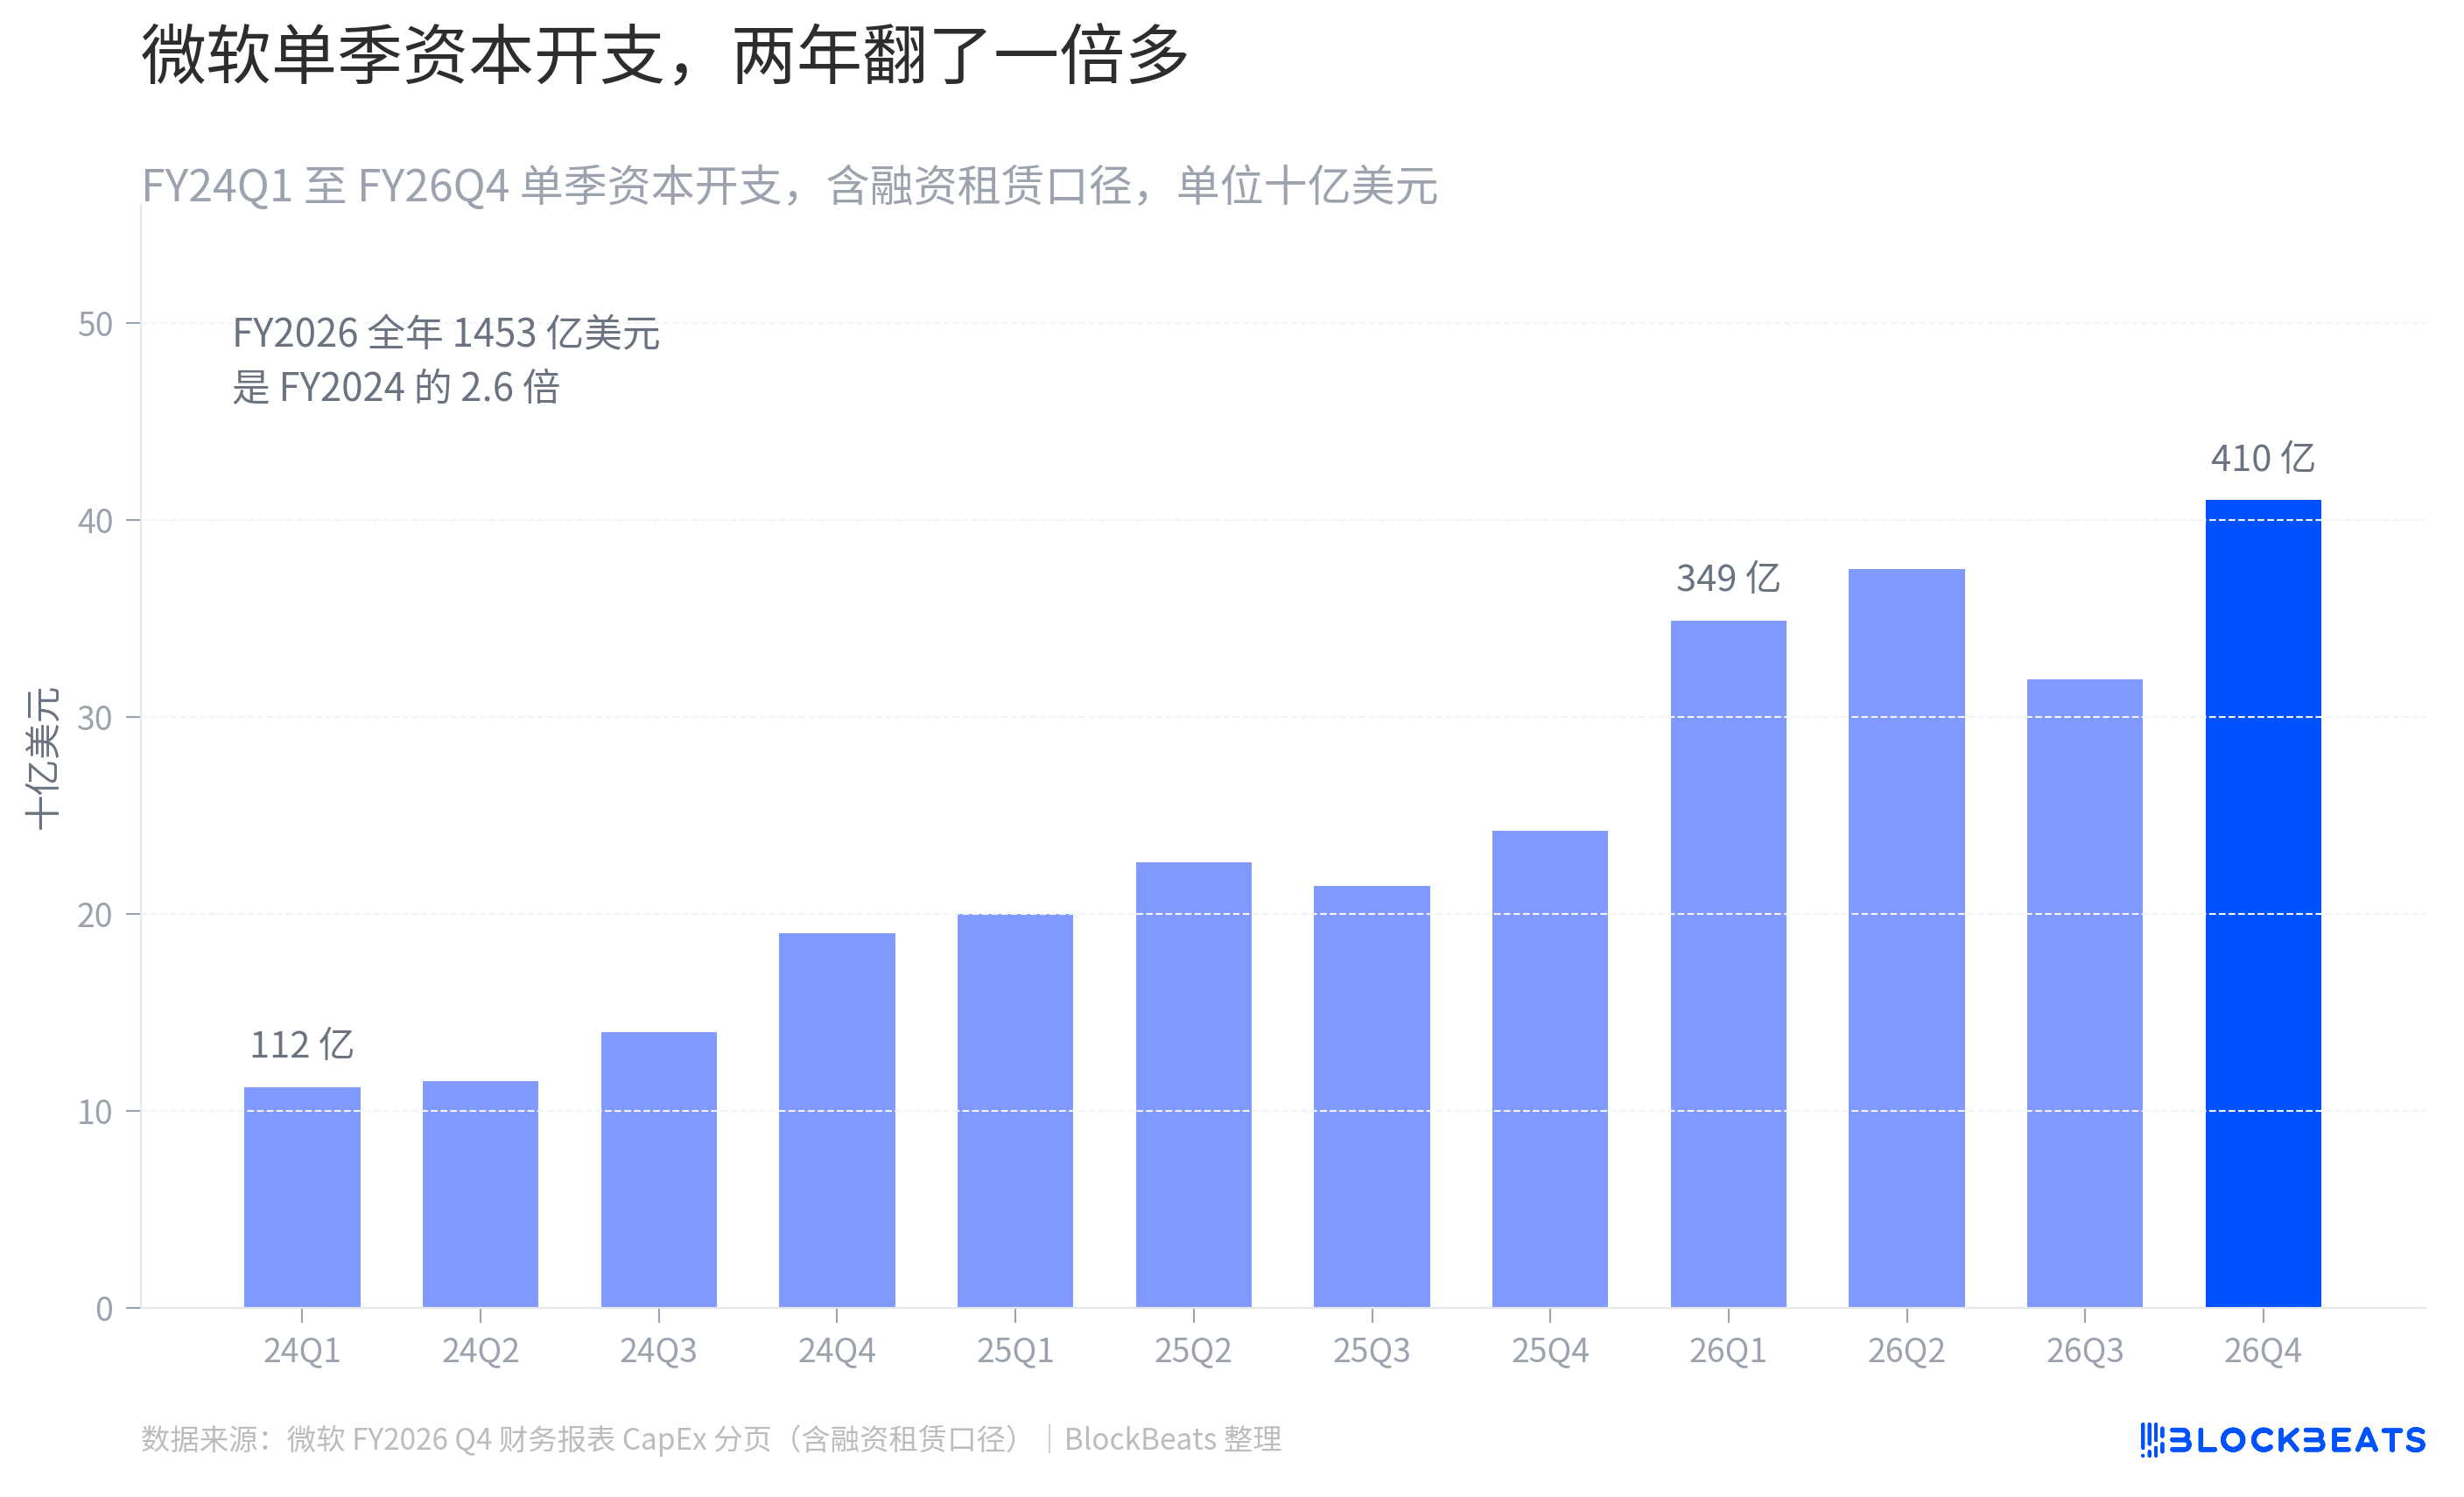
ตรงนี้มีจุดที่ทำให้สับสนได้ง่าย ในวันรายงานผลประกอบการ มีรายงานเขียนว่า "ค่าใช้จ่ายด้านทุนในไตรมาสนี้อยู่ที่ 35,800 ล้านดอลลาร์สหรัฐ ต่ำกว่าที่ตลาดคาดการณ์ไว้ที่ 36,100 ล้าน" โดยใช้บรรทัด "การซื้อสินทรัพย์ถาวร" ในงบกระแสเงินสด ซึ่งไม่รวมสัญญาเช่าทางการเงิน ทั้งสองเกณฑ์ถูกต้อง แต่ความแตกต่างอยู่ที่สัญญาเช่าทางการเงิน 5,600 ล้านดอลลาร์สหรัฐในไตรมาสนี้ ต่อไปเมื่อเห็นตัวเลขค่าใช้จ่ายด้านทุนของไมโครซอท์ท ให้ถามก่อนว่ามีสัญญาเช่าทางการเงินรวมอยู่หรือไม่ ซึ่งมีประโยชน์มากกว่าการถามตัวเลขเอง
เกี่ยวกับปีงบประมาณ 2027 บริษัทพูดเพียงสามประโยค ค่าใช้จ่ายด้านทุนเพิ่มขึ้นเมื่อเทียบกับปีก่อน ไตรมาสแรกเกิน 50,000 ล้านดอลลาร์สหรัฐ และคาดว่ากระแสเงินสดอิสระจะยังคงเป็นบวก ตัวเลข 255,000 ถึง 260,000 ล้านดอลลาร์สหรัฐที่แพร่กระจายในตลาดไม่ใช่แนวทางของบริษัท แต่เป็นความคาดหวังที่เป็นเอกฉันท์ของฝ่ายขายก่อนรายงานผลประกอบการ ซึ่งถูกสื่อบางแห่งเขียนเป็นแนวทาง
คำสั่งซื้อ 678,000 ล้านจะรองรับการลงทุนเหล่านี้ได้หรือไม่?
ครั้งนี้ไมโครซอท์ทรายงานยอดคงเหลือของภาระผูกพันตามสัญญาที่เหลืออยู่เชิงพาณิชย์ที่ 678,000 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 84% เมื่อเทียบกับปีก่อน ตัวเลขนี้ถูกสื่อหลายแห่งนำไปแยกเป็นหลักฐานของความต้องการ AI มันเป็นหลักฐานจริง แต่โครงสร้างอ่อนกว่าที่เห็น
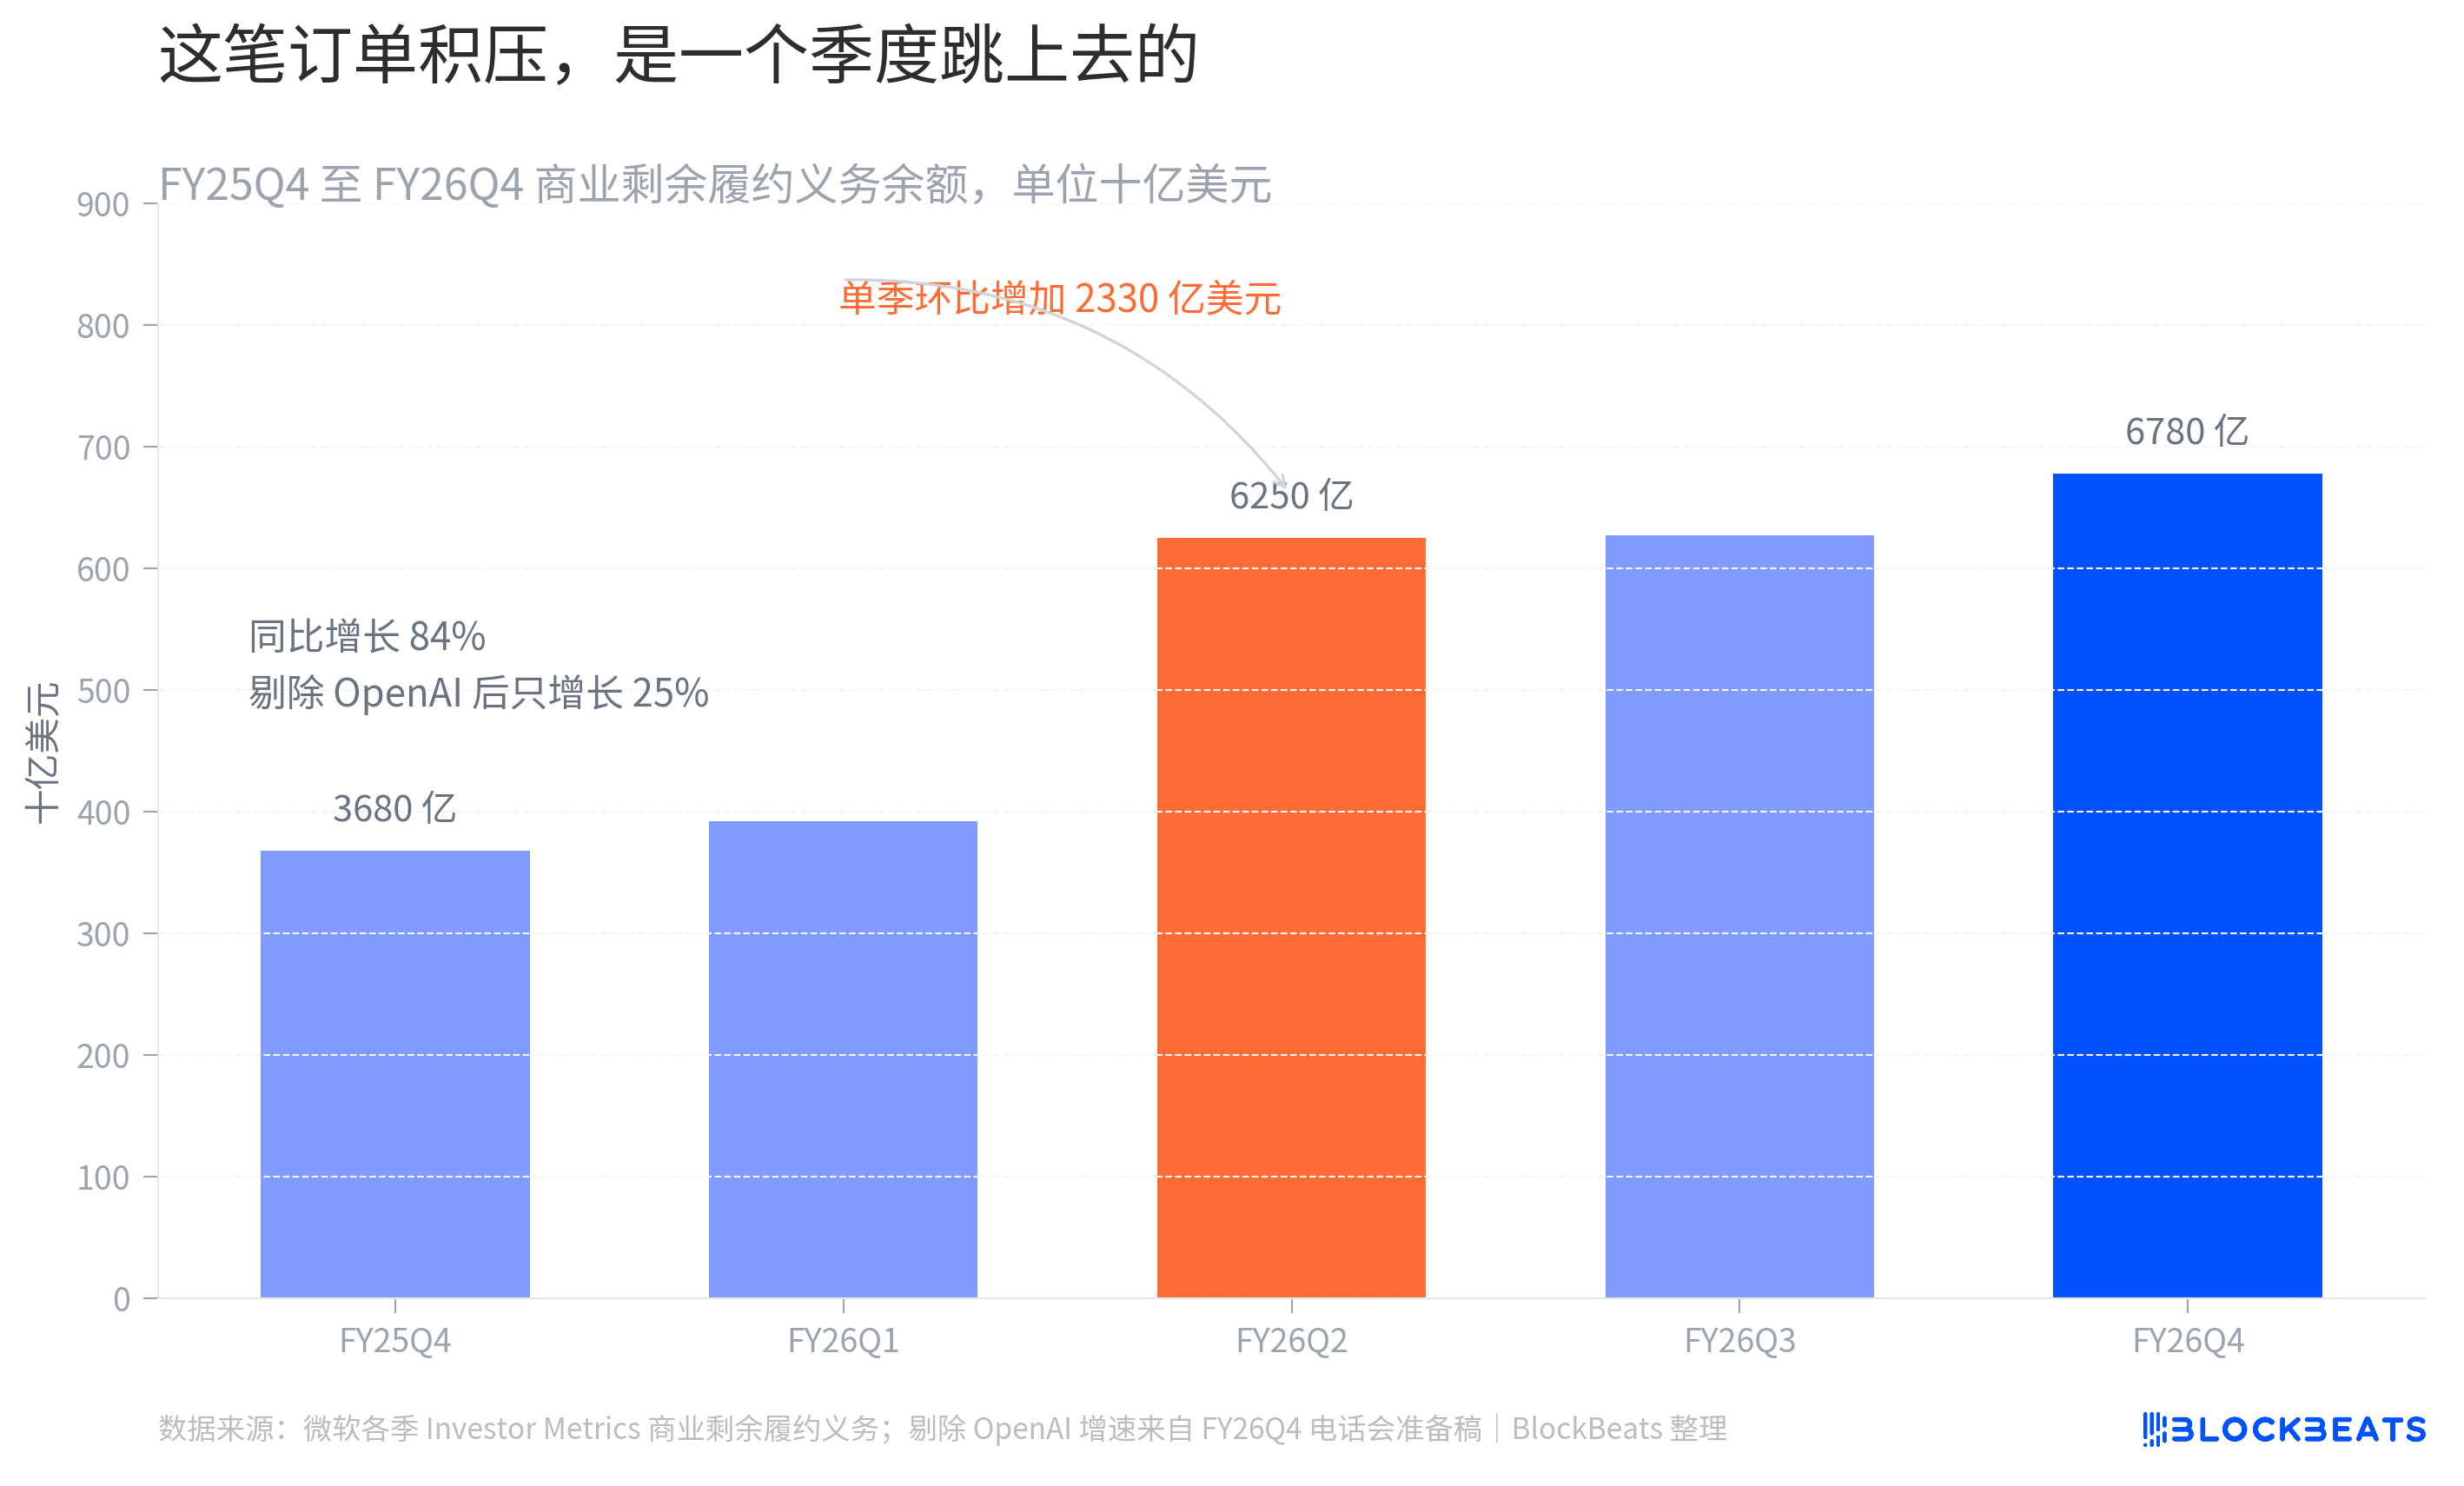
แท่งในกราฟไม่ได้ค่อยๆ เพิ่มขึ้น แต่กระโดดขึ้นในไตรมาสที่สองของปีงบประมาณ 2026 เพียงไตรมาสเดียว โดยเพิ่มขึ้น 233,000 ล้านดอลลาร์สหรัฐเมื่อเทียบกับไตรมาสก่อน ซึ่งสอดคล้องกับสัญญากับ OpenAI ฮูดให้อีกเกณฑ์หนึ่งในการแถลงทางโทรศัพท์ โดยไม่รวม OpenAI แล้วเพิ่มขึ้น 25% คำสั่งซื้อเชิงพาณิชย์ก็เป็นไปตามกฎเดียวกัน อัตราการเติบโตตามเกณฑ์รายงานอยู่ที่ 10% แต่เมื่อไม่รวมผลกระทบจาก OpenAI แล้วเพิ่มขึ้น 18%
ระยะเวลาก็ต้องพิจารณาเช่นกัน ตามเกณฑ์ของ 10-K และการแถลงทางโทรศัพท์ ระยะเวลาถัวเฉลี่ยถ่วงน้ำหนักในการรับรู้คำสั่งซื้อที่ค้างอยู่这批อยู่ที่ประมาณ 2.3 ปี ส่วนที่จะรับรู้ใน 12 เดือนข้างหน้าคิดเป็นเพียง 30% ส่วนที่เหลืออีก 70% อยู่หลังจากหนึ่งปี และอัตราการเติบโตของส่วน 70% นี้เมื่อเทียบกับปีก่อนอยู่ที่ 112% พูดอีกอย่าง 678,000 ล้านดอลลาร์สหรัฐเหมือนเช็คที่ต้องจ่ายเป็นงวดๆ หลายปี ส่วนเงินสำหรับห้องเซิร์ฟเวอร์และการ์ดจอต้องจ่ายในปีนี้
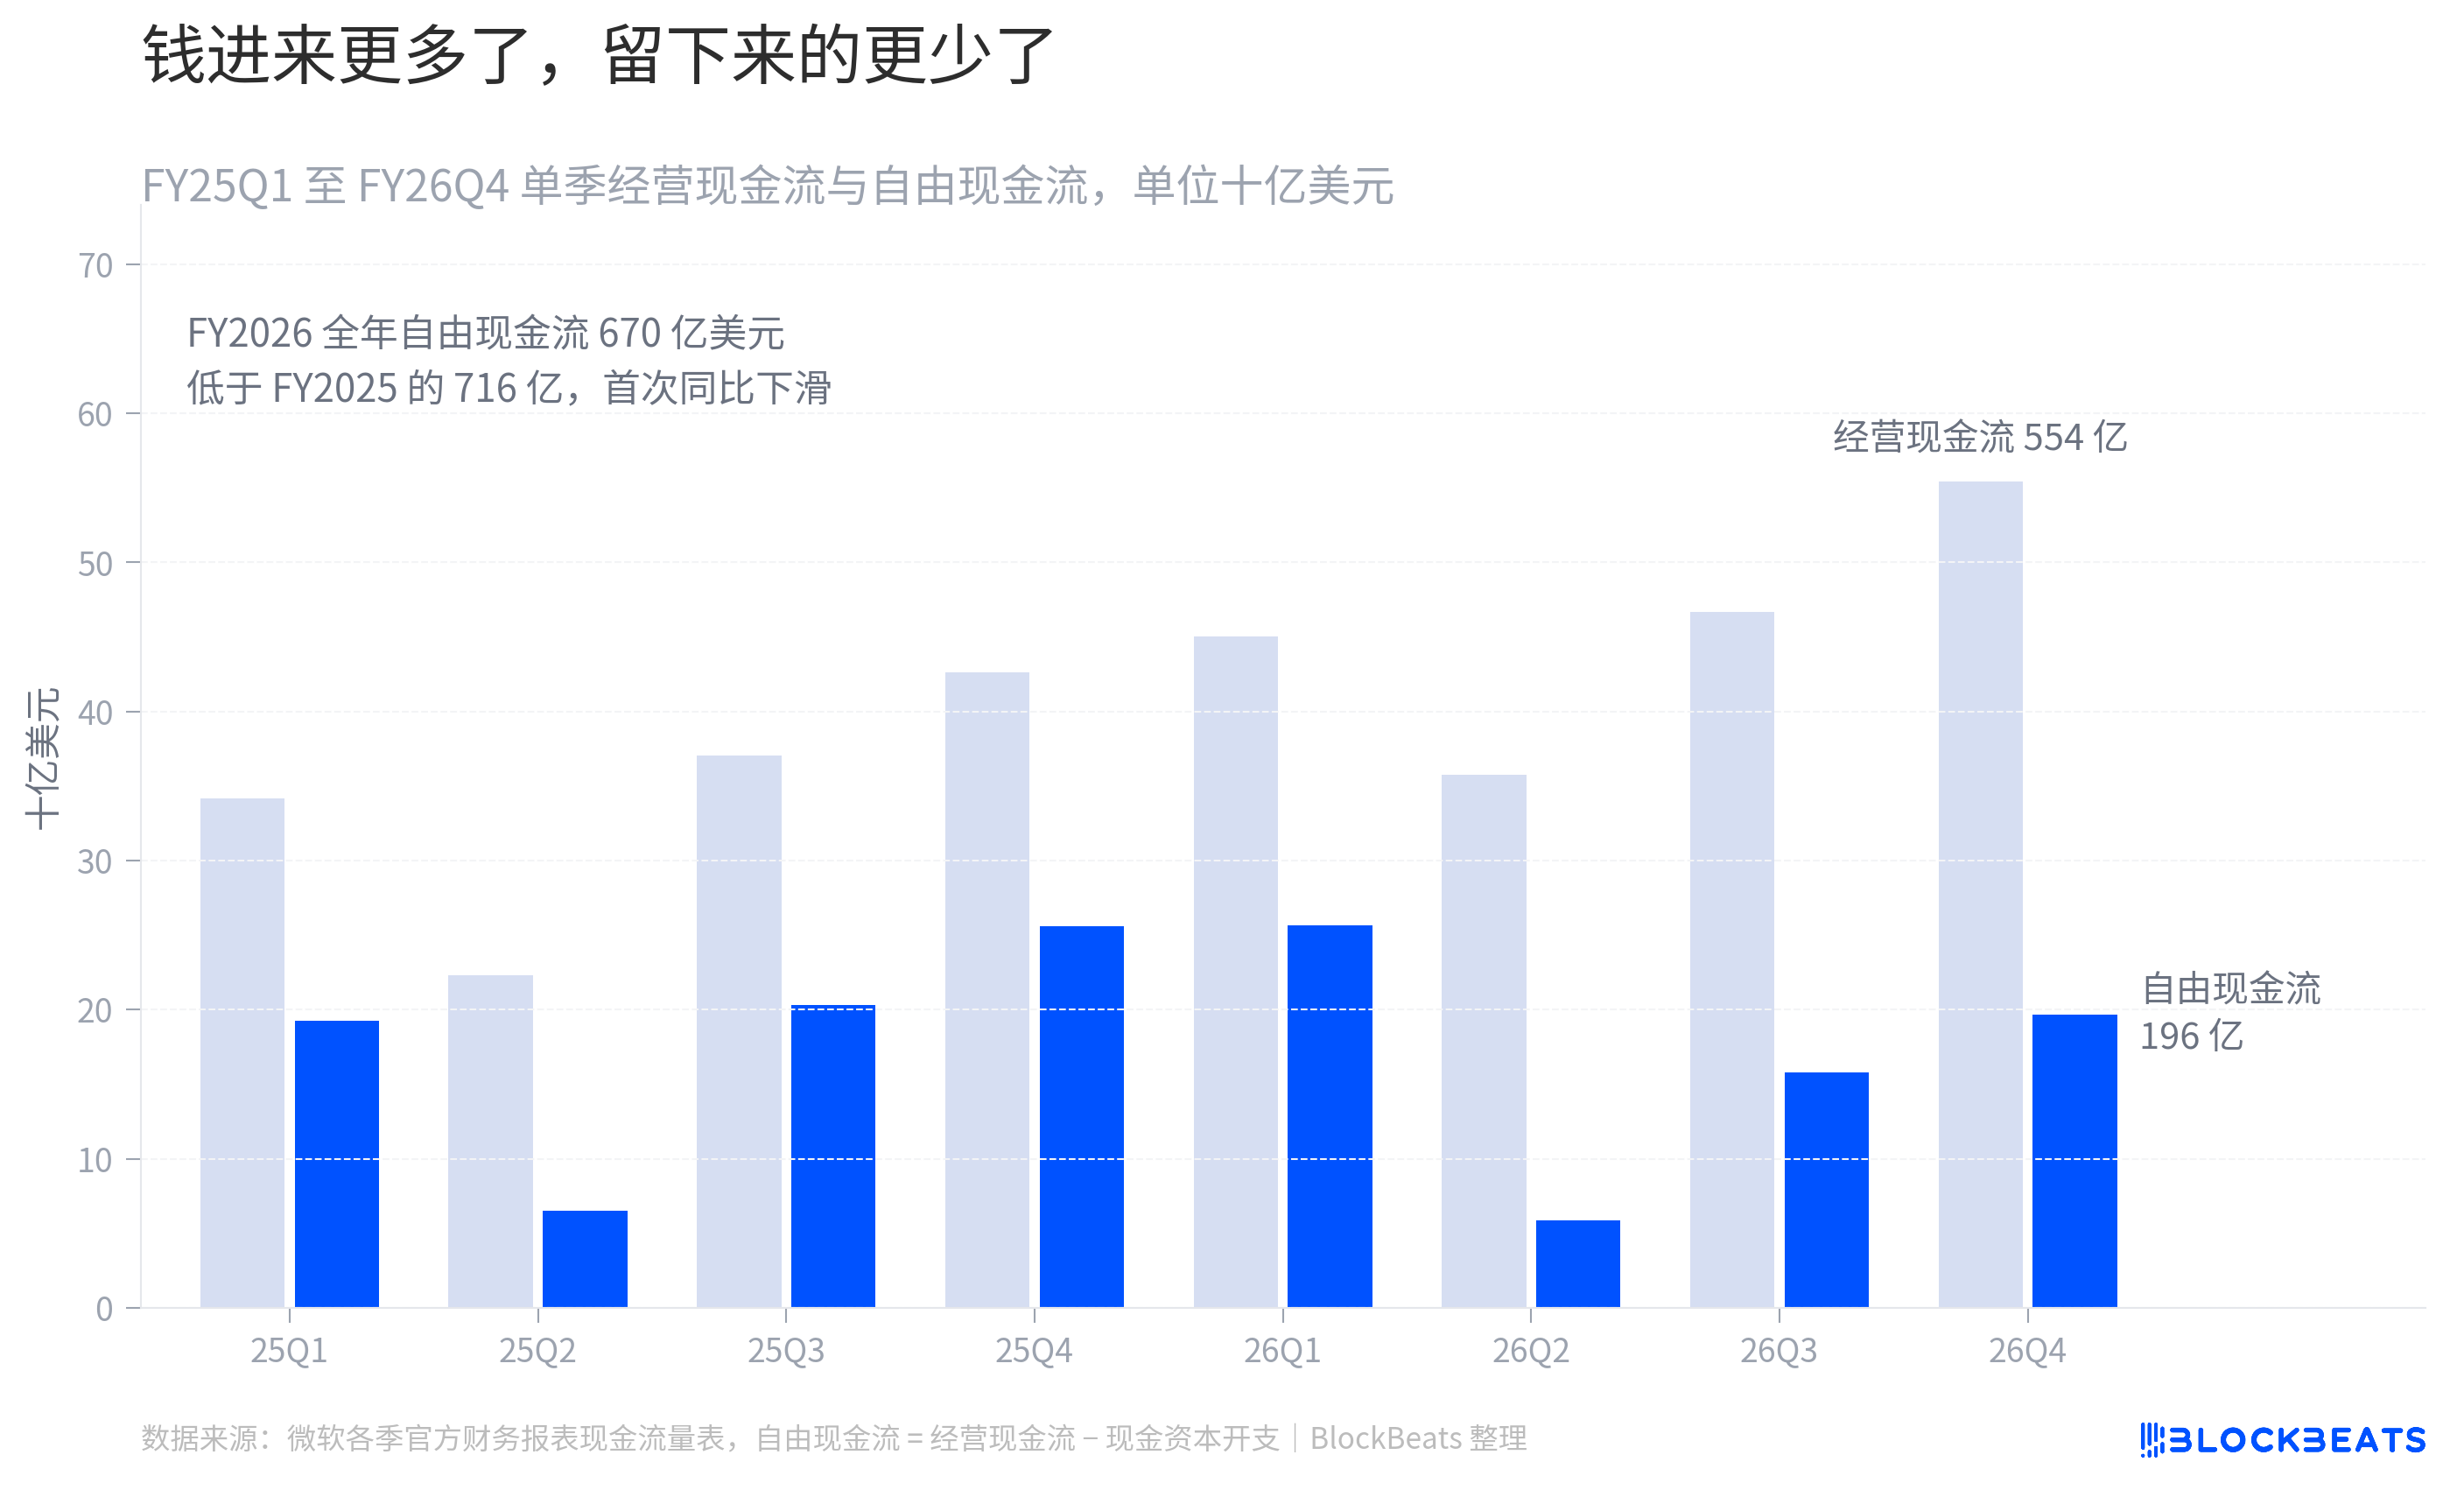
กระแสเงินสดจากการดำเนินงานในไตรมาสนี้อยู่ที่ 55.4 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 30% เมื่อเทียบกับปีก่อน ซึ่งเป็นระดับสูงสุดเป็นประวัติการณ์ กระแสเงินสดอิสระอยู่ที่ 19.6 พันล้านดอลลาร์ ลดลง 23% เมื่อเทียบกับปีก่อน หากมองตลอดทั้งปี กระแสเงินสดอิสระในปีงบประมาณ 2026 อยู่ที่ 67 พันล้านดอลลาร์ ต่ำกว่า 71.6 พันล้านดอลลาร์ในปีงบประมาณก่อนหน้า นี่เป็นครั้งแรกนับตั้งแต่ไมโครซอฟท์เข้าสู่รอบการลงทุน AI ครั้งนี้ที่กระแสเงินสดอิสระทั้งปีลดลงเมื่อเทียบกับปีก่อน
ค่าเสื่อมราคาเริ่มส่งผลกระทบต่องบกำไรขาดทุนแล้ว ตามหมายเหตุประกอบงบการเงินในแบบ 10-K ค่าเสื่อมราคาในปีงบประมาณ 2026 อยู่ที่ 34.3 พันล้านดอลลาร์สหรัฐ ขณะที่เมื่อสองปีก่อนอยู่ที่ 15.2 พันล้านดอลลาร์ อัตรากำไรขั้นต้นของ Microsoft Cloud ลดลงจาก 68% เมื่อปีก่อนเหลือ 65% ในไตรมาสนี้ ลดลงติดต่อกันสี่ไตรมาสแล้ว เส้นนี้ควรค่าแก่การติดตามมากกว่ารายจ่ายฝ่ายทุน เนื่องจากรายจ่ายฝ่ายทุนสามารถปรับเปลี่ยนได้ตามเกณฑ์ทางบัญชี แต่เมื่อค่าเสื่อมราคาถูกบันทึกบนเครื่องจักรแล้ว ก็ต้องทยอยตัดจำหน่ายทุกปี
ความประหลาดใจที่ตรงกันข้าม
กำไรต่อหุ้นแบบ non-GAAP ของไมโครซอฟท์ในไตรมาสนี้อยู่ที่ 4.74 ดอลลาร์สหรัฐ ต่ำกว่ากำไรต่อหุ้นแบบ GAAP ที่ 4.81 ดอลลาร์ ซึ่งตรงกันข้ามกับบริษัทส่วนใหญ่ เหตุผลคือนิยามของ non-GAAP ของไมโครซอฟท์คือการตัดผลกระทบจากวิธีส่วนได้เสียของ OpenAI ออกไป และในปีงบประมาณ 2026 ผลกระทบนี้เป็นกำไรสุทธิ 4.963 พันล้านดอลลาร์สหรัฐ ตามคำอธิบายในแบบ 10-K กำไรนี้ส่วนใหญ่มาจากกำไรจากการเจือจางที่เกิดจากการเจือจางสัดส่วนการถือหุ้นของไมโครซอฟท์เมื่อ OpenAI ปรับโครงสร้างในเดือนตุลาคม 2025 ซึ่งไม่ใช่กำไรจากการดำเนินงาน ในปีงบประมาณก่อนหน้า รายการเดียวกันนี้คือขาดทุนสุทธิ 3.62 พันล้านดอลลาร์
ในหมายเหตุประกอบงบการเงินเดียวกันนี้ยังมีตัวเลขที่ไม่เด่นชัดอีกตัวหนึ่ง รายได้จากข้อตกลงเชิงพาณิชย์กับ OpenAI ของไมโครซอฟท์ในปีงบประมาณ 2026 อยู่ที่ 24.1 พันล้านดอลลาร์สหรัฐ และลูกหนี้การค้าจาก OpenAI ณ สิ้นงวดอยู่ที่ 6 พันล้านดอลลาร์ ปัจจุบันไมโครซอฟท์ถือหุ้นใน OpenAI ประมาณ 25% โดยคำนวณตามเกณฑ์หลังการแปลงสภาพ
สิ่งที่ไมโครซอฟท์พิสูจน์ได้ในไตรมาสนี้คือมันสามารถขายพลังการประมวลผลออกไปได้ และในช่วงเวลาที่ตลาดตอบรับด้วยการปรับขึ้น 8% นั้น สิ่งที่ได้รับการยอมรับคือมันสามารถย้ายค่าใช้จ่ายด้านพลังการประมวลผลบางส่วนออกจากรายการรายจ่ายฝ่ายทุนได้
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง