มอร์แกน สแตนลีย์ตีความ: ปรับเพิ่มคาดการณ์ราคาหน่วยความจำ แต่โมเมนตัมระยะสั้นอาจลดลง
TL;DR
· มอร์แกน สแตนลีย์ปรับเพิ่มคาดการณ์ราคาหน่วยความจำหลายประเภทในไตรมาส 3 ปี 2026 พร้อมเตือนว่าโมเมนตัมระยะสั้นของหุ้นกลุ่มหน่วยความจำอาจอ่อนแรงลง
· ภายใต้กรอบรายงานนี้ คาดการณ์ราคา PC DRAM ปรับเพิ่มขึ้นเป็น 15-20% โดยความกว้างของการปรับประมาณการกำไรของ DRAM ใกล้ถึง 89%
· ซัมซุงและ SK ไฮนิกซ์ยังคงได้รับการสนับสนุนจากความต้องการ AI แต่แนวโน้มการปรับตัวขึ้นอาจได้รับผลกระทบจากแนวทางการรายงานผลประกอบการ สัญญาระยะยาว (LTA) และการประกาศรายจ่ายลงทุน
มอร์แกน สแตนลีย์ปรับเพิ่มคาดการณ์ราคาหน่วยความจำในไตรมาส 3 อย่างมีนัยสำคัญในรายงานวิจัยเมื่อวันที่ 7 กรกฎาคม แต่เตือนว่าหุ้นกลุ่มหน่วยความจำอาจเผชิญแรงกดดันในการปรับฐานระยะสั้น
นี่ไม่ใช่การเปลี่ยนเป็นมุมมองเชิงลบต่อวัฏจักรหน่วยความจำ รายงานยังคงรักษามุมมอง "น่าสนใจ" ต่ออุตสาหกรรมเทคโนโลยีเกาหลีใต้ โดยยังคงมองบวกต่อซัมซุง อิเล็กทรอนิกส์และSK ไฮนิกซ์ และคาดการณ์ในแบบจำลองว่าบริษัทที่เกี่ยวข้องจะมีกำไรเติบโตมากกว่า 35-40% ในปี 2027 คำเตือนที่แท้จริงคือ ราคาหน่วยความจำ การคาดการณ์กำไร และสถานะการลงทุนของนักลงทุนต่างอยู่ในระดับสูงแล้ว ราคาหุ้นระยะสั้นอาจไม่สามารถปรับตัวขึ้นต่อในอัตราเดียวกับในช่วงหลายเดือนที่ผ่านมา
ตัวเลขที่ชัดเจนที่สุดคือการคาดการณ์ราคา รายงานนี้ปรับเพิ่มคาดการณ์ราคาเฉลี่ยขาย (ASP) แบบผสมของ PC DRAM ในไตรมาส 3 ปี 2026 จากเดิม 3-8% เป็น 15-20% ปรับเพิ่มเซิร์ฟเวอร์ DRAM เป็น 13-18% GDDR6 และ GDDR7 เป็น 15-20% และ Enterprise SSD เป็น 18-23%
ทิศทางของหน่วยงานกำหนดราคาสาธารณะก็ร้อนแรงขึ้นเช่นกัน บทความของ TrendForce เมื่อวันที่ 3 กรกฎาคมระบุว่า ตลาด DRAM ในไตรมาส 3 ปี 2026 ยังคงตึงตัวมาก โดยราคาสัญญาคาดว่าจะเพิ่มขึ้น 13%-18% เมื่อเทียบไตรมาสก่อนหน้า และราคาสัญญา NAND Flash คาดว่าจะเพิ่มขึ้น 10%-15% อย่างไรก็ตาม TrendForce ยังกล่าวด้วยว่า เซิร์ฟเวอร์ DRAM ยังคงมีความต้องการเกินอุปทาน แต่สัญญาจัดหาสินค้าระยะยาว (LTA) จะทำให้อัตราการเพิ่มขึ้นชะลอตัวลง
ราคายังคงเพิ่มขึ้น แต่ความยากในการซื้อขายหุ้นกลุ่มหน่วยความจำกำลังเพิ่มขึ้น ในกรอบรายงานของมอร์แกน สแตนลีย์ ความกว้างของการปรับประมาณการกำไรของ DRAM ในระยะหลังใกล้ถึง 89% ซึ่งใกล้เคียงกับระดับสูงสุดในประวัติศาสตร์ ในช่วงสองปีที่ผ่านมา แรงผลักดันจากรายจ่ายลงทุน AI ความต้องการ HBM และเซิร์ฟเวอร์ ได้สะท้อนปัจจัยบวกจำนวนมากในราคาหุ้นไปแล้ว
การปรับเพิ่มราคารุนแรงที่สุดในไตรมาส 3 และความกังวลก็กระจุกตัวในไตรมาส 3 เช่นกัน
การปรับเพิ่มรอบนี้ครอบคลุมวงกว้าง นอกจาก PC DRAM แล้ว ราคาคาดการณ์ของเซิร์ฟเวอร์ DRAM กราฟิก DRAM DRAM ทั่วไป และ Enterprise SSD ในไตรมาส 3 ปี 2026 ต่างก็ถูกปรับเพิ่มขึ้นอย่างชัดเจน โดยเฉพาะการเพิ่มขึ้น 15-20% ของ PC DRAM และกราฟิก DRAM เป็นสัญญาณราคาที่ตลาดจับต้องได้ง่ายที่สุด ส่วนการเพิ่มขึ้น 18-23% ของ Enterprise SSD แสดงให้เห็นว่าราคาหน่วยความจำที่เพิ่มขึ้นไม่ได้กระจุกตัวเฉพาะในหมวดหมู่ที่เกี่ยวข้องกับเซิร์ฟเวอร์ AI เท่านั้น
ปัญหาก็อยู่ตรงนี้ ยิ่งปรับเพิ่มคาดการณ์ราคาเร็วเท่าไหร่ หุ้นก็ยิ่งเข้าสู่ช่วง "ข่าวดีถูกซึมซับ" เร็วขึ้นเท่านั้น
หุ้นกลุ่มหน่วยความจำในช่วงสองปีที่ผ่านมาไม่ได้ไม่มีการปรับฐาน มอร์แกน สแตนลีย์เปิดเผยว่า นับตั้งแต่คลื่น AI เชิงสร้างสรรค์เริ่มต้นในเดือนพฤศจิกายน 2022 หุ้นที่เกี่ยวข้องกับ DRAM เคยปรับฐานอย่างชัดเจนถึงสามครั้ง รวมถึงการทำกำไร การกระทบจากเหตุการณ์เฉพาะ และการปรับตัวเป็นเวลาหลายสัปดาห์ ทุกครั้งที่ปรับฐานไม่ได้ขัดขวางแนวโน้มระยะยาวที่ขับเคลื่อนโดยการใช้จ่ายด้าน AI แต่ก็เตือนนักลงทุนว่า ในวัฏจักรที่แข็งแกร่งก็อาจเกิดการลดลงเป็นช่วงลึกได้
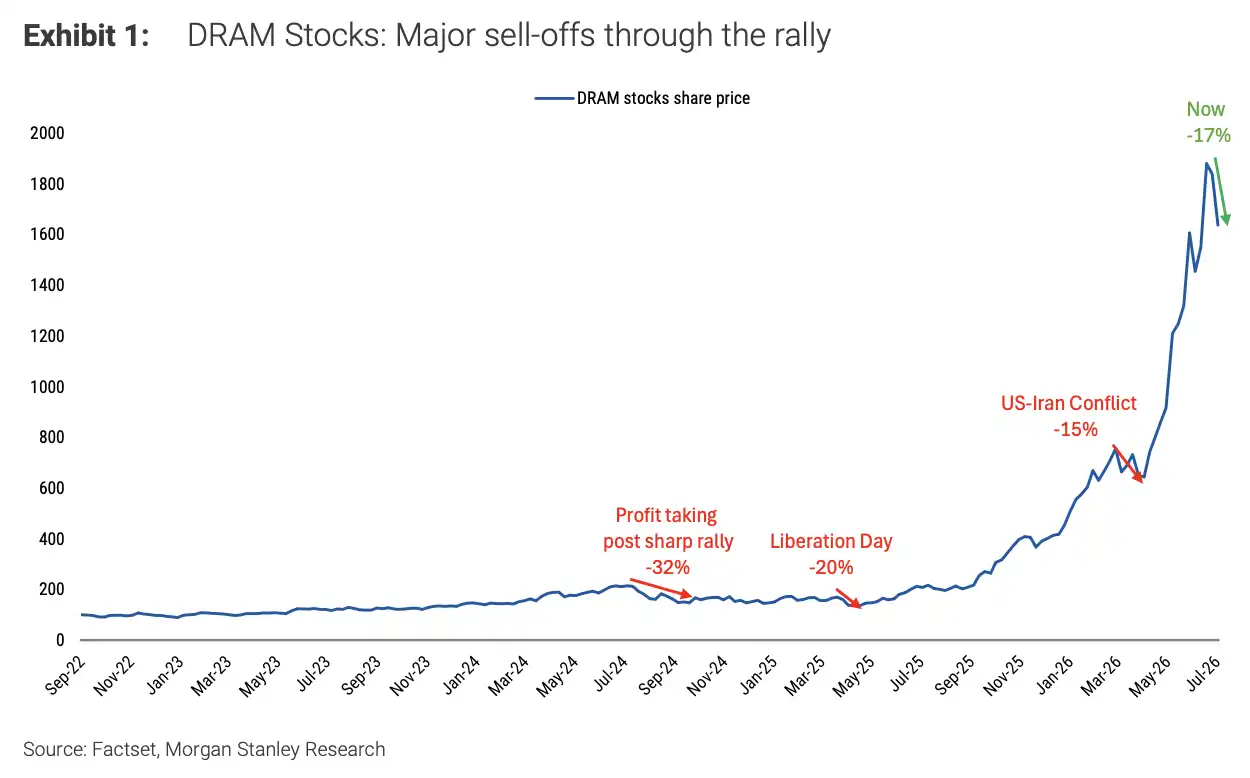
การปรับฐานหลักสามครั้งของหุ้น DRAM อยู่ที่ประมาณ -25%, -25% และ -35% แต่โดยรวมยังคงเพิ่มขึ้นจากจุดต่ำสุดในปี 2022 สู่จุดสูงสุดใหม่ในปี 2026
ราคาสปอตก็สนับสนุนตรรกะการปรับขึ้นราคา การติดตามราคาจากรายงานนี้แสดงให้เห็นว่าราคาสปอตของ DRAM พุ่งขึ้นอย่างรวดเร็วตั้งแต่ต้นปี 2025 ราคาสปอตของ NAND ก็ฟื้นตัวอย่างชัดเจนจากจุดต่ำสุดเมื่อเร็วๆ นี้ แม้ราคาสัญญาจะล่าช้า แต่ทิศทางก็ยังคงขาขึ้น กล่าวคือ การปรับฐานระยะสั้นไม่ได้บ่งชี้ว่าราคาแย่ลง แต่เป็นเพราะราคาและคาดการณ์เพิ่มขึ้นเร็วเกินไป
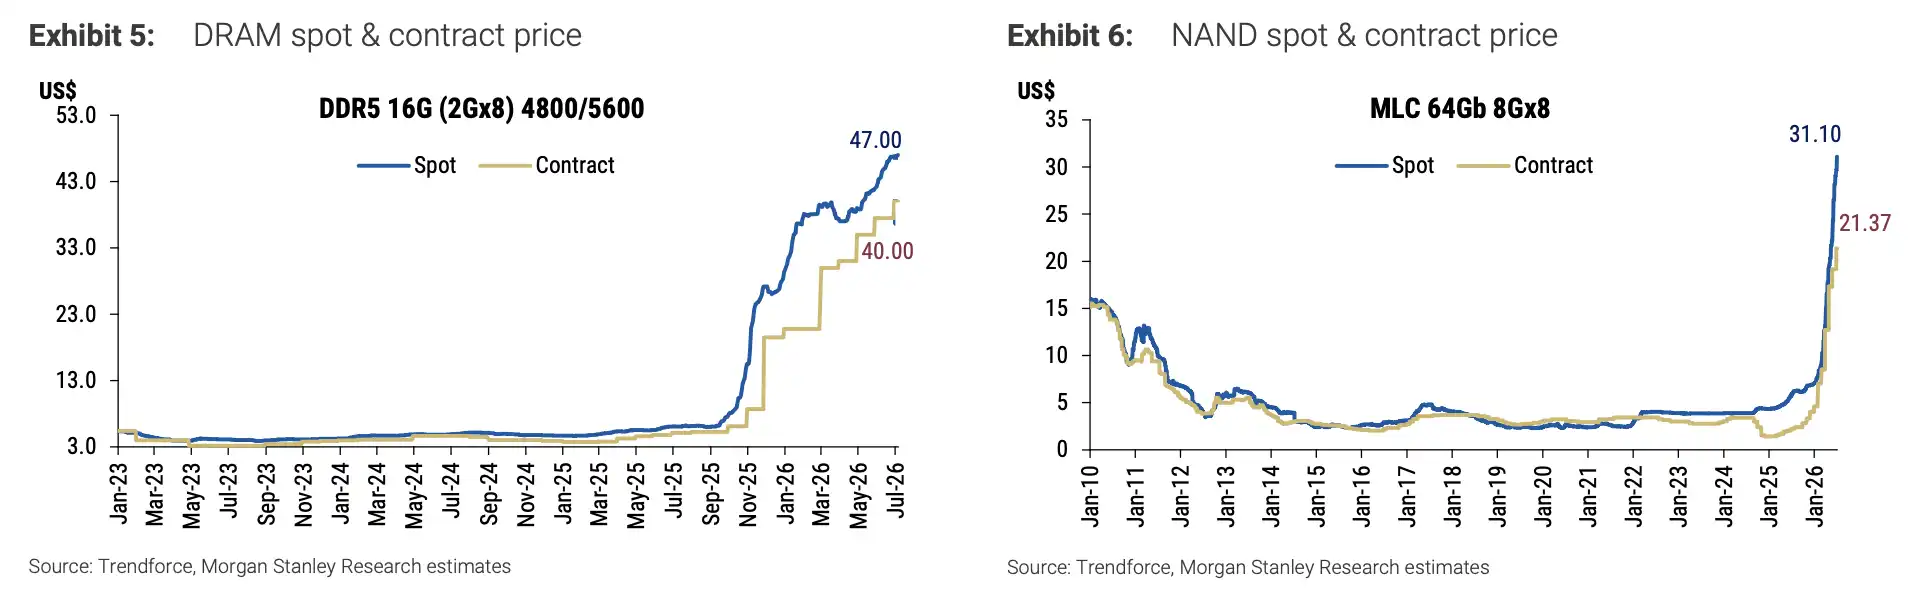
ราคาสปอตของ DDR5 16Gb เพิ่มขึ้นใกล้ 47 ดอลลาร์ ราคาสปอตของ MLC 64Gb NAND เพิ่มขึ้นใกล้ 31.10 ดอลลาร์เมื่อเร็วๆ นี้
การปรับเพิ่มกำไรใกล้ระดับสูง หุ้นหน่วยความจำต้องย่อยคาดการณ์
สำหรับหุ้น สิ่งที่สำคัญกว่าราคาคือพื้นที่เหลือสำหรับการปรับเพิ่มคาดการณ์
ความกว้างของการปรับแก้กำไรของ DRAM ล่าสุดอยู่ที่ประมาณ 89% ซึ่งใกล้ระดับสูงในประวัติศาสตร์ ตัวบ่งชี้นี้สามารถตีความได้ว่านักวิเคราะห์จำนวนมากขึ้นเรื่อยๆ กำลังปรับเพิ่มคาดการณ์กำไร เมื่อคนส่วนใหญ่ปรับเพิ่มกำไรขึ้นแล้ว ความยากในการทำผลงานเกินคาดการณ์ต่อไปจะสูงขึ้น
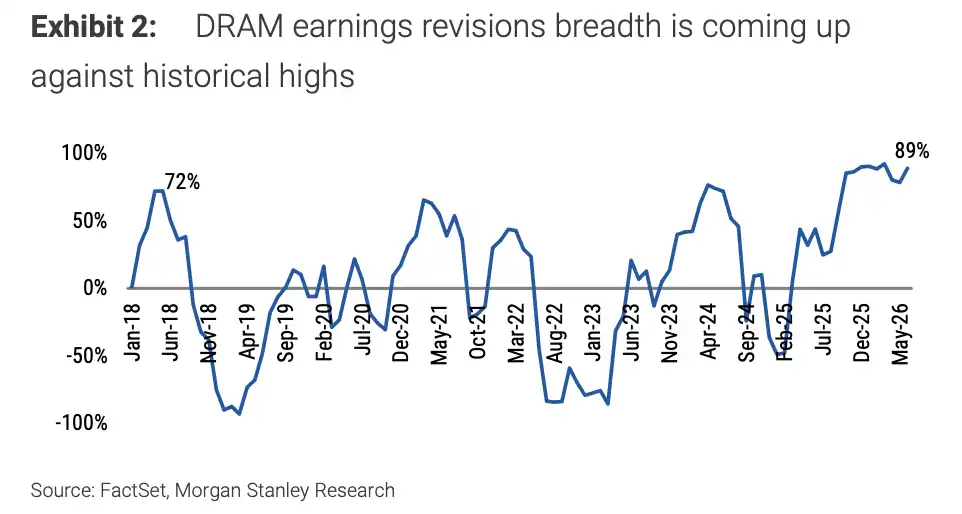
ความกว้างของการปรับแก้กำไรของ DRAM เพิ่มขึ้นเป็นประมาณ 89% หลังปี 2025 ใกล้ช่วงจุดสูงสุดในประวัติศาสตร์
นี่เป็นหนึ่งในสาเหตุที่โมเมนตัมระยะสั้นอาจอ่อนลง หุ้นหน่วยความจำไม่ได้ขาดปัจจัยพื้นฐาน แต่ราคาที่เพิ่มขึ้น การปรับเพิ่มกำไร ความแออัดของเงินทุน และอารมณ์ของห่วงโซ่ AI ได้รวมตัวกันแล้ว เมื่อแนวโน้มรายงานผลประกอบการไม่แข็งแรงพอ การแสดงออกด้านการใช้จ่ายไม่กระตือรือร้นพอ หรือหุ้นของผู้ให้บริการคลาวด์รายใหญ่เผชิญแรงกดดัน กลุ่มหน่วยความจำก็จะขยายความผันผวนได้ง่ายขึ้น
มอร์แกน สแตนลีย์ ยังคงให้ความสำคัญกับ DRAM และหน่วยความจำแบบดั้งเดิม ซึ่งมีทิศทางการไหลของเงินทุนที่ชัดเจนกว่าและปัญหาคอขวดของอุปทานที่เด่นชัด โดยมองว่าน่าสนใจกว่า NAND และไม่ค่อยชอบผู้ผลิตโมดูลหน่วยความจำมากที่สุด การจัดลำดับนี้ชี้ให้เห็นว่าตลาดไม่ได้แค่เดิมพันว่า "ที่เก็บข้อมูลทั้งหมดจะขึ้นราคา" แต่กำลังดูว่าราคาที่เพิ่มขึ้นสามารถเปลี่ยนเป็นกำไรได้จริงหรือไม่
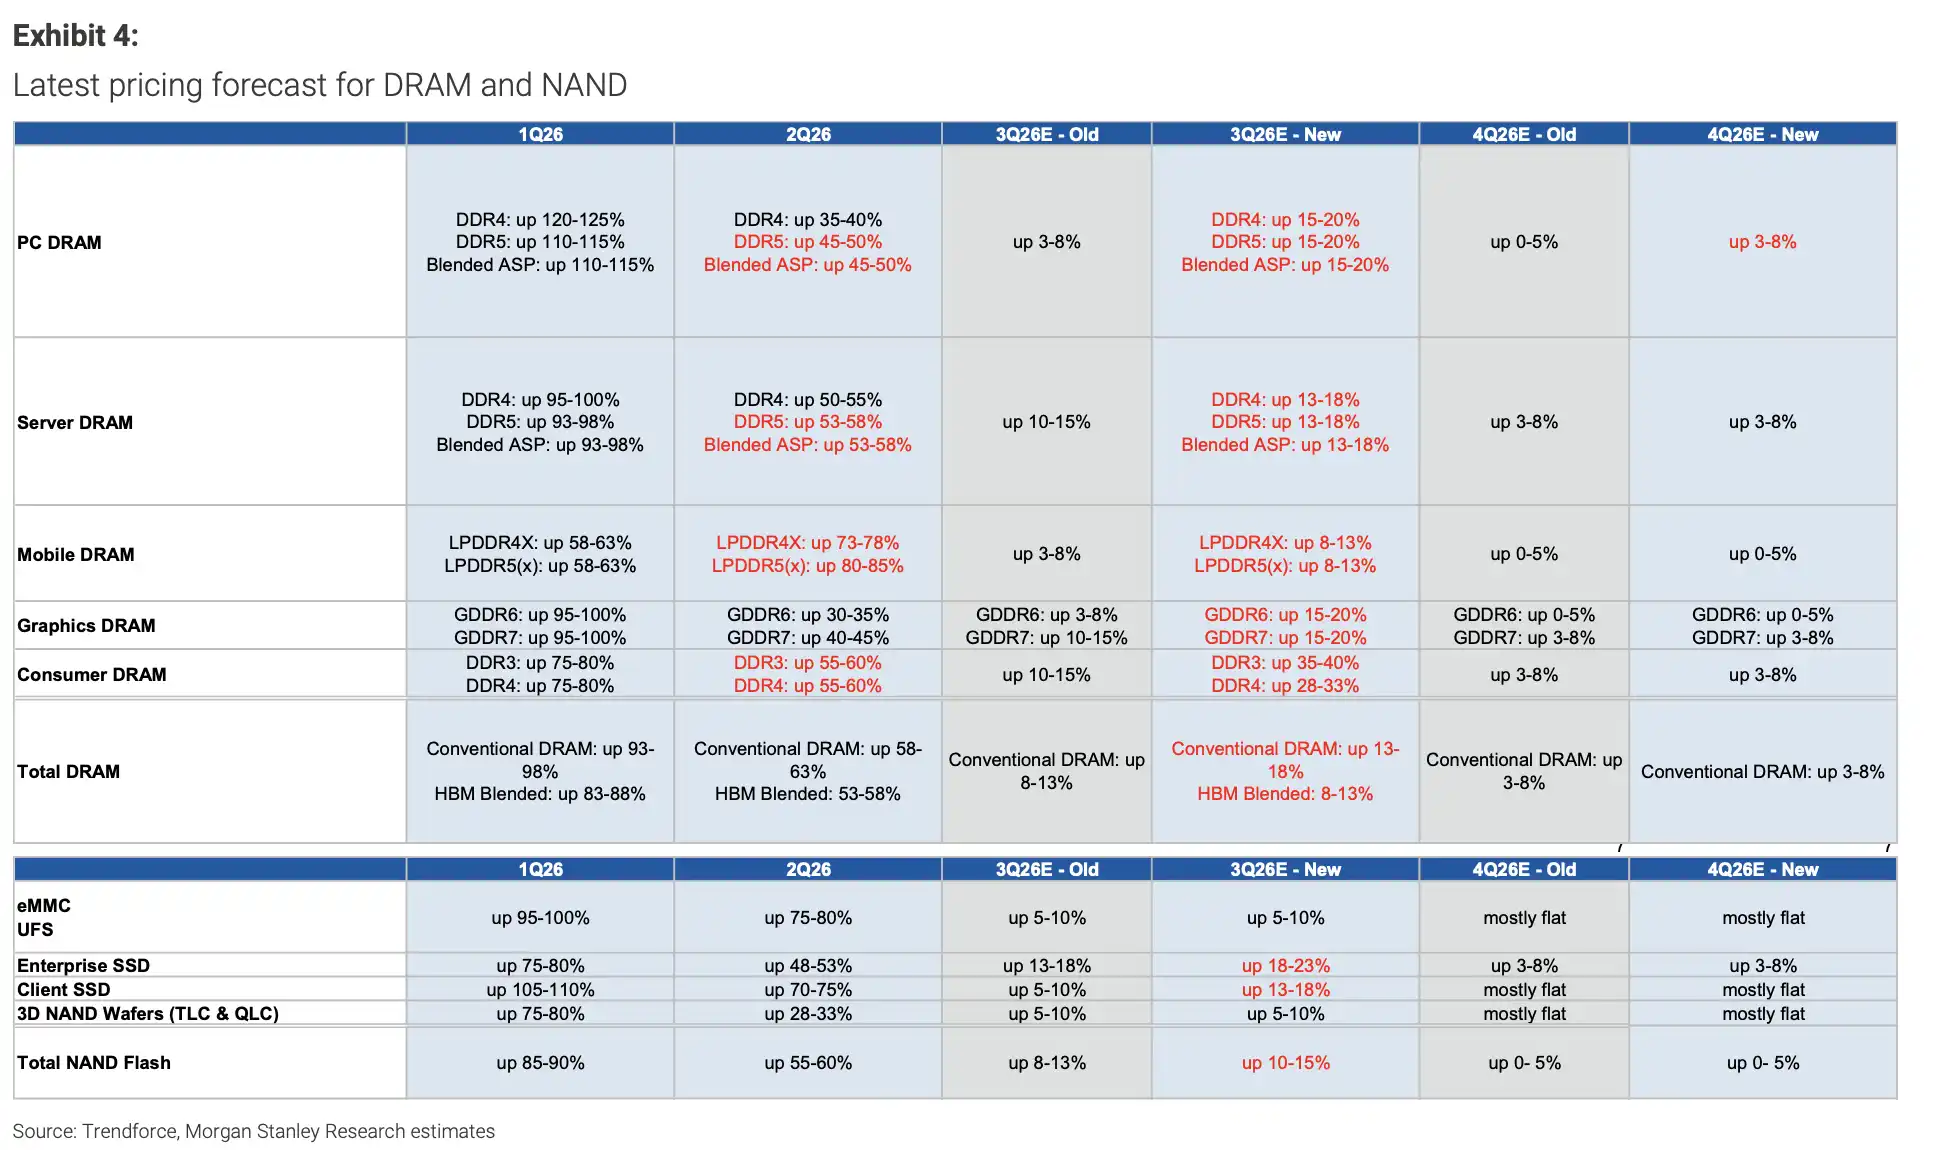
คาดการณ์ราคา PC DRAM ในไตรมาส 3 ปี 2026 ปรับเพิ่มขึ้นจาก 3-8% เป็น 15-20% และ Enterprise SSD ปรับเพิ่มเป็น 18-23% พร้อมกันนี้ยังปรับเพิ่มคาดการณ์ราคา DRAM หลายประเภทขึ้นพร้อมกัน
ซัมซุงให้แนวทางแล้ว เอสเค ไฮนิกซ์ต้องรอถึงสิ้นเดือน
ผลประกอบการของยักษ์ใหญ่หน่วยความจำสองแห่งของเกาหลีใต้จะเป็นหน้าต่างให้ตลาดตรวจสอบตรรกะการขึ้นราคา
ซัมซุง อิเล็กทรอนิกส์ได้ประกาศแนวทางผลประกอบการไตรมาส 2 ปี 2026 เมื่อวันที่ 7 กรกฎาคม บริษัทคาดการณ์ยอดขายประมาณ 171 ล้านล้านวอน กำไรจากการดำเนินงานประมาณ 89.4 ล้านล้านวอน โดยช่วงกำไรจากการดำเนินงานอยู่ที่ 89.3 ถึง 89.5 ล้านล้านวอน สำหรับซัมซุง ตลาดไม่ได้มองแค่กำไรในไตรมาสเดียว แต่ยังให้ความสำคัญกับความแข็งแกร่งในการฟื้นตัวของธุรกิจหน่วยความจำ ความคืบหน้าของผลิตภัณฑ์ที่เกี่ยวข้องกับ AI และว่าราคาที่สูงขึ้นของหน่วยความจำแบบดั้งเดิมจะช่วยปรับปรุงผลกำไรต่อไปหรือไม่
สำหรับเอสเค ไฮนิกซ์ ยังต้องรอเวลาประกาศผลประกอบการ ปฏิทินตลาดสาธารณะระบุว่าบริษัทคาดว่าจะประกาศผลประกอบการครั้งต่อไปในวันที่ 29 กรกฎาคม เนื่องจากเอสเค ไฮนิกซ์มีตำแหน่งที่โดดเด่นกว่าใน HBM และหน่วยความจำเซิร์ฟเวอร์ AI ตลาดจะไวต่อราคาหน่วยความจำสินค้าโภคภัณฑ์ในไตรมาส 3 สัญญาจัดหาระยะยาว (LTA) และท่าทีเกี่ยวกับรายจ่ายฝ่ายทุน
หากฝ่ายบริหารยืนยันว่าหน่วยความจำสินค้าโภคภัณฑ์ในไตรมาส 3 ยังคงแข็งแกร่ง ข้อผูกพัน LTA เพิ่มขึ้น และรายจ่ายฝ่ายทุนปรับเพิ่มขึ้นเพียงเล็กน้อย การปรับฐานระยะสั้นอาจดูเหมือนเป็นการปรับตัวที่ดีต่อสุขภาพ แต่หากแนวทางไม่แข็งแกร่งพอ หรือรายจ่ายฝ่ายทุนถูกตีความว่าอุปทานเพิ่มขึ้นเร็วเกินไป ตลาดอาจประเมินใหม่ว่าราคาหน่วยความจำจะขึ้นต่อไปได้อีกนานแค่ไหน
LTA เองก็ไม่ใช่สัญญาณที่ปราศจากความเสี่ยง ในอดีต สัญญาระยะยาวไม่ได้นำไปสู่การเพิ่มขึ้นของราคาหุ้นเสมอไป บางสัญญาถูกเจรจาใหม่ หรือกลายเป็นข้อจำกัดที่ลูกค้าต้องรับสินค้าเมื่ออุปสงค์เปลี่ยนแปลง ตลาดจะไม่ดูแค่ว่า "เซ็นสัญญาไปเท่าไหร่" แต่จะดูราคา ระยะเวลา คุณภาพของลูกค้า และความยืดหยุ่นในการดำเนินการด้วย
ความต้องการ AI ยังคงอยู่ ตลาดเริ่มถามว่ามีส่วนเกินหรือไม่
ตรรกะการมองขาขึ้นในระยะยาวยังคงมาจาก AI โดยเฉพาะ AI Agent ที่สามารถทำงาน เรียกใช้เครื่องมือ และโต้ตอบอย่างต่อเนื่อง มอร์แกน สแตนลีย์คาดการณ์ในรายงานว่าภายในปี 2027 การเติบโตของกำไรของบริษัทที่เกี่ยวข้องยังคง有望เกิน 35-40% ซึ่งเป็นเหตุผลที่ไม่ได้มองว่าความเสี่ยงจากการปรับฐานระยะสั้นเท่ากับการสิ้นสุดของวัฏจักร
อย่างไรก็ตาม ข้อถกเถียงเกี่ยวกับความต้องการ AI กำลังเปลี่ยนแปลงไป ก่อนหน้านี้ตลาดเดิมพันว่าการฝึกโมเดลและการขยายขนาดการประมวลผลจะยังคงเติบโตอย่างต่อเนื่อง ส่งผลให้ความต้องการพลังการประมวลผลและหน่วยความจำเพิ่มขึ้น แต่ตอนนี้นักลงทุนบางส่วนเริ่มกังวลว่าหลังจากไตรมาสที่สาม ผู้ให้บริการคลาวด์อาจให้ความสำคัญกับการประหยัดโทเค็น ประสิทธิภาพการอนุมาน โมเดลโอเพนซอร์สต้นทุนต่ำ และแรงกดดันต่ออัตรากำไรจากภาวะเงินเฟ้อของชิปมากขึ้น
ยังมีประเด็นที่ละเอียดอ่อนกว่านั้น: ผู้ใช้จ่ายด้าน AI รายใหญ่ที่สุดมีพลังการประมวลผลที่สามารถขายได้จริงหรือไม่ ซึ่งอาจบ่งชี้ว่าการลงทุนในช่วงแรกอาจเกินความจำเป็นชั่วคราว ข้อกล่าวหานี้ยังไม่เป็นข้อสรุปที่แน่ชัด แต่ก็เพียงพอที่จะทำให้ตลาดระมัดระวังมากขึ้นก่อนที่ผู้ให้บริการคลาวด์รายใหญ่จะรายงานผลประกอบการ
ความแตกต่างในกระแสของหน่วยความจำรอบนี้ไม่ได้อยู่ที่ว่าความต้องการ AI จะหายไปทันที แต่อยู่ที่ว่าราคาที่เพิ่มขึ้น การปรับเพิ่มประมาณการกำไร และการใช้จ่ายด้านทุนของลูกค้าจะยังคงเสริมกำลังซึ่งกันและกันต่อไปหรือไม่ หากรายงานผลประกอบการของห่วงโซ่อุปทาน AI ในไตรมาสที่สองยังคงเป็นบวก แต่แนวโน้มในไตรมาสที่สามเริ่มอ่อนแอลง หุ้นหน่วยความจำอาจต้องผ่านการปรับมูลค่าและตำแหน่งพอร์ตก่อน
วงจรหน่วยความจำยังคงอยู่ในบริบทของการใช้จ่ายด้านทุน AI แต่การซื้อขายระยะสั้นได้เปลี่ยนจาก "ราคาขึ้นเท่าไหร่" ไปเป็น "ตลาดจะเชื่อว่าราคาที่เพิ่มขึ้นเหล่านี้จะคงอยู่นานแค่ไหน" การสื่อสารผลประกอบการครั้งต่อไปของ Samsung และ SK Hynix การแสดงจุดยืนด้านการใช้จ่ายด้านทุนของผู้ให้บริการคลาวด์ และการดำเนินการตาม LTA จะเป็นตัวกำหนดว่าการปรับฐานครั้งนี้เป็นเพียงการพักหายใจในตลาดกระทิง หรือเป็นจุดเริ่มต้นที่ความเร็วของการปรับตัวขึ้นชะลอตัวลงจริง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง