ซีเกทมีรายได้รายไตรมาสเติบโตหกสิบเปอร์เซ็นต์ ความสามารถในการทำกำไรสูงสุดเป็นประวัติการณ์

เมื่อวันที่ 27 ตุลาคม ผู้ผลิตฮาร์ดดิสก์ Seagate ได้ประกาศผลประกอบการไตรมาสแรกของปีงบประมาณ 2027 ซึ่งสิ้นสุด ณ วันที่ 2 ตุลาคม บริษัทมีรายได้ในไตรมาสเดียวสูงถึง 4.233 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้นประมาณ 60% เมื่อเทียบกับช่วงเดียวกันของปีก่อน
สิ่งที่สะดุดตายิ่งกว่าคือกำไร ทุกหนึ่งดอลลาร์ที่เพิ่มขึ้นของรายได้ มีสัดส่วน相当大的ที่ยังคงอยู่ในงบกำไรขาดทุน กำไรสุทธิของ Seagate อยู่ที่ 1.761 พันล้านดอลลาร์สหรัฐ เป็น 3.2 เท่าของช่วงเดียวกันของปีก่อน บริษัทระบุว่าความสามารถในการทำกำไรในไตรมาสนี้สร้างสถิติใหม่ และกระแสเงินสดอิสระก็สูงสุดเป็นประวัติการณ์เช่นกัน
ในการพูดคุยเกี่ยวกับศูนย์ข้อมูล AI ชิปประมวลผลมักเป็นจุดสนใจหลัก รายงานผลประกอบการฉบับนี้ของ Seagate กลับนำเสนออีกมุมมองหนึ่ง: เมื่อข้อมูลจำเป็นต้องถูกจัดเก็บและเรียกใช้งานซ้ำๆ โครงสร้างรายได้ของผู้ผลิตอุปกรณ์จัดเก็บข้อมูลจะเปลี่ยนแปลงไปอย่างไร?
รายได้เพิ่มขึ้น 60% ทำไมกำไรจึงเพิ่มขึ้นสองเท่า?
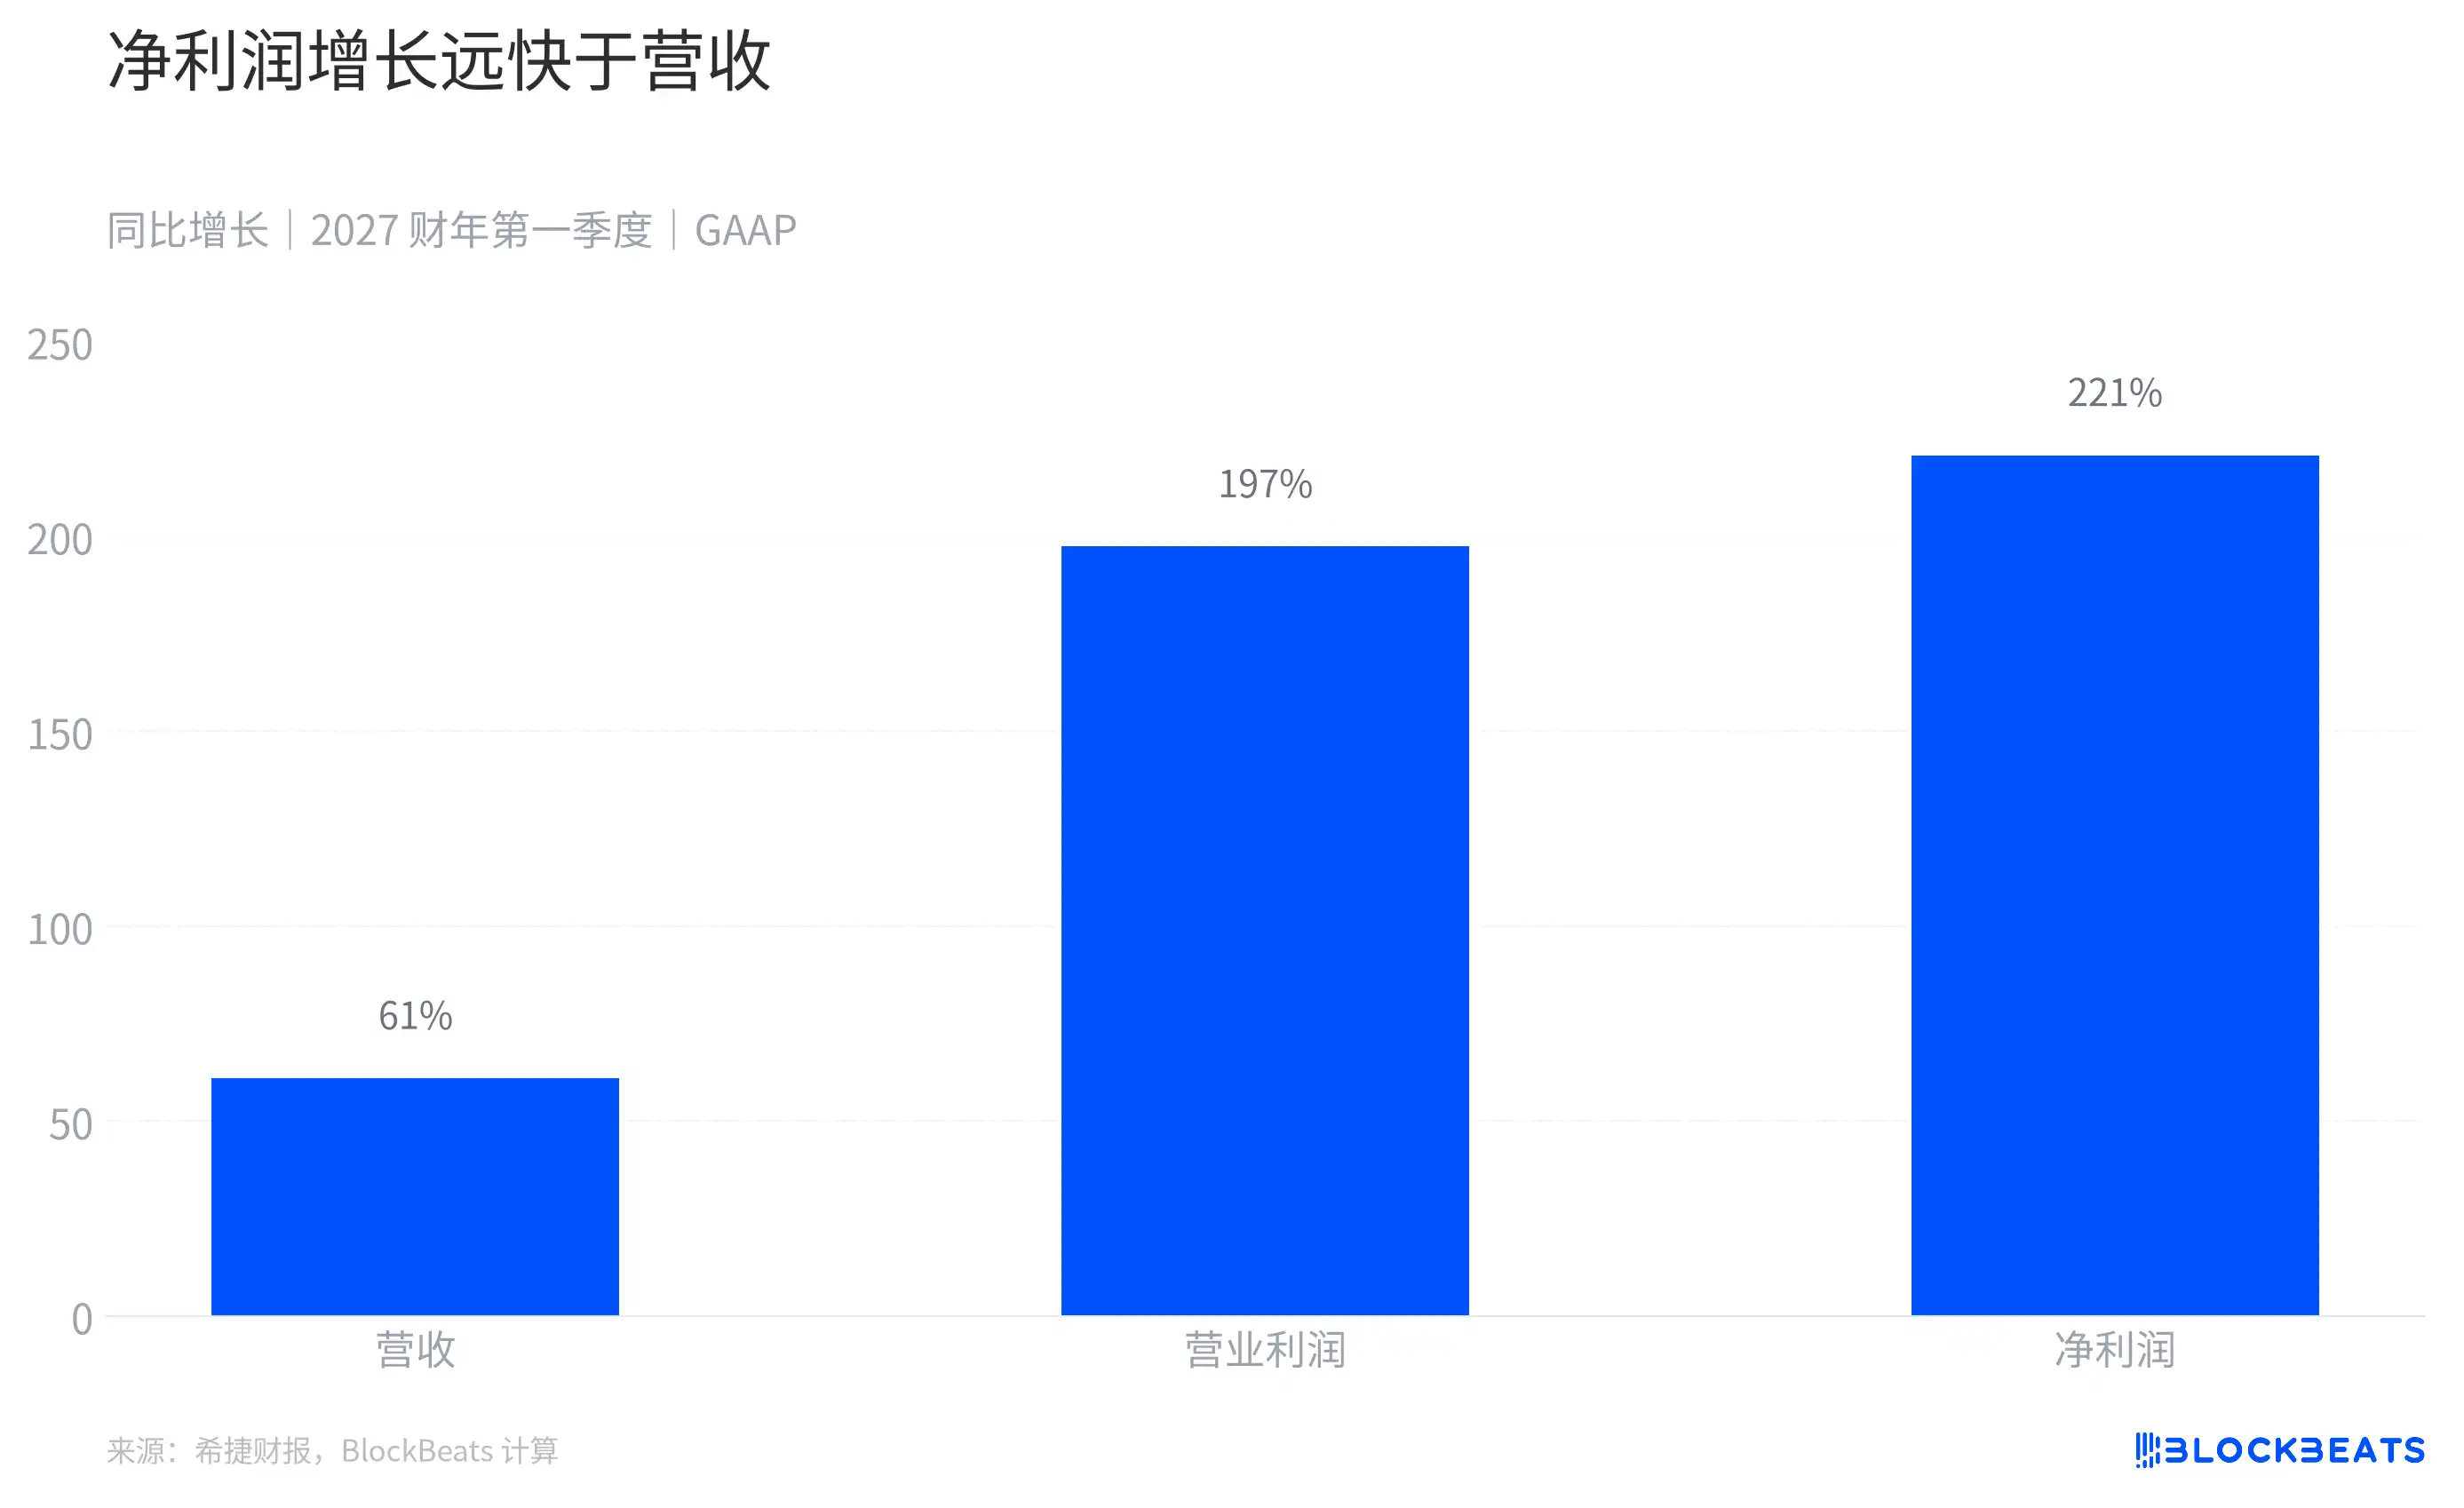
อัตราการเติบโตของรายได้และกำไร
รายได้ของ Seagate ในไตรมาสนี้เติบโต 61% เมื่อเทียบปีต่อปี กำไรจากการดำเนินงานเพิ่มขึ้นประมาณ 197% และกำไรสุทธิเพิ่มขึ้นประมาณ 221% ระยะห่างระหว่างตัวเลขทั้งสามนี้แสดงให้เห็นว่าบริษัทไม่ได้ได้รับเพียงคำสั่งซื้อที่มากขึ้นเท่านั้น แต่ยังมีอัตรากำไรที่สูงขึ้นด้วย
เมื่อแยกดูงบกำไรขาดทุน การเปลี่ยนแปลงจะชัดเจนยิ่งขึ้น ตามรายงานของ Seagate รายได้ในไตรมาสนี้เพิ่มขึ้น 1.604 พันล้านดอลลาร์สหรัฐเมื่อเทียบกับช่วงเดียวกันของปีก่อน ขณะที่ต้นทุนรายได้เพิ่มขึ้นเพียง 214 ล้านดอลลาร์สหรัฐ เมื่อหักลบกัน กำไรขั้นต้นที่เพิ่มขึ้นใหม่คือ 1.390 พันล้านดอลลาร์สหรัฐ คิดเป็นประมาณ 87% ของรายได้ที่เพิ่มขึ้นใหม่ นี่คืออัตราส่วนส่วนเพิ่มระหว่างสองไตรมาส ไม่ใช่อัตรากำไรขั้นต้นที่แท้จริงของแต่ละคำสั่งซื้อใหม่
กล่าวอีกนัยหนึ่ง หากดูเฉพาะการเปลี่ยนแปลงระหว่างสองไตรมาสนี้ ทุก 100 ดอลลาร์ของรายได้ที่เพิ่มขึ้นใหม่ ประมาณ 87 ดอลลาร์จะแสดงเป็นกำไรขั้นต้นที่เพิ่มขึ้นใหม่ ยังไม่ได้หักค่าใช้จ่ายด้านการวิจัยและพัฒนา การขายและการบริหาร และไม่ใช่เงินที่ได้สุทธิในที่สุด การคำนวณนี้ไม่สามารถพิสูจน์ได้ด้วยตัวเองว่าการเปลี่ยนแปลงเกิดจากปริมาณการขาย ราคา หรือส่วนผสมผลิตภัณฑ์ แต่สามารถแสดงให้เห็นว่าการเติบโตของรายได้กับการเติบโตของต้นทุนไม่ได้เกิดขึ้นพร้อมกัน
การเปลี่ยนแปลงของค่าใช้จ่ายในการดำเนินงานก็ส่งผลต่อกำไรสุดท้ายเช่นกัน ค่าใช้จ่ายในการดำเนินงานที่ Seagate แสดง ได้แก่ การวิจัยและพัฒนา การตลาดและการบริหาร และการปรับโครงสร้าง รวมกันเพิ่มขึ้นจาก 343 ล้านดอลลาร์สหรัฐเป็น 363 ล้านดอลลาร์สหรัฐ อัตราการเพิ่มขึ้นน้อยกว่ากำไรขั้นต้นอย่างชัดเจน กำไรขั้นต้นที่เพิ่มขึ้นใหม่จึงส่งผ่านไปยังกำไรจากการดำเนินงานเป็นสัดส่วน相当大的
นี่ก็อธิบายว่าทำไมในรายงานผลประกอบการฉบับเดียวกัน อัตราการเติบโตของรายได้และอัตราการเติบโตของกำไรสุทธิจึงดูเหมือนเป็นสองเรื่องที่แตกต่างกัน อดีตอธิบายว่าบริษัทขายได้มากน้อยเพียงใด ส่วนหลังยังรวมถึงการเปลี่ยนแปลงของต้นทุนผลิตภัณฑ์ ค่าใช้จ่าย ดอกเบี้ย และภาษีด้วย
ปริมาณการจัดส่งแทบไม่เปลี่ยนแปลง แต่ทำไมรายได้ยังเติบโตได้?
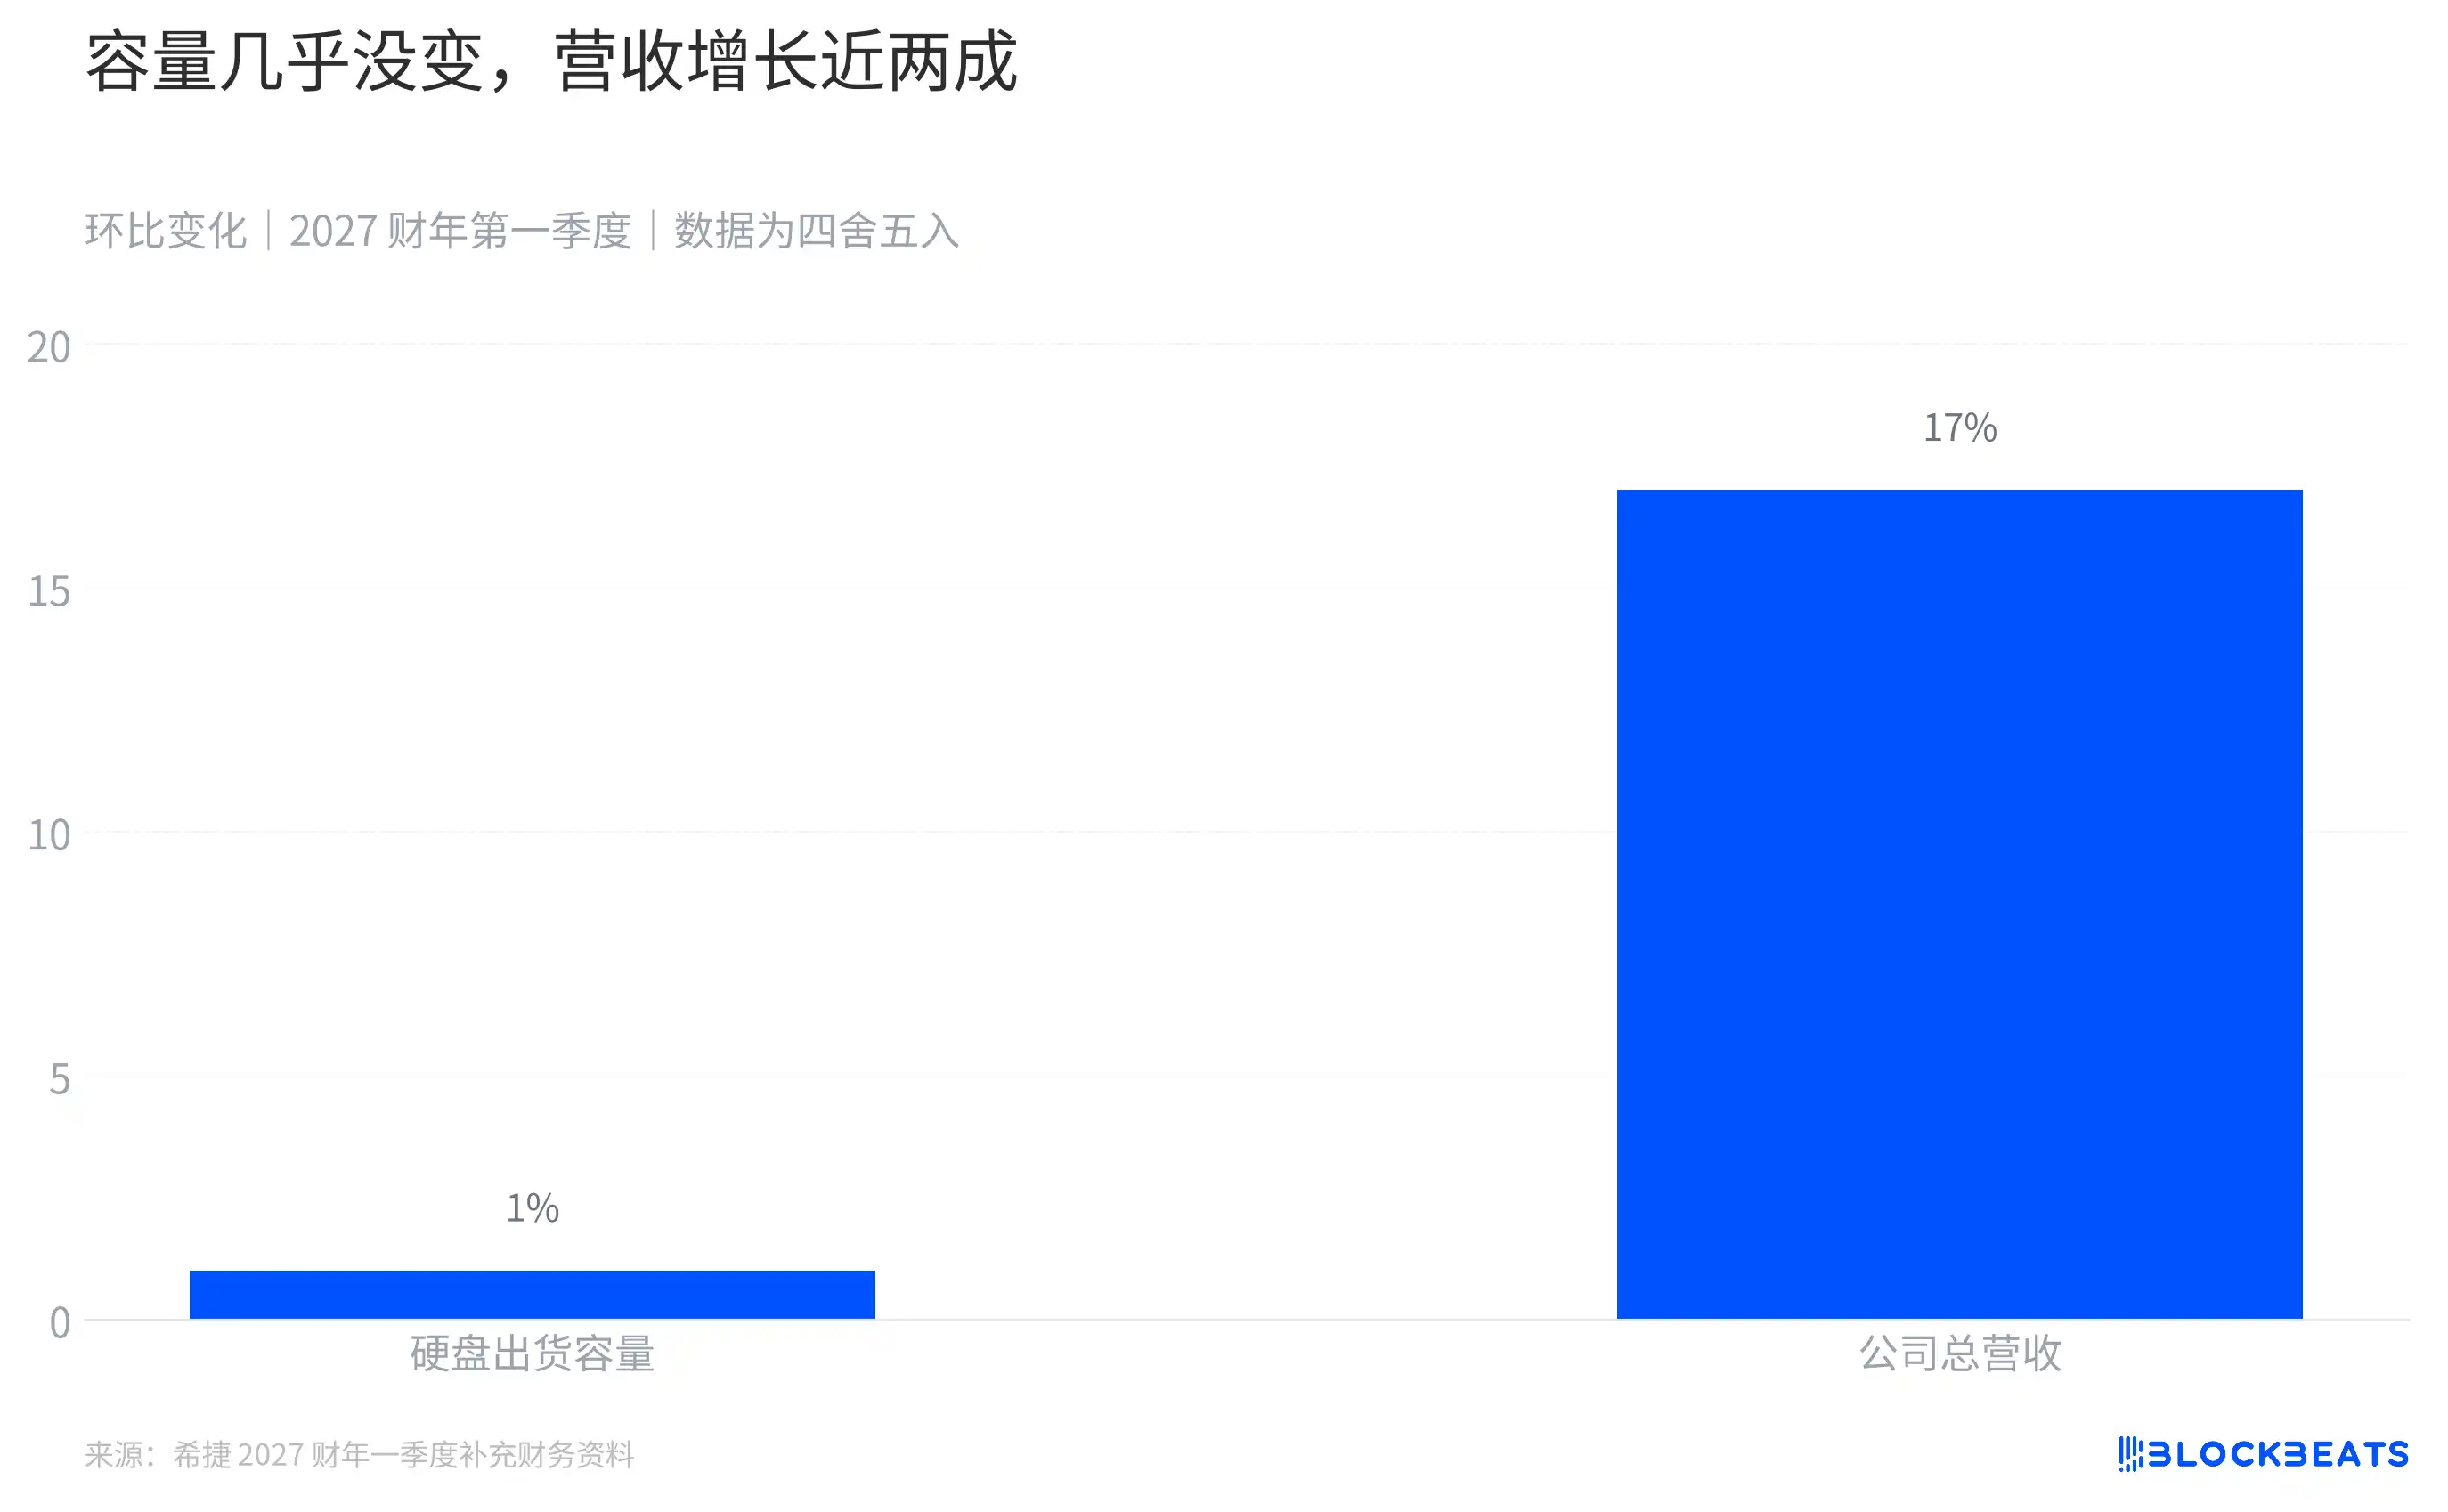
อัตราการเติบโตแบบเทียบไตรมาสของปริมาณการจัดส่งฮาร์ดดิสก์และรายได้
ข้อมูลทางการเงินเพิ่มเติมที่ Seagate เปิดเผยเอกสารทางการเงินเพิ่มเติมได้ให้ข้อมูลเปรียบเทียบชุดใหม่ ในไตรมาสนี้ปริมาณการจัดส่งฮาร์ดดิสก์อยู่ที่ 220 EB เทียบกับ 218 EB ในไตรมาสก่อน เพิ่มขึ้นเพียงประมาณ 1% เมื่อเทียบไตรมาส ขณะที่รายได้รวมของบริษัทใน同期กลับเติบโตขึ้นประมาณ 17% เมื่อเทียบไตรมาส
ตัวเลขทั้งสองนี้มีขอบเขตการครอบคลุมที่แตกต่างกัน ปริมาณการจัดส่งนับเฉพาะฮาร์ดดิสก์ ขณะที่รายได้รวมของบริษัทยังรวมรายได้จากผลิตภัณฑ์และระบบอื่นๆ ด้วย ดังนั้นตัวเลขเหล่านี้แสดงให้เห็นว่าอัตราการเปลี่ยนแปลงของรายได้และปริมาณไม่เท่ากัน จึงไม่สามารถนำมาสรุปโดยตรงถึงอัตราการขึ้นราคาของฮาร์ดดิสก์รุ่นใดรุ่นหนึ่งได้
เมื่อเจาะจงไปที่ธุรกิจศูนย์ข้อมูล งบการเงินแสดงให้เห็นว่ารายได้เพิ่มขึ้นจาก 2,933 ล้านดอลลาร์เป็น 3,449 ล้านดอลลาร์เมื่อเทียบไตรมาส ขณะที่ปริมาณการจัดส่งฮาร์ดดิสก์ Nearline เพิ่มขึ้นจาก 195 EB เป็น 198 EB เมื่อประมาณการโดยนำรายได้ศูนย์ข้อมูลหารด้วยปริมาณการจัดส่ง Nearline รายได้ต่อ TB เพิ่มขึ้นจากประมาณ 15.04 ดอลลาร์เป็น 17.42 ดอลลาร์ เพิ่มขึ้นประมาณ 16% เมื่อเทียบไตรมาส
อัตราส่วนนี้ก็ไม่ใช่ราคาขายของผลิตภัณฑ์ใดผลิตภัณฑ์หนึ่ง รายได้ศูนย์ข้อมูลรวมผลิตภัณฑ์ Nearline และระบบ การจำแนกประเภทของรายได้และปริมาณไม่ตรงกันทั้งหมด การเปลี่ยนแปลงของส่วนผสมผลิตภัณฑ์ก็ส่งผลต่อผลลัพธ์เช่นกัน จึงเหมาะสมกว่าที่จะใช้เป็นตัวชี้วัดแบบคร่าวๆ สำหรับวัดความสัมพันธ์ระหว่างรายได้และปริมาณ
ประธานเจ้าหน้าที่ฝ่ายการเงินของ Seagate กล่าวในที่ประชุมผลประกอบการว่า การดำเนินการด้านราคาที่ดีขึ้นและสัดส่วนผลิตภัณฑ์ Mozaic 4 ที่เพิ่มขึ้น ช่วยผลักดันให้อัตรากำไรขั้นต้นแบบ non-GAAP ดีขึ้นเมื่อเทียบไตรมาส พร้อมทั้งชดเชยแรงกดดันด้านต้นทุนจากชิ้นส่วนที่จัดซื้อจากภายนอกบางส่วน นี่เป็นคำอธิบายของฝ่ายบริหารต่อการเปลี่ยนแปลงเมื่อเทียบไตรมาส ไม่ใช่การแยกปริมาณการมีส่วนร่วมของแต่ละปัจจัย
ทำไมอัตรากำไรขั้นต้นจึงสำคัญขนาดนี้?
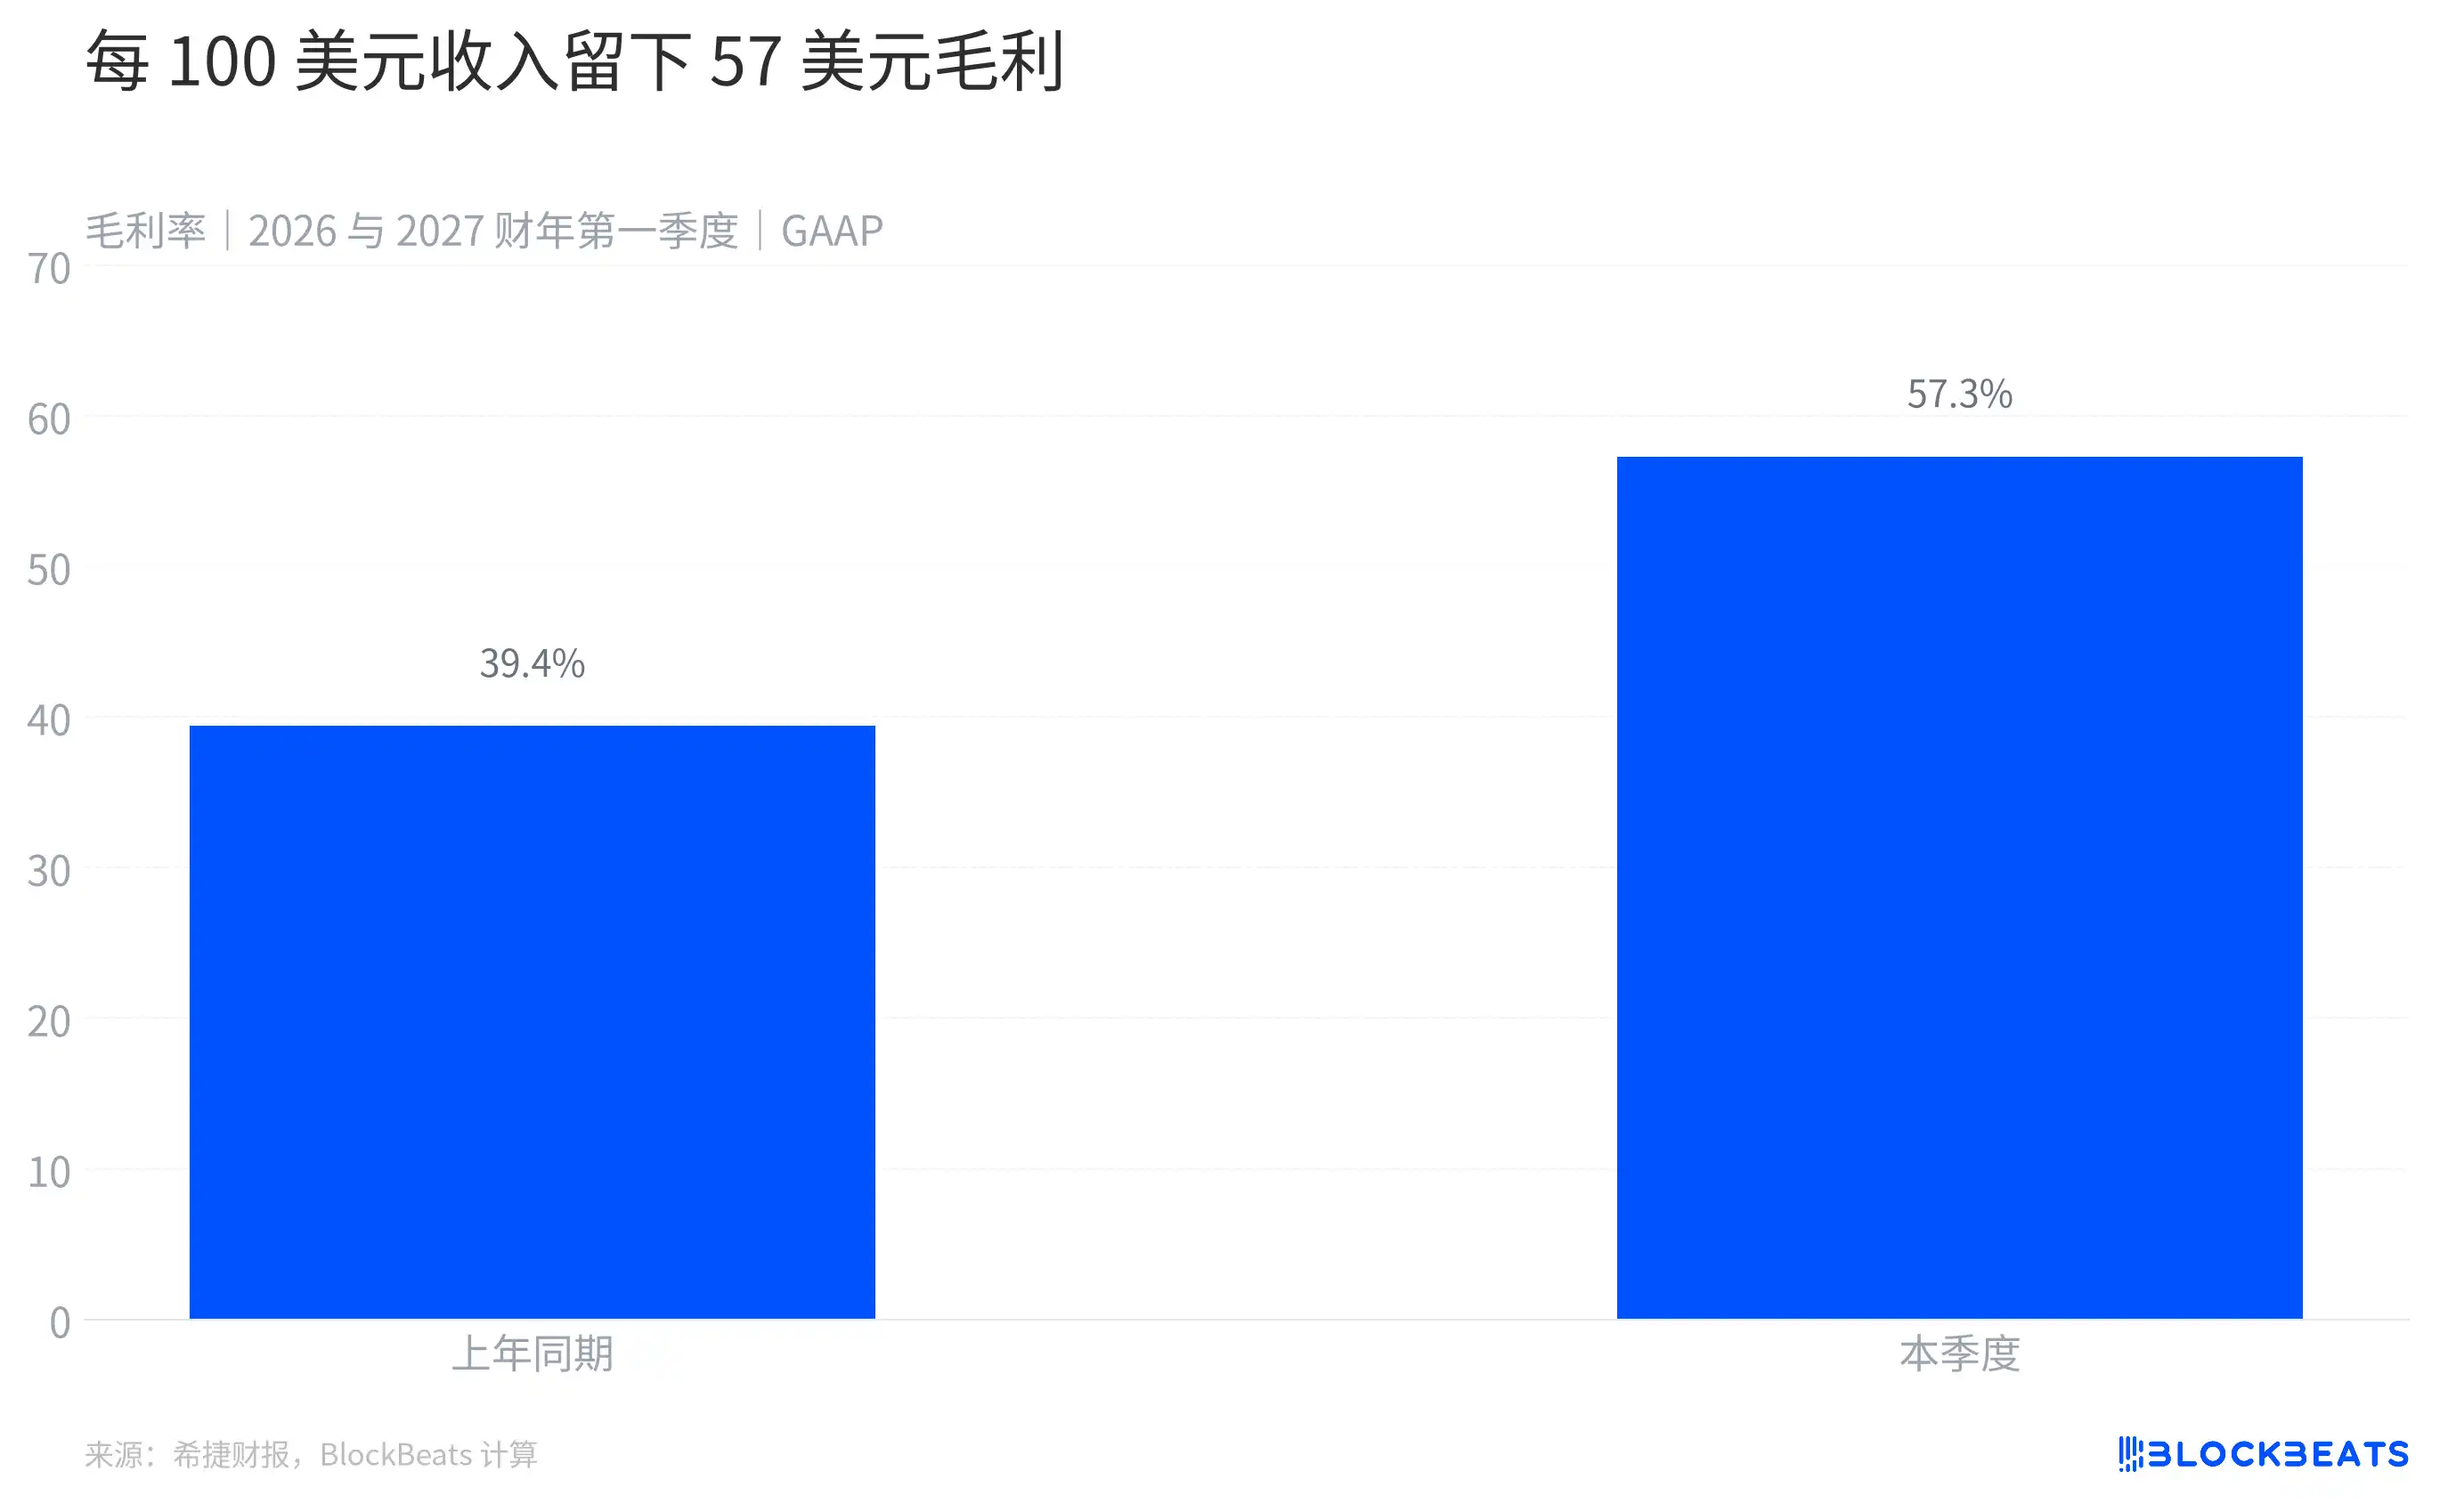
อัตรากำไรขั้นต้นของ Seagate
อัตรากำไรขั้นต้นแบบ GAAP ของ Seagate ในไตรมาสนี้อยู่ที่ 57.3% เทียบกับ 39.4% ในช่วงเดียวกันของปีก่อน เพิ่มขึ้น 17.9 จุดเปอร์เซ็นต์ เมื่อเข้าใจตามสัดส่วนนี้ ทุกๆ 100 ดอลลาร์ของรายได้ที่ได้รับ หลังจากหักต้นทุนรายได้แล้วจะเหลือประมาณ 57 ดอลลาร์ เพื่อใช้ครอบคลุมค่าใช้จ่ายอื่นๆ และสร้างกำไร
การเพิ่มขึ้นของอัตรากำไรขั้นต้นไม่ได้หมายความว่าโดยอัตโนมัติว่าฮาร์ดดิสก์ที่ลูกค้าแต่ละรายซื้อมีราคาเพิ่มขึ้นในสัดส่วนเดียวกัน Seagate จำหน่ายผลิตภัณฑ์ที่มีความจุและการใช้งานแตกต่างกัน ราคา ส่วนผสมผลิตภัณฑ์ ต้นทุนการผลิต และการเปลี่ยนแปลงของขนาดการผลิต ล้วนอาจส่งผลต่ออัตรากำไรขั้นต้นโดยรวมได้ จากข้อมูลสรุปในข่าวประชาสัมพันธ์ฉบับนี้เพียงอย่างเดียว ไม่สามารถระบุได้อย่างแม่นยำว่าการเปลี่ยนแปลงในไตรมาสนี้เกิดจากปัจจัยใดปัจจัยหนึ่งโดยเฉพาะ
อย่างไรก็ตาม บริษัทเคยเปิดเผยมาก่อนว่าความต้องการมาจากที่ใด Seagate ระบุในไตรมาสที่สี่ของปีงบประมาณ 2026 ว่าผลการดำเนินงานได้รับแรงหนุนจากความต้องการที่แข็งแกร่งของศูนย์ข้อมูลคลาวด์ บริษัทยังระบุในรายงานผลประกอบการล่าสุดด้วยว่าการสร้าง การเก็บรักษา และการใช้ข้อมูลซ้ำกำลังผลักดันความต้องการด้านการจัดเก็บข้อมูล และกล่าวว่าจะตอบสนองความต้องการด้านความจุโดยการเพิ่มความหนาแน่นในการบันทึกข้อมูลของฮาร์ดดิสก์ พร้อมทั้งรักษาวินัยด้านอุปทานและกลยุทธ์การกำหนดราคาตามมูลค่า
คำว่า "ความจุ" ในที่นี้กับ "จำนวนฮาร์ดดิสก์" ไม่ใช่สิ่งเดียวกันเสียทีเดียว Seagate ใช้เทคโนโลยีการบันทึกแบบแม่เหล็กด้วยความร้อนช่วย หรือ HAMR เพื่อเพิ่มความหนาแน่นในการบันทึกข้อมูลบนจานแม่เหล็ก ทำให้ฮาร์ดดิสก์หนึ่งลูกสามารถเก็บข้อมูลได้มากขึ้น สำหรับศูนย์ข้อมูล สิ่งที่ให้ความสนใจไม่ใช่เพียงจำนวนฮาร์ดดิสก์ที่ซื้อได้ แต่รวมถึงปริมาณข้อมูลที่สามารถบรรจุได้ในพื้นที่และโครงสร้างพื้นฐานที่มีจำกัด
ความต้องการ การกำหนดราคา และเส้นทางเทคโนโลยีร่วมกัน构成了บริบทในการดำเนินธุรกิจ แม้ว่าเอกสารเสริมจะแสดงให้เห็นว่าความจุและรายได้เปลี่ยนแปลงในอัตราที่แตกต่างกัน แต่การเปิดเผยข้อมูลที่มีอยู่ยังไม่เพียงพอที่จะแยกส่วนContributionsด้านราคา ปริมาณ และส่วนผสมของแต่ละผลิตภัณฑ์ได้อย่างแม่นยำ
กำไรกลายเป็นเงินสดจริงหรือไม่?
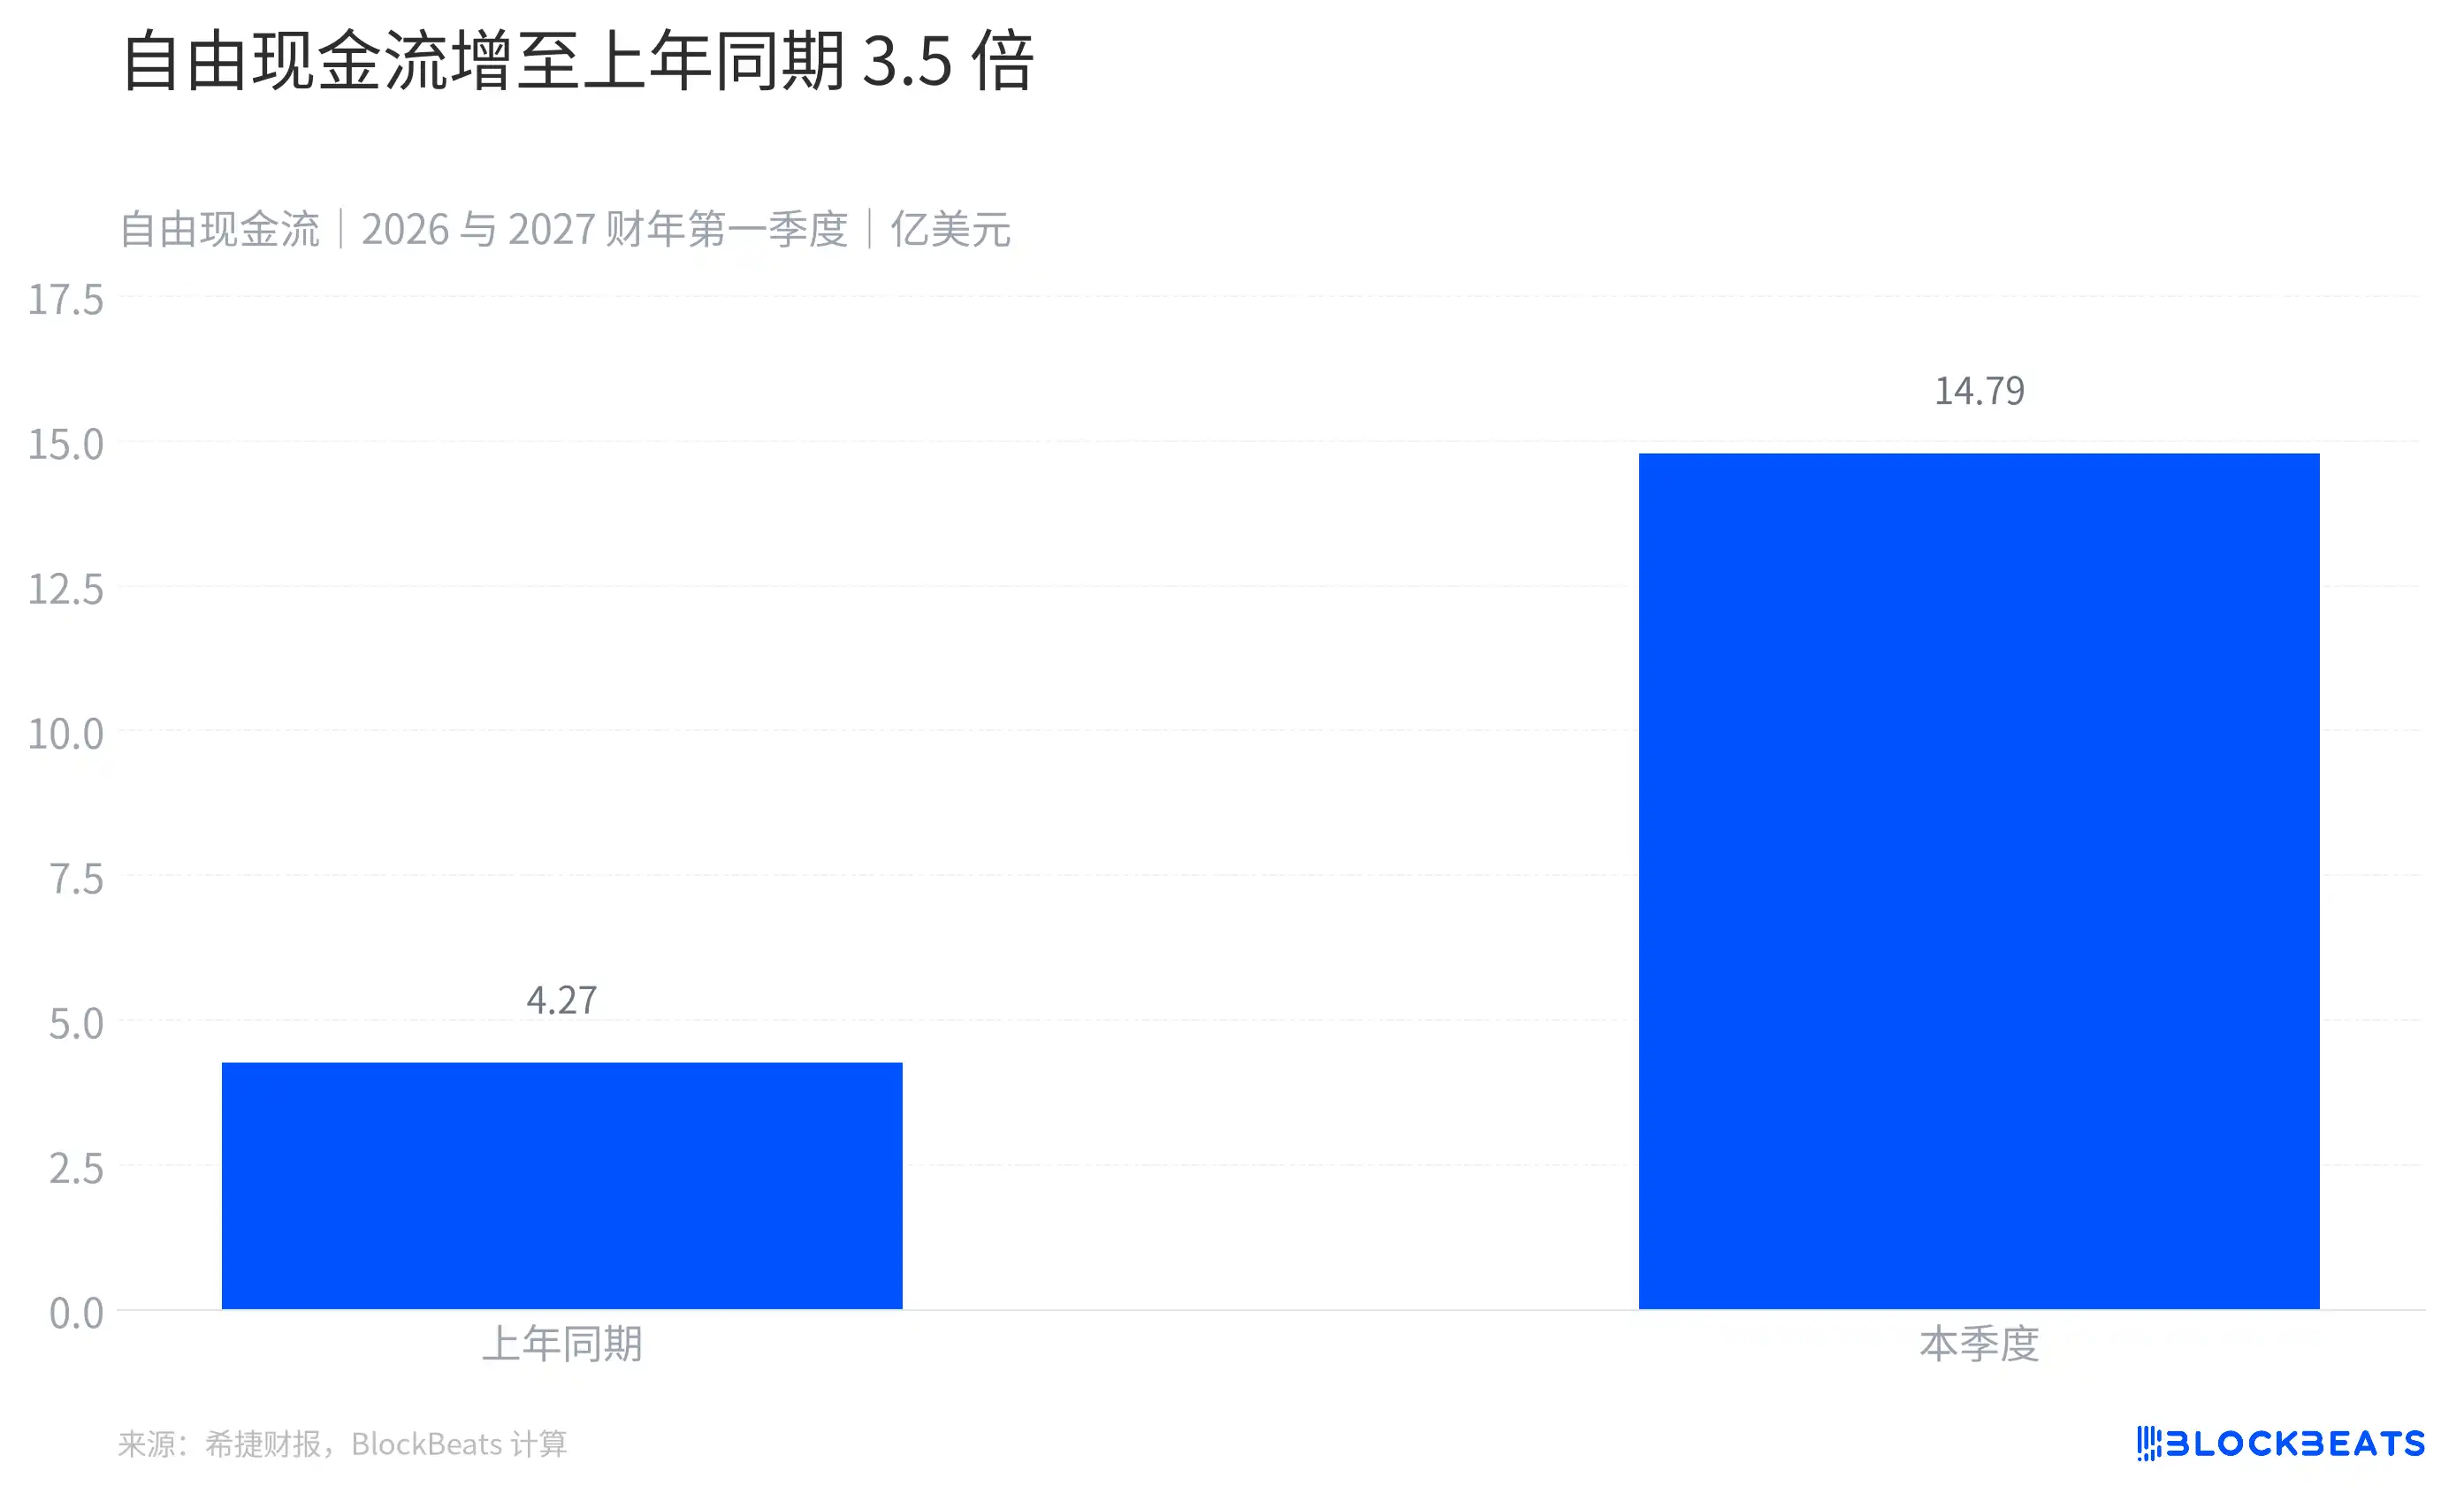
กระแสเงินสดอิสระของ Seagate
นอกเหนือจากงบกำไรขาดทุน กระแสเงินสดจากการดำเนินงานของ Seagate ในไตรมาสนี้อยู่ที่ 1.690 พันล้านดอลลาร์สหรัฐ หลังหักรายจ่ายด้านการซื้ออสังหาริมทรัพย์และอุปกรณ์แล้ว กระแสเงินสดอิสระอยู่ที่ 1.479 พันล้านดอลลาร์สหรัฐ หรือประมาณ 3.5 เท่าของช่วงเดียวกันของปีก่อน
กระแสเงินสดอิสระเป็นตัวชี้วัดแบบ non-GAAP ที่บริษัทใช้ โดยคำนวณจากกระแสเงินสดจากการดำเนินงานลบด้วยรายจ่ายลงทุนที่เกี่ยวข้อง ช่วยให้เห็นเงินสดที่เกิดจากการดำเนินงานคงเหลือหลังการลงทุนในอุปกรณ์ แต่ไม่ได้หมายความว่าเป็นเงินทั้งหมดที่สามารถจ่ายให้ผู้ถือหุ้นได้
ทิศทางของเงินสดก็ระบุไว้ในรายงานทางการเงินเช่นกัน บริษัทระบุว่าในไตรมาสนี้ได้ชำระคืนเงินต้นหนี้ประมาณ 1.2 พันล้านดอลลาร์สหรัฐ และคืนเงินให้ผู้ถือหุ้นผ่านเงินปันผลและการซื้อหุ้นคืนเป็นจำนวน 568 ล้านดอลลาร์สหรัฐ รายจ่ายจากการไถ่ถอนหนี้และการซื้อหุ้นคืนในงบกระแสเงินสดอยู่ที่ 1.262 พันล้านดอลลาร์สหรัฐ ซึ่งแตกต่างจากเกณฑ์การชำระคืนเงินต้น
รายงานนี้ยังเตือนผู้อ่านว่าความสามารถในการสร้างเงินสดที่เพิ่มขึ้นไม่ได้หมายความว่าเงินสดในบัญชีจะเพิ่มขึ้นเสมอไป เงินสดและรายการเทียบเท่าเงินสดคงเหลือปลายงวดของ Seagate อยู่ที่ 1.258 พันล้านดอลลาร์สหรัฐ ต่ำกว่าปลายไตรมาสก่อนที่ 1.704 พันล้านดอลลาร์สหรัฐ ในไตรมาสเดียวกันบริษัททั้งชำระหนี้ ซื้อหุ้นคืน และใช้จ่ายลงทุน เงินไหลเข้าและไหลออกร่วมกันเป็นตัวกำหนดยอดคงเหลือปลายงวด
หลังจากสิ้นสุดไตรมาส บริษัทยังได้ชำระคืนเงินต้นหนี้เพิ่มเติมอีก 750 ล้านดอลลาร์ ทำให้หนี้รวมลดลงเหลือประมาณ 1.6 พันล้านดอลลาร์ ตัวเลขนี้เกิดขึ้นหลังจากรอบระยะเวลารายงาน ไม่สามารถนับเป็นยอดคงเหลือ ณ สิ้นไตรมาสได้
ในไตรมาสถัดไป บริษัทคาดการณ์อะไร?
Seagate คาดการณ์รายได้สำหรับไตรมาสที่สองของปีงบประมาณ 2027 อยู่ที่ 4.8 พันล้านดอลลาร์ บวกหรือลบ 100 ล้านดอลลาร์ เมื่อคำนวณจากค่ากลางของคำแนะนำ สูงกว่าไตรมาสที่เพิ่งประกาศประมาณ 13% บริษัทยังคาดการณ์กำไรต่อหุ้นปรับลดแบบ non-GAAP อยู่ที่ 9.20 ดอลลาร์ บวกหรือลบ 0.20 ดอลลาร์
นี่เป็นเพียงการคาดการณ์ของฝ่ายบริหารสำหรับไตรมาสถัดไป ไม่ใช่รายได้ที่เกิดขึ้นจริงแล้ว คำแนะนำกำไรต่อหุ้นใช้เกณฑ์ non-GAAP ซึ่งไม่ใช่ตัวชี้วัดเดียวกันกับกำไรสุทธิแบบ GAAP ที่กล่าวถึงก่อนหน้าในบทความนี้
รายงานผลประกอบการนี้แสดงให้เห็นการเปลี่ยนแปลงได้อย่างชัดเจนที่สุด: เมื่อรายได้เติบโตเร็วกว่าต้นทุน กำไรและกระแสเงินสดของผู้ผลิตฮาร์ดดิสก์สามารถขยายตัวได้เร็วกว่าการเติบโตของรายได้
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง