แม้ว่าราคาจะพุ่งขึ้นสูงสุดใหม่ แต่ค่าจัดเก็บก็ยังไม่แพง
บทความ|เจียลิ่ว
วันนี้ ไมครอน (Micron) สร้างประวัติศาสตร์ด้วยรายงานผลประกอบการที่ทำให้ทั้งกลุ่มเซมิคอนดักเตอร์มีความมั่นใจอย่างมาก
รายได้ในไตรมาสที่ 3 ของปีงบประมาณ 2026 อยู่ที่ 41.46 พันล้านดอลลาร์สหรัฐ สูงกว่าที่ตลาดคาดการณ์ไว้เกือบ 6 พันล้านดอลลาร์ บริษัทจัดเก็บข้อมูลที่ถูกตีตราว่าเป็น "สินค้าโภคภัณฑ์อัตรากำไรต่ำ" มานานหลายสิบปี กลับให้แนวทางอัตรากำไรขั้นต้นในระดับเดียวกับบริษัทซอฟต์แวร์ ราคาหุ้นหลังตลาดปิดพุ่งขึ้น 13% ถึง 14% ทันที มูลค่าตลาดทะลุ 1.16 ล้านล้านดอลลาร์สหรัฐ
การปรับตัวขึ้นของไมครอนในปีนี้ถือว่าน่าทึ่งมาก ณ วันที่ 22 มิถุนายน ปิดที่ 1,211.38 ดอลลาร์สหรัฐ เพิ่มขึ้นมากกว่า 3 เท่าภายในปี และเพิ่มขึ้นมากกว่า 850% ในช่วง 12 เดือนที่ผ่านมา เป็นหุ้นที่ทำผลงานดีที่สุดเป็นอันดับสามใน S&P 500 ปี 2026 รองจาก SanDisk และ Western Digital ซึ่งเป็นธุรกิจจัดเก็บข้อมูลเช่นกัน ทั้งกลุ่มกำลังเคลื่อนตัวขึ้นในระดับนี้ SK Hynix เพิ่มขึ้นมากกว่า 800% ใน 52 สัปดาห์ที่ผ่านมา Samsung เพิ่มขึ้นมากกว่า 400% ใน 52 สัปดาห์
เมื่อราคาหุ้นขึ้นขนาดนี้ ปฏิกิริยาแรกของหลายคนคือ "แพงเกินไป" แต่ความจริงแล้ว ราคาหุ้นที่เพิ่มขึ้นมากไม่ได้หมายความว่ามูลค่าหุ้นจะแพงเสมอไป จากหลายมุมมอง การจัดเก็บข้อมูลยังคงเป็นเซกเตอร์ที่ "ถูก" มากเมื่อเทียบกับความร้อนแรง
ราคาหุ้นเพิ่มขึ้น 9 เท่า แต่ PE กลับไม่ขยับ
หนึ่งในตัวชี้วัดที่ใช้บ่อยที่สุดในการตัดสินว่าราคาหุ้นของบริษัทแพงหรือถูกคือ PE หรืออัตราส่วนราคาต่อกำไร
พูดง่ายๆ PE วัดว่าตลาดยินดีจ่ายเงินเท่าไหร่สำหรับทุกๆ 1 ดอลลาร์ของกำไรที่บริษัททำได้ PE 10 เท่า หมายความว่านักลงทุนยินดีจ่าย 10 ดอลลาร์เพื่อซื้อกำไร 1 ดอลลาร์ต่อปี PE สูง มักบ่งชี้ว่าตลาดเชื่อว่าการเติบโตในอนาคตแข็งแกร่ง PE ต่ำ อาจหมายถึงหุ้นถูก หรืออาจหมายถึงตลาดคิดว่ากำไรปัจจุบันของบริษัทเป็นเพียงจุดสูงสุดของวัฏจักรและจะลดลงในไม่ช้า
จุดที่ขัดกับสัญชาตญาณที่สุดของหุ้นกลุ่มจัดเก็บข้อมูลตอนนี้คือ ราคาหุ้นเพิ่มขึ้นมาก แต่ PE ยังคงต่ำ
ตามข้อมูลจาก FactSet รายงานของ MarketWatch ในกลางเดือนมิถุนายนให้ตัวเลขดังนี้: PE ล่วงหน้า 12 เดือนของไมครอนอยู่ที่ประมาณ 9 เท่า SK Hynix และ Samsung อยู่ที่ประมาณ 6.5 เท่า Barron's เชื่อว่า PE ล่วงหน้าของไมครอนอยู่ที่ประมาณ 9.74 เท่า แต่ในช่วงเวลาเดียวกัน Nasdaq Composite อยู่ที่ประมาณ 25.5 เท่า และ S&P 500 อยู่ที่ประมาณ 20.3 เท่า ข้อมูลจาก GuruFocus ณ วันที่ 21 มิถุนายนแสดงว่า Forward PE ของไมครอนอยู่ที่ 9.90 เท่า SK Hynix ณ สิ้นเดือนพฤษภาคมอยู่ที่ 5.92 เท่า และ Samsung อยู่ที่ประมาณ 5.45 เท่า
นั่นหมายความว่า แหล่งข้อมูลส่วนใหญ่คาดการณ์ว่า ค่า PE ระยะยาวของสามยักษ์ใหญ่ด้านหน่วยความจำจะอยู่ในช่วงหลักหน่วยถึงประมาณ 10 เท่าเท่านั้น
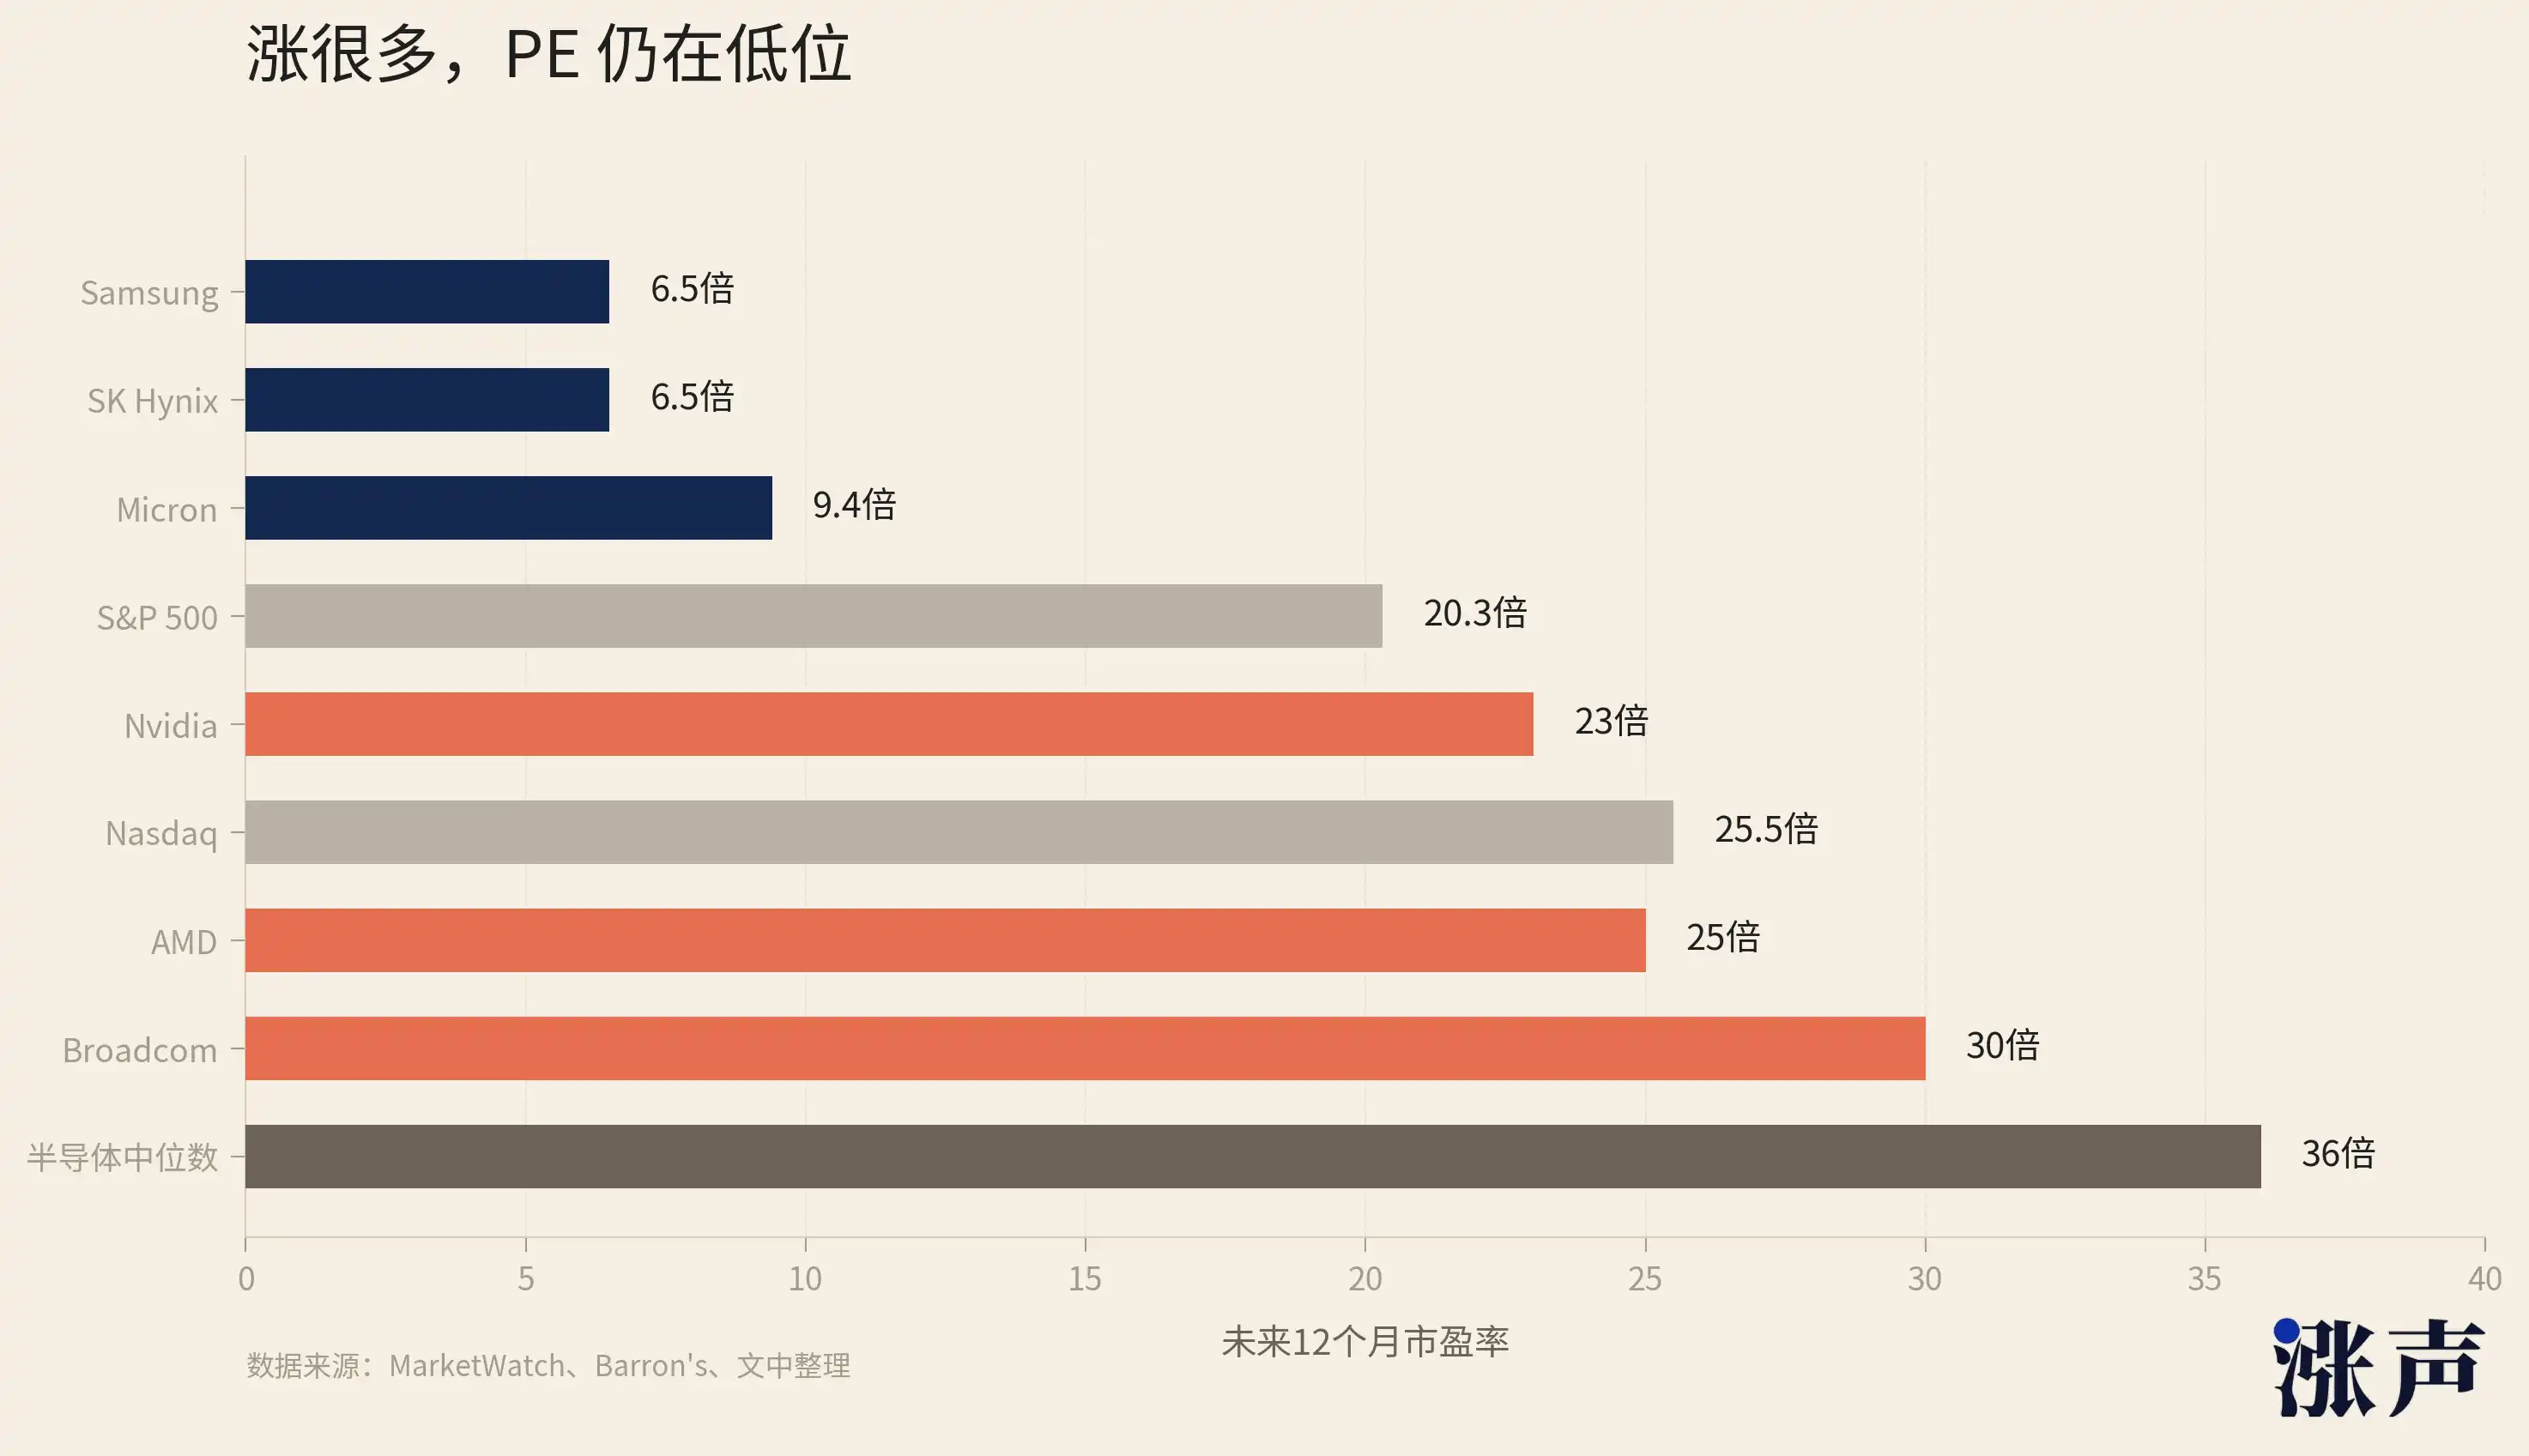
เมื่อมองตัวเลขเหล่านี้ในห่วงโซ่อุตสาหกรรม AI ทั้งหมด ถือว่าอยู่ในระดับต่ำที่สุด
ค่า PE ระยะยาวของ NVIDIA อยู่ที่ประมาณ 23 เท่า Broadcom ประมาณ 30 เท่า AMD ประมาณ 25 เท่า TSMC ประมาณ 20 เท่า และค่ามัธยฐานโดยรวมของอุตสาหกรรมเซมิคอนดักเตอร์อยู่ที่ประมาณ 36 เท่า กล่าวคือ ระดับมูลค่าของสามยักษ์ใหญ่ด้านหน่วยความจำนั้น มีเพียงประมาณหนึ่งในสามของ NVIDIA และประมาณหนึ่งในสี่ของค่ามัธยฐานของอุตสาหกรรมเซมิคอนดักเตอร์
แต่ที่น่าขันคือ เงินในอุตสาหกรรม AI กำลังถูกดูดซับโดยภาคส่วนหน่วยความจำมากขึ้นเรื่อยๆ
เซิร์ฟเวอร์ AI ไม่ได้มีแค่ GPU เท่านั้น การ์ดเร่งความเร็ว AI ระดับสูงทุกใบต้องใช้ HBM เซิร์ฟเวอร์อินเฟอเรนซ์ทุกเครื่องต้องใช้ DRAM ความจุสูง KV cache น้ำหนักโมเดล แคชในเครื่อง และปริมาณข้อมูลที่รับส่ง ล้วนต้องพึ่งพา SSD หากไม่มี HBM ก็ไม่มีคลัสเตอร์ฝึก GPU หากไม่มี DRAM ของเซิร์ฟเวอร์ ก็ไม่มีคลัสเตอร์อินเฟอเรนซ์ หากไม่มี NAND ความจุสูง ค่าใช้จ่ายด้านพื้นที่จัดเก็บและแคชของแอปพลิเคชัน AI ก็ไม่สามารถลดลงได้
หน่วยความจำไม่ได้เป็นเพียงชิ้นส่วนธรรมดาในห่วงโซ่อุตสาหกรรม AI อีกต่อไป แต่เป็นคอขวดทางกายภาพที่รายจ่ายด้านทุนของ AI ทุกรายการไม่สามารถหลีกเลี่ยงได้ ตัวเลขหนึ่งในรายงานผลประกอบการของ Micron ครั้งนี้สามารถชี้ให้เห็นปัญหาได้: รายได้จากศูนย์ข้อมูลในไตรมาสเดียวอยู่ที่ 25,000 ล้านดอลลาร์สหรัฐ โดยรายได้จาก SSD ระดับองค์กรอยู่ที่ 5,000 ล้านดอลลาร์สหรัฐ คิดเป็น 20% ของรายได้จากศูนย์ข้อมูล
สิ่งที่เห็นได้ชัดคือ ตอนนี้คอขวดนี้เริ่มส่งผลกระทบไปถึงอุปกรณ์อิเล็กทรอนิกส์สำหรับผู้บริโภคแล้ว
ศูนย์ข้อมูล AI ผลักดันกำลังการผลิตและราคาของ HBM, DRAM และ NAND ให้สูงขึ้นเรื่อยๆ จนกระทั่งแม้แต่ Apple ซึ่งเป็นบริษัทปลายทางที่มีอำนาจต่อรองสูง ก็ต้องเผชิญกับแรงกดดันด้านต้นทุน และต้องผลักภาระการปรับขึ้นราคาบางส่วนไปยังผู้บริโภค ในอดีตเมื่อพูดถึงการทำเงินจาก AI ปฏิกิริยาแรกคือ NVIDIA แต่ตอนนี้ชัดเจนมากขึ้นเรื่อยๆ ว่า ในบิลค่าใช้จ่ายของ AI ส่วนใหญ่กำลังไหลไปยังผู้ผลิตหน่วยความจำ
ราคาหุ้นของกลุ่มหน่วยความจำปรับตัวขึ้นมาก แต่กำไรกลับเพิ่มขึ้นเร็วกว่า
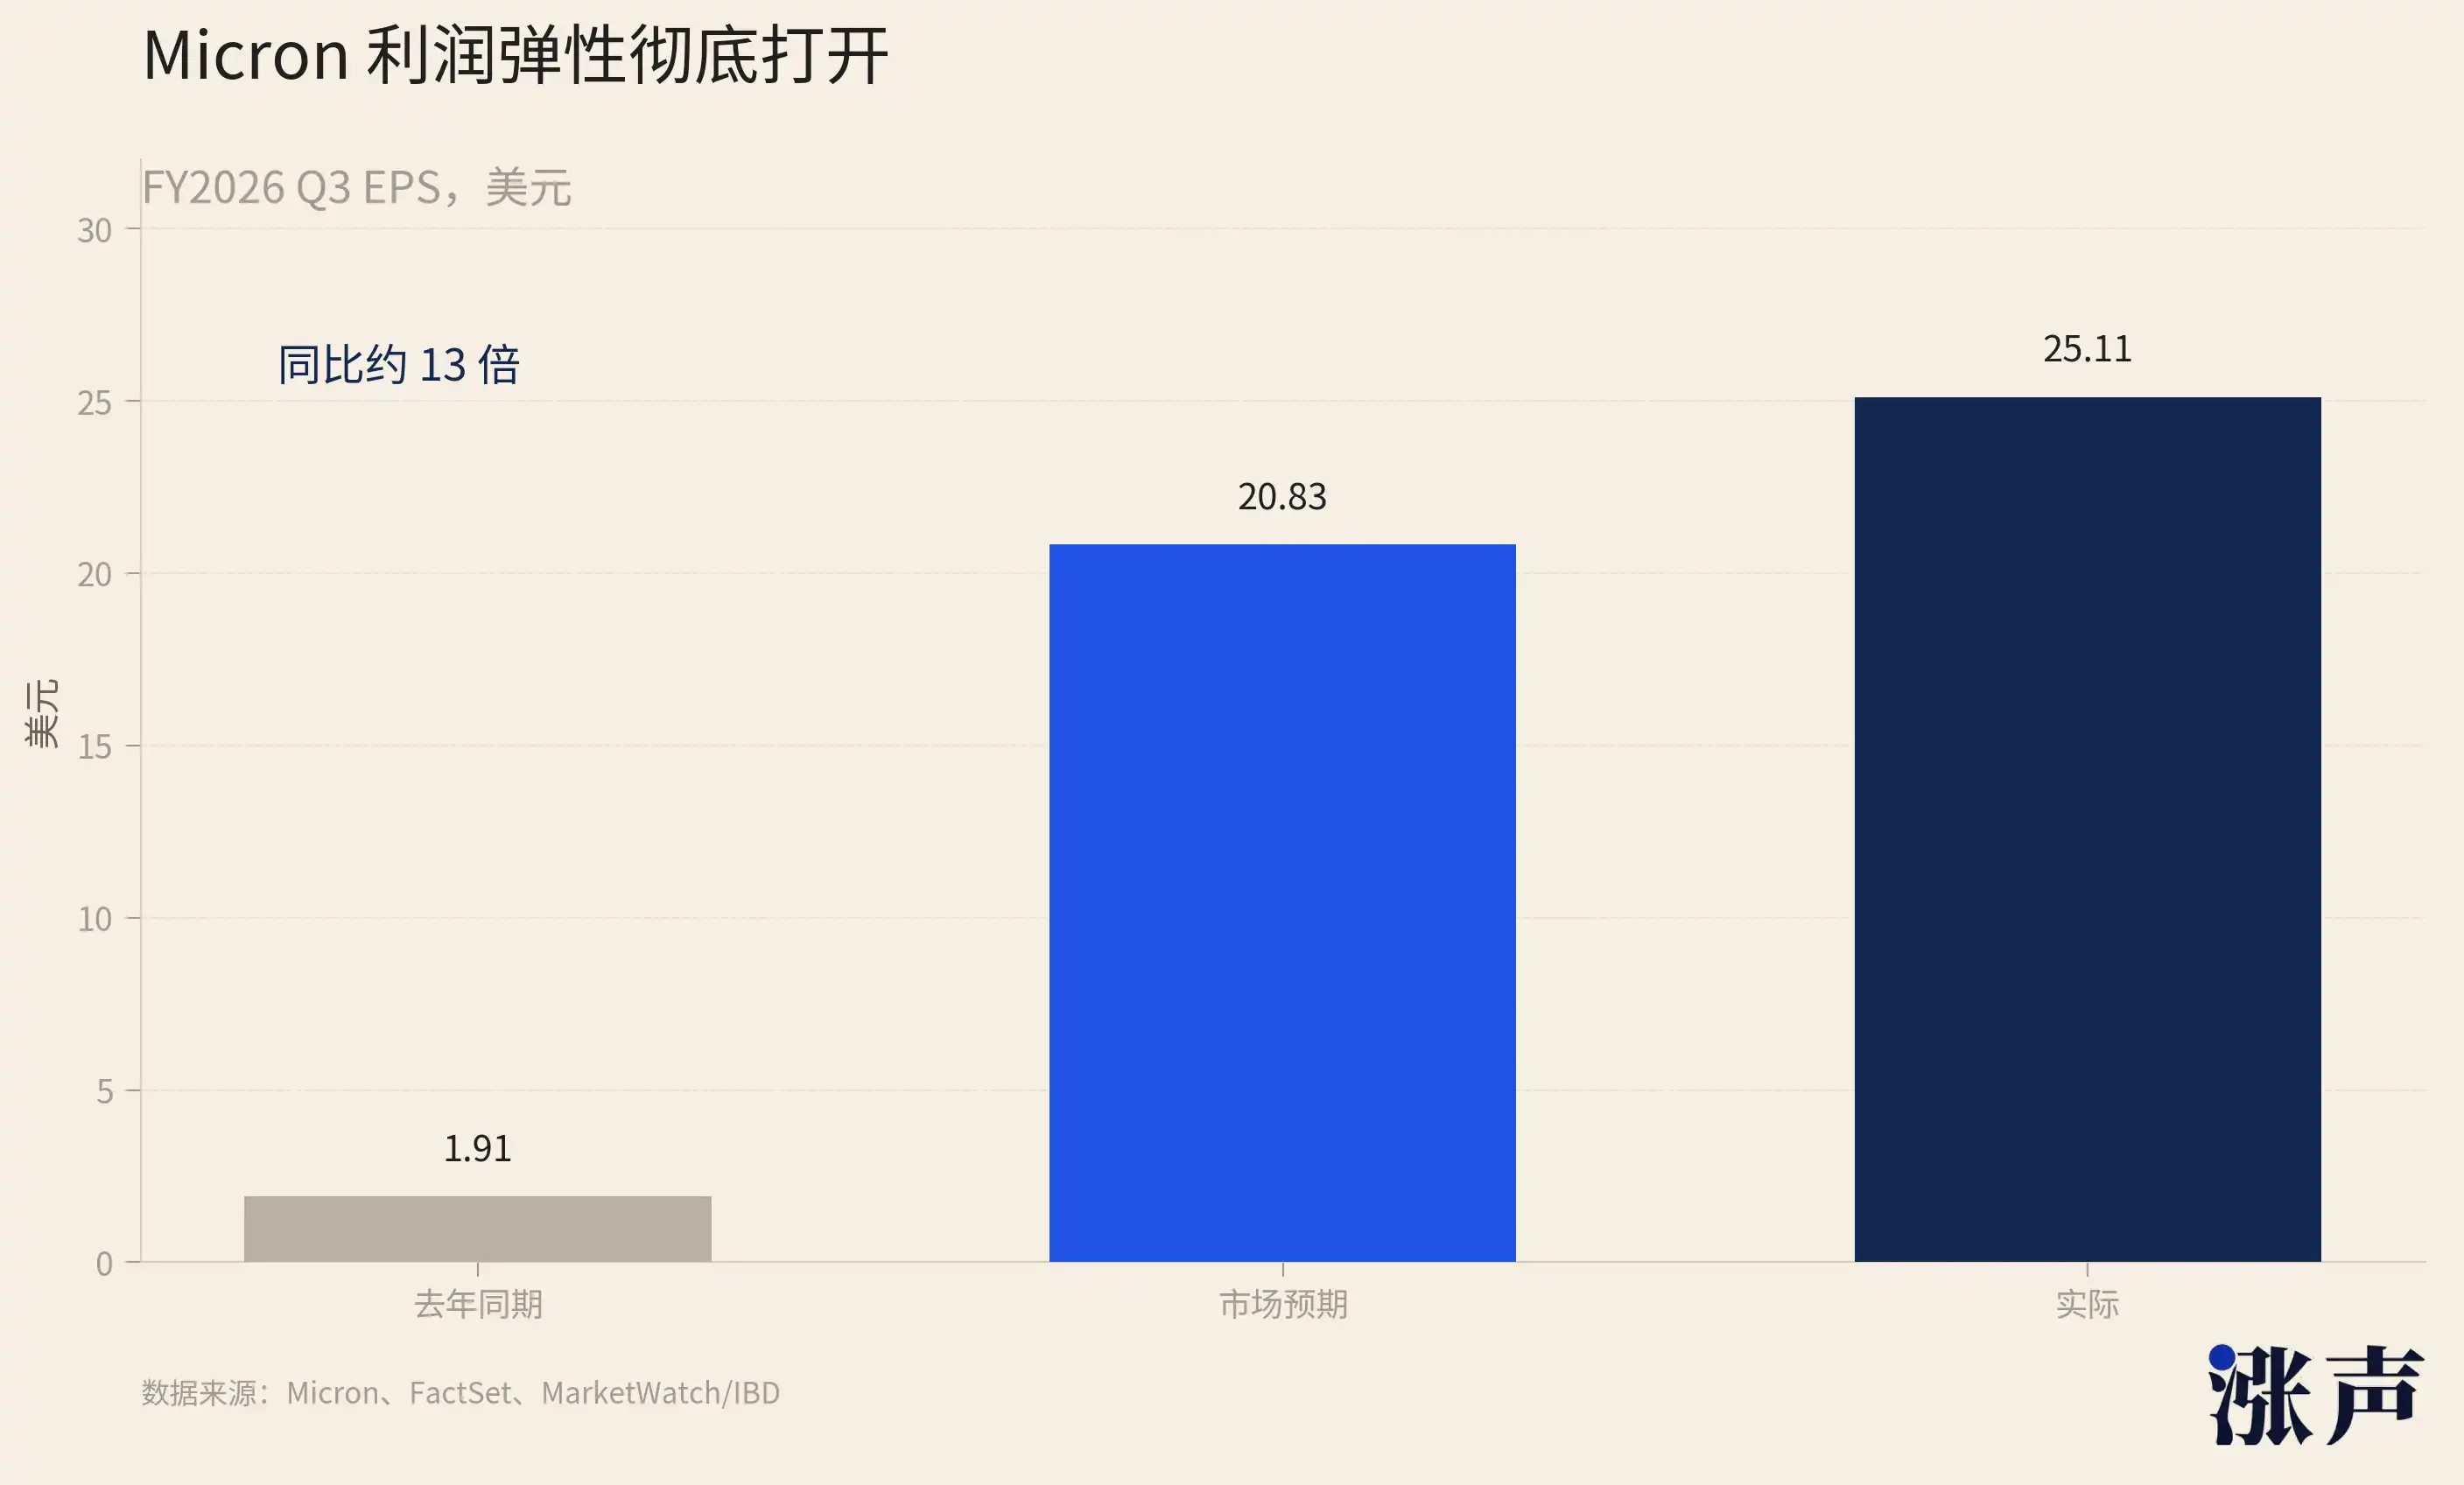
Micron เพิ่งประกาศ EPS สำหรับไตรมาสที่ 3 ที่ 25.11 ดอลลาร์สหรัฐ เทียบกับ 1.91 ดอลลาร์สหรัฐในช่วงเดียวกันของปีก่อน เพิ่มขึ้นหลายสิบเท่าภายในหนึ่งปี กำไรจากการดำเนินงานของ SK Hynix ในไตรมาสที่ 1 ปี 2026 อยู่ที่ 37.61 ล้านล้านวอน เพิ่มขึ้น 405% เมื่อเทียบกับปีก่อน กำไรจากการดำเนินงานของแผนกเซมิคอนดักเตอร์ของ Samsung ในไตรมาสที่ 1 เพิ่มขึ้นมากกว่า 8 เท่าเมื่อเทียบกับปีก่อน ราคาหุ้นเพิ่มขึ้นหลายเท่า แต่กำไรเพิ่มขึ้นมากกว่าเท่าตัว ทำให้ PE ไม่ถูกดึงสูงขึ้น
เงินของ AI กำลังไหลเข้าสู่งบกำไรขาดทุนของโรงงานจัดเก็บข้อมูลอย่างแท้จริง
กลุ่มอุตสาหกรรมปล่อยข่าวดีแบบรวมศูนย์ ไมครอนเป็นเพียงสัญญาณแรก
รายงานผลประกอบการของไมครอนนี้คือสัญญาณเริ่มต้นของฤดูกาลรายงานผลประกอบการด้านการจัดเก็บข้อมูล
ต่อไปนี้ ตลาดการจัดเก็บข้อมูลจะเข้าสู่เดือนที่มีข้อมูลหนาแน่นสูง: TSMC ในวันที่ 16 กรกฎาคม, Samsung ในวันที่ 23 กรกฎาคม, SK Hynix และ Western Digital ในวันที่ 29 กรกฎาคม
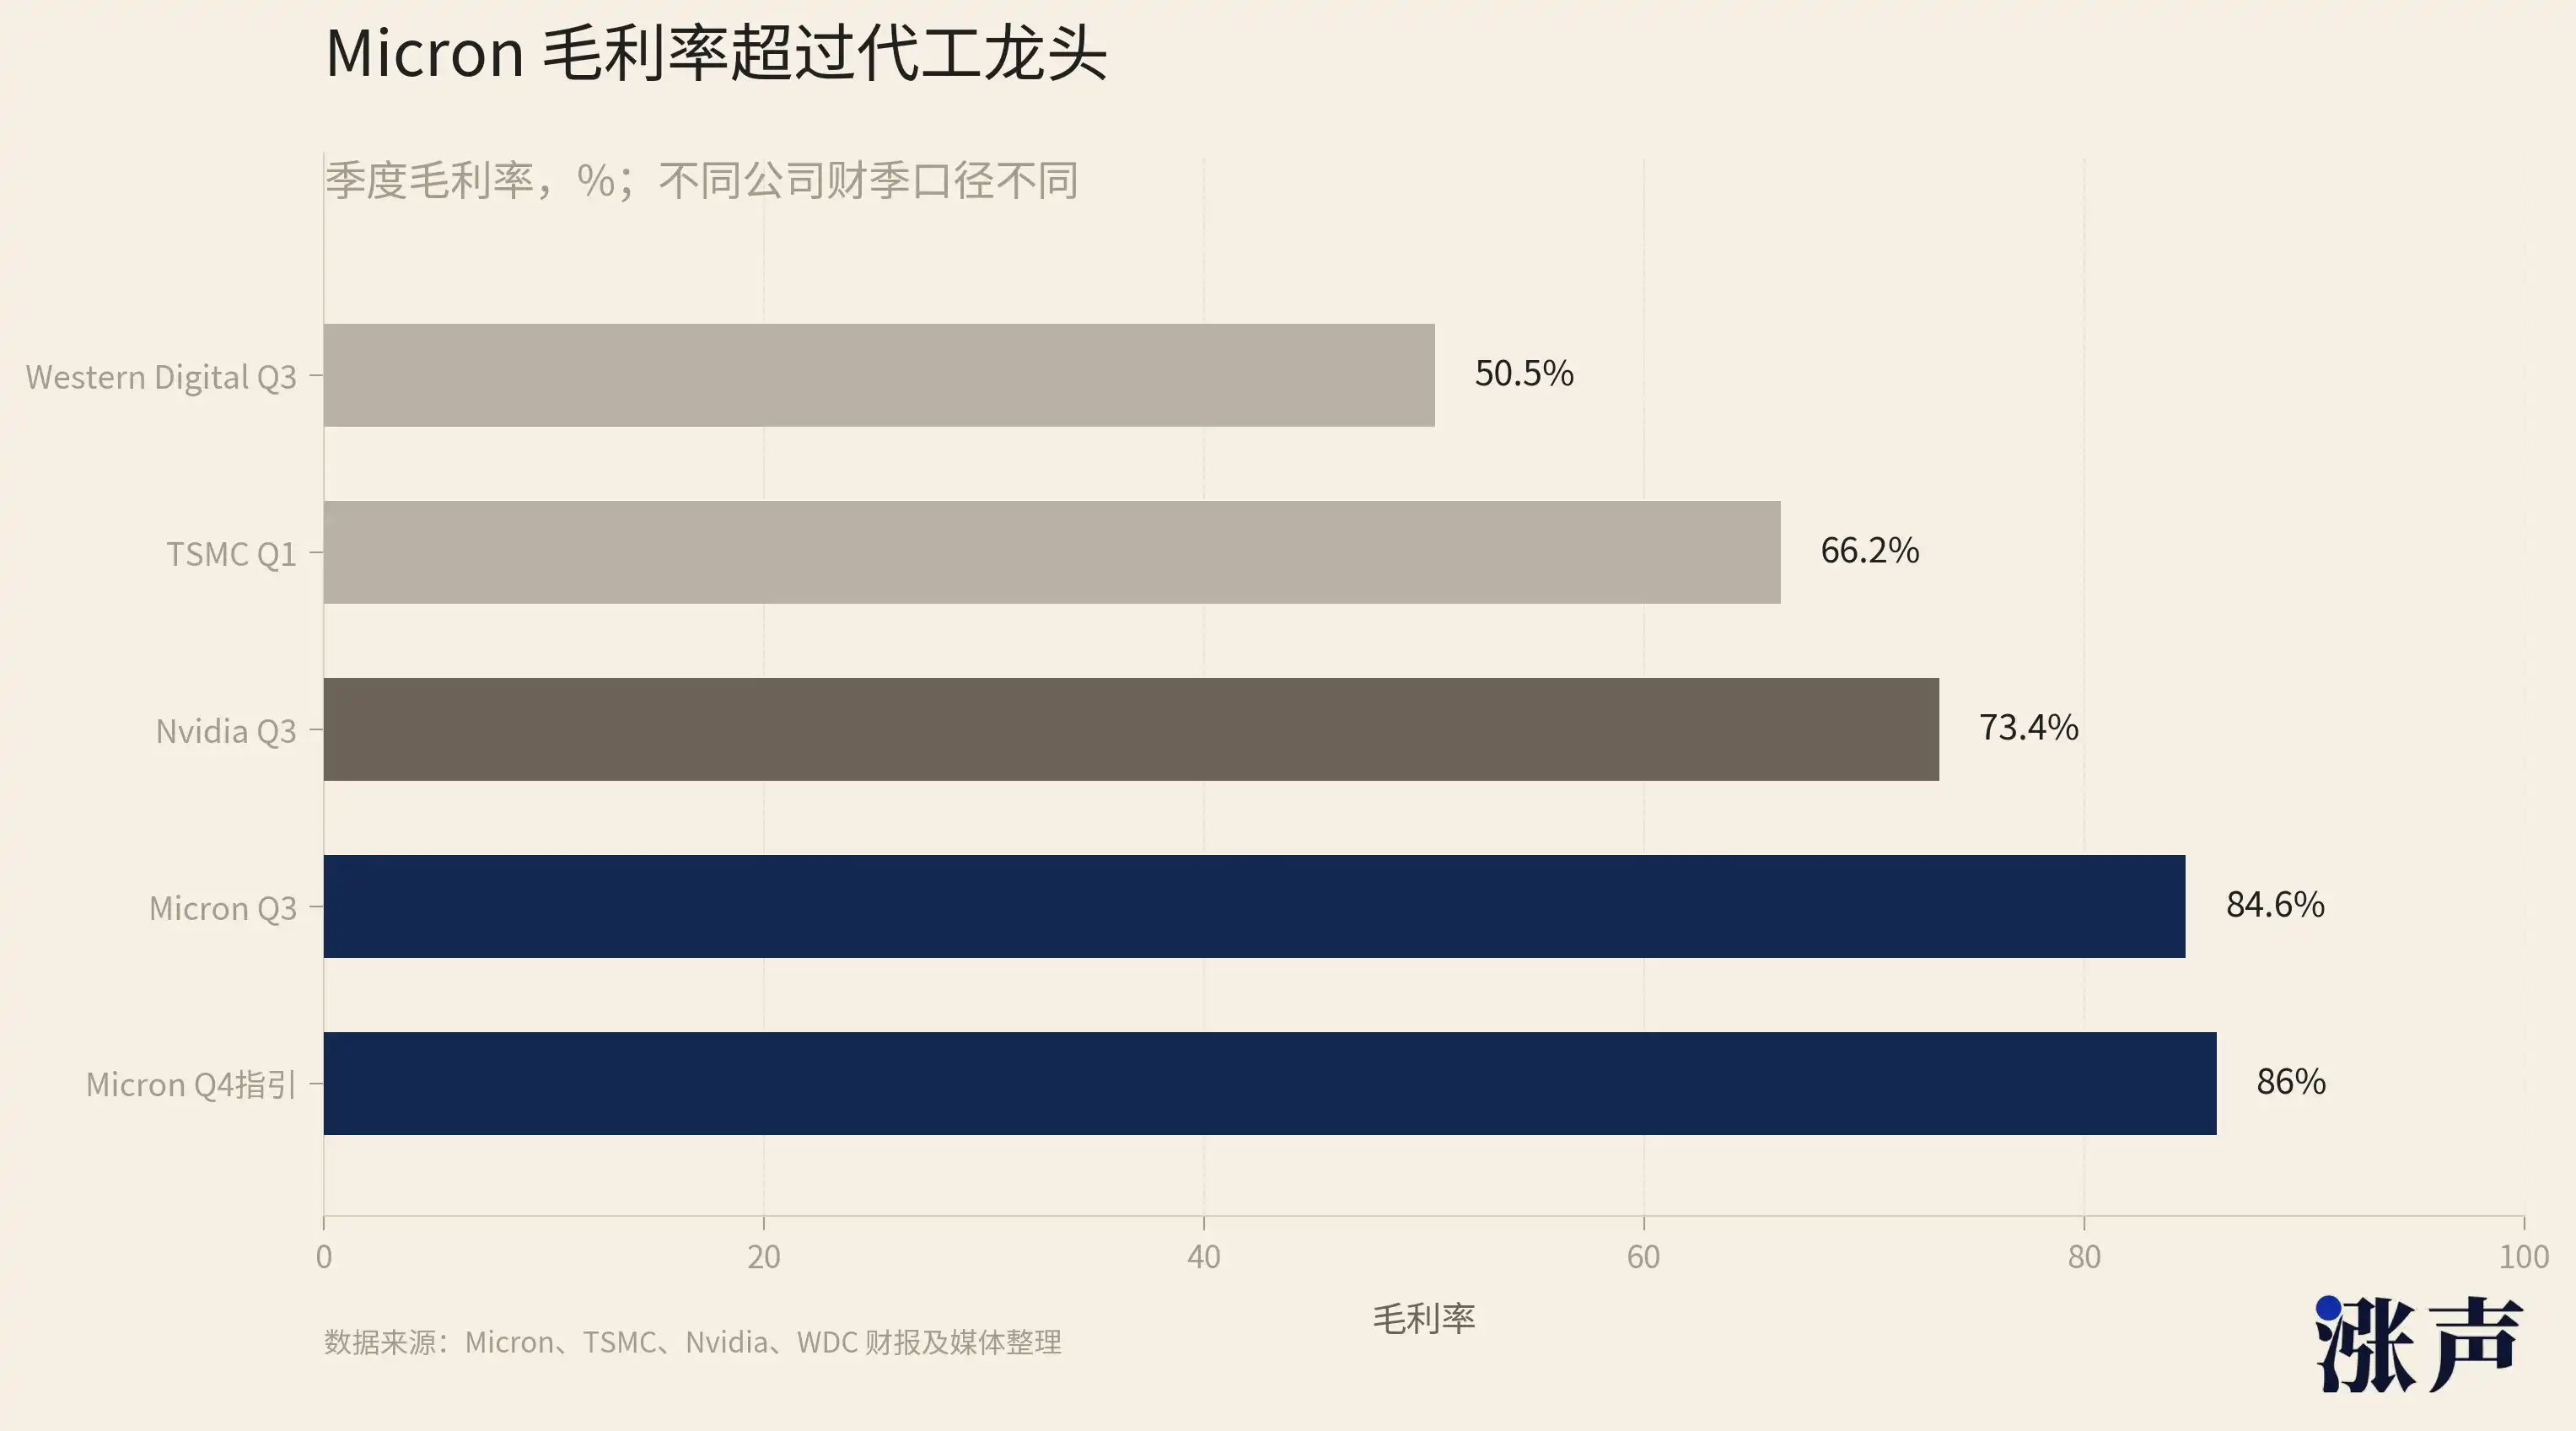
และแรงปะทะของสัญญาณจากไมครอนได้กำหนดทิศทางให้กับบริษัทที่เหลือแล้ว ข้อมูลสำคัญที่สุดไม่ใช่ผลประกอบการที่เกินคาดในไตรมาสเดียว แต่เป็นแนวทางของไตรมาสที่ 4 ที่มีรายได้ 500 พันล้านดอลลาร์และอัตรากำไรขั้นต้น 86%
แนวทางนี้เท่ากับบอกตลาดว่าราคาที่เพิ่มขึ้นยังไม่ถึงจุดสูงสุด แต่กำลังเร่งตัวขึ้น บริษัทสี่แห่งที่เหลือ โดยพื้นฐานแล้วจะอยู่ในตลาดที่แตกต่างกัน ด้วยโครงสร้างผลิตภัณฑ์ที่แตกต่างกัน เพื่อตรวจสอบหรือหักล้างแนวโน้มเดียวกันที่ไมครอนเปิดเผยผ่านแนวทางนี้
มาดู TSMC ที่จะรายงานผลประกอบการในวันที่ 16 กรกฎาคมกันก่อน
TSMC ไม่ได้ผลิตชิปจัดเก็บข้อมูล แต่มันคือฐานรากของห่วงโซ่อุปทานชิป AI ทั้งหมด GPU ของ NVIDIA, ตัวเร่งความเร็วแบบกำหนดเองของ Broadcom, ชิปศูนย์ข้อมูลของ AMD ล้วนออกมาจากสายการผลิตของมัน คำถามที่ TSMC ตอบนั้นลึกซึ้งกว่าการจัดเก็บข้อมูล: ข้อจำกัดด้านกำลังการผลิตของชิป AI ได้ถูกเปิดออกหรือยัง รายได้ไตรมาสที่ 1 อยู่ที่ 35.9 พันล้านดอลลาร์ เพิ่มขึ้น 40.6% เมื่อเทียบกับปีก่อน อัตรากำไรขั้นต้น 66.2% กระบวนการผลิตขั้นสูงคิดเป็น 74% ของรายได้จากเวเฟอร์ แนวทางไตรมาสที่ 2 คาดการณ์รายได้ 39 ถึง 40.2 พันล้านดอลลาร์
ความสัมพันธ์ระหว่าง TSMC และการจัดเก็บข้อมูลเป็นแบบทวีคูณ ทุกครั้งที่ขายเวเฟอร์กระบวนการผลิตขั้นสูงได้มากขึ้น ก็จะมีตัวเร่งความเร็ว AI เพิ่มขึ้นหนึ่งตัวในห่วงโซ่ downstream และทุกครั้งที่มีตัวเร่งความเร็วเพิ่มขึ้น ก็จะมี HBM stack เพิ่มขึ้นหลายตัว ปริมาณ HBM ที่จับคู่กับ GPU แต่ละตัวบนแพลตฟอร์ม Vera Rubin ของ NVIDIA เป็นหลายเท่าของรุ่นก่อนหน้า ยิ่ง TSMC ส่งออกมาก กำลังการผลิตจัดเก็บข้อมูลก็ยิ่งตึงตัว
วันที่ 23 กรกฎาคมคือรายงานผลประกอบการของ Samsung
นักวิเคราะห์จาก 15 สำนักคาดว่ากำไรจากการดำเนินงานไตรมาสที่ 2 ของ Samsung จะอยู่ที่ประมาณ 88.3 ล้านล้านวอน อัตรากำไรจากการดำเนินงานเท่ากับหรือสูงกว่า 66% ของไตรมาสที่ 1 กลุ่มบริษัทที่ทำทุกอย่างตั้งแต่หน้าจอมือถือ แผงวงจร ไปจนถึงเครื่องใช้ไฟฟ้า อัตรากำไรถูกดึงมาอยู่ที่ตำแหน่งนี้โดยแผนกจัดเก็บข้อมูลเพียงแผนกเดียว
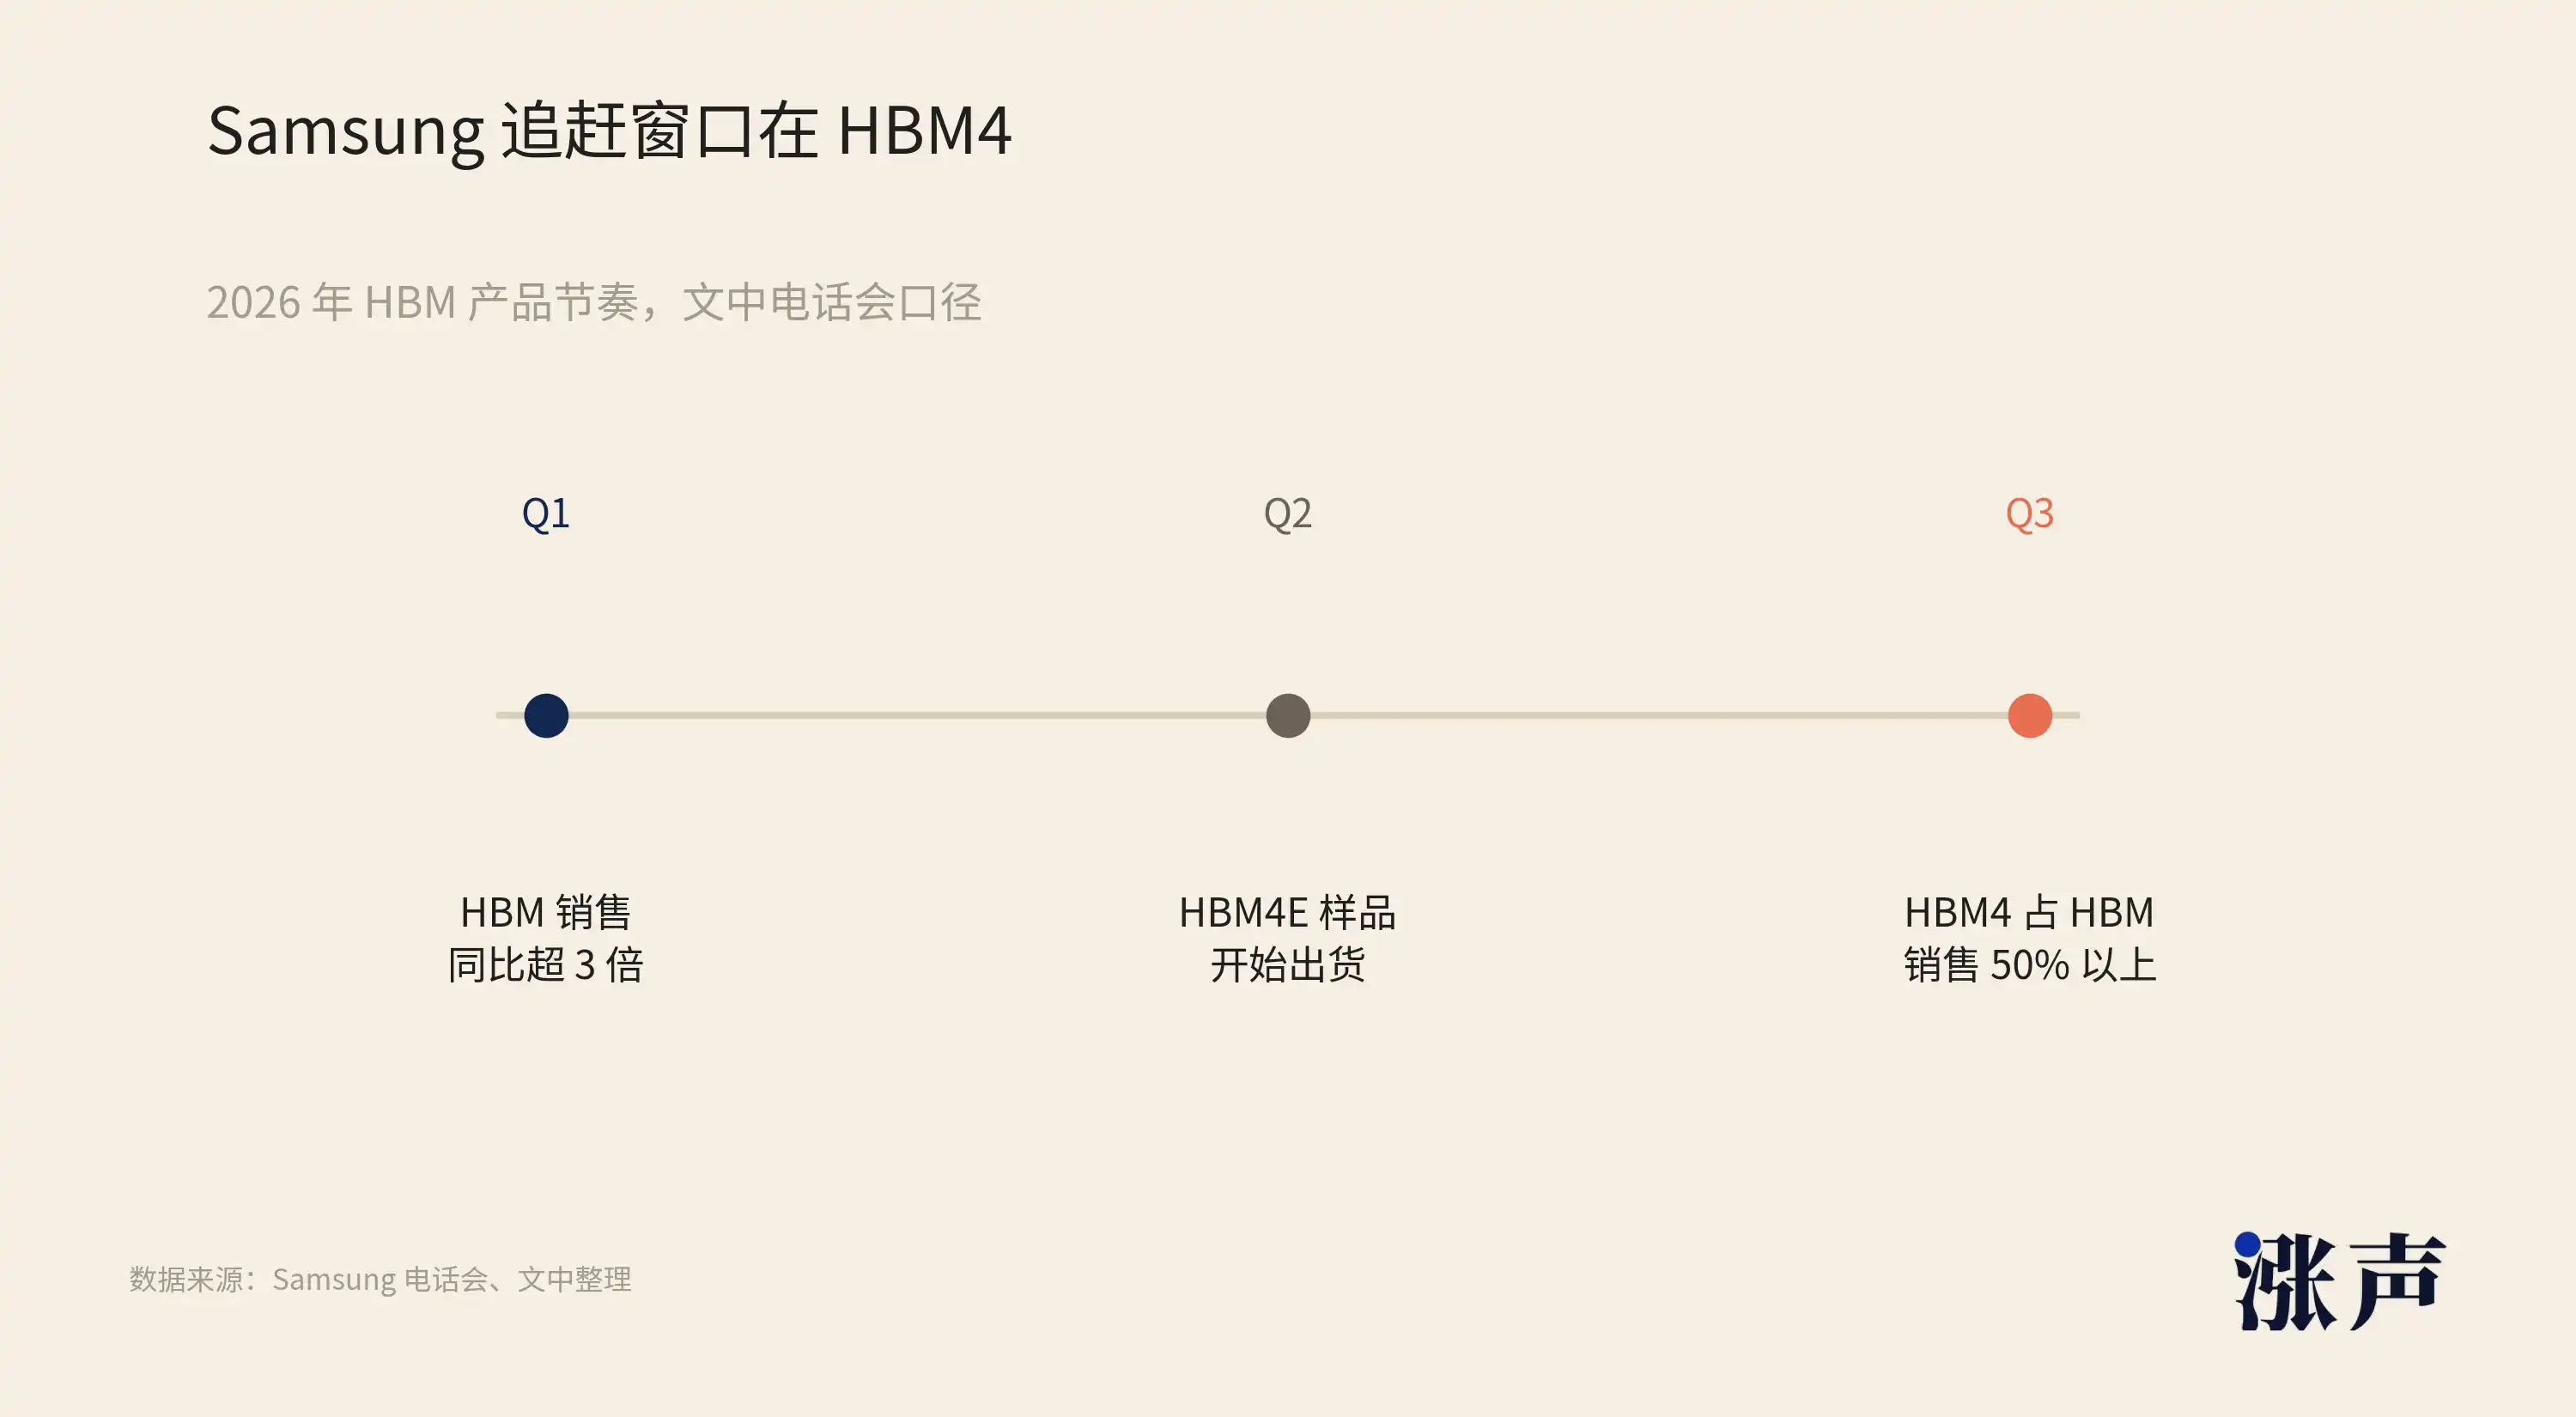
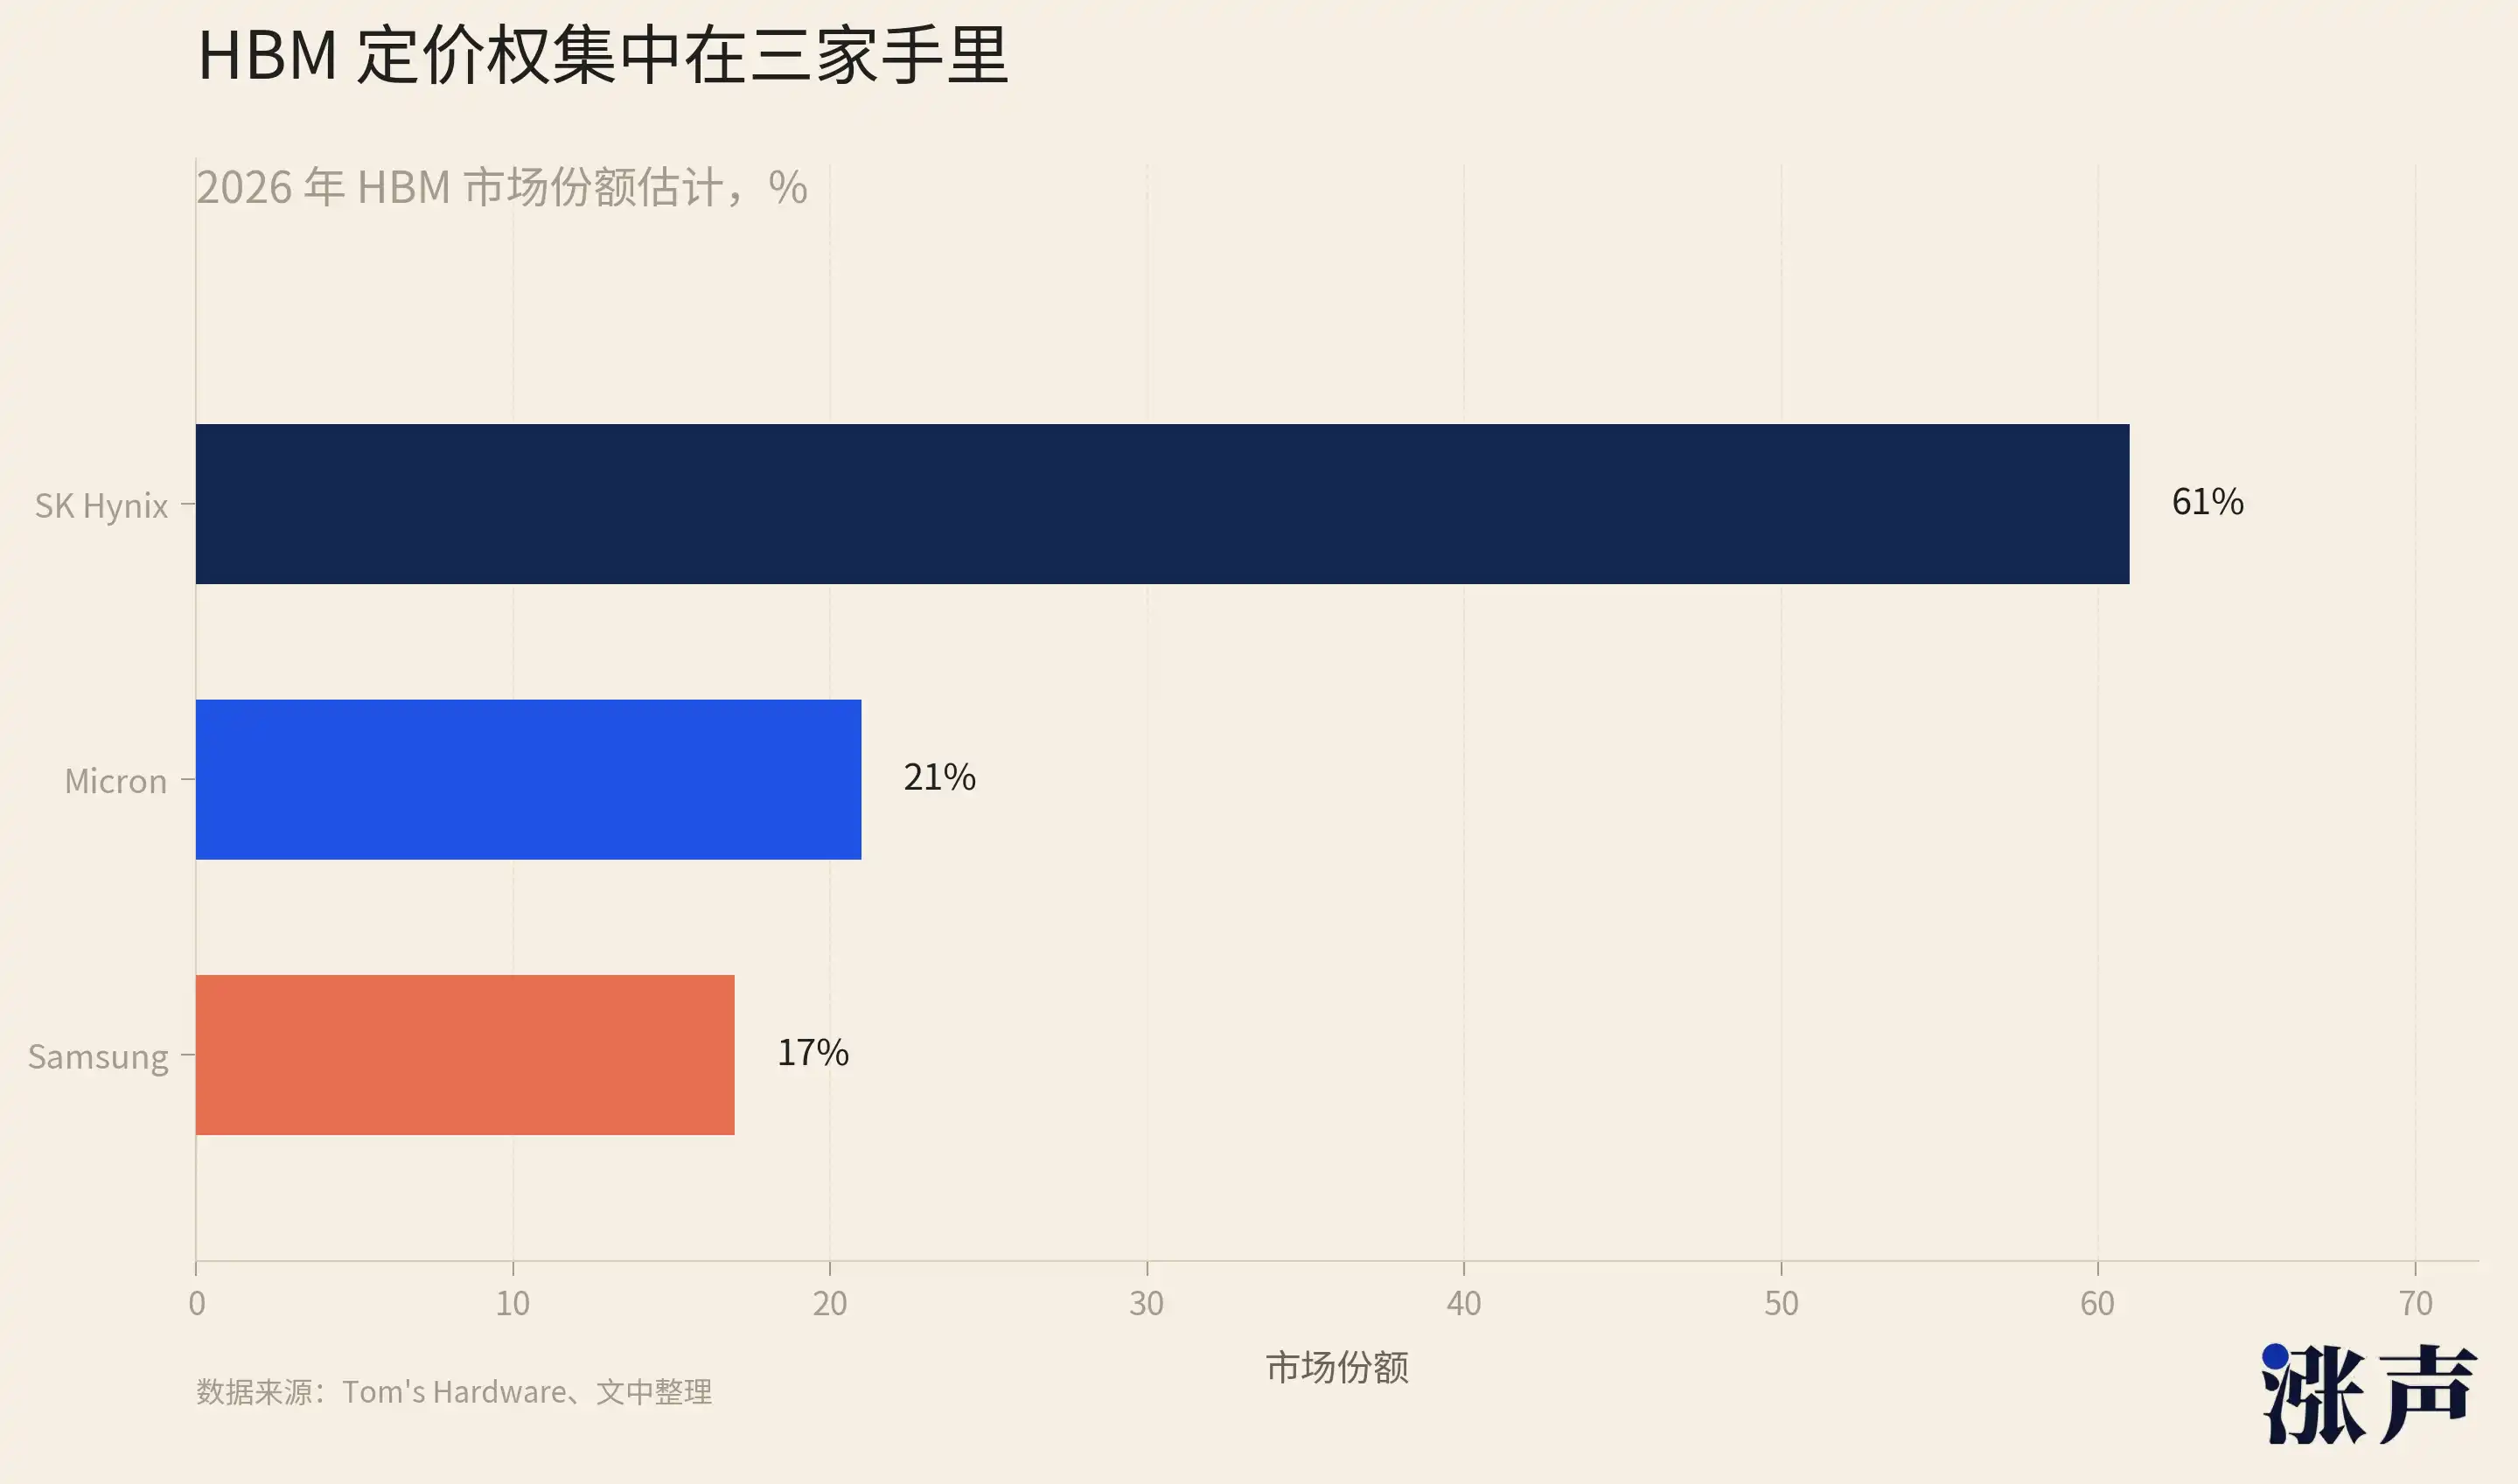
แต่สิ่งที่สำคัญที่สุดในรายงานผลประกอบการของ Samsung ไม่ใช่ตัวเลขกำไร แต่คือ HBM4 Samsung มีส่วนแบ่งตลาด HBM เพียงประมาณ 17% ล้าหลัง SK Hynix ที่ 62% และ Micron ที่ 21% มาก การเปลี่ยนรุ่นสู่ HBM4 คือหน้าต่างเดียวที่ Samsung จะลดช่องว่างนี้ ในการประชุมทางโทรศัพท์ไตรมาสที่ 1 มันพูดบางอย่างที่เฉพาะเจาะจงมาก: ยอดขาย HBM ในปี 2026 จะเติบโตมากกว่า 3 เท่าเมื่อเทียบกับปีก่อน ตั้งแต่ไตรมาสที่ 3 เป็นต้นไป HBM4 จะคิดเป็นมากกว่า 50% ของยอดขาย HBM Micron เพิ่งเปิดเผยว่า HBM4 36GB 12-Hi เริ่มผลิตและจัดส่งในปริมาณมากแล้ว การแข่งขันแย่งชิงตำแหน่งใน HBM4 ระหว่างสามบริษัทนี้คือสงครามที่น่าจับตามองที่สุดในช่วงครึ่งปีหลัง
วันที่ 29 กรกฎาคม SK Hynix และ Western Digital รายงานผลประกอบการในวันเดียวกัน
ผลประกอบการไตรมาส 1 ของ SK Hynix ถือเป็นตัวอย่างชั้นเลิศ: รายได้ไตรมาสละ 52.6 ล้านล้านวอน เพิ่มขึ้น 198% เมื่อเทียบกับปีก่อน อัตรากำไรจากการดำเนินงาน 72% อัตรากำไรสุทธิ 77% ผู้ผลิตฮาร์ดแวร์ทำอัตรากำไรสุทธิได้ 77% ในขณะที่ Apple อยู่ที่ประมาณ 25% และ NVIDIA อยู่ที่ประมาณ 58% สำหรับไตรมาส 2 นักวิเคราะห์บางรายคาดว่าอัตรากำไรจากการดำเนินงานอาจเข้าใกล้ 80% Micron ก้าวไปก่อนแล้วด้วยอัตรากำไรจากการดำเนินงาน 81.2% แซงหน้า TSMC ในฐานะผู้เล่นอันดับหนึ่งในตลาด HBM SK Hynix มีแนวโน้มสูงที่จะรายงานผลประกอบการไตรมาส 2 ที่ไม่ด้อยไปกว่า Micron คาดว่ากำไรจากการดำเนินงานรวมของ Samsung และ SK Hynix ในไตรมาส 2 จะเกิน 150 ล้านล้านวอน เมื่อรวมกับ Micron แล้ว กำไรรวมของสามยักษ์ใหญ่ในไตรมาสเดียวจะทำลายสถิติ
Western Digital รายงานผลประกอบการไตรมาส 4 ในวันเดียวกัน โดยไม่มี DRAM และ HBM มีเพียง NAND และ SSD บริษัทนำเสนอมุมมองอีกด้านของความต้องการจัดเก็บข้อมูลสำหรับ AI: KV cache สำหรับการอนุมานต้องใช้ SSD ความจุสูง รายได้จาก Cloud ในไตรมาส 3 เพิ่มขึ้น 48% เมื่อเทียบกับปีก่อน อัตรากำไรขั้นต้น 50.5% ทำสถิติสูงสุด ที่น่าสนใจคือ Western Digital และ SanDisk ที่แยกตัวออกมาเป็นหุ้นสองตัวที่ทำผลงานดีที่สุดใน S&P 500 ปี 2026 โดยอยู่เหนือ Micron การเติบโตของสาย NAND ไม่รุนแรงเท่า DRAM แต่ทิศทางเหมือนกันทุกประการ
AI เปลี่ยนหน่วยความจำจากสินค้าโภคภัณฑ์เป็นสินค้าหรูหรา
ราคาหุ้นทำ新高 แต่ PE กลับต่ำ รายงานผลประกอบการแต่ละฉบับยิ่งน่าตื่นเต้น
ถึงตรงนี้บางคนอาจยังสงสัยว่าทั้งหมดนี้จะยั่งยืนหรือไม่ หรือเป็นเพียงความสนุกของวัฏจักรที่จะล่มสลายอีกครั้ง
เราสามารถดูการวิเคราะห์ของ Jukan นักวิเคราะห์เซมิคอนดักเตอร์จาก Citrini Research ได้
ย้อนกลับไปในไตรมาส 1 ปี 2024 ตอนที่ SK Hynix และ Micron ยังจมอยู่กับ DRAM ล้นสต็อกจากยุคหลังโควิดและราคาหุ้นตกต่ำ ทีม Citrini ก็ประกาศว่าสองบริษัทนี้จะ outperform หลังจากนั้นหุ้นทั้งสองตัวก็ขึ้นหลายเท่าจนเกือบ 10 เท่า พวกเขาจับจังหวะตลาดหน่วยความจำรอบนี้ได้เกือบสมบูรณ์แบบ รายละเอียดเล็กๆ น้อยๆ ในต้นเดือนมิถุนายนนี้ยังแสดงให้เห็นตำแหน่งของเขาในตลาด: เขาแชร์รายงานของ SemiAnalysis เกี่ยวกับการปรับเปลี่ยนการกำหนดค่าเซิร์ฟเวอร์หน่วยความจำของ NVIDIA Rubin ซึ่งในวันนั้นก็สร้างแรงกดดันต่อราคาหุ้น Micron และ SK Hynix อย่างเห็นได้ชัด
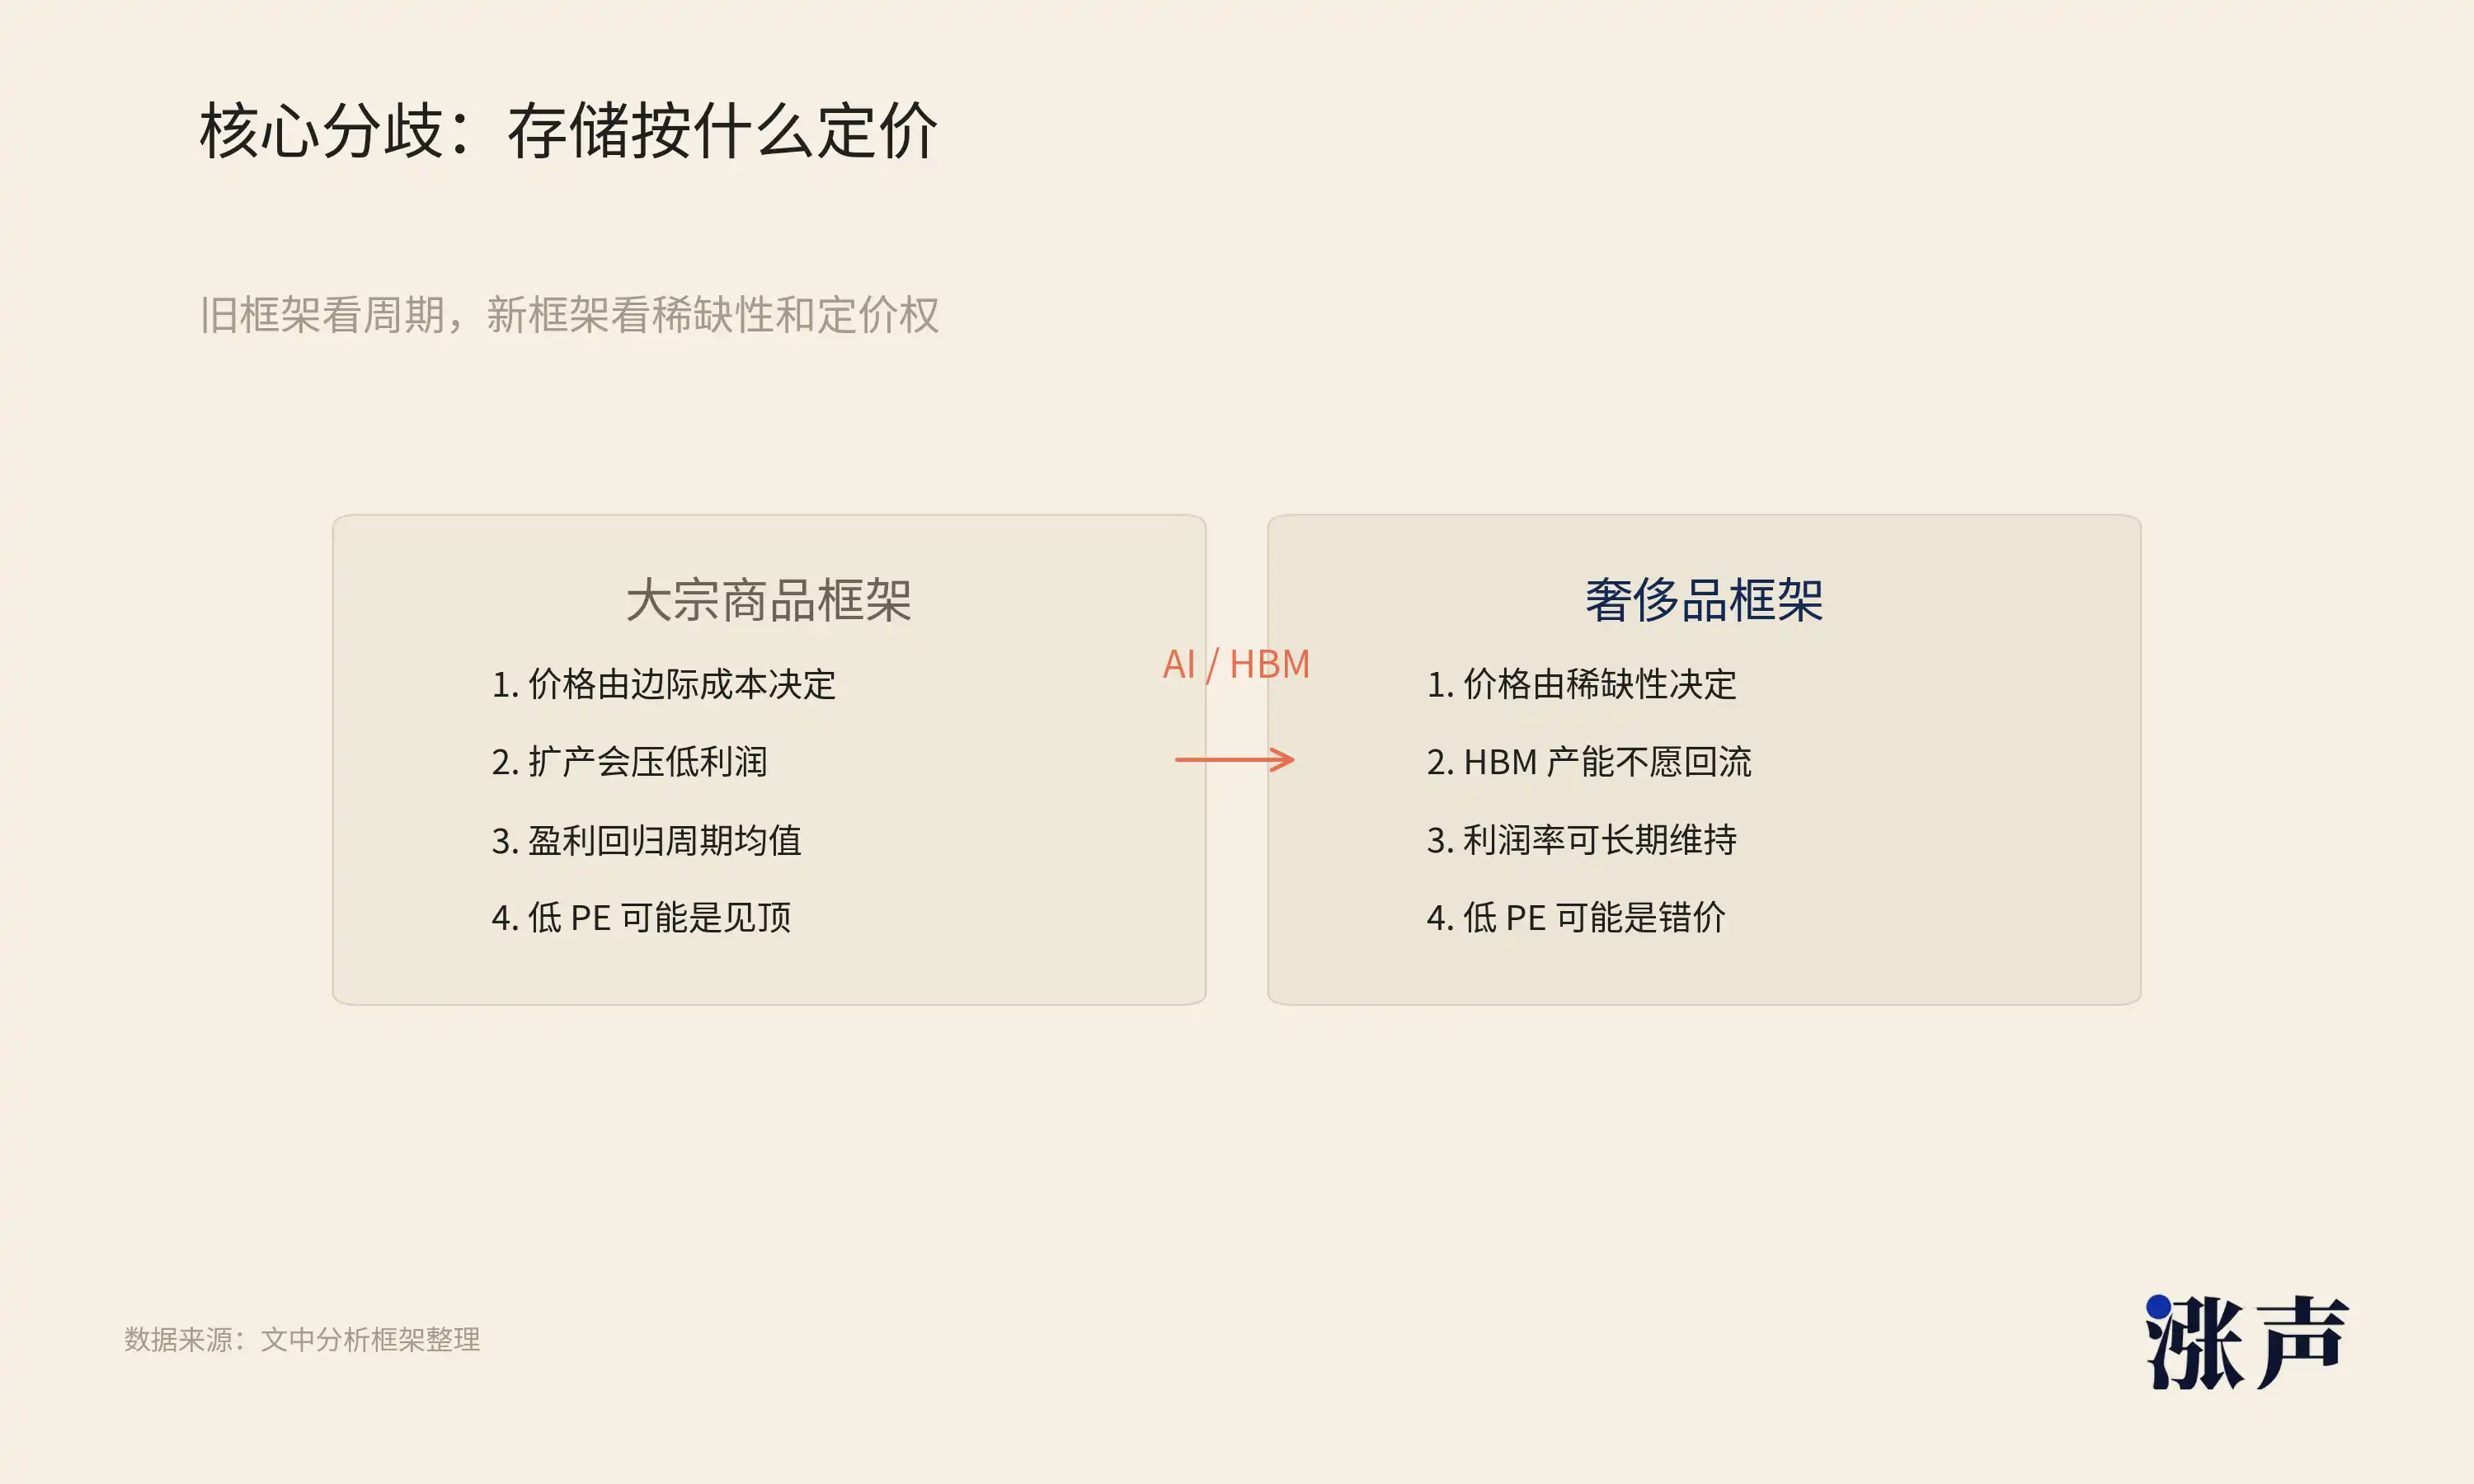
ข้อโต้แย้งหลักของ Jukan ที่มองบวกต่อหน่วยความจำไม่ใช่การคาดการณ์ระยะสั้นอย่าง "ราคาจะขึ้น" แต่เขาคิดว่า: AI เปลี่ยนหน่วยความจำจากสินค้าโภคภัณฑ์เป็นสินค้าหรูหรา
ประการแรก HBM ได้ทำลายเส้นโค้งที่ดำเนินมายาวนานถึงหกสิบปี ตั้งแต่ปี 1957 ถึง 2020 ต้นทุนต่อ Gb ของ DRAM ลดลงประมาณหนึ่งลำดับความสำคัญทุกๆ ห้าปี ราคาลดลงตลอดกาล นี่คือกฎพื้นฐานของอุตสาหกรรมหน่วยความจำ โมเดลการแข่งขันและการประเมินมูลค่าทั้งหมดของอุตสาหกรรมถูกสร้างขึ้นบนเส้นนี้ Jukan ชี้ให้เห็นว่าความต้องการ HBM ที่เกิดจาก AI ได้ทำลายกฎนี้โดยสิ้นเชิง ผู้ผลิตเปลี่ยนกำลังการผลิตไปยัง HBM ที่มีกระบวนการซับซ้อนกว่าและใช้พื้นที่ซิลิกอนมากขึ้น ทำให้อุปทาน DRAM แบบดั้งเดิมถูกบีบอัด
ปัจจุบันไม่มีผู้ผลิตรายใดวางแผนที่จะเปลี่ยนสายการผลิต HBM กลับไปเป็น DRAM แบบดั้งเดิม เหตุผลง่ายมาก อัตรากำไรของ HBM สูงกว่า DRAM ทั่วไปมาก ผู้ผลิตที่มีเหตุผลจะไม่เปลี่ยนสายการผลิตที่มีกำไรสูงไปเป็นผลิตภัณฑ์ที่มีกำไรต่ำ สิ่งนี้เปลี่ยนความตึงตัวของอุปทานจากปรากฏการณ์ตามวัฏจักรเป็นปรากฏการณ์เชิงโครงสร้างที่จะไม่กลับกันตราบใดที่ความต้องการ AI ยังคงมีอยู่
ดังนั้นการปรับราคาขึ้นอย่างต่อเนื่องของ HBM จะเป็นระยะยาว
ปริมาณและราคาของ HBM ตลอดทั้งปีถูกตกลงกันตั้งแต่ต้นปี ทำให้ผู้ผลิตมีความชัดเจนในการทำกำไรสูง ข้อมูลจาก TrendForce ยืนยันสิ่งนี้: ในไตรมาสที่ 1 ปี 2026 ราคาสัญญา DRAM แบบดั้งเดิมเพิ่มขึ้น 90% ถึง 95% เมื่อเทียบเป็นรายไตรมาส ซึ่งเป็นการเพิ่มขึ้นรายไตรมาสที่ใหญ่ที่สุดเท่าที่เคยบันทึกไว้ และจะยังคงเพิ่มขึ้นในไตรมาสที่ 2 โดยปกติช่วงราคาขึ้นของวัฏจักร DRAM จะกินเวลา 4 ถึง 6 ไตรมาสก่อนถึงจุดสูงสุด แต่รอบนี้เพิ่มขึ้นมาเกือบ 8 ไตรมาสแล้วยังไม่หยุด JPMorgan ถึงกับคาดการณ์ว่าราคา DRAM อาจเพิ่มขึ้นต่อเนื่องเป็นเวลาสี่ปี ซึ่งไม่เคยเกิดขึ้นในประวัติศาสตร์อุตสาหกรรม
ดังนั้นแทบจะพูดได้ว่าหน่วยความจำเปลี่ยนจากสินค้าโภคภัณฑ์เป็นสินค้าหรูหรา
และความแตกต่างที่ใหญ่ที่สุดระหว่างสินค้าหรูหรากับสินค้าโภคภัณฑ์อยู่ที่การกำหนดราคา ราคาของสินค้าโภคภัณฑ์ถูกกำหนดโดยต้นทุนส่วนเพิ่ม ใครๆ ก็ขยายการผลิตได้ และกำไรจะถูกทำให้ราบเรียบด้วยการแข่งขัน ดังนั้นจึงได้การประเมินมูลค่าต่ำ ราคาของสินค้าหรูหราถูกกำหนดโดยความหายากและอำนาจในการกำหนดราคา อุปทานถูกควบคุม และกำไรสามารถคงอยู่ในระดับสูงได้ในระยะยาว ดังนั้นจึงได้ส่วนเพิ่มมูลค่า กฎเก่า "PE ต่ำเท่ากับถึงจุดสูงสุด" มีสมมติฐานว่ากำไรจะกลับมาสู่เส้นแนวโน้มขาลงระยะยาว แต่ถ้าเส้นแนวโน้มเองเปลี่ยนทิศทางแล้ว การกลับไปที่ไหนก็กลายเป็นคำถามที่เปิดกว้าง
กลับมาที่ความขัดแย้งตอนต้น ราคาหุ้นอยู่ในระดับสูงสุดในประวัติศาสตร์ แต่การประเมินมูลค่าอยู่ในระดับต่ำสุดในประวัติศาสตร์ ความผิดปกตินี้มีอยู่เพราะตลาดยังคงใช้กรอบเก่าของสินค้าโภคภัณฑ์ในการกำหนดราคาอุตสาหกรรมที่กลายเป็นสินค้าหรูหราแล้ว Micron เพิ่งตอกย้ำกรอบเก่านี้ด้วยรายงานผลประกอบการที่มีอัตรากำไรขั้นต้น 84.9% และแนวโน้มอัตรากำไรขั้นต้น 86% หากไม่สามารถกลับไปได้ PE ที่ 5 ถึง 10 เท่าในปัจจุบันก็ผิด
ดังนั้นเราจึงเชื่อว่า แม้ราคาจะทำจุดสูงสุดใหม่ แต่หุ้นกลุ่มจัดเก็บข้อมูลก็ยังไม่แพง
หลังจาก HBM แล้ว NAND ต่างหากที่เป็นเมนูหลักจริงๆ?
ทุกครั้งที่ตลาดกระทิงใหญ่เดินทางมาถึงช่วงกลาง นักลงทุนมักจะถามคำถามเดียวกันว่า เมื่อหุ้นผู้นำขึ้นไปจนสุดแล้ว ใครจะเป็นตัวต่อไปที่มารับช่วงต่อ
HBM และ DRAM คือตัวเอกที่แท้จริงของรอบนี้ในกลุ่มจัดเก็บข้อมูล การพุ่งขึ้นอย่างรุนแรงของสามยักษ์ใหญ่ส่วนใหญ่มาจากพวกมัน ส่วน NAND ถูกมองเป็นเพียงตัวประกอบมาโดยตลอด
แต่ถ้าดูโครงสร้างอุปสงค์และอุปทานอย่างละเอียด จะพบสิ่งที่น่าประหลาดใจ: NAND ที่ถูกมองว่าเป็นเพียงใบโหระพา กลับอาจเป็นเมนูหลักเสียเอง และระดับความขาดแคลนของมัน ในแง่หนึ่งรุนแรงยิ่งกว่า HBM เสียอีก
ก่อนอื่นมาดูว่าทำไม HBM ถึงร้อนแรงขนาดนั้น HBM เป็นอุปกรณ์มาตรฐานสำหรับการ์ดเร่งความเร็ว AI มีราคาต่อหน่วยสูง อัตรากำไรหนา และมีอุปสรรคทางเทคโนโลยีสูง SK Hynix ใช้มันเพื่อครองส่วนแบ่งตลาด 62% และอัตรากำไรสุทธิ 77% สิ่งเหล่านี้คือข้อเท็จจริง แต่ HBM มีลักษณะเฉพาะอย่างหนึ่ง: แม้อุปทานจะตึงตัว แต่เส้นทางการขยายกำลังการผลิตนั้นชัดเจน สามยักษ์ใหญ่ต่างทุ่มเงินอย่างหนักเพื่อขยายกำลังการผลิต HBM Samsung และ Micron กำลังไล่ตาม SK Hynix โดยพัฒนา HBM4, HBM4E ขึ้นไปเรื่อยๆ อุปทานกำลังเพิ่มขึ้นในอัตราที่มองเห็นได้ เพียงแต่ยังตามความต้องการไม่ทันชั่วคราว
ในขณะที่โรงงานผลิต NAND ไม่ได้ขยายกำลังการผลิตมาหลายปีแล้ว
เพราะราคา NAND ที่ร่วงลงอย่างรุนแรงในช่วงปี 2022 ถึง 2023 ทำให้ผู้เล่นทั้งหมดหวาดกลัว การใช้จ่ายด้านทุนของ Kioxia, Western Digital, Samsung และ SK Hynix ในส่วนของ NAND ถูกตัดลดลงอย่างมาก สายการผลิตใหม่ถูกเลื่อนออกไปเรื่อยๆ โดยเร็วที่สุดต้องรอถึงปี 2027
สามยักษ์ใหญ่ให้ความสำคัญกับ HBM และ DRAM ระดับสูงก่อนในการจัดสรรกำลังการผลิตเวเฟอร์และการใช้จ่ายด้านทุน ทำให้ทรัพยากรที่เหลือให้กับ NAND ถูกบีบอัดตั้งแต่แรก Micron ถึงกับปิดธุรกิจ Crucial สำหรับผู้บริโภคโดยตรง เพื่อเปลี่ยนกำลังการผลิตทั้งหมดไปให้กับหน่วยความจำระดับองค์กรและระดับ GPU
อุปทานของ NAND ขาดแคลน แต่ความต้องการกลับมหาศาล
การอนุมานของโมเดลขนาดใหญ่ต้องการ KV cache และปริมาณข้อมูลที่มหาศาล ซึ่งกระตุ้นความต้องการ SSD ระดับองค์กร (eSSD) อย่างรุนแรง ในไตรมาสแรกของปี 2026 รายได้จาก eSSD ทั่วโลกเพิ่มขึ้น 86% เมื่อเทียบเป็นรายไตรมาส อีกด้านหนึ่งเกิดจากการขาดแคลน HDD อุปทานของฮาร์ดดิสก์ไดรฟ์ก็ตึงตัวเช่นกัน ศูนย์ข้อมูลถูกบังคับให้ใช้ SSD ความจุสูงแทน HDD ซึ่งเป็นการโอนย้ายความต้องการส่วนหนึ่งที่เดิมเป็นของ HDD ไปยัง NAND
CEO ของ Phison Electronics กล่าวว่า "ผู้ผลิต NAND ทุกรายบอกเราว่า ปี 2026 ขายหมดแล้ว" Kioxia ก็ยืนยันว่ากำลังการผลิต NAND ทั้งหมดในปี 2026 ถูกจองจนหมด ราคาของ TLC NAND ขนาด 1Tb พุ่งจากประมาณ 4.8 ดอลลาร์สหรัฐในเดือนกรกฎาคม 2025 ไปเป็นประมาณ 10.7 ดอลลาร์สหรัฐ ณ สิ้นปี 2025 เพิ่มขึ้นมากกว่าสองเท่าภายในไม่กี่เดือน
HBM กำลังขาดแคลน แต่อุปทานกำลังเพิ่มขึ้นอย่างแน่นอน ส่วน NAND ก็ขาดแคลนเช่นกัน แต่ฝั่งอุปทานแทบไม่มีปริมาณเพิ่มขึ้นเลย ความตึงตัวของ HBM มีทางออก เพียงแต่ผลของยาออกฤทธิ์ช้า ส่วนความตึงตัวของ NAND ยังไม่มีทางแก้ในตอนนี้ เพราะไม่มีใครกำลังเตรียมยาเลย จากมุมมองนี้ ช่องว่างระหว่างอุปสงค์และอุปทานของ NAND มีความแข็งแกร่งกว่า HBM และราคาอาจคงอยู่ได้ยาวนานกว่า
นี่คือเหตุผลว่าทำไมในปี 2026 หุ้นสองตัวที่ทำผลงานดีที่สุดใน S&P 500 ไม่ใช่ผู้นำ HBM อย่าง SK Hynix หรือ Micron แต่เป็น Western Digital ที่เน้น NAND และ SSD ล้วนๆ รวมถึง SanDisk ที่แยกตัวออกมา ตลาดได้ลงคะแนนเสียงด้วยเท้าแล้ว โดยค่อยๆ ย้าย NAND จากที่นั่งรองไปสู่ที่นั่งหลัก แม้คนส่วนใหญ่ยังไม่สังเกตเห็น
แน่นอนว่า NAND ก็มีความเสี่ยงเช่นกัน มันไม่มีพันธะผูกพันที่แข็งแกร่งอย่าง AI accelerator card เหมือน HBM และความต้องการปลายน้ำยังคงผสมผสานกับความผันผวนของวัฏจักรสินค้าอิเล็กทรอนิกส์เพื่อผู้บริโภค เงื่อนไขที่ทำให้ตรรกะการขาดแคลนของ NAND เป็นจริงได้ คือความต้องการจาก AI inference และการแทนที่ HDD ที่ต้องดำเนินต่อไป แต่อย่างน้อยในตอนนี้ เมื่อพิจารณาจากสามมิติ ได้แก่ ราคาสัญญา วัฏจักรสินค้าคงคลัง และความตั้งใจในการขยายกำลังการผลิต การขาดแคลนของ NAND ก็บริสุทธิ์กว่า HBM
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง