<p>การขายหน่วยความจำได้กำไรนับล้านเหรียญ ส่วนผู้ซื้อหน่วยความจำกลับต้องเห็นกำไรลดลงครึ่งหนึ่ง</p>
หัวข้อต้นฉบับ: 《ความบ้าคลั่งมูลค่าล้านล้านของคนขายหน่วยความจำ กำไรครึ่งต่อครึ่งของคนซื้อหน่วยความจำ》
ผู้เขียนต้นฉบับ: เสี่ยวจิ้ง, เทนเซนต์เทคโนโลยี
ในคืนวันที่ 26 พฤษภาคม มีสองเหตุการณ์เกิดขึ้นพร้อมกัน
เสียวหมี่เผยผลประกอบการไตรมาสแรกของปี 2026 รายได้รวม 99.1 พันล้านหยวน ลดลง 10.9% เมื่อเทียบกับปีก่อน กำไรสุทธิที่ปรับแล้ว 6.07 พันล้านหยวน ร่วงลงอย่างรุนแรง 43.1% รายได้จากธุรกิจโทรศัพท์มือถือ 44.3 พันล้านหยวน ลดลง 12.5% อัตรากำไรขั้นต้นลดลงเหลือ 10.1% ลดลง 2.3 จุดเปอร์เซ็นต์จากช่วงเดียวกันของปีก่อน
ในการประชุมทางโทรศัพท์เพื่อชี้แจงผลประกอบการ หลู เว่ยปิง ประธานกลุ่มบริษัทเสียวหมี่ เปิดเผยตัวเลข: ราคาหน่วยความจำเวอร์ชันเดียวกันพุ่งขึ้นเกือบ 4 เท่าเมื่อเทียบกับปีก่อน สำหรับโทรศัพท์ที่ติดตั้ง LPDDR5 12GB + UFS 512GB ค่าหน่วยความจำเพียงอย่างเดียวเพิ่มขึ้นประมาณ 1,500 หยวน
เขากล่าวว่าเสียวหมี่ "จะไม่ผลักภาระต้นทุนที่เพิ่มขึ้นจากหน่วยความจำไปให้ผู้บริโภค" แต่ก็ทำนายว่ารอบการปรับขึ้นราคาจะขยายไปถึงปี 2027 หรือแม้แต่ปี 2028 เพื่อความอยู่รอด เสียวหมี่จึงตัดรุ่นเริ่มต้นทิ้ง ทำให้ยอดจัดส่งรายไตรมาสลดลงเหลือ 33.8 ล้านเครื่อง
เหตุการณ์ที่สอง หุ้นไมครอนเทคโนโลยีพุ่งขึ้นมากกว่า 19% ในวันเดียว มูลค่าตลาดทะลุ 1 ล้านล้านดอลลาร์ ยูบีเอสปรับเป้าราคาหุ้นไมครอนจาก 535 ดอลลาร์ขึ้นเป็น 1,625 ดอลลาร์ เพิ่มขึ้นครั้งเดียวประมาณ 204% กลายเป็นเป้าราคาสูงสุดในบรรดา 46 โบรกเกอร์ที่ครอบคลุมไมครอน
ไม่กี่วันก่อน ซิตี้เพิ่งปรับเป้าราคาไมครอนจาก 425 ดอลลาร์ขึ้นเป็น 840 ดอลลาร์ ขณะที่เอชเอสบีซีก็ปรับจาก 750 ดอลลาร์ขึ้นเป็น 1,100 ดอลลาร์ วอลล์สตรีทไม่มีความเห็นพ้องกันมากขนาดนี้กับหุ้นวัฏจักรตัวเดียวมานานแล้ว เมื่อ 12 เดือนก่อน ราคาหุ้นไมครอนยังไม่ถึง 110 ดอลลาร์ ภายในหนึ่งปีเพิ่มขึ้น 8 เท่า
ในวันเดียวกัน ความบ้าคลั่งมูลค่าล้านล้านของคนขายหน่วยความจำ กำไรครึ่งต่อครึ่งของคนซื้อหน่วยความจำ
โกลด์แมน แซคส์ มีบทบาทที่น่าคิดในความบ้าคลั่งนี้ ในเดือนธันวาคม 2025 โกลด์แมนให้เครดิตไมครอนในระดับกลาง เป้าราคา 205 ดอลลาร์ ในไตรมาสแรกของปี 2026 โกลด์แมนลดสัดส่วนการถือหุ้นไมครอนลงเกือบ 20%
ในวันที่ 19 มีนาคม ซึ่งเป็นวันที่ไมครอนรายงานผลประกอบการ โกลด์แมนปรับเป้าราคาจาก 360 ดอลลาร์เป็น 400 ดอลลาร์ แต่ยังคงเครดิตระดับกลาง และในเวลานั้นราคาหุ้นก็เกิน 400 ดอลลาร์ไปมากแล้ว จากนั้นไมครอนพุ่งขึ้น 40% ในหนึ่งสัปดาห์ โกลด์แมนพลาดจังหวะอย่างแม่นยำ
ในวันที่ 17 พฤษภาคม โกลด์แมนปล่อยรายงานอุตสาหกรรมหน่วยความจำ สรุปว่า "การขาดแคลนอุปทานรุนแรงที่สุดในรอบ 15 ปี" และปรับเพิ่มเครดิตอุตสาหกรรมหน่วยความจำโดยรวม แต่สำหรับไมครอนยังคงระดับกลางและเป้าราคา 400 ดอลลาร์ โกลด์แมนที่เป็นเช่นนี้ อาจเป็นคนที่ยังมีสติคนสุดท้ายในความบ้าคลั่งนี้ หรือไม่ก็เป็นคนที่พลาดจังหวะอย่างหนักที่สุด
แต่ความเห็นที่แตกต่างกันอย่างรุนแรงนี้ ก็ควรค่าแก่การพิจารณาอย่างจริงจังเช่นกัน
01 ทำไมถึงพุ่งแรงแบบนี้ เรื่องใหม่ที่ชื่อ LTA?
รายงานวิจัยของธนาคารยูบีเอส โดยนักวิเคราะห์ทิโมธี อาร์คูรี เมื่อวันที่ 26 พฤษภาคม มีประเด็นหลักว่า สัญญาระยะยาว (Long-Term Agreement, LTA) กำลังขจัดวงจรผันผวนของอุตสาหกรรมจัดเก็บข้อมูลอย่างสิ้นเชิง
ชิปหน่วยความจำเป็นสินค้าในอุตสาหกรรมเซมิคอนดักเตอร์ที่เหมือนกับสินค้าโภคภัณฑ์มากที่สุด ราคาของ DRAM และ NAND เป็นเวลาสี่สิบปีดำเนินตามกฎที่โหดร้าย คือ ขึ้นสองปี ลงสองปี การพังทลายของราคาไม่เคยขาดหาย เม็ดเงินกำไรของไมครอน ซัมซุง และ SK ไฮนิกซ์ เหมือนกับกราฟหัวใจ ตลาดไม่เคยกล้าประเมินมูลค่าบริษัทเหล่านี้ตาม "กำไรที่มั่นคง" เป็นเวลาสี่สิบปี ช่วงความผันผวนของการประเมินมูลค่าหุ้นวงจรผันผวนโดยทั่วไปอยู่ที่ 8 ถึง 15 เท่าของอัตราส่วนราคาต่อกำไร
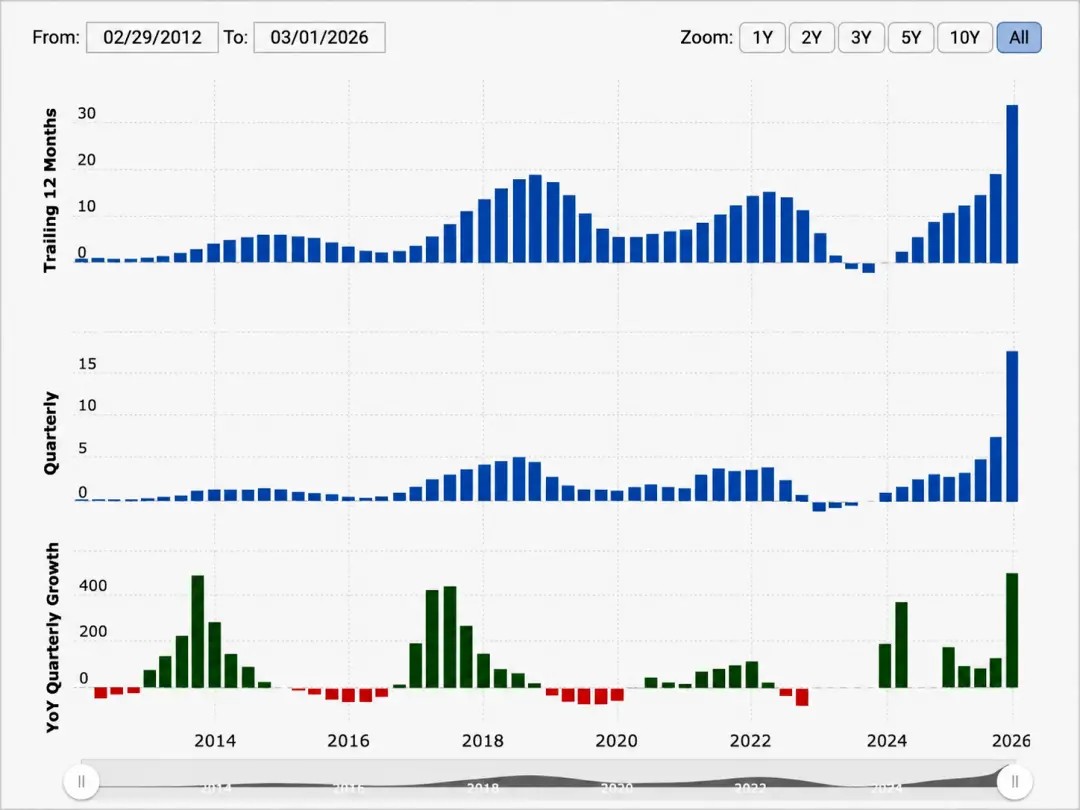
ภาพ: ความผันผวนของข้อมูลการเงินไมครอนเหมือนกราฟหัวใจ
เรื่องราวของยูบีเอสคือ "คำสาปแห่งวงจรผันผวน" ของบริษัทเหล่านี้จะถูกทำลาย โดยมี "AI" เป็นตัวเอก
ไมโครซอฟท์ กูเกิล อเมซอน Meta และผู้ให้บริการคลาวด์รายอื่นๆ เพื่อล็อคการจัดหา HBM และ DDR5 ในการแข่งขันอาวุธ AI เริ่มเซ็นสัญญาระยะยาว 3 ถึง 5 ปีแบบราคาคงที่กับผู้ผลิตหน่วยความจำ โดยมีเงินจองล่วงหน้า
สัญญาเหล่านี้ไม่ใช่ข้อตกลงแบบ "แสดงเจตนา" แบบดั้งเดิมในอุตสาหกรรมเซมิคอนดักเตอร์ แต่เป็นคำมั่นสัญญาซื้อที่มีผลผูกพัน ล็อคปริมาณ ล็อคราคา และแม้กระทั่งล็อคกำลังการผลิตเวเฟอร์
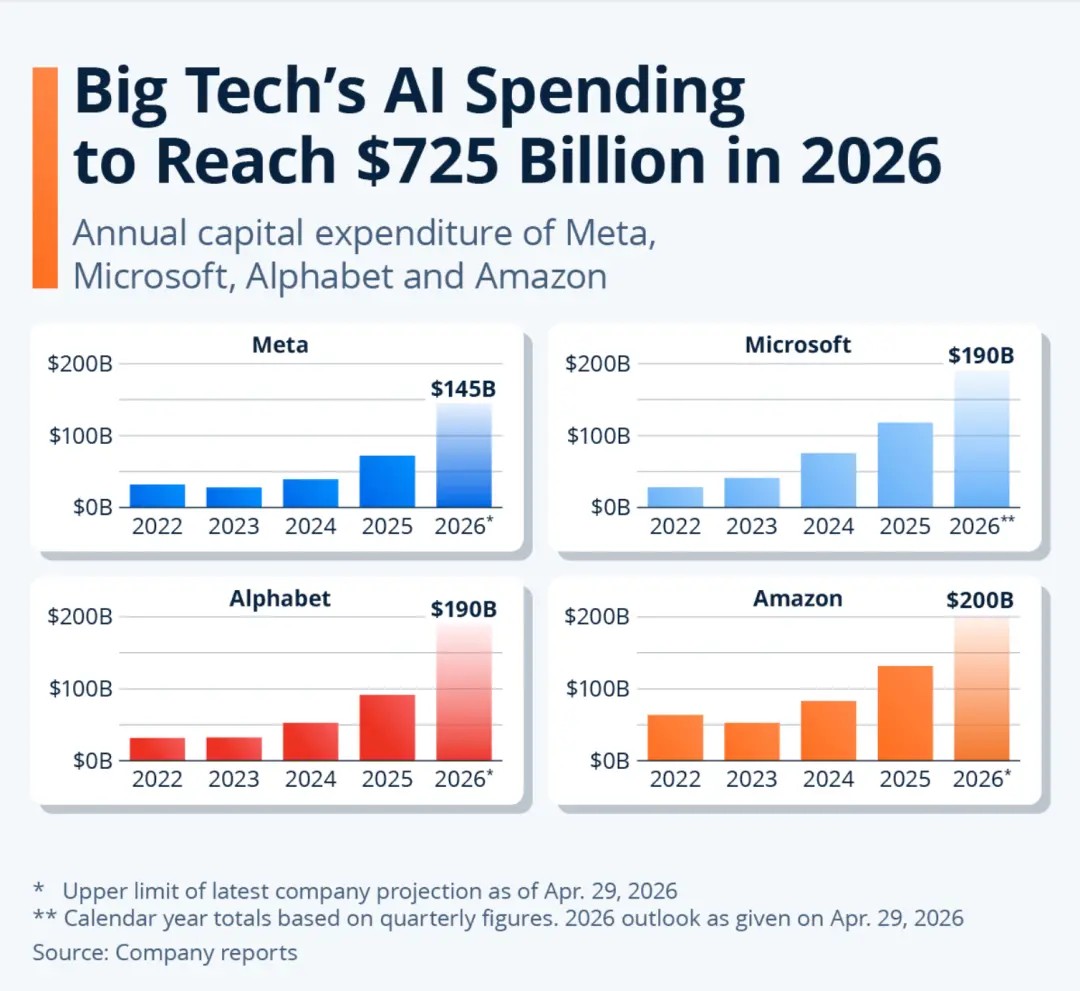
ภาพ: การใช้จ่ายด้านทุนด้าน AI ของบริษัทเทคโนโลยียักษ์ใหญ่ (2022—2026E): ทั้งสี่บริษัทรวมกัน คาดการณ์ในปี 2026 จะสูงถึง 7250 พันล้านดอลลาร์สหรัฐ
แยกเป็นรายบริษัท อเมซอน 2000 พันล้าน ไมโครซอฟท์ 1900 พันล้าน Alphabet 1900 พันล้าน Meta 1450 พันล้านดอลลาร์สหรัฐ
ข้อมูลปี 2026 เป็นขอบเขตบนของแนวทางล่าสุดของแต่ละบริษัท ณ วันที่ 29 เมษายน โดยไมโครซอฟท์นับเป็นผลรวมรายปีตามข้อมูลรายไตรมาส
ไมโครซอฟท์และกูเกิลในเดือนเมษายนมีรายงานว่ากำลังเจรจากับ SK ไฮนิกซ์เกี่ยวกับสัญญาระยะยาวสามปีของ DRAM โดยมีโครงสร้างรวมถึงเงินมัดจำล่วงหน้า เดิมทีผู้ผลิตเป็นฝ่ายขอให้ลูกค้าสั่งซื้อ ตอนนี้ลูกค้าเป็นฝ่ายจ่ายเงินมัดจำเพื่อล็อคกำลังการผลิต ความสัมพันธ์เชิงอำนาจในห่วงโซ่อุตสาหกรรมได้กลับด้านแล้ว
แบบจำลองของ UBS แสดงให้เห็นว่าหากรวม LTA ในการคาดการณ์กำไรของ Micron ต่อปี แม้ว่าราคาสปอต DRAM ในปีงบประมาณ 2029 จะร่วงลง 50% กำไรต่อหุ้นของ Micron ตลอดทั้งปียังคงสามารถรักษาระดับไว้ที่มากกว่า 100 ดอลลาร์สหรัฐได้ LTA สามารถลดความผันผวนของราคา DDR จากจุดสูงสุดของวงจรลงมาจนถึงจุดต่ำสุดได้ประมาณ 50%
ภายในปี 2027 ปริมาณการจัดส่งบิต DDR ทั้งหมดของอุตสาหกรรม 20% ถึง 30% จะถูกผูกมัดด้วยสัญญาระยะยาวที่มีราคาคงที่ ในการจัดซื้อ DDR5 ของไฮเปอร์สเกลเลอร์ชั้นนำ 60% ถึง 70% อาจอยู่ในสถานะสัญญาคงที่แล้ว
จากมุมมองของระบบการประเมินมูลค่า หากวัฏจักรหายไป หุ้นหน่วยความจำก็ไม่ควรถูกประเมินมูลค่าเป็นหุ้นวัฏจักรอีกต่อไป แต่ควรถูกประเมินเป็นสาธารณูปโภคพื้นฐานโครงสร้างพื้นฐาน โดยกระโดดจาก PE 8 ถึง 15 เท่า ไปเป็น PE 20 ถึง 30 เท่า
J.P. Morgan ก็ได้ออกรายงานวิจัยที่มีข้อสรุปคล้ายกันในกลางเดือนพฤษภาคม โดยมีชื่อรายงานว่า "LTA กำลังกำจัดวัฏจักรของอุตสาหกรรมหน่วยความจำ" ตรรกะของ Citi คือการผลิต HBM จะเบียดบังกำลังการผลิตเวเฟอร์ DRAM ทั่วไป ส่งผลให้หน่วยความจำทั่วไปเข้าสู่ภาวะขาดแคลนในระยะยาว
การพุ่งขึ้นของราคาหุ้น Micron ทำให้เกิดผลกระทบแบบ Double Play ทั้งจากกำไรและการเปลี่ยนระบบการประเมินมูลค่า
02 หน่วยความจำนี้ไม่ใช่หน่วยความจำนั้น
วอลล์สตรีทใช้ "วัฏจักรยิ่งใหญ่ของหน่วยความจำ" เพื่อนำเสนอเรื่องราวตลาดกระทิงที่เป็นหนึ่งเดียว แต่ "หน่วยความจำ" และ "หน่วยความจำ" นั้นแตกต่างกันโดยสิ้นเชิง
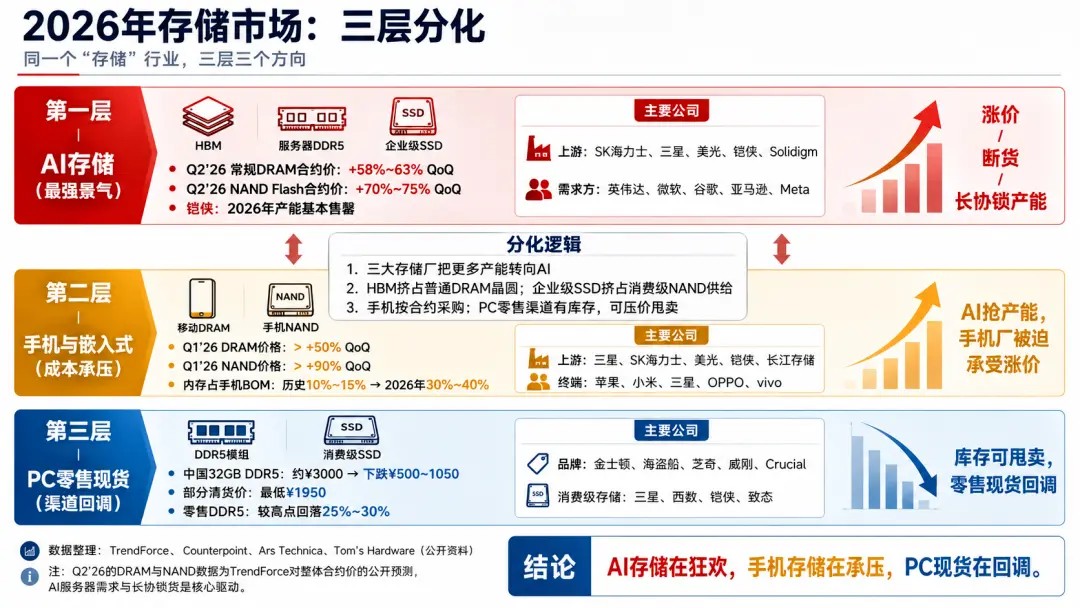
ตลาดหน่วยความจำในปี 2026 แสดงให้เห็นการแบ่งชั้นสามชั้น
ชั้นแรกคือหน่วยความจำ AI: HBM, DDR5 สำหรับเซิร์ฟเวอร์, SSD ระดับองค์กร ที่นี่การขึ้นราคา การขาดแคลน และสัญญาระยะยาวที่ล็อคกำลังการผลิตเกิดขึ้นพร้อมกัน TrendForce คาดการณ์ว่าในไตรมาสที่สองของปี 2026 ราคาสัญญา DRAM จะเพิ่มขึ้น 58% ถึง 63% เมื่อเทียบเป็นรายไตรมาส และราคาสัญญา NAND Flash จะเพิ่มขึ้น 70% ถึง 75% Kioxia ยังเปิดเผยต่อสาธารณะว่ากำลังการผลิตในปี 2026 ถูกขายหมดเกือบทั้งหมดแล้ว ชั้นนี้คือเรื่องราวของมูลค่าตลาดล้านล้านของ Micron
ชั้นที่สองคือหน่วยความจำสำหรับมือถือและแบบฝัง: DRAM มือถือและ NAND สำหรับมือถือ ที่นี่ก็ขึ้นราคารุนแรงเช่นกัน ข้อมูลจาก Counterpoint แสดงให้เห็นว่าในไตรมาสที่หนึ่งของปี 2026 ราคา DRAM เพิ่มขึ้นกว่า 50% เมื่อเทียบเป็นรายไตรมาส และราคา NAND Flash เพิ่มขึ้นกว่า 90% เมื่อเทียบเป็นรายไตรมาส
รายงานที่เกี่ยวข้องของ TrendForce แสดงให้เห็นว่า โดยปกติหน่วยความจำคิดเป็นประมาณ 10% ถึง 15% ของ BOM ของมือถือ แต่ตอนนี้เพิ่มขึ้นเป็น 30% ถึง 40% โดยรุ่นล่างๆ จะได้รับแรงกดดันที่ชัดเจนกว่า
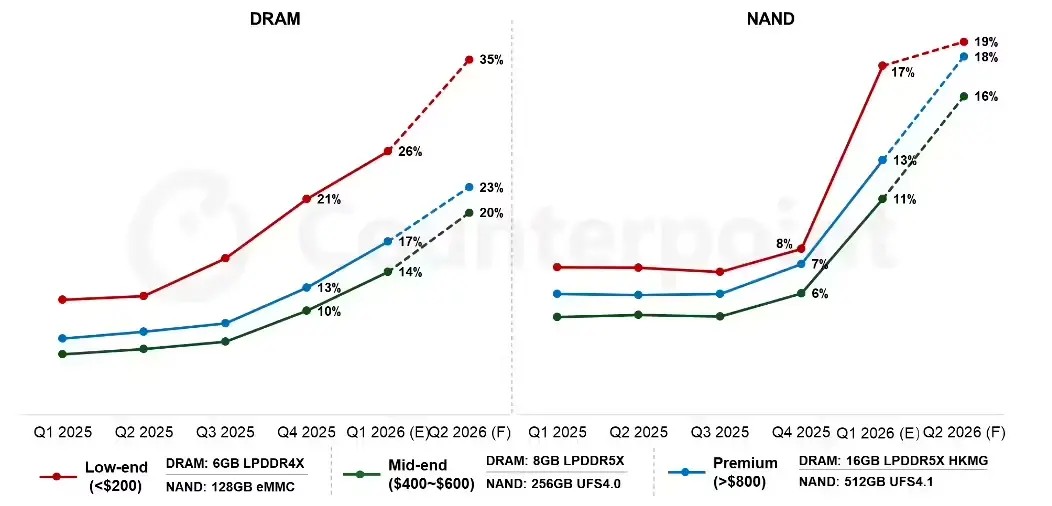
ภาพซ้ายแสดงแนวโน้ม DRAM (หน่วยความจำหลัก): ราคาในกลุ่มอุปกรณ์ระดับล่างพุ่งแรงที่สุด โดยเพิ่มขึ้นจากจุดต่ำสุดในช่วงแรก ขึ้นไปเรื่อยๆ จนถึงไตรมาสที่ 2 ของปี 2026 คาดการณ์ว่าอาจสูงถึง 35%; กลุ่มอุปกรณ์ระดับสูงเพิ่มขึ้นถึง 23%; และกลุ่มระดับกลางเพิ่มขึ้นถึง 20% ส่วนเส้นประ (หลังจากไตรมาสที่ 1 ของปี 2026) เป็นค่าประมาณการ
ภาพขวาแสดงแนวโน้ม NAND (หน่วยความจำแฟลช): ทุกราคามีความเสถียรในช่วงสามไตรมาสแรกของปี 2025 แต่เริ่มเพิ่มขึ้นอย่างรวดเร็วตั้งแต่ไตรมาสที่ 4 ของปี 2025
เสียวหมี่อยู่ในระดับนี้ ความเจ็บปวดของมันคือ "AI แย่งกำลังการผลิตไป เหลือให้โทรศัพท์น้อยลง ผู้ผลิตโทรศัพท์ต้องจ่ายราคาที่สูงขึ้นสำหรับกำลังการผลิตที่เหลือ"
ผู้ผลิตชิปรายใหญ่ให้ความสำคัญกับลูกค้า AI ในการจัดสรรกำลังการผลิต ทำให้ผู้ผลิตโทรศัพท์ที่ทำสัญญาซื้อไม่มีทางเลือกมากนัก หากคุณต้องการส่งสินค้า คุณต้องซื้อตามราคาสัญญาใหม่ ถ้าคุณไม่ซื้อ จังหวะการผลิตและการเปิดตัวสินค้าใหม่ทั้งหมดจะได้รับผลกระทบ
ชั้นที่สามคือตลาดสปอตสำหรับพีซี: โมดูล DDR5 และ SSD ระดับผู้บริโภค ที่นี่เกิดความผันผวนในทิศทางตรงกันข้าม รายงานจาก TrendForce แสดงให้เห็นว่า ณ สิ้นเดือนมีนาคม โมดูล DDR5 ขนาด 32GB ในช่องทางจีนลดลงจากเกือบ 3,000 หยวน เหลือ 500 ถึง 1,050 หยวน โดยราคาล้างสต็อกบางส่วนต่ำถึง 1,950 หยวน ขณะที่ Tom's Hardware รายงานว่า ตลาดปลีกในจีนและต่างประเทศ โมดูล DDR5 บางส่วนราคาลดลง 25% ถึง 30% จากจุดสูงสุด
แต่นี่เป็นความแตกต่างระหว่างตลาดสปอตและการซื้อตามสัญญาเป็นหลัก ช่องทางพีซีมีสต็อกสามารถขายทิ้งได้ ในขณะที่ผู้ผลิตโทรศัพท์ซื้อตามสัญญา ไม่มีทางเลือกในการขายทิ้ง
อุตสาหกรรม "พื้นที่จัดเก็บ" เดียวกัน สามชั้น สามทิศทาง สาระสำคัญของความแตกต่างนี้คือ ผู้ผลิตชิปหน่วยความจำยักษ์ใหญ่สามรายกำลังเปลี่ยนกำลังการผลิตเวเฟอร์จากระดับผู้บริโภคไปสู่ AI การผลิต HBM แย่งพื้นที่ของ DRAM ทั่วไป SSD ระดับองค์กรแย่งอุปทาน NAND ระดับผู้บริโภค ทำให้เหลือกำลังการผลิตสำหรับโทรศัพท์และพีซีน้อยลง ผู้ผลิตโทรศัพท์ถูกบังคับให้ยอมรับราคาที่เพิ่มขึ้นเพราะต้องส่งสินค้า ในขณะที่ช่องทางพีซีที่มีสต็อกเพียงพอ สามารถกดราคาขายทิ้งได้
ภาพนี้สร้างขึ้นโดยใช้ AI ช่วย
Micron และบริษัทอื่นๆ เลือกที่จะจัดสรรกำลังการผลิตให้กับลูกค้า AI ที่ยินดีจ่ายเงินมากกว่า ในระยะสั้นこれはเป็นการปรับโครงสร้างผลิตภัณฑ์ที่สวยงาม แต่มันก็หมายความว่า Micron กำลังปิดกั้นเส้นทางถอยของตัวเอง เมื่อความต้องการ AI ชะลอตัว กำลังการผลิตอาจไม่สามารถเปลี่ยนกลับมาได้อย่างราบรื่น
รายงานผลประกอบการของ Micron แสดงให้เห็นว่าเมื่อเทียบแบบรายไตรมาส ปริมาณการจัดส่ง DRAM เติบโตเพียงเลขหลักเดียวระดับกลาง ส่วน NAND เติบโตเพียงเลขหลักเดียวระดับต่ำ การเติบโตหลักมาจากราคาขายเฉลี่ย (ASP) ที่เพิ่มขึ้น เรื่องราวของ Micron ในวันนี้ อยู่ที่ "ภาวะขาดแคลนอย่างรุนแรงในสาขาย่อยของ AI Storage" เท่านั้น
Micron ทุ่มเททุกสิ่งทุกอย่างให้กับสาขานี้
03 สัญญาระยะยาวสามารถขจัดวงจรผันผวนได้จริงหรือไม่?
ตรรกะของสัญญาระยะยาวดูเหมือนจะแข็งแกร่ง ภายใต้จังหวะการใช้จ่ายด้าน AI ความยืดหยุ่นของอุปทานชิปหน่วยความจำต่ำมาก กำลังการผลิต HBM ใช้เวลา 18 ถึง 24 เดือนตั้งแต่การวางแผนจนถึงการผลิตจริง และการผลิต HBM จะแย่งพื้นที่เวเฟอร์ DRAM ทั่วไป ผู้ให้บริการคลาวด์เซ็นสัญญาระยะยาวเพราะกังวลว่า "โครงการ AI จะล่าช้า"
สถิติการใช้จ่ายด้านทุน (CapEx) ของ AI จากแต่ละองค์กรมีเกณฑ์ต่างกัน แต่ทิศทางเหมือนกัน: การลงทุนในโครงสร้างพื้นฐาน AI กำลังพุ่งจากระดับหลายแสนล้านดอลลาร์สหรัฐ ไปสู่ระดับเกือบล้านล้านดอลลาร์สหรัฐ ตามการคำนวณของแบบจำลองตลาดบางส่วน นี่คือเส้นโค้งการใช้จ่ายด้านทุนที่เติบโตปีละประมาณ 40% ถึง 50%
แต่ในโลกแห่งความเป็นจริง ไม่มีอะไรเติบโต 40% ขึ้นไปตลอดกาล ไม่จำเป็นต้องรอให้ฟองสบู่ AI แตก แค่ลดอัตราการเติบโตจาก 45% ลงเหลือ 20% ดุลอุปทาน-อุปสงค์ของชิปหน่วยความจำอาจพลิกกลับภายใน 18 เดือน ขณะนี้ผู้ผลิตชิปหน่วยความจำทั้งสามรายกำลังขยายกำลังการผลิตอย่างบ้าคลั่ง โดย Micron ตั้ง CapEx ปีงบประมาณ 2026 ไว้ที่ 25,000 ล้านดอลลาร์สหรัฐ และเพิ่มอีก 10,000 ล้านดอลลาร์ในปี 2027
อีกเรื่องที่ต้องยอมรับคือ เมื่อการเติบโตของรายได้ของบริษัทพึ่งพาความยืดหยุ่นของราคา (Price Elasticity) แทนที่จะเป็นความยืดหยุ่นของปริมาณ (Volume Elasticity) เรื่องราวก็จะเปราะบาง ปริมาณการจัดส่งของ Micron เพิ่มขึ้นเพียง 4% ถึง 6% แต่รายได้เพิ่มขึ้น 196% ส่วนใหญ่มาจากการขึ้นราคา ราคาสามารถขึ้นได้ก็สามารถลงได้ และการลงนั้นเร็วกว่าการขึ้นมาก นี่คือธรรมชาติของวงจรผันผวน
มาลองทำเลขง่ายๆ กันดู
มูลค่าตลาดปัจจุบันของ Micron อยู่ที่ 1 ล้านล้านดอลลาร์สหรัฐ Micron ได้เพิ่ม CapEx ปีงบประมาณ 2026 เป็นกว่า 25,000 ล้านดอลลาร์สหรัฐ และคาดการณ์ว่ารายจ่ายด้านทุนในปีงบประมาณ 2027 จะเพิ่มขึ้นอย่างมีนัยสำคัญ โดยรายงานตลาดบางส่วนระบุว่าส่วนเพิ่มอาจเกิน 10,000 ล้านดอลลาร์สหรัฐ
ในไตรมาสที่สองของปีงบประมาณ 2026 กำไรสุทธิตามเกณฑ์ Non-GAAP ของ Micron ต่อไตรมาสอยู่ที่ประมาณ 14,000 ล้านดอลลาร์สหรัฐ คิดเป็นรายปีแบบง่ายประมาณ 56,000 ล้านดอลลาร์สหรัฐ ซึ่งเทียบกับ PE ประมาณ 18 เท่า หากคาดการณ์การขึ้นราคาและสัญญาระยะยาวต่อไป PE อาจถูกคำนวณเหลือประมาณ 15 เท่า
ดูเผินๆ อาจพูดว่า "ถูก" แต่ตัวส่วนของ PE นี้ คือกำไรที่จุดสูงสุดของวงจร超級 (Super Cycle) ซึ่งราคาสัญญา DDR4 เพิ่มขึ้น 10 เท่าใน 15 เดือน HBM ขายหมดทั้งปี อัตรากำไรขั้นต้นกระโดดจาก 36% ไปเป็น 75%
การนำกำไรช่วงพีคของวัฏจักรมาคูณด้วยตัวคูณที่ดู "สมเหตุสมผล" เพื่อให้ได้มูลค่าที่ดู "ไม่แพง" นั่นคือกับดักการประเมินมูลค่าที่คลาสสิกที่สุดช่วงที่หุ้นวัฏจักรถึงจุดสูงสุด
ในปี 2000 Cisco มี PE "แค่" ประมาณ 60 เท่า ซึ่งสร้างขึ้นจากรายได้ที่เติบโตติดต่อกัน 15 ไตรมาสที่มากกว่า 50% เมื่ออัตราการเติบโตร่วงจาก 50% เหลือ 20% และกลายเป็น 0% แม้ EPS จะลดลงไม่มาก แต่ราคาหุ้นสามารถร่วง 80% เพราะทั้งตัวคูณและกำไรหดตัวพร้อมกัน
จาก Davis Double Play สู่ Davis Double Kill
ประวัติศาสตร์สอนเราว่า: ในตลาดสินค้าโภคภัณฑ์ สัญญาระยะยาว (Long-Term Agreement) ไม่เคยเป็น "พื้น" ฝ่ายเดียว มันปกป้องผู้ซื้อในช่วงวัฏจักรขาขึ้น และปกป้องผู้ขายในช่วงวัฏจักรขาลง แต่前提คือทั้งสองฝ่ายต้องมีความสามารถและความตั้งใจที่จะปฏิบัติตามสัญญา ช่วงเวลาที่สัญญาระยะยาวถูกต้องการจริงๆ กลับเป็นช่วงเวลาที่มันอาจล้มเหลวมากที่สุด
นี่ไม่ได้หมายความว่า Micron เป็นฟองสบู่แน่นอน ความต้องการ AI สำหรับกำลังคำนวณและพื้นที่จัดเก็บอาจเป็น结构性จริงๆ LTA อาจ改写กฎของอุตสาหกรรมใหม่ และมูลค่าตลาดล้านล้านดอลลาร์อาจเป็นเพียงจุดเริ่มต้น
แต่เมื่อทั้ง Wall Street พร้อมใจกันตะโกนว่า "ครั้งนี้ต่างออกไป" อย่างน้อยก็ควรหยุดถามตัวเองว่า: ครั้งสุดท้ายที่ทุกคนมั่นใจแบบนี้ มันจบลงยังไง?
ในแง่หนึ่ง การสนุกกับฟองสบู่คือวิธีทำเงิน
แต่ Cisco ใช้เวลาประมาณ 25 ปี จนถึงยุค AI ปัจจุบันถึงจะกลับมา越过จุดสูงสุดปิดของยุคฟองสบู่ดอทคอม และอินเทอร์เน็ตก็เปลี่ยนทุกอย่างไปจริงๆ
原文链接
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง