CoreWeave มีรายได้เติบโต 168% แต่ทำไมยังขาดทุน 700 ล้านดอลลาร์?

เมื่อวันที่ 10 พฤศจิกายนตามเวลาสหรัฐฯ CoreWeave ผู้ให้บริการคลาวด์ AI ได้เผยแพร่รายงานผลประกอบการไตรมาสที่สาม และปรับเพิ่มคาดการณ์รายได้ทั้งปีอีกครั้ง ไมเคิล อินทราโตร์ ผู้ร่วมก่อตั้งและประธานเจ้าหน้าที่บริหารของบริษัท เน้นย้ำในประกาศว่า อัตรากำไรจากการดำเนินงานหลังปรับปรุงบรรลุตัวเลขสองหลักเร็วขึ้นหนึ่งไตรมาส
รายงานผลประกอบการนี้มีจุดที่น่าหยุดดูรายละเอียด ตามรายงานทางการเงินของบริษัท รายได้ในไตรมาสนี้เติบโตประมาณ 168% เมื่อเทียบปีต่อปี แต่สุดท้ายยังคงขาดทุนสุทธิประมาณ 700 ล้านดอลลาร์ ขายพลังประมวลผลได้มากขึ้น ทำไมกำไรไม่เหลืออยู่ตามมา?
การนำรายได้ ต้นทุนอุปกรณ์ และการระดมทุนมาไว้ในบัญชีเดียวกัน จึงจะเข้าใจได้ว่าทำไมผลลัพธ์ทั้งสองจึงเกิดขึ้นพร้อมกัน สำหรับบริษัทคลาวด์ที่ต้องติดตั้งเซิร์ฟเวอร์ก่อนแล้วจึงให้บริการอย่างต่อเนื่อง เงินที่ลูกค้าจ่ายต้องผ่านการหักลดหลายขั้นตอนกว่าจะกลายเป็นกำไรสุทธิที่ผู้ถือหุ้นเห็น
รายได้เติบโตแล้ว การดำเนินงานดีขึ้นหรือยัง?
คำตอบหาได้จากการเปลี่ยนแปลงรายไตรมาส ตามเอกสารผลประกอบการอย่างเป็นทางการ รายได้ไตรมาสล่าสุดอยู่ที่ 3.661 พันล้านดอลลาร์ เพิ่มขึ้นกว่าพันล้านดอลลาร์จากไตรมาสก่อน รายได้ที่เพิ่มขึ้นเองก็เทียบเท่ากับธุรกิจรายไตรมาสขนาดใหญ่ธุรกิจหนึ่ง
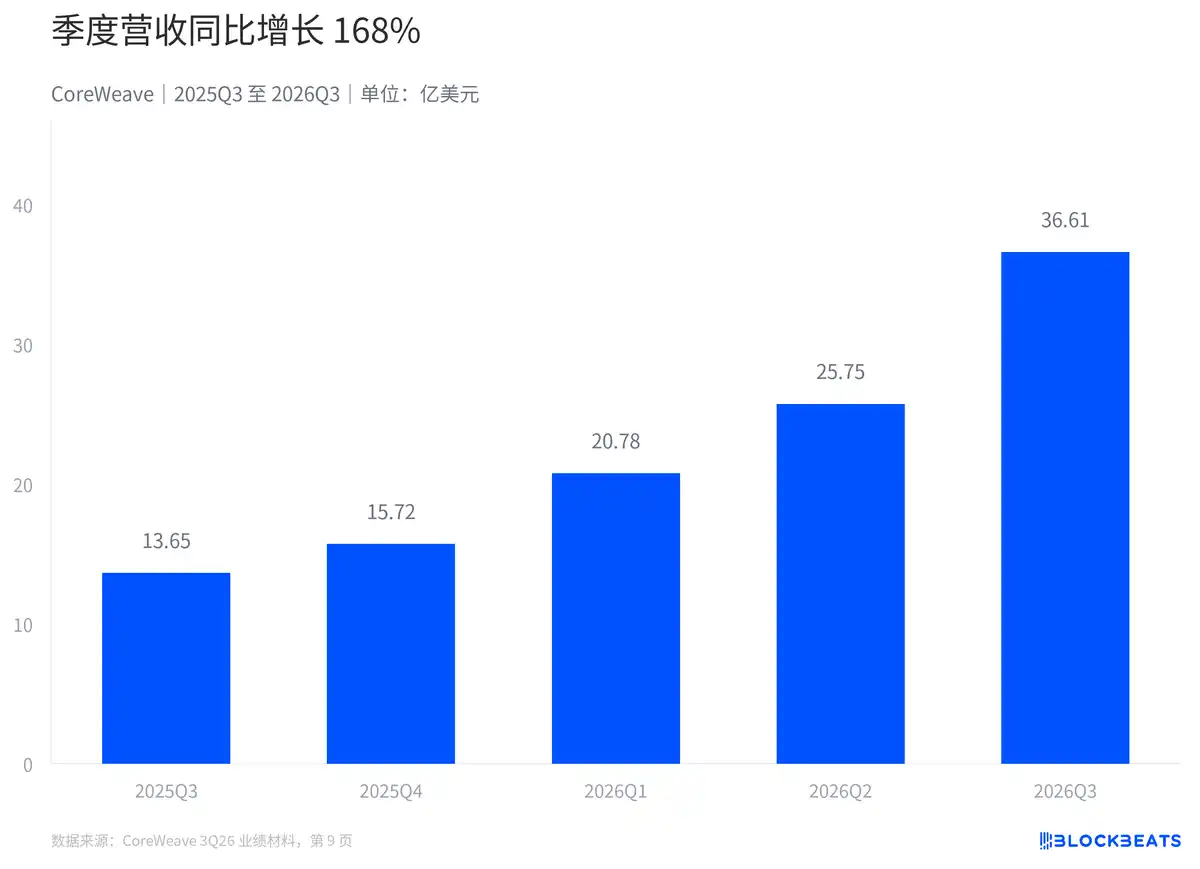
รายได้รายไตรมาสเติบโต 168% เมื่อเทียบปีต่อปี
บริษัทระบุในเอกสารว่าการเติบโตมาจากการดำเนินการส่งมอบ ราคาที่เอื้ออำนวยกว่า และความต้องการของลูกค้า สิ่งเหล่านี้คือคำอธิบายของผู้บริหารต่อการเปลี่ยนแปลงของการดำเนินงาน จากตัวเลขรายได้รวมเพียงอย่างเดียว ยังไม่สามารถคำนวณแยกได้ว่ากำลังการผลิตใหม่และราคาที่เพิ่มขึ้นcontributing了多少
การดำเนินงานที่ดีขึ้นสะท้อนเข้าสู่รายงานทางการเงินจริง รายงานทางการเงินแสดงว่ากำไรจากการดำเนินงานในไตรมาสนี้พลิกเป็นบวก หมายความว่ารายได้บริการที่รับรู้ได้ครอบคลุมต้นทุนและค่าใช้จ่ายที่รวมอยู่ในกระบวนการดำเนินงานของไตรมาสแล้ว การนำกำไรจากการดำเนินงานและกำไรสุทธิมาเปรียบเทียบกัน จึงจะพบว่าการขาดทุนเกิดขึ้นในชั้นใด
ดำเนินงานมีกำไรแล้ว ขาดทุนสุทธิมาจากไหน?
ตัวชี้วัดกำไรที่โดดเด่นที่สุดในรายงานทางการเงินคือ EBITDA หลังปรับปรุง ตัวชี้วัดนี้ตัดดอกเบี้ย ภาษี ค่าเสื่อมราคาและค่าตัดจำหน่าย รวมถึงรายการปรับปรุงบางส่วนที่บริษัทกำหนดออกไป เหมาะสำหรับช่วยสังเกตการดำเนินงาน แต่ยังห่างจากกำไรสุทธิสุดท้ายอยู่ระดับหนึ่ง
ตามตารางกระทบยอดของบริษัท EBITDA หลังปรับปรุงในไตรมาสนี้อยู่ที่ 2.256 พันล้านดอลลาร์ ขณะที่ค่าเสื่อมราคาและค่าตัดจำหน่ายมีถึง 1.889 พันล้านดอลลาร์ รายการหลังคิดเป็นกว่าแปดสิบเปอร์เซ็นต์ของรายการแรก การสึกหรอของเซิร์ฟเวอร์และสินทรัพย์อื่นๆ ครองตำแหน่งสำคัญมากในงบกำไรขาดทุน
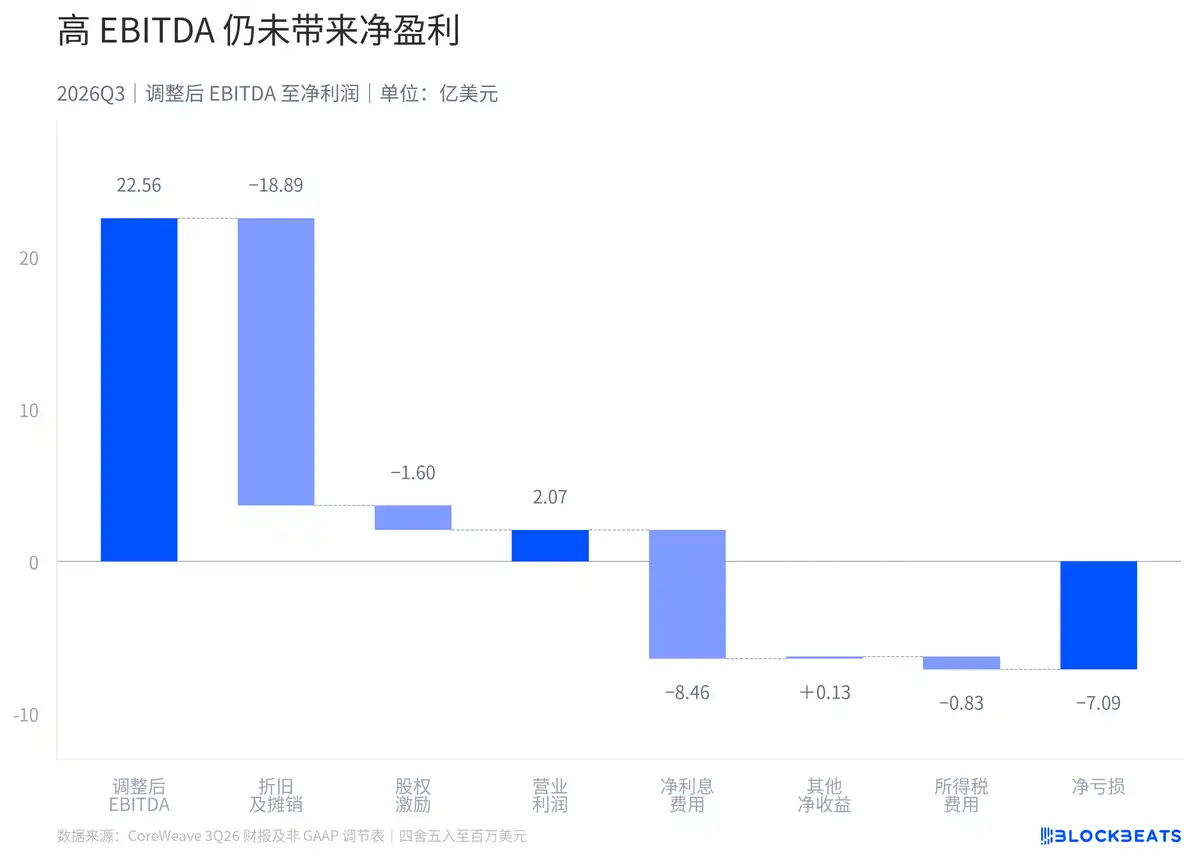
EBITDA หลังปรับปรุงกลายเป็นขาดทุนสุทธิหลังจากหักค่าเสื่อมราคา ค่าตอบแทนหุ้น และต้นทุนทางการเงิน
ค่าเสื่อมราคาและค่าตัดจำหน่ายไม่จำเป็นต้องจ่ายเงินซื้ออุปกรณ์ซ้ำในไตรมาสนี้อีกครั้ง แต่ยังคงเป็นต้นทุนทางบัญชี เมื่อซื้อสินทรัพย์ที่ใช้ในระยะยาว การจ่ายเงินจะเกิดขึ้นพร้อมกันเป็นก้อน แต่ต้นทุนจะถูกปันส่วนตลอดระยะเวลาการใช้งานตามนโยบายบัญชีที่ใช้ การบวกค่าเสื่อมราคากลับเข้าไปไม่สามารถทำให้การสึกหรอทางเศรษฐกิจของอุปกรณ์หายไปได้
หลังหักค่าตอบแทนในรูปหุ้นออกอีก สะพานในภาพก็ไปถึงกำไรจากการดำเนินงาน ณ จุดนี้ค่าใช้จ่ายก้อนใหญ่รายการถัดไปที่ปรากฏคือดอกเบี้ย ตามมูลค่าที่เปิดเผยในรายงานการเงิน ค่าใช้จ่ายดอกเบี้ยสุทธิอยู่ที่ประมาณ 4.1 เท่าของกำไรจากการดำเนินงาน กำไรที่เหลือจากขั้นตอนการดำเนินงานไม่เพียงพอต่อการครอบคลุมต้นทุนทางการเงินนี้
กำไรสุทธิอื่นๆ และภาษีเงินได้ยังคงเข้าสู่การคำนวณ สุดท้ายลงเอยที่ขาดทุนสุทธิ ตรงนี้ก็มีจุดที่สับสนได้ง่ายเช่นกัน ค่าใช้จ่ายดอกเบี้ยสุทธิรวมผลกระทบจากการปฏิบัติทางบัญชีที่ใช้ ไม่สามารถนำไปใช้เป็นดอกเบี้ยเงินสดทั้งหมดที่จ่ายออกจากบัญชีธนาคารในไตรมาสนี้โดยตรง
ดังนั้น EBITDA ปรับปรุงที่สูง กำไรจากการดำเนินงานที่พลิกเป็นบวก และขาดทุนสุทธิสุดท้ายสามารถเกิดขึ้นพร้อมกันได้ พวกมันหยุดอยู่ที่ตำแหน่งต่างกันบนเส้นทางการคำนวณกำไรเดียวกัน ในการประเมินบริษัทจำเป็นต้องนำต้นทุนที่ถูกตัดออกกลับมาใส่คืน
นอกเหนือจากขาดทุน เงินสำหรับขยายธุรกิจเพียงพอหรือไม่?
พลิกไปดูงบกระแสเงินสด ภาพก็เปลี่ยนอีกครั้ง รายงานการเงินแสดงว่าในไตรมาสนี้กิจกรรมการดำเนินงานสร้างกระแสเงินสดสุทธิเป็นบวก ขาดทุนสุทธิผ่านรายการที่ไม่ใช่เงินสด เช่น ค่าเสื่อมราคา ค่าตอบแทนในรูปหุ้น และการปรับตามจังหวะเวลาการรับชำระและการจ่ายเงิน ได้กลายเป็นกระแสเงินสดจากการดำเนินงาน ทั้งสองอย่างย่อมไม่เหมือนกันเสียทีเดียว
แต่กระแสเงินสดจากการดำเนินงานเป็นบวกตอบเพียงผลลัพธ์ของรายรับรายจ่ายจากการดำเนินงานเท่านั้น รายจ่ายเงินสดสำหรับการก่อสร้างและซื้อเซิร์ฟเวอร์และสินทรัพย์ที่เกี่ยวข้องแสดงอยู่ในกิจกรรมการลงทุน การตัดสินว่าการขยายธุรกิจสามารถพึ่งพาเงินสดจากการดำเนินงานได้หรือไม่ ยังต้องนำเงินก้อนนี้มาเชื่อมต่อด้วย
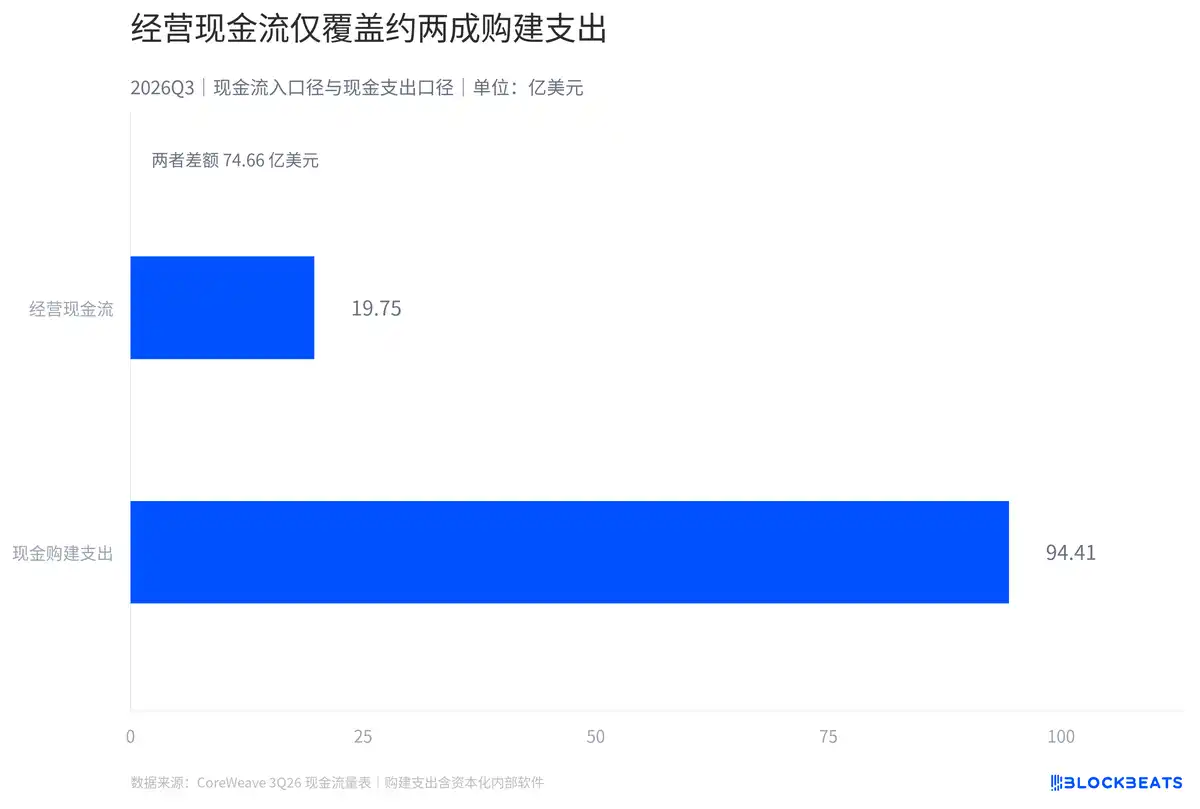
กระแสเงินสดจากการดำเนินงานครอบคลุมรายจ่ายเงินสดเพื่อการก่อสร้างและซื้อสินทรัพย์เพียงประมาณสองในสิบ
ตามการคำนวณจากมูลค่าสองรายการในรายงานการเงิน กระแสเงินสดจากการดำเนินงานครอบคลุมรายจ่ายเงินสดเพื่อการก่อสร้างและซื้อสินทรัพย์เพียงประมาณสองในสิบเท่านั้น อาจเข้าใจได้ว่า ทุกๆ การใช้จ่ายหนึ่งร้อยดอลลาร์เพื่อก่อสร้างและซื้อสินทรัพย์ กระแสเงินสดสุทธิจากการดำเนินงานในช่วงเดียวกันสามารถให้ได้ประมาณยี่สิบเอ็ดดอลลาร์ ส่วนที่เหลือต้องอาศัยแหล่งเงินทุนอื่นสนับสนุน
ส่วนต่างระหว่างสองรายการนี้อยู่ที่ประมาณ 7.466 หมื่นล้านดอลลาร์ เป็นการเปรียบเทียบภายใต้สูตรที่ชัดเจน ไม่สามารถนำไปใช้แทนการเปลี่ยนแปลงของยอดเงินสดคงเหลือในไตรมาสนี้ได้ บริษัทยังมีกิจกรรมการลงทุนอื่นๆ กิจกรรมการจัดหาเงินทุน และเงินสดที่มีอยู่แล้วตั้งแต่ต้นงวด
รายงานการเงินยังเปิดเผยรายจ่ายลงทุนตามนิยามของบริษัท ตัวเลขนี้รวมสินทรัพย์ที่ได้มาจากสัญญาเช่าการเงิน และปรับการเปลี่ยนแปลงของงานระหว่างก่อสร้าง ใช้เกณฑ์ที่แตกต่างจากรายจ่ายเพื่อการก่อสร้างและซื้อสินทรัพย์ในงบกระแสเงินสด หากนำไปลบกระแสเงินสดจากการดำเนินงานโดยตรง จะทำให้ช่องว่างของเวลาระหว่างการติดตั้งใช้งานจริงและการจ่ายเงินสดปะปนเข้าไปในผลลัพธ์เดียวกัน
การระดมทุนที่รองรับการขยายตัวมีขนาดใหญ่เพียงใดแล้ว?
งบกระแสเงินสดในรายงานทางการเงินประจำไตรมาสนี้แสดงให้เห็นว่าเงินสดสุทธิจากกิจกรรมจัดหาเงินอยู่ที่ 7,361 ล้านดอลลาร์สหรัฐ การระดมทุนช่วยเสริมสภาพคล่องในแหล่งเงินทุน แต่การระดมทุนใหม่ก็มาพร้อมกับภาระผูกพันตามสัญญาที่เกี่ยวข้อง การเปลี่ยนแปลงของขนาดจึงต้องกลับไปยืนยันจากงบดุล
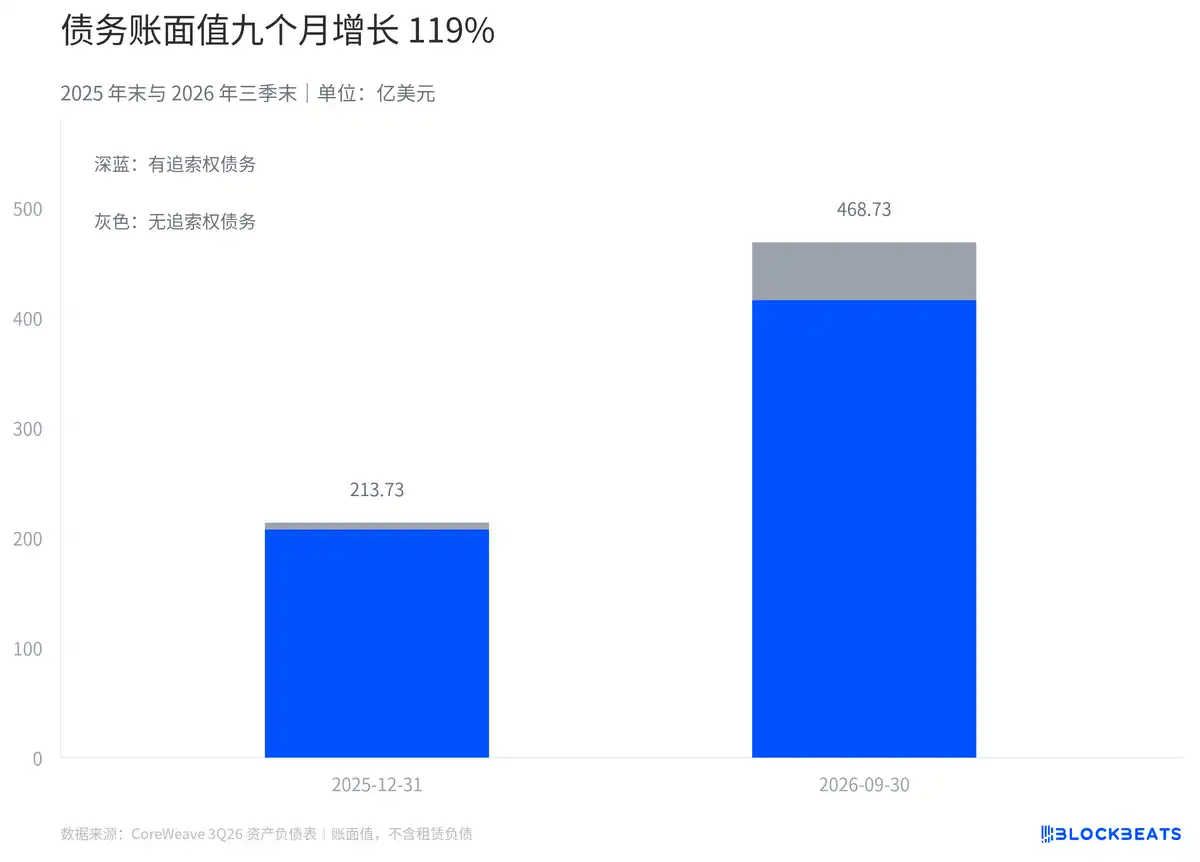
มูลค่าตามบัญชีของหนี้สินเพิ่มขึ้น 119% เมื่อเทียบกับสิ้นปีก่อนหน้า
เมื่อนำหนี้สินที่มีสิทธิไล่เบี้ยและไม่มีสิทธิไล่เบี้ย ส่วนที่หมุนเวียนและไม่หมุนเวียนในรายงานทางการเงินมารวมกัน มูลค่าตามบัญชี ณ สิ้นไตรมาสที่สามอยู่ที่ประมาณ 46,873 ล้านดอลลาร์สหรัฐ เพิ่มขึ้นประมาณ 119% เมื่อเทียบกับสิ้นปีก่อนหน้า เทียบเท่ากับการเพิ่มขึ้นกว่าหนึ่งเท่าตัวในช่วงเก้าเดือน การคำนวณนี้ไม่รวมหนี้สินตามสัญญาเช่า
การจำแนกประเภทหนี้สินยังกำหนดว่าตีความได้อย่างไร ส่วนที่หมุนเวียนและไม่หมุนเวียนสอดคล้องกับระยะเวลาการนำเสนอทางบัญชีที่แตกต่างกัน ส่วนที่มีสิทธิไล่เบี้ยและไม่มีสิทธิไล่เบี้ยเกี่ยวข้องกับข้อตกลงการไล่เบี้ยที่แตกต่างกัน การใช้เพียงมูลค่ารวมไม่สามารถสรุปได้ว่าหนี้สินทั้งหมดต้องชำระคืนทันที และไม่สามารถอนุมานอัตราดอกเบี้ยการระดมทุนที่แท้จริงแบบเดียวกันได้
รายได้คงค้างตามสัญญาก็ต้องพิจารณาภายใต้เงื่อนไขของสัญญาเช่นกัน ตามเอกสารทางการของบริษัท รายได้คงค้างตามสัญญา ณ สิ้นไตรมาสที่สามอยู่ที่ 132,500 ล้านดอลลาร์สหรัฐ ซึ่งบันทึกขนาดของรายได้ตามสัญญาในอนาคต การรับรู้รายได้ยังขึ้นอยู่กับเงื่อนไขการส่งมอบและความพร้อมใช้งานของบริการ ไม่สามารถถือเป็นเงินสดสำรองที่ได้รับแล้วได้
ในรายงานไตรมาสที่สามฉบับนี้ รายได้รับรู้เมื่อมีการส่งมอบบริการ ต้นทุนอุปกรณ์ตัดจำหน่ายตามระยะเวลาการใช้งาน ส่วนเงินค่าก่อสร้างและเงินชำระหนี้ต่างมีกำหนดการชำระของตนเอง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง