แอนโทรปิกเปิดเผยบิลค่ากำลังประมวลผล 8.954 แสนล้านดอลลาร์ สถาบันปรับลดมูลค่าลงต่ำกว่า 1.6 ล้านล้านดอลลาร์

สรุปย่อ
· Anthropic ยื่นแบบ S-1/A ฉบับแก้ไขต่อ SEC เมื่อวันที่ 2 พฤศจิกายน โดยเปิดเผยเป็นครั้งแรกว่าไตรมาสที่สามมีรายได้ 1.6956 หมื่นล้านดอลลาร์ เติบโตประมาณ 11 เท่าเมื่อเทียบปีต่อปี ขณะที่ผลการดำเนินงานพลิกจากกำไร 974 ล้านดอลลาร์ในไตรมาสที่สองเป็นขาดทุน 567 ล้านดอลลาร์
· เอกสารฉบับเดียวกันได้เติมตัวเลขที่เคยเว้นว่างไว้ในส่วนของภาระผูกพันการจัดซื้อกำลังประมวลผลและโครงสร้างพื้นฐานเป็นประมาณ 8.954 แสนล้านดอลลาร์ โดย 6.98 หมื่นล้านดอลลาร์ครบกำหนดภายใน 12 เดือน ทำให้วัตถุประสงค์การใช้เงินจากการ IPO เปลี่ยนจากการขยายธุรกิจเป็นการจับคู่ต้นทุนระยะยาว
· หลักทรัพย์ที่เกี่ยวข้อง: ANT (ยังไม่จดทะเบียน), ผู้จัดหากำลังประมวลผล Broadcom, Google, Amazon, Microsoft รวมถึงช่องทางจัดสรรให้รายย่อยอย่าง Robinhood, Charles Schwab, SoFi
เมื่อวันที่ 2 พฤศจิกายน Anthropic ยื่นแบบ S-1/A ฉบับแก้ไขต่อ SEC โดยเติมตัวเลขสองตัวที่เว้นว่างไว้ในฉบับแรกเมื่อวันที่ 26 ตุลาคม ได้แก่ รายได้ไตรมาสที่สาม ณ วันที่ 30 กันยายน จำนวน 1.6956 หมื่นล้านดอลลาร์ และภาระผูกพันการจัดซื้อกำลังประมวลผลและโครงสร้างพื้นฐานรวมประมาณ 8.954 แสนล้านดอลลาร์ ในรายงานไตรมาสเดียวกันนี้ ผลการดำเนินงานพลิกจากกำไร 974 ล้านดอลลาร์ในไตรมาสที่สองเป็นขาดทุน 567 ล้านดอลลาร์ ราคาเสนอขายและจำนวนหุ้นยังคงเว้นว่างไว้ โดยใช้ชื่อย่อ ANT
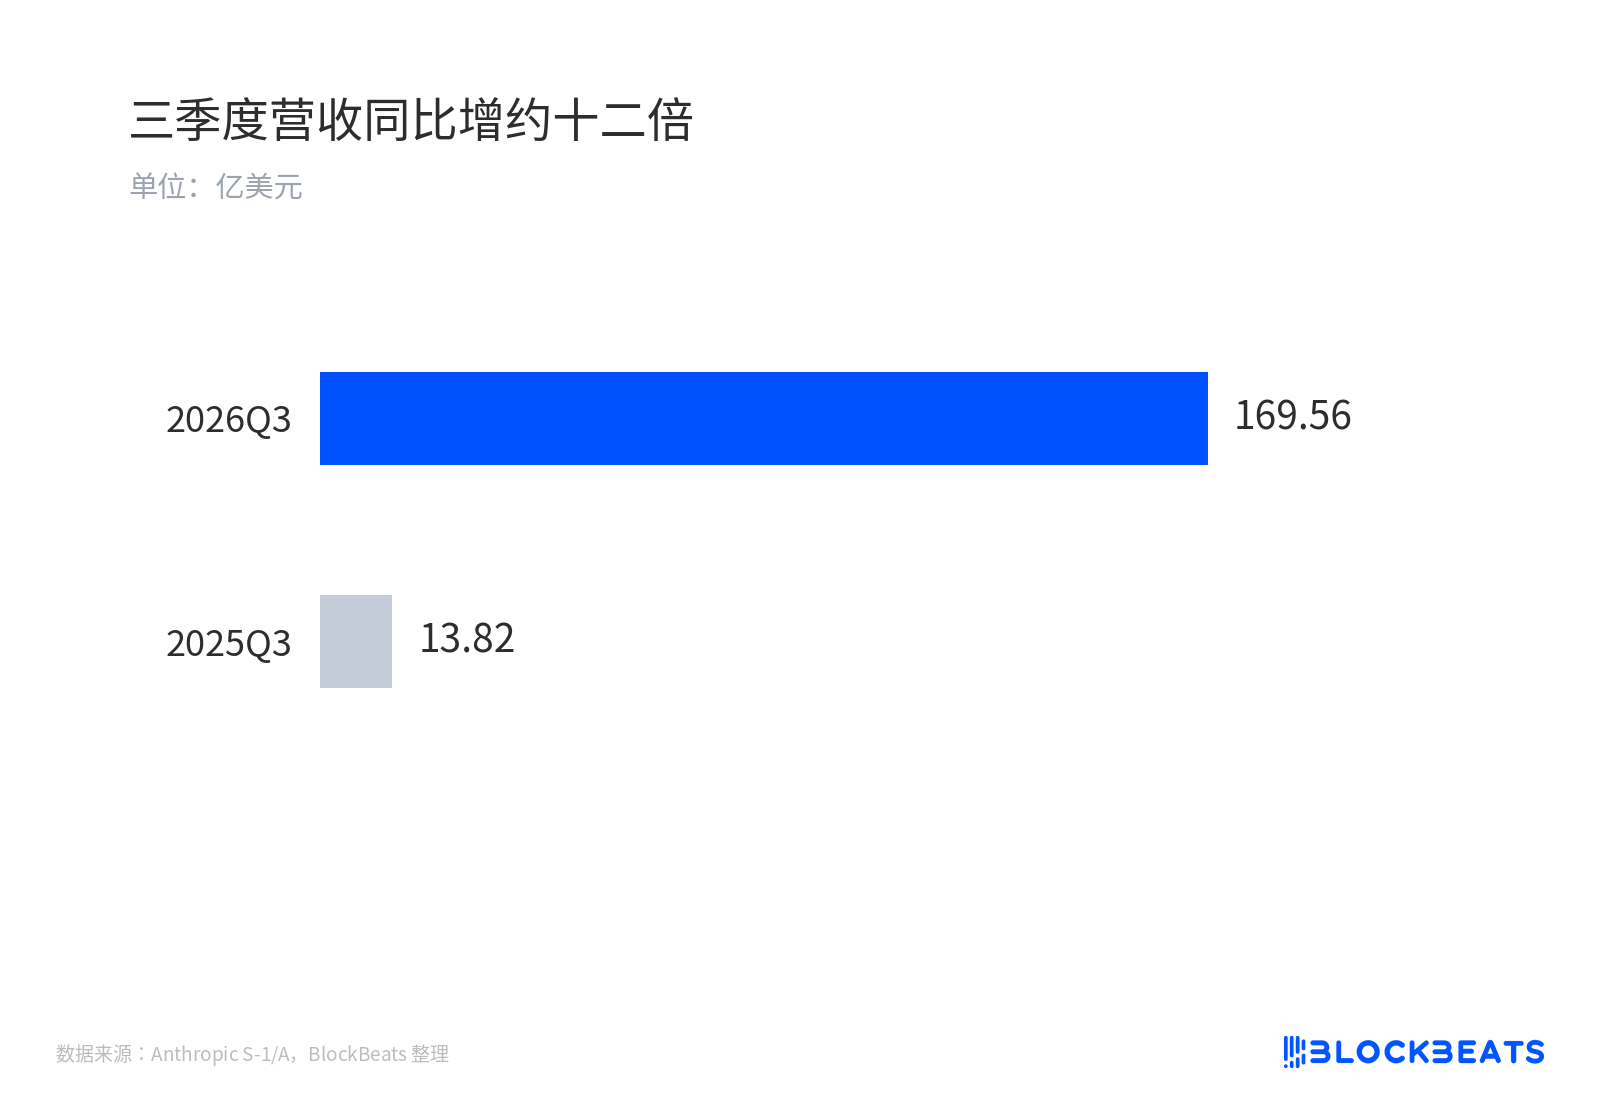
รายได้ไตรมาสสามเติบโตประมาณสิบสองเท่าเมื่อเทียบปีต่อปี
บริษัทที่เช่ากำลังประมวลผล กำไรถูกกำลังการผลิตฉุดไว้ก่อน
Anthropic ไม่ได้สร้างศูนย์ข้อมูลเอง โมเดลทำงานในห้องเซิร์ฟเวอร์ที่ผู้อื่นสร้างไว้ โดยซื้อกำลังประมวลผลตามสัญญา ทำให้งบกำไรขาดทุนของบริษัทอ่อนไหวต่อจังหวะกำลังการผลิตอย่างมาก ช่องว่างเวลาของการติดตั้งตู้แร็คจะสะท้อนเข้าสู่อัตรากำไรขั้นต้นโดยตรง
ค่าใช้จ่ายด้านกำลังประมวลผลและโครงสร้างพื้นฐานในไตรมาสที่สามอยู่ที่ 9.863 พันล้านดอลลาร์ คิดเป็น 58% ของรายได้ เทียบกับ 48% ในไตรมาสที่สอง คำอธิบายของฝ่ายบริหารคือ สัญญาระยะยาวมักล็อกกำลังการผลิตล่วงหน้า 12 ถึง 18 เดือน แต่ความต้องการเพิ่มเร็วเกินไป จึงต้องซื้อกำลังประมวลผลแบบสปอตเพิ่ม ประมาณ 5 พันล้านดอลลาร์สำหรับกำลังประมวลผลราคาสูงระยะสั้น บวกกับค่าใช้จ่ายที่ไม่ใช่เงินสดราว 2 พันล้านดอลลาร์จากโครงการจับคู่การบริจาค ทำให้กำไรจากการดำเนินงานกลายเป็นลบ
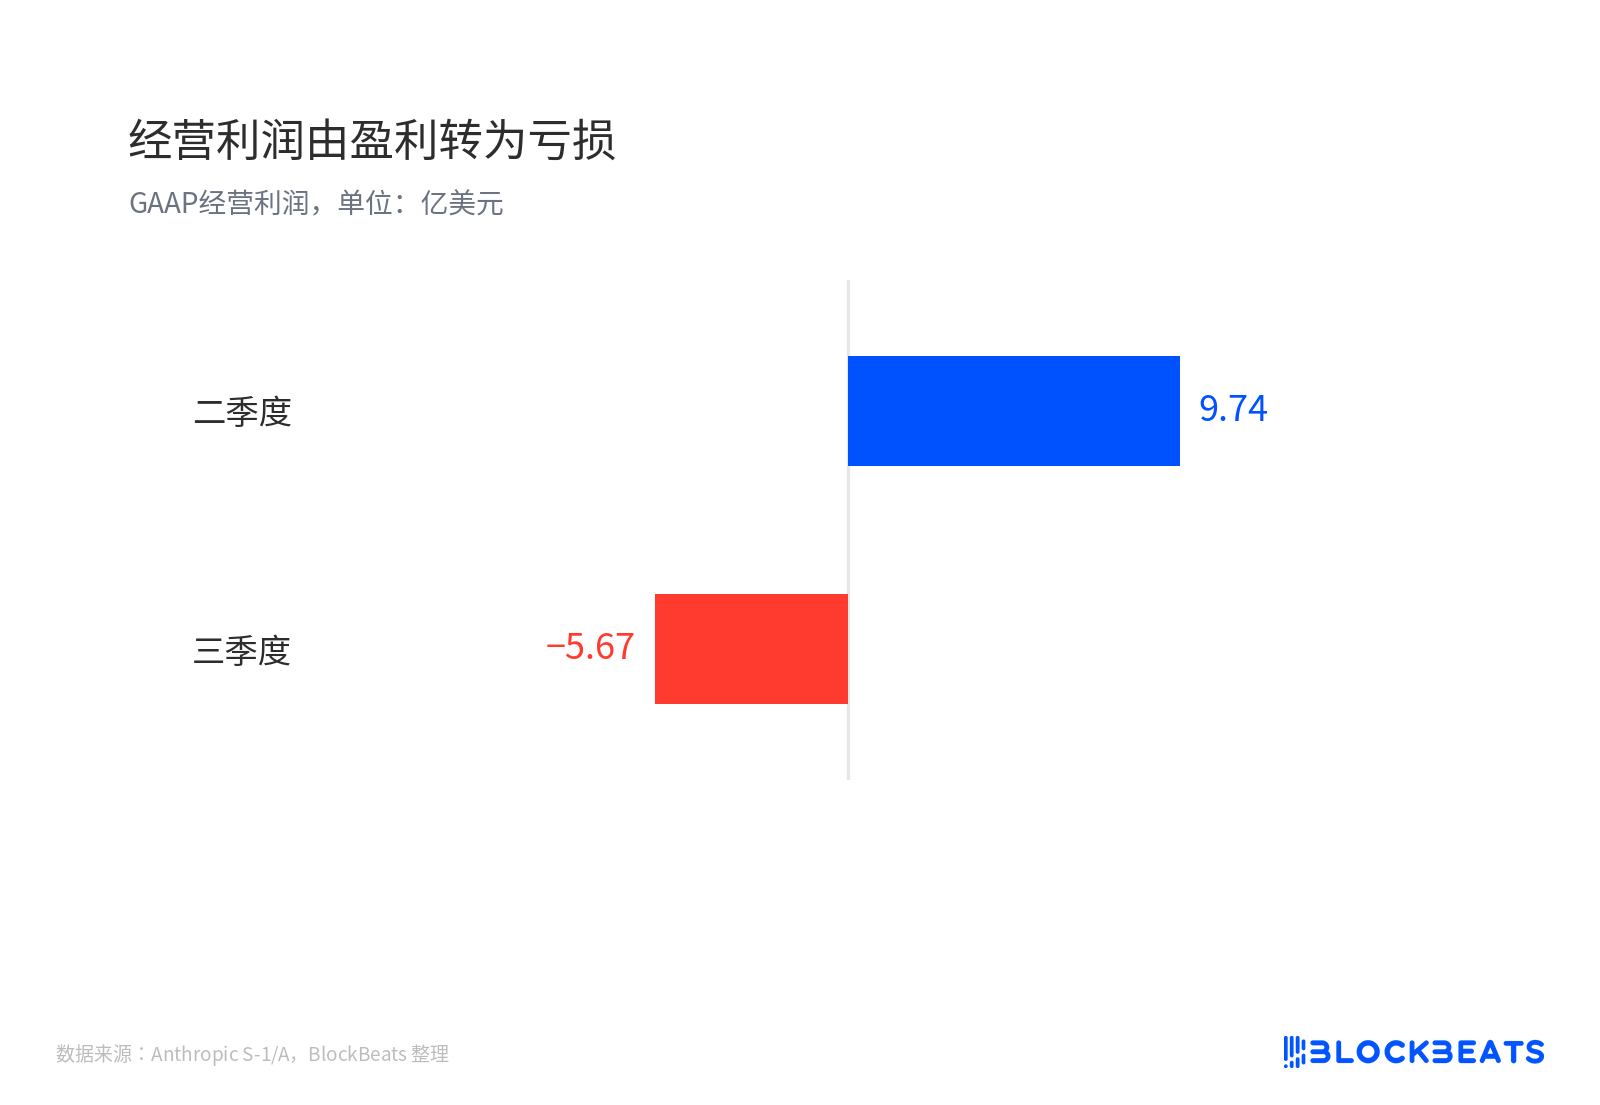
กำไรจากการดำเนินงานพลิกจากกำไรเป็นขาดทุน
เมื่อคำนวณตามหลักบัญชีสหรัฐ (GAAP) ยังมีอีกด้านหนึ่ง กำไรจากการดำเนินงานปรับปรุงอยู่ที่ 2.5 พันล้านดอลลาร์ อัตรากำไร 15% เทียบกับ 19% ในไตรมาสที่สอง ส่วนต่างระหว่างขาดทุนตาม GAAP กับกำไรปรับปรุงอยู่ที่ประมาณ 3.067 พันล้านดอลลาร์ โดยบริษัทอธิบายเพียงประมาณ 2 พันล้านดอลลาร์ ส่วนที่เหลือไม่ได้เปิดเผยเป็นรายการ
การขาดทุนสุทธิทางบัญชี 232.91 พันล้านดอลลาร์สหรัฐ容易被误读。其中 219.36 亿来自可转债、衍生负债与 SAFE(未来股权简单协议)的公允价值重估,公司估值上涨,这些可转股票据被标得更贵,亏损变大,现金并没有减少。把净亏当成烧钱速度来读,会得出相反的结论。
8954 亿美元把 IPO 变成一场融资安排
ตารางข้อผูกพันเป็นข้อมูลใหม่ในฉบับแก้ไขนี้ ฉบับแรกเว้นยอดรวมว่างไว้ ตอนนี้ระบุชัดเจนแล้ว ประมาณ 8954 พันล้านดอลลาร์สหรัฐ เกือบทั้งหมดเป็นกำลังประมวลผลและโครงสร้างพื้นฐาน ประมาณ 4475 พันล้านคาดว่าจะเกิดขึ้นก่อนสิ้นปี 2030, 698 พันล้านจะครบกำหนดใน 12 เดือนถัดมา ส่วนที่เหลือส่วนใหญ่อยู่ในช่วงปี 2031 ถึง 2045
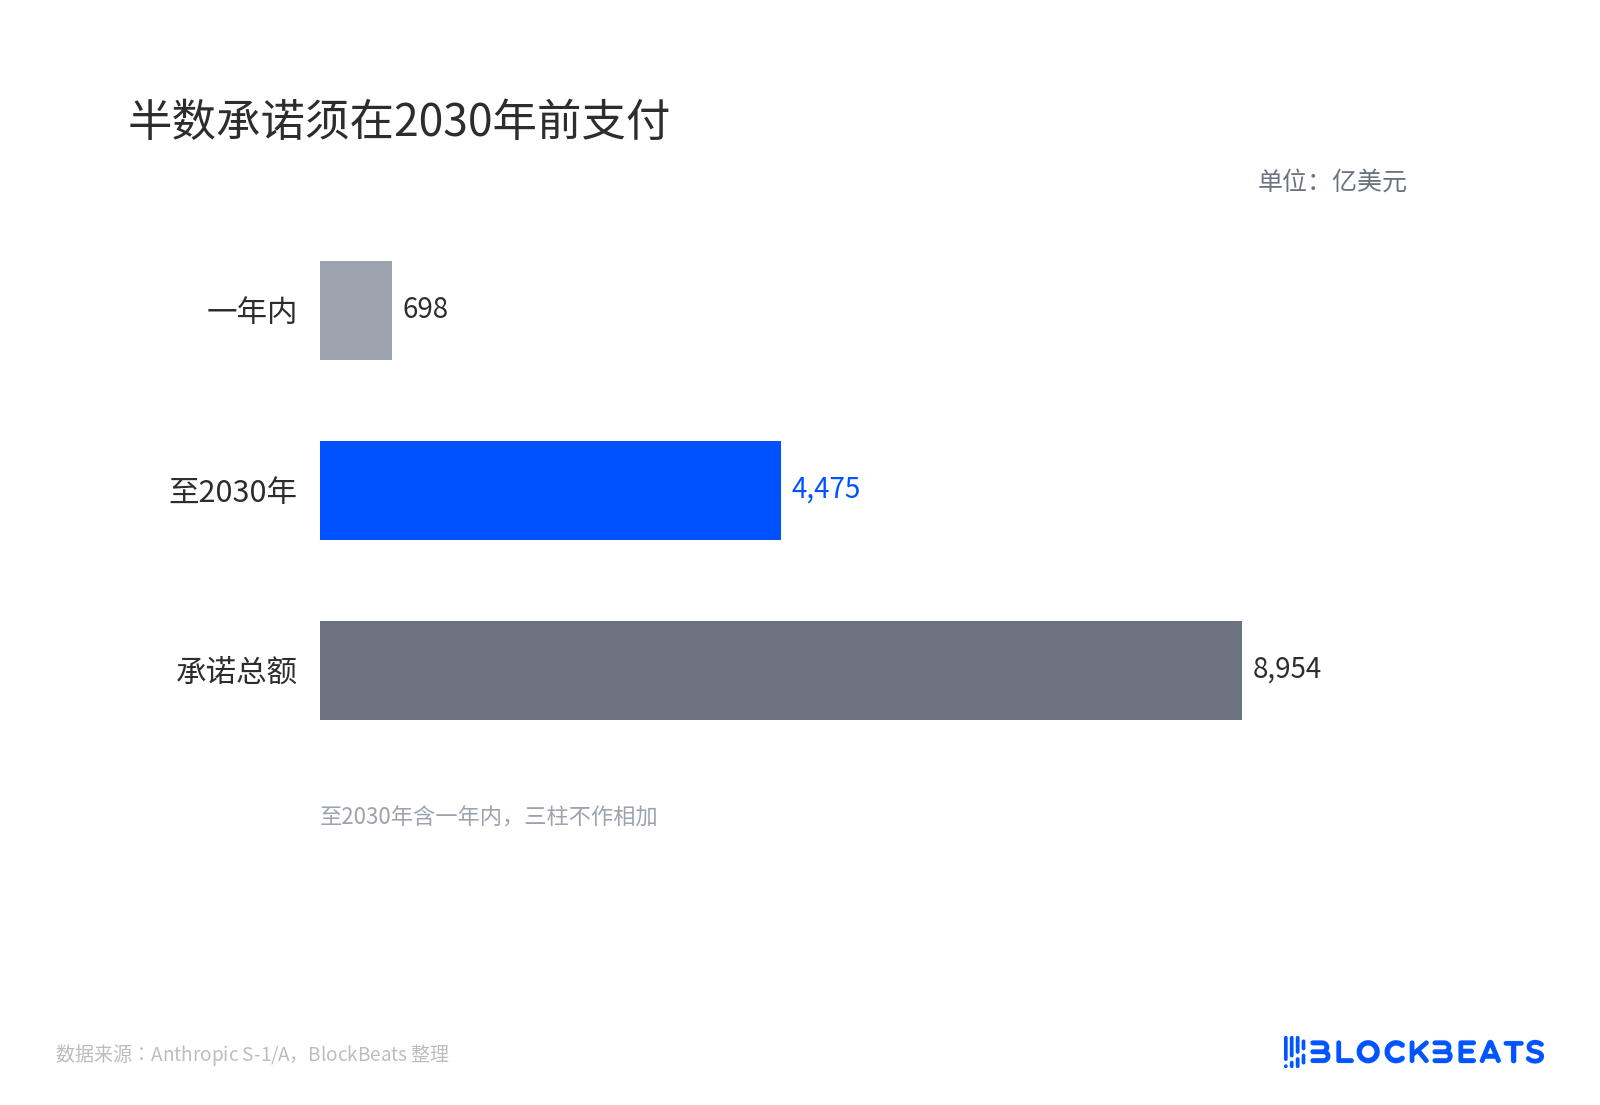
ข้อผูกพันครึ่งหนึ่งต้องชำระก่อนปี 2030
ในจำนวนนี้ประมาณ 2138 พันล้านดอลลาร์สหรัฐมีสิทธิ์ยกเลิกหรือเงื่อนไขบังคับก่อน และมีข้อตกลงกำลังประมวลผลอีก 1500 ถึง 1750 พันล้านดอลลาร์สหรัฐที่ไม่มีจำนวนเงินคงที่ ซึ่งไม่นับรวมในยอดรวม กำลังการผลิตเหล่านี้ส่วนใหญ่ยังไม่ได้ส่งมอบ และส่วนใหญ่ก็ไม่อยู่ในงบดุล สิ่งที่เรียกว่า take-or-pay (จ่ายไม่ว่าจะใช้หรือไม่) หมายความว่าไม่ว่าตู้จะมาถึงหรือไม่ ใช้หรือไม่ ก็ต้องจ่ายขั้นต่ำ
เมื่อเทียบกับสภาพคล่อง ณ วันที่ 30 กันยายน มีเงินสด 956 พันล้าน การลงทุนระยะสั้น 363 พันล้าน วงเงินสินเชื่อที่ยังไม่ได้ใช้ประมาณ 148 พันล้าน และกระแสเงินสดจากการดำเนินงานเก้าเดือนแรก 65.69 พันล้าน ยอด 698 พันล้านที่ครบกำหนดใน 12 เดือนสามารถครอบคลุมได้ 「ตอนนี้จ่ายไม่ไหว」ไม่เป็นความจริง แรงกดดันอยู่ที่ 4475 พันล้านก่อนปี 2030
Alex King จาก Cestrian Capital คำนวณไว้ เมื่อเทียบกับทรัพยากรสภาพคล่องสุทธิที่มีอยู่ ช่องว่างถึงปี 2030 อยู่ที่ประมาณ 3103 พันล้านดอลลาร์สหรัฐ หากรวมการระดมทุนจากพันธมิตรยังคงเหลือประมาณ 2283 พันล้าน จุดกดดันหลักอยู่หลังเดือนกันยายน 2027 การคำนวณนี้สมมติว่าข้อผูกพันชำระเต็มจำนวนและไม่นับกระแสเงินสดจากการดำเนินงาน ซึ่งค่อนข้างอนุรักษ์นิยม แต่ทิศทางของข้อสรุปยังใช้ได้ IPO ไม่ได้เพียงกำหนดมูลค่าเท่านั้น แต่ยังเปิดช่องทางการระดมทุนด้วยหุ้นสำหรับบิลกำลังประมวลผลในอนาคตอีกด้วย
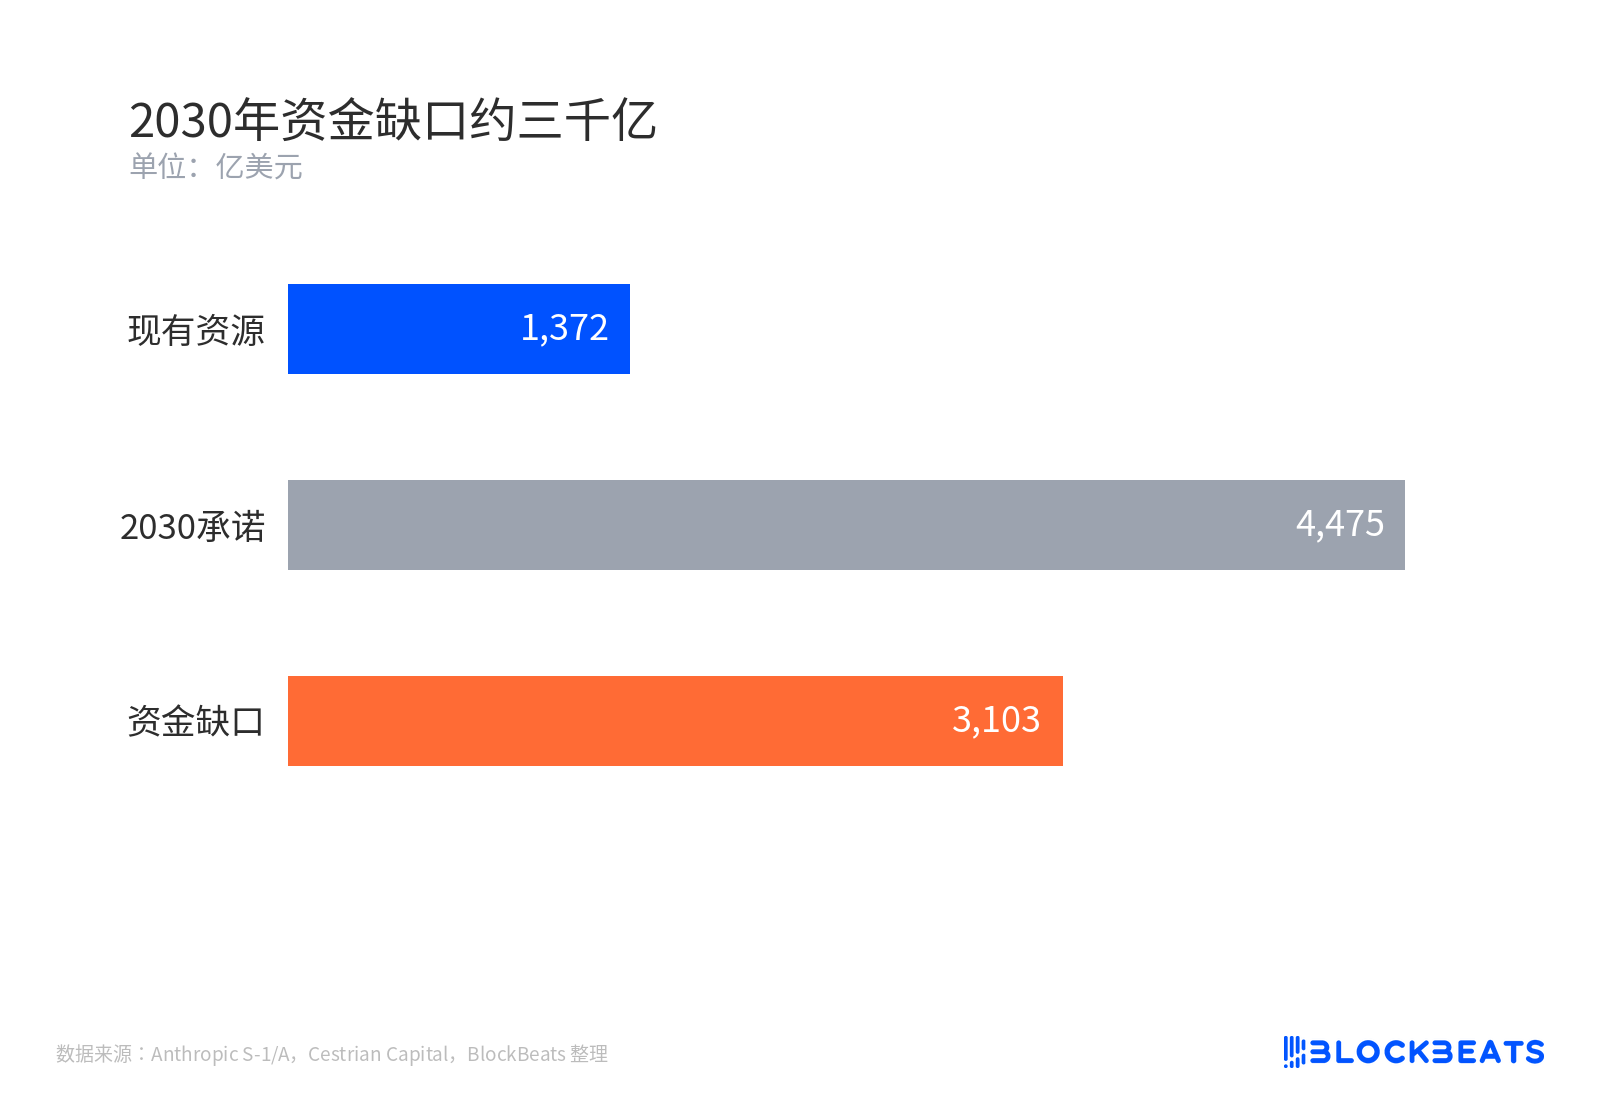
ช่องว่างเงินทุนปี 2030 ประมาณสามแสนล้าน
มุมมองคำสั่งซื้อฝั่งซัพพลายเออร์สามารถดูแยกได้: การเช่าอุปกรณ์ที่เกี่ยวข้องกับ Broadcom ประมาณ 1612 พันล้านดอลลาร์สหรัฐ, Google ขั้นต่ำประมาณ 1213 พันล้าน, Amazon อย่างน้อย 1100 พันล้าน, Microsoft อย่างน้อย 449 พันล้าน รายการย่อยเหล่านี้กับยอดรวม 8954 พันล้านไม่ใช่เกณฑ์เดียวกัน จึงไม่สามารถนำมาบวกกันได้
สามมุมมองต่อฝ่ายบริหาร Damodaran และ Cestrian
ฝ่ายบริหารมองว่าเป็นความคลาดเคลื่อนชั่วคราวครั้งเดียวที่อุปสงค์เกินกำลังการผลิตที่ลงนามแล้ว โดยการเติบโตยังคงแข็งแกร่ง รายได้รายไตรมาสเพิ่มขึ้น 5.4 พันล้านดอลลาร์เมื่อเทียบไตรมาสก่อน มีลูกค้าที่จ่ายเงินมากกว่า 100,000 ดอลลาร์ต่อปีเกิน 11,900 ราย และอัตราการรักษารายได้สุทธิอยู่ที่ประมาณ 900%
Aswath Damodaran จากมหาวิทยาลัยนิวยอร์กยืนอยู่อีกฟากหนึ่ง ตามแบบจำลองของเขา การจะรองรับมูลค่าส่วนทุน 1.475 ล้านล้านดอลลาร์ บริษัทต้องทำรายได้ใกล้ 1 ล้านล้านดอลลาร์ภายในปี 2036 มีอัตรากำไรจากการดำเนินงาน 27.5% และต้นทุนทุน 9.74% หากราคาสูงกว่าตัวเลขนี้อย่างชัดเจน ทางเลือกของเขาคือยืนดูอยู่ข้างๆ เขายังวิพากษ์วิจารณ์อย่างเปิดเผยต่อโครงสร้างการกำกับดูแลที่ผู้ก่อตั้งถือหุ้น Class F รวมสิทธิออกเสียง 50.1%
Cestrian ยืนอยู่ที่ตารางตรงกลาง คำมั่นสัญญานั้นบังคับใช้ได้ แต่รายได้ยังไม่ใช่
สามมุมมองนี้ไม่ได้ขัดแย้งกัน อุปสงค์ที่แข็งแกร่ง ต้นทุนที่ถูกล็อก และความต้องการระดมทุนที่แท้จริงสามารถเป็นจริงพร้อมกันได้ ความเห็นต่างอยู่เพียงว่าตลาดควรลดราคาให้กับปัจจัยใด
ราคาเสนอขาย หุ้นที่ยกเลิกได้ และพรีเมียมระยะสั้นเป็นตัวกำหนดขนาดของการประเมินมูลค่าใหม่
ราคาเสนอขายยังไม่กำหนด ช่วงที่สถาบันต่างๆ discut กันอยู่ที่ประมาณ 1.4 ถึง 1.6 ล้านล้านดอลลาร์ เทียบเท่า 22 ถึง 24 เท่าของรายได้annualized ไตรมาสสาม ตัวคูณนี้หมายความว่าตลาดยังคงให้ราคาแบบหุ้นเติบโต โดยข้อจำกัดด้านต้นทุนยังไม่สะท้อนในราคา หากราคาอยู่ที่ขอบบนของช่วง เท่ากับคิดลดคำมั่น 895.4 พันล้านดอลลาร์เป็นรายได้ที่แน่นอน
สิ่งที่กำหนดว่าคำมั่น 895.4 พันล้านดอลลาร์มีส่วนใดเป็นหนี้สินแข็ง คือหุ้นที่ยกเลิกได้ 213.8 พันล้านดอลลาร์นั้น ยิ่งส่วนที่ยกเลิกได้มากเท่าไร มาตรวัดแรงกดดันก็ยิ่งต้องเลื่อนออกไป ในทางกลับกัน 447.5 พันล้านดอลลาร์คือรายจ่ายเงินสดที่หลีกเลี่ยงไม่ได้
พรีเมียมระยะสั้นเป็นวาล์วอีกตัว หากไตรมาสสี่มีสปอตราคาแพงระดับ 5 พันล้านดอลลาร์อีกครั้ง อัตรากำไรหลังปรับที่ 15% จะรักษาไว้ไม่ได้ และคำว่า "ครั้งเดียว" ก็จะใช้ไม่ได้อีกต่อไป อัตราการเติบโตเมื่อเทียบไตรมาสก่อนลดลงจาก 144% ในไตรมาสสองเหลือ 47% นี่เป็นฐานที่สูงหรือเป็นจุดเปลี่ยนของอุปสงค์ ดูไตรมาสเดียวไม่ออก
ยังมีตัวแปรอีกข้อที่เขียนไว้ในปัจจัยความเสี่ยง ฉบับแก้ไขเพิ่มถ้อยคำเกี่ยวกับ Responsible Scaling Policy (นโยบายการขยายอย่างรับผิดชอบ) โดยบริษัทระบุว่าการประเมินภายในชี้ว่าโมเดลในอนาคตอาจถึงเกณฑ์ "ความก้าวหน้าที่เร่งขึ้นอย่างมีนัยสำคัญจาก AI" ในนโยบายในไม่ช้า ซึ่งจะกระตุ้นการตรวจสอบความปลอดภัยที่ครอบคลุมยิ่งขึ้น โดยโมเดลปัจจุบันยังไม่ถูกตัดสินว่าล้ำเส้น นี่เป็นถ้อยคำมาตรฐานแบบคาดการณ์ล่วงหน้า แต่หากถูกกระตุ้น สิ่งที่ได้รับผลกระทบคือจังหวะการเปิดตัวโมเดล และเส้นรายได้นี้มีความอ่อนไหวต่อจังหวะอย่างยิ่ง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง