ไมโครซอฟต์รายงานผลประกอบการเกินคาด รายได้เร่งตัว คำสั่งซื้ออยู่ในระดับสูง คงกระแสเงินสดเป็นบวก

ไมโครซอฟท์ส่งมอบผลประกอบการฉบับแรกของปีงบประมาณใหม่ การเติบโตของ Azure เร่งตัวขึ้นอีกครั้ง แต่เส้นกราฟอีกเส้นในรายงานการเงินกลับหยุดนิ่ง: ยอดคงเหลือคำสั่งซื้อเชิงพาณิชย์แทบไม่เพิ่มขึ้นเมื่อเทียบกับไตรมาสก่อน
สองสิ่งนี้เกิดขึ้นพร้อมกันได้ รายได้คลาวด์บันทึกบริการที่ส่งมอบแล้ว ส่วนยอดคงเหลือคำสั่งซื้อบันทึกรายได้ที่ลูกค้าเซ็นสัญญาแล้วแต่ไมโครซอฟท์ยังไม่รับรู้ ทั้งสองชี้ไปที่ขั้นตอนต่าง ๆ ของธุรกิจเดียวกัน มองย้อนไปอีกขั้น ยังมีเงินอีกก้อนที่ต้องจ่ายออกไปก่อน เพื่อซื้อเซิร์ฟเวอร์และขยายศูนย์ข้อมูล
ตามรายงานการเงินของไมโครซอฟท์ รายได้ไตรมาสสิ้นสุดเดือนกันยายนอยู่ที่ 9.23 หมื่นล้านดอลลาร์ เพิ่มขึ้น 19% เมื่อเทียบปีต่อปี บริษัทจัด Azure และบริการคลาวด์ Microsoft 365 ไว้ในกลุ่มธุรกิจใหม่ "เอเจนต์และโครงสร้างพื้นฐาน" วิธีการเปิดเผยข้อมูลแบบใหม่นี้ทำให้โครงสร้างรายได้ของธุรกิจคลาวด์ชัดเจนขึ้น
การเติบโตมาจากไหน?
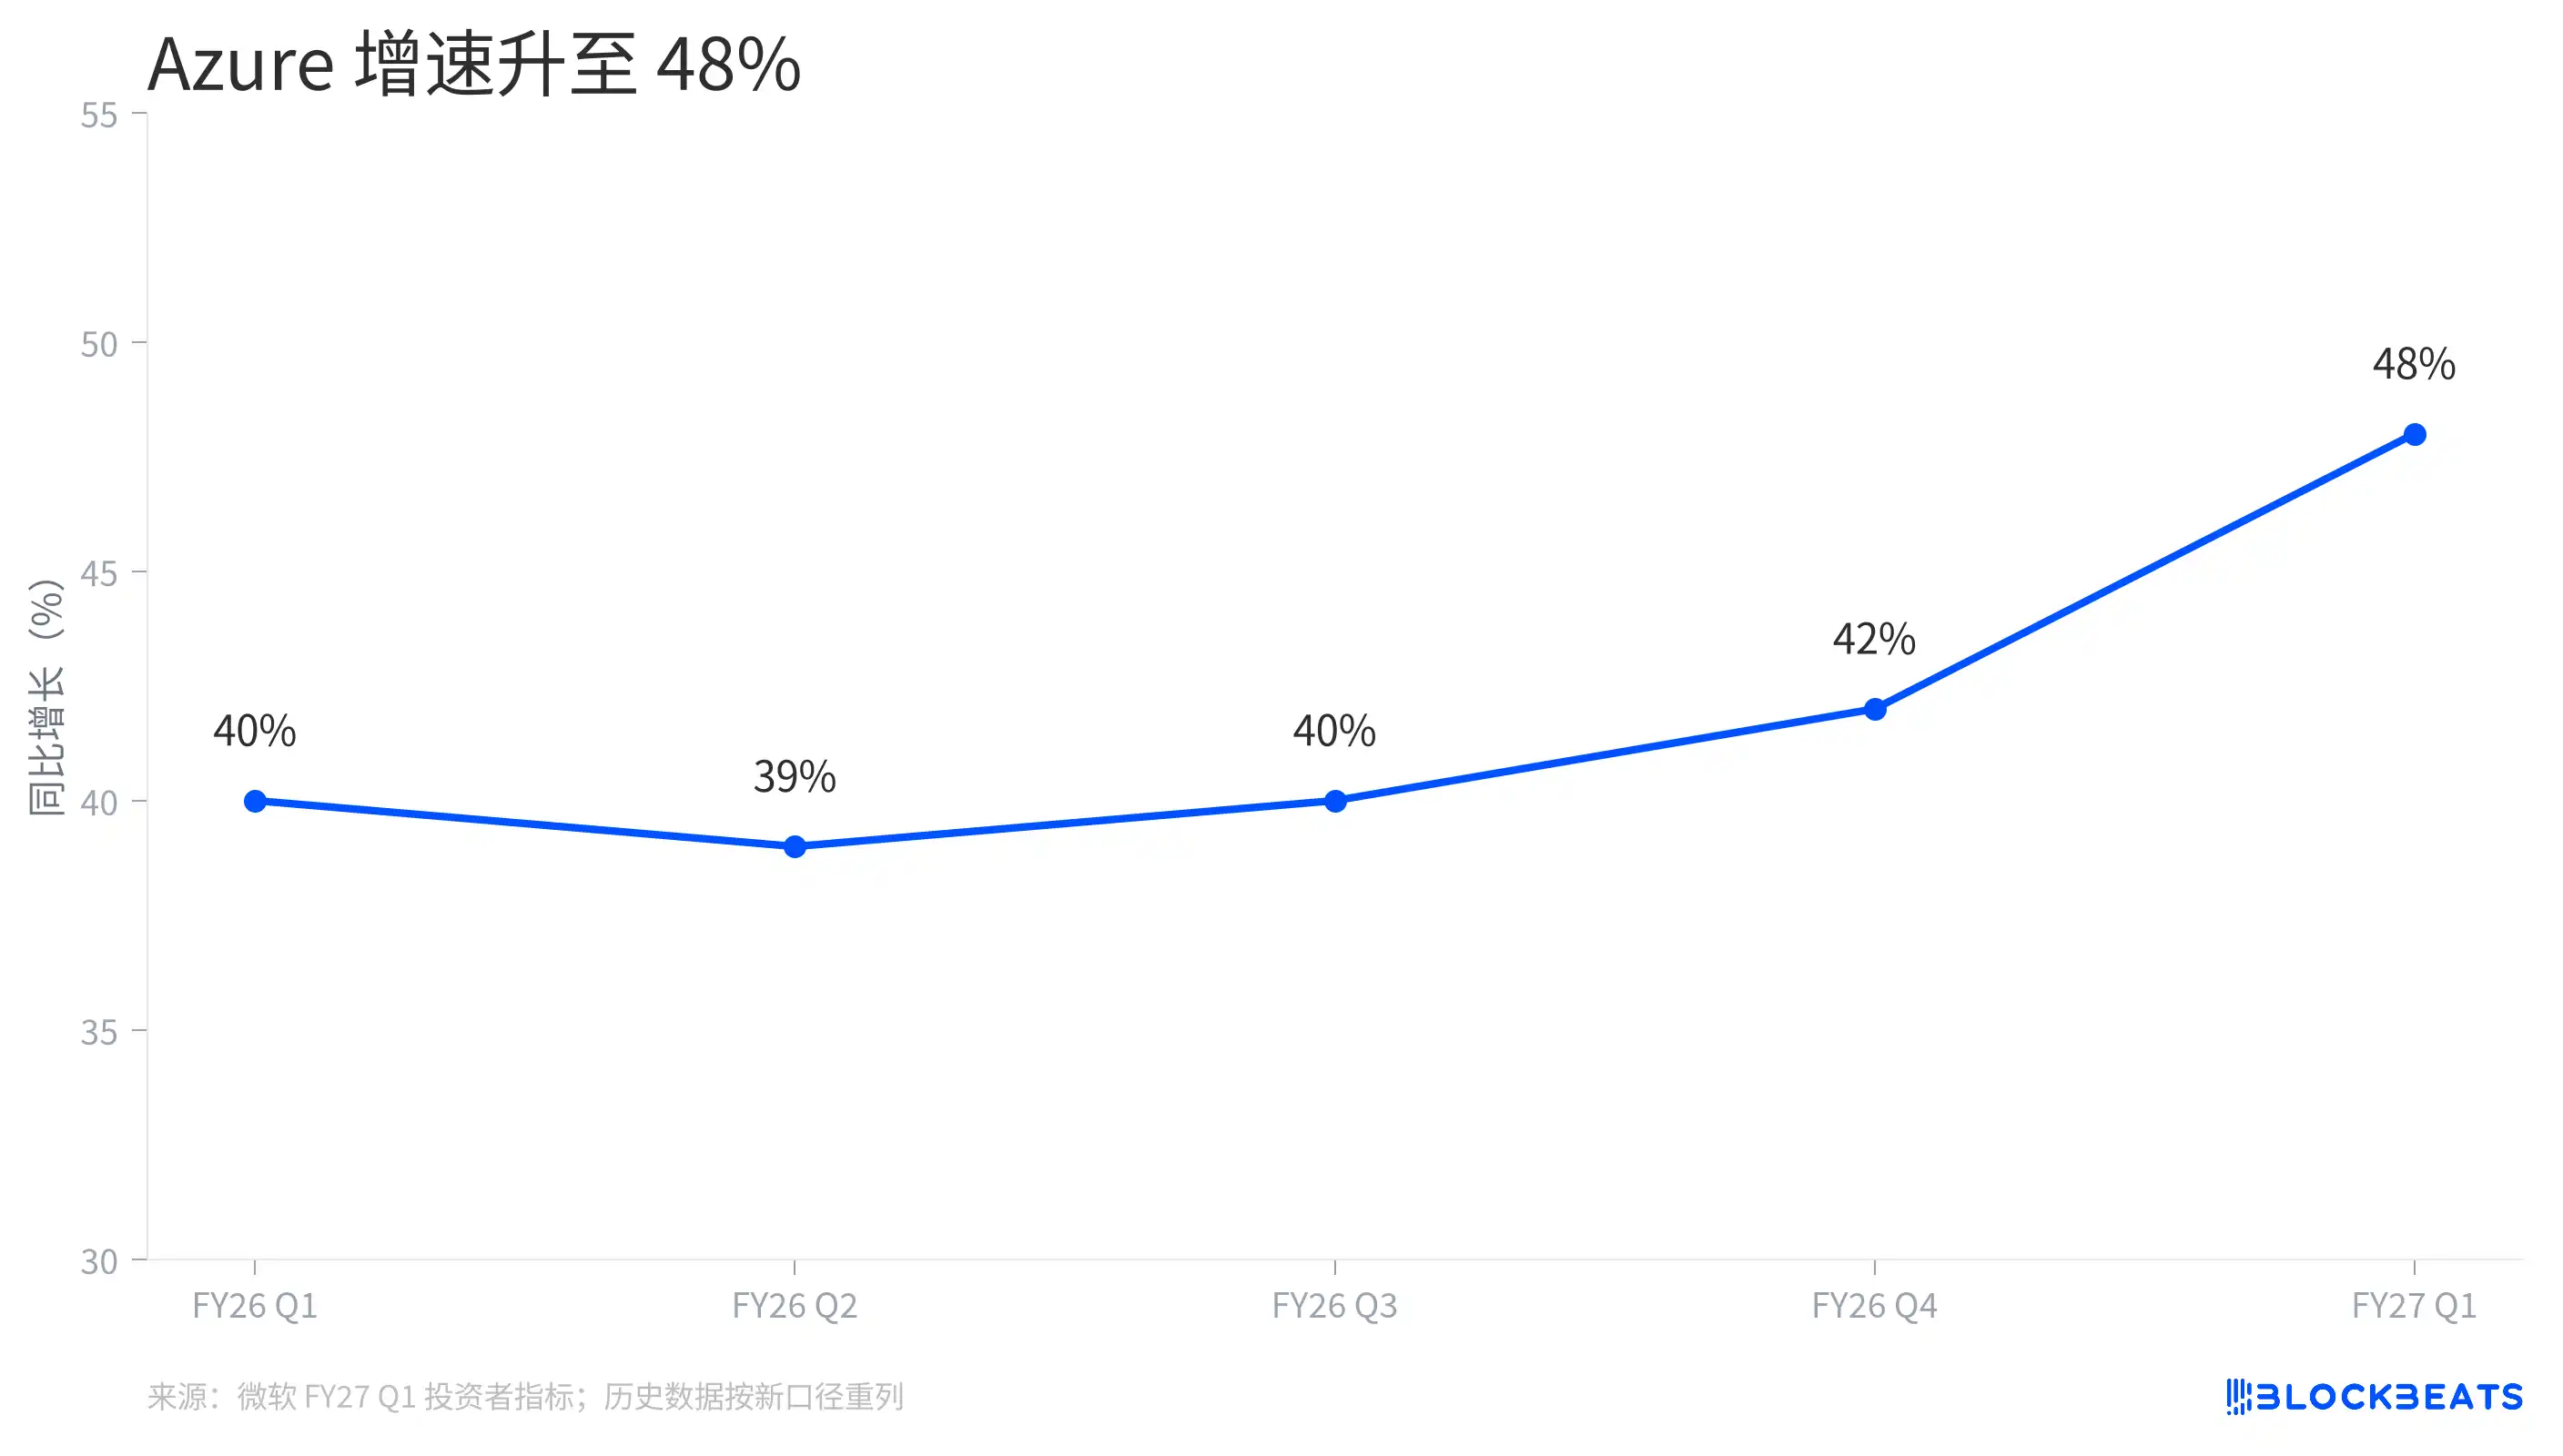
อัตราการเติบโตของ Azure
Azure คือแพลตฟอร์มคลาวด์ของไมโครซอฟท์ ลูกค้าสามารถเช่าทรัพยากรประมวลผลและจัดเก็บข้อมูล รวมถึงใช้บริการ AI บนแพลตฟอร์มนี้ รายงานการเงินล่าสุดของไมโครซอฟท์แสดงว่า Azure มีรายได้ในไตรมาสนี้ 3.32 หมื่นล้านดอลลาร์ เพิ่มขึ้นประมาณ 1.08 หมื่นล้านดอลลาร์จากปีก่อน รายได้ที่เพิ่มขึ้นเพียงรายการนี้คิดเป็นประมาณสามในสี่ของรายได้รวมที่เพิ่มขึ้นของไมโครซอฟท์ในไตรมาสนี้ การคำนวณนี้ใช้ข้อมูลที่บริษัทจัดเรียงใหม่ตามโครงสร้างธุรกิจใหม่
นี่ไม่ได้หมายความว่าส่วนเพิ่มทั้งหมดมาจาก AI ตัวชี้วัด Azure ของไมโครซอฟท์รวมบริการแบบใช้ตามปริมาณทั้งคลาวด์และ AI ตลอดจนผลิตภัณฑ์อย่างเดสก์ท็อปเสมือน บริษัทไม่ได้แยกรายได้จาก AI ออกมาในรายงานการเงินฉบับนี้ การเติบโตบอกได้ว่าลูกค้าใช้จ่ายบน Azure มากขึ้น แต่ไม่ได้บอกเราโดยตรงว่าในจำนวนนั้นมีเท่าไรใช้สำหรับฝึกโมเดลหรือรันแอปพลิเคชัน AI
ไมโครซอฟท์ยังจัดเรียงตัวชี้วัดการเติบโตย้อนหลังใหม่ด้วย ตารางตัวชี้วัดสำหรับนักลงทุนแสดงว่าเมื่อคำนวณตามเกณฑ์ใหม่ Azure มีอัตราการเติบโต 42% ในไตรมาสก่อน และเพิ่มเป็น 48% ในไตรมาสนี้ ในการประกาศไตรมาสก่อนใช้เกณฑ์ "Azure และบริการคลาวด์อื่น ๆ" ซึ่งมีอัตราการเติบโต 43% เมื่อดูแนวโน้มจำเป็นต้องเลือกใช้ชุดข้อมูลเดียวกัน ไม่ใช่เอาข้อมูลเกณฑ์ใหม่และเก่า มาเชื่อมต่อกันโดยตรง
คำสั่งซื้อที่ลูกค้าเซ็นไปอยู่ที่ไหน?
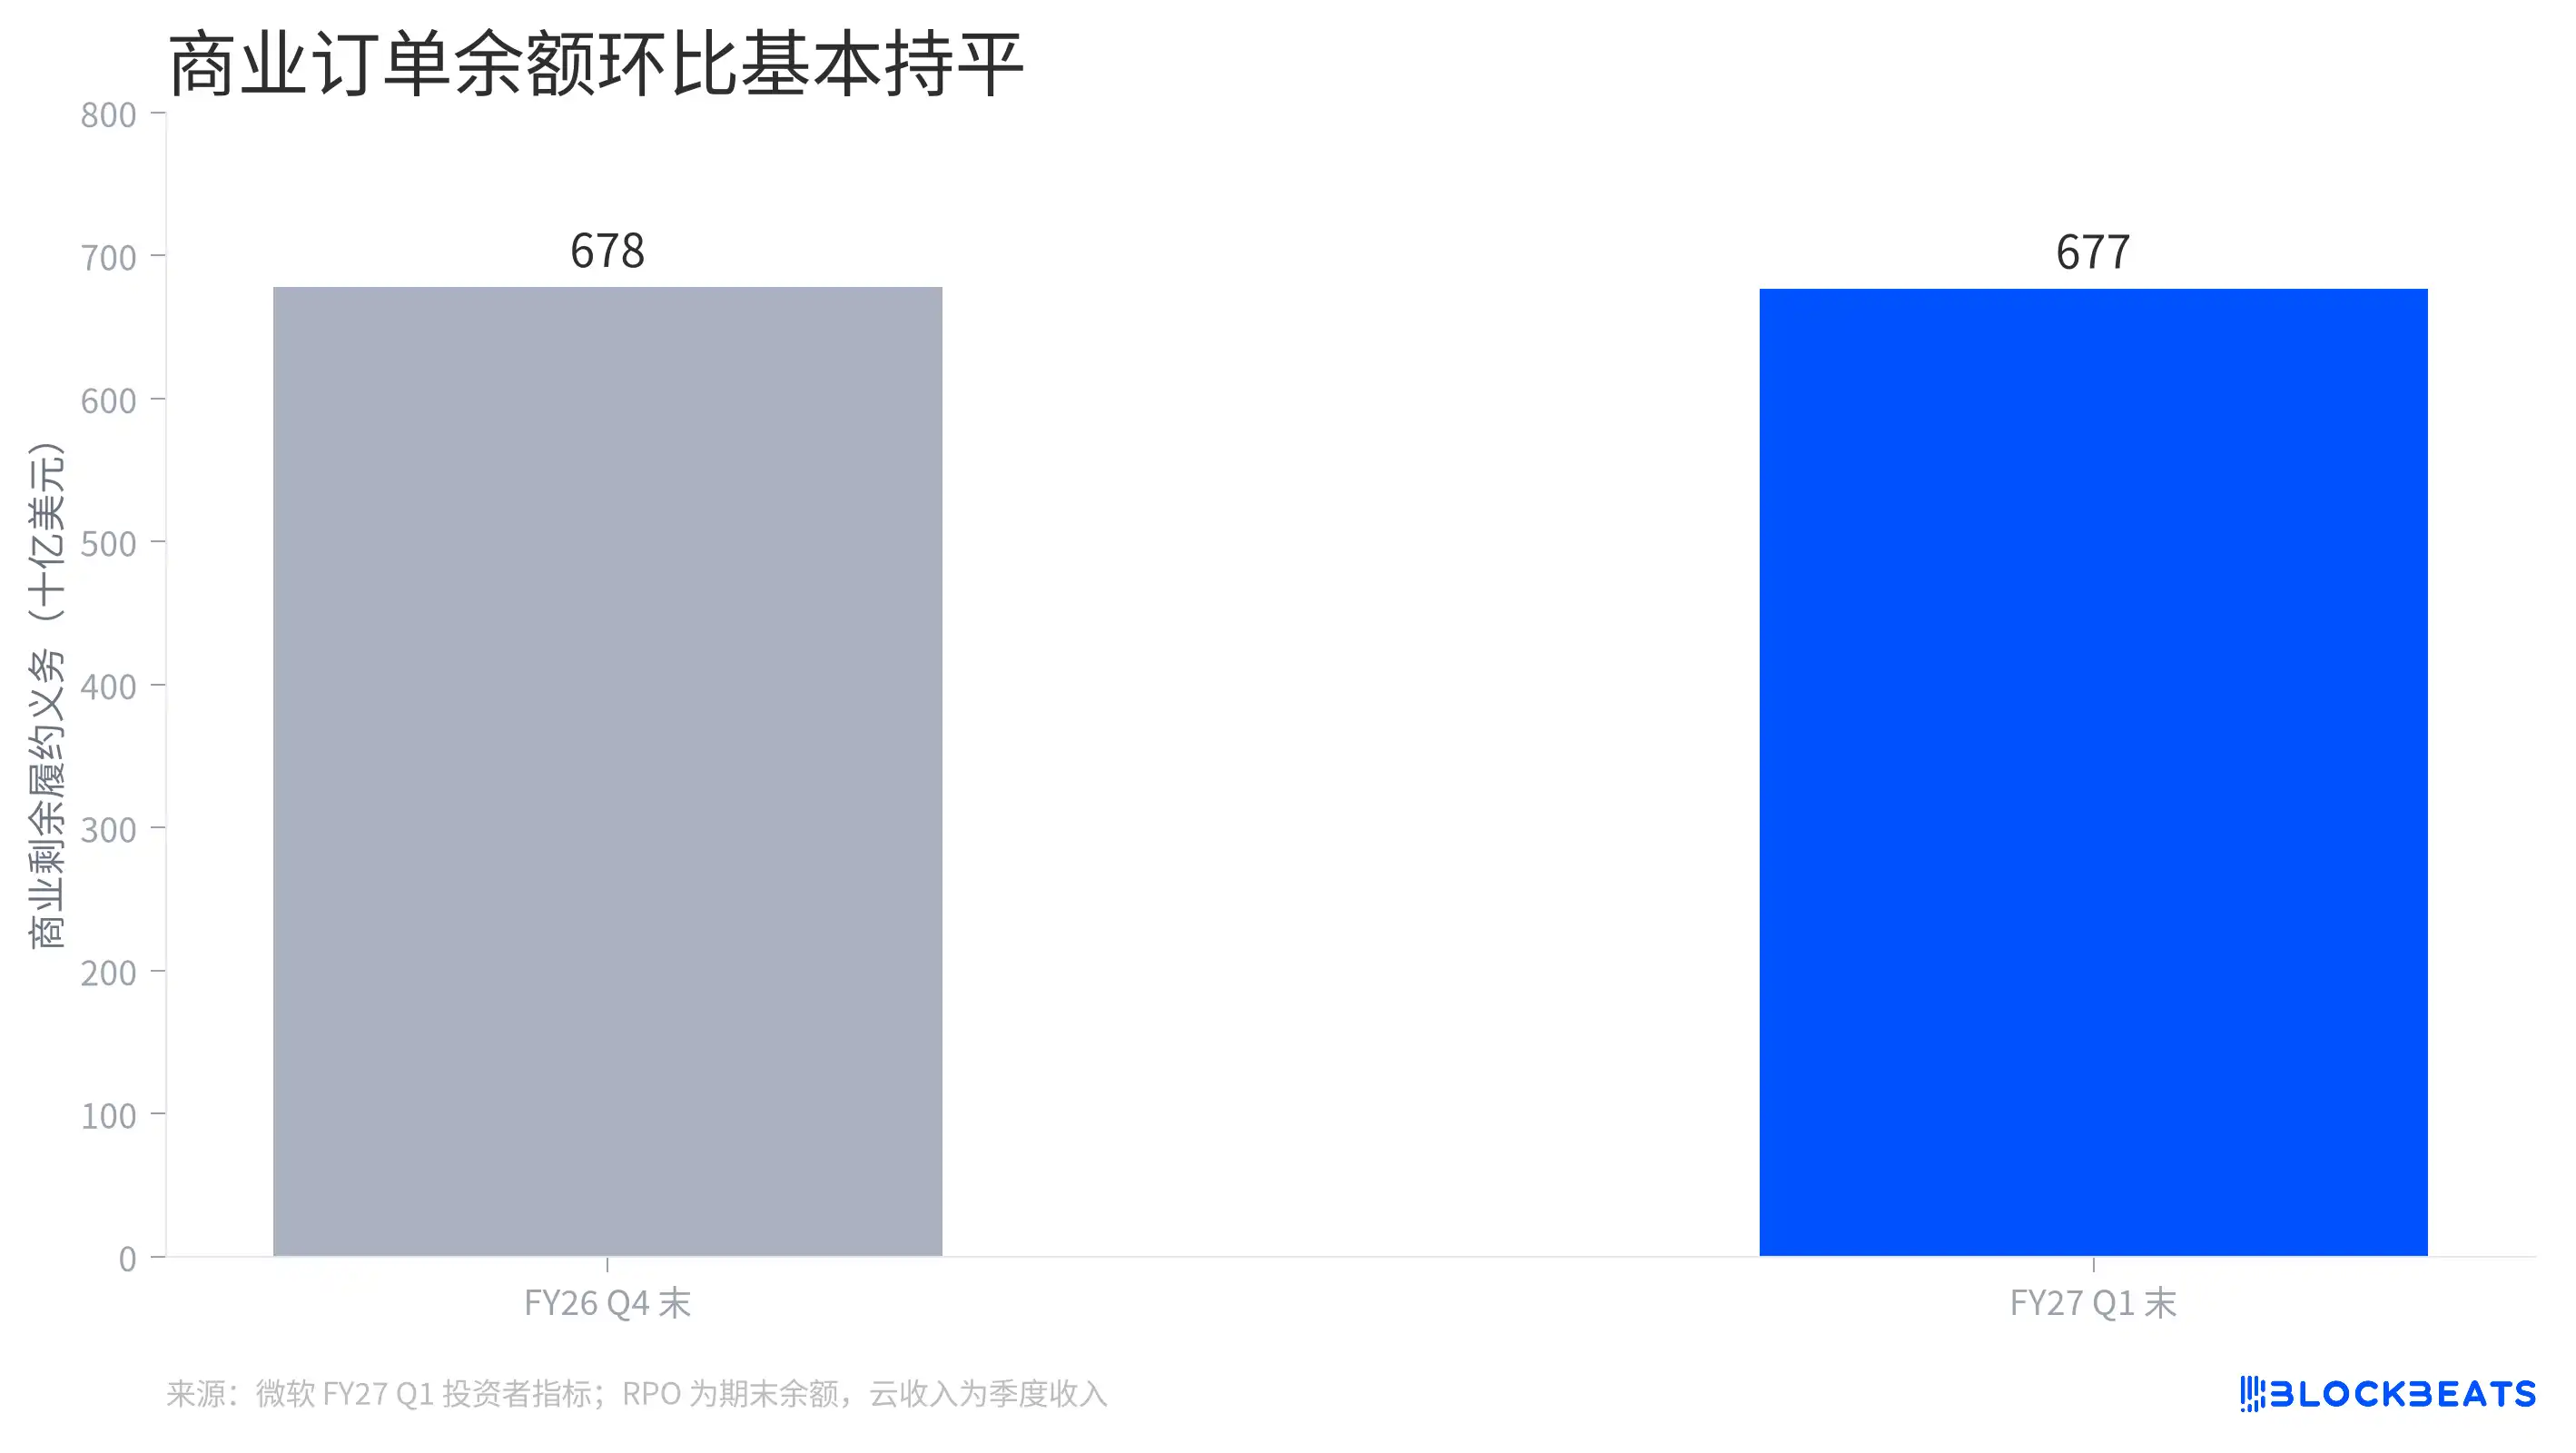
ยอดคงเหลือคำสั่งซื้อเชิงพาณิชย์
ภาระผูกพันในการปฏิบัติตามสัญญาที่เหลืออยู่เชิงพาณิชย์ หรือเรียกสั้นๆ ว่า RPO สามารถเข้าใจได้ว่าเป็นรายได้เชิงพาณิชย์ที่เซ็นสัญญาแล้วแต่ยังรอการรับรู้ หลังจากลูกค้าเซ็นสัญญาคลาวด์ระยะยาว จำนวนเงินตามสัญญาจะไม่กลายเป็นรายได้ทั้งหมดในวันที่เซ็นสัญญา Microsoft รับรู้รายได้ตามการส่งมอบบริการ ส่วนที่ยังไม่ได้รับรู้จะคงอยู่ในยอดคงเหลือคำสั่งซื้อ
ยอดคงเหลือนี้ยังสูงกว่าปีที่แล้วถึง 73% แต่เมื่อเทียบกับไตรมาสก่อนหน้าถือว่าเกือบทรงตัว ในช่วงเดียวกันรายได้คลาวด์ของ Microsoft ยังคงเติบโต สองเส้นนี้ไม่ได้ขัดแย้งกัน ยอดคงเหลือคำสั่งซื้อได้รับผลกระทบร่วมจากปัจจัยต่างๆ เช่น สัญญาใหม่ การดำเนินการตามสัญญาเดิม และระยะเวลาสัญญา การที่ยอดคงเหลือไม่เพิ่มขึ้นไม่สามารถสรุปได้โดยตรงว่าความต้องการลดลง
ความแตกต่างอีกประการระหว่างยอดคงเหลือกับรายได้คือเวลา อดีตเป็นสต็อก ณ จุดเวลาหนึ่ง ซึ่งอาจครอบคลุมหลายไตรมาสหรือแม้แต่หลายปี ส่วนหลังเป็นกระแสที่รับรู้ภายในไตรมาสทั้งหมด การนำยอดคงเหลือคำสั่งซื้อหารด้วยรายได้ประจำไตรมาส ตัวคูณที่ได้ช่วยให้รับรู้ขนาดได้ แต่ไม่ใช่ระยะเวลาคงเหลือเฉลี่ยของสัญญาลูกค้า และไม่ใช่เงินสดที่ Microsoft ได้รับแล้ว
เงินที่หาได้ กลับไปยังศูนย์ข้อมูลเท่าไร?
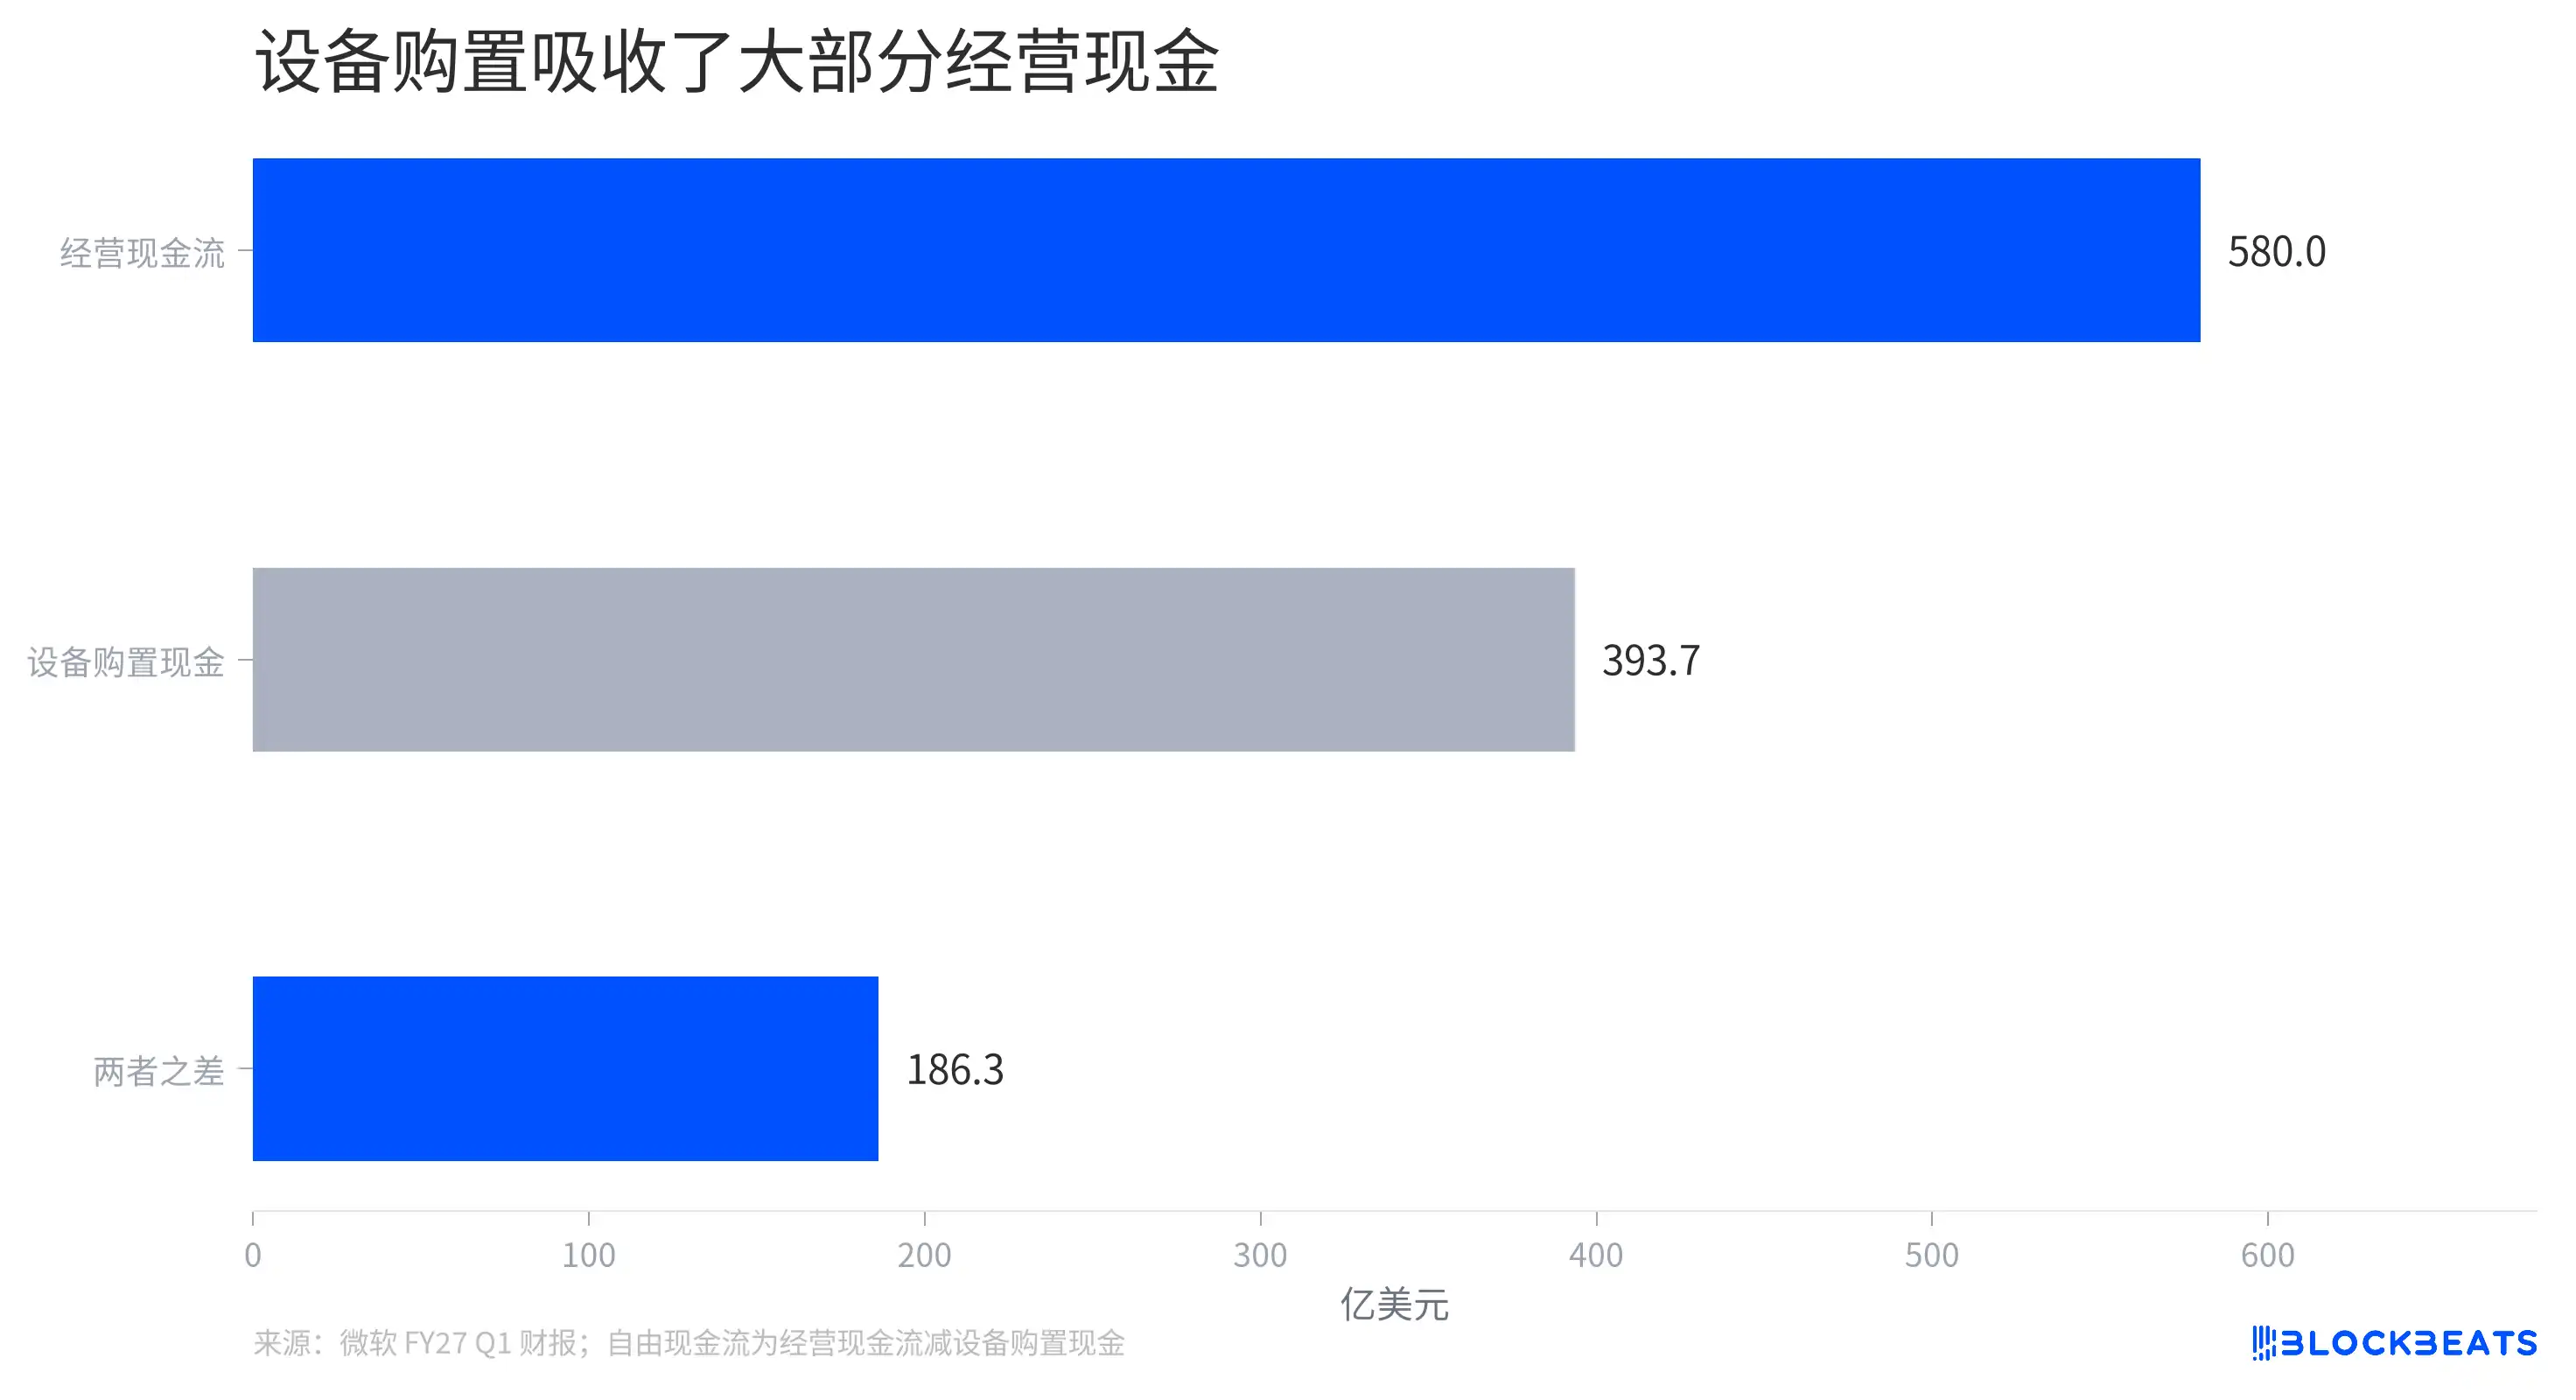
กระแสเงินสดจากการดำเนินงานและการซื้ออุปกรณ์
งบกำไรขาดทุนของ Microsoft แสดงการเติบโตของธุรกิจ งบกระแสเงินสดแสดงความเร็วของการก่อสร้าง ตามรายงานทางการเงินของบริษัท เงินสดจากกิจกรรมดำเนินงานในไตรมาสนี้อยู่ที่ 5.8 หมื่นล้านดอลลาร์ เงินสดที่จ่ายสำหรับการซื้ออุปกรณ์และอสังหาริมทรัพย์อยู่ที่ 3.94 หมื่นล้านดอลลาร์ เมื่อหักลบกันได้ประมาณ 1.86 หมื่นล้านดอลลาร์ ซึ่งสอดคล้องกับตัวเลขกระแสเงินสดอิสระที่ผู้บริหารเปิดเผยในบันทึกการประชุมทางโทรศัพท์รายงานผลประกอบการหลังจากปัดเศษ
พูดให้เห็นภาพมากขึ้น ทุกๆ 100 ดอลลาร์ของกระแสเงินสดจากการดำเนินงาน มีประมาณ 68 ดอลลาร์ถูกใช้ไปกับการซื้ออุปกรณ์และอสังหาริมทรัพย์ด้วยเงินสดในไตรมาสนี้ สัดส่วนนี้ครอบคลุมธุรกิจโดยรวมของ Microsoft ไม่สามารถใช้เป็นอัตราผลตอบแทนจากการลงทุนแยกของ Azure หรือ AI ได้โดยตรง กระแสเงินสดจากการดำเนินงานยังได้รับผลกระทบจากการเปลี่ยนแปลงของเงินทุนหมุนเวียน เช่น การเรียกเก็บเงินจากลูกค้า เวลาการชำระเงิน และภาษี
รายจ่ายฝ่ายทุนยังมีเกณฑ์การเปิดเผยที่กว้างกว่า รายจ่ายฝ่ายทุนที่ผู้บริหารกล่าวถึงในการประชุมทางโทรศัพท์รวมถึงรายการเช่น สัญญาเช่าการเงิน ซึ่งไม่สามารถนำมาหักจากกระแสเงินสดจากการดำเนินงานได้โดยตรง ส่วนรายจ่ายการซื้ออุปกรณ์ในงบกระแสเงินสดบันทึกเงินสดที่จ่ายจริง ทั้งสองวัดมุมมองการลงทุนในการก่อสร้างที่แตกต่างกัน จึงไม่สามารถนำมารวมเป็นรายจ่ายเดียวกันได้
ทำไมกำไรสุทธิจึงดูเหมือนเติบโตเร็วขึ้น?
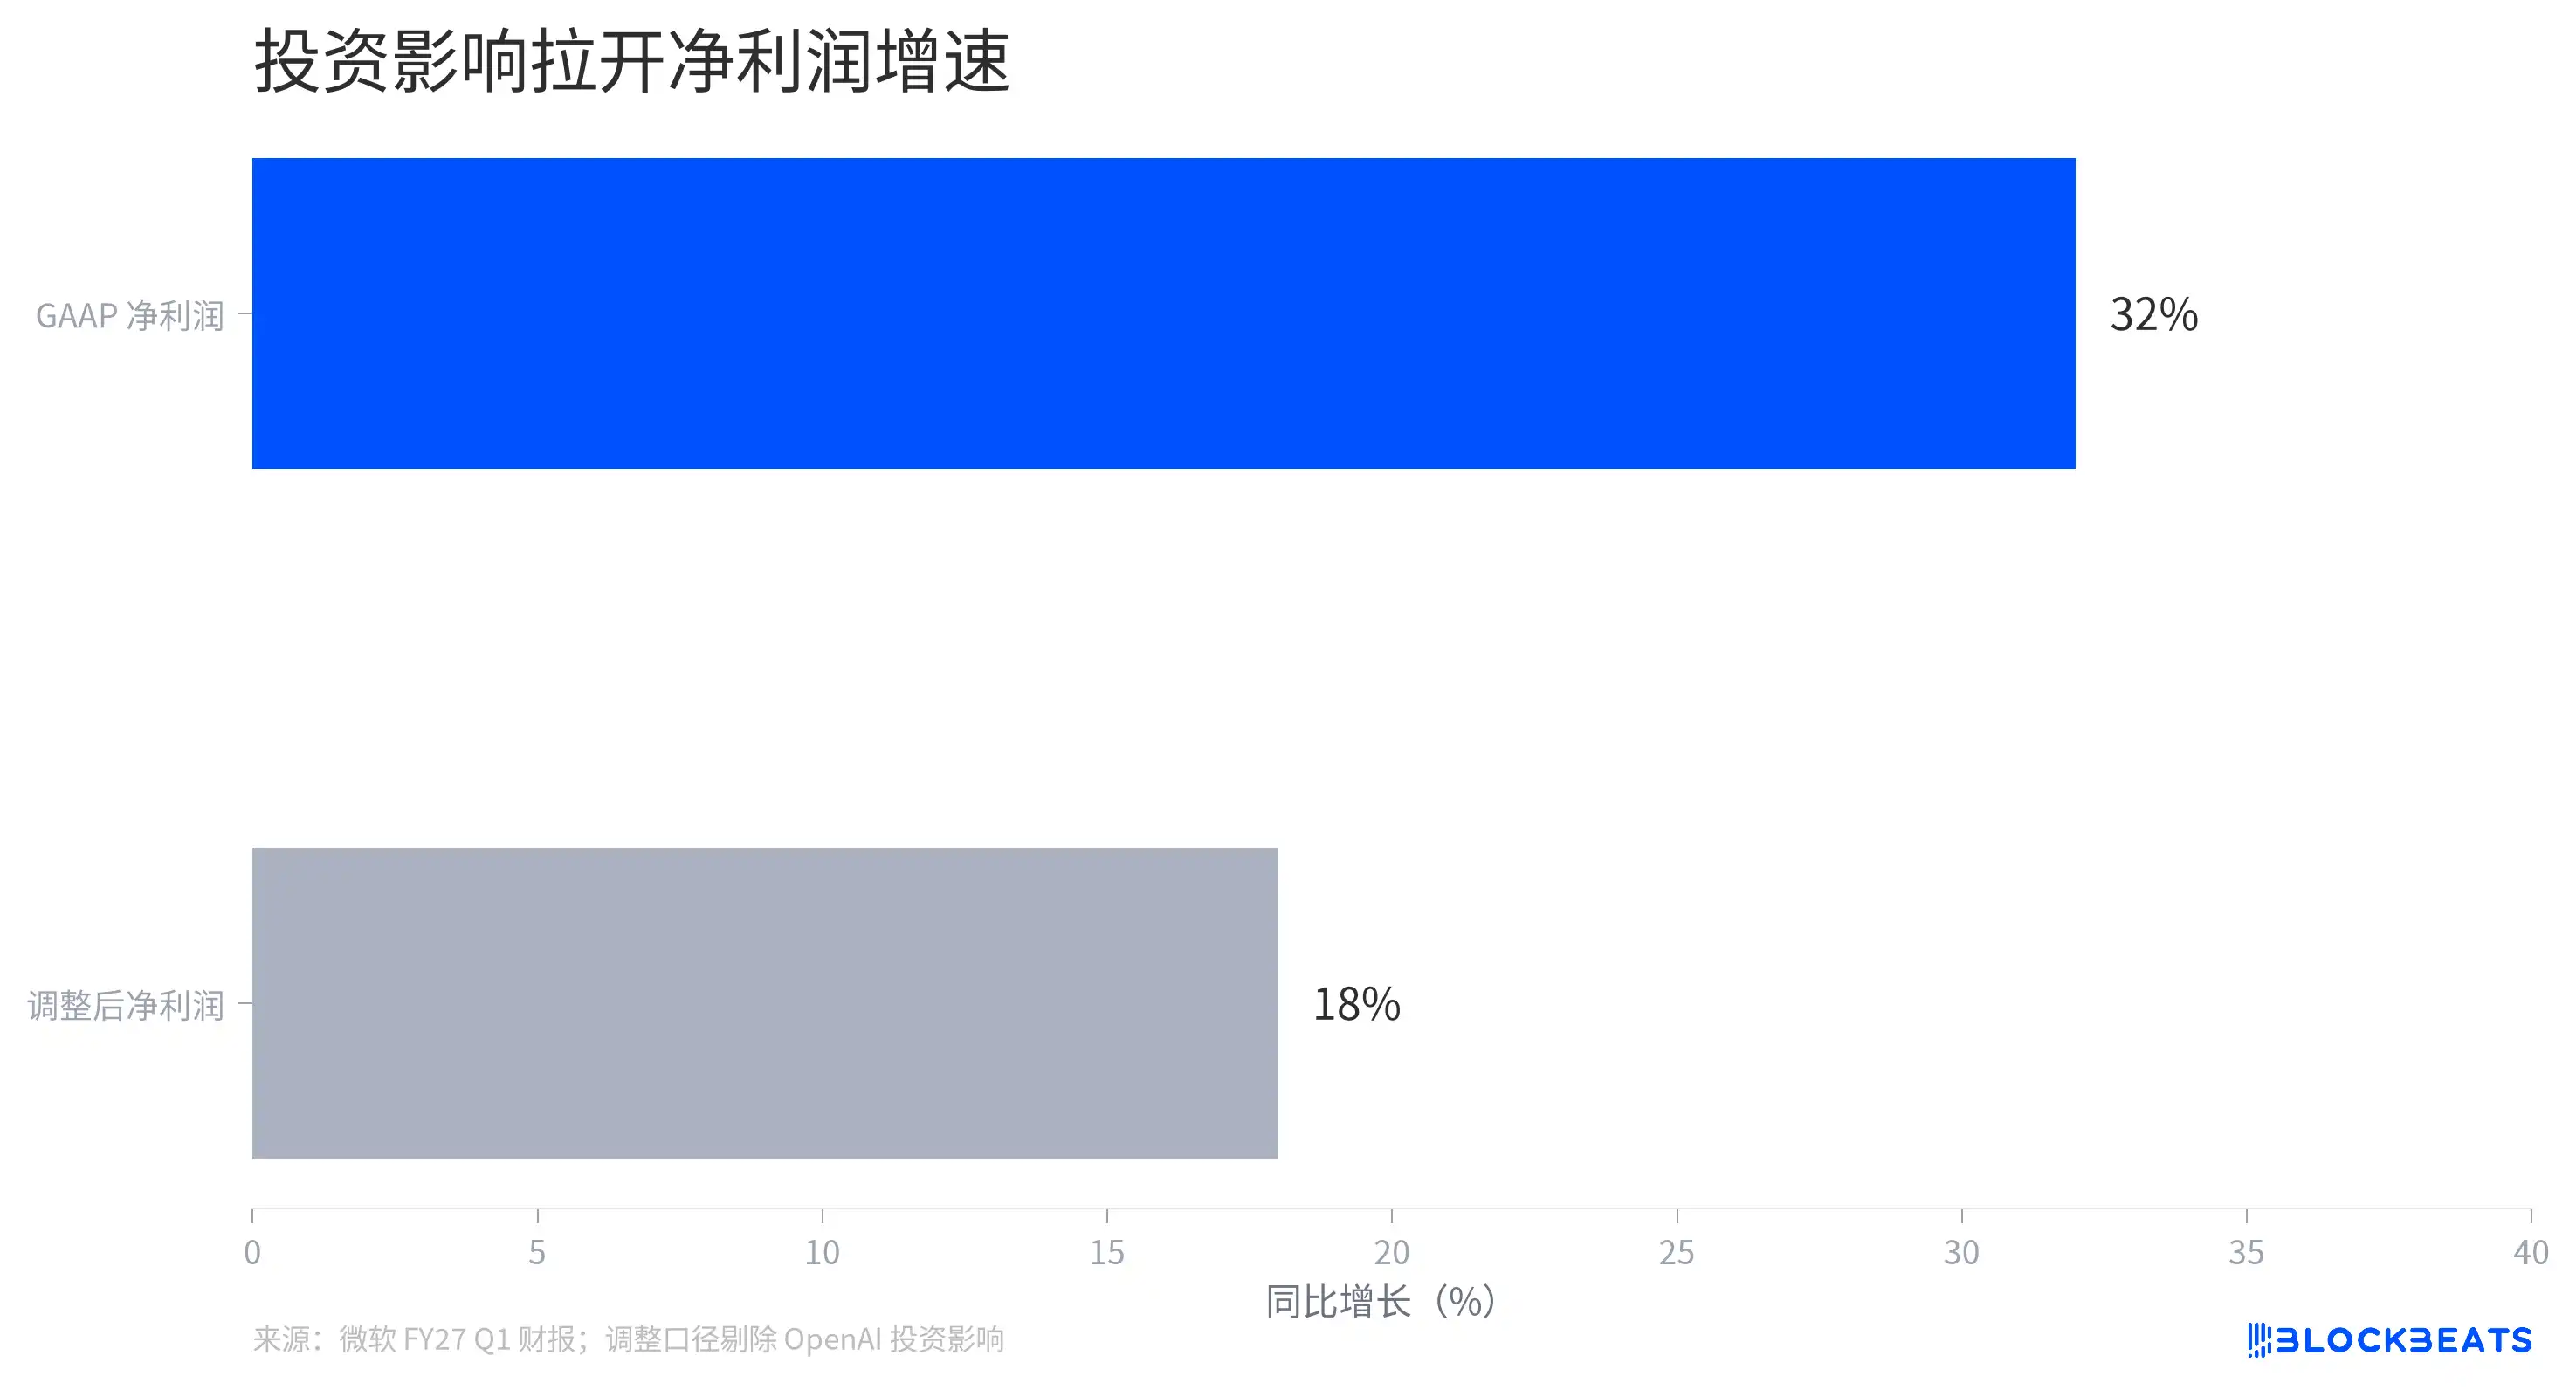
อัตราการเติบโตของกำไรสุทธิสองแบบ
กำไรสุทธิของ Microsoft ในไตรมาสนี้เพิ่มขึ้น 32% เมื่อเทียบปีต่อปีตามหลักบัญชีที่ยอมรับทั่วไปของสหรัฐฯ และเพิ่มขึ้น 18% เมื่อตัดผลกระทบจากการลงทุนใน OpenAI ออก บริษัทเดียวกัน ไตรมาสเดียวกัน แต่อัตราการเติบโตต่างกันถึง 14 จุดเปอร์เซ็นต์
ความแตกต่างหลักมาจากฐานเปรียบเทียบ รายงานการเงินของ Microsoft ระบุว่าผลขาดทุนจากการลงทุนใน OpenAI ในช่วงเดียวกันของปีก่อนกดกำไรสุทธิในขณะนั้นให้ต่ำลง ขณะที่ผลกระทบจากการลงทุนในไตรมาสนี้มีน้อยกว่า เมื่อฐานของปีที่แล้วถูกกดให้ต่ำ อัตราการเติบโตเมื่อเทียบปีต่อปีตามหลักบัญชีที่ยอมรับทั่วไปในปีนี้จึงดูสูงขึ้น
ตัวเลขที่ปรับแล้วช่วยให้ผู้อ่านเห็นการเปลี่ยนแปลงหลังจากตัดผลกระทบจากการลงทุนรายการนี้ออก แต่ยังคงเป็นตัวชี้วัดตามหลักบัญชีที่ไม่ใช่หลักบัญชีที่ยอมรับทั่วไปซึ่งบริษัทกำหนดเอง ไม่ใช่การปรับปรุงครอบคลุมการลงทุนทั้งหมดหรือปัจจัยครั้งเดียวทั้งหมด การเติบโตของกำไรจากการดำเนินงานและการเปลี่ยนแปลงกระแสเงินสดยังต้องดูแยกกัน
รายงานการเงินฉบับนี้แบ่งธุรกิจคลาวด์ของ Microsoft ออกเป็นนาฬิกาหลายเรือนที่แตกต่างกัน: สัญญาเซ็นเมื่อใด บริการส่งมอบเมื่อใด อุปกรณ์ชำระเงินเมื่อใด และกำไรขาดทุนจากการลงทุนเข้าสู่งบกำไรขาดทุนในไตรมาสใด
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง