การวิเคราะห์หนังสือชี้ชวน Anthropic: ขาดทุน 8.07 หมื่นล้านดอลลาร์ แต่ทำไมกระแสเงินสดจากการดำเนินงานกลับเป็นบวก?

ผู้พัฒนาคลอดด์อย่างแอนโทรปิกในที่สุดก็เปิดเผยบัญชีต่อตลาดสาธารณะ วันที่ 26 ตุลาคม บริษัทได้ยื่นเอกสาร S-1 ฉบับสาธารณะต่อคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ เพื่อขอเข้าจดทะเบียนในตลาดแนสแด็กด้วยรหัส "ANT" โดยยังคงเว้นราคาเสนอขายและจำนวนหุ้นไว้
เมื่อเปิดเอกสารนี้ สิ่งที่ทำให้ต้องหยุดอ่านมากที่สุดคือ งบกำไรขาดทุนและงบกระแสเงินสดให้ภาพที่แตกต่างกันอย่างสิ้นเชิง ในครึ่งปีแรกขาดทุนสุทธิประมาณ 8.07 หมื่นล้านดอลลาร์ แต่กิจกรรมดำเนินงานกลับสร้างกระแสเงินสดสุทธิไหลเข้าได้ประมาณ 3.9 พันล้านดอลลาร์ ธุรกิจของบริษัทเดียวกันเหตุใดจึงเกิดตัวเลขสองตัวนี้พร้อมกัน?
คำตอบซ่อนอยู่ในองค์ประกอบของการขาดทุน แต่ก่อนจะแยกเครื่องมือทางการเงินเหล่านั้นออกมา ยังมีการเปลี่ยนแปลงอีกจุดที่ใกล้กับธุรกิจประจำวันของคลอดด์มากกว่า ตามรายงานรายไตรมาสที่เปิดเผยในเอกสารชี้ชวน รายได้ไตรมาสที่สองได้เกินค่าใช้จ่ายดำเนินงานของไตรมาสนั้นแล้ว
รายได้ของคลอดด์ครอบคลุมค่าใช้จ่ายของไตรมาสนี้ได้แล้วหรือ?
ก่อนอื่นดูตารางผลการดำเนินงานรายไตรมาส กำไรจากการดำเนินงานไตรมาสที่สองอยู่ที่ 974 ล้านดอลลาร์ อัตรากำไรจากการดำเนินงานประมาณ 8.4% เมื่อเทียบตามสัดส่วนรายได้ ทุกยอดขายที่รับรู้ในไตรมาสนี้ หลังหักค่าใช้จ่ายดำเนินงานที่แสดงในงบแล้ว ยังเหลือกำไรจากการดำเนินงานจำนวนเล็กน้อย
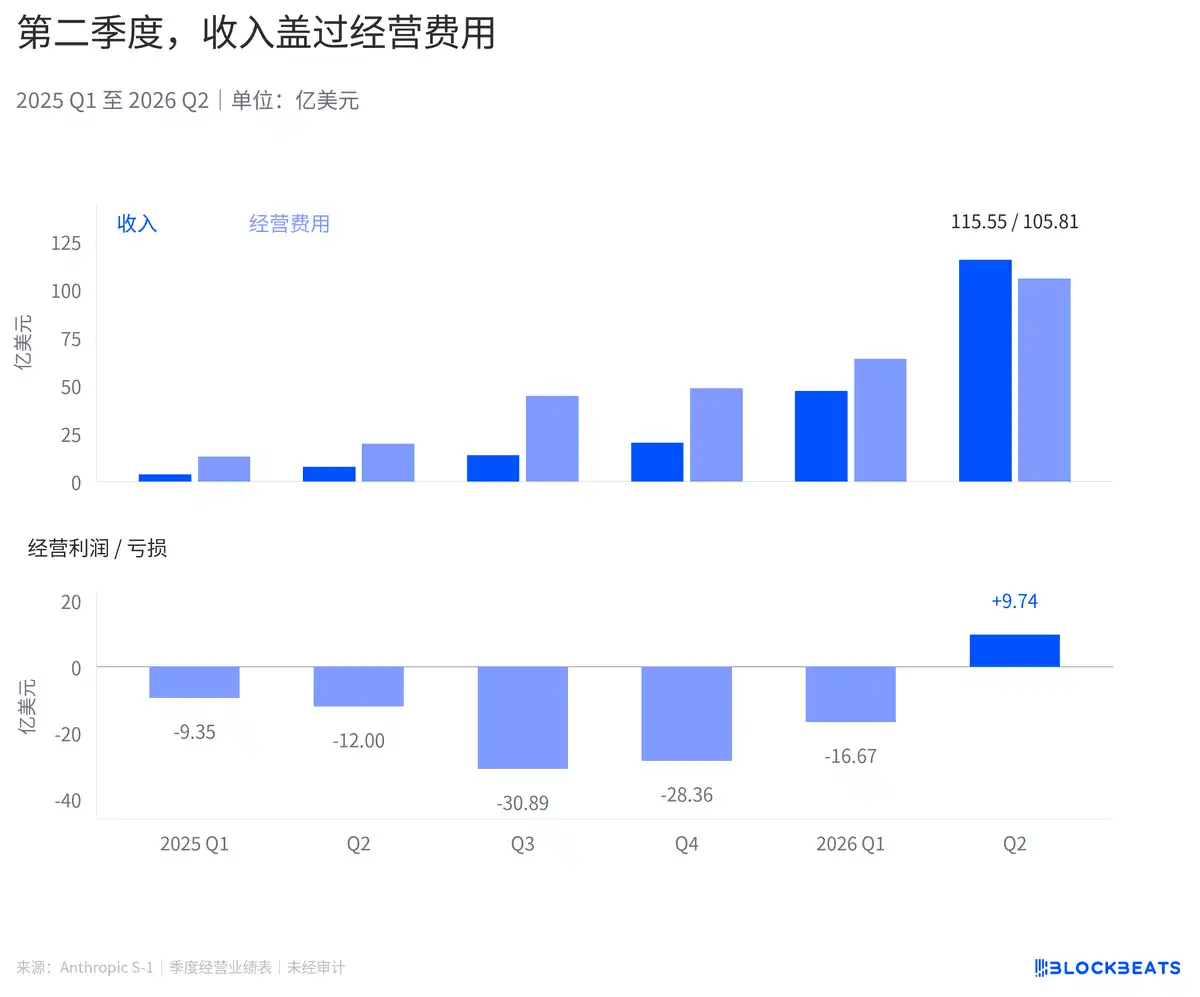
รายได้ไตรมาสที่สองเกินค่าใช้จ่ายดำเนินงาน กำไรจากการดำเนินงานพลิกเป็นบวก
จากภาพข้างต้น จะเห็นได้ว่าเหตุที่ข้ามเส้นจุดคุ้มทุนได้ เพราะรายได้เติบโตนำหน้าค่าใช้จ่ายไปแล้ว บิลค่ากำลังประมวลผลและบุคลากรยังเพิ่มขึ้น ค่าใช้จ่ายด้านการขายและความร่วมมือก็ขยายตัว เพียงแต่รายได้ปรับขึ้นเร็วกว่าเท่านั้น ซึ่งแตกต่างจากการบีบกำไรออกมาหลังจากลดการลงทุน
แต่เมื่อย้อนกลับไปมองทั้งครึ่งปีแรก กิจกรรมดำเนินงานยังคงบันทึกขาดทุนประมาณ 693 ล้านดอลลาร์ กำไรจากการดำเนินงานที่ทำได้ในไตรมาสที่สองยังไม่ครอบคลุมช่องว่างที่เหลือจากไตรมาสแรกทั้งหมด หากดูเฉพาะไตรมาสล่าสุดกับดูยอดรวมครึ่งปี จะได้ความรู้สึกที่แตกต่างกัน
บริษัทได้เปลี่ยนวิธีการแสดงค่าใช้จ่ายในปีก่อน จากเดิมที่แบ่งตามหน้าที่เช่นต้นทุนขาย ค่าใช้จ่ายวิจัยและพัฒนา เป็นการแบ่งตามลักษณะเช่นกำลังประมวลผล บุคลากร และได้จัดเรียงงวดก่อนหน้าใหม่ตามวิธีใหม่ด้วย กำไรขั้นต้นไม่แสดงแยกอีกต่อไป
ดังนั้น ทุกครั้งที่ขายบริการโมเดลเพิ่มขึ้นหนึ่งหน่วย จะเหลือกำไรขั้นต้นได้เท่าไร คำถามนี้ไม่มีคำตอบ
ในเมื่อการดำเนินงานใกล้จุดคุ้มทุน ขาดทุนสุทธิจำนวนมหาศาลมาจากไหน?
ในงบกำไรขาดทุน หลังผลการดำเนินงานยังมีกำไรขาดทุนจากเครื่องมือทางการเงินอีกก้อนใหญ่ บริษัทเคยระดมทุนผ่านวิธีต่างๆ เช่นหุ้นกู้แปลงสภาพ เครื่องมือเหล่านี้ต้องวัดมูลค่าใหม่ตามกฎเกณฑ์ทางบัญชีที่ใช้บังคับ เอกสารชี้ชวนระบุว่า การเปลี่ยนแปลงมูลค่ายุติธรรมของหุ้นกู้แปลงสภาพและอื่นๆ ได้รับแรงขับเคลื่อนหลักจากการเพิ่มขึ้นของมูลค่ากิจการ
สามารถเข้าใจได้ว่าเป็นสองบัญชีที่อัปเดตพร้อมกัน บัญชีหนึ่งบันทึกผลลัพธ์จากการที่ Claude ขายบริการ ใช้พลังประมวลผล และจ่ายต้นทุนบุคลากร อีกบัญชีบันทึกกำไรขาดทุนที่ต้องรับรู้จากการเปลี่ยนแปลงมูลค่าของข้อตกลงทางการเงิน บัญชีที่สองนี้ยังรวมถึงผลขาดทุนที่จะเข้าสู่ผลขาดทุนสุทธิสุดท้ายด้วย
ในงบกระแสเงินสด บริษัทได้บวกกลับการเปลี่ยนแปลงมูลค่ายุติธรรมที่เกี่ยวข้องกับหุ้นกู้แปลงสภาพ หนี้สินอนุพันธ์ และข้อตกลงสิทธิในหุ้นในอนาคต เป็นจำนวนประมาณ 7.24 หมื่นล้านดอลลาร์ การบวกกลับเช่นนี้เป็นการขจัดผลกระทบของรายการที่ไม่ใช่เงินสดในงบกำไรขาดทุน ไม่ได้หมายความว่ามีเงินจำนวนเดียวกันนั้นเข้าบัญชีธนาคารจริง
ผลขาดทุนสุทธิหลังปรับด้วยเครื่องมือทางการเงิน รายการที่ไม่ใช่เงินสดอื่น ๆ และเงินทุนหมุนเวียน เปลี่ยนเป็นกระแสเงินสดจากการดำเนินงานสุทธิเป็นบวก
จากการคำนวณในงบกระแสเงินสด การเปลี่ยนแปลงของเงินทุนหมุนเวียนเหล่านี้สร้างกระแสเงินสดสุทธิเป็นบวกประมาณ 1.168 พันล้านดอลลาร์ในครึ่งปีแรก บริษัทระบุในการอภิปรายของฝ่ายบริหารว่าการปรับปรุงกระแสเงินสดยังได้รับผลกระทบจากจังหวะการชำระเงินให้ซัพพลายเออร์และการเก็บเงินจากลูกค้า การเก็บเงินล่วงหน้า การเลื่อนการชำระเงิน หรือการใช้พลังประมวลผลที่จ่ายล่วงหน้าไปแล้ว ล้วนทำให้กระแสเงินสดในบางงวดดูดีกว่ากำไรได้
ดังนั้น การที่กระแสเงินสดจากการดำเนินงานเป็นบวกจึงมีความหมายจริง บ่งชี้ว่าผลลัพธ์ของรายรับรายจ่ายจากการดำเนินงานในช่วงนั้นได้เปลี่ยนแปลงไปแล้ว แต่ยังต้องอ่านร่วมกับจังหวะการเก็บเงินและการจ่ายเงิน ไม่สามารถพิสูจน์ได้ด้วยตัวเองว่าทุกไตรมาสต่อจากนี้จะรักษาความสามารถในการสร้างกระแสเงินสดในระดับเดียวกันได้
มีเงินสดในบัญชีมากขนาดนี้ พลังประมวลผลในอนาคตจะพอจ่ายไหม?
ต่อไปดูว่าเงินมาจากไหน งบกระแสเงินสดในเอกสารชี้ชวนแสดงว่ากระแสเงินสดสุทธิจากกิจกรรมจัดหาเงินในครึ่งปีแรกอยู่ที่ประมาณ 1.108 แสนล้านดอลลาร์ เมื่อเทียบกับเงินสดจากกิจกรรมดำเนินงาน การจัดหาเงินคือแหล่งเงินทุนหลักที่เสริมสภาพคล่องในช่วงนี้
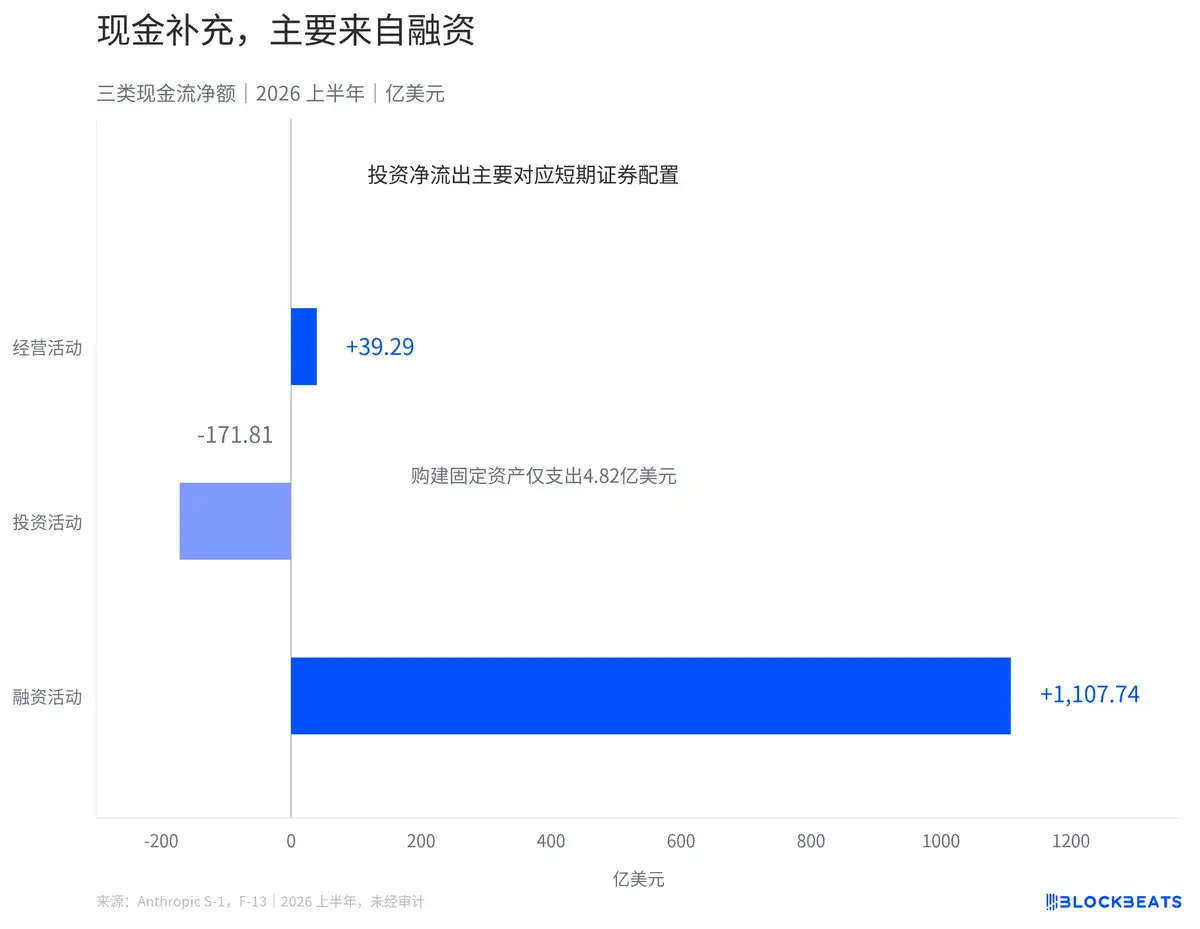
กระแสเงินสดจากกิจกรรมจัดหาเงินในครึ่งปีแรกสูงกว่ากระแสเงินสดจากการดำเนินงานมาก กระแสเงินสดสุทธิจากกิจกรรมลงทุนที่ไหลออกส่วนใหญ่สอดคล้องกับการจัดสรรหลักทรัพย์ระยะสั้น
กระแสเงินสดสุทธิจากกิจกรรมลงทุนที่ไหลออกไม่ได้ใช้ซื้อเซิร์ฟเวอร์และศูนย์ข้อมูล แต่เงินจำนวนมากถูกใช้ซื้อหลักทรัพย์ระยะสั้น
ในช่วงเดียวกัน เงินสดที่ใช้จ่ายเพื่อซื้อและก่อสร้างสินทรัพย์ถาวรอยู่ที่ 482 ล้านดอลลาร์ ซึ่งน้อยกว่ากระแสเงินสดสุทธิจากกิจกรรมลงทุนที่ไหลออกทั้งหมดมาก การซื้อหลักทรัพย์ระยะสั้นทำให้รายจ่ายลงทุนในงบกระแสเงินสดเพิ่มขึ้น แต่ไม่สามารถสรุปได้ว่าเงินเหล่านี้ถูกใช้ไปเป็นต้นทุนการสร้างพลังประมวลผลแล้ว ค่าใช้จ่ายพลังประมวลผลสำหรับการฝึกโมเดลก็ไม่สามารถเทียบเท่ากับรายจ่ายในการซื้อและก่อสร้างสินทรัพย์ถาวรได้โดยตรง
เอกสารชี้ชวนเปิดเผยว่า ณ กลางปี เงินสด เงินสดเทียบเท่า และเงินลงทุนระยะสั้นรวมกันอยู่ที่ประมาณ 1.317 แสนล้านดอลลาร์ การทำความเข้าใจเงินสำรองนี้ต้องจำทั้งแหล่งที่มาและวัตถุประสงค์ไปพร้อมกัน การจัดหาเงินเสริมสภาพคล่องในวันนี้ และข้อตกลงในอนาคตจะเป็นตัวกำหนดว่าเงินเหล่านี้จะต้องจ่ายออกไปเมื่อใด
ในภาระผูกพันในการจัดซื้อที่เปิดเผยในหมายเหตุประกอบงบการเงิน ข้อตกลงที่ไม่สามารถยกเลิกได้ซึ่งมีระยะเวลาคงเหลือเกินหนึ่งปี ได้เพิ่มขึ้นเป็นประมาณ 4.9 เท่าของสิ้นปีก่อนภายในครึ่งปี ตัวเลขกลุ่มนี้สะท้อนถึงภาระผูกพันด้านอุปทานที่ถูกล็อกไว้แล้ว แม้รายได้จะชะลอตัวในระยะสั้น สัญญาก็อาจไม่สามารถลดลงตามได้เสมอไป
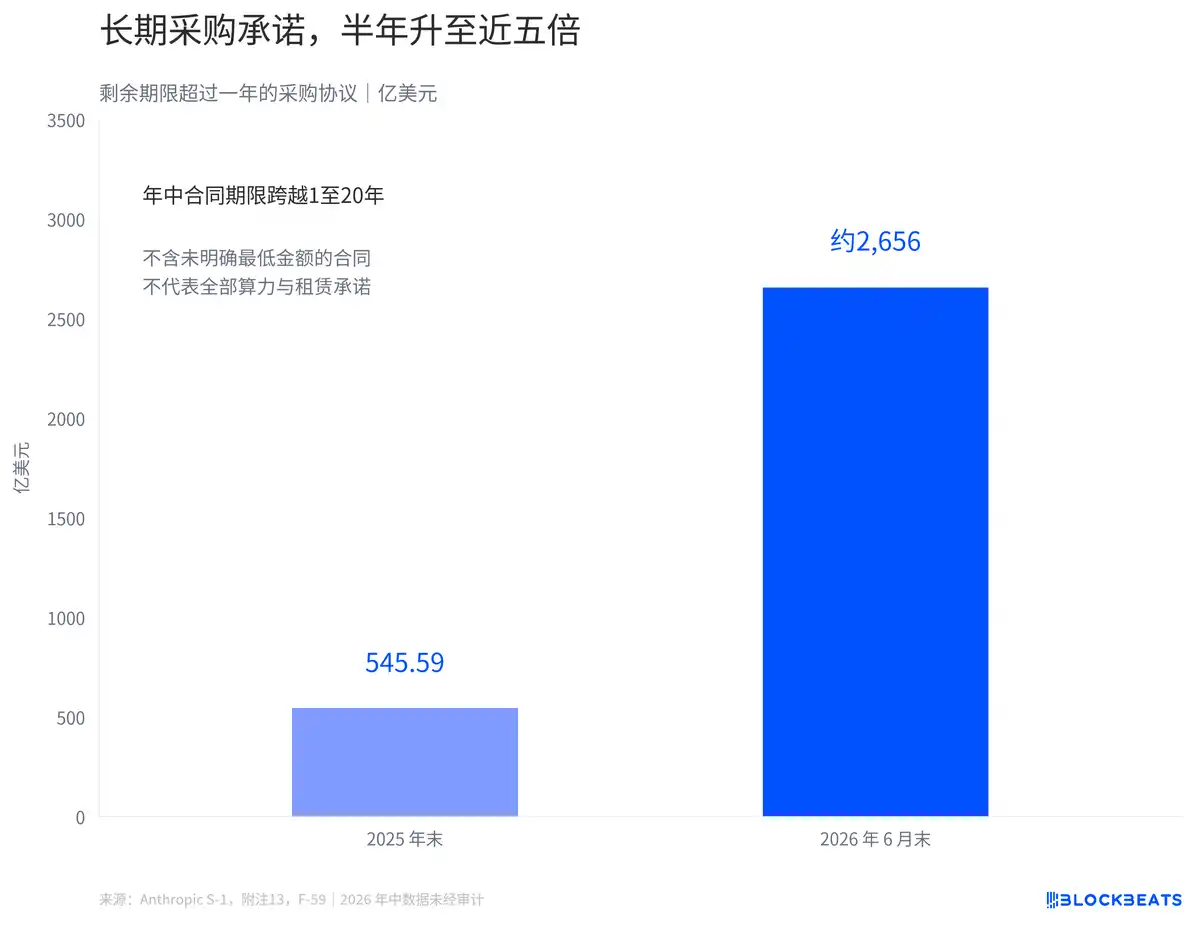
ภาระผูกพันในการจัดซื้อแบบคงที่หรือขั้นต่ำที่รับประกันกลางปีเพิ่มขึ้นเป็นประมาณ 265.6 พันล้านดอลลาร์สหรัฐ
ณ กลางปี ภาระผูกพันแบบคงที่หรือขั้นต่ำที่รับประกันของข้อตกลงประเภทนี้อยู่ที่ประมาณ 265,600 ล้านดอลลาร์สหรัฐ
ตัวเลขนี้ยังไม่ครอบคลุมค่าใช้จ่ายด้านกำลังประมวลผลทั้งหมด หมายเหตุระบุชัดเจนว่าบางข้อตกลงไม่ได้กำหนดภาระผูกพันเป็นจำนวนเงินดอลลาร์แบบคงที่หรือขั้นต่ำ การชำระเงินจริงขึ้นอยู่กับกำลังการจัดส่ง เวลา และราคา จึงไม่ได้รวมอยู่ในจำนวนข้างต้น ข้อตกลงเช่า การจัดซื้อ และการจัดเตรียมที่ไม่ได้ระบุจำนวนขั้นต่ำอย่างชัดเจน ก็ไม่สามารถนำมารวมเป็นยอดเดียวกันได้โดยไม่ตรวจสอบ
บริษัทระบุในปัจจัยความเสี่ยงว่ารายได้ส่วนใหญ่เกิดขึ้นตามปริมาณการใช้งาน และมีสัดส่วนไม่น้อยที่ไม่มีสัญญาระยะยาวค้ำประกัน ขณะที่ภาระผูกพันด้านกำลังประมวลผลมักต่อเนื่องหลายปี ลูกค้าสามารถเพิ่มหรือลดการเรียกใช้งานได้ในวันนี้ แต่ข้อกำหนดการชำระเงินขั้นต่ำฝั่งอุปทานอาจยังคงอยู่ต่อไป
กำไรจากการดำเนินงานในไตรมาสที่สองตอบคำถามว่ารายได้จากบริการในไตรมาสนั้นสามารถครอบคลุมค่าใช้จ่ายในการดำเนินงานได้หรือไม่ ส่วนกำหนดการชำระเงินภายใต้สัญญาจัดซื้อหลายปีเป็นอีกหน้าบัญชีหนึ่ง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง