"AI หุ้นเทพเจ้าเจ๊ง" และ "ตลาดหุ้นเกาหลีร่วง" อาจเป็นเพียงการซ้อมใหญ่ของพายุที่ใหญ่กว่านี้
หัวข้อต้นฉบับ: 《อย่ามองว่า "AI เทพหุ้นเจ๊ง" และ "หุ้นเกาหลีร่วง" เป็นแค่เสียงรบกวน มันคือการซ้อมใหญ่ของพายุที่ใหญ่กว่า》
ผู้เขียนต้นฉบับ: หลงเยว่, Wall Street Insider
สัปดาห์ที่แล้ว กองทุนเฮดจ์ฟันด์ Situational Awareness ภายใต้การบริหารของ "AI เทพหุ้น" ต้องบังคับปิดสถานะหุ้นมูลค่า 16,000 ล้านดอลลาร์ เนื่องจากการเทรดเลเวอเรจสูงที่เดิมพันกับบริษัท AI ล้มเหลว ในช่วงเวลาเดียวกัน ดัชนี KOSPI ของเกาหลีใต้ร่วงลงกว่า 20% ภายใน 48 ชั่วโมง ก่อนจะดีดตัวกลับขึ้นมา 25% จากจุดต่ำสุด และปิดสัปดาห์แทบไม่เปลี่ยนแปลง
ตลาดมองเหตุการณ์ทั้งสองนี้เป็นเพียง "เสียงรบกวน" ที่เกิดขึ้นเป็นครั้งคราว และรีบย่อยข้อมูลแล้วปิดบทเรียน หลังความผันผวนช่วงสั้นๆ ในที่สุดตลาดก็กลับสู่ความสงบ
อย่างไรก็ตาม มุมมอง "มองไปข้างหน้า" แบบนี้อาจเป็นการตีความที่ผิดพลาดและอันตราย การเจ๊งของกองทุน "AI เทพหุ้น" และการร่วงของหุ้นเกาหลี แม้ภายนอกจะไม่ได้ทำให้ระบบการเงินล่มสลาย แต่ดอยช์แบงก์ (Deutsche Bank) มองว่าทั้งสองเหตุการณ์เป็นอาการเดียวกันของเลเวอเรจที่สะสมมาจากยุคอัตราดอกเบี้ยต่ำ ไม่ควรถูกมองว่าเป็นเหตุการณ์ที่แยกจากกัน
เมื่อวันที่ 3 สิงหาคม นักวิเคราะห์จากสถาบันวิจัยดอยช์แบงก์ นำโดย Luke Templeman เขียนในรายงานว่า:
"เราคิดว่าการตีความแบบนี้ผิด หรืออย่างน้อยก็ไม่สมบูรณ์ ทั้งสองเหตุการณ์เป็นอาการของสาเหตุพื้นฐานเดียวกัน นั่นคือเลเวอเรจ — เลเวอเรจที่มีอยู่ใน ETF บัญชีมาร์จิ้น และสมุดบัญชีของกองทุนเฮดจ์ฟันด์ — ซึ่งเลเวอเรจนี้ถูกสร้างขึ้นจากสภาพแวดล้อมอัตราดอกเบี้ยต่ำและมีเสถียรภาพมานานกว่าสิบปี"
ที่น่ากังวลยิ่งกว่าคือ การที่ประธานเฟด วอช (Warsh) ถอนแนวทางชี้นำล่วงหน้า (Forward Guidance) อาจเป็นการเปลี่ยนแปลงโดยเจตนา — เพื่อจงใจนำ "ส่วนชดเชยความไม่แน่นอน" กลับเข้าสู่ตลาด เพื่อยับยั้งเลเวอเรจที่มากเกินไป เมื่อเฟดจงใจสร้างความไม่แน่นอน เหตุการณ์ "ผันผวนเล็กน้อย" จะเกิดขึ้นถี่ขึ้น และแต่ละครั้งอาจกลายเป็นชนวนที่จุดชนวนวิกฤตที่ใหญ่กว่า
"ปิดทรง" คือภาพลวงตาที่อันตรายที่สุด
KOSPI ในหนึ่งสัปดาห์เคลื่อนไหวเป็นรูปตัว V อย่างสมบูรณ์ ระดับดัชนีแทบกลับไปที่ศูนย์ แต่รายงานของดอยช์แบงก์ชี้ว่าตัวเลขนี้ทำให้เข้าใจผิดอย่างรุนแรง
ดัชนีที่แกว่งไปมาถึง 45 จุดเปอร์เซ็นต์ภายในไม่กี่วัน ในแง่เศรษฐศาสตร์ ไม่เหมือนกับการที่มันนิ่งเฉยอยู่กับที่
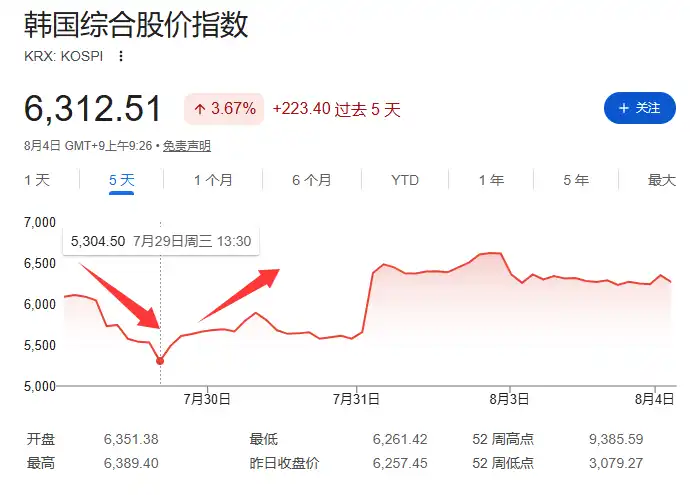
เหตุผลอยู่ที่กลไกของสถานะเลเวอเรจ: ในช่วงที่ตลาดร่วง สถานะเลเวอเรจและมาร์จิ้นมักถูกบังคับปิดโดยอัตโนมัติ อย่างไม่สามารถย้อนกลับได้ ไม่ว่าหลังจากนั้นตลาดจะดีดตัวขึ้นแค่ไหน กำไรขาดทุนในระดับดัชนีอาจหักล้างกันได้ แต่ความสูญเสียความมั่งคั่งของนักลงทุนรายย่อย — โดยเฉพาะรายที่ใช้เลเวอเรจเป็นครั้งแรก — ไม่สามารถ "ซ่อมแซม" ได้ด้วยการดีดตัวกลับ นักลงทุนรายย่อยที่ถูกบังคับปิดสถานะไปแล้วจะไม่มีวันกลับมา
มีรายงานว่าผู้ใหญ่ชาวเกาหลีใต้มากกว่า 3% ได้รับหนังสือแจ้งเรียกหลักประกันเพิ่มภายในช่วงสองสัปดาห์ที่ผ่านมา รายงานระบุว่า "หากตัวเลขนี้เป็นจริง ถือเป็นเรื่องที่น่ากังวลอย่างยิ่ง"
นี่ไม่ใช่ความผันผวนของดัชนี แต่คือการสูญเสียความมั่งคั่งของครัวเรือนจริงๆ
ETF แบบเลเวอเรจ: เกาหลีใต้วันนี้ สหรัฐฯ และยุโรปพรุ่งนี้?
การพังทลายครั้งนี้ของเกาหลีใต้มีกลไกกระตุ้นที่ชัดเจน: ในเดือนเมษายนปีนี้ ETF แบบเลเวอเรจหุ้นเดี่ยวที่ติดตาม Samsung Electronics และ SK Hynix ได้เปิดตัวอย่างเป็นทางการ
หุ้นอ้างอิงทั้งสองตัวนี้เป็นหุ้นขนาดใหญ่พิเศษที่มีมูลค่าตลาดเกินหนึ่งล้านล้านดอลลาร์อยู่แล้ว และนักลงทุนรายย่อยถือครองในสัดส่วนที่ค่อนข้างมาก หลังจาก ETF แบบเลเวอเรจเปิดตัว ความเสี่ยงเลเวอเรจของนักลงทุนรายย่อยต่อหุ้นทั้งสองตัวนี้ก็เพิ่มขึ้นอย่างรวดเร็วเกือบชั่วข้ามคืน เมื่อหุ้นอ้างอิงปรับตัวลง ผลขยายของการลดลงจากผลิตภัณฑ์เลเวอเรจก็กระตุ้นให้เกิดการบังคับขายเป็นลูกโซ่ทันที
นักวิเคราะห์เตือนว่า นี่ไม่ใช่เรื่องเฉพาะของเกาหลีใต้ "ผลิตภัณฑ์ประเภทเดียวกันกำลังเติบโตอย่างรวดเร็วในสหรัฐฯ และยุโรปเช่นกัน"
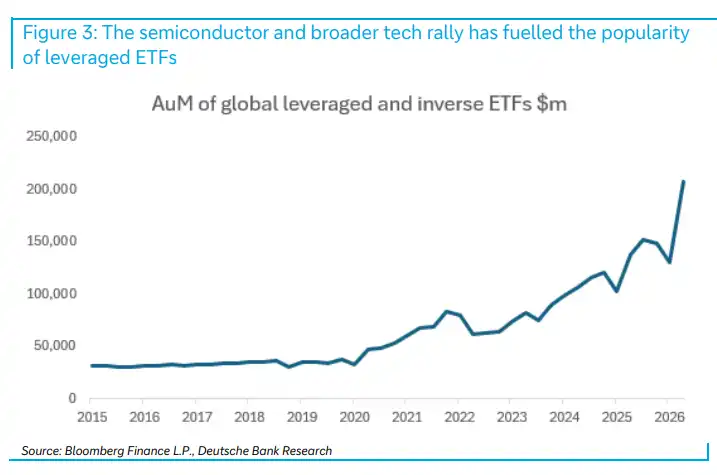
หากเหตุการณ์คล้ายกันเกิดขึ้นในสหรัฐฯ เส้นทางการส่งผ่านจะสร้างความเสียหายมากกว่าการที่กองทุนเฮดจ์ฟันด์แห่งหนึ่งถูกบังคับปิดสถานะมากนัก—มันจะทะลุผ่านการใช้จ่ายของผู้บริโภค (ครัวเรือนที่ถูกเรียกหลักประกันเพิ่มจะลดการใช้จ่าย) ตลาดสินเชื่อ (โบรกเกอร์และสถาบันให้กู้ยืมจะประเมินหลักประกันใหม่) และความเชื่อมั่นของตลาด (การมีส่วนร่วมของนักลงทุนรายย่อยจะพลิกกลับ)
Deutsche Bank เปรียบเทียบเหตุการณ์ในเกาหลีใต้กับอีกกรณีหนึ่ง: การล้มละลายของ Silicon Valley Bank (SVB) ซึ่งภายนอกดูเหมือนเหตุการณ์โดดเดี่ยว แต่จริงๆ แล้วบีบให้ผู้กำหนดนโยบายต้องให้การค้ำประกันเงินฝากเกือบทั้งระบบธนาคารของสหรัฐฯ—ขนาดของการแทรกแซงเกินกว่าขนาดของปัญหาเดิมมาก
บทเรียนไม่ใช่ทุกเรื่องเล็กๆ จะกลายเป็นเหตุการณ์เชิงระบบ แต่เรื่องที่กลายเป็นในที่สุดนั้น แทบไม่เคยปรากฏชัดเจนมาก่อน
รากเหง้าเดียวกัน: เลเวอเรจที่สะสมจากอัตราดอกเบี้ยต่ำกว่าทศวรรษ
การถูกบังคับปิดสถานะของกองทุน "เทพหุ้น AI" และการร่วงลงอย่างรวดเร็วของ KOSPI ดูเหมือนไม่เกี่ยวข้องกันเลย Deutsche Bank มองว่าทั้งสองเป็นอาการที่แตกต่างกันของโรคเดียวกัน: สภาพแวดล้อมอัตราดอกเบี้ยต่ำและมีเสถียรภาพยาวนานกว่าทศวรรษ ได้ส่งเสริมการสะสมเลเวอเรจใน ETF บัญชีมาร์จิ้น และสมุดบัญชีของกองทุนเฮดจ์ฟันด์อย่างเป็นระบบ
นี่เหมือนกับฐานรากของอาคารที่ทรุดตัวลงอย่างช้าๆ หลายปี—มองไม่เห็นจากภายนอก จนกระทั่งจุดกระตุ้นบางอย่างทำให้รอยแตกปรากฏขึ้น
นักวิเคราะห์ยังสังเกตว่า ความสนใจของตลาดและผู้กำหนดนโยบายมุ่งเน้นไปที่ความเสี่ยงหนี้สาธารณะมาเป็นเวลานาน ในขณะที่ความเสี่ยงเลเวอเรจของครัวเรือนถูกประเมินต่ำเกินไปอย่างเป็นระบบ—แม้อัตราการเติบโตของเลเวอเรจครัวเรือนจะเข้าสู่ช่วง plateau แต่ระดับสัมบูรณ์ยังคงสูงอยู่
เมื่อเราแสดงภาพนี้ให้ลูกค้าดู สายตาของพวกเขาจะจับจ้องไปที่การเพิ่มขึ้นของหนี้สาธารณะ แทนที่จะเป็นช่วงที่หนี้ภาคครัวเรือนทรงตัว
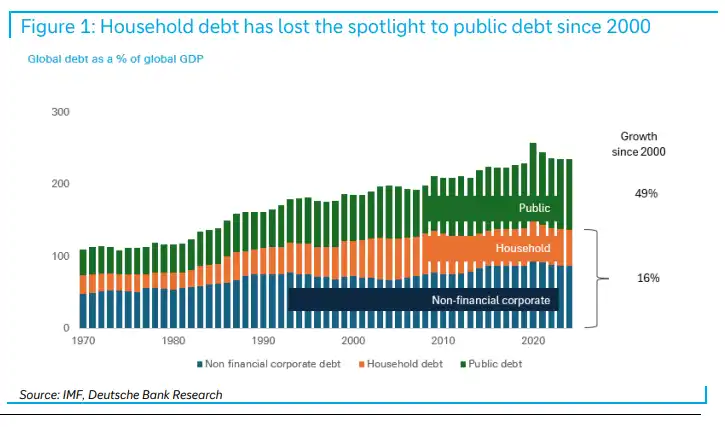
การ "เบี่ยงเบนจุดโฟกัส" เช่นนี้ คือเหตุผลที่ความเสี่ยงจากหนี้ภาคครัวเรือนถูกประเมินต่ำเกินไปอย่างเป็นระบบในปัจจุบัน
เหตุการณ์ "ความผันผวนเล็กน้อย" เกิดขึ้นบ่อยครั้ง ไม่ใช่เรื่องบังเอิญ
ข้อมูลจากดอยช์แบงก์ชี้ให้เห็นว่า ตั้งแต่ปี 2022 เป็นต้นมา ความถี่ของยอดแหลมของ VIX สูงกว่าค่าเฉลี่ยในช่วงสิบปีที่ผ่านมาอย่างมีนัยสำคัญ
นักวิเคราะห์เชื่อมโยงปรากฏการณ์นี้เข้ากับการปรับนโยบายอัตราดอกเบี้ยของธนาคารกลางทั่วโลกกลับสู่ภาวะปกติโดยตรง: ในยุคอัตราดอกเบี้ยต่ำ ความผันผวนของตลาดถูกกดทับ ทำให้เลเวอเรจสะสมตัวขึ้น เมื่ออัตราดอกเบี้ยกลับสู่ภาวะปกติ แรงกดทับความผันผวนก็หายไป และเลเวอเรจที่สะสมไว้เริ่มหาทางระบายออก
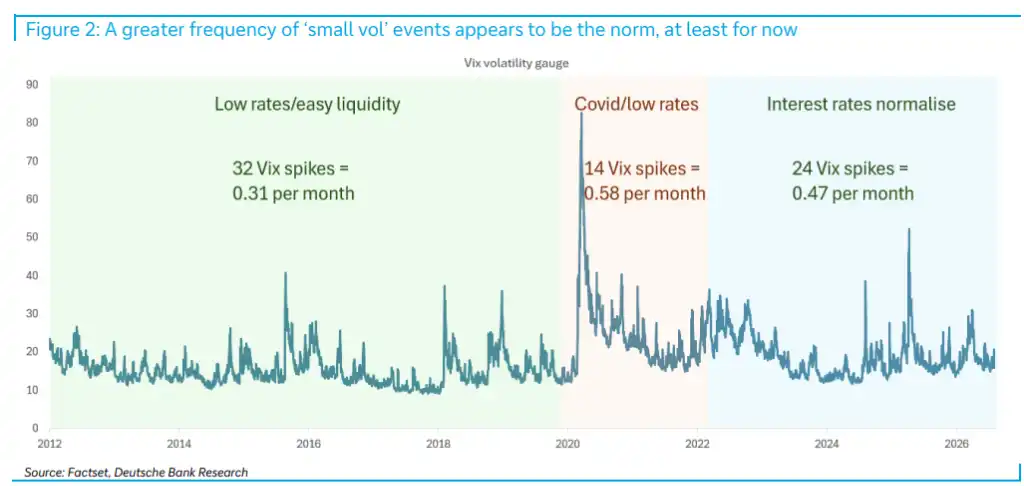
นับตั้งแต่การปรับอัตราดอกเบี้ยกลับสู่ภาวะปกติในปี 2022 ความถี่ของเหตุการณ์ "ความผันผวนเล็กน้อย" ของ VIX สูงกว่าช่วงสิบปีที่ผ่านมาอย่างชัดเจน ในขณะเดียวกัน สินทรัพย์ปลอดภัยแบบดั้งเดิม—ทองคำ ดอลลาร์สหรัฐ ฟรังก์สวิส เยนญี่ปุ่น พันธบัตรรัฐบาลสหรัฐ พันธบัตรรัฐบาลเยอรมัน—ตั้งแต่ปี 2020 เป็นต้นมา ล้มเหลวในการป้องกันความเสี่ยงอย่างมีประสิทธิภาพในหลายวิกฤตการณ์ รวมถึงโควิด-19 การขึ้นดอกเบี้ยปี 2022 ผลกระทบจากภาษีศุลกากรปี 2025 และสงครามอิหร่านปี 2026
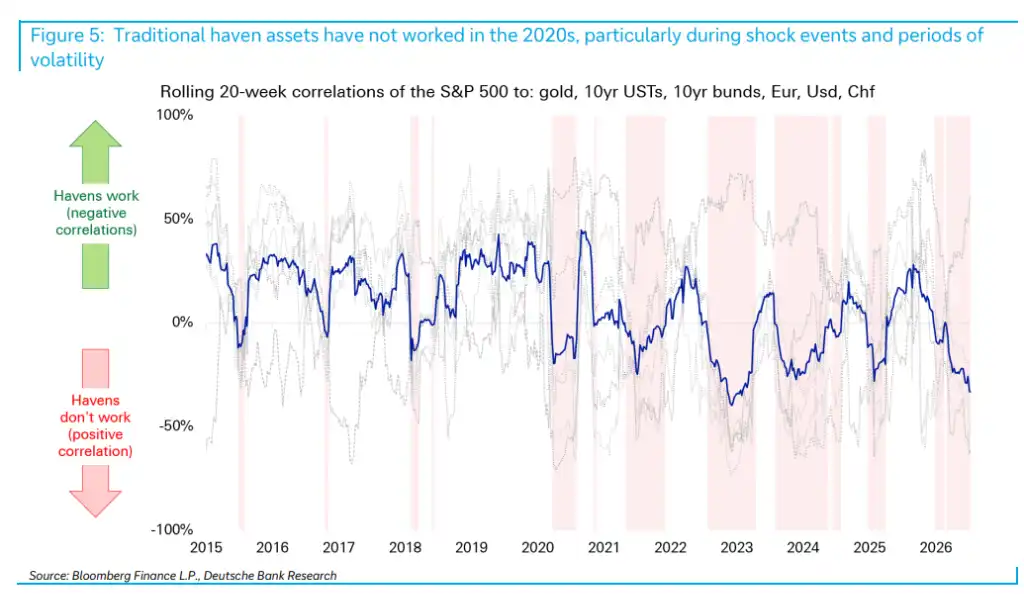
นักวิเคราะห์เขียนว่า: "หากสินทรัพย์ปลอดภัยล้มเหลวอย่างต่อเนื่องในช่วงเวลาที่ต้องการมากที่สุด ชั้นกันชนที่นักลงทุนพึ่งพาอย่างไม่เป็นทางการก็จะบางลงกว่าเดิมมาก สิ่งนี้เพิ่มความน่าจะเป็นที่เหตุการณ์ 'ความผันผวนเล็กน้อย' ในอนาคตจะพัฒนาเป็นปัญหาที่ใหญ่ขึ้น"
การเปลี่ยนแปลงของวอช: ธนาคารกลางสหรัฐกำลังสร้างความผันผวนโดยเจตนาหรือไม่?
ดอยช์แบงก์นำเสนอกรอบแนวคิดสำคัญในการทำความเข้าใจสภาพแวดล้อมของตลาดในปัจจุบันในรายงานฉบับนี้—ตรรกะเชิงนโยบายของธนาคารกลางสหรัฐอาจเกิดการเปลี่ยนแปลงครั้งใหญ่ในเชิงพื้นฐานแล้ว
รายงานอ้างอิงทฤษฎีของ Rob Armstrong นักวิเคราะห์ชี้ให้เห็นว่า: การที่ประธานเฟดวอชถอนแนวทางชี้นำล่วงหน้า (forward guidance) ไม่ใช่ความผิดพลาดในการสื่อสาร แต่เป็นการเลือกเชิงนโยบายโดยเจตนา ตรรกะหลักคือ: แนวทางชี้นำล่วงหน้ากดทับความผันผวนในชีวิตประจำวันมาเป็นเวลานาน และความผันผวนที่ต่ำเกินไปนี้ กลับไปกระตุ้นให้รัฐบาลและผู้มีส่วนร่วมในตลาดก่อหนี้และสะสมเลเวอเรจเกินระดับปกติ พูดตามคำของ Armstrong "ความผันผวนในชีวิตประจำวันที่น้อยเกินไป ในที่สุดจะนำไปสู่วิกฤตการเงิน"
วิธีแก้ของวอชคือการนำ "ส่วนชดเชยความไม่แน่นอน" กลับเข้าสู่ตลาด—ให้ตลาดรู้สึกถึงความเสี่ยงอีกครั้ง เพื่อให้เกิดการควบคุมพฤติกรรมการใช้เลเวอเรจที่มากเกินไปด้วยตนเอง เขาไม่สามารถเปิดเผยตรรกะนี้ต่อสาธารณะได้ เพราะจะทำให้เกิดความตื่นตระหนกในตลาดทันที จึงแสดงออกด้วยถ้อยคำที่คลุมเครือแบบ "ผู้ตัดสิน" แต่ในมุมมองของ Armstrong การดำเนินนโยบายชี้ไปในทิศทางเดียวกันอย่างชัดเจนแล้ว
ตรรกะนี้มีความหมายที่ลึกซึ้ง: หากความผันผวนกลายเป็นเครื่องมือเชิงนโยบายแล้ว การเกิดเหตุการณ์ "ความผันผวนเล็กน้อย" บ่อยครั้งขึ้น จะไม่ใช่เพียงผลพลอยได้ของตลาดอีกต่อไป แต่เป็นผลลัพธ์ที่ผู้กำหนดนโยบายตั้งใจสร้างขึ้น หรือแม้แต่ยินดีที่จะเห็นเกิดขึ้น นักลงทุนควรหยุดปฏิบัติต่อเหตุการณ์ "การล้างพอร์ตแบบ Situational Awareness" หรือ "การร่วงฉับพลันแบบ KOSPI" ทุกครั้งเสมือนเป็นเหตุการณ์บังเอิญที่เกิดขึ้นโดดเดี่ยว — สิ่งเหล่านั้น อาจเป็นภาวะปกติใหม่ก็เป็นได้
ความเสี่ยงที่สะสมยังอยู่ที่ไหน?
ดอยช์แบงก์ระบุในตอนท้ายของรายงานถึงสองด้านที่ยังมีความเสี่ยงแฝงสะสมอยู่:
หุ้นเอกชน (Private Equity): สินทรัพย์ในกลุ่มเทคโนโลยี สื่อ และโทรคมนาคม (TMT) จำนวนมากที่ถูกซื้อในช่วงยุคอัตราดอกเบี้ยใกล้ศูนย์ ยังคงค้างอยู่ในบัญชีของบริษัท PE จนถึงปัจจุบัน เนื่องจากตลาดทางออกถูกปิดลง ทำให้ระยะเวลาการถือครองยาวนานเกินคาดหมาย "ช่วงเวลาแห่งการชำระบัญชีอาจยังอยู่ข้างหน้า"
บริษัทจดทะเบียน: บริษัทจดทะเบียนหลายแห่งยังคงแบกรับสินทรัพย์ที่ไม่มีประสิทธิภาพซึ่งได้มาจากการซื้อกิจการในช่วงกระแสการควบรวมที่ขับเคลื่อนด้วยหนี้ในรอบที่ผ่านมา อัตราการหมุนเวียนของสินทรัพย์ต่ำ — นี่คือร่องรอยที่หลงเหลือจากการขยายตัวแบบ "ให้ความสำคัญกับรายได้มากกว่ากำไร" ที่ได้รับการส่งเสริมจากการระดมทุนต้นทุนต่ำ
นักวิเคราะห์เขียนว่า: "สัญชาตญาณของตลาดคือการจัดให้การล้มของกองทุน Situational Awareness และความผันผวนของ KOSPI อยู่ในหมวด 'สัญญาณรบกวน' เนื่องจากทั้งสองเหตุการณ์ยังไม่พัฒนาไปเป็นเหตุการณ์เชิงระบบ สัญชาตญาณนี้อาจเป็นอันตราย สัญชาตญาณนี้อาจเป็นอันตราย โดยเฉพาะอย่างยิ่งในสถานการณ์ที่ผู้กำหนดนโยบายไม่เพียงแต่อดทนต่อความผันผวนในชีวิตประจำวันที่มากขึ้น แต่ยังอาจเป็นฝ่ายชี้นำอย่างแข็งขันอีกด้วย"
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง