กำไรในไตรมาสเดียวทำลายสถิติของ NVIDIA แต่ทำไมราคาหุ้น Samsung ถึงไม่ขึ้น?

เมื่อเช้าวันที่ 30 กรกฎาคม Samsung Electronics ได้ประกาศผลประกอบการทางการเงินอย่างเป็นทางการสำหรับไตรมาสที่สองของปี 2026 โดยมีกำไรจากการดำเนินงาน 89.5 ล้านล้านวอน ซึ่งสูงกว่าช่วงเดียวกันของปีก่อนถึง 19 เท่า (4.68 ล้านล้านวอน) และเป็นกำไรจากการดำเนินงานรายไตรมาสสูงสุดในประวัติศาสตร์ของ Samsung รายได้อยู่ที่ 171.5 ล้านล้านวอน ซึ่งเป็นสถิติสูงสุดรายไตรมาสเช่นกัน หากแปลงตามอัตราแลกเปลี่ยน 1 ดอลลาร์สหรัฐต่อ 1,500 วอน กำไรจากการดำเนินงานในไตรมาสนี้จะอยู่ที่ประมาณ 59,700 ล้านดอลลาร์สหรัฐ
ตามรายงานของ The Korea Herald ตัวเลขนี้สูงกว่าสถิติกำไรจากการดำเนินงานรายไตรมาสก่อนหน้าของ NVIDIA ที่ 53,500 ล้านดอลลาร์สหรัฐ บริษัทที่ผลิตชิปหน่วยความจำและโทรศัพท์มือถือสามารถทำกำไรในหนึ่งไตรมาสแซงหน้าบริษัทที่ทำกำไรได้มากที่สุดในรอบ AI นี้
ราคาหุ้นของ Samsung แทบไม่ตอบสนองต่อข่าวนี้ โดยในวันที่ 30 กรกฎาคม ระหว่างการซื้อขาย ราคาหุ้นอยู่ที่ประมาณ 210,000 วอน เพิ่มขึ้น 0.72%
สถิตินี้ห่างไกลจากภาวะปกติแค่ไหน
แท่งกราฟที่ติดพื้นในแถวหน้าคือปี 2023 ซึ่งในปีนั้น กำไรจากการดำเนินงานของ Samsung ในไตรมาสที่หนึ่งและสองอยู่ที่ 640,000 ล้านวอนและ 670,000 ล้านวอนตามลำดับ ใกล้เคียงกับศูนย์ จนถึงไตรมาสที่สี่ของปี 2025 ตัวเลขนี้กลับมาอยู่ที่ 20.10 ล้านล้านวอน และอีกครึ่งปีต่อมา ก็กลายเป็น 89.49 ล้านล้านวอน
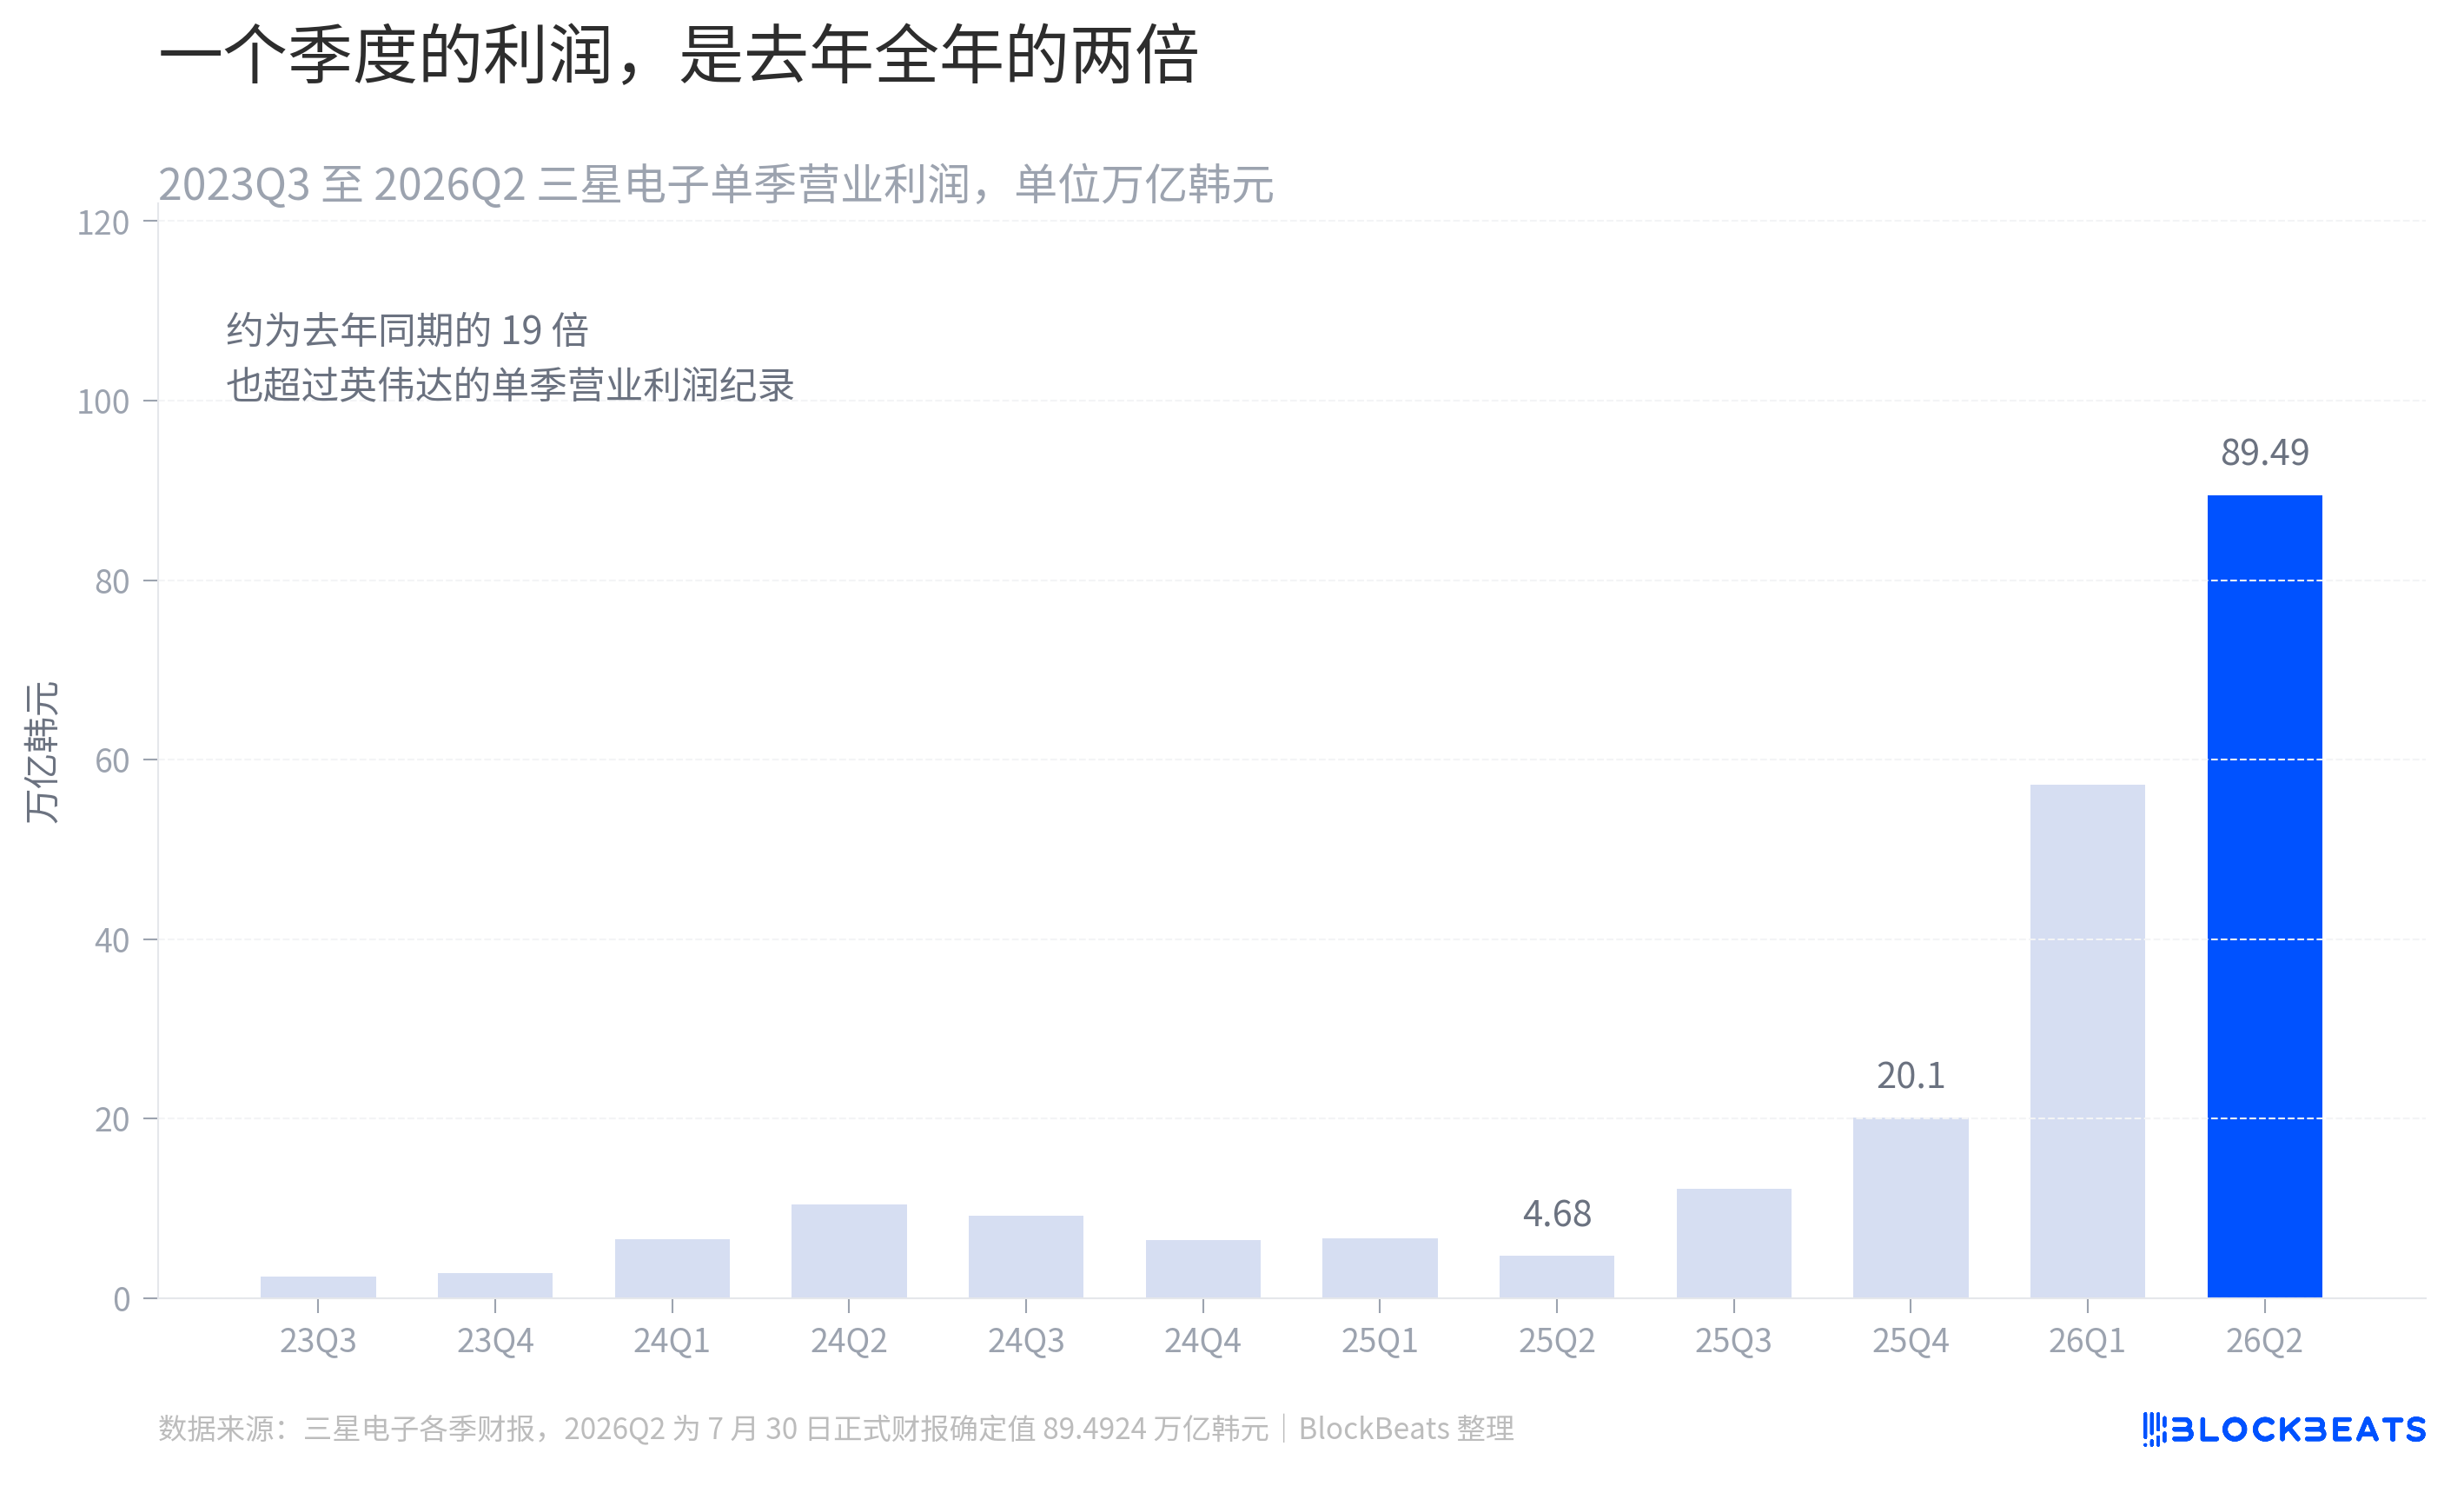
มีสองตัวชี้วัดที่ช่วยให้ผู้อ่านเข้าใจมาตรวัดนี้ ประการแรก กำไรจากการดำเนินงานทั้งปีของ Samsung ในปี 2025 อยู่ที่ประมาณ 43.6 ล้านล้านวอน ในขณะที่ไตรมาสนี้เพียงไตรมาสเดียวมีมูลค่ามากกว่าสองเท่าของปีนั้น ประการที่สอง ตัวเลขในไตรมาสนี้สูงกว่าสถิติสูงสุดก่อนหน้านี้ในไตรมาสที่สี่ของปี 2025 ถึง 4.45 เท่า
ในรายงานผลประกอบการยังมีค่าใช้จ่ายครั้งเดียวที่ซ่อนอยู่ ตามรายงานของ Korea Financial News ในไตรมาสนี้มีการตั้งสำรองโบนัสผลงานของแผนกเซมิคอนดักเตอร์ประมาณ 17 ล้านล้านวอน ซึ่งคิดเป็น 10.5% ของกำไรจากการดำเนินงาน ตามรายงานของ Yahoo Finance หากตัดโบนัสนี้ กำไรจากการดำเนินงานจะเกิน 100 ล้านล้านวอน
ทำไมราคาหุ้นถึงไม่ตอบสนองต่อสถิตินี้?
เพราะว่ารายได้จริงไม่เป็นไปตามที่คาดการณ์
ความคาดหวังโดยรวมอยู่ที่ 172.68 ล้านล้านวอน แต่จริงๆ แล้วอยู่ที่ 171.5 ล้านล้านวอน นี่เป็นการผสมผสานที่ไม่ค่อยพบเห็น โดยกำไรสูงกว่าคาดการณ์ประมาณ 4% ถึง 6% แต่รายได้กลับต่ำกว่าคาดการณ์
Mirae Asset Securities ได้อธิบายต่อ The Korea Times เมื่อวันที่ 8 กรกฎาคมถึงการตีความของตลาดในขณะนั้น โดยกล่าวว่าตลาดมองผลประกอบการของ Samsung ว่าเป็น "สัญญาณช่วงปลายรอบที่ขับเคลื่อนโดยการขึ้นราคาชิป ไม่ใช่การเติบโตของปริมาณการจัดส่ง" ประโยคนี้คือการตัดสินใจที่สำคัญที่สุดในรอบตลาดนี้ กำไรที่ขับเคลื่อนโดยการขึ้นราคาและกำไรที่ขับเคลื่อนโดยปริมาณการจัดส่งนั้นดูเหมือนกันในงบกำไรขาดทุน แต่แตกต่างกันอย่างสิ้นเชิงในตำแหน่งของรอบวัฏจักร อดีตหมายถึงอุปทานตึงตัว ในขณะที่หลังหมายถึงการขยายตัวของอุปสงค์ และอุปทานตึงตัวนั้นย่อมมีวันสิ้นสุดเสมอ
แนวทางอย่างเป็นทางการก็สนับสนุนการตีความนี้เช่นกัน ในรายงานผลประกอบการ การอธิบายเกี่ยวกับธุรกิจจัดเก็บข้อมูลระบุว่า "แนวโน้มราคาที่เพิ่มขึ้นอย่างต่อเนื่องในอุตสาหกรรมยังส่งผลให้เกิดผลประกอบการที่ทำลายสถิติ" พร้อมทั้งระบุว่า DRAM และ NAND ต่างก็ทำสถิติสูงสุดใหม่ในปริมาณการจัดส่งต่อไตรมาส ตัวเลขการเติบโตของปริมาณบิตที่แน่นอนนั้น ทางบริษัทไม่ได้ระบุในข่าวประชาสัมพันธ์ ส่วนนั้นจะเปิดเผยด้วยวาจาในการประชุมทางโทรศัพท์
แรงผลักดันในการขึ้นราคายังเหลืออีกเท่าไหร่?
แผนภูมินี้ใช้แนวทางของ SK Hynix เนื่องจากแยกปริมาณและราคาได้ละเอียดกว่า ตามที่ TradingKey สรุปจากรายงานผลประกอบการของ SK Hynix เมื่อวันที่ 29 กรกฎาคม ราคาขายเฉลี่ยของ DRAM ของบริษัทลดลงจากการเพิ่มขึ้นประมาณ 60% ในไตรมาสแรกของปีนี้ เหลือประมาณ 30% ในไตรมาสที่สอง ส่วน NAND ลดลงจากประมาณ 70% เหลือ 50% ถึง 55%
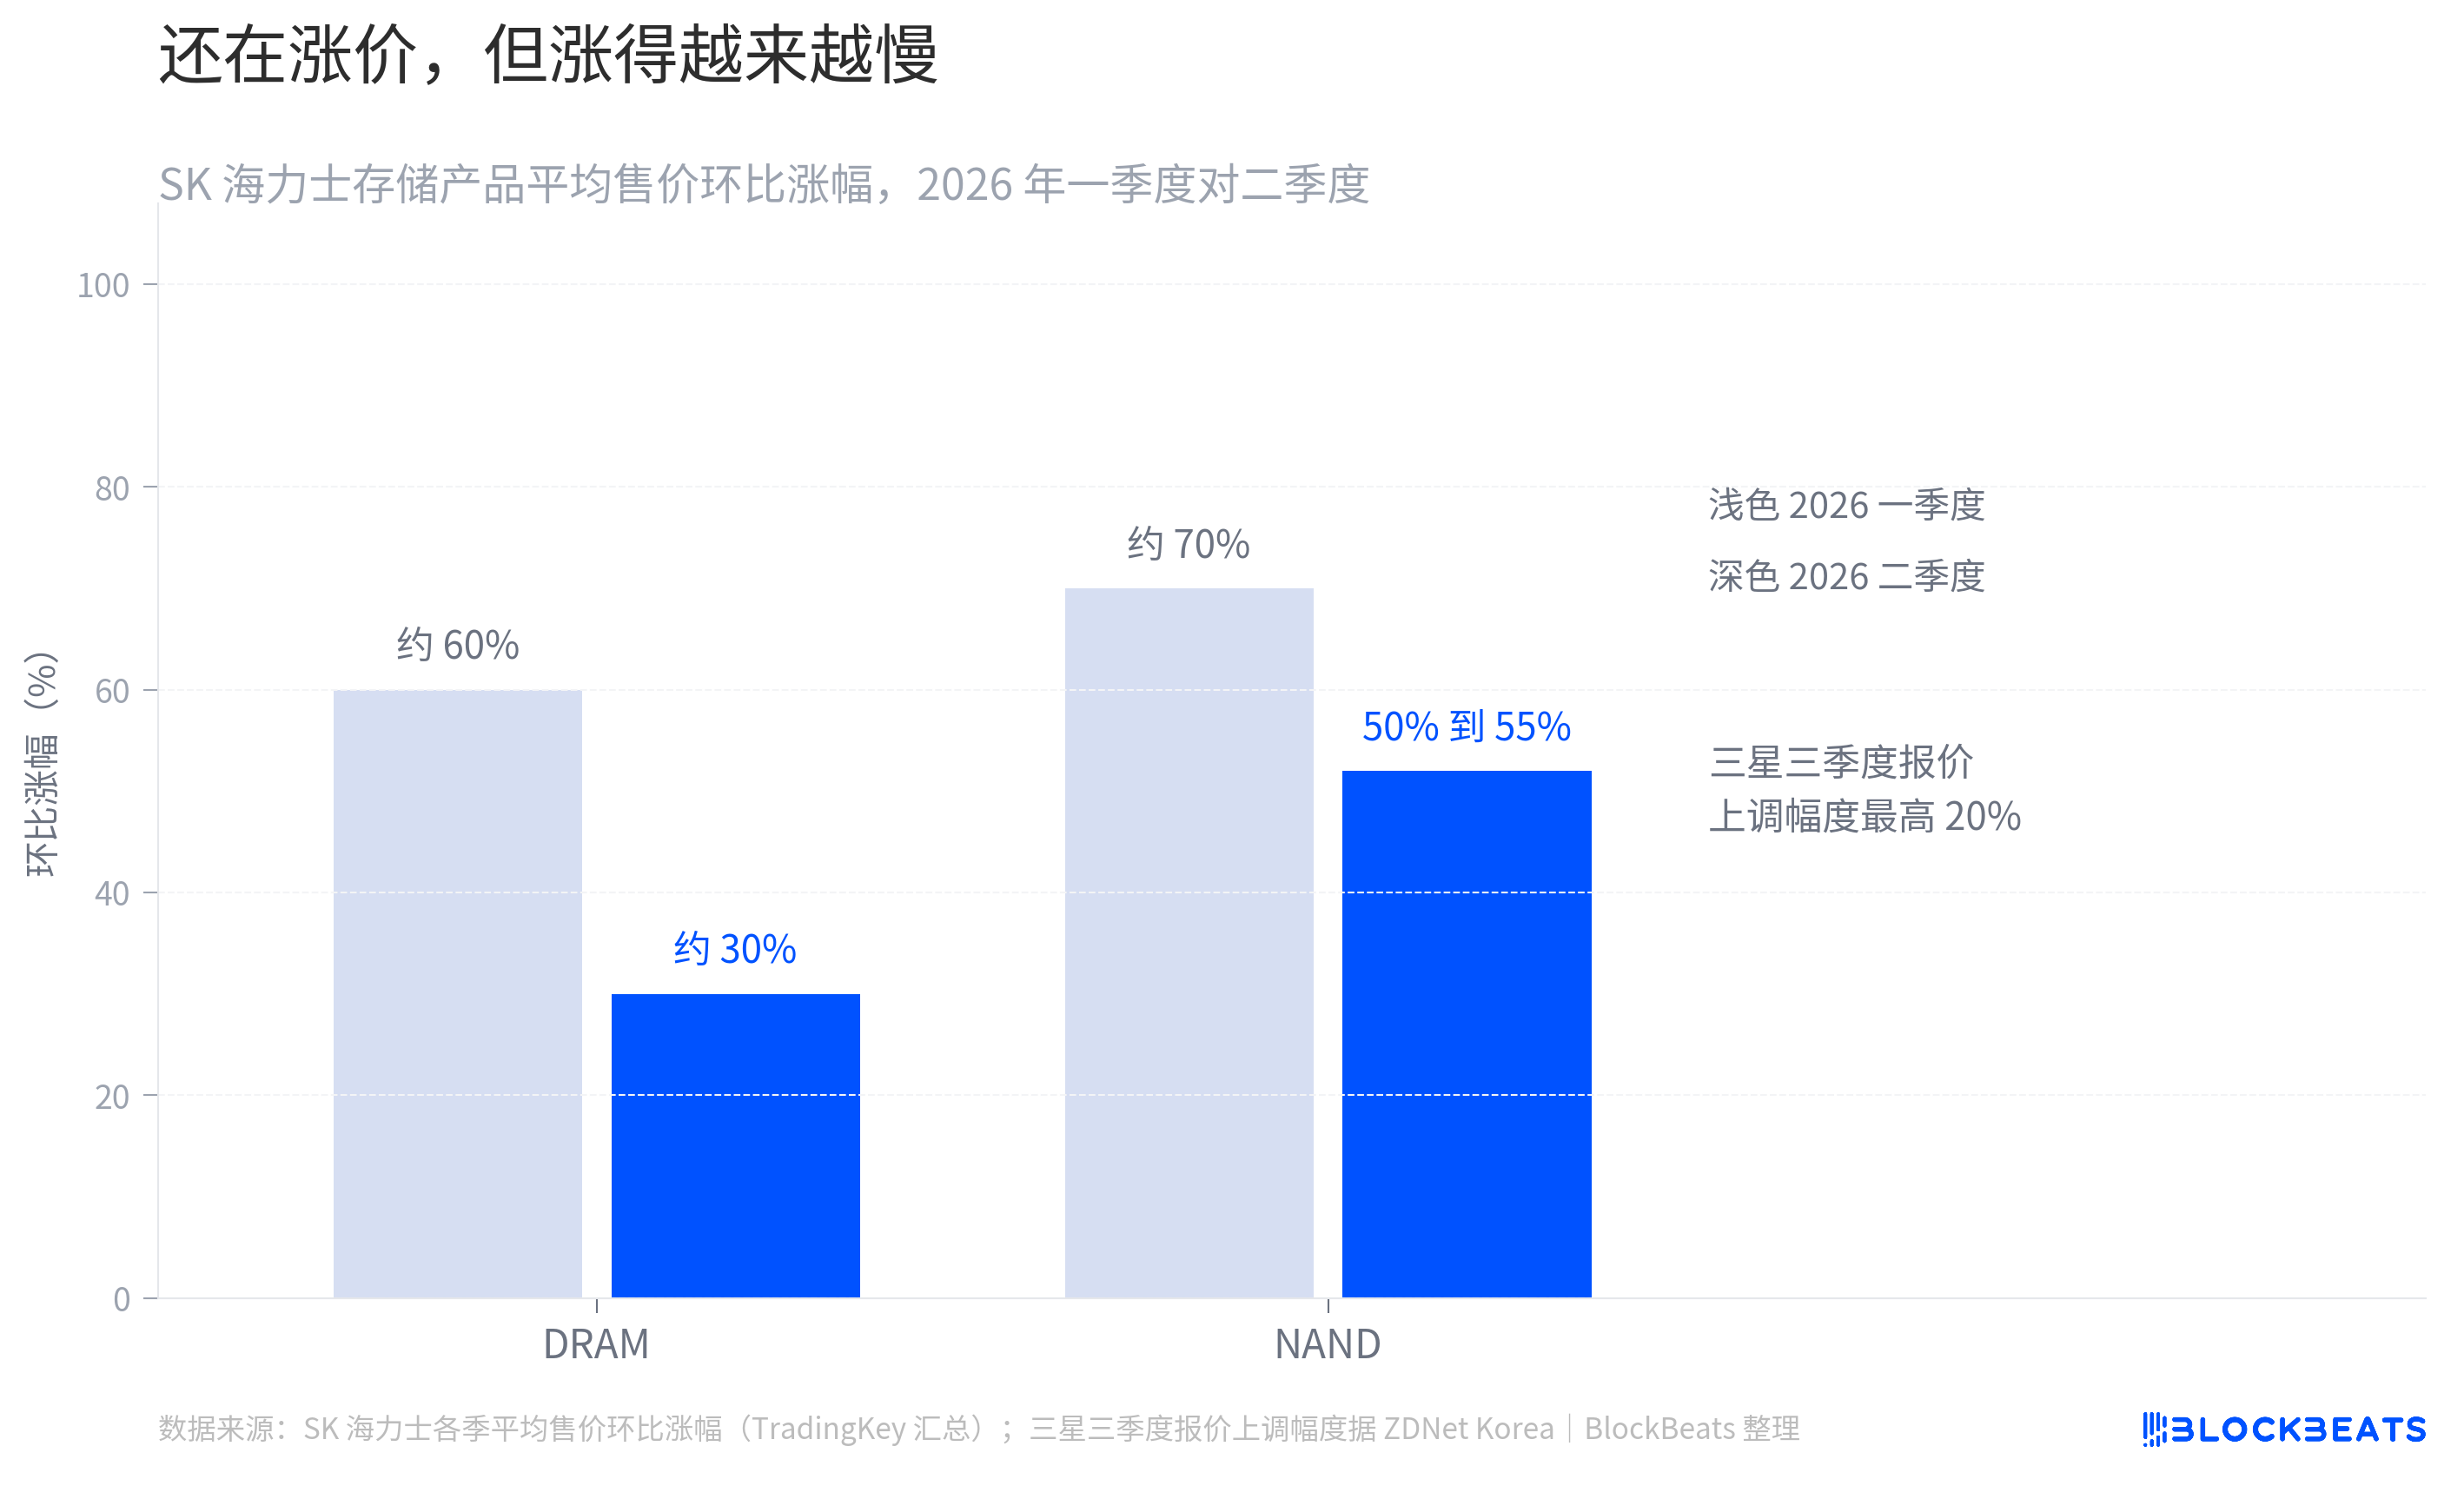
แนวทางของอุตสาหกรรมก็สอดคล้องกัน ตามข้อมูลของ TrendForce ราคาสัญญา DRAM ทั่วไปลดลงจากการเพิ่มขึ้น 93% ถึง 98% ในไตรมาสแรกของปีนี้ เหลือ 58% ถึง 63% ในไตรมาสที่สอง สำหรับไตรมาสที่สาม สัญญาระยะยาวจะจำกัดการเพิ่มขึ้น ตามรายงานของ ZDNet Korea เมื่อวันที่ 3 กรกฎาคม การปรับขึ้นราคา DRAM ของ Samsung ในไตรมาสที่สามสูงสุดที่ 20%
ยังคงเพิ่มขึ้น แต่การเพิ่มขึ้นกำลังแคบลง นี่คือความหมายเฉพาะของคำว่า "ช่วงปลายของวัฏจักร"
ต้องชี้แจงให้ชัดเจนว่า การชะลอตัวของการขึ้นราคาไม่เท่ากับการลดลง Samsung ยังคงมองโลกในแง่ดีในช่วงครึ่งปีหลังในรายงานผลประกอบการ ข้อความต้นฉบับระบุว่าธุรกิจจัดเก็บข้อมูลคาดว่าจะเห็น "ความต้องการที่แข็งแกร่งซึ่งเน้นเซิร์ฟเวอร์เป็นศูนย์กลาง จากการลงทุนในโครงสร้างพื้นฐาน AI อย่างต่อเนื่อง" และกล่าวว่าความต้องการ DRAM สำหรับเซิร์ฟเวอร์ SSD ระดับองค์กร และ HBM จะเร่งตัวขึ้น
กำไรเหล่านี้มาจากกระเป๋าของใคร?
ไตรมาสนี้ กำไรจากการดำเนินงานของแผนก DS (เซมิคอนดักเตอร์) อยู่ที่ 89.2 ล้านล้านวอน คิดเป็น 99.7% ของกลุ่มบริษัททั้งหมด 89.4924 ล้านล้านวอน ไตรมาสก่อนหน้าสัดส่วนนี้อยู่ที่ 93.8%
ในตารางเดียวกัน แผนก MX ซึ่งขายโทรศัพท์มือถือและอุปกรณ์เครือข่าย ขาดทุนจากการดำเนินงาน 7 แสนล้านวอน ส่วนแผนก DX ทั้งหมดซึ่งรวมถึงโทรศัพท์มือถือ ทีวี และเครื่องใช้ไฟฟ้า ขาดทุนจากการดำเนินงาน 8 แสนล้านวอน ไตรมาสก่อนหน้า MX ยังมีกำไร 2.8 ล้านล้านวอน คำอธิบายอย่างเป็นทางการสำหรับ MX คือรายได้เติบโตเมื่อเทียบปีต่อปี แต่ถูกกดดันจาก "ต้นทุนชิ้นส่วนที่เพิ่มขึ้น"
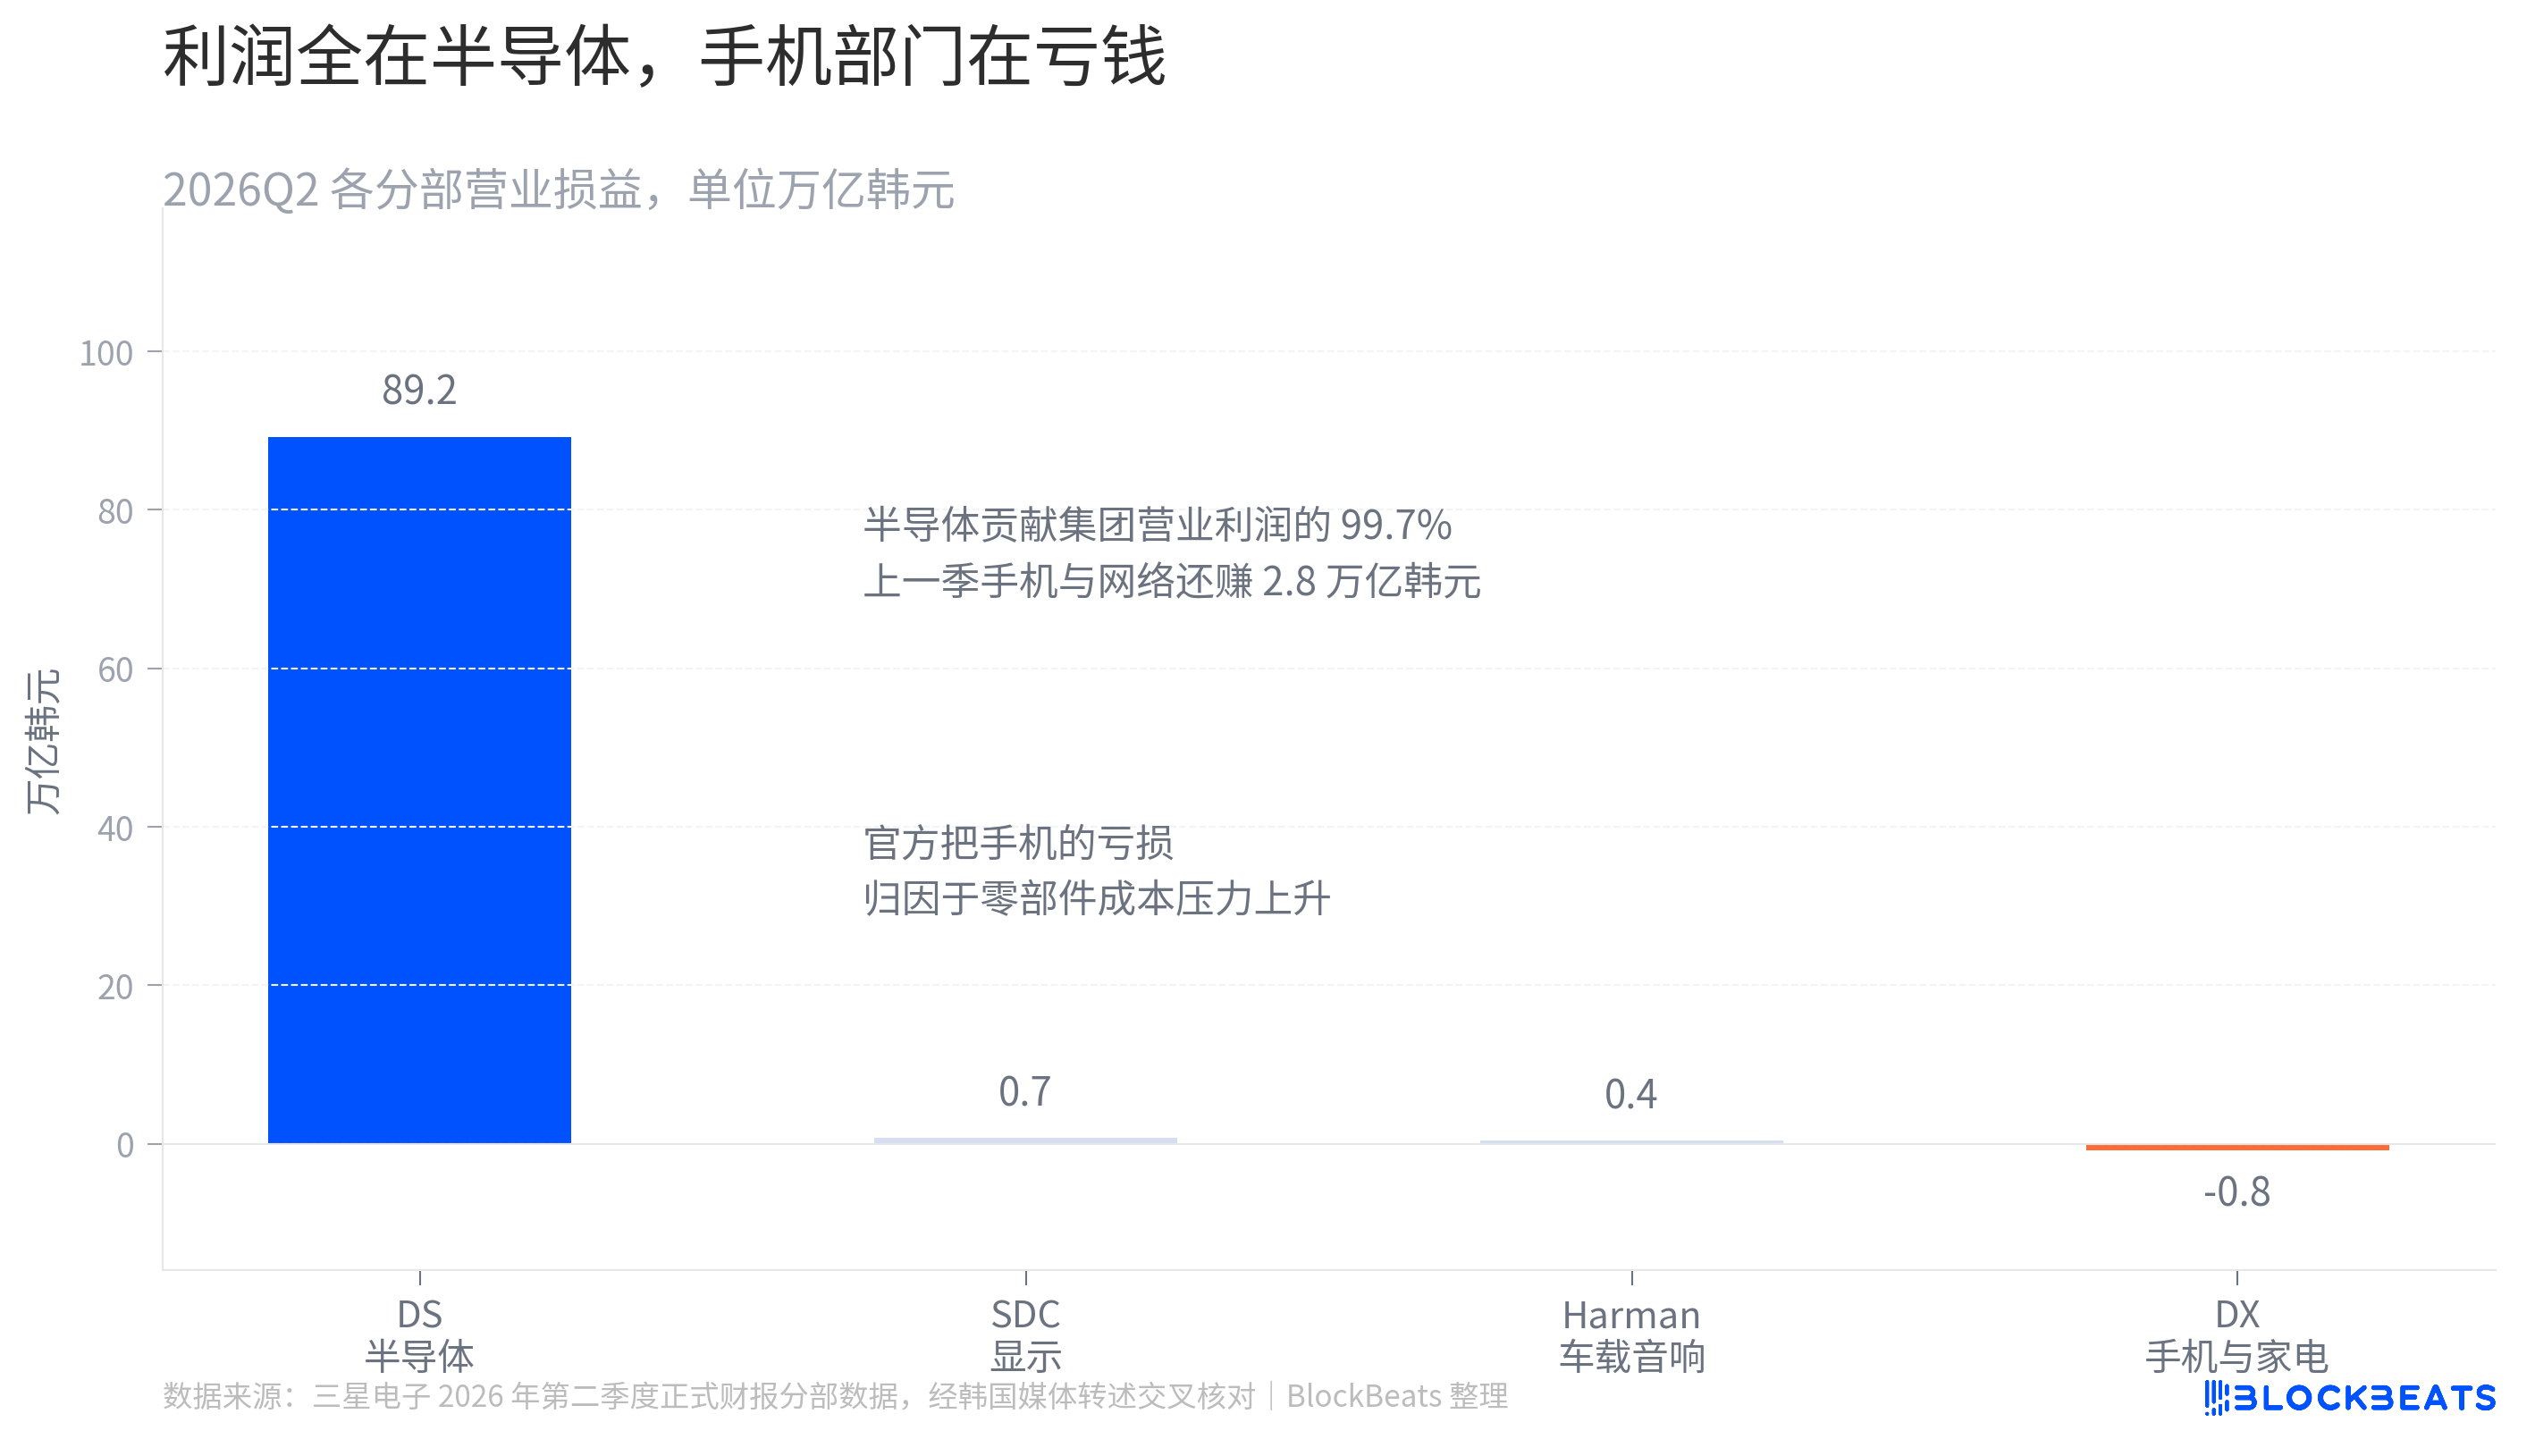
"ชิ้นส่วน" นี้คือสิ่งที่บริษัทขายเอง แผนกโทรศัพท์มือถือของ Samsung ต้องซื้อหน่วยความจำในราคาตลาดที่ปรับขึ้นแล้ว ในขณะที่กำไรจากการขึ้นราคาทั้งหมดตกอยู่ที่แผนกเซมิคอนดักเตอร์ ในมุมมองของกลุ่มบริษัท นี่คือการโอนภายใน แต่สำหรับความสามารถในการแข่งขันของธุรกิจโทรศัพท์มือถือแล้ว ไม่ใช่
สถานการณ์ธุรกิจรับจ้างผลิต (Foundry) ทางบริษัทก็ได้กล่าวไว้สั้นๆ ว่า ก่อนการหักค่าใช้จ่ายโบนัส ผลกำไรของธุรกิจรับจ้างผลิต "ดีขึ้นอย่างมีนัยสำคัญ" โดยมีแรงขับเคลื่อนมาจาก "ความต้องการเวเฟอร์พื้นฐานสำหรับ HBM และคำสั่งซื้อที่แข็งแกร่งจากลูกค้าในสหรัฐฯ" ความหมายของประโยคนี้คือ แม้แต่การฟื้นตัวของธุรกิจรับจ้างผลิตก็ยังถูกดึงขึ้นมาจากความต้องการด้านหน่วยความจำ
ใบแจ้งหนี้ถูกส่งไปให้คนอื่น
อีกครึ่งหนึ่งของการขึ้นราคาหน่วยความจำคือต้นทุนของคนอื่น
เอมี ฮูด (Amy Hood) ประธานเจ้าหน้าที่ฝ่ายการเงินของไมโครซอฟท์ (Microsoft) ได้ให้รายละเอียดในการประชุมทางโทรศัพท์เมื่อวันที่ 29 เมษายนว่า จากค่าใช้จ่ายด้านทุนประมาณ 190,000 ล้านดอลลาร์สหรัฐในปีปฏิทิน 2026 นั้น "ประมาณ 25,000 ล้านดอลลาร์สหรัฐมาจากผลกระทบของราคาชิ้นส่วนที่เพิ่มขึ้น" ตามรายงานของ Tom's Hardware เมตา (Meta) ในช่วงเวลาเดียวกันเมื่อปรับเพิ่มเพดานค่าใช้จ่ายด้านทุนขึ้น 10,000 ล้านดอลลาร์สหรัฐ ก็ได้ให้เหตุผลว่าเป็นเพราะ "ราคาชิ้นส่วนที่สูงขึ้นในปีนี้ โดยเฉพาะหน่วยความจำ"
ควอลคอมม์ (Qualcomm) ได้คำนวณตัวเลขนี้ง่ายๆ ในเอกสารนำเสนอผลประกอบการเมื่อวันที่ 29 กรกฎาคม โดยระบุว่าเนื่องจากการขึ้นราคาหน่วยความจำและข้อจำกัดด้านอุปทาน คาดว่ารายได้ของธุรกิจโทรศัพท์มือถือระบบปฏิบัติการแอนดรอยด์ (Android) ในปีงบประมาณ 2026 จะลดลงประมาณ 20% เมื่อเทียบกับปีก่อน ส่งผลกระทบต่อกำไรต่อหุ้นทั้งปีมากกว่า 1.50 ดอลลาร์สหรัฐ และประกาศขึ้นราคาสินค้าตั้งแต่วันที่ 1 กันยายน
สิ่งนี้ก่อให้เกิดวงจรปิด ค่าใช้จ่ายด้านทุนของผู้ให้บริการคลาวด์ผลักดันราคาหน่วยความจำให้สูงขึ้น ราคาหน่วยความจำที่สูงขึ้นผลักดันผลกำไรของแผนกเซมิคอนดักเตอร์ของซัมซุง (Samsung) และในขณะเดียวกันก็ผลักดันต้นทุนของแผนกโทรศัพท์มือถือของซัมซุงและควอลคอมม์ให้สูงขึ้น สิ่งที่ตลาดกังวลในตอนนี้คือวงจรแรกของวงจรปิดนี้ นั่นคือ ค่าใช้จ่ายด้านทุนของผู้ให้บริการคลาวด์จะยังคงเพิ่มขึ้นต่อไปได้หรือไม่ มอร์แกน สแตนลีย์ (Morgan Stanley) มีความเห็นหลังการประกาศผลประกอบการว่าการปรับฐานของหุ้นกลุ่มชิปยังไม่สิ้นสุด โดยให้เหตุผลว่าคาดว่าผู้ให้บริการคลาวด์จะควบคุมค่าใช้จ่ายด้านทุนอย่างเข้มงวดมากขึ้น
เส้นเวลาของราคาหุ้นต้องเล่าใหม่
คำกล่าวที่แพร่หลายที่สุดคือ "ราคาหุ้นซัมซุงร่วงลง 7% ในวันประกาศผลประกอบการ" ซึ่งเป็นการระบุช่วงเวลาที่ผิด การร่วงลง 6.9% เกิดขึ้นเมื่อวันที่ 7 กรกฎาคม ซึ่งเป็นวันที่ซัมซุงประกาศผลประกอบการเบื้องต้น ปิดตลาดที่ 296,000 วอน ลดลงสูงสุดระหว่างวัน 10% ในวันประกาศผลประกอบการอย่างเป็นทางการวันที่ 30 กรกฎาคม ราคาหุ้นกลับเพิ่มขึ้นเล็กน้อย
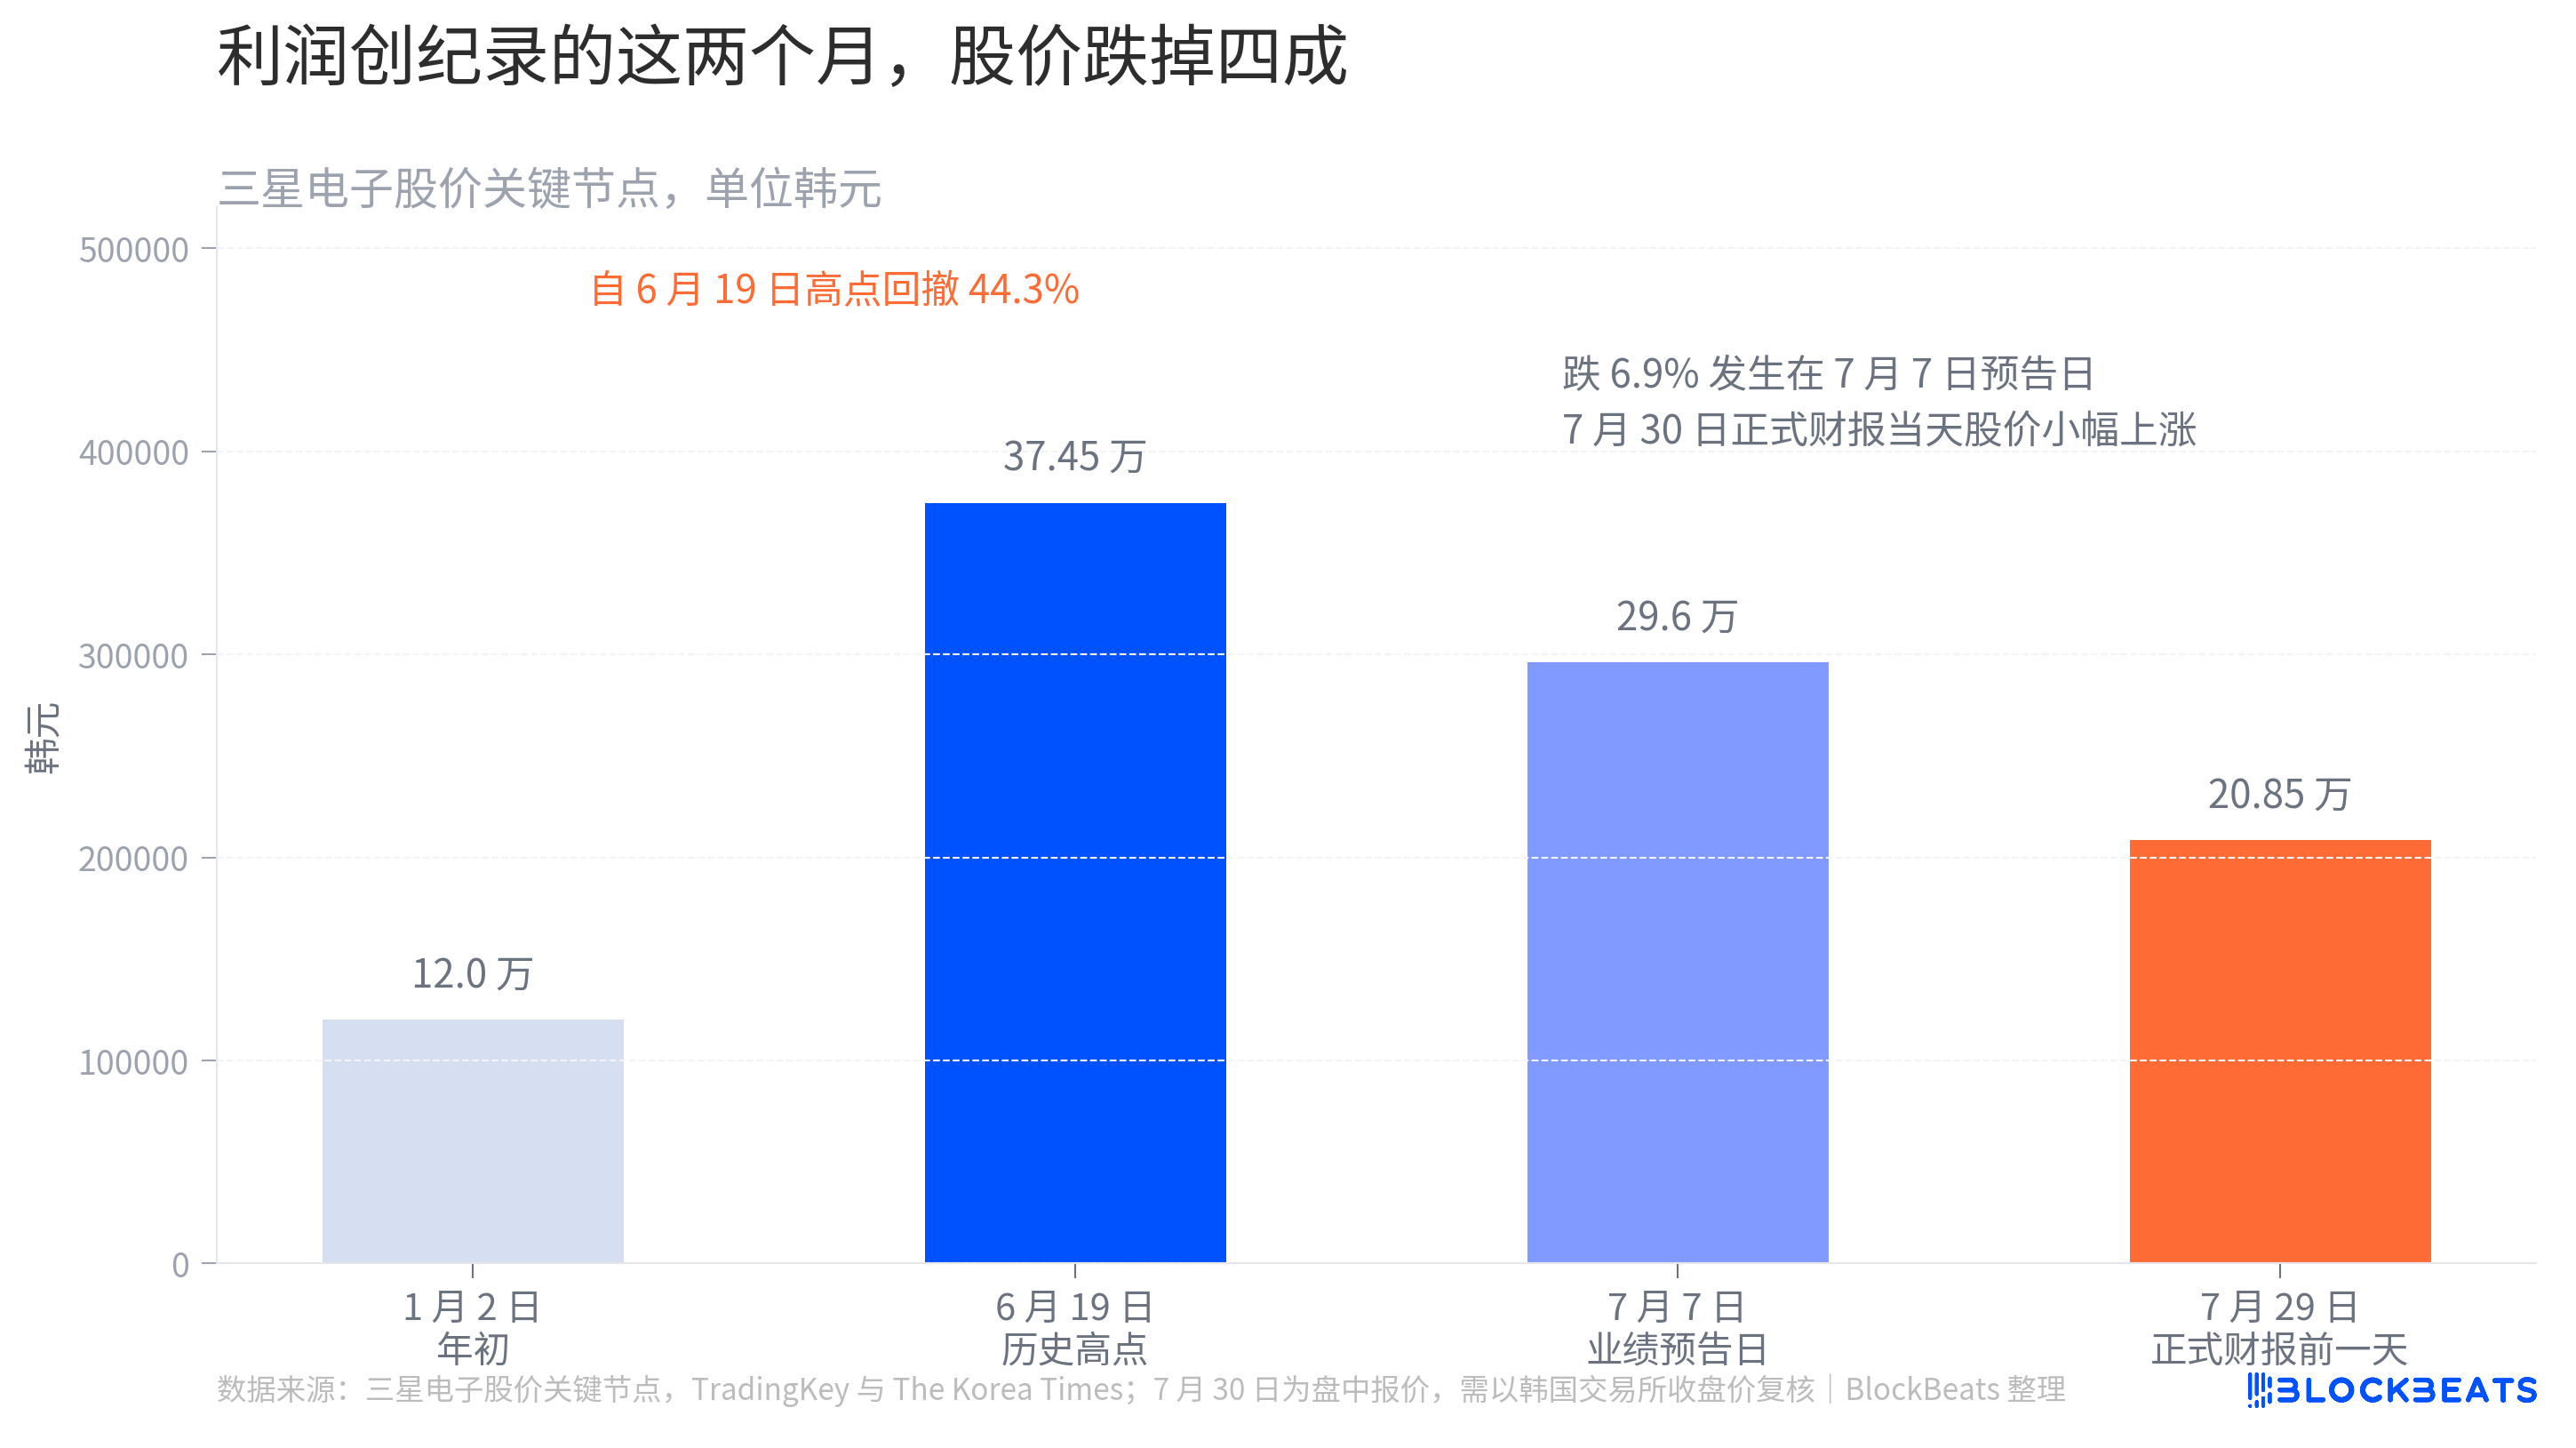
ปัญหาที่แท้จริงอยู่ระหว่างวันที่สองวันนี้ เมื่อวันที่ 19 มิถุนายน ซัมซุงทำราคาสูงสุดเป็นประวัติการณ์ที่ 374,500 วอน และในวันที่ 29 กรกฎาคม ปิดตลาดที่ 208,500 วอน ลดลงสะสม 44.3% ในระหว่างนั้นยังเกิดเหตุการณ์ที่ไม่เคยเกิดขึ้นในประวัติศาสตร์ตลาดหุ้นเกาหลี ตามการรวบรวมของ TradingKey ดัชนี KOSPI ถูกระงับการซื้อขาย (Circuit Breaker) ติดต่อกันสองวันในวันที่ 28 และ 29 กรกฎาคม ซึ่งเป็นครั้งแรกในประวัติศาสตร์ของดัชนีนี้ที่เกิดเหตุการณ์ติดต่อกันสองวัน
การปรับฐานรอบนี้ไม่ได้เกิดจากปัญหาของซัมซุงเพียงอย่างเดียว ตามสถิติแล้ว ซัมซุงและเอสเค ไฮนิกซ์รวมกันคิดเป็นประมาณ 50% ของมูลค่าตลาด KOSPI แต่เมื่อสิ้นปี 2568 สัดส่วนนี้จะลดลงเหลือ 25% Josh Gilbert นักวิเคราะห์ตลาดอาวุโสของ eToro ประจำภูมิภาคเอเชียแปซิฟิกและตะวันออกกลาง ชี้ให้เห็นว่าน้ำหนักรวมที่สูงมากของทั้งสองบริษัททำให้นักลงทุนในดัชนีไม่สามารถหลีกเลี่ยงการปรับฐานที่เกิดขึ้นพร้อมกันได้ กองทุนที่มีเลเวอเรจก็กำลังขยายความผันผวนเช่นกัน ตามรายงานของ Korea Times ในช่วงสัปดาห์แรกของเดือนกรกฎาคม มีเงินประมาณ 3 ล้านล้านวอนไหลเข้าสู่ ETF หุ้นเดี่ยวสองเท่าของซัมซุงและเอสเค ไฮนิกซ์
เสียงฝ่ายตรงข้ามก็มีชื่อเสียงเช่นกัน นักกลยุทธ์ของ CLSA ประเมินระหว่างการปรับฐานรอบนี้ว่า "นี่ไม่ใช่จุดจบของเรื่องราว แต่เป็นการปรับฐานระหว่างทางขึ้น"
ในไตรมาสเดียวที่ทำรายได้เทียบเท่าสถิติของ Nvidia และในไตรมาสเดียวกันที่แผนกโทรศัพท์เริ่มขาดทุน สองสิ่งนี้เกิดขึ้นจากการปรับราคาขึ้นรอบเดียวกัน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง