พื้นที่จัดเก็บข้อมูลร่วงลงอย่างรุนแรง คืนหนึ่งน่าตกใจ
หัวข้อต้นฉบับ: 《ราคาหุ้นหน่วยความจำร่วงฮวบ คืนหนึ่งน่าสะพรึง》
ผู้เขียนต้นฉบับ: ซูหยาง, เทนเซ็นต์เทคโนโลยี
ยักษ์ใหญ่ด้านหน่วยความจำในต่างประเทศกำลังตกอยู่ในพายุรุนแรง คืนวันที่ 28 กรกฎาคม มูลค่าตลาดรวมลดลงเกือบ 43,000 ล้านดอลลาร์สหรัฐ
ในวันซื้อขายที่ผ่านมา ราคาหุ้นของผู้นำด้านหน่วยความจำอย่าง SK Hynix และ Micron ถือเป็น "คืนแห่งความน่าสะพรึง" SK Hynix และ Samsung Electronics ต่างร่วงลงมากกว่า 13% มูลค่าตลาดรวมหายไปประมาณ 28,000 ล้านดอลลาร์สหรัฐ ในวันอังคารตลาดหุ้นสหรัฐ Micron ปิดร่วง 8.85% SanDisk ร่วงหนัก 14.25% Seagate ลดลง 8.53% Western Digital ร่วงกว่า 6.9% มูลค่าตลาดสะสมหายไปประมาณ 14,800 ล้านดอลลาร์สหรัฐ
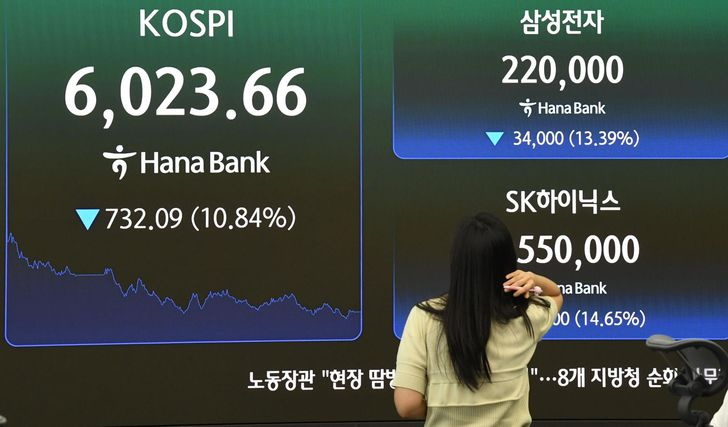
วันอังคาร หน้าจอในห้องซื้อขายของธนาคาร Hana ในโซลแสดงดัชนี KOSPI และราคาปิดของหุ้น Samsung Electronics และ SK Hynix
ข้อมูลสาธารณะระบุว่า SK Hynix ร่วงลงจากจุดสูงสุดในเดือนมิถุนายนประมาณ 45% ถึง 47% มูลค่าตลาดหายไปเกือบ 600,000 ล้านดอลลาร์สหรัฐ Micron Technology ปรับตัวลงจากจุดสูงสุดกว่า 30% Kioxia ของญี่ปุ่นหดตัวเกือบครึ่งในหนึ่งเดือน
ตรงกันข้ามกับการร่วงลงของราคาหุ้นอย่างรุนแรง ยักษ์ใหญ่ด้านหน่วยความจำเพิ่งส่งมอบผลประกอบการที่สดใสที่สุดในประวัติศาสตร์
ตรรกะที่ผลประกอบการไม่สามารถหนุนราคาหุ้นได้
วันที่ 7 กรกฎาคม Samsung Electronics ประกาศผลประกอบการเบื้องต้นไตรมาสที่สอง กำไรจากการดำเนินงานรายไตรมาสสูงถึง 89.4 ล้านล้านวอน เพิ่มขึ้น 18 เท่าเมื่อเทียบปีต่อปี และยังแซงหน้ายอดรวมกำไรสามปีตั้งแต่ 2023 ถึง 2025 อย่างไรก็ตาม รายงานผลประกอบการที่น่าทึ่งนี้ไม่เพียงไม่สามารถดึงราคาหุ้นขึ้น แต่กลับทำให้ Samsung ร่วงหนักกว่า 10% ในระหว่างวัน ลากดัชนี KOSPI ลดลงเกือบ 5%
ปรากฏการณ์ประหลาดเดียวกันนี้เกิดขึ้นกับยักษ์ใหญ่รายอื่นด้วย
SK Hynix ประกาศผลประกอบการไตรมาสที่สองเมื่อวันที่ 29 รายได้สูงถึง 79.3 ล้านล้านวอน เพิ่มขึ้น 257% เมื่อเทียบปีต่อปี กำไรจากการดำเนินงาน 60.5 ล้านล้านวอน เพิ่มขึ้น 557% อัตรากำไรจากการดำเนินงานพุ่งขึ้นถึง 76%
Micron Technology มีรายได้ในไตรมาสสิ้นสุดเดือนพฤษภาคม 2026 สูงถึง 41,500 ล้านดอลลาร์สหรัฐ เพิ่มขึ้นอย่างรุนแรง 346% เมื่อเทียบปีต่อปี อัตรากำไรขั้นต้นพุ่งถึง 84.6% กระแสเงินสดอิสระสูงถึง 17,600 ล้านดอลลาร์สหรัฐ ผู้บริหารของ Micron ถึงกับประกาศอย่างมั่นใจ: "ความต้องการเกินขีดความสามารถในการจัดหาอย่างมาก สถานการณ์นี้จะดำเนินต่อไปจนถึงปี 2028"
พื้นฐานร้อนแรงจนแทบไหม้ แต่ราคาหุ้นของบรรดาผู้นำด้านหน่วยความจำกลับร่วงลงอย่างหนัก เบาะแสแรกและสาเหตุที่เป็นไปได้คือ การทำ Arbitrage ข้ามตลาดที่เกิดจากการออก ADR ของ SK Hynix ในตลาดหุ้นสหรัฐฯ ซึ่งก็คือกลยุทธ์ "ซื้อ ADR ในตลาดสหรัฐฯ ขายชอร์ตหุ้นแม่ในเกาหลีใต้"
บลูมเบิร์กอ้างอิงรายงานของ UBS ที่ส่งถึงลูกค้า ระบุว่าผู้จัดการพอร์ตการลงทุนทั่วโลกหลายรายที่ก่อนหน้านี้ไม่ได้รวมหุ้น SK Hynix ที่จดทะเบียนในเกาหลีใต้ไว้ในสินทรัพย์ลงทุนของตน ตอนนี้สามารถซื้อ ADR ใหม่ของ SK Hynix ได้แล้ว
"การซื้อ ADR ตั้งแต่วันแรกที่ออกและขายหุ้นสามัญของเกาหลีใต้ ดูเหมือนจะเป็นดีลที่ไม่มีทางขาดทุน" UBS เขียนไว้ในรายงาน
อีกปัจจัยกระตุ้นเกี่ยวข้องกับการปรับเปลี่ยนกฎระเบียบของเกาหลีใต้
เมื่อวันที่ 16 กรกฎาคม คณะกรรมการบริการทางการเงินของเกาหลีใต้ประกาศอย่างกะทันหันให้เข้มงวดกฎเกณฑ์การกำกับดูแล ETF แบบเลเวอเรจหุ้นเดี่ยว โดยไม่เพียงแต่เพิ่มเกณฑ์มาร์จิ้นขั้นต่ำจาก 10 ล้านวอนเป็น 30 ล้านวอนเท่านั้น แต่ยังจำกัดให้แต่ละคนซื้อได้สูงสุดครั้งละ 20 หุ้นอีกด้วย
Nikolaos Panigirtzoglou นักวิเคราะห์ของ JPMorgan ชี้ว่าในขณะนั้น สัดส่วนการถือครองของ ETF แบบเลเวอเรจในหุ้นหน่วยความจำเทียบกับมูลค่าตลาดของบริษัทที่เกี่ยวข้องนั้นสูงถึงสามเท่าของ ETF หุ้นทั่วไป ในช่วงที่ราคาหุ้นปรับตัวลง กลไกการปรับสมดุลตอนปิดตลาดแบบบังคับของ ETF แบบเลเวอเรจได้กระตุ้นให้เกิดการขายอัตโนมัติตามโปรแกรม สร้าง "แรงเทขายทับถม" ขึ้นในทันที
ในวันนั้น หุ้น SK Hynix ร่วงลงอีกกว่า 11% หุ้น Samsung ร่วงหนักกว่า 8% คลื่นความตื่นตระหนกแพร่กระจายไปทั่วยุโรปและอเมริกาอย่างรวดเร็ว
หากมองในกรอบเวลาที่ยาวนานขึ้น การปรับฐานของหุ้นกลุ่มหน่วยความจำในช่วงที่ผ่านมา เกี่ยวข้องกับความกังวลเกี่ยวกับการลงทุน AI ของยักษ์ใหญ่ในซิลิคอนแวลลีย์และ "ความไม่สมดุลของผลตอบแทนจากการลงทุน" ในรายจ่ายฝ่ายทุนที่เกี่ยวข้อง
เมื่อวันที่ 22 กรกฎาคม Google ประกาศผลประกอบการไตรมาสที่สอง และปรับเพิ่มรายจ่ายฝ่ายทุนทั้งปีจาก 1800-1900 พันล้านดอลลาร์เป็น 1950-2050 พันล้านดอลลาร์ แต่ราคาหุ้นทั้งหลังตลาดปิดและวันถัดไปต่างก็ปิดลดลง สาเหตุหลักที่สุดคือรายจ่ายฝ่ายทุนมหาศาลที่ไม่มีที่สิ้นสุดกดดันกระแสเงินสดอิสระ และความไม่แน่นอนของผลตอบแทนจากการลงทุน AI ซึ่งเป็นปัญหาที่ Microsoft, Amazon และ Meta จะต้องเผชิญร่วมกันต่อไป
สถาบันจัดอันดับความน่าเชื่อถือ Moody's ก็ออกคำเตือนในเวลาที่เหมาะสมว่า การแข่งขันด้านอาวุธ AI มูลค่าเกือบ 1 ล้านล้านดอลลาร์ต่อปี กำลังบีบให้ยักษ์ใหญ่ที่มีกระแสเงินสดเหลือเฟืออย่าง Google และ Microsoft ต้องพึ่งพาหนี้สินและการจัดหาเงินทุนนอกงบดุลมากเกินไป ปัจจุบันหนี้สินโดยตรงรวมของผู้ให้บริการคลาวด์รายใหญ่ 6 รายสูงถึงประมาณ 460 พันล้านดอลลาร์
นั่นหมายความว่า เพียงแค่แนวโน้มของยักษ์ใหญ่ต่ำกว่าความคาดหวังเล็กน้อย ตลาดก็จะประเมินราคาหุ้นในห่วงโซ่อุปทาน HBM ที่อ่อนไหวสูงอีกครั้ง
นักวิเคราะห์จากซินฮันซิเคียวริตี้ส์ คังจินฮยอก สรุปว่า "เมื่อนักลงทุนหันกลับมาให้ความสนใจกับความกังวลเกี่ยวกับความยั่งยืนของวงจรการลงทุน AI และความสามารถในการแข่งขันที่เพิ่มขึ้นของอุตสาหกรรมหน่วยความจำของจีน ความรู้สึกหลีกเลี่ยงความเสี่ยงในตลาดก็ถูกจุดชนวนขึ้นอย่างเต็มที่"
ด้วยปัจจัยหลายประการที่กล่าวมาข้างต้นรวมกัน หุ้นกลุ่มหน่วยความจำจึงประสบกับ "วันอังคารสีดำ" ในวันที่ 28 กรกฎาคม
ซันดีป กันโตรี (Sundeep Gantori) หัวหน้าเจ้าหน้าที่การลงทุนด้านหุ้นของธนาคารสแตนดาร์ดชาร์เตอร์ด กล่าวว่า คลื่นการเทขายในปัจจุบันสะท้อนถึงความเสื่อมถอยของอารมณ์ตลาดโดยรวมต่อกลุ่มเซมิคอนดักเตอร์ โดยบางสถาบันถึงกับคาดการณ์ในรายงานล่าสุดว่าราคาหน่วยความจำจะถึงจุดสูงสุดในปี 2027
"Big Short": การชอร์ตหน่วยความจำอย่างชัดเจน
ในช่วงเวลาที่ตลาดตื่นตระหนกที่สุด ไมเคิล แบร์รี (Michael Burry) ต้นแบบของ "The Big Short" ได้เปิดเผยผ่านคอลัมน์ส่วนตัวว่าเขากำลังชอร์ตหุ้นกลุ่มชิปหน่วยความจำอย่างหนัก และยังคงเพิ่มน้ำหนักอย่างต่อเนื่อง
ย้อนรอยเส้นทางการสร้างพอร์ตของแบร์รี: ในวันที่ 2 กรกฎาคม เขาเริ่มเปิดสถานะชอร์ตในหุ้นไมครอน เทคโนโลยี เป็นครั้งแรก โดยราคาเข้าซื้ออยู่ที่ประมาณ 1,051.87 ดอลลาร์; ในวันที่ 25 กรกฎาคม เขาเพิ่มการชอร์ตหุ้นไมครอน (ราคาหุ้น 933.86 ดอลลาร์) และเอ็นวิเดีย (ราคาหุ้น 210.28 ดอลลาร์) พร้อมทั้งเปิดสถานะชอร์ตในกองทุน ETF เซมิคอนดักเตอร์ SOXX
เหตุผลหลักที่แบร์รีลงน้ำหนักชอร์ตหน่วยความจำมีสามประการ:
ประการแรก มูลค่าหุ้นเบี่ยงเบนจากเส้นค่าเฉลี่ยอย่างรุนแรง ไมครอนในฐานะหุ้น DRAM บริสุทธิ์เพียงตัวเดียวในตลาดหุ้นสหรัฐฯ เคยมีการปรับฐานลึกกว่า 30% ถึง 34 ครั้งในประวัติศาสตร์ 42 ปีที่ผ่านมา ปัจจุบันค่าเบี่ยงเบนของราคาหุ้นเทียบกับเส้นค่าเฉลี่ยเคลื่อนที่ 200 วันทำสถิติสูงสุดนับตั้งแต่ปี 1984 แซงหน้าจุดสูงสุดของฟองสบู่ดอทคอมในปี 2000
ประการที่สอง อัตราผลตอบแทนจากทุนต่ำมาก ค่ามัธยฐานของ ROIC (อัตราผลตอบแทนจากเงินลงทุน) ในระยะยาวของไมครอนอยู่ที่เพียง 4% และ ROE (อัตราผลตอบแทนจากส่วนของผู้ถือหุ้น) อยู่ที่เพียง 7% โดยในประวัติศาสตร์ประมาณหนึ่งในสามของไตรมาสอยู่ในสถานะ "ทำลายทุน"
ประการที่สาม ความต้องการปลายทางมีความเสี่ยงสูงเกินจริง แบร์รีเชื่อว่าความต้องการที่แข็งแกร่งซึ่งเกิดจากเอ็นวิเดียนั้นไม่ได้มาจากการบริโภคจริงของปลายทางทั้งหมด แต่เป็นภาพลวงตาที่ขับเคลื่อนโดยการจัดหาเงินทุนนอกงบดุลและการจัดการวงจรทุน โดยเขาอ้างอิงรายงานประจำปี 2026 ของธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (BIS) เป็นหลักฐาน
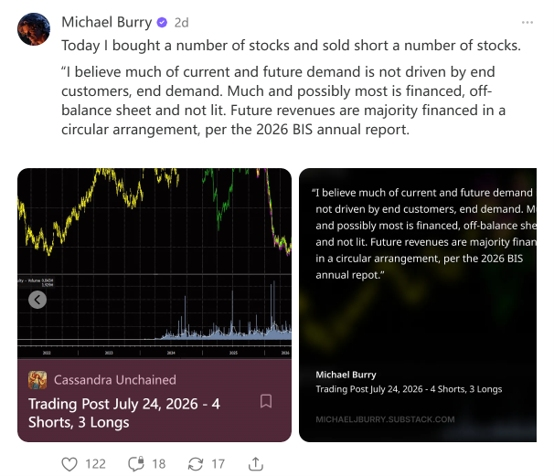
"Big Short" แบร์รีชอร์ตหุ้นหน่วยความจำ
สำหรับแผนการขยายกำลังการผลิตที่ประกาศโดยยักษ์ใหญ่ของเกาหลีใต้เมื่อเร็วๆ นี้ แบร์รีถึงกับยืนยันว่า: นี่คือ "จุดเปลี่ยนสำคัญที่วงการเซมิคอนดักเตอร์จะเปลี่ยนจากรุ่งเรืองสู่ตกต่ำ" คาดว่าทั้งกลุ่มจะเผชิญกับการปรับฐานอย่างน้อย 30%
อย่างไรก็ตาม ในตลาดก็มีเสียงฝ่ายตรงข้ามไม่น้อย ฝ่ายกระทู้เชื่อว่ารายงานผลประกอบการที่ไมครอนเพิ่งส่งมานั้นสวยงามที่สุดในประวัติศาสตร์ของบริษัท โดยรายได้ อัตรากำไร และกระแสเงินสดล้วนทำสถิติใหม่
การวิเคราะห์ของสื่อเทคโนโลยี CoinCentral ชี้ให้เห็นถึงตรรกะที่แท้จริงของการเดิมพันของแบร์รี: เขาไม่ได้เดิมพันว่าความต้องการปลายทางจะพังทลายทันที แต่เดิมพันว่าการใช้จ่ายด้านทุนของโรงงานผลิตหน่วยความจำจะ失控——การใช้จ่ายด้านทุน高达 270 พันล้านดอลลาร์ของไมครอนเองกำลังหว่านเมล็ดพันธุ์แห่ง "การร่วงลงอย่างรุนแรง" ให้กับรอบขาลงครั้งต่อไป
การเดิมพันครั้งใหญ่และต้นทุน
เพียงไม่กี่สัปดาห์ก่อนที่ "การเหยียบกัน" จะเกิดขึ้น อุตสาหกรรมหน่วยความจำทั่วโลกยังคงจมอยู่ใน "การรวมกลุ่มครั้งใหญ่" ที่ไม่เคยมีมาก่อน
ในการประชุมสุดยอด AI ที่ซานฟรานซิสโก ระหว่างวันที่ 24-25 กรกฎาคม SK Group ลงนามข้อตกลงระยะยาวมูลค่ากว่า 5 แสนล้านดอลลาร์กับ NVIDIA เพื่อล็อกการจัดหา HBM และการพัฒนาร่วมกันของ HBM4 รวมถึงความร่วมมือกับ Microsoft และ Anthropic ทำให้มูลค่ารวมประมาณ 7.5 แสนล้านดอลลาร์
Samsung Electronics ลงนามบันทึกความเข้าใจมูลค่าสูงถึง 2 แสนล้านดอลลาร์กับ Broadcom พร้อมกัน คำสั่งซื้อรวมของทั้งสองบริษัทประมาณ 9.5 แสนล้านดอลลาร์ ถูกสื่อต่างประเทศเรียกว่าการล็อกการจัดหาเซมิคอนดักเตอร์ระยะยาวครั้งใหญ่ที่สุดในประวัติศาสตร์
ในเวลาเดียวกัน AMD ซื้อ MEXT เพื่อพยายามใช้แฟลช "ปลอมแปลง" เป็น DRAM เพื่อลดต้นทุนหน่วยความจำ ขณะที่ Meta และ SanDisk ล็อกการจัดหา NAND หลายปี
การรวมกลุ่มรอบใหม่ของยักษ์ใหญ่ในซิลิคอนแวลลีย์ไม่ได้ส่งผลดีต่อหุ้นกลุ่มหน่วยความจำ เมื่อเทียบกับความผันผวนของราคาหุ้นระยะสั้น สิ่งที่ทำให้เงินทุนระยะยาวรู้สึกกระสับกระส่ายอย่างแท้จริงคือแผนอุตสาหกรรมขนาดใหญ่พิเศษที่รัฐบาลเกาหลีใต้ประกาศเมื่อปลายเดือนมิถุนายน——Samsung และ SK Group จะร่วมกันลงทุน 800 ล้านล้านวอน (ประมาณ 5.16 แสนล้านดอลลาร์) เพื่อสร้างโรงงานเวเฟอร์ใหม่สี่แห่งทางตะวันตกเฉียงใต้ของเกาหลีใต้ โดยมีเป้าหมายเพิ่มกำลังการผลิตชิปหน่วยความจำเป็นสองเท่าภายในห้าปี
รวมถึงศูนย์กลางการประกอบ HBP และการสร้างศูนย์ข้อมูลมูลค่า 550 ล้านล้านวอนที่เกี่ยวข้อง การลงทุนรวมสูงถึง 1,350 ล้านล้านวอน (ประมาณ 8.8 แสนล้านดอลลาร์) คิดเป็น 5% ของ GDP ของเกาหลีใต้ในปี 2024
การเพิ่มกำลังการผลิตของโรงงานผลิตหน่วยความจำหมายความว่ารูปแบบ "การจัดหา" และวินัยทางการเงินที่เข้มงวดซึ่งอุตสาหกรรมรักษาไว้เป็นเวลาสองปีถูกทำลาย
ในช่วงสองปีที่ผ่านมา ผู้ผลิตหน่วยความจำอาศัยการควบคุมการผลิตอย่างเข้มงวดและการเปลี่ยนกำลังการผลิตไปยัง HBM ที่มีกำไรสูง เพื่อดึงราคาชิปหน่วยความจำกลับมาสู่ระดับสูง ตอนนี้ ค่าใช้จ่ายด้านทุนของ SK Hynix ในปี 2026 คาดว่าจะเพิ่มขึ้นอย่างมาก 43% เป็น 40 ล้านล้านวอน ขณะที่ค่าใช้จ่ายด้านทุนของไมครอนในปีงบประมาณ 2026 ก็เพิ่มขึ้นเป็นสองเท่าเมื่อเทียบกับปีก่อน
นักวิเคราะห์จาก Morningstar เตือนว่า เมื่อกำลังการผลิตใหม่เหล่านี้เริ่มเดินเครื่องเต็มรูปแบบในช่วงปี 2027 ถึง 2028 อุตสาหกรรมจะต้องเผชิญกับการกัดเซาะราคาอย่างรุนแรงอย่างหลีกเลี่ยงไม่ได้
หน่วยวิเคราะห์ AInvest ระบุว่า การขยายกำลังการผลิตของผู้ผลิตชิปไม่ได้เป็นขบวนแห่ชัยชนะที่ขับเคลื่อนโดยความต้องการ AI อีกต่อไป แต่เป็นการเล่นซ้ำวัฏจักรการล่มสลายของกำลังการผลิตส่วนเกินในช่วงปี 2022 ถึง 2023
แม้ว่าโรงงานเวเฟอร์จะใช้เวลา 18 ถึง 24 เดือนตั้งแต่การก่อสร้างจนถึงการผลิตจริง เช่น โรงงาน P5 ของซัมซุงที่เริ่มผลิตในเชิงพาณิชย์ในช่วงครึ่งหลังของปี 2027 TrendForce ก็ประเมินว่าก่อนหน้านั้น สถานการณ์ที่ DRAM ขาดแคลนจะไม่สามารถพลิกกลับได้อย่างสิ้นเชิง แต่ตลาดหุ้นมักซื้อขายตามความคาดหวัง ไม่ใช่ความเป็นจริงในปัจจุบัน
อาจกล่าวได้ว่า แผนการขยายกำลังการผลิตครั้งใหญ่ของเกาหลีใต้ได้ทำลายภาพลวงตาที่ว่า "ราคาชิปที่สูงจะยั่งยืน" การ "ตื่นตระหนกข้ามคืน" ในกลุ่มหน่วยความจำนั้น โดยพื้นฐานแล้วคือความไม่สอดคล้องกันระหว่างปัจจัยพื้นฐานและความคาดหวังของตลาด
ตอนนี้ ตลาดทุนที่อ่อนไหวได้เริ่มกำหนดราคาล่วงหน้าสำหรับอุปทานส่วนเกินที่อาจเกิดขึ้นในปี 2027 ตามความคาดหวังของ "Big Short" Barry ช่วงเวลาที่โรงงานใหม่ของเกาหลีใต้ผลิตจำนวนมากในช่วงครึ่งหลังของปี 2027 ถึงปี 2028 จะเป็นสนามสอบที่แท้จริงของอุตสาหกรรมหน่วยความจำ
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง