เมื่อตลาด AI ฟื้นตัว ทำไมเงินถึงกลับมาซื้อ Storage ก่อน?

TL;DR
· หลังจากหุ้นชิปของสหรัฐฯ ปรับลดความเสี่ยงอย่างหนักในวันที่ 5 มิถุนายน Micron ฟื้นตัวเกือบ 10% ในวันที่ 8 มิถุนายน และตลาดเกาหลีใต้ปรับตัวตามในวันที่ 9 มิถุนายน โดย SK Hynix และ Samsung Electronics ปรับตัวขึ้นอย่างชัดเจน
· เมื่อรวมกับรายงานผลประกอบการ การปรับขึ้นราคา DRAM/NAND และข้อมูลการส่งออกชิปของเกาหลีใต้ ปัจจุบันหน่วยความจำมีแนวโน้มที่จะถูกกำหนดราคาตามการปรับเพิ่ม EPS ของตลาดได้ง่ายกว่า
· หุ้นที่เกี่ยวข้อง: Micron, SK Hynix, Samsung Electronics, Western Digital, SanDisk, NVIDIA, Broadcom, Marvell, Coherent, Credo, SOXX Semiconductor ETF, SMH Semiconductor ETF
หลังจากตลาดเซมิคอนดักเตอร์ร่วงลงอย่างหนักในวันที่ 5 มิถุนายน จุดสนใจของตลาดก็เปลี่ยนจาก "ทำไมถึงร่วง" ไปเป็นอีกคำถามหนึ่งอย่างรวดเร็ว: หลังจากร่วงลงแล้ว ใครจะฟื้นตัวกลับมาก่อน
คำตอบไม่ได้กระจายตัวอย่างเท่าเทียม ตามรายงานของ Reuters มูลค่าตลาดของหุ้นชิปที่จดทะเบียนในสหรัฐฯ หายไปกว่า 1 ล้านล้านดอลลาร์สหรัฐฯ โดยดัชนี Philadelphia Semiconductor Index ร่วงลงเกือบ 8.5% ในระหว่างวัน ในระดับหุ้นรายตัว Micron ร่วงลงประมาณ 13.25%, NVIDIA ร่วงลงประมาณ 6.2%, AMD ร่วงลงประมาณ 10.86% และ Broadcom ร่วงลงประมาณ 7.92% แต่เมื่อถึงวันที่ 8 มิถุนายน Micron ฟื้นตัวอย่างรวดเร็วเกือบ 10% และในวันที่ 9 มิถุนายน SK Hynix และ Samsung Electronics ในตลาดเกาหลีใต้ก็ปรับตัวแข็งแกร่งขึ้นพร้อมกัน
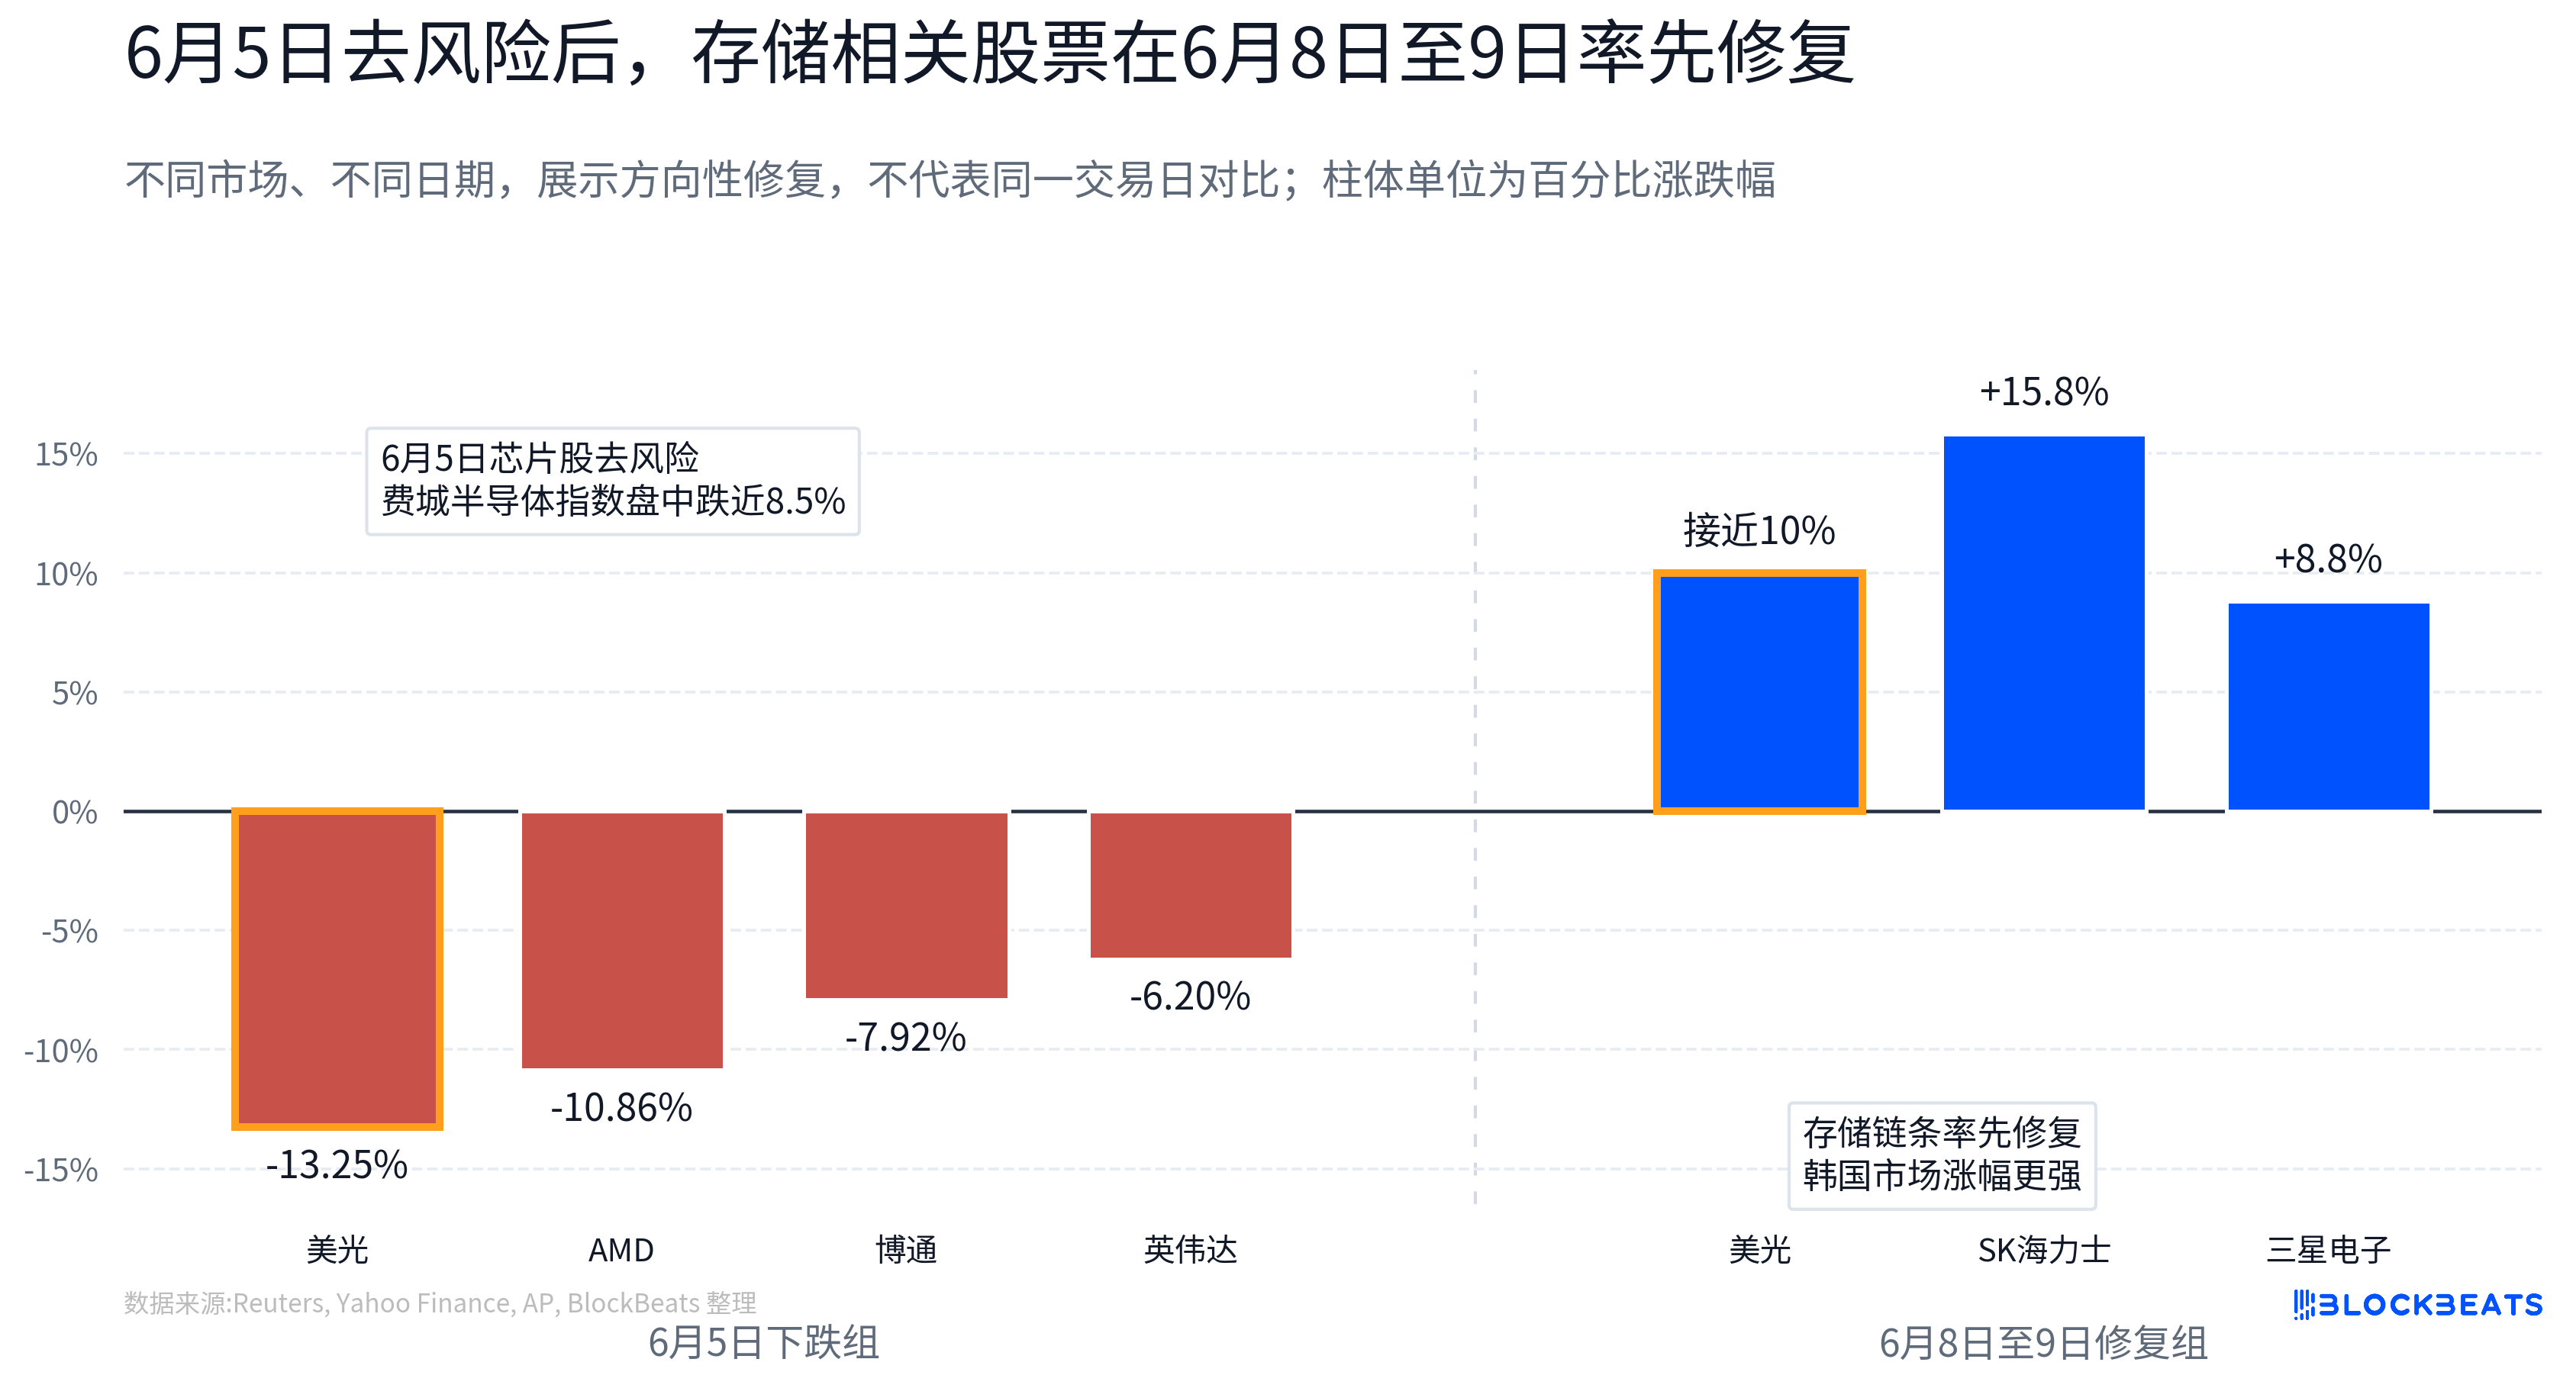
เงินทุนไม่ได้ออกจากเซมิคอนดักเตอร์ AI แต่กำลังคัดเลือกใหม่ภายในกลุ่ม เมื่อการประเมินมูลค่าเริ่มถูกทดสอบ จุดสนใจของตลาดก็เปลี่ยนจาก "ใครมีเรื่องราว AI" ไปเป็น "ใครสามารถเปลี่ยนความต้องการ AI ให้เป็นกำไรได้เร็วที่สุด" เมื่อเทียบกับส่วนประกอบฮาร์ดแวร์ AI บางส่วนที่ยังคงซื้อขายตามวัฏจักรผลิตภัณฑ์ในอนาคต การนำเข้าของลูกค้า และความคาดหวังในการขยายรายจ่ายลงทุน การเติบโตของความต้องการหน่วยความจำได้สะท้อนให้เห็นโดยตรงมากขึ้นในคำสั่งซื้อ ราคา และรายงานผลประกอบการ
นี่คือเหตุผลที่หน่วยความจำได้รับเงินทุนไหลกลับมาก่อน สิ่งที่ตลาดซื้อกลับมาไม่ใช่แค่หน่วยความจำเท่านั้น แต่เป็นตรรกะการเติบโตของ EPS ที่ตรวจสอบได้ง่ายกว่าที่อยู่เบื้องหลัง
การร่วงลงอย่างหนักหมายถึงการประเมินมูลค่าความคาดหวังสูงถูกปรับใหม่
หนึ่งในจุดเริ่มต้นของการลดความเสี่ยงรอบนี้คือช่องว่างความคาดหวังหลังจาก Broadcom รายงานผลประกอบการ
จากตัวเลขที่แน่นอน พื้นฐานของ Broadcom ไม่ได้อ่อนแอ ตามประกาศของบริษัท รายได้ใน FY2026 Q2 อยู่ที่ 22,200 ล้านดอลลาร์สหรัฐฯ เพิ่มขึ้น 48% เมื่อเทียบกับปีก่อน บริษัทคาดว่ารายได้รวมใน FY2026 Q3 จะอยู่ที่ประมาณ 29,400 ล้านดอลลาร์สหรัฐฯ และคาดว่ารายได้จาก AI semiconductor จะสูงถึง 16,000 ล้านดอลลาร์สหรัฐฯ เพิ่มขึ้นมากกว่า 200% เมื่อเทียบกับปีก่อน
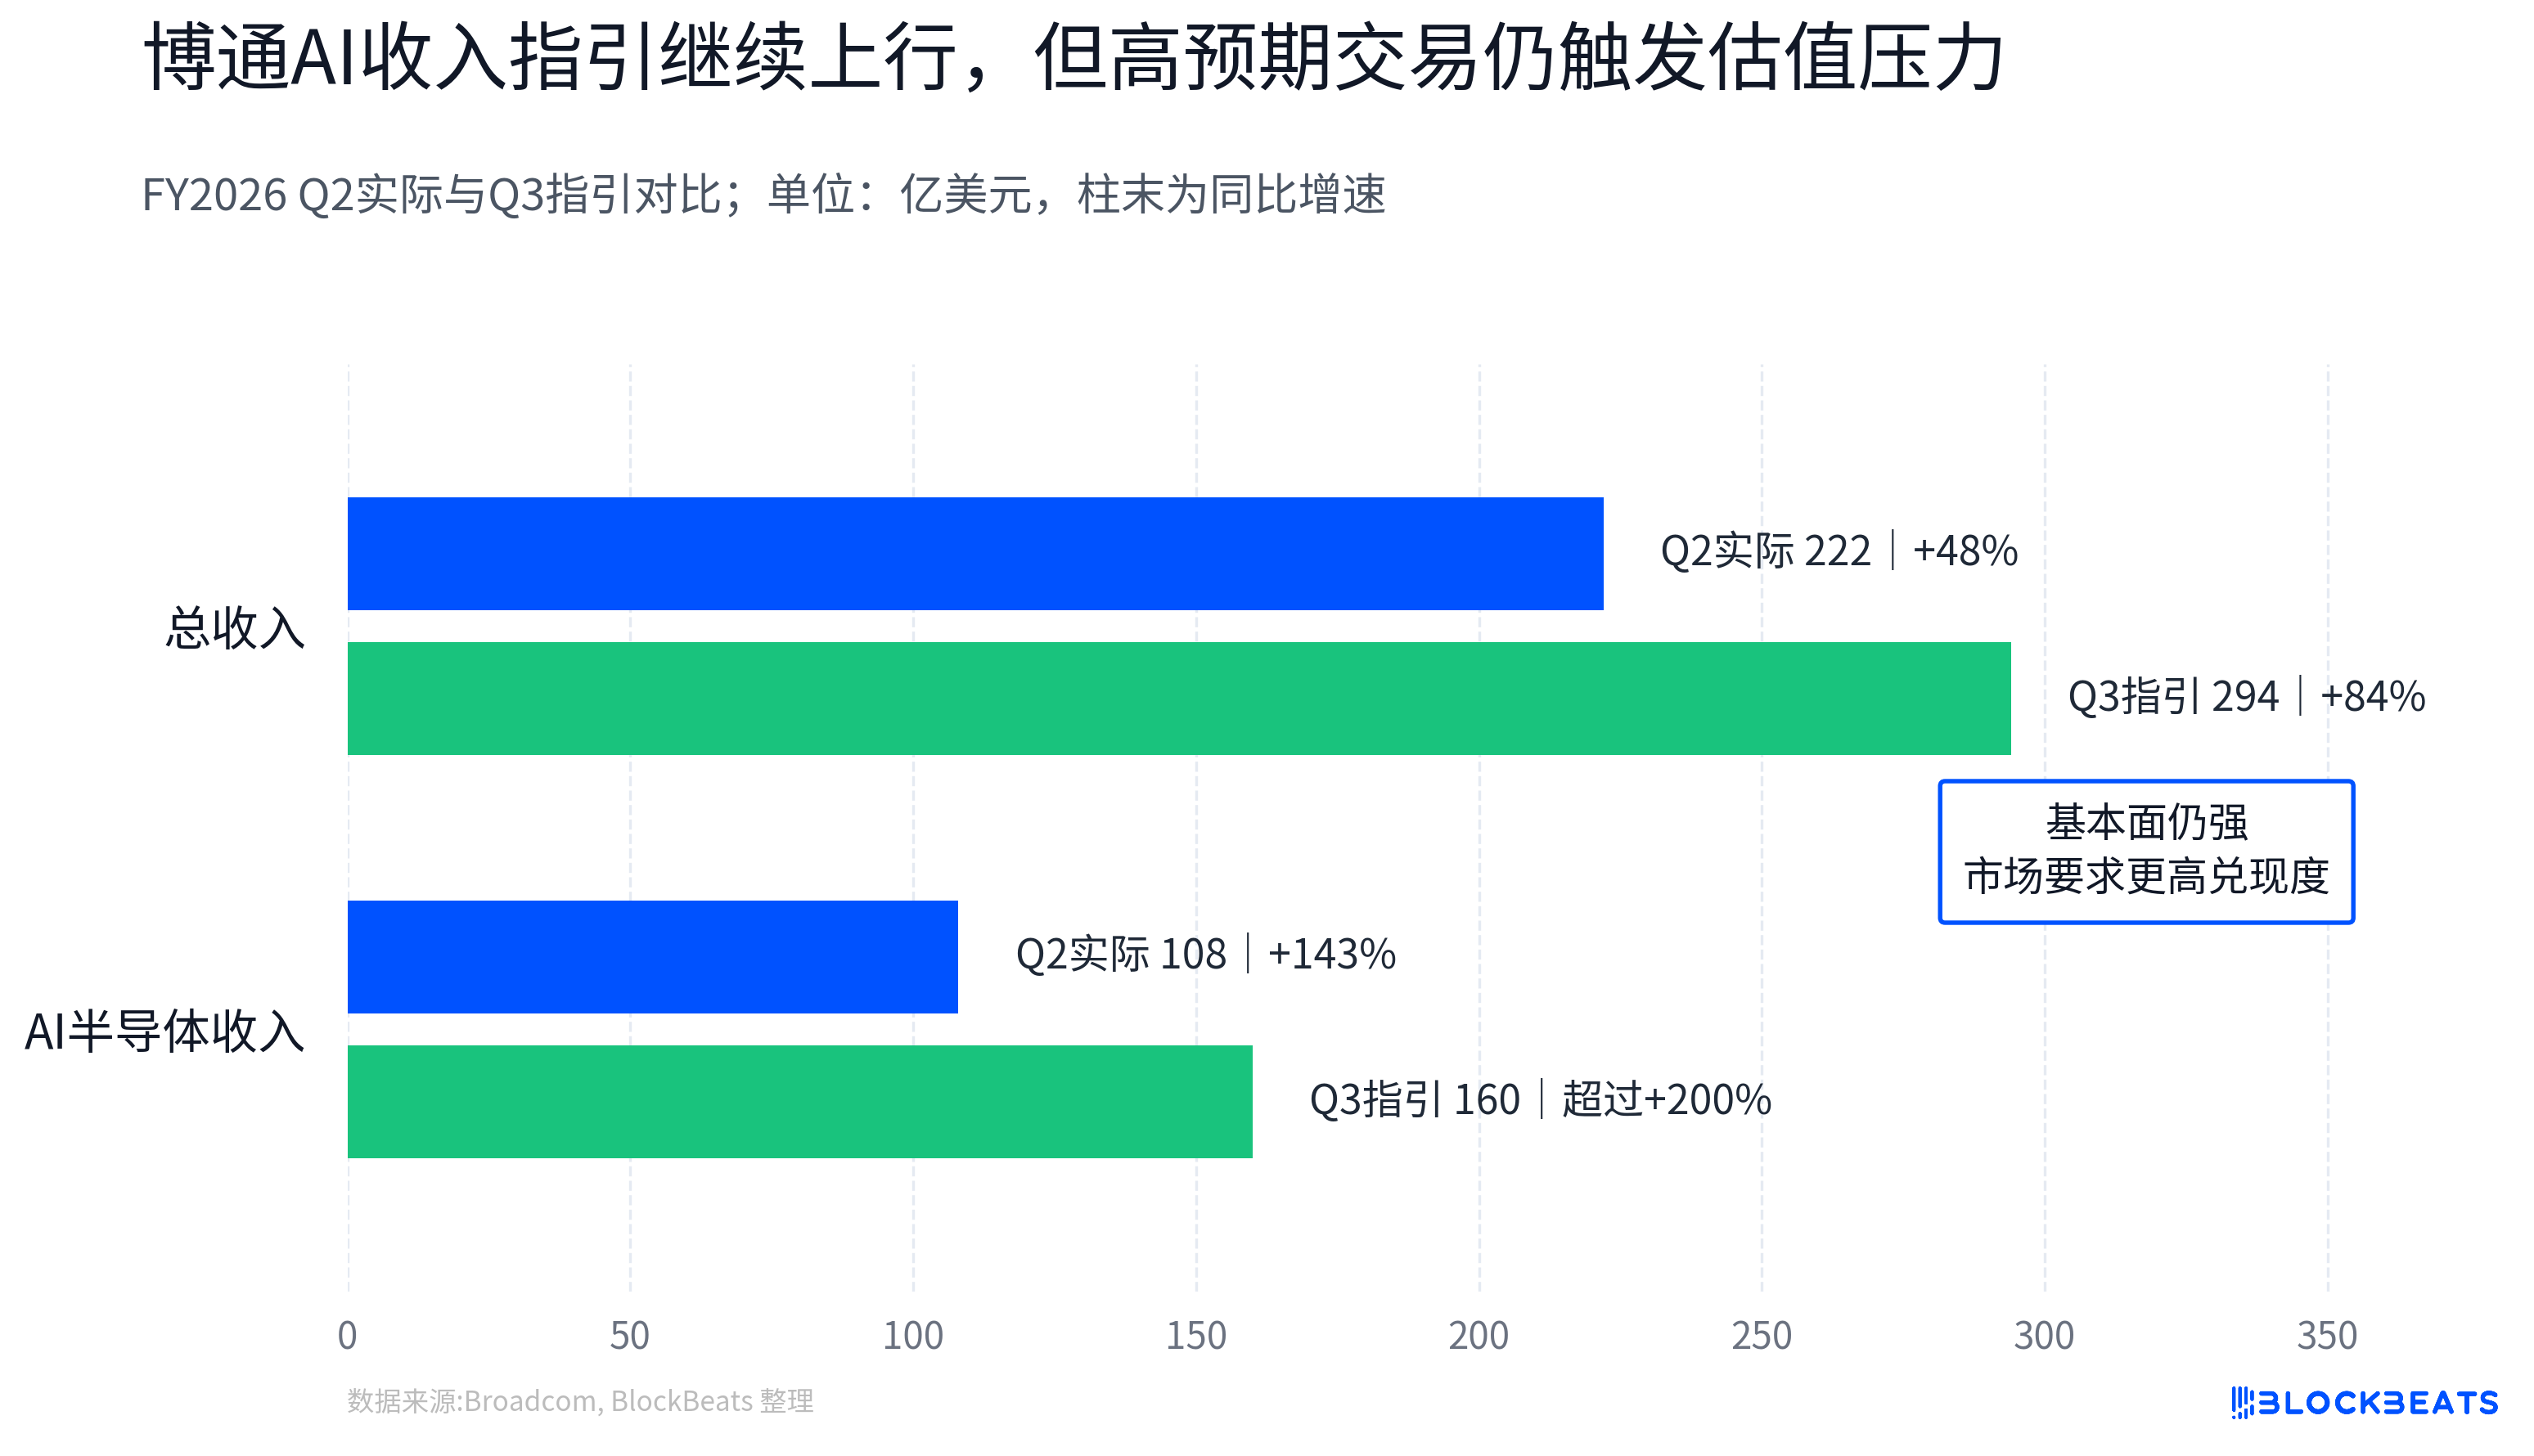
แต่ตลาดเลือกที่จะขาย เหตุผลไม่ใช่เพราะความต้องการ AI หายไปอย่างกะทันหัน แต่เป็นเพราะสินทรัพย์เซมิคอนดักเตอร์ AI ได้สะสมความคาดหวังที่สูงมากในช่วงกว่าปีที่ผ่านมา เมื่อบริษัทที่มีพื้นฐานแข็งแกร่งยังสามารถสร้างแรงกดดันในการขายได้ เพียงเพราะแนวโน้มรายได้จาก AI ต่ำกว่าความคาดหวังบางส่วน แสดงให้เห็นว่าเกณฑ์การตั้งราคาของตลาดเปลี่ยนไปแล้ว การเป็นเพียงส่วนหนึ่งของห่วงโซ่ AI นั้นไม่เพียงพออีกต่อไป ความชันของการเติบโต การทำกำไรตามจริง และแนวโน้มในไตรมาสถัดไปต้องสอดคล้องกับการประเมินมูลค่า
นี่คือความหมายของการร่วงลงอย่างรุนแรงในวันที่ 5 มิถุนายน มันไม่ใช่การทดสอบการล่มสลายของอุปสงค์ แต่เป็นการทดสอบแรงกดดันของการซื้อขายที่คาดหวังสูง
ในอดีต แกนหลักของเซมิคอนดักเตอร์ AI มักเป็นเรื่องของ "ใครใกล้ชิดกับ CAPEX (รายจ่ายลงทุน) ของ AI มากกว่า" GPU, ASIC (ชิปที่ออกแบบเฉพาะ), โมดูลออปติกความเร็วสูง, การเชื่อมต่อทองแดง, อุปกรณ์และวัสดุ ตราบใดที่สามารถถูกจัดให้อยู่ในห่วงโซ่การขยายคลัสเตอร์ AI การประเมินมูลค่าก็จะได้รับส่วนเพิ่ม แต่เมื่อตลาดเริ่มกังวลเกี่ยวกับการซื้อขายที่แออัด การประเมินมูลค่าที่สูงเกินไป และจังหวะการบรรลุตามแนวโน้ม ปัญหาก็เปลี่ยนจาก "ใครมีเรื่องราวเกี่ยวกับ AI" เป็น "ใครสามารถเปลี่ยนความต้องการ AI ให้เป็นรายงานทางการเงินได้เร็วที่สุด"
สำหรับตลาดหุ้น สิ่งที่กำหนดการประเมินมูลค่าในที่สุดไม่ใช่คำสั่งซื้อ แต่เป็นว่าคำสั่งซื้อสามารถแปลงเป็นกำไรต่อหุ้น (EPS) ได้หรือไม่ เพราะในระยะยาว ราคาหุ้นโดยพื้นฐานแล้วคือการตั้งราคาความสามารถในการทำกำไรของบริษัท เมื่อตลาดเริ่มให้ความสำคัญกับกำไรในไตรมาสถัดไปมากกว่าเรื่องราวในอีกสามปีข้างหน้า การเปลี่ยนแปลงของ EPS มักจะสำคัญกว่าการเล่าเรื่องเสียอีก
บทบาทของ Broadcom จึงมีความหมายเชิงสัญญาณ มันเป็นหนึ่งในสินทรัพย์หลักในห่วงโซ่ AI ASIC และชิปเครือข่าย เพราะมันแข็งแกร่งนี่เอง ปฏิกิริยาของราคาหุ้นหลังรายงานผลประกอบการจึงแสดงให้เห็นว่าห่วงโซ่เซมิคอนดักเตอร์ AI กำลังถูกทดสอบด้วยมาตรฐานที่สูงขึ้น
ทำไมต้องเป็นหน่วยความจำ: ราคาและกำไรเข้าสู่โมเดลแล้ว
ข้อได้เปรียบของหน่วยความจำคือห่วงโซ่การส่งผ่าน EPS สั้นกว่า
ความต้องการเซิร์ฟเวอร์ AI เปลี่ยนแปลงความสัมพันธ์ระหว่างอุปสงค์และอุปทานของผลิตภัณฑ์ที่มีมูลค่าเพิ่มสูง เช่น HBM (หน่วยความจำแบนด์วิดท์สูง), DRAM สำหรับเซิร์ฟเวอร์, eSSD (SSD ระดับองค์กร) ก่อนอื่น ผู้ให้บริการคลาวด์และผู้ผลิตระบบ AI ต้องการพลังประมวลผลมากขึ้น จึงต้องการหน่วยความจำที่มาพร้อม GPU มากขึ้น หน่วยความจำเซิร์ฟเวอร์ที่มีความจุสูงขึ้น และพื้นที่จัดเก็บข้อมูลศูนย์ข้อมูลขนาดใหญ่ขึ้น
หลังจากที่ผู้ผลิตหน่วยความจำเปลี่ยนกำลังการผลิตไปยัง HBM และผลิตภัณฑ์เซิร์ฟเวอร์ระดับสูง อุปทานของ DRAM และ NAND แบบดั้งเดิมก็ถูกบีบอัดเพิ่มเติม ส่งผลให้ราคาตามสัญญาสูงขึ้น ห่วงโซ่นี้ไม่ได้พึ่งพาจินตนาการระยะไกลทั้งหมด แต่จะเข้าสู่รายได้ อัตรากำไรขั้นต้น และ EPS ได้ค่อนข้างเร็ว
รายงานผลประกอบการของ Micron สะท้อนให้เห็นถึงการเปลี่ยนแปลงนี้ ตามประกาศของบริษัท ไตรมาสที่สองของปีงบประมาณ 2026 สร้างสถิติหลายรายการในด้านรายได้ อัตรากำไรขั้นต้น EPS และกระแสเงินสดอิสระ รายได้ที่เกี่ยวข้องกับศูนย์ข้อมูลเติบโตอย่างมากเมื่อเทียบเป็นรายปี และมีการชี้นำว่าไตรมาสที่สามของปีงบประมาณ 2026 จะยังคงสร้างสถิติใหม่อย่างมีนัยสำคัญ สำหรับ Micron หน่วยความจำ AI ไม่ใช่ภาพในอนาคตอีกต่อไป แต่เป็นแหล่งรายได้ที่เข้าสู่งบการเงินของไตรมาสปัจจุบัน
รายงานของ SK Hynix ชัดเจนยิ่งขึ้น ตามประกาศของบริษัท รายได้ในไตรมาส 1 ปี 2026 อยู่ที่ 52.5763 ล้านล้านวอน กำไรจากการดำเนินงาน 37.6103 ล้านล้านวอน และอัตรากำไรจากการดำเนินงานสูงถึง 72% บริษัทระบุว่าการเติบโตนี้ขับเคลื่อนโดยผลิตภัณฑ์ที่มีมูลค่าเพิ่มสูง เช่น HBM โมดูล DRAM สำหรับเซิร์ฟเวอร์ความจุสูง และ eSSD สำหรับนักลงทุน อัตรากำไรดังกล่าวสะท้อนถึงโครงสร้างผลิตภัณฑ์ ช่องว่างระหว่างอุปสงค์และอุปทาน และอำนาจในการกำหนดราคาที่เข้ามาอยู่ในรายงานพร้อมกัน
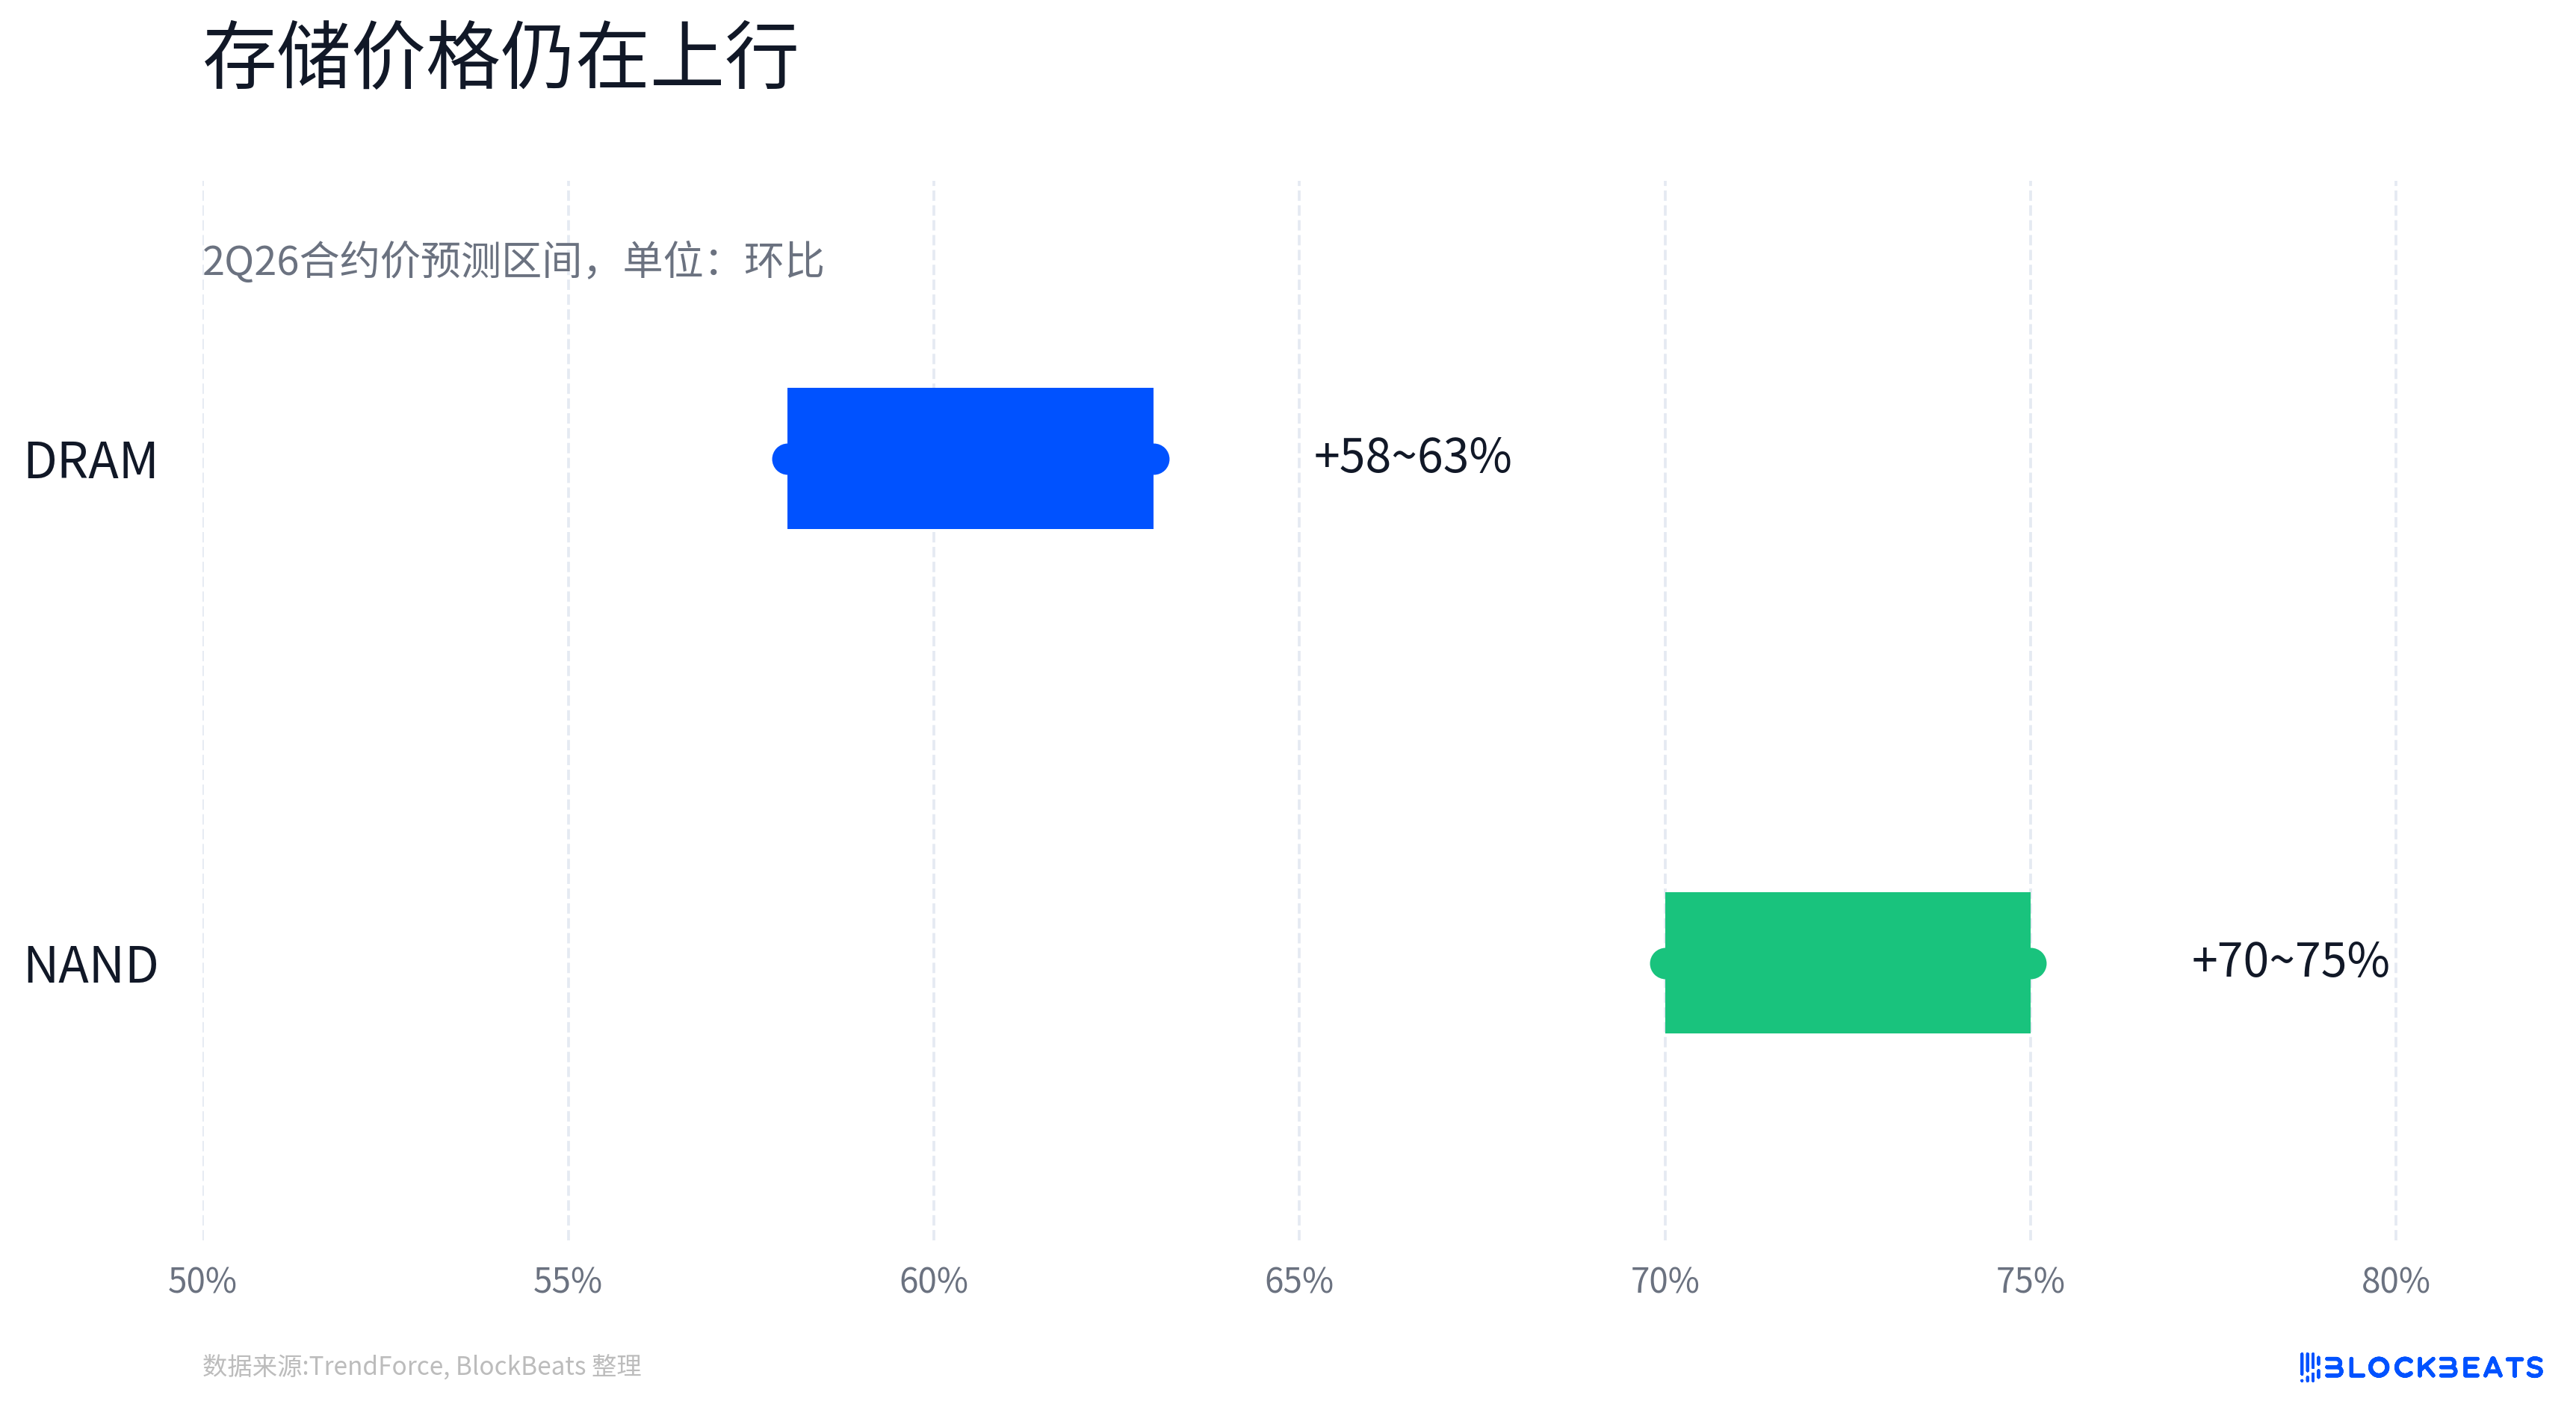
ข้อมูลราคาในอุตสาหกรรมก็สนับสนุนตรรกะเดียวกันนี้ TrendForce คาดการณ์ว่าราคาสัญญา DRAM ทั่วไป (Conventional DRAM) ในไตรมาส 2 ปี 2026 จะเพิ่มขึ้น 58% ถึง 63% เมื่อเทียบเป็นรายไตรมาส และราคาสัญญา NAND Flash จะเพิ่มขึ้น 70% ถึง 75% เมื่อเทียบเป็นรายไตรมาส รายงานของพวกเขายังแสดงให้เห็นว่ารายได้ของอุตสาหกรรม DRAM ในไตรมาส 1 ปี 2026 เติบโต 81% เมื่อเทียบเป็นรายไตรมาส
ราคาไม่เท่ากับกำไร แต่ในช่วงที่อุปทานตึงตัว การปรับโครงสร้างผลิตภัณฑ์ให้สูงขึ้น และอุปสงค์แข็งแกร่ง การเพิ่มขึ้นของราคาจะช่วยปรับปรุงการสร้างแบบจำลอง EPS สำหรับไตรมาสต่อๆ ไปของตลาด ข้อมูลการส่งออกของเกาหลีใต้ก็ให้การยืนยันล่วงหน้าในระดับอุตสาหกรรม ตามรายงานของ Reuters และสื่อเกาหลีใต้ การส่งออกของเกาหลีใต้ในเดือนพฤษภาคม 2026 ทำสถิติสูงสุด โดยการส่งออกเซมิคอนดักเตอร์เพิ่มขึ้น 169.4% เมื่อเทียบเป็นรายปี สู่ประมาณ 37.16 พันล้านดอลลาร์สหรัฐ และชิปมีสัดส่วนเกิน 40% ของการส่งออกทั้งหมดเป็นครั้งแรก
สิ่งนี้ไม่สามารถเทียบเท่ากับกำไรต่อหุ้นของ SK Hynix หรือ Samsung Electronics ได้โดยตรง แต่มันแสดงให้เห็นว่าภาวะเฟื่องฟูของหน่วยความจำได้สะท้อนให้เห็นแล้วในการเร่งตัวของรายได้ในระดับการส่งออกของประเทศ
หน่วยความจำไม่ใช่เรื่องราวที่แข็งแกร่งกว่า แต่เป็นการยืนยันที่เร็วกว่า
ในการประเมินค่ารอบนี้ ความแตกต่างระหว่างหน่วยความจำและทิศทาง AI เซมิคอนดักเตอร์อื่นๆ ไม่ใช่ว่ามีการเติบโตหรือไม่ แต่เป็นการยืนยันการเติบโตอย่างไร
NVIDIA ยังคงเป็นวาล์วรวมของความต้องการ AI การเปลี่ยนแพลตฟอร์ม GPU เป็นตัวกำหนดสถาปัตยกรรมเซิร์ฟเวอร์ AI ความต้องการความจุ HBM และคุณสมบัติของห่วงโซ่อุปทาน แต่ตลาดคุ้นเคยกับการเติบโตและกำไรของ NVIDIA อย่างมากแล้ว และการประเมินมูลค่าก็มุ่งเน้นไปที่สินทรัพย์ AI ที่แข็งแกร่งที่สุดในระยะยาว ในระดับระยะสั้น มันอ่อนไหวต่อการควบคุมการส่งออก ข้อจำกัดของห่วงโซ่อุปทาน จังหวะการเปลี่ยนแพลตฟอร์ม และความแตกต่างของความคาดหวัง
ทิศทาง ASIC ก็มีตรรกะที่แท้จริงเช่นกัน การที่ผู้ให้บริการคลาวด์พัฒนาชิปของตนเอง ตัวเร่งความเร็วแบบกำหนดเอง และความต้องการ AI Inference ที่เพิ่มขึ้น ล้วนผลักดันพื้นที่ระยะยาวของสินทรัพย์อย่าง Broadcom และ Marvell แต่ ASIC คล้ายกับธุรกิจแบบโครงการมากกว่า ความเข้มข้นของลูกค้า จังหวะการนำเข้าโครงการเดียว หน้าต่างการผลิตจำนวนมาก และการเปลี่ยนแพลตฟอร์มรุ่นถัดไป ล้วนส่งผลต่อการตัดสินใจของตลาดเกี่ยวกับความชัดเจนของรายได้
โมดูลออปติคอลและการเชื่อมต่อทองแดงก็มีเส้นทางในการรับรู้ EPS เช่นกัน บริษัทอย่าง Coherent และ Credo ได้ประโยชน์จากการอัปเกรดแบนด์วิดท์ภายในคลัสเตอร์ AI การเปลี่ยนแปลงของโมดูลออปติคอล 1.6T, 3.2T และสถาปัตยกรรมการเชื่อมต่อคลัสเตอร์จะสร้างความต้องการ แต่การกำหนดราคาของทิศทางเหล่านี้ขึ้นอยู่กับแผนผังสถาปัตยกรรมในอนาคต การรับรองจากลูกค้า จังหวะการจัดส่ง และวงจรการใช้จ่ายด้านทุน เมื่อตลาดยินดีจ่ายพรีเมียม ความยืดหยุ่นของมันก็แข็งแกร่ง เมื่อตลาดเริ่มต้องการการยืนยัน มันก็ถูกตั้งคำถามได้ง่ายขึ้นว่าเมื่อไหร่คำสั่งซื้อจะเข้ามาเป็นรายได้
ในทางตรงกันข้าม การกำหนดราคาของหน่วยความจำในตอนนี้มีความตรงไปตรงมามากกว่า ความต้องการ HBM ดึงดูดผลิตภัณฑ์ระดับสูง การย้ายกำลังการผลิตทำให้อุปทาน DRAM/NAND แบบดั้งเดิมลดลง ราคาสัญญาที่เพิ่มขึ้นช่วยปรับปรุงรายได้ การปรับโครงสร้างผลิตภัณฑ์ให้สูงขึ้นช่วยเพิ่มอัตรากำไรขั้นต้น และสุดท้ายนำไปสู่ EPS
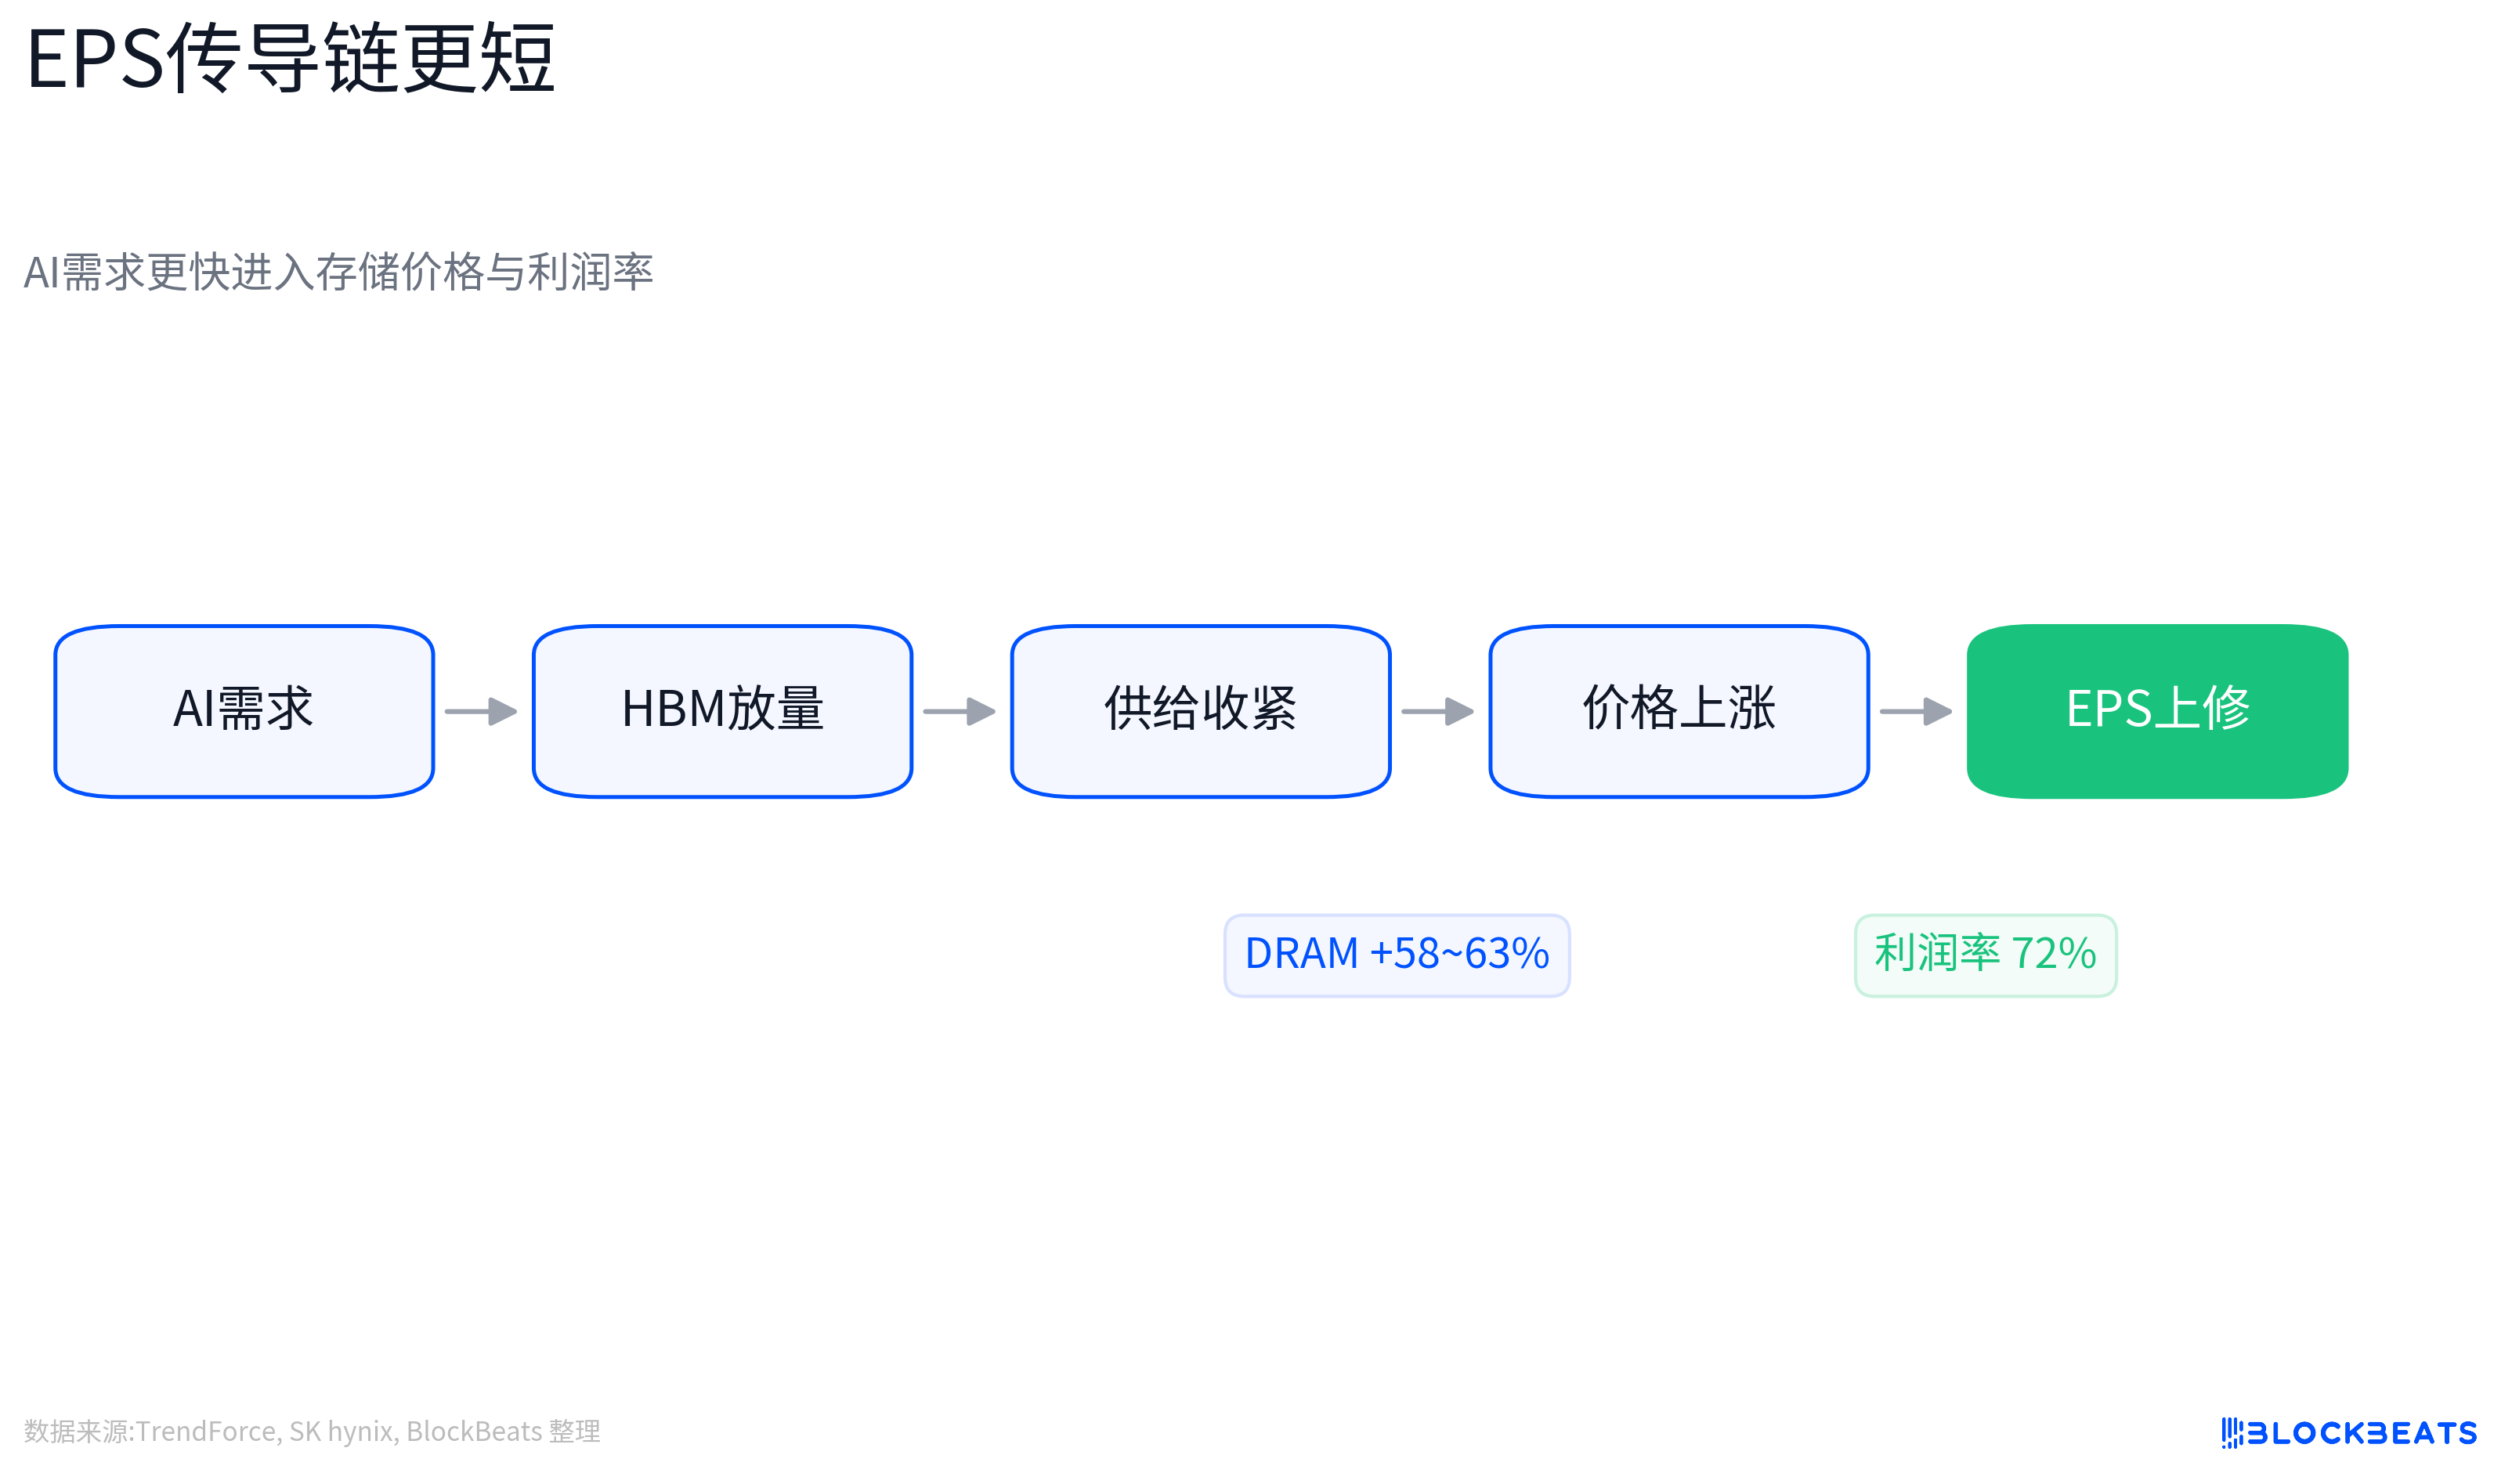
ห่วงโซ่นี้ไม่ได้หมายความว่าไม่มีความเสี่ยง แต่มันง่ายกว่าที่จะได้รับการยืนยันจากรายงานผลประกอบการในไตรมาสถัดไป เมื่อเทียบกับ "คำสั่งซื้อจำนวนมากจากสถาปัตยกรรมรุ่นใหม่ในอนาคต" นี่คือความหมายที่ว่าหน่วยความจำนั้นง่ายต่อการสร้างแบบจำลอง มันไม่ได้หมายความว่าหน่วยความจำสำคัญกว่า GPU, ASIC หรือโมดูลออปติก แต่หมายความว่าหลังจากการลดความเสี่ยงของ AI เซมิคอนดักเตอร์ครั้งนี้ ตลาดชอบสินทรัพย์ที่สามารถยืนยันร่วมกันได้ด้วยราคา คำสั่งซื้อ อัตรากำไร และข้อมูลการส่งออก
ตรรกะของ EPS กำลังแข็งแกร่งขึ้น แต่ยังไม่เป็นฉันทามติ
การดีดตัวขึ้นในหนึ่งหรือสองวัน ไม่สามารถพิสูจน์ได้ว่าการซื้อขาย AI เซมิคอนดักเตอร์ได้เปลี่ยนจากการขยาย PE ไปสู่การยืนยัน EPS อย่างสมบูรณ์
Micron ลดลงเกือบ 13% ในวันที่ 5 มิถุนายน และดีดตัวขึ้นเกือบ 10% ในวันที่ 8 มิถุนายน ซึ่งอาจรวมถึงการซ่อมแซมทางเทคนิค การปิดสถานะ Short และการฟื้นตัวของความเสี่ยง SK Hynix ที่เพิ่มขึ้นก็ได้รับแรงหนุนจากข่าวที่เกี่ยวข้องกับความร่วมมือกับศูนย์ข้อมูลของ NVIDIA ข่าว ตำแหน่งการลงทุน และปัจจัยพื้นฐานมักจะซ้อนทับกันในระยะสั้น ไม่สามารถถือว่าการเพิ่มขึ้นทั้งหมดมาจากความแน่นอนของ EPS
หน่วยความจำยังคงเป็นอุตสาหกรรมที่มีวัฏจักร การเพิ่มขึ้นอย่างรวดเร็วของราคา DRAM และ NAND จะช่วยปรับปรุงกำไรของผู้จัดหา แต่อาจกระตุ้นการขยายอุปทาน หรือกดดันความตั้งใจในการซื้อของลูกค้าปลายทางบางราย สัญญาประจำปีของ HBM การปรับปรุงอัตราผลผลิต คุณสมบัติของลูกค้า และการแบ่งส่วนแบ่งยังคงเปลี่ยนแปลงอยู่ ไม่สามารถสันนิษฐานได้ว่าราคาที่เพิ่มขึ้นทั้งหมดจะเข้าสู่งบกำไรขาดทุนโดยไม่มีปัญหา
SK Hynix และ Micron เป็นเป้าหมายหน่วยความจำ AI ที่ตลาดให้ความสนใจอย่างมาก ความยืดหยุ่นของราคาหุ้นและความยืดหยุ่นของปัจจัยพื้นฐานไม่ได้สอดคล้องกันเสมอไป หากในอนาคตความชันของการเพิ่มราคา DRAM/NAND ชะลอตัว ส่วนแบ่ง HBM ต่ำกว่าที่คาด หรือการสั่งซื้อซ้ำของลูกค้าถูกพิสูจน์ว่าเป็นเท็จ ตรรกะการปรับเพิ่ม EPS ก็จะถูกท้าทาย
ในทำนองเดียวกัน ไม่สามารถปฏิเสธ ASIC, โมดูลออปติก, การเชื่อมต่อทองแดง และวัสดุอุปกรณ์ได้ หากทิศทางเหล่านี้ให้คำสั่งซื้อที่แข็งแกร่งขึ้น การนำเข้าลูกค้าที่ชัดเจนขึ้น หรือแนวทางที่เกินความคาดหมาย ตลาดก็อาจให้ส่วนลดมูลค่าอีกครั้ง AI เซมิคอนดักเตอร์ไม่ได้เหลือเพียงหน่วยความจำทิศทางเดียว แต่ในระยะปัจจุบัน หน่วยความจำสามารถอธิบายได้ง่ายกว่าผ่านงบการเงินว่าทำไมควรซื้อคืน
การตัดสินที่ปลอดภัยกว่าสำหรับรอบนี้คือ การร่วงลงอย่างรุนแรงในวันที่ 5 มิถุนายน ทำให้เกณฑ์การยืนยันสำหรับสินทรัพย์ AI สูงขึ้น การฟื้นตัวในวันที่ 8 ถึง 9 มิถุนายนแสดงให้เห็นว่าเงินทุนภายในห่วงโซ่ AI ชอบส่วนที่มีเส้นทางการรับรู้ EPS สั้นกว่า หน่วยความจำอยู่ในตำแหน่งที่มองเห็นคำสั่งซื้อ ราคา กำลังการผลิต และอัตรากำไรพร้อมกัน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง