



ArkStream Capital: จากการดูดซับของ AI สู่การเติบโตของ RWA การย้ายถิ่นของเงินทุนในตลาดคริปโตปี 2026
หัวข้อต้นฉบับ: 《ArkStream Capital: จากการดูดซับของ AI สู่การเติบโตของ RWA | การย้ายถิ่นของเงินทุนในตลาดคริปโตปี 2026》
แหล่งที่มาต้นฉบับ: ArkStream Capital
TL;DR
การวิเคราะห์และข้อสรุปด้านล่างทั้งหมดอ้างอิงจากข้อมูลตลาด ณ สิ้นไตรมาสที่ 2 ปี 2026 และสภาพแวดล้อมของตลาดในขณะนั้น
ในช่วงครึ่งปีแรกของปี 2026 ความอ่อนแอของคริปโตไม่ได้เกิดจากการล่มสลายภายในอุตสาหกรรม แต่เป็นผลจากนโยบายของเฟดที่เปลี่ยนเป็นแนวเข้มงวด สงครามสหรัฐฯ-อิหร่านที่ก่อให้เกิดเงินเฟ้อด้านอุปทาน และการดูดซับสภาพคล่องทั่วโลกอย่างต่อเนื่องจากหุ้น AI ในขณะเดียวกัน ผลตอบแทนของเทรนด์ AI กำลังเปลี่ยนจากผู้นำชิป ผู้ให้บริการคลาวด์ และชั้นซอฟต์แวร์ ไปสู่คอขวดของห่วงโซ่อุปทานภาคกายภาพ เช่น การจัดเก็บข้อมูลและแผงวงจรพิมพ์ (PCB) และการเสนอขายหุ้น IPO ระดับมหภาคสามรายจะยิ่งทดสอบโมเดลมูลค่าที่สูงและการเผาผลาญเงินสดของ AI ต่อไป
ท่ามกลางการหดตัวโดยรวมของ DeFi RWA กลายเป็นหนึ่งในไม่กี่ด้านของคริปโตที่ยังคงมีการไหลเข้าสุทธิ: ขนาดบนเชนเพิ่มขึ้นจากประมาณ 21.6 พันล้านดอลลาร์ในช่วงต้นปีเป็น 33 พันล้านดอลลาร์ โดยหุ้นที่ถูกโทเค็นและสัญญาถาวร RWA เติบโตเร็วที่สุด ความต้องการเงินทุนต่อ "เหรียญ" กำลังลดลง แต่ความต้องการซื้อขายสินทรัพย์ดั้งเดิม เช่น หุ้นและสินค้าโภคภัณฑ์ผ่านโครงสร้างพื้นฐานคริปโตกำลังเพิ่มขึ้นอย่างรวดเร็ว ข้อสรุปของเราคือ ผลการดูดซับของตลาดหุ้นสหรัฐฯ ต่อคริปโตอาจถึงจุดสูงสุดแล้วในเดือนมิถุนายนปี 2026 หากอุตสาหกรรมไม่มีปัจจัยลบใหม่ที่สำคัญ ตลาดอาจเข้าสู่ช่วงฟื้นตัวอย่างช้าๆ แล้ว
สภาพแวดล้อมมหภาค: การเปลี่ยนนโยบายและผลกระทบทางภูมิรัฐศาสตร์
ส่วนนี้ครอบคลุมสามแกนหลัก: การพลิกกลับอย่างสมบูรณ์ของความคาดหวังนโยบายการเงินจาก "การลดดอกเบี้ย" เป็น "การขึ้นดอกเบี้ย" หลังการเปลี่ยนผู้นำเฟด ผลกระทบต่อเนื่องของสงครามสหรัฐฯ-อิหร่านต่อห่วงโซ่พลังงานและเงินเฟ้อ และทางเลือกในการหลีกเลี่ยงความเสี่ยงของเงินทุนทั่วโลกภายใต้บริบทการแข่งขันระหว่างจีนและสหรัฐฯ ทั้งสามปัจจัยร่วมกันกำหนดสภาพแวดล้อมการกำหนดราคาของสินทรัพย์เสี่ยงทั้งหมดในไตรมาสนี้ และอธิบายว่าทำไมตลาดคริปโตจึงอ่อนแอลงเพียงลำพังในขณะที่ตลาดหุ้นทั่วโลกปรับตัวขึ้นพร้อมกัน
สภาพแวดล้อมมหภาคในช่วงครึ่งปีแรกของปี 2026 เรานิยามว่าเป็น "การแยกตัวของการกำหนดราคาสินทรัพย์ภายใต้ผลกระทบสามเท่า": การเปลี่ยนทิศทางนโยบายการเงิน ความขัดแย้งทางภูมิรัฐศาสตร์ที่ต่อเนื่อง และการกระจุกตัวของเงินทุนในเทรนด์ AI อย่างสุดขีด ทั้งสามปัจจัยทำงานพร้อมกัน ทำให้ภายใต้อัตราดอกเบี้ยและสภาพคล่องเดียวกัน การแสดงผลของสินทรัพย์ที่แตกต่างกันเกิดการแยกตัวมากที่สุดนับตั้งแต่รอบนี้เริ่มต้น ดัชนีดาวโจนส์ทำสถิติสูงสุดใหม่ในช่วงสิ้นไตรมาส ดัชนี KOSPI ของเกาหลีใต้เพิ่มขึ้นมากกว่า 100% ในครึ่งปีแรก ขณะที่บิตคอยน์ร่วงลงประมาณ 20.5% ในเดือนมิถุนายนเพียงเดือนเดียว และดัชนีความกลัวและความโลภของคริปโตลดลงเหลือ 15 — ความเบี่ยงเบนในระดับนี้ถือว่าหายากในการเปรียบเทียบสินทรัพย์ประเภทหลักในช่วงทศวรรษที่ผ่านมา การเข้าใจสาเหตุของความเบี่ยงเบนนี้คือเงื่อนไขเบื้องต้นในการเข้าใจการแสดงผลของตลาดคริปโตในไตรมาสนี้
เฟดเปลี่ยนผู้นำ: จาก "เมื่อไหร่จะลดดอกเบี้ย" สู่ "จะขึ้นดอกเบี้ยหรือไม่"
ในไตรมาสที่สี่ของปี 2025 ตลาดยังเผชิญเพียงการชะลอจังหวะการลดดอกเบี้ย แต่ในช่วงครึ่งแรกของปี 2026 เรื่องเล่าเรื่องการลดดอกเบี้ยทั้งหมดถูกโค่นล้มโดยสิ้นเชิง การพลิกกลับนี้ไม่ได้เกิดจากการประชุมครั้งใดครั้งหนึ่งหรือข้อมูลชิ้นใดชิ้นหนึ่ง แต่ใช้เวลาถึงสองไตรมาสเต็ม ค่อยๆ กัดกร่อนความคาดหวังเชิงบวกในช่วงต้นปีจนหมดสิ้น
· สามเดือนแห่งการพลิกกลับความคาดหวัง
1. ในเดือนมกราคม การตั้งราคาหลักของตลาดต่อปี 2026 ยังคงเป็น "ลดดอกเบี้ยสองถึงสามครั้ง" โดยฟิวเจอร์สอัตราดอกเบี้ย CME เคยบ่งชี้ว่าการลดดอกเบี้ยครั้งแรกของปีจะเกิดขึ้นในไตรมาสที่สอง ในการประชุมกำหนดนโยบายเดือนเมษายน จำนวนเสียงคัดค้านทำสถิติสูงสุดนับตั้งแต่ปี 1992 อย่างน้อยห้าท่านในคณะกรรมการได้ออกมาเปิดเผยต่อสาธารณะว่าทิศทางนโยบายขั้นต่อไปอาจเป็นการขึ้นดอกเบี้ย ในเดือนพฤษภาคม เควิน วอร์ช (Kevin Warsh) เข้ารับตำแหน่งประธานเฟดแทนพาวเวลล์อย่างเป็นทางการ ในเดือนมิถุนายน เจ้าหน้าที่ครึ่งหนึ่งในแผนภาพจุด (dot plot) ยืนอยู่ฝ่ายขึ้นดอกเบี้ย ภายในครึ่งปี ตลาดเปลี่ยนจาก "ลดดอกเบี้ยสองถึงสามครั้ง" เป็น "ขึ้นอย่างน้อยหนึ่งครั้งภายในปี"
ในจำนวนนี้ การเปลี่ยนท่าทีของเควิน วอร์ชนั้นชัดเจนเป็นพิเศษ: ในการพิจารณายืนยันตำแหน่ง เขาวิพากษ์วิจารณ์เฟดว่าทำ "ความผิดพลาดเชิงนโยบายร้ายแรง" ในช่วงปี 2021 ถึง 2022 ก่อนหน้านี้เขายังเคยแสดงเจตนารมณ์ลดดอกเบี้ยหลายครั้ง โดยเห็นว่าอัตราดอกเบี้ยที่สูงเกินไปกำลังบั่นทอนความมีชีวิตชีวาทางเศรษฐกิจ — จากประวัติการทำงานนี้ ตลาดเดิมติดฉลากให้เขาเป็นฝ่ายผ่อนคลาย (dovish) แต่ข้อมูลไม่เปิดโอกาสให้เขา: ในเดือนเมษายน ค่าจ้างจริงของสหรัฐฯ ลดลง 0.5% เมื่อเทียบรายเดือน เป็นครั้งแรกในรอบสามปี ผลกระทบของเงินเฟ้อต่อกำลังซื้อของครัวเรือนปรากฏชัดเจนบนโต๊ะแล้ว ข้อมูลราคาในเดือนพฤษภาคมกลับแย่ลงทุกด้าน ทางเลือกแรกที่เขาต้องเผชิญไม่ใช่ "จะลดดอกเบี้ยหรือไม่" แต่เป็น "จะทำอย่างไรไม่ให้ตัวเองเข้าไปพัวพันกับการถกเถียงเรื่องขึ้นดอกเบี้ย"
· FOMC เดือนมิถุนายน: จุดแบ่งยุคของเรื่องเล่ามหภาค
การประชุมวันที่ 16-17 มิถุนายนคือจุดแบ่งยุคของเรื่องเล่ามหภาคในไตรมาสนี้ มติการประชุมเองไม่มีอะไรน่าตื่นเต้น: อัตราดอกเบี้ยกองทุนเฟดคงที่ที่ 3.50%–3.75% เป็นครั้งที่สี่ติดต่อกัน ไม่มีการเปลี่ยนแปลงนับตั้งแต่การลดดอกเบี้ยครั้งสุดท้ายในเดือนธันวาคม 2025 สิ่งที่สร้างคลื่นจริงๆ คือสัญญาณที่ผิดปกติสามประการ
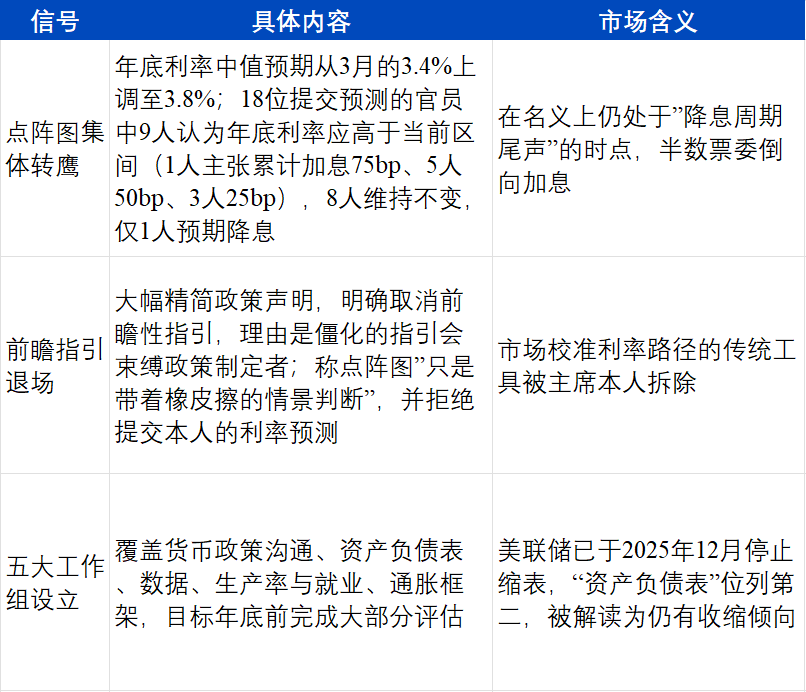
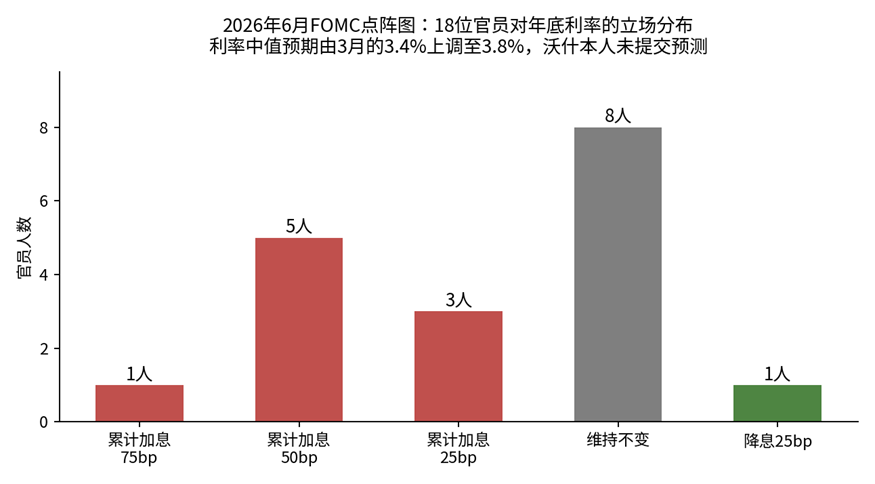
การกระจายจุดยืนในแผนภาพจุด FOMC เดือนมิถุนายน 2026 (SEP ของเฟด, จัดทำโดย ArkStream)
ในรายงานสรุปคาดการณ์เศรษฐกิจ (SEP) ที่เผยแพร่พร้อมกัน เจ้าหน้าที่ปรับลดค่ากลางการเติบโตของ GDP จริงปี 2026 ลงเป็น 2.2% ปรับคาดการณ์อัตราว่างงานเล็กน้อยเป็น 4.3% พร้อมปรับเพิ่มคาดการณ์เงินเฟ้อระยะสั้น การปรับลดการเติบโต ปรับเพิ่มเงินเฟ้อ ปรับเพิ่มอัตราดอกเบี้ย — ลูกศรสามอันชี้ไปที่คำเดียวกัน: ความกังวลเรื่องภาวะเงินเฟ้อถดถอย (stagflation)
ArkStream Capital มองว่า น้ำหนักของสัญญาณทั้งสามที่ซ้อนทับกันนี้ มีความสำคัญมากกว่าประเด็น "จะขึ้นดอกเบี้ยหรือไม่" เสียอีก ในช่วงกว่าสิบปีที่ผ่านมา ตลาดอาศัยจุดคาดการณ์ (dot plot) แนวโน้มล่วงหน้า (forward guidance) และการแถลงข่าวของประธานเฟด เพื่อสร้างชุดเครื่องมือในการปรับเทียบเส้นทางอัตราดอกเบี้ยทั้งหมด สิ่งแรกที่วอช (Warsh) ทำหลังจากเข้ารับตำแหน่ง คือการรื้อระบบความน่าเชื่อถือของเครื่องมือชุดนี้อย่างเป็นระบบ เมื่อเครื่องมือปรับเทียบหายไป ความผันผวนของคาดการณ์อัตราดอกเบี้ยก็ถูกบังคับให้สูงขึ้นโดยปริยาย ซึ่งนำไปสู่ความโกลาหลในการกำหนดราคาสินทรัพย์เสี่ยงในไตรมาสนี้ โดยเฉพาะสินทรัพย์ที่มีค่าเบต้าสูง (ในรายงานประจำไตรมาสที่ผ่านมา เราได้จัดประเภทสินทรัพย์คริปโตที่นำโดย BTC ไว้ในกลุ่มนี้)
· สองด้านของข้อมูล: ความเหนียวของเงินเฟ้อกับความผันผวนของการจ้างงาน
สิ่งที่หนุนการเปลี่ยนทิศทางแบบเหยี่ยว (hawkish) คือการเสื่อมลงอย่างเป็นรูปธรรมของข้อมูลราคา CPI เดือนพฤษภาคมเพิ่มขึ้น 4.2% เมื่อเทียบรายปี และเพิ่มขึ้น 0.5% เมื่อเทียบรายเดือน โดยพลังงานเป็นตัวขับเคลื่อนหลัก PPI ด้านอุปสงค์สุดท้ายเพิ่มขึ้นสูงถึง 6.5% เมื่อเทียบรายปี และเพิ่มขึ้น 1.1% เมื่อเทียบรายเดือน โดยราคาสินค้าอุปสงค์สุดท้ายเพิ่มขึ้น 2.8% เมื่อเทียบรายเดือน ต้นทุนฝั่งการผลิตที่ถูกผลักดันจากสงครามยังคงส่งผ่านไปยังปลายน้ำ
แต่โครงสร้างภายในของเงินเฟ้อไม่ได้กระจายตัวอย่างสม่ำเสมอ ซึ่งเป็นจุดสำคัญต่อการประเมินเส้นทางนโยบาย Core CPI เพิ่มขึ้น 2.9% เมื่อเทียบรายปี และ 0.2% เมื่อเทียบรายเดือน ยังคงอยู่ในระดับที่ควบคุมได้ งานวิจัยของธนาคารกลางดัลลัสชี้ให้เห็นว่า Core PCE (ประมาณ 3%) กับค่าเฉลี่ย PCE แบบตัดท้าย (trimmed mean) ที่ไม่รวมค่าผิดปกติสุดขั้ว (ประมาณ 2.3%) มีความเบี่ยงเบนอย่างชัดเจน แสดงให้เห็นว่าแรงกดดันรอบนี้กระจุกตัวอยู่ในหมวดที่ได้รับผลกระทบจากอุปทาน เช่น พลังงานและการขนส่ง ยังไม่แพร่กระจายไปยังภาคบริการและค่าจ้างอย่างเต็มรูปแบบ
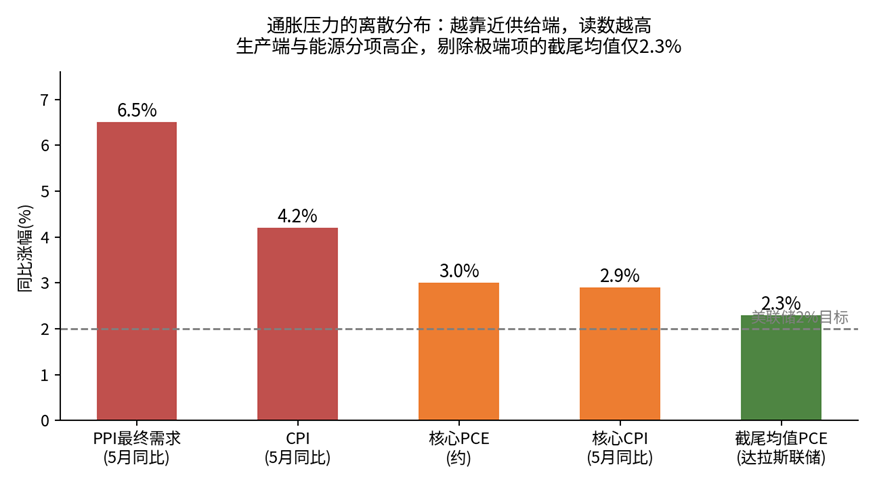
การกระจายตัวแบบแยกส่วนขององค์ประกอบเงินเฟ้อสหรัฐฯ ในช่วงครึ่งแรกของปี 2026 (BLS, ธนาคารกลางดัลลัส, จัดทำโดย ArkStream)
ชนวนของเงินเฟ้อรอบนี้ คือสงครามสหรัฐฯ-อิหร่านและการปิดช่องแคบฮอร์มุซ
ฝั่งการจ้างงานในช่วงไตรมาสนี้กลับกลายเป็นละครพลิกบทบาท:
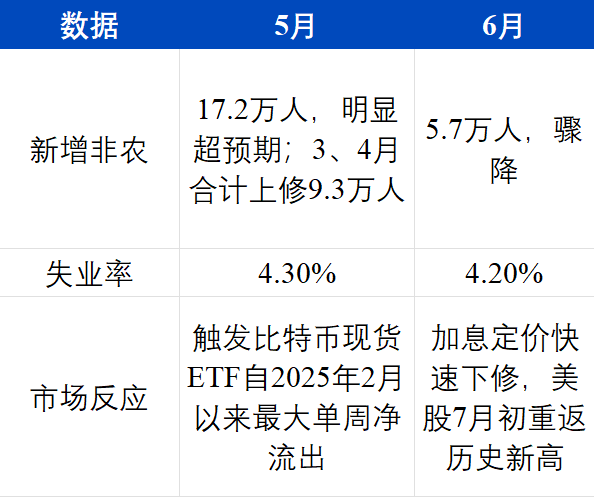
รายงานเดือนพฤษภาคมที่ "แข็งแกร่งจนไม่สามารถพูดถึงการลดดอกเบี้ยได้" จุดชนวนความคาดหวังการขึ้นดอกเบี้ยโดยตรง พอถึงเดือนมิถุนายน เนื่องจากผลกระทบจากฟุตบอลโลกและความคลาดเคลื่อนของวันหยุด การกำหนดราคาในตลาดจึงแกว่งไปมา: หลังการประชุม FOMC เดือนมิถุนายน ข้อมูล CME ชี้ว่าความน่าจะเป็นของการขึ้นดอกเบี้ยในเดือนตุลาคมพุ่งขึ้นถึง 60.7% ชั่วครู่ และตลาดเงินประเมินการขึ้นดอกเบี้ย 25 จุดพื้นฐานในเดือนธันวาคมเต็มจำนวน หลังประกาศตัวเลขการจ้างงานเดือนมิถุนายน ประกอบกับท่าทีที่นุ่มนวลลงของวอชในการประชุมฟอรัมธนาคารกลางยุโรปที่ว่า "ความคาดหวังเงินเฟ้อในช่วงสี่สัปดาห์ที่ผ่านมาลดลงบ้างแล้ว" การกำหนดราคาการขึ้นดอกเบี้ยก็ร่วงลงอย่างรวดเร็วอีกครั้ง
ความเห็นที่แตกต่างของตลาดก็หาได้ยากไม่แพ้กัน: ธนาคารอเมริกาคาดการณ์ว่าธนาคารกลางสหรัฐจะขึ้นดอกเบี้ย 25 จุดพื้นฐานในเดือนกันยายน ตุลาคม และธันวาคม โดยอัตราดอกเบี้ยปลายปีจะขึ้นไปอยู่ที่ช่วง 4.25%–4.50%; หัวไท่ซิเคียวริตี้ส์ให้ความน่าจะเป็นเกือบ 50% สำหรับการขึ้นดอกเบี้ยในเดือนธันวาคม; ขณะที่ไชน่าอินเตอร์เนชันแนลแคปิตอลคอร์ปอเรชั่นและซิติกซิเคียวริตี้ส์ยังคงยืนยันการคาดการณ์ว่าไม่มีการขึ้นหรือลดดอกเบี้ยตลอดทั้งปี จากข้อมูลชุดเดียวกัน สถาบันชั้นนำสามารถอ่านทิศทางได้ถึงสามแบบ ซึ่งในประวัติศาสตร์การเฝ้าสังเกตเฟดในช่วงสิบปีที่ผ่านมานั้นไม่ค่อยพบเห็นบ่อยนัก
ในรายงานประจำไตรมาสแรก เราเคยชี้ให้เห็นว่า "จุดเปลี่ยนของอัตราดอกเบี้ยเองก็เผชิญกับความเสี่ยงที่จะถูกพลิกกลับ สถานการณ์ที่ไม่มีการลดดอกเบี้ยเลยตลอดทั้งปีหรือแม้แต่การขึ้นดอกเบี้ยเป็นสิ่งที่ต้องให้ความสำคัญอย่างจริงจัง" สถานการณ์นี้กลายเป็นความจริงในไตรมาสที่สอง และระดับการพัฒนาเกินกว่าที่เราประเมินไว้ในตอนนั้น เมื่อวิเคราะห์ความสัมพันธ์ระหว่างอัตราดอกเบี้ยกับบิตคอยน์ต่อไปให้ชัดเจน: การลดดอกเบี้ยสามครั้งในช่วงปลายปี 2024 ถึงปี 2025 ถือเป็น "ช่วงการซื้อขายแบบผ่อนคลาย" ไตรมาสที่สี่ของปี 2025 เข้าสู่ "ช่วงการดูดซับความคาดหวัง" ไตรมาสที่สองของปี 2026 เข้าสู่ระยะที่ห้าอย่างเป็นทางการ——ช่วงความคาดหวังการขึ้นดอกเบี้ย จุดที่ยุ่งยากที่สุดของช่วงนี้คือความผันผวนแบบสองทิศทาง: ทุกครั้งที่ความคาดหวังด้านอัตราดอกเบี้ยแกว่งตัว สินทรัพย์ที่มีค่าเบต้าสูงจะทำซ้ำด้วยแอมพลิจูดที่ขยายใหญ่ขึ้น ต้นทุนของการทำ Long และ Short ถูกผลักให้สูงขึ้นพร้อมกัน แกว่งไปมา ทำให้เงินทุนถูกบังคับให้รอดูสถานการณ์
· การยกเลิกคำแนะนำ前瞻指引 (Forward Guidance) ทำไมถึงส่งผลเสียต่อตลาดคริปโตเป็นพิเศษ
ประเด็นนี้ควรกล่าวถึงแยกต่างหาก เพราะผลกระทบต่อสินทรัพย์แต่ละประเภทไม่สมมาตรกัน
สำหรับสินทรัพย์แบบดั้งเดิม การหายไปของคำแนะนำ前瞻指引หมายถึงความยากในการบริหารจัดการ Duration ที่เพิ่มขึ้นเป็นหลัก สถาบันสามารถรับมือได้ด้วยการลด Duration เพิ่มการป้องกันความเสี่ยง และเพิ่มสัดส่วนเงินสด เครื่องมือทางการเงินมีความครบถ้วน แต่การกำหนดราคาของสินทรัพย์คริปโตพึ่งพา "ทิศทางของความคาดหวังอัตราคิดลด" อย่างสูง และขาดเครื่องมือด้านอัตราดอกเบี้ยที่สามารถป้องกันความเสี่ยงได้——ตลาดไม่มีสวอปอัตราดอกเบี้ยสำหรับบิตคอยน์ ไม่มีผลิตภัณฑ์ตราสารหนี้คริปโตที่จับคู่ Duration ได้ สิ่งที่สถาบันทำได้มีเพียงการลดขนาดพอร์ต กล่าวอีกนัยหนึ่ง เมื่อทัศนวิสัยทางมหภาคลดลง สินทรัพย์แบบดั้งเดิมรับมือด้วยการปรับโครงสร้าง แต่สินทรัพย์คริปโตทำได้เพียงการลดการจัดสรร
สิ่งนี้อธิบายปรากฏการณ์ที่ขัดกับสัญชาตญาณในไตรมาสนี้: การประชุม FOMC เดือนมิถุนายนไม่ได้ขึ้นดอกเบี้ยจริง อัตราดอกเบี้ยไม่ขยับแม้แต่จุดพื้นฐานเดียว แต่ความรุนแรงของปฏิกิริยาของสินทรัพย์คริปโต远超หุ้นสหรัฐฯ สิ่งที่ตลาดซื้อขายไม่เคยเป็นระดับอัตราดอกเบี้ยในปัจจุบัน แต่เป็นช่วงความเชื่อมั่นของเส้นทางอัตราดอกเบี้ยในอนาคต——เมื่อช่วงความเชื่อมั่นถูกขยายออกอย่างตั้งใจ สิ่งที่ถูกขายออกก่อนเสมอคือสินทรัพย์ที่อยู่ขอบสุดของงบประมาณความเสี่ยงและขาดเครื่องมือป้องกันความเสี่ยงมากที่สุด นี่คือการยืนยันเพิ่มเติมในไตรมาสนี้หลังจากที่เราเสนอในไตรมาสแรกว่า "อำนาจการกำหนดราคาระดับมหภาคของคริปโตยังไม่ถูกเรียกคืน": ก่อนที่กรอบการสื่อสารของเฟดจะถูกสร้างขึ้นใหม่ ตลาดคริปโตจะยากที่จะควบคุมอำนาจการกำหนดราคาของตัวเองกลับคืนมา
สงครามสหรัฐฯ-อิหร่าน: ตัวแปรที่ควบคุมไม่ได้และเงินเฟ้อจากแรงกดดันด้านอุปทาน
เริ่มต้นจากปฏิบัติการทางทหารของสหรัฐฯ และอิสราเอลต่ออิหร่านเมื่อวันที่ 28 กุมภาพันธ์ ไตรมาสที่สองยังไม่จบลง กลับกลายเป็นสงครามยืดเยื้อที่บั่นทอนกำลัง
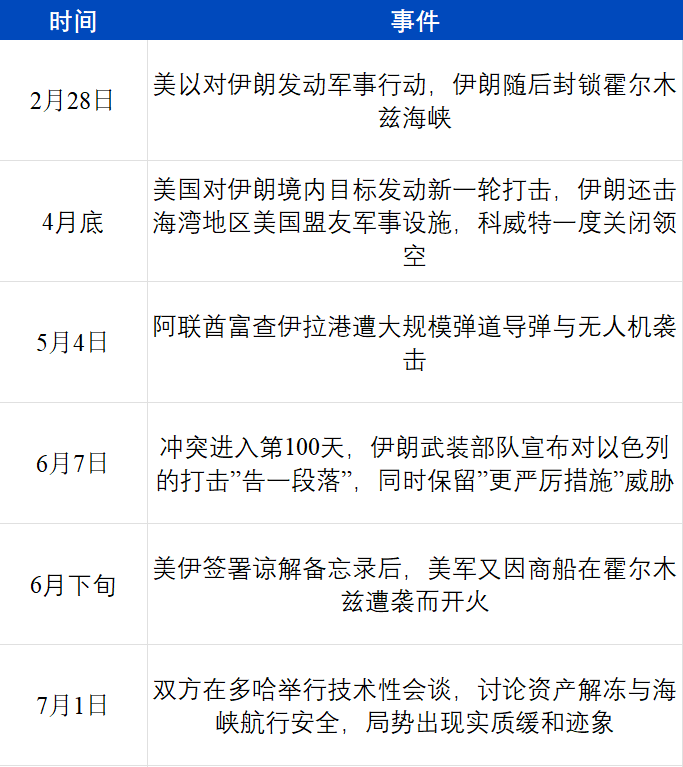
สำหรับตลาดการเงิน เส้นทางส่งผ่านของสงครามครั้งนี้มีเพียงเส้นทางเดียว แต่รุนแรงพอตัว: การปิดช่องแคบฮอร์มุซ → ประเทศผู้ผลิตน้ำมันในตะวันออกกลางถูกบังคับลดกำลังการผลิต → ราคาน้ำมันพุ่งสูงขึ้น → ดัชนีพลังงานใน CPI สูงขึ้น → ความคาดหวังการลดดอกเบี้ยถูกชำระบัญชี ความคาดหวังการขึ้นดอกเบี้ยร้อนแรงขึ้น → สินทรัพย์เสี่ยงทั่วโลกลดมูลค่า
ทุกจุดในห่วงโซ่มีตัวเลขที่ชัดเจน และสะท้อนโดยตรงในการกำหนดราคาของตลาดการเงิน ด้านอุปทาน แหล่งน้ำมันทางตอนใต้ของอิรักถูกตัดจาก 4.3 ล้านบาร์เรลต่อวันเหลือ 1.3 ล้านบาร์เรลต่อวัน แค่แหล่งน้ำมันรูไมลาห์เพียงแห่งเดียวก็ลดลง 700,000 บาร์เรล ทางการเตือนว่าหากการส่งออกยังถูกขัดขวาง การลดกำลังการผลิตจะขยายเป็นมากกว่า 3 ล้านบาร์เรลภายในไม่กี่วัน บริษัทน้ำมันคูเวตประกาศเหตุสุดวิสัยลดการผลิต คาตาร์เอนเนอร์จีระงับการผลิตและขนส่ง LNG โรงกลั่นราสทานูรา ซึ่งใหญ่ที่สุดของซาอุดีอาระเบีย ถูกปิดหลังการโจมตีด้วยโดรน รายละเอียดด้านการขนส่งทางเรือยิ่งชี้ให้เห็นปัญหา: บริษัทประกันระหว่างประเทศหลายแห่งยกเลิกการรับประกันความเสี่ยงสงครามสำหรับเรือในพื้นที่เสี่ยงสูง เส้นทางบางเส้นทางต้องอ้อมแหลมกู๊ดโฮป เพิ่มเวลาอีกสองสัปดาห์ต่อเที่ยว เรือบรรทุกน้ำมันขนาดยักษ์หลายลำที่บรรทุกน้ำมันดิบ 6 ล้านบาร์เรลติดอยู่ในอ่าวเปอร์เซียนานกว่าสองเดือน จนกระทั่งประมาณวันที่ 20 พฤษภาคมจึงทยอยออกจากช่องแคบได้ โรงกลั่นในเอเชียถูกบังคับให้หาเส้นทางอื่น — MRPL ของอินเดียออกประกาศเหตุสุดวิสัย ลดการผลิต 20% ถึง 30% ญี่ปุ่นและอินโดนีเซียเพิ่มการซื้อน้ำมันดิบจากสหรัฐฯ ขณะที่กระทรวงการคลังสหรัฐฯ ให้การยกเว้นการคว่ำบาตรน้ำมันรัสเซียแก่โรงกลั่นอินเดียเป็นเวลา 30 วัน
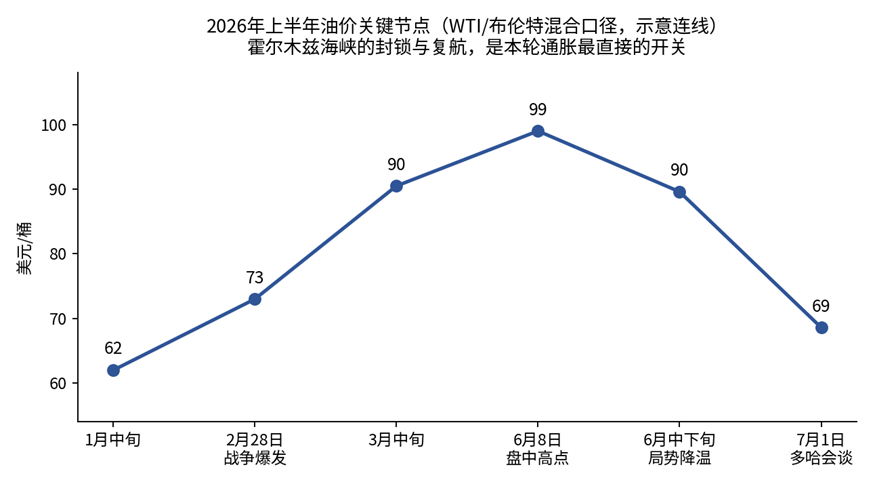
จุดเปลี่ยนสำคัญของราคาน้ำมันครึ่งปีแรก 2026 (CME Group, จัดทำโดย ArkStream)
ความพยายามชดเชยช่องว่างอุปทานดำเนินมาอย่างต่อเนื่อง: IEA จัดให้ 32 ประเทศสมาชิกประกาศปล่อยน้ำมันสำรองเชิงยุทธศาสตร์รวม 400 ล้านบาร์เรล ณ วันที่ 8 พฤษภาคมปล่อยแล้ว 164 ล้านบาร์เรล OPEC+ ประกาศเพิ่มการผลิตสี่เดือนติดต่อกัน ปริมาณเพิ่มในเดือนกรกฎาคมคือ 188,000 บาร์เรลต่อวัน แต่ภายใต้เงื่อนไขช่องแคบถูกปิด การเพิ่มการผลิตแทบไร้ประโยชน์ — น้ำมันขนส่งออกไปไม่ได้ โควตาจึงไม่มีความหมาย ด้านอุปสงค์ก็ถูกกัดกร่อนด้วยราคาน้ำมันสูง IEA ปรับลดอัตราการเติบโตของความต้องการน้ำมันโลกปี 2026 จาก +1.2 ล้านบาร์เรลต่อวันก่อนสงคราม เป็น -420,000 บาร์เรลต่อวัน เกาหลีใต้ถึงกับฟื้นมาตรการจำกัดการใช้รถตามเลขคู่คี่ในภาครัฐ
การเปรียบเทียบกับความขัดแย้งรัสเซีย-ยูเครนปี 2022 ทำให้เห็นความพิเศษของครั้งนี้ชัดเจนขึ้น ในรอบปี 2022 หลังราคาน้ำมันพุ่งสูง การตอบสนองของเฟดคือการขึ้นดอกเบี้ยอย่างรุนแรง จากอัตราดอกเบี้ยศูนย์ขึ้นไปถึงกว่า 5% พื้นที่นโยบายเพียงพอ ทิศทางชัดเจน ตลาดแม้จะเจ็บปวดแต่อย่างน้อยก็รู้ว่าบทจะเขียนอย่างไร ครั้งนี้สถานการณ์ลำบากกว่ามาก: อัตราดอกเบี้ยอยู่ที่ 3.5%–3.75% แล้ว แต่เงินเฟ้อกลับสูงขึ้นอีกครั้งจากแรงกระแทกภายนอก เฟดไม่มีพื้นที่ขึ้นดอกเบี้ยเพียงพอ และสูญเสียบท "เงินเฟ้อลดลง—ลดดอกเบี้ยตามกระแส" ไปด้วย ที่ยุ่งยากกว่านั้นคือ แรงกระแทกด้านอุปทานปี 2022 กระทบก๊าซธรรมชาติและธัญพืชของยุโรปเป็นหลัก การพึ่งพาพลังงานในประเทศของสหรัฐฯ ให้เกราะป้องกัน แต่ช่องแคบฮอร์มุซเกี่ยวข้องกับปริมาณการขนส่งน้ำมันทางทะเลประมาณหนึ่งในห้าของโลก ไม่มีพื้นที่กันชนเลย
สำหรับตลาดคริปโต ประสบการณ์จากการโจมตีสองระลอกก็แตกต่างกันเช่นกัน การร่วงลงของบิตคอยน์ในปี 2022 มาพร้อมกับวิกฤตการณ์ลูกโซ่ภายในอุตสาหกรรมเอง (Terra, Three Arrows, FTX) ทำให้ยากที่จะแยกแยะระหว่างปัจจัยภายในและภายนอก แต่ครั้งนี้ไม่มีเหตุการณ์เครดิตระดับเดียวกันเกิดขึ้นภายในอุตสาหกรรม และไม่มียักษ์ใหญ่ที่มีน้ำหนักพอจะล้มละลายและเคลียร์ตลาดได้ การร่วงลงครั้งนี้แทบจะเป็นผลจากการกำหนดราคาจากปัจจัยภายนอกล้วนๆ
เงินเฟ้อรอบนี้ขับเคลื่อนโดยแรงช็อกจากด้านอุปทาน การขึ้นดอกเบี้ยไม่สามารถหยุดสงครามระหว่างสหรัฐฯ และอิหร่านได้ และไม่สามารถเปิดเส้นทางเดินเรือช่องแคบฮอร์มุซได้ แต่เฟดมีเพียงเครื่องมือขึ้นดอกเบี้ยเท่านั้น ความไม่สอดคล้องระหว่างเครื่องมือนโยบายกับสาเหตุของเงินเฟ้อ มีแนวโน้มสูงที่จะยืดระยะเวลาของอัตราดอกเบี้ยสูงออกไป นี่คือข้อสรุปที่สำคัญที่สุดของเราเกี่ยวกับทิศทางมหภาคในช่วงครึ่งปีหลัง
เกมการแข่งขันระหว่างจีน-สหรัฐฯ และการ "หลีกเลี่ยงหนัก เลือกเบา" ของทุนโลก
รัฐบาลทรัมป์เปิดตัวนโยบาย "ภาษีรอง" ภายในไตรมาส ภาษีและสงครามกลายเป็นสองแหล่งที่มาของแรงช็อกด้านต้นทุน จุดร่วมของทั้งสองคือส่งผลกระทบต่อฝั่งอุปทาน และไม่สามารถแก้ไขได้ด้วยนโยบายการเงิน
จีนรักษาความเป็นกลางในความขัดแย้ง และควบคุมผลกระทบโดยตรงจากการปิดเส้นทางเดินเรือให้อยู่ในระดับที่รับได้ ด้วยการกระจายแหล่งจัดหาพลังงาน
การแข่งขันระหว่างจีน-สหรัฐฯ เกิดขึ้นในห่วงโซ่อุปทาน ไม่ใช่พลังงาน และชั้นนี้เกี่ยวข้องโดยตรงกับธีมหลัก AI ในส่วนที่สองของรายงานฉบับนี้ ในช่วงครึ่งปีแรก การควบคุมการส่งออกที่เข้มงวดขึ้นอย่างต่อเนื่องเกี่ยวกับกระบวนการผลิตขั้นสูง อุปกรณ์เซมิคอนดักเตอร์ และวัสดุสำคัญ ขณะที่จีนเร่งพัฒนาความเป็นอิสระด้านพลังประมวลผล — DeepSeek V4 Pro ประสบความสำเร็จในการฝึกฝนเต็มรูปแบบบนชิป Ascend ของ Huawei และ Zhipu GLM-5 กลายเป็นโมเดล前沿รุ่นแรกที่ฝึกฝนบนชิปในประเทศล้วนๆ ผลของการแข่งขันไม่ใช่ฝ่ายใดฝ่ายหนึ่งชนะ แต่คือห่วงโซ่อุปทาน AI ทั่วโลกถูกบังคับให้เปลี่ยนจาก "ทางออกที่ดีที่สุดเดียว" ไปเป็น "สองระบบคู่ขนาน" โดยทั้งสองระบบต้องสต็อกสินค้า ขยายกำลังการผลิต และกักตุนกำลังการผลิตในจุดสำคัญของตัวเอง นี่คือหนึ่งในสาเหตุลึกที่ทำให้เกิดการขาดแคลนหน่วยความจำในระดับประวัติศาสตร์รอบนี้: ฝั่งอุปสงค์ไม่ใช่แค่การเติบโตของ AI เอง แต่ยังรวมถึงการลงทุนซ้ำซ้อนและการสต็อกเชิงกลยุทธ์ที่เกิดจากความไม่แน่นอนทางภูมิรัฐศาสตร์
ในสภาพแวดล้อมเช่นนี้ ทุนโลกเลือกที่จะ "หลีกเลี่ยงหนัก เลือกเบา" — หลีกเลี่ยงสินทรัพย์ที่มีมูลค่าประเมินสูง กระแสเงินสดห่างไกล และอ่อนไหวต่อสภาพคล่อง ขณะที่โอบกอดคอขวดทางกายภาพที่จับต้องได้ ในระดับตลาด甚至有คำศัพท์ใหม่เกิดขึ้น: การเทรด HALO (Heavy Assets, Low Obsolescence — สินทรัพย์หนัก อัตราล้าสมัยต่ำ) คือการลงทุนระยะยาวในอุตสาหกรรมพลังงาน วัตถุดิบ และโครงสร้างพื้นฐานที่มีกำแพงทางกายภาพซึ่ง AI ไม่สามารถแทนที่ได้ เหตุผลที่การปรับตัวขึ้นของเทรนด์ AI ทั่วโลกรอบนี้最终ถูกดูดซับโดยภาคกลางน้ำอย่างหน่วยความจำ แทนที่จะถูกยึดครองโดยผู้ให้บริการคลาวด์และชั้นซอฟต์แวร์ ตรรกะเบื้องลึกคือชุดเดียวกับการเทรด HALO
สำหรับสินทรัพย์คริปโต ในกรอบความคิดของนักลงทุนแบบดั้งเดิมส่วนใหญ่ มันตั้งอยู่คนละฝั่งของสินทรัพย์ประเภทนี้: ไม่มีกระแสเงินสด ไม่มีอุปสรรคทางกายภาพ และอ่อนไหวต่ออัตราดอกเบี้ยอย่างมาก ผลลัพธ์สุดท้ายจากแรงกระแทกทางมหภาคสามชั้นที่ซ้อนทับกัน คือสินทรัพย์คริปโตร่วงลงเพียงลำพังท่ามกลางการปรับตัวขึ้นทั่วโลกของสินทรัพย์เสี่ยง บิตคอยน์ในเดือนมิถุนายนร่วงลงประมาณ 20.5% ปิดสิ้นเดือนที่ 60,760 ดอลลาร์ ห่างจากจุดต่ำสุดในรอบ 52 สัปดาห์ที่ 58,100 ดอลลาร์เพียงก้าวเดียว และถอยกลับมากกว่าครึ่งหนึ่งจากจุดสูงสุดในรอบ 52 สัปดาห์ที่ 125,500 ดอลลาร์ อีเธอเรียมปิดสิ้นเดือนที่ 1,606 ดอลลาร์ ลดลง 60% ในรอบ 250 วัน กองทุน ETF บิตคอยน์แบบสปอตมีกระแสเงินไหลออกสุทธิ 13 วันทำการติดต่อกันตั้งแต่วันที่ 15 พฤษภาคมถึง 3 มิถุนายน รวม 4.4 พันล้านดอลลาร์ สร้างสถิติรอบการไหลออกยาวนานที่สุดเท่าที่เคยบันทึกไว้ และในเดือนมิถุนายนทั้งเดือนมีเงินไหลออกสุทธิ 4.51 พันล้านดอลลาร์ ซึ่งเป็นเดือนที่แย่ที่สุดนับตั้งแต่ ETF สปอตเปิดตัว ดัชนีความกลัวและความโลภของคริปโตเคยร่วงลงสู่ระดับ 15 ซึ่งอยู่ในโซนความกลัวอย่างสุดขีด — ขณะที่ในสัปดาห์เดียวกัน หุ้นสหรัฐฯ กำลังยืนอยู่บนจุดสูงสุดใหม่ในประวัติศาสตร์
ในระดับมหภาค ไตรมาสนี้สามารถสรุปได้เป็นสี่ประเด็น:
1. เรื่องเล่าการลดดอกเบี้ยพังทลายเป็นครั้งที่สอง และครั้งนี้เป็นเชิงโครงสร้าง การเปลี่ยนผู้นำไม่ได้นำมาซึ่งเพียงการเปลี่ยนแปลงจุดยืน แต่ยังรวมถึงการปรับโครงสร้างกรอบการสื่อสารนโยบาย ทำให้ความสามารถในการคาดการณ์เส้นทางอัตราดอกเบี้ยลดลงอย่างมีนัยสำคัญ
2. เงินเฟ้อเป็นแบบช็อกจากอุปทาน เครื่องมือนโยบายไม่ตรงกับสาเหตุของเงินเฟ้อ ตราบใดที่สถานะของช่องแคบฮอร์มุซยังไม่แน่นอน เฟดก็ไม่มีพื้นฐานข้อมูลที่จะเปลี่ยนเป็นสายพิราบ ระยะเวลาการคงอัตราดอกเบี้ยสูงจะถูกยืดออกไป
3. งบประมาณความเสี่ยงไหลไปสู่ "คอขวดทางกายภาพ" สงครามและ AI ร่วมกันผลักดันให้เงินทุนโอบกอดภาคส่วนที่จับต้องได้และหายาก เช่น พลังงานและการจัดเก็บข้อมูล ขณะที่สินทรัพย์คริปโตยืนอยู่ฝั่งตรงข้ามของความชอบนี้
4. อำนาจกำหนดราคาเชิงมหภาคของคริปโตยังไม่ถูกเรียกคืน ในไตรมาสนี้ ทิศทางของสินทรัพย์คริปโตถูกกำหนดโดยตัวแปรภายนอกเกือบทั้งหมด อุตสาหกรรมภายในไม่มีการเล่าเรื่องเพิ่มเติมที่เพียงพอจะชดเชยลมปะทะมหภาค — แต่จุดนี้เริ่มมีสัญญาณการเปลี่ยนแปลงใน赛道 RWA ซึ่งเราจะขยายความในส่วนที่สาม
พลวัตเทคโนโลยี AI ทั่วโลกและตลาดหุ้น
ส่วนนี้ดำเนินไปตามสามเส้นทางหลัก: จังหวะและการเปลี่ยนแปลงโครงสร้างของวิวัฒนาการโมเดลขนาดใหญ่ในไตรมาสที่สอง ลักษณะการหมุนเวียนของภาคส่วนภายใต้กระแส炒作 AI ในตลาดหุ้นทั่วโลก และผลกระทบที่อาจเกิดขึ้นจาก IPO ยักษ์ใหญ่สามแห่ง ได้แก่ OpenAI, Anthropic และ SpaceX ต่อสภาพคล่องของตลาดและกรอบการประเมินมูลค่า AI ทั้งสามปัจจัยร่วมกันสร้างภาพรวมที่สมบูรณ์ของการเปลี่ยนผ่านเรื่องเล่า AI ในไตรมาสนี้จาก "ศรัทธาทางเทคโนโลยี" ไปสู่ "การพิสูจน์คุณค่า"
ความคืบหน้าและพลวัตของโมเดล AI ขนาดใหญ่ในไตรมาสที่สอง
ไตรมาสที่สองของปี 2026 เป็นหนึ่งในสามเดือนที่มีการเปิดตัวโมเดลขนาดใหญ่หนาแน่นที่สุดในอุตสาหกรรมในช่วงไม่กี่ปีที่ผ่านมา หลังจากไตรมาสแรกที่ GPT-5.3 Codex, Claude Sonnet 4.6, Gemini 3.1 Pro และโมเดลอื่นๆ ทำลายสถิติการวัดประสิทธิภาพอย่างต่อเนื่อง ระหว่างเดือนเมษายนถึงมิถุนายน OpenAI, Anthropic และ Google สามผู้ผลิตรายใหญ่ยังคงรักษาจังหวะการเปิดตัวเกือบทุกเดือน ขณะที่ผู้ผลิตในประเทศก็ยังคงติดตามอย่างใกล้ชิด
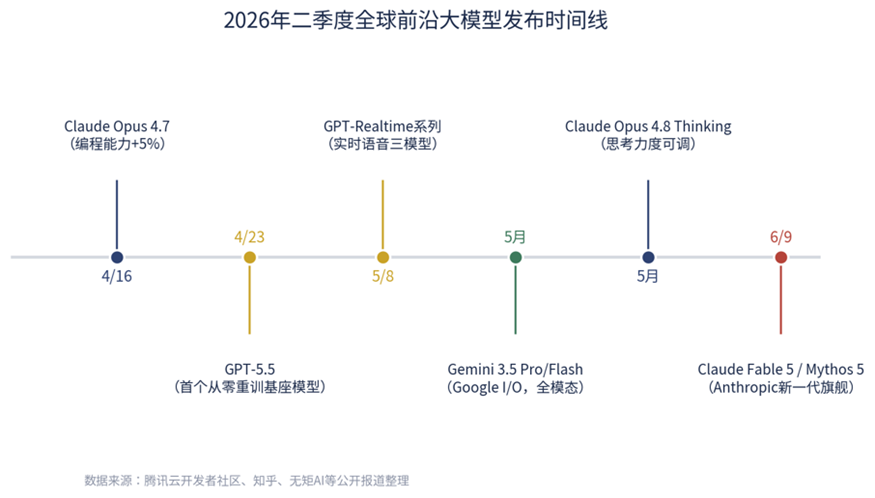
ไทม์ไลน์การเปิดตัวโมเดล AI ขนาดใหญ่ระดับ前沿ของโลกในไตรมาสที่สองของปี 2026
จากมุมมองของเส้นทางเทคโนโลยี ไตรมาสนี้มีลักษณะเด่นสามประการ:
• การฝึกโมเดลพื้นฐานใหม่และการปรับปรุงประสิทธิภาพดำเนินไปพร้อมกัน: GPT-5.5 เป็นโมเดลพื้นฐานตัวแรกของ OpenAI ที่ฝึกจากศูนย์อย่างสมบูรณ์นับตั้งแต่ GPT-4.5 ต่อมาบริษัทได้เปิดตัวเวอร์ชันความเร็วสูง GPT-5.5 Instant สำหรับการใช้งานในชีวิตประจำวัน สะท้อนให้เห็นว่าผู้ผลิตกำลังมุ่งเน้นทั้งสองด้านพร้อมกันคือ "ขีดจำกัดความสามารถ" และ "การลดต้นทุน"
• ความสามารถด้านการให้เหตุผลและ Agent กลายเป็นจุดแข่งขันหลัก: ซีรีส์ Claude Opus ได้รับการอัปเดตต่อเนื่องเป็นเวอร์ชัน 4.7 และ 4.8 ระหว่างเดือนเมษายนถึงพฤษภาคม โดยความสอดคล้องด้านการเขียนโค้ดและบริบทระยะยาวดีขึ้นอย่างต่อเนื่อง; Claude Fable 5 และ Mythos 5 ที่เปิดตัวเมื่อวันที่ 9 มิถุนายนได้ผลักดันเกณฑ์มาตรฐาน SWE-bench Verified ขึ้นไปถึงระดับประมาณ 95% ซึ่งเป็นตัวแทนของระดับสูงสุดในอุตสาหกรรมปัจจุบันสำหรับงานด้านการให้เหตุผลและเอเจนต์แบบหลายขั้นตอน
• การเป็นมัลติโมดัลโดยกำเนิดและการทำสงครามราคาดำเนินไปพร้อมกัน: ซีรีส์ Gemini 3.5 ที่ Google เปิดตัวในงาน I/O เดือนพฤษภาคมประมวลผลข้อความ รูปภาพ เสียง และวิดีโออย่างเป็นหนึ่งเดียวตั้งแต่วันแรกของการฝึก ซึ่งเป็นตัวแทนของเส้นทาง "มัลติโมดัลโดยกำเนิด"; ในขณะเดียวกัน OpenAI, DeepSeek และผู้ผลิตรายอื่นๆ ได้ลดราคาลงอย่างมาก ต้นทุน API ของอุตสาหกรรมยังคงลดลงอย่างต่อเนื่อง "การไล่ตามเทคโนโลยี" และ "การแข่งขันด้านราคา" ดำเนินไปพร้อมกัน
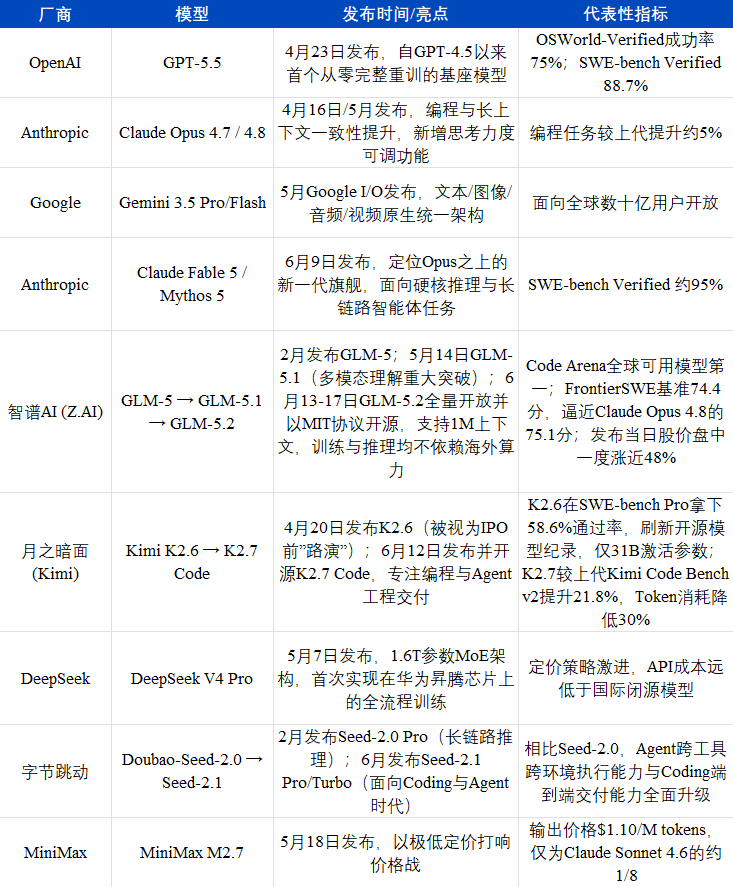
ที่น่าสังเกตคือ ผู้ผลิตในประเทศมีบทบาทโดดเด่นมากขึ้นอย่างมีนัยสำคัญในไตรมาสนี้: GLM-5 ของ Zhipu กลายเป็นโมเดล前沿รุ่นแรกที่ฝึกบนชิป Ascend ของ Huawei อย่างสมบูรณ์ โดยลดอัตราการหลอน (hallucination) ลงอย่างมากเหลือ 1.2%; K2.5 ของ Moonshot AI (Kimi) กลายเป็นโมเดลโอเพนซอร์สตัวแรกที่ขึ้นอันดับหนึ่งบน LMSYS Chatbot Arena ความก้าวหน้าควบคู่กันของความสามารถในการพึ่งพาตนเองด้านฮาร์ดแวร์คอมพิวเตอร์ของจีนและระบบนิเวศโอเพนซอร์สกำลังเปลี่ยนแปลงโครงสร้างที่ผู้ผลิตอเมริกันเคยเป็นผู้กำหนดมาตรฐานในอดีต สำหรับตลาดคริปโต การก้าวกระโดดของความสามารถโมเดลอย่างต่อเนื่องยังเป็นตัวเร่งโดยตรงต่อจังหวะการใช้งานจริงของ AI Agent กับการชำระเงินบนเชน การชำระบัญชีด้วยสเตเบิลคอยน์ และนวัตกรรมใหม่ๆ อื่นๆ
กระแสความคลั่งไคล้ AI ในตลาดหุ้นโลก: ภาพรวมการหมุนเวียนของภาคส่วน
หากกล่าวว่าจังหวะการเปิดตัวโมเดลขนาดใหญ่ในไตรมาสที่สองสะท้อนถึง "วาทกรรมทางเทคโนโลยี" ผลงานของตลาดหุ้นโลกในช่วงเวลาเดียวกันก็สะท้อนถึง "วาทกรรมของกระแสเงินทุน"
ในช่วงครึ่งปีแรกของปี 2026 ตลาดหุ้นหลักทั่วโลกแสดงให้เห็นถึงการแบ่งกลุ่มที่ชัดเจนเป็นชั้นๆ: ดัชนีรวมตลาดหุ้นเกาหลีใต้ (KOSPI) ทะยานขึ้น 101.1% ครองอันดับหนึ่งอย่างโดดเด่น เป็นตลาดหลักเพียงแห่งเดียวที่ดัชนีหลักเพิ่มขึ้นเท่าตัว; ดัชนีถ่วงน้ำหนักไต้หวัน (TAIEX) ตามมาเป็นอันดับสองที่ 59.3%; ดัชนีนิกเกอิ 225 เพิ่มขึ้น 39.2%; ขณะที่ดัชนี S&P 500 (+9.6%) และดัชนี CSI 300 (+7.5%) ตามหลังอย่างมาก โดยเพิ่มขึ้นไม่ถึงหนึ่งในสิบของตลาดหุ้นเกาหลีใต้ ช่องว่างระหว่างห้าตลาดนี้—จากสูงสุดที่ 101.1% ไปจนถึงต่ำสุดที่ 7.5% ต่างกันมากกว่า 13 เท่า—ถือเป็นระดับการแบ่งแยกที่หายากอย่างยิ่งในการเปรียบเทียบเชิงประวัติศาสตร์ของตลาดหลักทั่วโลกในรอบทศวรรษที่ผ่านมา
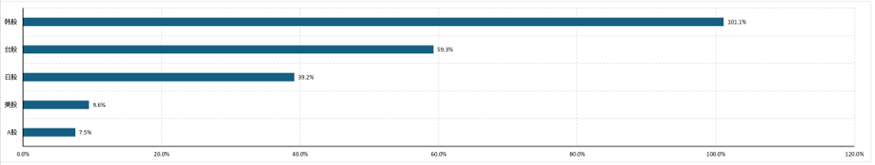
การเปรียบเทียบการเพิ่มขึ้นของตลาดหุ้นหลักทั่วโลกในช่วงครึ่งปีแรกของปี 2026
ตรรกะหลักเบื้องหลังความแตกต่างที่หายากนี้: การขึ้นลงของดัชนีหลัก โดยพื้นฐานแล้วขึ้นอยู่กับสัดส่วนของห่วงโซ่อุตสาหกรรม AI/เซมิคอนดักเตอร์ในโครงสร้างน้ำหนักของตลาดนั้นๆ เกาหลีใต้และไต้หวันซึ่งเป็นสองตลาดที่เพิ่มขึ้นสูงสุด ล้วนเป็นสองเศรษฐกิจที่มีความเข้มข้นของห่วงโซ่อุปทานเซมิคอนดักเตอร์ทั่วโลกสูงสุด—ซัมซุง อิเลคทรอนิกส์ และ SK ไฮนิกซ์ รวมกันคิดเป็นสัดส่วนมูลค่าตลาดรวมของ KOSPI เพิ่มขึ้นจาก 39% ต้นปีเป็น 61% ขณะที่ TSMC เพียงลำพังครองสัดส่วน 42.87% ของมูลค่าตลาดหุ้นไต้หวันทั้งหมด ซึ่งหมายความว่า KOSPI และ TAIEX ในระดับที่ค่อนข้างมากไม่ได้เป็น "ดัชนีตลาดรวมแบบกระจายความเสี่ยง" ในความหมายดั้งเดิมอีกต่อไป แต่ใกล้เคียงกับ "ดัชนีตัวแทนของห่วงโซ่อุตสาหกรรมเซมิคอนดักเตอร์" มากกว่า ในทางตรงกันข้าม S&P 500 และ CSI 300 เนื่องจากมีขอบเขตการครอบคลุมหุ้นที่กว้างกว่า (ครอบคลุมอุตสาหกรรมดั้งเดิมจำนวนมากที่ไม่เกี่ยวข้องกับ AI เช่น การเงิน การบริโภค การแพทย์ พลังงาน) ผลตอบแทนส่วนเกินจากฮาร์ดแวร์ AI จึงถูกเจือจางอย่างมีนัยสำคัญโดยภาคส่วนอื่นๆ ของตลาดหลัก ส่งผลให้การเพิ่มขึ้นโดยรวมดูอ่อนโยนกว่าอย่างชัดเจน
เพื่ออธิบายสถานการณ์ตลาด AI ได้ดียิ่งขึ้น เราได้คัดเลือกหุ้นตัวแทนจากภาคส่วนที่มีความเป็นตัวแทนใน AI โดยใช้ดัชนีถ่วงน้ำหนักมูลค่าตลาดหมุนเวียนอิสระ (คิดเป็นดอลลาร์สหรัฐ ฐาน = 100 เริ่มต้นต้นปี 2026) วิเคราะห์จากสองมิติทั้งในระดับภูมิภาคและระดับภาคส่วน วิธีการนี้สอดคล้องกับตรรกะการจัดทำดัชนีของเกณฑ์มาตรฐานหลัก เช่น S&P 500 และ KOSPI 200 และสามารถสะท้อน "มูลค่าที่เพิ่มขึ้นของเงินในตลาดทั้งหมด" ได้จริงมากกว่า แทนที่จะถูกเบี่ยงเบนโดยผลงานที่รุนแรงของหุ้นขนาดเล็กหรือหุ้นน้ำหนักสูงรายใดรายหนึ่ง
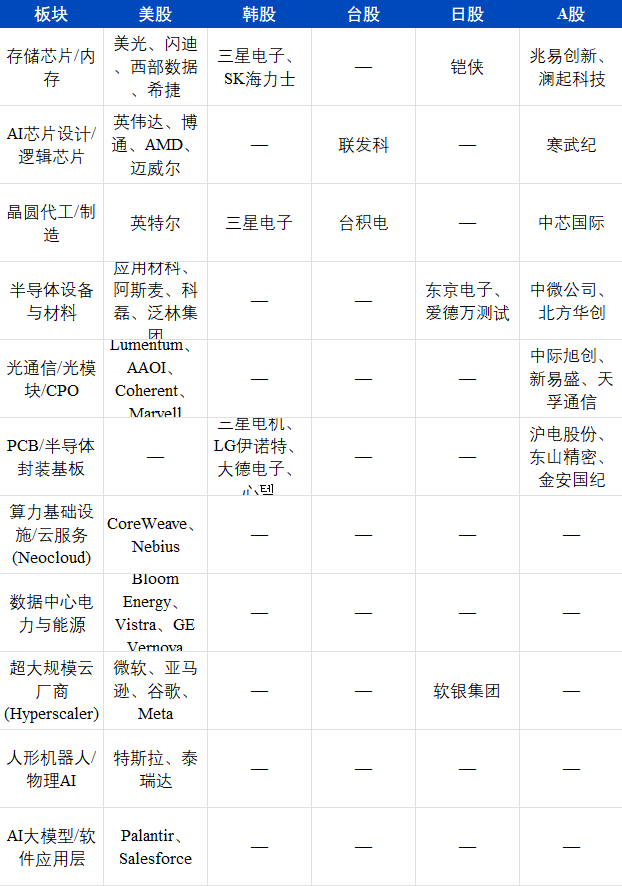
· การแมปหุ้นตัวแทนรายภูมิภาค (หลักการให้ความสำคัญกับปริมาณการซื้อขาย)
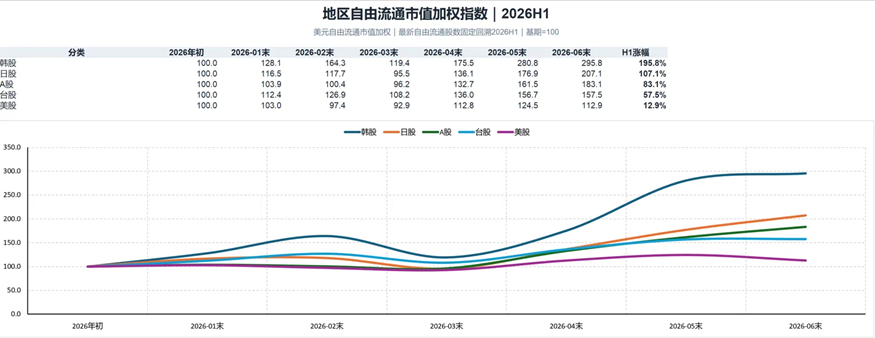
ดัชนีถ่วงน้ำหนักมูลค่าตามราคาตลาดแบบหมุนเวียนอิสระของหุ้นตัวแทนรายภูมิภาคในช่วงครึ่งปีแรกของปี 2026 (ต้นปี 2026 = 100)
ในช่วงครึ่งปีแรกของปี 2026 ตลาดหุ้นหลักทั้งห้าแห่งของโลกคำนวณตามดัชนีถ่วงน้ำหนักมูลค่าตามราคาตลาดแบบหมุนเวียนอิสระ (สกุลเงินดอลลาร์สหรัฐ ต้นปี 2026 = 100) แสดงให้เห็นการแบ่งกลุ่มที่ชัดเจน: หุ้นเกาหลี +195.8%, หุ้นญี่ปุ่น +107.1%, หุ้น A +83.1%, หุ้นไต้หวัน +57.5%, หุ้นสหรัฐฯ +12.9% — ความแตกต่างระหว่างสูงสุดและต่ำสุดมากกว่า 15 เท่า
จากแนวโน้มรายเดือน ตลาดทั้งห้าแห่งในช่วงปลายเดือนกุมภาพันธ์ถึงปลายเดือนมีนาคมเผชิญกับการปรับฐานพร้อมกันเกือบทั้งหมด (หุ้นเกาหลีลดลงจาก 164.3 เป็น 119.4, หุ้นญี่ปุ่นลดลงจาก 117.7 เป็น 95.5, หุ้น A และหุ้นไต้หวันก็อ่อนตัวลงเช่นกัน ส่วนหุ้นสหรัฐฯ เกือบทรงตัว) จากนั้นตั้งแต่เดือนเมษายนเป็นต้นไปก็เข้าสู่ช่วงขาขึ้นรอบใหม่พร้อมกัน ช่วงเวลาการปรับฐานพร้อมกันนี้สอดคล้องอย่างมากกับปัจจัยก่อกวนระดับมหภาค — ความขัดแย้งทางภูมิรัฐศาสตร์ที่ทวีความรุนแรงขึ้นในช่วงปลายไตรมาสแรก และความขัดแย้งในเส้นทางนโยบายของเฟดที่เพิ่มขึ้น แสดงให้เห็นว่าแม้แต่ AI ซึ่งเป็นธีมหลักที่แข็งแกร่งที่สุดของโลกก็ไม่สามารถหลีกเลี่ยงผลกระทบจากความเสี่ยงระดับมหภาคที่เกิดขึ้นพร้อมกันได้อย่างสมบูรณ์
เข้าสู่ไตรมาสที่สอง ตลาดทั้งห้าเริ่มแยกทางอย่างชัดเจน: หุ้นเกาหลีพุ่งทะยานจาก 175.5 ณ สิ้นเดือนเมษายนไปถึง 295.8 ณ สิ้นเดือนมิถุนายน โดยมีความชันที่สุดและต่อเนื่องที่สุด; หุ้นญี่ปุ่น หุ้น A และหุ้นไต้หวันมีการไต่ระดับขึ้นอย่างค่อยเป็นค่อยไปและค่อนข้างปานกลาง; ในขณะที่หุ้นสหรัฐฯ วาดเส้นโค้งที่แตกต่างจากตลาดอื่นทั้งสี่อย่างสิ้นเชิง — หลังจากพุ่งขึ้นถึง 124.5 ณ สิ้นเดือนพฤษภาคม ก็ลดลงเหลือ 112.9 ณ สิ้นเดือนมิถุนายน เป็นตลาดเดียวในห้าตลาดที่มีการถอยกลับอย่างมีนัยสำคัญในช่วงท้ายของครึ่งปีแรก ความ "บ้าคลั่ง" ของกลุ่ม AI ในตลาดหุ้นสหรัฐฯ สะท้อนให้เห็นมากขึ้นในประสิทธิภาพที่รุนแรงของส่วนประกอบฮาร์ดแวร์เฉพาะ เช่น หน่วยความจำและ PCB มากกว่าการปรับตัวขึ้นโดยทั่วไปในระดับตลาด หุ้น AI ชั้นนำที่เป็นตัวแทนมากที่สุดอย่าง Nvidia และ Broadcom จริงๆ แล้ววิ่งตามหลังตลาดในครึ่งปีแรก ซึ่งกดดันประสิทธิภาพโดยรวมของดัชนีหุ้นสหรัฐฯ โดยตรง
· การแมปหุ้นตัวแทนรายภาคส่วน (หลักการให้ความสำคัญกับปริมาณการซื้อขาย)
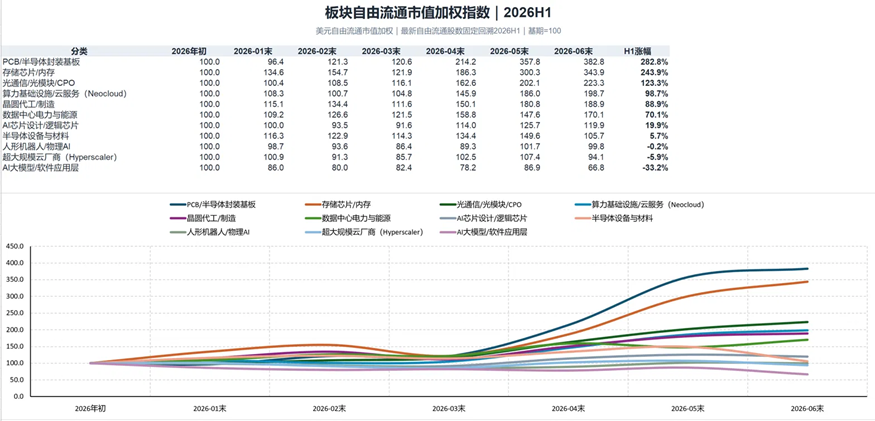
ดัชนีถ่วงน้ำหนักมูลค่าตามราคาตลาดแบบหมุนเวียนอิสระของภาคส่วนที่เกี่ยวข้องกับ AI ในช่วงครึ่งปีแรกของปี 2026 (ต้นปี 2026 = 100)
การแบ่งเขตตามภูมิภาคถูกข้ามไป และจัดใหม่ตามห่วงโซ่อุตสาหกรรม ผลงาน H1 ของสิบเอ็ดกลุ่มแสดงการแบ่งชั้นที่ชัดเจนยิ่งขึ้น: PCB/ซับสเตรตบรรจุภัณฑ์เซมิคอนดักเตอร์ (+282.8%) และชิปหน่วยความจำ/แรม (+243.9%) เป็นสองขั้วที่แข็งแกร่งที่สุดอย่างไม่ต้องสงสัย โดยเฉพาะในไตรมาสที่สองที่การปรับตัวขึ้นสูงชันเป็นพิเศษ; กลุ่มออปติคอลคอมมูนิเคชัน/โมดูลออปติคอล/CPO (+123.3%), โครงสร้างพื้นฐานคอมพิวติ้ง/คลาวด์เซอร์วิส (+98.7%), การรับจ้างผลิตเวเฟอร์/การผลิต (+88.9%), และพลังงานไฟฟ้าสำหรับดาต้าเซ็นเตอร์ (+70.1%) ประกอบเป็นกลุ่มระดับกลาง; ในขณะที่การออกแบบชิป AI/ชิปลอจิก (+19.9%) และอุปกรณ์เซมิคอนดักเตอร์/วัสดุ (+5.7%) ซึ่งมักถูกมองว่าเป็น "แกนหลักของ AI" กลับมีอัตราการปรับตัวขึ้นล้าหลังกว่าจุดคอขวดในห่วงโซ่ต้นน้ำอย่างเห็นได้ชัด
สิ่งที่ควรจับตามองมากที่สุดคือสามกลุ่มที่อยู่บนยอดพีระมิด——หุ่นยนต์ฮิวแมนนอยด์/ฟิสิคัล AI (-0.2%), ผู้ให้บริการคลาวด์ไฮเปอร์สเกล (-5.9%), และเลเยอร์โมเดล AI ขนาดใหญ่/ซอฟต์แวร์แอปพลิเคชัน (-33.2%) เป็นสามหมวดหมู่เดียวที่เติบโตติดลบโดยรวมใน H1 โดยเลเยอร์ซอฟต์แวร์แอปพลิเคชันมีอัตราการลดลง最深ที่สุด จากเส้นกราฟรายเดือน สามกลุ่มนี้มีลักษณะร่วมกันคือแกว่งตัวแคบๆ รอบเส้นฐาน 100 ตลอดทั้งช่วง หรือแม้แต่ปรับตัวลดลงต่อเนื่อง โดยไม่เคยเข้าร่วมรอบการปรับตัวขึ้นครั้งนี้อย่างแท้จริง——แม้ว่าผู้ให้บริการคลาวด์ไฮเปอร์สเกลจะเป็นผู้ลงทุนด้านรายจ่ายทุน AI รายใหญ่ที่สุดในรอบนี้ (ไมโครซอฟต์, อเมซอน, กูเกิล, เมตา) และหุ่นยนต์ฮิวแมนนอยด์เป็นธีม前沿ที่ถูกพูดถึงมากที่สุดในตลาด แต่ผลงานราคาหุ้นของทั้งสองกลุ่มไม่สามารถสะท้อนความร้อนแรงของวาทกรรมได้
ตรรกะหลักที่โครงสร้าง "พีระมิด" นี้เปิดเผยคือ: อำนาจการกำหนดราคาของรอบ AI ทั่วโลกในครั้งนี้ อยู่ในมือของจุดที่หายากในห่วงโซ่อุปทานฮาร์ดแวร์ ไม่ใช่ผู้ลงทุนรายจ่ายทุนหรือฝ่ายที่สร้างรายได้จากแอปพลิเคชันขั้นสุดท้าย——ผู้ให้บริการคลาวด์ที่ใช้เงินมากที่สุด เลเยอร์ซอฟต์แวร์แอปพลิเคชันและกลุ่มหุ่นยนต์ที่เล่าเรื่องได้ดังที่สุด กลับเป็นสามหมวดหมู่ที่มีผลงานหุ้นอ่อนแอที่สุดใน H1; ส่วนที่ "ดูดกิน" อัตราการปรับตัวขึ้นจนหมดเกลี้ยงจริงๆ คือหน่วยความจำ ซับสเตรตบรรจุภัณฑ์ และจุดอื่นๆ ในห่วงโซ่กลางถึงต้นน้ำที่ดูไม่โดดเด่น แต่มีความสามารถในการขยายกำลังการผลิตระยะสั้นจำกัดที่สุด
คลื่นช็อกจากซูเปอร์ IPO: การดึงเงินทุนออกและการตั้งคำถามเรื่องความสามารถในการทำกำไร
เหตุการณ์ที่ส่งผลกระทบ深远ที่สุดต่อกลุ่ม AI และตลาดทุนโดยรวมในไตรมาสนี้ คือการเริ่มกระบวนการซูเปอร์ IPO เกือบพร้อมกันของยักษ์ใหญ่สามราย ได้แก่ SpaceX, OpenAI และ Anthropic มูลค่าการประเมินรวมของทั้งสามบริษัทอยู่ที่ประมาณ 3.6 ล้านล้านถึง 3.8 ล้านล้านดอลลาร์สหรัฐ เทียบเท่ากับ GDP ของอินเดียซึ่งเป็นเศรษฐกิจใหญ่เป็นอันดับหกของโลก นับเป็นคลื่นการจดทะเบียนบริษัทเทคโนโลยีขนาดใหญ่ที่สุดในประวัติศาสตร์ตลาดทุน
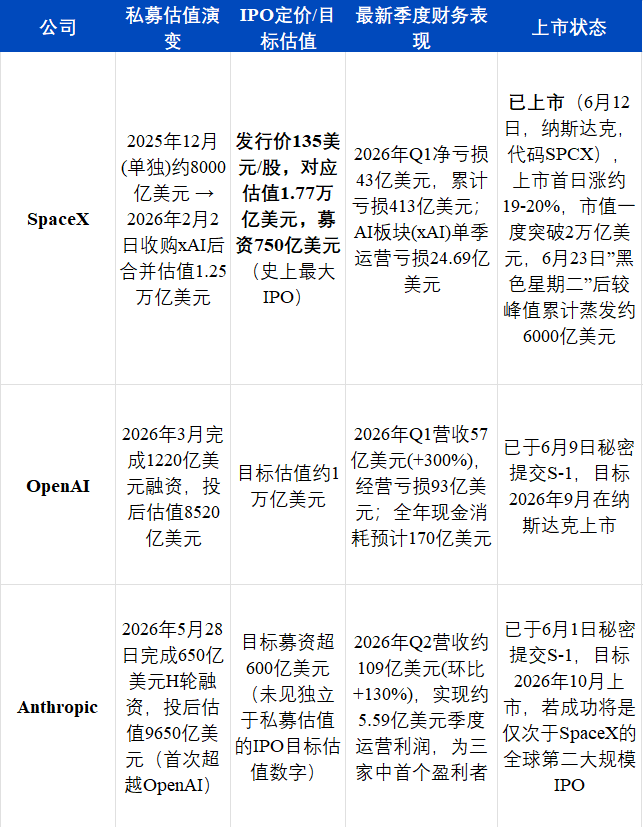
· ขนาดเงินทุนที่ถูกดูดออกจากตลาดไม่ควรถูกมองข้าม
บริษัทสามแห่งมีเป้าหมายระดมทุนรวมกันมากกว่า 2 แสนล้านดอลลาร์สหรัฐ ขณะที่ตลาด IPO ทั้งหมดของสหรัฐฯ ในปี 2025 ระดมทุนได้เพียง 4.5 หมื่นล้านดอลลาร์เท่านั้น——ซึ่งหมายความว่าบริษัททั้งสามพยายามดึงเงินจากตลาดสาธารณะภายในไม่กี่เดือน คิดเป็นมากกว่าสี่เท่าของยอด IPO ทั่วสหรัฐฯ ในปีที่แล้ว
แม้มีนักวิเคราะห์บางส่วนมองว่า ปัจจุบันกองทุนตลาดเงินของสหรัฐฯ มีเงินสำรองอยู่ประมาณ 8 ล้านล้านดอลลาร์ที่รองรับได้ (วงเงินระดมทุน 7.5 หมื่นล้านดอลลาร์ต่อครั้งของ SpaceX คิดเป็นเพียงประมาณ 1% ของจำนวนดังกล่าว) และเงินทุนสถาบันก่อนหน้านี้ส่วนใหญ่เข้าถึงความเสี่ยงด้าน AI ผ่าน "หุ้นตัวแทน" อย่าง Nvidia, Microsoft, Google เป็นต้น การเข้าจดทะเบียนของสินทรัพย์ AI บริสุทธิ์อาจปลดปล่อยความต้องการใหม่ได้ แต่ผลกระทบจากการปรับสมดุลเงินทุนก็ควรได้รับความระมัดระวังเช่นกัน——เมื่อเงินหลายแสนล้านดอลลาร์ไหลเข้าสู่หุ้นใหม่ พอร์ตการลงทุนของสถาบันย่อมต้องมีการปรับเปลี่ยน เงินทุนมีแนวโน้มที่จะไหลออกจากหุ้นน้ำหนักสูงเดิมอย่าง "Magnificent 7" โดยอัตโนมัติ แม้นักลงทุนที่ไม่เคย申购หุ้นใหม่เลย ก็อาจรู้สึกถึงแรงต้านจากผล "ดูดเลือด" นี้ในพอร์ตที่ถืออยู่
· ปัญหาขาดทุนมหาศาลกำลังถูกทดสอบโดยตรงจากตลาดสาธารณะ
ปัจจุบันบริษัททั้งสามแห่งพึ่งพาการ "เติมเลือด" จากการระดมทุนในตลาดเอกชนเป็นอย่างมาก โดยโครงสร้างต้นทุนโดยรวมอยู่ในภาวะขาดทุนอย่างหนัก:
1. OpenAI เป็นจุดเปราะบางที่สุดในสามแห่ง: ไตรมาสแรกของปี 2026 มีรายได้ 5.7 พันล้านดอลลาร์ เพิ่มขึ้น 300% เมื่อเทียบกับปีก่อน แต่ขาดทุนจากการดำเนินงานสูงถึง 9.3 พันล้านดอลลาร์——เทียบเท่ากับทุก 1 ดอลลาร์ที่ทำได้ ต้องขาดทุนเพิ่มประมาณ 1.6 ดอลลาร์; ธนาคาร HSBC คาดการณ์ว่าการใช้เงินสดทั้งปี 2026 จะสูงถึง 1.7 หมื่นล้านดอลลาร์ เฉลี่ยเผาผลาญเงินมากกว่า 46 ล้านดอลลาร์ต่อวัน ยิ่งไปกว่านั้น Deutsche Bank ประเมินว่ากระแสเงินสดอิสระสะสมติดลบของ OpenAI ตั้งแต่ปี 2024 ถึง 2029 อาจสูงถึง 1.43 แสนล้านดอลลาร์ และจะทำกำไรได้เร็วที่สุดในปี 2029
2. กลุ่ม AI ของ SpaceX ก็เป็นตัวเผาผลาญเงินหลักเช่นกัน: แม้ธุรกิจ Starlink จะทำกำไรได้อย่างมั่นคงแล้ว แต่หลังจากรวม xAI เข้ามา กลุ่มปัญญาประดิษฐ์ในไตรมาสแรกของปี 2026 มีรายได้ 818 ล้านดอลลาร์ แต่ขาดทุนจากการดำเนินงานสูงถึง 2.469 พันล้านดอลลาร์ โดย EBITDA ที่ปรับปรุงแล้วอยู่ที่ -609 ล้านดอลลาร์; บริษัทโดยรวมขาดทุน 4.94 พันล้านดอลลาร์ในปี 2025 และขาดทุนสุทธิ 4.3 พันล้านดอลลาร์ในไตรมาสแรกของปี 2026 ขาดทุนสะสมรวมแล้วสูงถึง 4.13 หมื่นล้านดอลลาร์
3. Anthropic เป็นข้อยกเว้นเพียงรายเดียวในปัจจุบัน: บริษัทคาดว่าจะมีกำไรจากการดำเนินงานรายไตรมาสประมาณ 559 ล้านดอลลาร์สหรัฐในไตรมาสที่สองของปี 2026 ซึ่งจะทำให้เป็นห้องปฏิบัติการ AI แนวหน้าอันดับแรกในสามบริษัทที่ทำกำไรได้ แต่มูลค่าประเมินในการระดมทุนรอบล่าสุดอยู่ที่ 965 พันล้านดอลลาร์สหรัฐ เมื่อคำนวณด้วยรายได้ต่อปีที่มองโลกในแง่ดีที่สุด อัตราส่วนราคาต่อรายได้ (P/S) ยังคงสูงกว่า 24 เท่า ซึ่งสูงกว่าขอบเขตบนของช่วงที่เหมาะสมซึ่งสอดคล้องกับอัตราส่วน P/S สูงสุดในประวัติศาสตร์ของ NVIDIA ที่ 28 เท่า มูลค่าประเมินได้ใช้การคาดการณ์การเติบโตที่มองโลกในแง่ดีอย่างมากไปล่วงหน้าแล้ว
เอกสารชี้แจงการเสนอขายหุ้น IPO มักกำหนดให้ต้องเปิดเผยข้อมูลทางการเงินที่ละเอียดและเป็นจริงมากกว่าในช่วงการระดมทุนภาคเอกชนอย่างมาก ซึ่งหมายความว่ามูลค่าประเมินที่สูงซึ่งก่อนหน้านี้อาศัย "เรื่องราว" และข้อมูลที่ไม่เปิดเผยต่อสาธารณะ กำลังจะเผชิญกับการตรวจสอบโดยตรงจากนักลงทุนในตลาดสาธารณะเป็นครั้งแรก โดยเฉพาะอย่างยิ่ง OpenAI เอกสารการจดทะเบียนจะเปิดเผยข้อมูลรายได้และอัตรากำไรที่แท้จริงต่อสาธารณะเป็นครั้งแรก — หากอัตรากำไรที่เปิดเผยจริงต่ำกว่าที่นักลงทุนคาดการณ์ไว้จากการระดมทุนในภาคเอกชนอย่างมีนัยสำคัญ มูลค่าประเมินเป้าหมายอาจถูกกดดันอย่างมีนัยสำคัญ และอาจก่อให้เกิดการประเมินมูลค่าซ้ำแบบลูกโซ่ (markdown) ในหมู่กองทุนร่วมทุนที่ถือหุ้นในบริษัทที่เกี่ยวข้องจำนวนมาก ผลกระทบดังกล่าวอาจส่งผ่านไปยังตลาดรองผ่าน "หุ้นตัวแทน" เช่น Microsoft (ถือหุ้น OpenAI ประมาณ 27%) และ SoftBank
· ผลกระทบที่อาจเกิดขึ้นต่อความรู้สึกของตลาดและผลการดำเนินงานของหุ้น AI
จากผลการดำเนินงานของบริษัทที่เกี่ยวข้องกับ AI ที่เข้าจดทะเบียนเมื่อเร็วๆ นี้ ความเปราะบางของรูปแบบ "สินทรัพย์หนัก ใช้เงินสูง" เริ่มปรากฏให้เห็นแล้ว ยกตัวอย่าง CoreWeave บริษัทโครงสร้างพื้นฐานด้านการประมวลผล AI กระแสเงินสดอิสระในไตรมาสที่หนึ่งของปี 2026 อยู่ที่ -4.71 พันล้านดอลลาร์สหรัฐ ค่าใช้จ่ายด้านทุนรายไตรมาสสูงถึง 7.7 พันล้านดอลลาร์สหรัฐ ค่าใช้จ่ายดอกเบี้ยเพิ่มขึ้นเท่าตัวเมื่อเทียบกับปีก่อน และหนี้สินรวมพุ่งสูงขึ้นจาก 2 พันล้านดอลลาร์สหรัฐในปี 2023 เป็น 35 พันล้านดอลลาร์สหรัฐ แม้ว่ารายได้รายไตรมาสจะเติบโต 111.7% เมื่อเทียบกับปีก่อน ก็ยังไม่สามารถขจัดความกังขาของตลาดต่อความยั่งยืนของกลยุทธ์ "เผาเงินเพื่อการเติบโต" ได้ เมื่อรวมกับรายงานการขายชอร์ตและข่าวผู้บริหารลดสัดส่วนการถือหุ้น ราคาหุ้นเคยร่วงลงมากกว่า 40% จากจุดสูงสุดในรอบ 52 สัปดาห์ "วันอังคารทมิฬ" ในช่วงปลายเดือนมิถุนายนยิ่งสะท้อนความเปราะบางนี้อย่างชัดเจน — ความกังวลของตลาดว่าการลงทุนในโครงสร้างพื้นฐาน AI จะให้ผลตอบแทนเป็นเงินสดอย่างยั่งยืนหรือไม่ ประกอบกับการระดมทุนด้วยพันธบัตรขนาดใหญ่ก่อนการเข้าจดทะเบียนของ SpaceX ร่วมกันจุดชนวนให้เกิดการปรับฐานพร้อมกันของการซื้อขาย AI ทั่วโลก
โมเดลขนาดใหญ่ของ AI ยังคงมีการพัฒนาอย่างรวดเร็วและเติบโตอย่างต่อเนื่อง โดยผู้เล่นในประเทศยังคงไล่ตามนวัตกรรมอย่างใกล้ชิดในเชิงเทคโนโลยี แต่ในด้านเงินทุน ตลาดได้เปลี่ยนจากธีมการซื้อขาย AI ที่เก่าแก่และโดดเด่นที่สุดอย่าง "ผู้นำชิป AI + ชั้นแอปพลิเคชันซอฟต์แวร์ + ผู้ให้บริการคลาวด์" ไปสู่ธีมการซื้อขายที่ค่อนข้างใหม่กว่า นั่นคือ "จุดคอขวดในห่วงโซ่อุปทานฮาร์ดแวร์ AI เช่น หน่วยความจำ/PCB" ผู้ให้บริการคลาวด์ระดับไฮเปอร์สเกล (Microsoft/Amazon/Google/Meta) ซึ่งเป็นผู้จ่ายเงินรายใหญ่ที่สุดในด้านการใช้จ่ายด้านทุน AI กลับเป็นกลุ่มที่ราคาหุ้นไม่ขยับขึ้น แสดงให้เห็นว่าตลาดยังคงมีข้อกังขาว่า "การเผาเงินจะให้ผลตอบแทนหรือไม่" มหาอภิมหา IPO สามรายมีเป้าหมายระดมทุนรวมกันมากกว่า 2 แสนล้านดอลลาร์สหรัฐ และปัญหาขาดทุนมหาศาลกำลังจะถูกตรวจสอบโดยตรงในตลาดสาธารณะ กระแสหุ้น AI ในตลาดหุ้นกำลังเข้าสู่ช่วงแห่งความไม่แน่นอนและแรงกดดันจากช่วงการเติบโตอย่างรวดเร็ว ซึ่งหมายความว่ากระแสหุ้น AI ในตลาดหุ้นจะไม่ส่งผลกระทบโดยตรงและดึงดูดความสนใจต่อตลาด Crypto อีกต่อไป สัญญาณความสัมพันธ์นี้เรายังเห็นได้ในการวิเคราะห์ตลาด RWA ด้วยเช่นกัน
RWA กลายเป็นเครื่องยนต์การเติบโตที่ใหญ่ที่สุดของตลาด Crypto
RWA (การแปลงสินทรัพย์ในโลกจริงเป็นโทเค็น) เป็น赛道ที่มีลักษณะเชิงสถาบันชัดเจนที่สุดและเติบโตเร็วที่สุดในตลาดคริปโตในไตรมาสนี้ อีกทั้งยังเป็นสะพานเชื่อมโดยตรงระหว่างการเงินแบบดั้งเดิมกับโลกคริปโต ส่วนนี้จะกล่าวถึงสามแกนหลัก ได้แก่ ขนาดเงินทุนและสถานะการเติบโตปัจจุบันของตลาด RWA ทั้งหมด การเปลี่ยนแปลงนโยบายและบริบทของตลาด RWA หมวดย่อยที่เติบโตเร็วที่สุดภายในตลาด——การจำแนกรูปแบบของหุ้นที่แปลงเป็นโทเค็น และใช้ Binance เป็นตัวอย่างหลักในการสังเกตการเติบโตของข้อมูลในสายผลิตภัณฑ์ที่เกี่ยวข้องกับ RWA
สถานะปัจจุบันของตลาด RWA
ปี 2026 เป็นปีที่ RWA เปลี่ยนจาก "การพิสูจน์แนวคิด" ไปสู่ "โครงสร้างพื้นฐานเชิงสถาบัน" อย่างสมบูรณ์ ตามสถิติของ RWA.xyz ขนาดรวมของ RWA บนเชนที่ไม่รวม stablecoin ได้เร่งตัวสูงขึ้นจากประมาณ 2.8 พันล้านดอลลาร์สหรัฐในช่วงต้นปี 2025 เป็นมากกว่า 3.3 หมื่นล้านดอลลาร์สหรัฐในช่วงกลางปี 2026 ซึ่งเติบโตมากกว่า 11 เท่าภายใน 18 เดือน อัตราการเติบโตนี้สูงกว่าผลงานโดยรวมของตลาด DeFi ในช่วงเวลาเดียวกันอย่างมาก——ในขณะที่มูลค่ารวมที่ถูกล็อก (TVL) ของ DeFi ในช่วงเวลาเดียวกันลดลงจาก 1.15 แสนล้านดอลลาร์สหรัฐในช่วงต้นปี 2025 เหลือ 7 หมื่นล้านดอลลาร์สหรัฐในช่วงกลางปี 2026 RWA เป็นสินทรัพย์ประเภทเดียวในตลาด Crypto ทั้งหมดที่ยังคงมีการไหลเข้าสุทธิในช่วงตลาดหมี โดยเงินทุนในตลาดแสดงการย้ายโครงสร้างที่ชัดเจนจาก "โปรโตคอลเชิงเก็งกำไรไปสู่โครงสร้างพื้นฐานบนเชนระดับสถาบัน"
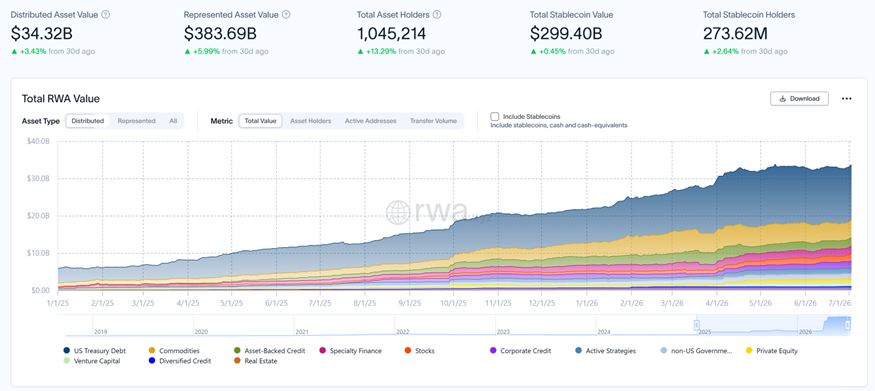
การเปลี่ยนแปลงขนาดตลาด RWA บนเชนในช่วงครึ่งแรกของปี 2026 (rwa.xyz)
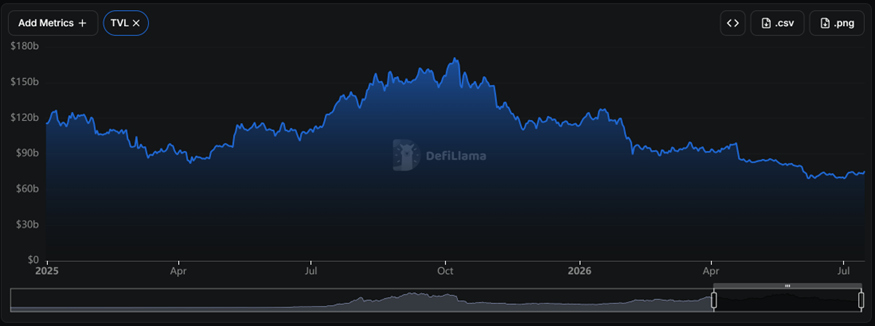
การเปลี่ยนแปลงขนาด TVL ของ DeFi ในช่วงครึ่งแรกของปี 2026 (DefiLlama)
จากโครงสร้างสินทรัพย์ของ RWA
• พันธบัตรรัฐบาลสหรัฐฯ: ยังคงเป็นกำลังหลักอย่างแท้จริง ครองสัดส่วนมูลค่าตลาด RWA มากที่สุด ซึ่งเป็นส่วนที่เติบโตเต็มที่ที่สุด "น่าเบื่อ" ที่สุด แต่ก็เสถียรที่สุดของตลาด RWA แรงดึงดูดของผลิตภัณฑ์พันธบัตรรัฐบาลที่แปลงเป็นโทเค็นอยู่ที่ ตราบใดที่อัตราดอกเบี้ยกองทุนกลางยังคงอยู่สูงกว่า 3% ตรรกะที่ว่า "นำ stablecoin ที่ไม่ได้ใช้งานไปใส่ในพันธบัตรรัฐบาลที่แปลงเป็นโทเค็นเพื่อรับผลตอบแทนรายปี 3.5%-4.5%" ก็ยังคงใช้ได้อย่างต่อเนื่อง นี่คือเหตุผลที่พันธบัตรรัฐบาลที่แปลงเป็นโทเค็นสามารถนั่งอยู่ในตำแหน่ง "หินถ่วง" ของตลาด RWA ทั้งหมดได้อย่างมั่นคง——โดยพื้นฐานแล้วมันคือการกิน红利จากวงจรอัตราดอกเบี้ยสูงของธนาคารกลางสหรัฐฯ
• สินค้าโภคภัณฑ์: ประเภทที่สองใหญ่ที่สุด ส่วนใหญ่เป็นการแปลงสินทรัพย์ทองคำเป็นโทเคน ซึ่งได้รับผลกระทบโดยตรงจากความผันผวนของราคาทองคำ
• สินเชื่อที่มีสินทรัพย์ค้ำประกัน: ขนาดกลาง การมีส่วนร่วมของสถาบันเพิ่มขึ้นอย่างชัดเจนในช่วงสองปีที่ผ่านมา
• หุ้น: เมื่อดูจากภาพแล้วสัดส่วนอาจดูไม่มาก แต่เป็นหมวดหมู่ที่เติบโตเร็วที่สุดในไตรมาสนี้
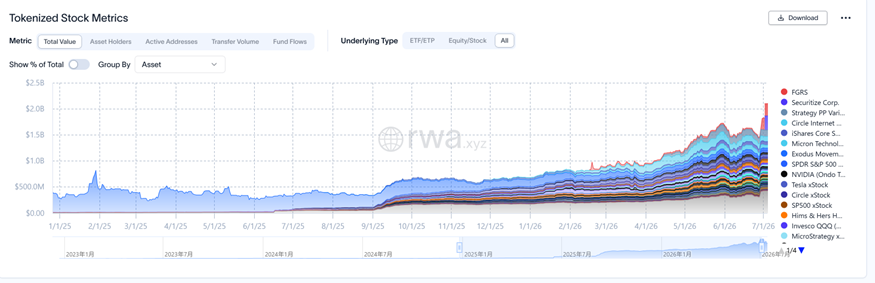
การเปลี่ยนแปลงขนาดตลาดหุ้น RWA บนเชนในช่วงครึ่งแรกของปี 2026 (rwa.xyz)
RWA.xyz แสดงให้เห็นว่าหุ้นที่ถูกแปลงเป็นโทเคน เติบโตจาก 291 ล้านดอลลาร์ในปี 2025 เป็น 1,816 ล้านดอลลาร์ในช่วงกลางปี 2026 เนื่องจากข้อจำกัดของมิติการเก็บข้อมูลและกรอบการรวบรวมของ rwa.xyz ในความเป็นจริงข้อมูลดังกล่าวไม่ได้ครอบคลุมข้อมูลทั้งหมดของตลาดหุ้นที่ถูกแปลงเป็นโทเคน ในส่วนถัดไปของบทความนี้จะมีการวิเคราะห์ข้อมูลในมิติอื่นเพิ่มเติม
ในช่วงครึ่งแรกของปี 2026 ขนาดตลาด RWA บนเชนขยายตัวอย่างต่อเนื่องจากประมาณ 21.6 พันล้านดอลลาร์ในช่วงต้นปีเป็น 33 พันล้านดอลลาร์ และจำนวนที่อยู่ที่ถือครองก็ขยายตัวในอัตราที่เร็วกว่ามูลค่าของสินทรัพย์เองอย่างมาก — ข้อมูลชุดนี้ชี้ให้เห็นถึงตลาดที่กำลังเร่งเปลี่ยนผ่านจาก "การพิสูจน์แนวคิด" ไปสู่ "โครงสร้างพื้นฐานของสถาบัน" อย่างรวดเร็ว แต่ตัวเลขขนาดเพียงตอบคำถามว่า "เกิดอะไรขึ้น" ไม่สามารถตอบได้ว่า "ทำไมจึงเกิดขึ้นในช่วงเวลานี้" ในความเป็นจริง การขยายตัวรอบนี้ไม่ใช่พฤติกรรมที่เกิดขึ้นเองของตลาดอย่างโดดเดี่ยว แต่มีความสอดคล้องอย่างสูงกับการผ่อนคลายกฎระเบียบทั่วโลกในช่วงเวลาเดียวกัน — ตั้งแต่ท่าทีของ SEC สหรัฐฯ ต่อหลักทรัพย์ที่ถูกแปลงเป็นโทเคน การออกใบอนุญาตผู้รับฝากทรัพย์สินฉบับแรกของ FINRA ให้กับ Securitize ไปจนถึง GENIUS Act พระราชบัญญัติ Stablecoin ของฮ่องกงจีน MiCA ของสหภาพยุโรป และเอกสารหมายเลข 42 ของจีนแผ่นดินใหญ่ที่ประกาศใช้ในช่วงเวลาใกล้เคียงกัน ทุกครั้งที่ขนาดตลาด RWA ก้าวกระโดด มักจะพบนโยบายผ่อนคลายที่สอดคล้องเป็นคำอธิบายประกอบได้เกือบทั้งหมด เพื่อทำความเข้าใจว่าทำไมตลาด RWA ในครึ่งปีนี้จึงสามารถขยายตัวทวนกระแสท่ามกลางการหดตัวโดยรวมของ DeFi เราจึงต้องเปลี่ยนมุมมองจาก "ตัวตลาดเอง" ไปที่ "บริบทเชิงนโยบาย" — และเบื้องหลังนี้คือเส้นทางกำกับดูแลสองเส้นทางที่ดำเนินไปพร้อมกันทั้งแบบเป็นอิสระและสนับสนุนซึ่งกันและกัน: เส้นทางหนึ่งควบคุมว่า "สินทรัพย์" สามารถซื้อขายบนเชนได้อย่างถูกกฎหมายหรือไม่ (เส้นทางกำกับดูแลหลักทรัพย์) และอีกเส้นทางหนึ่งควบคุมว่าจะใช้ "เงิน" ประเภทใดในการชำระบัญชีบนเชน (เส้นทางกำกับดูแล Stablecoin)
บริบทนโยบายมหภาคของ RWA: "สามก๊ก" ด้านการกำกับดูแล Stablecoin ทั่วโลก ประกาศใช้อย่างเข้มข้นในช่วงครึ่งแรกของปี 2026
ในด้านการกำกับดูแล RWA แบ่งออกเป็นเส้นทางกำกับดูแล Stablecoin และเส้นทางกำกับดูแลหลักทรัพย์ โดยเส้นทางกำกับดูแล Stablecoin มีดังนี้
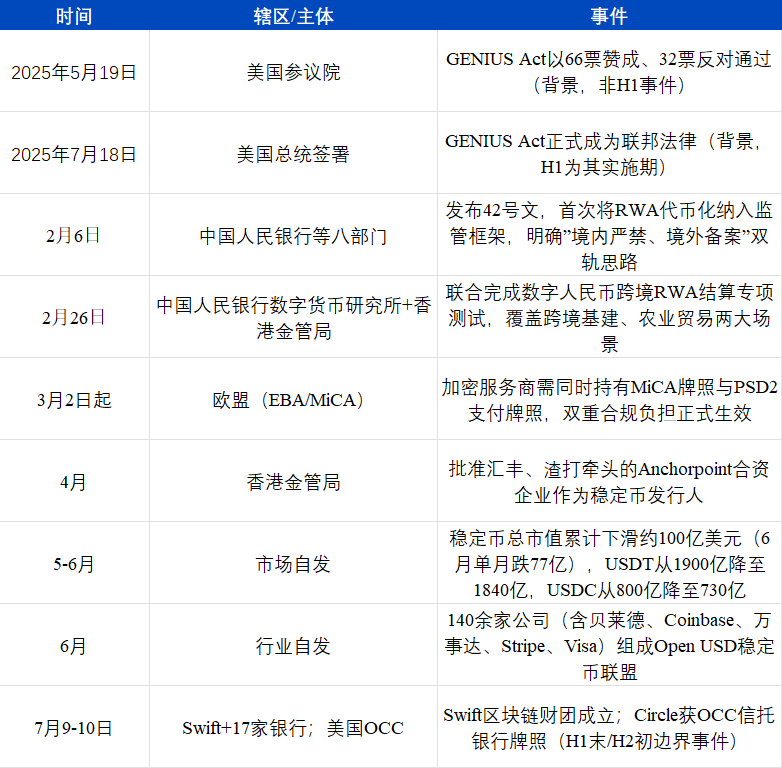
กฎหมายสำคัญสำหรับเส้นทางเหรียญ stablecoin (GENIUS Act) จริงๆ แล้วเสร็จสิ้นในปี 2025 แล้ว ช่วงครึ่งแรกของปี 2026 ส่วนใหญ่เป็นช่วงการบังคับใช้และช่วงปฏิกิริยาลูกโซ่ทั่วโลก: โดยใช้ GENIUS Act เป็นเกณฑ์มาตรฐาน ฮ่องกง สหภาพยุโรป และจีนแผ่นดินใหญ่ เกือบจะพร้อมกันในช่วงปลายไตรมาสแรกถึงต้นไตรมาสที่สองของปี 2026 เปิดตัวหรือเสริมความแข็งแกร่งกรอบการกำกับดูแล stablecoin ของตนเอง ก่อให้เกิด "สามก๊กด้านการกำกับดูแล" ในทางปฏิบัติ — สหรัฐฯ ใช้เส้นทางกรอบงานระดับรัฐบาลกลาง + ใบอนุญาต OCC ฮ่องกงใช้เส้นทางระบบใบอนุญาตรวมศูนย์ของทางการเงิน คณะกรรมการกำกับหลักทรัพย์และสัญญาซื้อขายล่วงหน้าฮ่องกง สหภาพยุโรปใช้เส้นทางใบอนุญาตคู่ MiCA+PSD2 ส่วนจีนแผ่นดินใหญ่เป็น "ตัดขาดภายในประเทศอย่างเคร่งครัด เปิดช่องทางให้ต่างประเทศ" การเข้มงวดการกำกับดูแลทั่วโลกที่เกิดขึ้นพร้อมกันนี้ ในระยะสั้นสร้างแรงกดดันจริงๆ — ในเดือนพฤษภาคมและมิถุนายน ตลาด stablecoin เผชิญกับการปรับฐานที่ชัดเจนที่สุดนับตั้งแต่ปี 2023 (ประมาณ 10,000 ล้านดอลลาร์สหรัฐ หรือ 3%) สาเหตุหลักมาจาก USDT และ USDC สองยักษ์ใหญ่หดตัวพร้อมกัน ตลาดตีความว่าเป็นเงินทุนส่วนหนึ่งเลือกที่จะรอดูในช่วงที่ต้นทุนการปฏิบัติตามกฎระเบียบสูงขึ้น แต่ระดับการหดตัวน้อยกว่าการแห่ถอนเงินแบบตลาดหมีในปี 2022 มาก (ตอนนั้นหดตัวเกิน 26%) แสดงให้เห็นว่าครั้งนี้更像是 "ความเจ็บปวดเชิงสถาบัน" มากกว่าวิกฤตความเชื่อมั่น สิ่งที่น่าสนใจยิ่งกว่าคือการเคลื่อนไหวเชิงสถาบันที่เกิดขึ้นพร้อมกันเบื้องหลังการหดตัว — กว่า 140 ยักษ์ใหญ่แบบดั้งเดิมร่วมกันก่อตั้งพันธมิตร Open USD, Swift ร่วมกับ 17 ธนาคารจัดตั้งกลุ่มบริษัทบล็อกเชน, Circle ได้รับใบอนุญาตทรัสต์จาก OCC — ทั้งหมดนี้เกิดขึ้นในช่วงเวลาเดียวกันกับที่ขนาดของ stablecoin ลดลง แสดงให้เห็นว่าการเข้มงวดด้านกฎระเบียบในระยะสั้นบีบเงินทุนเชิงเก็งกำไรออกไป แต่ในขณะเดียวกันก็เร่งให้สถาบันการเงินแบบดั้งเดิมเข้าสู่ตลาดอย่างเป็นทางการด้วยท่าทีที่ปฏิบัติตามกฎระเบียบมากขึ้น ซึ่งสอดคล้องกับตรรกะที่ FINRA ออกใบอนุญาตให้ Securitize ในเส้นทาง "RWA Securitization" ในตารางที่หนึ่ง: สองเส้นทางนี้ไปสู่จุดหมายเดียวกัน ต่างก็ผลักดันอุตสาหกรรมจาก "เขตสีเทา" ไปสู่ "การดำเนินงานที่มีใบอนุญาต"
เส้นทางการกำกับดูแลหลักทรัพย์มีดังนี้:
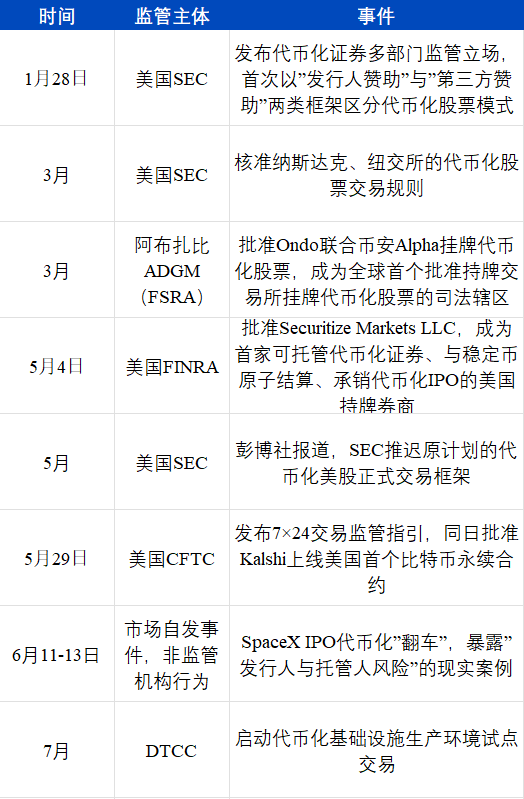
ในส่วนของการกำกับดูแลหลักทรัพย์ จำเป็นต้องกำหนดว่าหลักทรัพย์แบบดั้งเดิม เช่น หุ้นและหน่วยกองทุน สามารถถูกแปลงเป็นโทเค็นได้อย่างถูกกฎหมายหรือไม่ ใครมีสิทธิ์เป็นผู้ดูแล และสามารถจดทะเบียนซื้อขายได้ที่ไหนอย่างถูกต้องตามกฎหมาย เส้นเวลาทั้งหมดมีจังหวะ "ก้าวไปสองก้าว ถอยครึ่งก้าว": คำแถลงจุดยืนของ SEC ในเดือนมกราคมเปิดประตู การอนุมัติกฎของแพลตฟอร์มซื้อขายหลักสองแห่งและการเปิดตัวก่อนใครของ ADGM ในเดือนมีนาคมยืนยันทิศทางเพิ่มเติม และในวันที่ 4 พฤษภาคม FINRA ออกใบอนุญาตอย่างเป็นทางการให้ Securitize ซึ่งเป็นการรับรองเชิงปฏิบัติระดับสูงสุดในด้านการกำกับดูแลของไตรมาสนี้ — ไม่ใช่แค่ "การแสดงจุดยืน" อีกต่อไป แต่สถาบันที่ได้รับใบอนุญาตของสหรัฐฯ รายหนึ่งได้รับคุณสมบัติในการดูแลหลักทรัพย์ที่แปลงเป็นโทเค็นจริงๆ แต่ในเดือนพฤษภาคมเดียวกันนั้น SEC กลับเลื่อนกรอบการซื้อขายหุ้นที่แปลงเป็นโทเค็นในวงกว้างออกไป แสดงให้เห็นว่าหน่วยงานกำกับดูแลยังคงระมัดระวังเกี่ยวกับ "ระดับการเปิดกว้าง" ไม่ใช่การผลักดันไปข้างหน้าอย่างมองโลกในแง่เดียว การเคลื่อนไหวของ CFTC ในวันที่ 29 พฤษภาคมเป็นตัวแทนของอีกเส้นทางหนึ่ง — ตลาดอนุพันธ์แบบดั้งเดิมที่อยู่ภายใต้การกำกับดูแลโอบรับการซื้อขาย 7×24 และสินทรัพย์คริปโต (Kalshi ได้รับสิทธิ์ในสัญญาซื้อขายล่วงหน้า Bitcoin แบบถาวร) ซึ่งเป็นการหลอมรวมในทิศทางตรงกันข้ามกับ "แพลตฟอร์มซื้อขายคริปโตไปขายหุ้น" เหตุการณ์ SpaceX ในเดือนมิถุนายนแม้จะไม่ได้ริเริ่มโดยหน่วยงานกำกับดูแล แต่มันเปิดเผยจุดอ่อนเชิงโครงสร้างของโมเดลหุ้นที่แปลงเป็นโทเค็นในปัจจุบันอย่างตรงไปตรงมาที่สุด — การที่หน่วยงานกำกับดูแลให้ "เส้นทาง" ไม่ได้หมายความว่าอุปทานสินทรัพย์และห่วงโซ่การดูแลเบื้องหลังผ่านการทดสอบแรงกดดันแล้ว นี่คือเหตุผลที่ DTCC เลือกที่จะเริ่มโครงการนำร่องอย่างเป็นทางการในเดือนกรกฎาคม แทนที่จะรีบดำเนินการทันทีที่จุดยืนด้านกฎระเบียบชัดเจนในเดือนมกราคม: สถาบันการเงินแบบดั้งเดิมมีความต้องการความพร้อมของโครงสร้างพื้นฐานที่สูงกว่าแพลตฟอร์มซื้อขายคริปโตอย่างชัดเจน
แต่เส้นทางของ RWA ทั้งหมดเริ่มชัดเจนขึ้นเรื่อยๆ ในกระบวนการนี้ ส่งผลให้การพัฒนาหุ้นโทเคนในภายหลังได้รับการสนับสนุนเชิงนโยบายที่ดีขึ้น
การเติบโตหลักในตลาด RWA: หุ้นโทเคน
เนื่องจากตลาดหุ้นมีความคึกคักในช่วงสองปีที่ผ่านมา ขณะที่ตลาด Crypto ซบเซา RWA จึงกลายเป็นนวัตกรรมการเติบโตใหม่ที่แพลตฟอร์มซื้อขาย Crypto แสวงหา หุ้นโทเคนคือ "การเติบโตหลัก" ที่สมควรได้รับในปี 2026 แม้ขนาด存量ในตลาด RWA ทั้งหมดจะยังเล็กที่สุด (ประมาณ 2.5%) แต่เป็นเซกเมนต์ย่อยที่มีอัตราการเติบโตเร็วที่สุดและมีผู้เล่นใหม่หลั่งไหลเข้ามามากที่สุดในปีนั้น ในบทความก่อนหน้านี้เรากล่าวว่า ข้อมูลจาก rwa.xyz แสดงเพียงหนึ่งในหลายแนวทางของหุ้นโทเคน พูดอย่างเคร่งครัด มันสามารถแยกออกได้อย่างน้อยสี่โครงสร้างสิทธิ์และเส้นทางการดำเนินงานที่มีความเสี่ยงแตกต่างกันโดยสิ้นเชิง นักลงทุนไม่ควรตัดสินคุณสมบัติจากชื่อผลิตภัณฑ์เพียงอย่างเดียว:
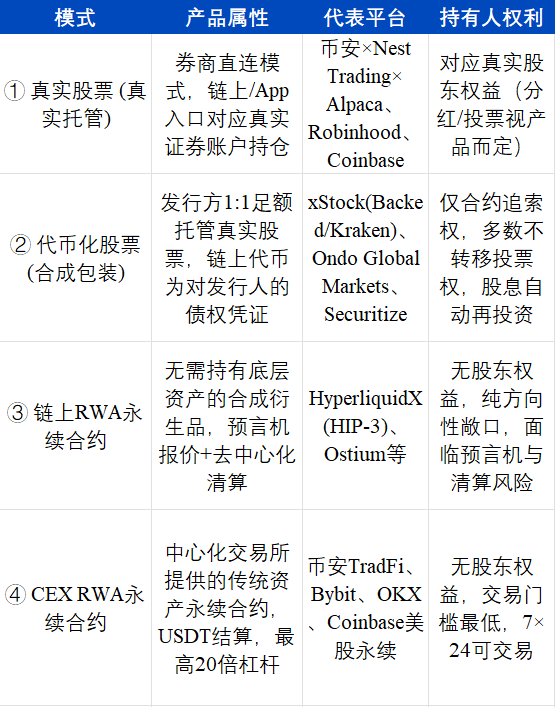
· หุ้นจริง: แพลตฟอร์มซื้อขายพึ่งพาโครงสร้างพื้นฐานของโบรกเกอร์อย่าง Alpaca ในการถือครองจริง
นี่คือรูปแบบที่ใกล้เคียงประสบการณ์บัญชีหลักทรัพย์แบบดั้งเดิมที่สุด — แพลตฟอร์มซื้อขายไม่ได้ออกโทเคนเอง แต่ใช้ช่องทางโบรกเกอร์ที่มีใบอนุญาต ให้ผู้ใช้ซื้อและถือหุ้นจริงโดยตรง บนเชน/แอปเป็นเพียงช่องทางเข้าซื้อขาย Binance เป็นตัวแทนล่าสุดของรูปแบบนี้: ในเดือนมิถุนายน 2026 เพิ่มธุรกิจหุ้นสหรัฐแบบดั้งเดิมแยกต่างหาก โดยมีโบรกเกอร์ที่มีใบอนุญาตในอาบูดาบีอย่าง Nest Trading รับผิดชอบการดำเนินการซื้อขาย Alpaca ดูแลการถือครองหุ้นและการจ่ายปันผล ภายในเดือนแรกครอบคลุมหุ้นสหรัฐและ ETF กว่า 7,000 ตัว ยอดซื้อขายสปอตภายใน 30 วันทะลุ 1 พันล้านดอลลาร์ ในวัน SpaceX เข้าจดทะเบียน โทเคน SPCX ที่เปิดตัวโดยแพลตฟอร์มอย่าง Backpack Securities, Sunrise DeFi ก็ใช้รูปแบบนี้เช่นกัน — โทเคนแต่ละตัวสอดคล้องแบบหนึ่งต่อหนึ่งกับหุ้น SpaceX จริงที่เก็บไว้กับโบรกเกอร์ในสหรัฐ
· หุ้นโทเคน: รูปแบบการห่อหุ้มสังเคราะห์อย่าง xStock/Ondo/Securitize
นี่คือแนวทางหุ้นโทเคนที่เก่าแก่ที่สุด และเป็นรูปแบบที่มีขนาดใหญ่ที่สุดและมีผู้เล่นหนาแน่นที่สุดในปัจจุบัน ลักษณะสำคัญคือผู้ออกใช้หุ้นจริงถือครองครบ 1:1 เป็นหลักประกัน แล้วออกโทเคนบนเชนซึ่งเป็นตัวแทนตราสารหนี้:
1, xStock (Backed Finance / Kraken): เปิดตัวในเดือนมิถุนายน 2025 โดย Backed Assets (JE) Limited ผู้ออกสินทรัพย์ที่จดทะเบียนในสวิตเซอร์แลนด์เป็นผู้ออก สินค้าทั้งหมดมีหุ้นจริงถือครองครบเป็นหลักประกัน ภายใน 8 เดือนหลังเปิดตัว ยอดซื้อขายสะสมทั่วตลาดทะลุ 25 พันล้านดอลลาร์ เป็นแพลตฟอร์มหุ้นโทเคนที่มีปริมาณการซื้อขายสูงสุดในปัจจุบัน ครอบคลุมหุ้นและ ETF กว่า 60 ตัว โดยหุ้น Tesla เพียงตัวเดียวคิดเป็นกว่าหนึ่งในสี่ของมูลค่าการถือครองทั้งหมด
2. Ondo Finance (Global Markets): เปิดตัวในเดือนกันยายน 2025 ครอบคลุมหุ้นสหรัฐฯ และ ETF มากกว่า 260 ตัว (รวมถึง SPY, QQQ, NVDA, TSLA เป็นต้น) ภายในวันที่ 11 พฤษภาคม 2026 มูลค่ารวมที่ถูกล็อก (TVL) ทะลุ 1 พันล้านดอลลาร์เป็นรายแรก กลายเป็นแพลตฟอร์มหุ้นโทเค็นรายแรกที่บรรลุ里程碑นี้ ครองส่วนแบ่งตลาดมากกว่า 70% ของทั้งเซกเตอร์ มูลค่าการซื้อขายสะสมประมาณ 1.8 หมื่นล้านดอลลาร์ ในเดือนมิถุนายน 2026 ได้เปิดตัวผลิตภัณฑ์แบบแยกการดูแลสำหรับผู้ใช้ที่合规ในสหรัฐฯ เพิ่มเติม โดยนำ IVV, Micron ฯลฯ เข้าสู่โหมดการเข้าถึงที่มีการกำกับดูแลที่ชัดเจนยิ่งขึ้น
3. Securitize: แพลตฟอร์มโทเค็นที่มีขนาดการจัดการสูงสุดในตลาดทั้งหมด (ประมาณ 3.5 พันล้านดอลลาร์) ผลงาน代表作คือกองทุน BUIDL ของ BlackRock แตกต่างจาก xStock และ Ondo ที่ "ห่อหุ้มหุ้นของผู้อื่น" Securitize โทเค็นหุ้นสามัญที่ออกใหม่ของตนเองขึ้นสู่บล็อกเชนโดยตรง ในเดือนกรกฎาคม 2026 การถือครองโทเค็นของบริษัทเคยขึ้นแท่นอันดับหนึ่งของหุ้นโทเค็นทั้งหมดด้วยมูลค่า 270.6 ล้านดอลลาร์ โดยมียอดโอนบนเชนต่อเดือนสูงถึง 8.47 พันล้านดอลลาร์ (เพิ่มขึ้น 92.77% เมื่อเทียบรายเดือน)
· สัญญา Perpetual RWA บนเชน: ตราสารอนุพันธ์สังเคราะห์ที่ไม่ต้อง托管
มีกลไก HIP-3 ของ HyperliquidX เป็นตัวแทน ซึ่งเป็นตลาดตราสารอนุพันธ์สังเคราะห์แบบไม่ต้องขออนุญาตโดยสมบูรณ์ — 只要有ราคาป้อนจาก Oracle ที่เชื่อถือได้ สินทรัพย์ใดๆ (สินค้าโภคภัณฑ์ หุ้น ฯลฯ) ก็สามารถมีตลาดสัญญา Perpetual ที่สอดคล้องกันได้ภายในไม่กี่ชั่วโมง โดยไม่ต้องผ่านกระบวนการสร้างโครงสร้างทางกฎหมายที่ใช้เวลาหลายเดือนเหมือนการออกหุ้นโทเค็น แตกต่างจากความเสี่ยง "ผู้ออกและผู้ดูแล" ที่ xStock และ Ondo เผชิญ สัญญา Perpetual RWA บนเชนต้องเผชิญกับ "ความเสี่ยงจาก Oracle และการชำระบัญชี" — ข้อมูลราคาต้องแม่นยำ หลักประกันต้องเพียงพอ มิฉะนั้นสถานะจะหายไปอย่างถาวร trade.xyz เป็นผู้เล่นรายใหญ่ที่สุดในด้านนี้ในปัจจุบัน
· สัญญา Perpetual RWA บน CEX: สัญญา Perpetual สินทรัพย์ดั้งเดิมบนแพลตฟอร์มซื้อขายแบบรวมศูนย์
นี่คือตัวแปรใหม่ที่เติบโตเร็วที่สุดในสี่รูปแบบปัจจุบัน และเป็นตัวแปรสำคัญที่สุดของไตรมาสนี้ — แพลตฟอร์มซื้อขายแบบรวมศูนย์เสนอสัญญา Perpetual ที่ติดตามราคาสินทรัพย์ดั้งเดิม เช่น หุ้น สินค้าโภคภัณฑ์ และฟอเร็กซ์ โดยตรง ชำระด้วย USDT เลเวอเรจสูงสุด 20 เท่า ซื้อขายได้ 7×24 ชั่วโมง ตามสถิติของ CoinDesk Research ตั้งแต่ปี 2026 ปริมาณการซื้อขายที่เกี่ยวข้องกับ RWA ที่แพลตฟอร์มซื้อขายคริปโตประมวลผลใกล้แตะ 1 ล้านล้านดอลลาร์ โดยประมาณ 60.9% มาจาก Binance เพียงรายเดียว ปริมาณการซื้อขาย Perpetual RWA โดยรวมเพิ่มขึ้นจาก 12.37 พันล้านดอลลาร์ในไตรมาสที่สี่ของปี 2025 ระเบิดเป็น 203 พันล้านดอลลาร์ในไตรมาสที่สองของปี 2026 คิดเป็นการเติบโตรายไตรมาสถึง 20 เท่า โดยขับเคลื่อนหลักจากการซื้อขายสินค้าโภคภัณฑ์บน Binance, Hyperliquid และ Pyth Network รูปแบบนี้จะอธิบายรายละเอียดร่วมกับสายผลิตภัณฑ์เฉพาะของ Binance
ในบรรดาโมเดลการแปลงหุ้นเป็นโทเค็นสี่รูปแบบในปัจจุบัน ปริมาณของสัญญาถาวร RWA นั้นใหญ่กว่ารูปแบบอื่นอีกสามประเภทอย่างมาก
สายผลิตภัณฑ์ RWA เจ็ดเส้นภายใต้ระบบนิเวศ Binance
เพื่อให้เข้าใจถึงน้ำหนักที่แท้จริงของผลิตภัณฑ์ที่เกี่ยวข้องกับ RWA ในธุรกิจโดยรวมของแพลตฟอร์มซื้อขายคริปโต วิธีที่ตรงที่สุดคือการนำผลิตภัณฑ์เหล่านี้มาเปรียบเทียบเชิงขนาดภายในเมทริกซ์ผลิตภัณฑ์ของแพลตฟอร์มซื้อขายเดียวกัน Binance เป็นแพลตฟอร์มซื้อขายที่มีการวางแผน RWA/TradFi เชิงรุกมากที่สุดและมีการเปิดเผยข้อมูลค่อนข้างครบถ้วนที่สุดในปัจจุบัน อีกทั้งยังเป็นแพลตฟอร์มซื้อขายคริปโตที่มีสภาพคล่องลึกที่สุดในโลก ดังนั้นการใช้ Binance เป็นตัวอย่างในการเปรียบเทียบภายใต้กรอบเดียวจึงมีความเป็นตัวแทนสูง
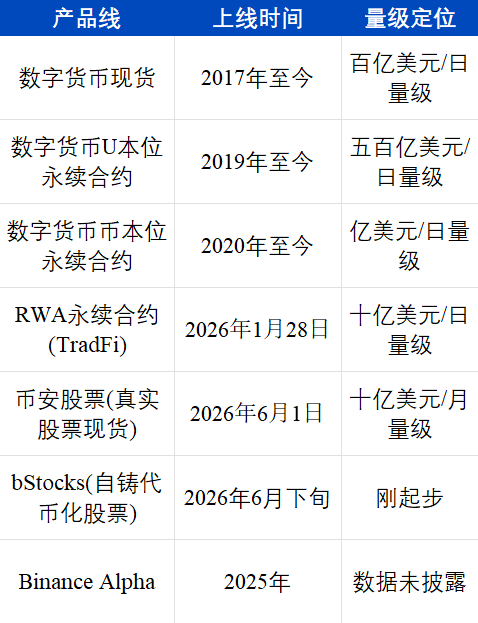
แม้ว่าสัญญาถาวร RWA (TradFi) จะมีการเติบโตแบบก้าวกระโดดจากศูนย์จนถึงระดับเฉลี่ยรายเดือนหลายแสนล้านดอลลาร์ในช่วงครึ่งปีที่ผ่านมา แต่ขนาดที่แท้จริงเมื่อเทียบกับธุรกิจคริปโตดั้งเดิมของ Binance (สปอต สัญญาถาวรแบบ U-margined/Coin-margined) ยังคงต่ำกว่าอยู่ 1-2 ลำดับขนาด — ปริมาณการซื้อขายรายเดือนของสัญญาถาวรแบบ U-margined ของ Binance อยู่ในระดับหลายแสนล้านถึงล้านล้านดอลลาร์ตลอดทั้งปี ซึ่งสูงกว่าจุดสูงสุดของสัญญาถาวร TradFi ถึง 4-5 เท่า สำหรับสายผลิตภัณฑ์ใหม่ล่าสุดสองเส้นอย่าง "หุ้นสปอตจริง" และ "bStocks" นั้น ปัจจุบันมีขนาดเล็กกว่าสัญญาถาวร RWA อีก 1-2 ลำดับขนาด และยังอยู่ในช่วงเริ่มต้นที่สุดของการบ่มเพาะธุรกิจ
แต่การเปรียบเทียบอัตราการเติบโตกลับเล่าเรื่องราวที่แตกต่างอย่างสิ้นเชิง สัญญาถาวร TradFi ของ Binance เปิดตัวเมื่อวันที่ 28 มกราคม 2026 โดยในสัปดาห์แรกมีปริมาณการซื้อขายเพียงไม่กี่ร้อยล้านดอลลาร์ ภายในสองเดือนปริมาณการซื้อขายสะสมทะลุ 153 พันล้านดอลลาร์ และในไตรมาสแรกมีส่วนแบ่งตลาดถึง 62.7% เข้าสู่เดือนพฤษภาคม ปริมาณการซื้อขายรายสัปดาห์พุ่งถึง 60.3 พันล้านดอลลาร์ คิดเป็น 10.3% ของปริมาณการซื้อขายสัญญาถาวรทั้งหมดบนแพลตฟอร์ม ถึงเดือนมิถุนายน Binance ครองส่วนแบ่ง 80% ของตลาดสัญญาถาวรหุ้นบน CEX และในเดือนนั้นปริมาณการซื้อขายรายสัปดาห์ของอนุพันธ์หุ้นบน CEX ทำสถิติสูงสุดใหม่ที่ 11.6 พันล้านดอลลาร์ สอดคล้องกับการระเบิดของสัญญาถาวร Pre-IPO — สัญญา Pre-IPO ของ SpaceX ครองส่วนแบ่งตลาด 65% ภายในหนึ่งสัปดาห์หลังเปิดตัว โดยมีปริมาณการซื้อขายสะสมถึง 400 ล้านดอลลาร์ ส่วนสัญญา Pre-IPO ของ OpenAI ภายในสองวันหลังเปิดตัว 85% ของปริมาณการซื้อขายทั้งตลาดเกิดขึ้นบน Binance สายธุรกิจที่เมื่อครึ่งปีก่อนยังเป็นศูนย์ ปัจจุบันสามารถคิดเป็นหนึ่งในสิบของปริมาณการซื้อขายสัญญาถาวรทั้งหมดบนแพลตฟอร์ม ความเร็วเช่นนี้ยากที่จะหาตัวอย่างเทียบเคียงได้ในประวัติศาสตร์การบ่มเพาะผลิตภัณฑ์ของสถาบันการเงินแบบดั้งเดิมใดๆ
เพื่อแสดงการเพิ่มขึ้นของข้อมูล RWA Perp ให้เห็นภาพชัดเจนยิ่งขึ้น เราจะนำข้อมูลของ CEX และ DEX ที่ใหญ่ที่สุดในวงการคริปโตมาเปรียบเทียบกัน (alpha และ bstock/หุ้นยังไม่มี API สำหรับการส่งออกข้อมูล)
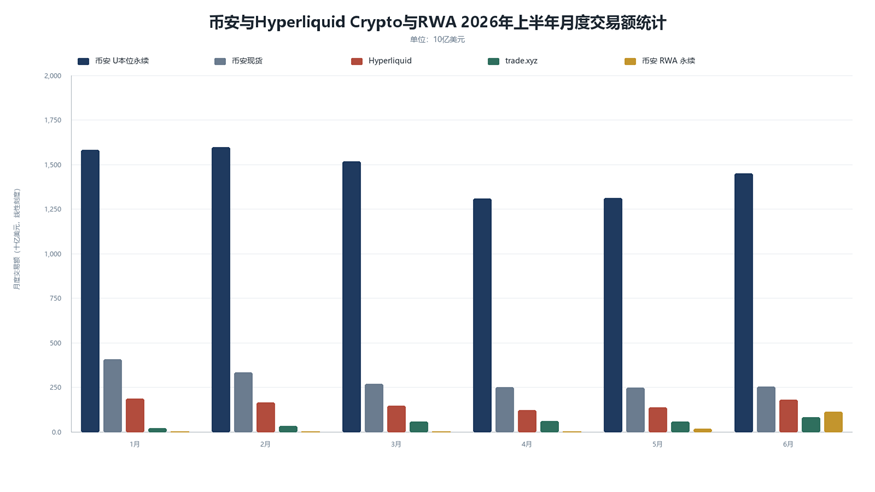
สถิติปริมาณการซื้อขายรายเดือนของ Crypto และ RWA ในช่วงครึ่งปีแรกของปี 2026 ระหว่าง Binance และ Hyperliquid (จาก API ของ Binance และ Hyperliquid)
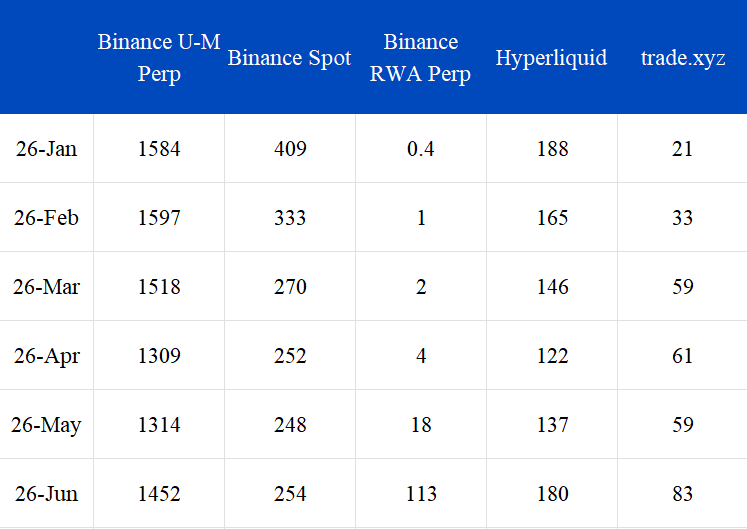
ข้อมูลสถิติปริมาณการซื้อขายรายเดือนของ Crypto และ RWA ในช่วงครึ่งปีแรกของปี 2026 ระหว่าง Binance และ Hyperliquid
จากการเปรียบเทียบที่เห็นได้ชัดข้างต้น เราพบข้อสรุปหลายประการดังนี้:
1. ตลาดสปอต Crypto ได้รับผลกระทบจากตลาดหุ้นสหรัฐฯ มากที่สุด โดยเดือนพฤษภาคมเมื่อเทียบกับเดือนมกราคมมีอัตราการลดลงสูงถึง 40%
2. สัญญาแบบ U-margined ของ Crypto ได้รับผลกระทบจากตลาดหุ้นสหรัฐฯ น้อยกว่าตลาดสปอต โดยข้อมูลเมื่อเทียบรายปีลดลง 18% เบื้องหลังนี้สะท้อนให้เห็นว่าผู้เล่นที่ยังคงอยู่ใน Crypto กลายเป็นนักพนันมากขึ้น
3. RWA DEX ที่มี trade.xyz เป็นตัวแทน และ RWA CEX ที่มี Binance เป็นตัวแทน ต่างมีอัตราการเติบโตของข้อมูลในสัญญา RWA perp อย่างชัดเจนมาก โดยข้อมูลของ trade.xyz ในช่วงครึ่งปีแรกเติบโตสูงถึง 4 เท่า ในขณะที่ Binance มีการเติบโตแบบเลขชี้กำลัง อาศัยความได้เปรียบด้านฐานผู้ใช้ของแพลตฟอร์ม ทำให้ปัจจุบันปริมาณการซื้อขายแซงหน้า trade.xyz แล้ว และข้อมูล RWA ของ Binance ถูกสร้างขึ้นจากคู่การซื้อขายเพียง 90 คู่เท่านั้น ในขณะที่ช่วงเดียวกันเดือนมิถุนายน Binance มีคู่สัญญาแบบ U-margined จำนวน 588 คู่
4. ช่วงเวลาที่ Crypto ได้รับผลกระทบรุนแรงที่สุดได้ผ่านพ้นไปแล้ว จากข้อมูลพบว่าตลาด Crypto กำลังฟื้นตัวอย่างช้าๆ ในขณะนี้
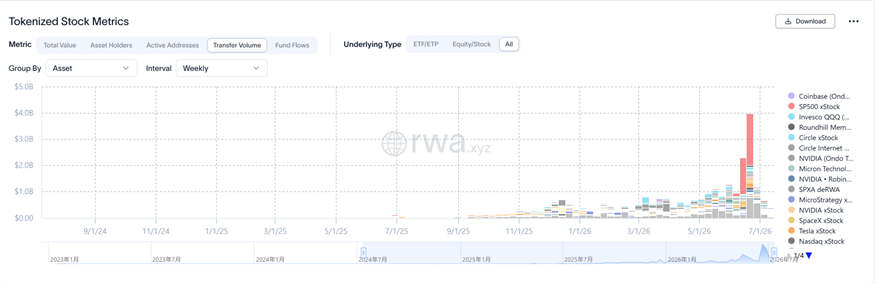
ปริมาณการโอนรายสัปดาห์ของหุ้นที่แปลงเป็นโทเค็น (rwa.xyz)
ในขณะเดียวกัน โทเค็นบนเชนก็แสดงข้อมูลการเติบโตที่คล้ายคลึงกัน จากระดับ 408M ต้นปี 2026 ไปจนถึง 3982M ในกลางเดือนมิถุนายน 2026 และเมื่อรวมกับข้อมูลในแผนภูมิข้างต้น เรากล้าที่จะตั้งสมมติฐานว่า ตลอดปี 2026 Crypto ได้รับผลกระทบจากตลาดหุ้นสหรัฐฯ อย่างต่อเนื่อง ไม่ว่าจะเป็นมูลค่าของสินทรัพย์อ้างอิงและความสอดคล้องกับกฎระเบียบของตลาด หรือความเก็งกำไรและอัตราการเพิ่มขึ้นของราคา โทเค็นถูกทิ้งห่างจากหุ้นกลุ่มแนวคิด AI ของสหรัฐฯ ทั้งสิ้น แต่ผลกระทบนี้ถึงจุดสูงสุดในข้อมูลเดือนมิถุนายน 2026 เราเชื่อว่าหากตลาด Crypto ไม่เกิดปัจจัยลบใหม่ขึ้นมาเอง เมื่อเทียบกับผลกระทบจากตลาดหุ้นสหรัฐฯ จุดนี้จะเป็นจุดต่ำสุด
สำหรับหุ้นแบบโทเค็น (Tokenized Stocks) การคาดการณ์ของเราคือ:
1. โมเดลหุ้นแบบโทเค็น เนื่องจากการขาดความได้เปรียบด้านช่องทางเข้าถึง โซลูชันเดิมอย่าง xStock และ Ondo อาจถูกเบียดโดยโซลูชัน bstock ของ Binance ในการแข่งขันช่วงถัดไป ขณะเดียวกัน เนื่องจากปัญหาสภาพคล่อง มันก็จะมีการเติบโตช้ากว่าโซลูชันอื่นๆ ด้วยเช่นกัน
2. โมเดลหุ้นจริง (Real Stocks) เนื่องจากความได้เปรียบด้านช่องทางเข้าถึง จะค่อยๆ เข้ามาแทนที่โมเดลหุ้นแบบโทเค็น และรักษาการเติบโตอย่างมั่นคง
3. โมเดล RWA Perp ไม่ว่าจะเป็น CEX หรือ DEX แพลตฟอร์มเทรดจะไม่ยอมละทิ้งเค้กชิ้นใหญ่ที่สุดที่มีศักยภาพในการเติบโต และจะยังคงทุ่มทรัพยากรลงไปอย่างต่อเนื่อง ด้วยอัตราการเติบโตในปัจจุบัน คาดว่าจะ追上ขนาดตลาดของ crypto perp ได้ในไม่ช้า
บทสรุป
ในช่วงครึ่งปีแรกของปี 2026 สถานการณ์ของตลาดคริปโตสามารถสรุปได้ในประโยคเดียว: ภายนอกถูกโจมตีหลายระลอก ภายในมีการย้ายศูนย์กลางน้ำหนัก
ในระดับมหภาค การเปลี่ยนผู้นำของเฟดไม่ได้นำเพียงแค่การพลิกกลับของท่าทีจากการลดดอกเบี้ยเป็นการขึ้นดอกเบี้ย แต่ยังเป็นการ重构กรอบการสื่อสารนโยบาย ทำให้ความสามารถในการคาดการณ์เส้นทางอัตราดอกเบี้ยลดลงอย่างมีนัยสำคัญ สงครามสหรัฐฯ-อิหร่านและการปิดช่องแคบฮอร์มุซทำให้เงินเฟ้อแบบช็อกอุปทานไม่สามารถแก้ได้ด้วยการขึ้นดอกเบี้ย แต่กลับบีบให้เฟดไม่สามารถเปลี่ยนเป็นท่าทีผ่อนคลาย (dovish) ได้ ทั้งสองปัจจัยรวมกัน ทำให้สภาพแวดล้อมการกำหนดราคาสินทรัพย์คริปโตในช่วงครึ่งปีแรกผันผวนอย่างรุนแรง
ในระดับ AI การพัฒนาเทคโนโลยียังคงรวดเร็ว แต่การเล่าเรื่องของเงินทุนได้เปลี่ยนจาก "ผู้นำชิป AI + ชั้นแอปพลิเคชันซอฟต์แวร์ + ผู้ให้บริการคลาวด์" ไปเป็น "จุดคอขวดในห่วงโซ่อุปทานฮาร์ดแวร์ เช่น หน่วยเก็บข้อมูล/PCB" หุ้นของผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษ (Hyperscaler) ที่ทุ่มเงินมากที่สุดกลับไม่ปรับตัวขึ้น ตลาดเริ่มตั้งคำถามว่า "การเผาเงินจะสร้างผลตอบแทนได้จริงหรือไม่" มหา IPO สามรายรวมระดมทุนกว่า 2 แสนล้านดอลลาร์ ขาดทุนมหาศาลกำลังจะเผชิญการตรวจสอบอย่างเปิดเผยจากตลาดสาธารณะ กระแส AI ในตลาดหุ้นกำลังเปลี่ยนจากช่วงเติบโตสูงเข้าสู่ช่วงกดดัน ซึ่งหมายความว่าผลการดูดซับเงินทุน (虹吸效应) ของ AI ต่อตลาดคริปโต ช่วงเวลาที่แข็งแกร่งที่สุดอาจผ่านไปแล้ว
ในระดับคริปโต RWA กลายเป็นสินทรัพย์ประเภทเดียวในไตรมาสนี้ที่ยังคงมีกระแสเงินทุนไหลเข้าสุทธิ: ขนาด RWA บนเชนขยายจาก 21.6 พันล้านดอลลาร์ต้นปีเป็น 33 พันล้านดอลลาร์ ขณะที่ TVL ของ DeFi ในช่วงเวลาเดียวกันลดลงจาก 115 พันล้านดอลลาร์เหลือ 70 พันล้านดอลลาร์ ในสี่โมเดลหุ้นแบบโทเค็น ขนาดของ RWA Perpetual Futures ใหญ่กว่าโมเดลอื่นๆ อีกสามประเภทอย่างมาก — Binance TradFi Perp ใช้เวลาเพียงครึ่งปีก็คิดเป็นหนึ่งในสิบของปริมาณการเทรด Perp ทั้งหมดบนแพลตฟอร์ม ขณะที่ปริมาณการเทรด TradFi ของ Hyperliquid คิดเป็นครึ่งหนึ่งของแพลตฟอร์มทั้งหมด อุตสาหกรรมคริปโตไม่สามารถรักษาความต้องการเงินทุนที่มีต่อ "เหรียญ" ได้ แต่กลับรับความต้องการของเงินทุนที่มีต่อ "ช่องทางการเทรดสินทรัพย์แบบดั้งเดิม" ได้
ความเห็นพื้นฐานของเราคือ: ในแง่ของผลกระทบจากหุ้นสหรัฐฯ ต่อตลาดคริปโต ข้อมูลเดือนมิถุนายน 2026 มีแนวโน้มสูงที่จะเป็นจุดต่ำสุด; หากตลาดไม่เกิดปัจจัยลบใหม่ การฟื้นตัวอาจเริ่มเกิดขึ้นอย่างช้าๆ แล้ว
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







