สัปดาห์นี้เฟดจะกลับมาขึ้นดอกเบี้ยจริงหรือ? ตลาดไม่ได้ซื้อมติเดือนกรกฎาคม

TL;DR
· ก่อนการประชุมเดือนกรกฎาคม สัญญาอัตราดอกเบี้ยล่วงหน้าเคยกำหนดราคาให้มีโอกาสขึ้นดอกเบี้ยประมาณ 30% ขึ้นไป
· จุดที่แตกต่างคือว่าราคาน้ำมัน การจ้างงาน และความเหนียวของเงินเฟ้อจะบีบให้เฟดต้องละทิ้งแนวทางการลดดอกเบี้ยหรือไม่
· สินทรัพย์ที่เกี่ยวข้อง: ดอลลาร์สหรัฐ พันธบัตรสหรัฐ ทองคำ บิตคอยน์ ดัชนี Nasdaq น้ำมันดิบเบรนท์ WTI
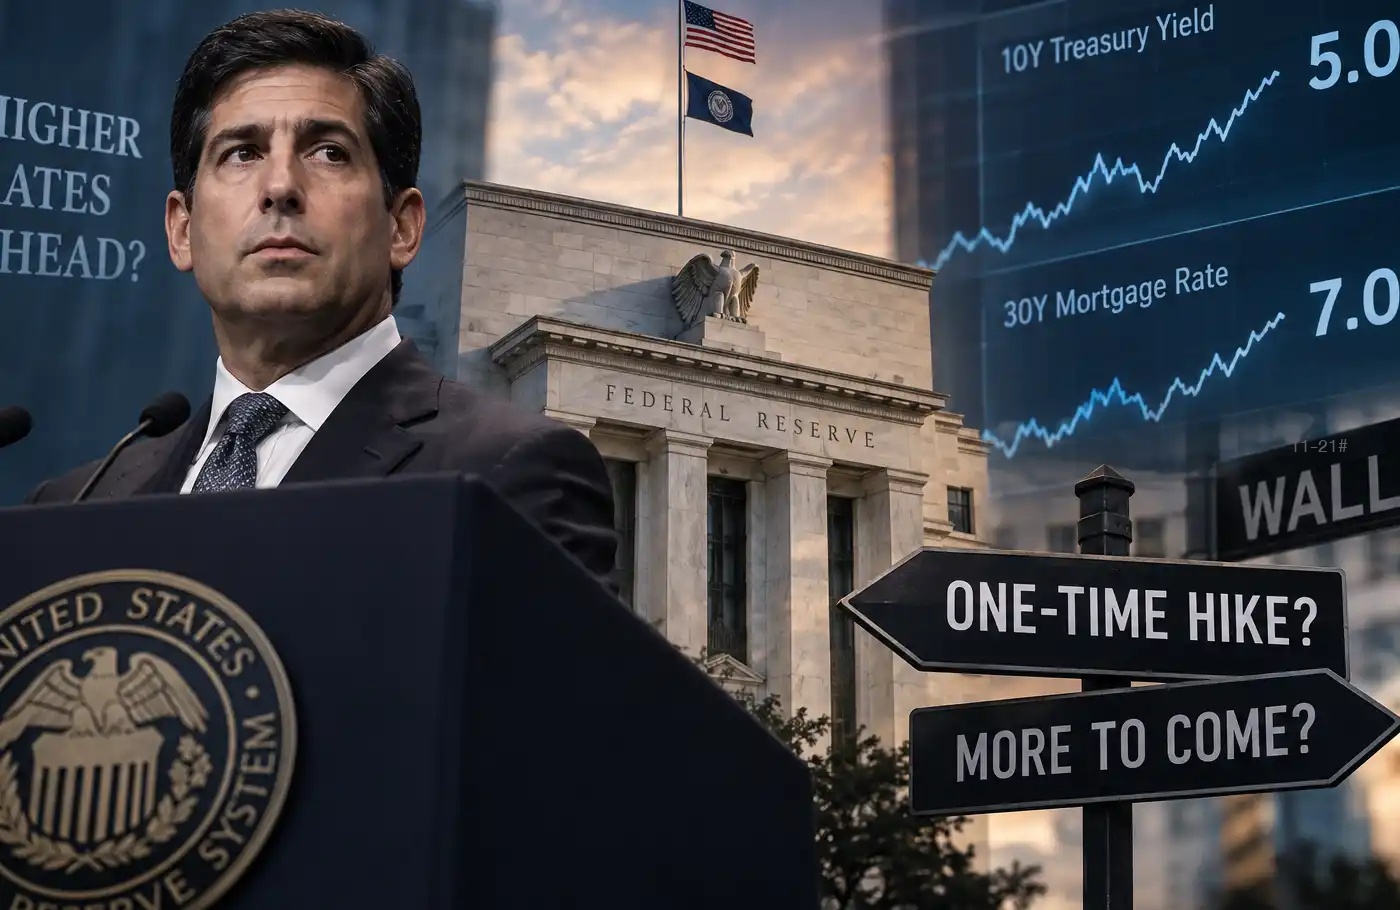
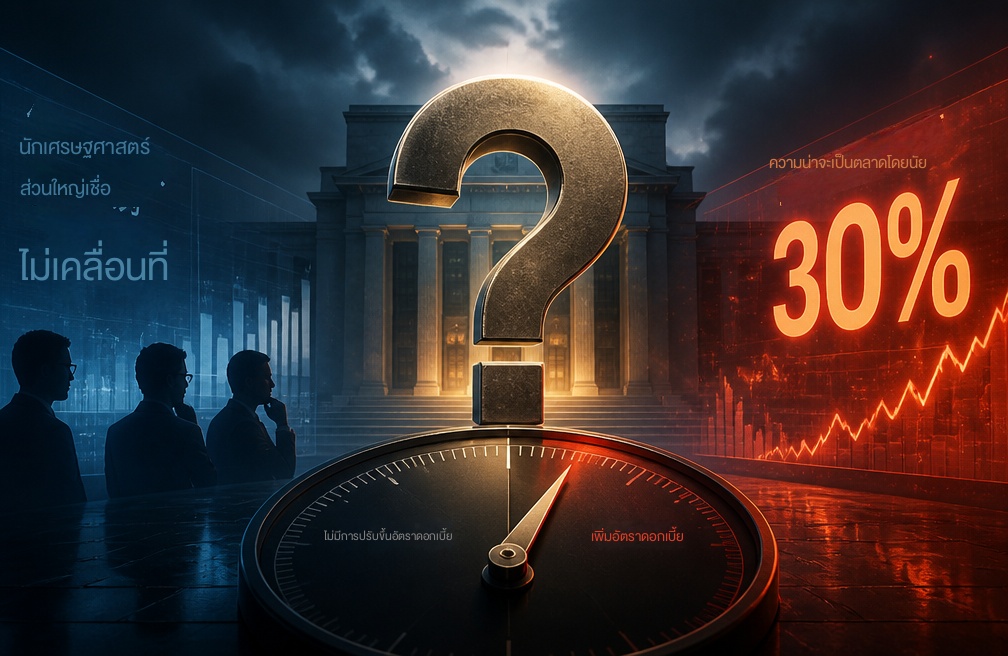
เฟดจะจัดการประชุมคณะกรรมการกำหนดนโยบายการเงินในวันที่ 28-29 กรกฎาคม ก่อนการประชุม ตลาดสัญญาอัตราดอกเบี้ยล่วงหน้าเคยผลักดันความน่าจะเป็นของการขึ้นดอกเบี้ย 25 จุดพื้นฐานในเดือนกรกฎาคมให้สูงขึ้นไปถึงประมาณ 30% ขึ้นไป
การกำหนดราคานี้ไม่สอดคล้องกับการคาดการณ์ทางเศรษฐกิจมหภาคส่วนใหญ่ แถลงการณ์ FOMC เดือนมิถุนายนยืนยันว่าช่วงเป้าหมายอัตราดอกเบี้ยกองทุนเฟดยังคงอยู่ที่ 3.50%-3.75% ตามรายงานของ Bloomberg และผลสำรวจตลาด นักเศรษฐศาสตร์ส่วนใหญ่ยังคงมีแนวโน้มว่าเฟดจะคงอัตราดอกเบี้ยในเดือนกรกฎาคม
นักลงทุนทั่วไปต้องแยกแยะให้ชัดเจนก่อนว่า CME FedWatch ไม่ใช่การประกาศล่วงหน้าของธนาคารกลาง แต่เป็นความน่าจะเป็นเชิงนโยบายที่คำนวณย้อนกลับจากราคาสัญญาล่วงหน้า ตามที่ Kiplinger อ้างอิง CME FedWatch เมื่อวันที่ 24 กรกฎาคม ความน่าจะเป็นของการคงอัตราดอกเบี้ยอยู่ที่ 64.2% และความน่าจะเป็นโดยนัยของการขึ้นดอกเบี้ยอยู่ที่ประมาณ 35% ตัวเลขจากแพลตฟอร์มต่างๆ จะผันผวนตามเวลาจริง
ดังนั้น สิ่งที่ต้องจับตาในสัปดาห์นี้ไม่ใช่ "เดือนกรกฎาคมจะขึ้นดอกเบี้ยหรือไม่" แต่เป็นว่าตลาดกำลังละทิ้งสมมติฐานที่สบายใจที่สุดในช่วงหลายเดือนที่ผ่านมาหรือไม่: เงินเฟ้อจะลดลงต่อเนื่อง และการลดดอกเบี้ยเป็นเพียงเรื่องของเวลา
เส้นทางอัตราดอกเบี้ยถูกกำหนดราคาใหม่
การที่ตลาดกำหนดราคาให้มีการขึ้นดอกเบี้ย แสดงให้เห็นก่อนว่าเบาะรองความปลอดภัยของการเทรดแบบลดดอกเบี้ยบางลง สำหรับสินทรัพย์เสี่ยง การขึ้น 25 จุดพื้นฐานครั้งเดียวไม่ใช่ปัญหาทั้งหมด แต่การคงอัตราดอกเบี้ยสูงไว้นานขึ้นต่างหากที่จะเปลี่ยนจุดยึดการประเมินมูลค่า
หากเฟดเพียงแค่คงอัตราดอกเบี้ย แต่แถลงการณ์และการแถลงข่าวของประธานเน้นย้ำถึงความเสี่ยงด้านเงินเฟ้อ ราคาพลังงาน และความตึงตัวของตลาดแรงงาน ตลาดก็จะตีความว่าเป็นสัญญาณที่ค่อนข้าง Hawkish สำหรับดอลลาร์สหรัฐ พันธบัตรสหรัฐ ทองคำ และบิตคอยน์ ทิศทางของคำแนะนำบางครั้งสำคัญกว่าการดำเนินการด้านอัตราดอกเบี้ยในครั้งนี้
อัตราผลตอบแทนพันธบัตรระยะยาวได้รับแรงกดดันล่วงหน้าแล้ว ข้อมูล H.15 ของเฟดแสดงให้เห็นว่าอัตราผลตอบแทนพันธบัตรอายุ 30 ปีของสหรัฐฯ อยู่ที่ประมาณ 5.06%-5.17% เมื่อเร็วๆ นี้ และในวันที่ 24 กรกฎาคมอยู่ที่ 5.17% ซึ่งอยู่ในช่วงสูงสุดนับตั้งแต่ปี 2007 การเพิ่มขึ้นของอัตราผลตอบแทนพันธบัตรระยะยาวหมายความว่าตลาดต้องการค่าชดเชยที่สูงขึ้น
สิ่งนี้จะบีบพื้นที่การกำหนดราคาของสินทรัพย์ที่มีมูลค่าสูง หุ้นเติบโตและ Bitcoin อาจไม่ร่วงลงจากการขึ้นดอกเบี้ยเพียงครั้งเดียว แต่หากตลาดเริ่มเชื่อว่าอัตราดอกเบี้ยที่แท้จริงจะอยู่ในระดับสูงในระยะยาว มูลค่าของกระแสเงินสดในอนาคตและสินทรัพย์ที่มีความเสี่ยงสูงจะถูกคำนวณใหม่ทั้งหมด
ราคาน้ำมันลดความอดทนต่อเงินเฟ้อ
ราคาน้ำมันเป็นชนวนแรกของความขัดแย้งครั้งนี้ ตั้งแต่ปี 2026 ความขัดแย้งที่เกี่ยวข้องกับตะวันออกกลางและอิหร่านได้ผลักดันราคาพลังงานให้สูงขึ้นหลายครั้ง น้ำมันดิบเบรนท์พุ่งทะลุ 100 ดอลลาร์ต่อบาร์เรลในสัปดาห์ที่แล้ว ก่อนจะลดลงหลังสหรัฐฯ และอิหร่านหยุดการโจมตี และในวันที่ 27 กรกฎาคม สัญญาบางส่วนกลับมาอยู่ที่ประมาณ 90 ดอลลาร์หรือต่ำกว่า
ราคาน้ำมันที่เพิ่มขึ้นไม่เพียงส่งผลต่อต้นทุนการเติมน้ำมัน ต้นทุนปัจจัยการผลิตในภาคขนส่ง เคมี การบิน และการผลิตจะถูกกำหนดราคาใหม่ทั้งหมด โดยปกติแล้วธนาคารกลางสหรัฐฯ (เฟด) จะ "มองผ่าน" ผลกระทบด้านพลังงานระยะสั้น โดยมีเงื่อนไขว่าผลกระทบนั้นสั้นพอและไม่ลุกลามไปถึงค่าจ้างและราคาบริการหลัก
ดัชนี CPI ของสหรัฐฯ ในเดือนมิถุนายนยังคงอยู่ที่ 3.5% เมื่อเทียบรายปี และดัชนี CPI พื้นฐานอยู่ที่ 2.6% เมื่อเทียบรายปี ซึ่งยังห่างจากเป้าหมาย 2% หากราคาน้ำมันเป็นเพียงการรบกวนทางภูมิรัฐศาสตร์ไม่กี่สัปดาห์ เฟดสามารถเลือกที่จะรอ แต่หากมันซ้อนทับกับภาษีศุลกากรที่อาจเกิดขึ้น ต้นทุนห่วงโซ่อุปทาน และความต้องการพลังงาน เส้นทางขาลงของเงินเฟ้อก็จะแคบลง
นี่คือจุดที่นักเศรษฐศาสตร์และเทรดเดอร์มีความเห็นแตกต่างกัน นักเศรษฐศาสตร์ให้ความสำคัญกับข้อมูลที่เผยแพร่แล้วว่าสามารถพิสูจน์ว่าเงินเฟ้อกลับมาสูงขึ้นอีกครั้งหรือไม่ ดังนั้นจึงมีแนวโน้มที่จะไม่ดำเนินการในเดือนกรกฎาคม ในขณะที่เทรดเดอร์มักจะกำหนดราคาสำหรับความเสี่ยงส่วนท้ายล่วงหน้ามากกว่า
ตลาดแรงงานแข็งแกร่งลดเหตุผลในการลดดอกเบี้ย
ตัวแปรที่สองคือตลาดแรงงาน จำนวนผู้ขอรับสวัสดิการว่างงานครั้งแรกในสหรัฐฯ ในสัปดาห์ล่าสุดลดลงเหลือ 187,000 คน ซึ่งเป็นระดับต่ำสุดนับตั้งแต่ปี 1969 ความหมายในภาษาชาวบ้านคือ บริษัทต่างๆ ไม่ได้เลิกจ้างพนักงานจำนวนมาก และตลาดแรงงานยังคงตึงตัว
สำหรับเฟด ตลาดแรงงานที่อ่อนแอเกินไปจะเป็นเหตุผลในการลดดอกเบี้ย ในขณะที่ตลาดแรงงานที่แข็งแกร่งเกินไปจะเพิ่มแรงกดดันในการต่อสู้กับเงินเฟ้อ ตราบใดที่รายได้และความยืดหยุ่นในการบริโภคของครัวเรือนยังคงอยู่ บริษัทต่างๆ ก็จะสามารถส่งต่อต้นทุนที่เพิ่มขึ้นไปยังราคาสุดท้ายได้ง่ายขึ้น และเงินเฟ้อในภาคบริการก็จะลดลงได้ยากขึ้น
นี่ไม่ได้หมายความว่าเศรษฐกิจสหรัฐฯ จะร้อนแรงเกินไป ข้อมูลการขอสวัสดิการรายสัปดาห์อาจได้รับผลกระทบจากปัจจัยตามฤดูกาล สถิติ และอุตสาหกรรม และไม่สามารถพิสูจน์ได้ด้วยตัวเองว่าค่าจ้างและเงินเฟ้อกำลังก่อตัวเป็นเกลียวอีกครั้ง แต่มันเพียงพอที่จะบั่นทอนข้อโต้แย้งที่ว่า "เศรษฐกิจกำลังเย็นตัวลงอย่างรวดเร็ว ดังนั้นจึงต้องลดดอกเบี้ยโดยเร็ว"
ปฏิกิริยาของตลาดจึงมุ่งเน้นไปที่เส้นทางอัตราดอกเบี้ย มากกว่าการซื้อขายตามภาวะถดถอยเพียงอย่างเดียว ปัจจุบันดูเหมือนเป็นการผสมผสานระหว่าง "ความเสี่ยงด้านเงินเฟ้อที่สูงขึ้น และการเติบโตที่ยังคงยืดหยุ่น" สำหรับเฟด นี่คือสถานะที่จัดการได้ยากที่สุด: การลดดอกเบี้ยกลัวเงินเฟ้อ การขึ้นดอกเบี้ยกลัวกระทบสินทรัพย์และเครดิต
เสียงเหยี่ยวให้กรอบการเล่าเรื่องแก่เทรดเดอร์
การกำหนดราคาในตลาดกลับมามีความมั่นใจมากขึ้น เนื่องจากภายในธนาคารกลางสหรัฐฯ (เฟด) มีเสียงแนวเหยี่ยวที่ชัดเจนขึ้น ลอรี โลแกน ประธานเฟดสาขาดัลลาส เปิดเผยเมื่อวันที่ 16 กรกฎาคมว่า สนับสนุนให้อัตราดอกเบี้ย "สูงขึ้นในระดับที่เหมาะสม" โดยให้เหตุผลว่าจำเป็นต้องสร้างสมดุลระหว่างเป้าหมายเงินเฟ้อและการจ้างงานให้ดีขึ้น
คำพูดบางส่วนของเบธ แฮมแม็ก ประธานเฟดสาขาคลีฟแลนด์ ก็ถูกตลาดตีความว่าเป็นแนวเหยี่ยวเช่นกัน สิ่งเหล่านี้ไม่สามารถตีความโดยตรงว่าเป็นจุดยืนโดยรวมของคณะกรรมการนโยบายการเงิน (FOMC) และยิ่งไม่สามารถเทียบได้กับคะแนนเสียงคัดค้านในการประชุมสัปดาห์นี้ แต่สำหรับตลาดแล้ว คำพูดเหล่านี้เป็นจุดหมุนของเรื่องเล่า
นี่คือแกนกลางของการปะทะกันของมุมมอง ตลาดฟิวเจอร์สอัตราดอกเบี้ยที่แสดงโดย CME FedWatch กำลังรวมราคาน้ำมัน ข้อมูลการจ้างงาน และคำพูดแนวเหยี่ยวเข้าด้วยกันเป็นความน่าจะเป็นที่ "เฟดอาจต้องกลับมาเข้มงวดอีกครั้ง" นักเศรษฐศาสตร์ส่วนใหญ่ยังคงเชื่อว่าข้อมูลที่มีอยู่ยังไม่เพียงพอที่จะทำให้การประชุมเดือนกรกฎาคมเปลี่ยนไปสู่การขึ้นดอกเบี้ยทันที
ทั้งสองฝ่ายไม่ได้ตอบคำถามเดียวกัน นักเศรษฐศาสตร์ตอบว่า "เฟดมีแนวโน้มจะทำอะไรมากที่สุดในครั้งนี้" ในขณะที่เทรดเดอร์ตอบว่า "ถ้าเรื่องเล่าเดิมผิด ฉันต้องจ่ายเพื่อความน่าจะเป็นเท่าไหร่" ฝ่ายแรกคือการคาดการณ์พื้นฐาน ส่วนฝ่ายหลังเหมือนการประกันความเสี่ยง
อัตราดอกเบี้ยสูงจะกลับมาเป็นสถานการณ์พื้นฐานหรือไม่
หากการประชุมเดือนกรกฎาคมเพียงแค่คงอัตราดอกเบี้ยไว้ ไม่สามารถมองว่าเป็นชัยชนะของฝ่ายพิราบได้ง่ายๆ สิ่งที่ส่งผลต่อราคาสินทรัพย์จริงๆ คือว่าในแถลงการณ์และการแถลงข่าวจะให้ความสำคัญกับพลังงาน การจ้างงาน และความเหนียวของเงินเฟ้อมากขึ้นหรือไม่ รวมถึงเฟดจะส่งสัญญาณว่ายังอาจปรับขึ้นอัตราดอกเบี้ยนโยบายในอนาคตหรือไม่
ในทางกลับกัน หากราคาน้ำมันยังคงลดลง ส่วนประกอบหลักของเงินเฟ้อไม่กระจายตัว และผลกระทบจากภาษีศุลกากรยังไม่กลายเป็นแรงกดดันด้านราคาที่ชัดเจน การกำหนดราคาขึ้นดอกเบี้ยที่มากกว่าสามสิบเปอร์เซ็นต์ก่อนการประชุมอาจพิสูจน์ได้ว่ามากเกินไป ในตอนนั้น การสนับสนุนค่าเงินดอลลาร์และอัตราดอกเบี้ยระยะสั้นจะลดลง พันธบัตรระยะยาวและสินทรัพย์เสี่ยงอาจฟื้นตัวในทิศทางตรงกันข้าม
ขอบเขตของการซื้อขายรอบนี้อยู่ที่ว่า หลักฐานเพียงพอที่จะสนับสนุนการเลื่อนความเสี่ยงด้านนโยบายขึ้น แต่ยังไม่เพียงพอที่จะพิสูจน์ว่าเฟดได้เริ่มวงจรการขึ้นดอกเบี้ยอีกครั้ง สำหรับนักลงทุน สิ่งที่ต้องตัดสินในสัปดาห์นี้ไม่ใช่การเดิมพันว่าเฟดจะขึ้นดอกเบี้ยในเดือนกรกฎาคมหรือไม่ แต่เป็นว่าเส้นทางอัตราดอกเบี้ยที่สูงขึ้นกำลังเคลื่อนจากความเสี่ยงส่วนท้ายกลับมาใกล้กับสถานการณ์พื้นฐานของตลาดหรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง