คืนนี้ขึ้นดอกเบี้ยหรือไม่: นักเศรษฐศาสตร์บอกว่าไม่ขยับ ตลาดให้ความน่าจะเป็น 30%

TL;DR
· ผลสำรวจของ Reuters ชี้ว่านักเศรษฐศาสตร์คาดการณ์เป็นเอกฉันท์ว่าจะไม่ขึ้นดอกเบี้ยในเดือนกรกฎาคม แต่ตลาดฟิวเจอร์สกลับให้ความน่าจะเป็นในการขึ้นดอกเบี้ยประมาณ 30% ในช่วงหนึ่ง
· จุดที่แตกต่างกันอยู่ที่ว่าผลกระทบจากราคาน้ำมันจะบีบให้ Warsh ต้องใช้การสื่อสารที่ Hawkish มากขึ้นเพื่อรักษาความน่าเชื่อถือด้านเงินเฟ้อหรือไม่
· สินทรัพย์ที่เกี่ยวข้อง: ดัชนี USD, USDJPY, น้ำมันดิบ WTI/Brent, ทองคำ, หุ้นสหรัฐฯ, Bitcoin และสินทรัพย์คริปโต
สัญญาฟิวเจอร์สกองทุนกลางสหรัฐฯ (Federal Funds Futures) ถูกปรับราคาใหม่ก่อนการประชุม FOMC เดือนกรกฎาคม โดยเทรดเดอร์เริ่มจ่ายราคาที่สูงขึ้นสำหรับความเป็นไปได้ที่ Fed จะขึ้นดอกเบี้ยโดยไม่คาดคิดหรือส่งสัญญาณที่ Hawkish มากขึ้น
จุดที่ผิดปกติคือ การคาดการณ์ของนักเศรษฐศาสตร์เกือบจะอยู่ฝั่งตรงข้าม ตามผลสำรวจของ Reuters เมื่อวันที่ 21 กรกฎาคม นักเศรษฐศาสตร์ทั้ง 104 คนคาดการณ์ว่าการประชุมเดือนกรกฎาคมจะคงช่วงเป้าหมายที่ 3.50%–3.75% ไว้ โดย 78 คนในจำนวนนี้คาดว่าจะคงไว้จนถึงสิ้นปี ตลาดฟิวเจอร์สกลับให้ความน่าจะเป็นในการขึ้นดอกเบี้ย 25 จุดพื้นฐานประมาณ 30% ในช่วงหนึ่ง
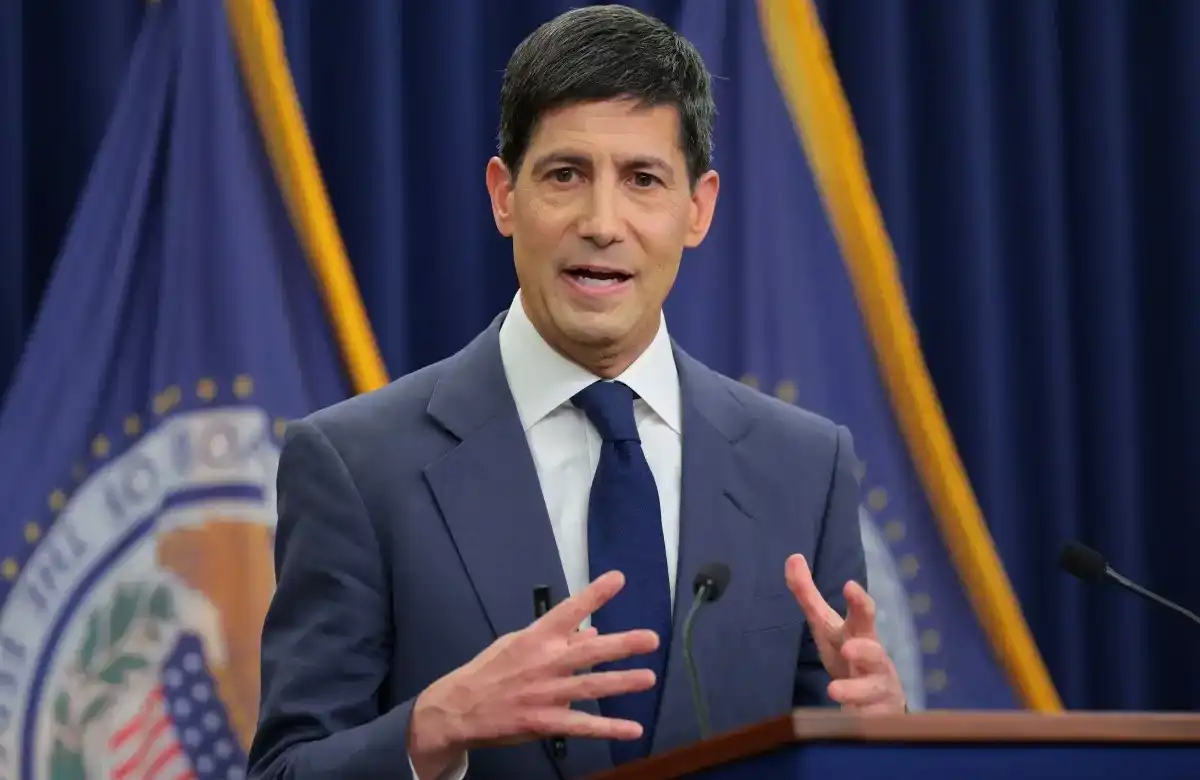
สำหรับนักลงทุน นี่ไม่ใช่แค่การเดาผลการประชุมครั้งเดียว ปัญหาที่ใหญ่กว่าคือ หลังจาก Kevin Warsh เข้ารับตำแหน่งประธาน Fed เมื่อวันที่ 22 พฤษภาคม ตลาดกำลังตีความปฏิกิริยาของ Fed ต่อผลกระทบจากราคาน้ำมันใหม่หรือไม่
หาก Warsh มองว่าราคาน้ำมันที่พุ่งสูงขึ้นจากสถานการณ์ในตะวันออกกลางเป็นอุปทานช็อคชั่วคราว Fed มีแนวโน้มที่จะคงดอกเบี้ยไว้และรอข้อมูลเพิ่มเติม หากเขากังวลว่าราคาน้ำมันจะส่งผ่านไปสู่เงินเฟ้อรอบสอง แม้ว่าคืนนี้จะไม่ขึ้นดอกเบี้ย ก็อาจเปิดหน้าต่างการขึ้นดอกเบี้ยในเดือนกันยายนอีกครั้ง
ตลาดฟิวเจอร์สซื้อความเสี่ยงด้าน Hawkish ที่เป็น Tail Risk
สัญญาฟิวเจอร์สกองทุนกลางสหรัฐฯ (Federal Funds Futures) สามารถเข้าใจได้ว่าเป็นสัญญาที่ใช้เดิมพันเส้นทางอัตราดอกเบี้ยของ Fed ยิ่งมีสัญญาที่เปิดสถานะ (Open Interest) มากเท่าไหร่ ก็หมายถึงเงินทุนจำนวนมากขึ้นที่กำลังเดิมพันหรือป้องกันความเสี่ยงรอบผลการประชุม
ตามข้อมูลจาก CME และสื่อ สัญญาฟิวเจอร์สกองทุนกลางสหรัฐฯ มี Open Interest เพิ่มขึ้นสู่ระดับสูงก่อนการประชุม สัญญาณนี้ไม่ได้หมายความว่าตลาดส่วนใหญ่คิดว่าจะขึ้นดอกเบี้ย แต่บ่งชี้ว่าความไม่แน่นอนก่อนการประชุมได้กลายเป็นสถานะที่แออัด (Crowded Positions) แล้ว
“ความน่าจะเป็นในการขึ้นดอกเบี้ย 25 จุดพื้นฐาน” ก็เป็นตรรกะเดียวกัน ความน่าจะเป็นจาก CME FedWatch มาจากราคาของสัญญาฟิวเจอร์สกองทุนกลาง 30 วัน ไม่ใช่ผลโหวตของนักเศรษฐศาสตร์ ความหมายของความน่าจะเป็นประมาณ 30% คือ Tail Risk กลายเป็นแพงขึ้นอย่างกะทันหัน
ตลาดอาจไม่จำเป็นต้องคิดว่าเฟดจะลงมือคืนนี้ มันเหมือนกับการซื้อประกันสำหรับสองกรณีที่เกินความคาดหมายมากกว่า กรณีแรกคือการขึ้นดอกเบี้ยโดยตรง อีกกรณีคือไม่ขึ้นดอกเบี้ย แต่ในแถลงการณ์และการแถลงข่าวจะส่งสัญญาณว่าการขึ้นดอกเบี้ยในเดือนกันยายนได้เข้าสู่ช่วงการพิจารณาอย่างจริงจังแล้ว
สิ่งนี้ส่งผลโดยตรงต่อการกำหนดราคาสินทรัพย์ ดอลลาร์จะได้รับการสนับสนุนจากความคาดหวังเรื่องอัตราดอกเบี้ย หากเยนยังคงถูกกดดันในระดับสูง ความเสี่ยงจากการแทรกแซงจะถูกนำกลับมาหารืออีกครั้ง หุ้นที่มีมูลค่าสูงและสินทรัพย์คริปโตจะต้องเผชิญกับอัตราคิดลดที่สูงขึ้น และความเสี่ยงที่ลดลง
BofA และ Citi แย่งชิงน้ำหนักของราคาน้ำมัน
ความแตกต่างระหว่างสถาบันสายเหยี่ยวและสายพิราบไม่ได้อยู่ที่ว่าราคาน้ำมันเพิ่มขึ้นหรือไม่ แต่อยู่ที่ว่าเฟดควรจัดการกับการเพิ่มขึ้นนี้อย่างไร
ตามรายงานของรอยเตอร์เมื่อวันที่ 27 กรกฎาคม สถาบันอย่าง BofA และ Deutsche Bank ยังคงใช้การคงอัตราดอกเบี้ยในเดือนกรกฎาคมเป็นสถานการณ์พื้นฐาน แต่เชื่อว่าราคาน้ำมันและสถานการณ์ในตะวันออกกลางทำให้การประชุมครั้งนี้ใกล้จะกลืนไม่เข้าคายไม่ออก ความกังวลของ BofA คือ หากเฟดมองข้ามแรงกดดันจากราคาน้ำมันโดยสิ้นเชิง อาจท้าทายความน่าเชื่อถือด้านเงินเฟ้อของตน
ตรรกะนี้เน้นย้ำถึงการทดสอบแรงกดดันครั้งแรกของประธานคนใหม่ Warsh เพิ่งเข้ารับตำแหน่ง ตลาดยังไม่มีตัวอย่างเพียงพอที่จะตัดสินขีดจำกัดนโยบายของเขา หากเขาดูผ่อนคลายเกินไปภายใต้แรงกระแทกทางภูมิรัฐศาสตร์และแรงกดดันด้านเงินเฟ้อ นักลงทุนอาจสงสัยว่าเฟดยังคงให้ความสำคัญกับการควบคุมเงินเฟ้อเป็นอันดับแรกหรือไม่
การประเมินของสถาบันอย่าง Citi เอนเอียงไปทางคำอธิบายอีกแบบหนึ่ง การขึ้นราคาน้ำมันเป็นผลกระทบด้านอุปทานเป็นหลัก แรงกดดันด้านราคามาจากความกังวลเรื่องอุปทานพลังงาน ไม่ใช่ความร้อนแรงของอุปสงค์ในสหรัฐฯ การขึ้นดอกเบี้ยไม่สามารถผลิตน้ำมันดิบเพิ่มขึ้นได้ การตอบสนองที่มากเกินไปอาจทำให้การเติบโตลดลง
แนวคิดหลักคือเงินเฟ้อรอบสอง การขึ้นราคาน้ำมันอาจเป็นความผันผวนระยะสั้น แต่หากส่งผ่านไปยังการขนส่ง สินค้า ค่าจ้าง และความคาดหวังเงินเฟ้อ ก็จะกลายเป็นแรงกดดันด้านราคาที่ยั่งยืนมากขึ้น สายเหยี่ยวกังวลเรื่องหลัง ส่วนสายพิราบเชื่อว่ายังไม่ถึงจุดที่ต้องขึ้นดอกเบี้ย
ดังนั้น ตลาดไม่ได้โต้แย้งเรื่องราคาน้ำมันเอง แต่โต้แย้งเรื่องน้ำหนักของราคาน้ำมันในฟังก์ชันตอบสนองของเฟด Warsh จะมองว่ามันเป็นเสียงรบกวนชั่วคราว หรือเป็นความเสี่ยงด้านความน่าเชื่อถือที่ต้องควบคุมล่วงหน้า
ประธานคนใหม่ขยายการกำหนดราคาเส้นทาง
ความพิเศษหลังจาก Warsh เข้ารับตำแหน่งคือ ตลาดยังไม่มีเสถียรภาพในการคาดการณ์รูปแบบการสื่อสารของเขา ในยุคของ Powell นักลงทุนคุ้นเคยกับการหาสัญญาณเส้นทางจากถ้อยคำ แผนภาพจุด และการแถลงข่าว ในช่วงประธานคนใหม่ น้ำหนักของทุกคำพูดจะถูกขยาย
หากเฟดลดการชี้นำล่วงหน้าและเน้นย้ำการพึ่งพาข้อมูลซ้ำแล้วซ้ำเล่า ตลาดจะได้รับความยืดหยุ่นในทางผิวเผิน แต่จริงๆ แล้วต้องรับภาระการกระจายอัตราดอกเบี้ยที่กว้างขึ้น เทรดเดอร์ไม่สามารถมั่นใจได้ว่าเส้นทางนโยบายจะคงที่ก่อนการประชุมครั้งถัดไป จึงต้องป้องกันความเสี่ยงล่วงหน้า
นี่คือเหตุผลที่นักเศรษฐศาสตร์สามารถคาดการณ์ได้อย่างสอดคล้องกันว่าคืนนี้จะไม่มีการปรับขึ้นดอกเบี้ย ในขณะที่ตลาดยังคงยินดีที่จะกำหนดราคาสำหรับการปรับขึ้นดอกเบี้ย นักเศรษฐศาสตร์ตอบคำถามเกี่ยวกับผลลัพธ์ที่มีแนวโน้มมากที่สุด ในขณะที่ตลาดซื้อขายต้องจ่ายเงินสำหรับสถานการณ์ที่ไม่พึงประสงค์ ทั้งสองสิ่งนี้ไม่ได้วัดปัญหาเดียวกัน
สำหรับดอลลาร์สหรัฐ ตราบใดที่ Warsh ไม่ได้ลดความเป็นไปได้ในการปรับขึ้นดอกเบี้ยอย่างชัดเจน ความแข็งแกร่งของดอลลาร์ก็ยังคงได้รับการสนับสนุน สำหรับเงินเยนญี่ปุ่น เมื่อความคาดหวังของส่วนต่างอัตราดอกเบี้ยระหว่างสหรัฐฯ และญี่ปุ่นยังคงขยายตัวต่อไป USDJPY ที่เคลื่อนไหวในระดับสูงจะทดสอบความอดทนของทางการญี่ปุ่น
สำหรับสินทรัพย์เสี่ยง ชุดค่าผสมที่ไม่สบายใจที่สุดไม่ใช่การปรับขึ้นดอกเบี้ยในคืนนี้ แต่เป็นการที่ราคาน้ำมันปรับตัวสูงขึ้น ดอลลาร์แข็งค่า และธนาคารกลางสหรัฐฯ (Fed) ไม่เต็มใจที่จะตัดความเป็นไปได้ในการปรับขึ้นดอกเบี้ยล่วงหน้า ซึ่งเกิดขึ้นพร้อมกัน สิ่งนี้จะบีบอัดการประเมินมูลค่า ความคาดหวังด้านสภาพคล่อง และความเสี่ยงที่ยอมรับได้
แม้ว่า Fed จะคงช่วงเป้าหมายไว้ที่ 3.50%–3.75% โดยไม่เปลี่ยนแปลง ตราบใดที่แถลงการณ์ให้ความสำคัญกับความเสี่ยงด้านเงินเฟ้อในตำแหน่งที่สูงขึ้น หรือ Warsh ปฏิเสธที่จะลดความเป็นไปได้ในการปรับขึ้นดอกเบี้ยในเดือนกันยายนในการแถลงข่าว สินทรัพย์ก็ยังคงสามารถซื้อขายตามผลลัพธ์ที่ดูแข็งกร้าว (hawkish) ได้
หน้าต่างเดือนกันยายนกำหนดว่าราคานี้จะไปได้ไกลแค่ไหน
สถานการณ์พื้นฐานยังคงเป็นการคงอัตราดอกเบี้ยไว้ การเปลี่ยนแปลงของตลาดในปัจจุบันสามารถอธิบายได้เพียงว่านักเทรดได้ประเมินเส้นทางนโยบายและความเสี่ยงในการสื่อสารใหม่อย่างมีนัยสำคัญ แต่ไม่สามารถอธิบายได้ว่า Fed ได้ตัดสินใจที่จะเริ่มวงจรการปรับขึ้นดอกเบี้ยอีกครั้งแล้ว
สิ่งที่ต้องตรวจสอบในการแถลงข่าวคือวิธีที่ Warsh นิยามผลกระทบจากราคาน้ำมัน หากเขาเน้นย้ำว่าราคาพลังงานที่เพิ่มขึ้นยังคงต้องรอดูและความคาดหวังเงินเฟ้อระยะยาวยังคงยึดเหนี่ยว การกำหนดราคาแบบแข็งกร้าว (hawkish) สำหรับเดือนกรกฎาคมและกันยายนอาจลดลง และการแข็งค่าของดอลลาร์ก็จะชะลอตัวลง
หากเขาย้ำซ้ำแล้วซ้ำเล่าว่าราคาน้ำมันอาจส่งผ่านไปยังราคาสินค้าในวงกว้าง และให้ความสำคัญกับการนำเงินเฟ้อกลับสู่ 2% ในลำดับความสำคัญของนโยบาย ตลาดจะตีความว่านี่คือการเปิดหน้าต่างในเดือนกันยายน ในเวลานั้น แม้ว่าอัตราดอกเบี้ยจะไม่เปลี่ยนแปลงในคืนนี้ จุดสนใจในการซื้อขายจะเปลี่ยนไปว่าการประชุมครั้งถัดไปจำเป็นต้องมีการกำหนดราคาใหม่หรือไม่
เงินเยนญี่ปุ่นจะเป็นเครื่องวัดแรงกดดันภายนอกที่อ่อนไหวที่สุด หาก USDJPY ยังคงปรับตัวสูงขึ้น ความเสี่ยงจากการแทรกแซงของญี่ปุ่นจะกลายเป็นขอบเขตที่ผู้ถือดอลลาร์สหรัฐต้องเผชิญ สำหรับหุ้นสหรัฐฯ และสินทรัพย์คริปโต แรงกดดันไม่ได้อยู่ที่การประชุมครั้งเดียว แต่อยู่ที่ว่าตลาดเริ่มยอมรับเส้นทางอัตราดอกเบี้ยที่สูงขึ้นและยาวนานขึ้นหรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง