คาดการณ์ FOMC จากซิตี้: ขึ้นดอกเบี้ย แต่ไม่ใช่รอบใหม่ของการเข้มงวด

สรุปสั้น
· ซิตี้คาดว่า FOMC สัปดาห์นี้จะขึ้นดอกเบี้ย 25bp สู่ 3.75%-4.00% แต่มีโอกาสที่กรรมการบางส่วนจะสนับสนุนให้คงดอกเบี้ยไว้
· ครั้งนี้ดูเหมือนเป็น «การขึ้นดอกเบี้ยแบบบริหารความเสี่ยง»* มากกว่าจะเป็นจุดเริ่มต้นของวัฏจักรขึ้นดอกเบี้ยรอบใหม่ แม้ว่า Core PCE ล่าสุดจะแข็งแกร่ง แต่ซิตี้เห็นว่ามีปัจจัยรบกวนแบบครั้งเดียว และ Core CPI ลดลงเหลือ 2.4% ซึ่งต่ำสุดในรอบห้าปี
· Dot Plot อาจส่งสัญญาณว่ายังมีขึ้นดอกเบี้ยอีก 25bp ภายในปีนี้ แต่ซิตี้ประเมินเองว่า: หลังขึ้นดอกเบี้ยสัปดาห์นี้ จะไม่ดำเนินการอีกภายในปีนี้
· ซิตี้คาดว่าเส้นทางอัตราดอกเบี้ยจะถูกปรับขึ้น และการคาดการณ์เงินเฟ้อจะถูกปรับลง; สถานการณ์ฐานคือขึ้นดอกเบี้ยหนึ่งครั้งแล้วหยุดยาว โดยกลับมาลดดอกเบี้ยอีกครั้งในเดือนมิถุนายน 2027
ทำไมจึงขึ้นดอกเบี้ยตอนนี้: เงินเฟ้อระยะสั้นและราคาพลังงานเพิ่มแรงกดดันต่อนโยบาย
ซิตี้คาดว่าเฟดจะขึ้นดอกเบี้ย 25 เบซิสพอยต์ในการประชุมสัปดาห์นี้ โดยปรับกรอบเป้าหมายอัตราดอกเบี้ย Fed Funds จาก 3.50%-3.75% ขึ้นเป็น 3.75%-4.00%
ปัจจัยระยะสั้นหลายประการเป็นตัวขับเคลื่อนหลักของการขึ้นดอกเบี้ยครั้งนี้
ประการแรก Core PCE รายเดือนยังคงสูงในสองเดือนล่าสุด โดย Core PCE เดือนกรกฎาคมเพิ่มขึ้น 0.25% เมื่อเทียบรายเดือน และเดือนสิงหาคมเพิ่มขึ้น 0.29% ประการที่สอง ราคาพลังงานปรับตัวสูงขึ้นอีกครั้ง ประกอบกับตลาดโลกที่ปรับราคานโยบายธนาคารกลางที่เข้มงวดขึ้น ล้วนเพิ่มความยากลำบากให้เฟดหากจะ «ไม่ทำอะไร» ในสัปดาห์นี้
แต่ซิตี้เน้นว่าข้อมูลเหล่านี้ยังไม่เพียงพอที่จะพิสูจน์ว่าเงินเฟ้อพื้นฐานของสหรัฐฯ กลับมาเร่งตัวขึ้นอีกครั้ง
ตัวอย่างเช่น ในการเพิ่มขึ้น 0.25% เมื่อเทียบรายเดือนของ Core PCE เดือนกรกฎาคม มีประมาณ 11bp มาจากค่าธรรมเนียมบริหารพอร์ตการลงทุนซึ่งเป็นราคาประมาณการ และรายการนี้กำลังจะถูกปรับลงเนื่องจากการเปลี่ยนแปลงวิธีการทางสถิติ ส่วนการเพิ่มขึ้นประมาณ 0.29% ในเดือนสิงหาคม มีประมาณ 10bp มาจากราคาแพ็กเกจมือถือที่เพิ่มขึ้นสูงสุดเป็นประวัติการณ์
ในขณะเดียวกัน Core CPI เมื่อเทียบปีต่อปีซึ่งสะท้อนแนวโน้มราคาในวงกว้างได้ดีกว่า ได้ลดลงเหลือ 2.4% ซึ่งต่ำสุดในรอบห้าปี แม้ว่าราคาพลังงานจะกลับมาสูงขึ้น แต่ปัจจุบันยังไม่มีหลักฐานชัดเจนว่าแรงกระแทกนี้ส่งผ่านไปยังราคาสินค้าอุปโภคบริโภคในวงกว้างแล้ว
กล่าวอีกนัยหนึ่ง ตรรกะของซิตี้ไม่ใช่: «เงินเฟ้อหลุดควบคุมอีกครั้ง → เฟดต้องกลับมาเริ่มขึ้นดอกเบี้ยใหม่» แต่ใกล้เคียงกับ: «ข้อมูลเงินเฟ้อระยะสั้นบางส่วนยังร้อนแรง + ความเสี่ยงด้านพลังงานเพิ่มขึ้น → ในเมื่อตลาดแรงงานยังมั่นคง เฟดสามารถขึ้นดอกเบี้ยเป็นประกันก่อนหนึ่งครั้ง»
สิ่งสำคัญไม่ใช่การขึ้นดอกเบี้ย แต่คือครั้งนี้ไม่ใช่วัฏจักรขึ้นดอกเบี้ยรอบใหม่
นี่ก็เป็นจุดที่น่าสนใจที่สุดของรายงานฉบับนี้เช่นกัน
ซิตี้กรุ๊ปเห็นว่า ประธานเฟดมีแนวโน้มสูงที่จะอธิบายการดำเนินการครั้งนี้ว่าเป็น "calibration" มากกว่าจะเป็นจุดเริ่มต้นของชุดมาตรการนโยบายสายเหยี่ยว
เหตุผลก็คือ ตลาดแรงงานสหรัฐฯ ในปัจจุบันยังคงมั่นคง ในสถานการณ์เช่นนี้ แม้ว่าคณะกรรมการบางส่วนจะลังเลว่าควรขึ้นดอกเบี้ยหรือไม่ ก็อาจยอมรับการ "ขึ้นดอกเบี้ยเพื่อบริหารความเสี่ยง" จำนวน 25bp ครั้งหนึ่งได้ ผลกระทบส่วนเพิ่มต่อเศรษฐกิจมีจำกัด และหากในอนาคตเงินเฟ้อลดลงต่อเนื่อง หรืออัตราการว่างงานเพิ่มขึ้น การขึ้นดอกเบี้ยครั้งนี้ก็สามารถ撤回ได้ทุกเมื่อ
ซึ่งหมายความว่าตลาดจำเป็นต้องแยกแยะสองแนวคิดที่แตกต่างกันโดยสิ้นเชิง: "Fed hikes" ไม่เท่ากับ "hiking cycle is back"
หากเฟดเน้นย้ำในการแถลงข่าวถึงการตัดสินใจเป็นรายครั้ง การให้คำแนะนำล่วงหน้าที่จำกัด และจงใจหลีกเลี่ยงการส่งสัญญาณว่ามีการขึ้นดอกเบี้ยต่อเนื่องในภายหลัง แม้ว่าสัปดาห์นี้จะขึ้นดอกเบี้ย 25bp จริง สัญญาณนโยบายก็อาจไม่สายเหยี่ยวอย่างที่เห็นบนผิวเผิน
ซิตี้กรุ๊ปถึงกับเห็นว่า "การขึ้นดอกเบี้ย + การสื่อสารที่เอนไปทางสายพิราบ" อาจช่วยให้คณะกรรมการได้รับเสียงสนับสนุนเป็นเอกฉันท์ได้ด้วยซ้ำ ผลลัพธ์สุดท้ายอาจเป็นเสียงสนับสนุนเอกฉันท์ หรืออาจมีเสียงคัดค้าน主张คงอัตราดอกเบี้ยไว้ไม่เกินสองเสียง
Dot plot ยังคงเอนไปทางสายเหยี่ยว: อาจเหลือพื้นที่ขึ้นดอกเบี้ยอีกหนึ่งครั้งภายในปีนี้
นี่คือจุดที่ควรหยิบยกมาแยกต่างหากมากที่สุดในรายงานฉบับนี้
ซิตี้กรุ๊ปคาดว่า เนื่องจากปีนี้เหลือการประชุม FOMC เพียงสองครั้งเท่านั้น dot plot ของคณะกรรมการส่วนใหญ่อาจกระจุกตัวอยู่ที่สองทางเลือก: ไม่ดำเนินการใดๆ อีกในช่วงที่เหลือของปีนี้ หรือขึ้นดอกเบี้ยอีกครั้ง 25bp
มีเพียงคณะกรรมการส่วนน้อยที่อาจสนับสนุนการขึ้นดอกเบี้ยต่อเนื่องทั้งในเดือนตุลาคมและธันวาคม ดังนั้นค่ามัธยฐานของ dot plot ณ สิ้นปี 2026 อาจแสดงว่า: หลังจากสัปดาห์นี้ ยังมีการขึ้นดอกเบี้ยอีกหนึ่งครั้งที่ 25bp ภายในปีนี้
แต่นี่ไม่ใช่การประเมินฐานของซิตี้กรุ๊ปเอง
ซิตี้กรุ๊ปคาดว่าข้อมูลเงินเฟ้อที่จะออกมาจะค่อนข้างอ่อนโยน ดังนั้นทั้งเดือนตุลาคมและธันวาคมจะไม่มีการขึ้นดอกเบี้ยต่อเนื่อง และเมื่อเข้าสู่ปี 2027 เนื่องจากช่วงต้นปีอาจมีข้อมูลเงินเฟ้อพื้นฐานที่สูงตามฤดูกาลอีกครั้ง เฟดก็จะไม่ลดดอกเบี้ยทันที แต่จะรอจนถึงเดือนมิถุนายน 2027 จึงเริ่มลดดอกเบี้ยอีกครั้ง
ดังนั้นในความเป็นจริงจึงมีสองเส้นทาง:
· Fed dot plot: สัปดาห์นี้ +25bp → ภายในปีนี้อาจ +25bp อีกครั้ง
· การคาดการณ์ของซิตี้กรุ๊ป: สัปดาห์นี้ +25bp → หยุดชั่วคราว → ลดดอกเบี้ยในเดือนมิถุนายน 2027
หากผลการประชุมออกมาเป็นเช่นนี้จริง สิ่งที่ตลาดต้องตัดสินใจจริงๆ ไม่ใช่ "สัปดาห์นี้จะขึ้นดอกเบี้ยหรือไม่" แต่คือควรเชื่อสัญญาณการขึ้นดอกเบี้ยเพิ่มเติมจาก dot plot หรือควรเชื่อว่าเงินเฟ้อที่ชะลอตัวลงต่อเนื่องจะทำให้การขึ้นดอกเบี้ยครั้งที่สองไม่เกิดขึ้นในที่สุด
SEP กลับกลายเป็นสายพิราบแทน: ขึ้นดอกเบี้ย แต่คาดการณ์เงินเฟ้อปรับลดลง
Citigroup คาดว่าภาพรวมส่วนมหภาคของรายงานสรุปคาดการณ์เศรษฐกิจ (SEP) ครั้งนี้จะเอนไปทางสายพิราบ
คาดการณ์การเติบโตของ GDP ปี 2026 คาดว่าจะคงอยู่ที่ 2.2% ไม่เปลี่ยนแปลง ส่วนคาดการณ์อัตราการว่างงานอาจปรับลดลงจาก 4.3% ในเดือนมิถุนายนเป็น 4.2%
ที่น่าจับตามองมากกว่าคือเงินเฟ้อ
Citigroup คาดว่าคาดการณ์เงินเฟ้อ PCE ปี 2026 อาจปรับลดลงจาก 3.6% เป็น 3.4% และ Core PCE จาก 3.3% เป็น 3.1% กล่าวคือ แม้ Fed จะเลือกขึ้นดอกเบี้ย แต่การประเมินแนวโน้มเงินเฟ้อของตนเองกลับอาจมองโลกในแง่ดีกว่าเมื่อสามเดือนก่อน
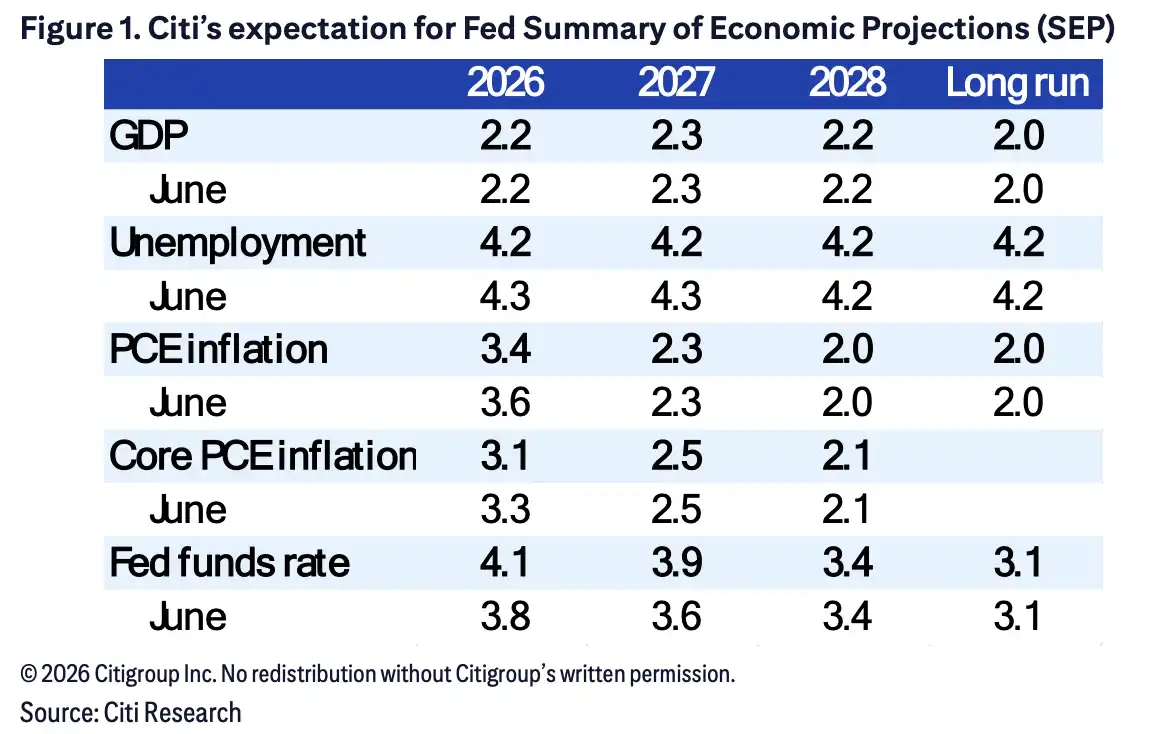
แผนภูมิแสดงให้เห็นชัดที่สุดถึงcombination ที่ขัดแย้งนี้: Citigroup คาดว่าคาดการณ์อัตราดอกเบี้ย Fed Funds ณ สิ้นปี 2026 จะเพิ่มขึ้นจาก 3.8% ในเดือนมิถุนายนเป็น 4.1% และปี 2027 จาก 3.6% เป็น 3.9% แต่ในขณะเดียวกัน คาดการณ์ Core PCE ปี 2026 กลับลดลงจาก 3.3% เป็น 3.1%
ซึ่งสามารถเข้าใจได้ว่า: Fed ใช้อัตราดอกเบี้ยที่สูงขึ้นในระยะสั้นเพื่อบริหารความเสี่ยงเงินเฟ้อ แต่ไม่ได้ปรับเพิ่มการประเมินเงินเฟ้อระยะกลางและระยะยาวตามไปด้วย
เส้นทางฐานของ Citigroup: ขึ้นหนึ่งครั้ง หยุดยาว ลดอีกครั้งมิถุนายน 2027
ดังนั้น รายงานนี้ไม่สามารถสรุปง่ายๆ ว่า "Citigroup มองว่าดอกเบี้ยจะขึ้น"
คำกล่าวที่แม่นยำกว่าคือ: Citigroup มองว่าการขึ้นดอกเบี้ยสัปดาห์นี้กลายเป็นการบริหารความเสี่ยงที่สมเหตุสมผล แต่ไม่ได้คิดว่าเศรษฐกิจสหรัฐฯ กำลังกลับเข้าสู่ช่วงที่ต้องใช้นโยบายการเงินตึงตัวต่อเนื่อง
สิ่งที่ตัดสินเส้นทางนโยบายจริงๆ ต่อไปยังคงเป็นสามเรื่อง: เงินเฟ้อพื้นฐานยังคงลดลงต่อหรือไม่ ราคาพลังงานที่เพิ่มขึ้นส่งผ่านไปยังภาคบริการและสินค้าแกนหลักจริงหรือไม่ และตลาดแรงงานยังคงเสถียรได้หรือไม่
หากเงินเฟ้อพื้นฐานยังคงเย็นตัวลงต่อ การขึ้นดอกเบี้ยสัปดาห์นี้อาจกลายเป็นการปรับนโยบายแบบครั้งเดียวโดดๆ หากการจ้างงานแย่ลงและเงินเฟ้อลดเร็วขึ้น Citigroup มองว่าการลดดอกเบี้ยอาจเกิดขึ้นก่อนมิถุนายน 2027 ด้วยซ้ำ ในทางกลับกัน หากเงินเฟ้อตามฤดูกาลช่วงต้นปีกลับมาแข็งแกร่งอีกครั้ง อาจทำให้อัตราดอกเบี้ยสูงคงอยู่นานขึ้น
ดังนั้นสำหรับการประชุม FOMC ครั้งนี้ การขึ้นดอกเบี้ย 25bp อาจไม่ใช่ตัวแปรที่ใหญ่ที่สุด สิ่งที่ตลาดควรให้ความสำคัญในการเทรดจริง คือประธานเฟด/พาวเวลล์จะนิยามการขึ้นดอกเบี้ยครั้งนี้อย่างไร และ "การขึ้นดอกเบี้ยครั้งถัดไป" ใน dot plot นั้นเป็นแนวทางนโยบายที่แท้จริง หรือเพียงแค่การคงทางเลือกเชิงนโยบายไว้เท่านั้น
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia