โกลด์แมน แซคส์ วิเคราะห์: อินเทล Q2 เกินความคาดหมายทุกด้าน การเปลี่ยนผ่านด้านการผลิตยังต้องรอให้เป็นจริง

TL;DR
· รายได้ของ Intel ในไตรมาสที่ 2 อยู่ที่ 16.1 พันล้านดอลลาร์สหรัฐ, EPS แบบ Non-GAAP อยู่ที่ 0.42 ดอลลาร์สหรัฐ, และแนวโน้มไตรมาสที่ 3 ก็สูงกว่าที่ตลาดคาดการณ์ไว้
· ค่าใช้จ่ายด้านทุน (CapEx) ในปี 2026 คาดว่าจะเกิน 20 พันล้านดอลลาร์สหรัฐ, ข้อตกลงระยะยาวช่วยเพิ่มความชัดเจนของอุปสงค์ แต่ก็เพิ่มแรงกดดันด้านผลตอบแทน
· โกลด์แมน แซคส์ ตั้งเป้าราคาไว้ที่ 150 ดอลลาร์สหรัฐ แต่ยังคงอันดับ Neutral, ตลาดยังคงกังวลเกี่ยวกับกระบวนการผลิต, ลูกค้าผู้รับจ้างผลิต และส่วนแบ่งเซิร์ฟเวอร์
ผลประกอบการไตรมาสที่ 2 ของ Intel ที่ประกาศหลังตลาดปิดในวันที่ 23 กรกฎาคม ดีกว่าที่คาดการณ์ไว้อย่างชัดเจน และแนวโน้มไตรมาสที่ 3 ก็แข็งแกร่งขึ้น แต่ราคาหุ้นไม่ได้ปรับตัวขึ้นอย่างต่อเนื่อง ราคาหุ้นในการซื้อขายหลังตลาดปิดเพิ่มขึ้นในช่วงแรก แต่ต่อมาลดลง ตลาดไม่ได้ซื้อ "การพลิกกลับ" ทันทีเพียงเพราะไตรมาสที่แข็งแกร่ง
ข้อดีโดยตรงที่สุดของรายงานผลประกอบการนี้คือ รายได้ อัตรากำไรขั้นต้น และกำไร ล้วนสูงกว่าที่ตลาดคาดการณ์ไว้ รายได้ของ Intel ในไตรมาสที่ 2 อยู่ที่ 16.1 พันล้านดอลลาร์สหรัฐ อัตรากำไรขั้นต้นแบบ Non-GAAP อยู่ที่ 41.8% อัตรากำไรจากการดำเนินงานแบบ Non-GAAP อยู่ที่ 17.2% และ EPS แบบ Non-GAAP อยู่ที่ 0.42 ดอลลาร์สหรัฐ บริษัทให้แนวโน้มรายได้ไตรมาสที่ 3 ไว้ที่ 15.8 ถึง 16.8 พันล้านดอลลาร์สหรัฐ ค่ากลางอยู่ที่ 16.3 พันล้านดอลลาร์สหรัฐ อัตรากำไรขั้นต้นแบบ Non-GAAP 42% และ EPS แบบ Non-GAAP 0.38 ดอลลาร์สหรัฐ
รายงานของโกลด์แมน แซคส์ เมื่อวันที่ 23 กรกฎาคม แสดงให้เห็นว่าตัวเลขเหล่านี้สูงกว่าที่ธนาคารและตลาดคาดการณ์ไว้ก่อนหน้านี้ แต่สำหรับ Intel การฟื้นฟูการดำเนินงานระยะสั้นเป็นเพียงขั้นตอนแรกเท่านั้น นักลงทุนให้ความสำคัญมากกว่าว่า กระบวนการผลิตขั้นสูงจะสามารถเพิ่มกำลังการผลิตตามแผนได้หรือไม่ ลูกค้าผู้รับจ้างผลิตภายนอกจะเกิดขึ้นจริงหรือไม่ ส่วนแบ่ง CPU เซิร์ฟเวอร์จะรักษาไว้ได้หรือไม่ และค่าใช้จ่ายด้านทุนที่เกิน 20 พันล้านดอลลาร์สหรัฐจะสามารถสร้างกำไรและกระแสเงินสดได้ในที่สุดหรือไม่
ทั้งไตรมาสที่ 2 และไตรมาสที่ 3 แข็งแกร่ง อุปสงค์ระยะสั้นดีกว่าที่ตลาดคิด
ผลประกอบการไตรมาสที่ 2 ของ Intel ที่สูงเกินคาดไม่ได้มาจากธุรกิจเดียว
เมื่อแยกตามส่วนงาน Client Computing and Physical AI Group หรือเดิมคือธุรกิจคอมพิวเตอร์สำหรับลูกค้า มีรายได้ 8.9 พันล้านดอลลาร์สหรัฐ ธุรกิจศูนย์ข้อมูลและ AI มีรายได้ 6.3 พันล้านดอลลาร์สหรัฐ Intel Foundry มีรายได้ 5.8 พันล้านดอลลาร์สหรัฐ ควรสังเกตว่า Foundry รวมรายได้ภายในและระหว่างส่วนงานจำนวนมาก รายได้รวมของบริษัทภายใต้การรวมบัญชีได้หักรายได้ระหว่างส่วนงานจำนวน 5.5 พันล้านดอลลาร์สหรัฐออกไปแล้ว
ผลการดำเนินงานด้านอัตรากำไรก็ช่วยบรรเทาความกังวลของตลาดเช่นกัน อัตรากำไรขั้นต้นแบบ Non-GAAP อยู่ที่ 41.8% อัตรากำไรจากการดำเนินงาน 17.2% EPS แบบ Non-GAAP 0.42 ดอลลาร์สหรัฐ สูงกว่าที่คาดการณ์ไว้ในรายงานของโกลด์แมน แซคส์ และสูงกว่าฉันทามติของตลาดก่อนหน้านี้
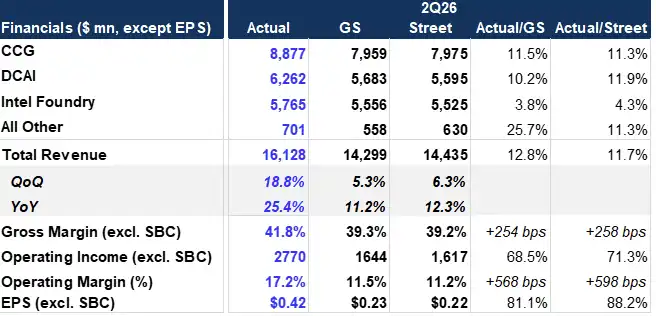
สรุปผลประกอบการไตรมาส 2 ของ Intel: รายได้รวมประมาณ 16.1 พันล้านดอลลาร์ อัตรากำไรขั้นต้น 41.8% EPS 0.42 ดอลลาร์ ทั้งสามกลุ่มธุรกิจสูงกว่าที่คาดการณ์
สำหรับนักลงทุนทั่วไป ตัวเลขเหล่านี้บอกสองสิ่ง ประการแรก ความต้องการระยะสั้นของธุรกิจพีซี เซิร์ฟเวอร์ และการผลิตไม่ได้อ่อนแออย่างที่กังวลก่อนหน้านี้ ประการที่สอง ผลกระทบของต้นทุน โครงสร้างผลิตภัณฑ์ หรืออัตราการใช้กำลังการผลิตต่ออัตรากำไรขั้นต้นต่ำกว่าที่ตลาดคาดการณ์
แนวโน้มไตรมาส 3 ยิ่งตอกย้ำสัญญาณการฟื้นตัวระยะสั้น รายได้เฉลี่ยอยู่ที่ 16.3 พันล้านดอลลาร์ สูงกว่าที่ Goldman Sachs คาดการณ์ไว้ประมาณ 14.7 พันล้านดอลลาร์และตลาดคาดการณ์ไว้ประมาณ 15.1 พันล้านดอลลาร์ แนวโน้มอัตรากำไรขั้นต้นแบบ Non-GAAP อยู่ที่ 42% สูงกว่าที่ตลาดคาดการณ์ไว้ประมาณ 40.3% แนวโน้ม EPS แบบ Non-GAAP อยู่ที่ 0.38 ดอลลาร์ สูงกว่าที่ตลาดคาดการณ์ไว้ประมาณ 0.28 ดอลลาร์
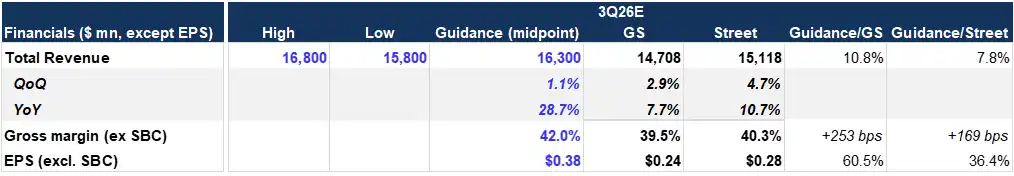
เปรียบเทียบแนวโน้มไตรมาส 3: รายได้เฉลี่ย 16.3 พันล้านดอลลาร์ อัตรากำไรขั้นต้น 42% EPS 0.38 ดอลลาร์ สูงกว่าที่ Goldman Sachs และตลาดคาดการณ์
สัญญาระยะยาวให้สัญญาณความต้องการ แรงกดดัน CapEx ยิ่งเพิ่มขึ้น
นอกเหนือจากผลประกอบการ ผู้บริหาร Intel กล่าวว่าบริษัทได้รับคำสั่งซื้อจากลูกค้าเชิงกลยุทธ์รายใหม่และสัญญาระยะยาวในไตรมาส 2 และผลักดันความร่วมมือหลายปีกับ SambaNova รายงานของ Goldman Sachs และบทสัมภาษณ์ที่เกี่ยวข้องยังกล่าวถึงว่าการจัดหาซีพียูและ XPU แบบหลายปีช่วยเพิ่มความชัดเจนของรายได้ในอนาคต
สัญญาระยะยาวประเภทนี้มีความสำคัญต่อ Intel บริษัทกำลังดำเนินการซ่อมแซมความสามารถในการแข่งขันของผลิตภัณฑ์และการเปลี่ยนแปลงด้านการผลิตไปพร้อมกัน การที่ลูกค้ายินดีเซ็นสัญญาระยะยาวอย่างน้อยก็แสดงให้เห็นว่าผลิตภัณฑ์และกำลังการผลิตบางส่วนยังคงมีความต้องการที่มั่นคง ไม่ใช่แค่การเติมสต็อกในไตรมาสเดียว
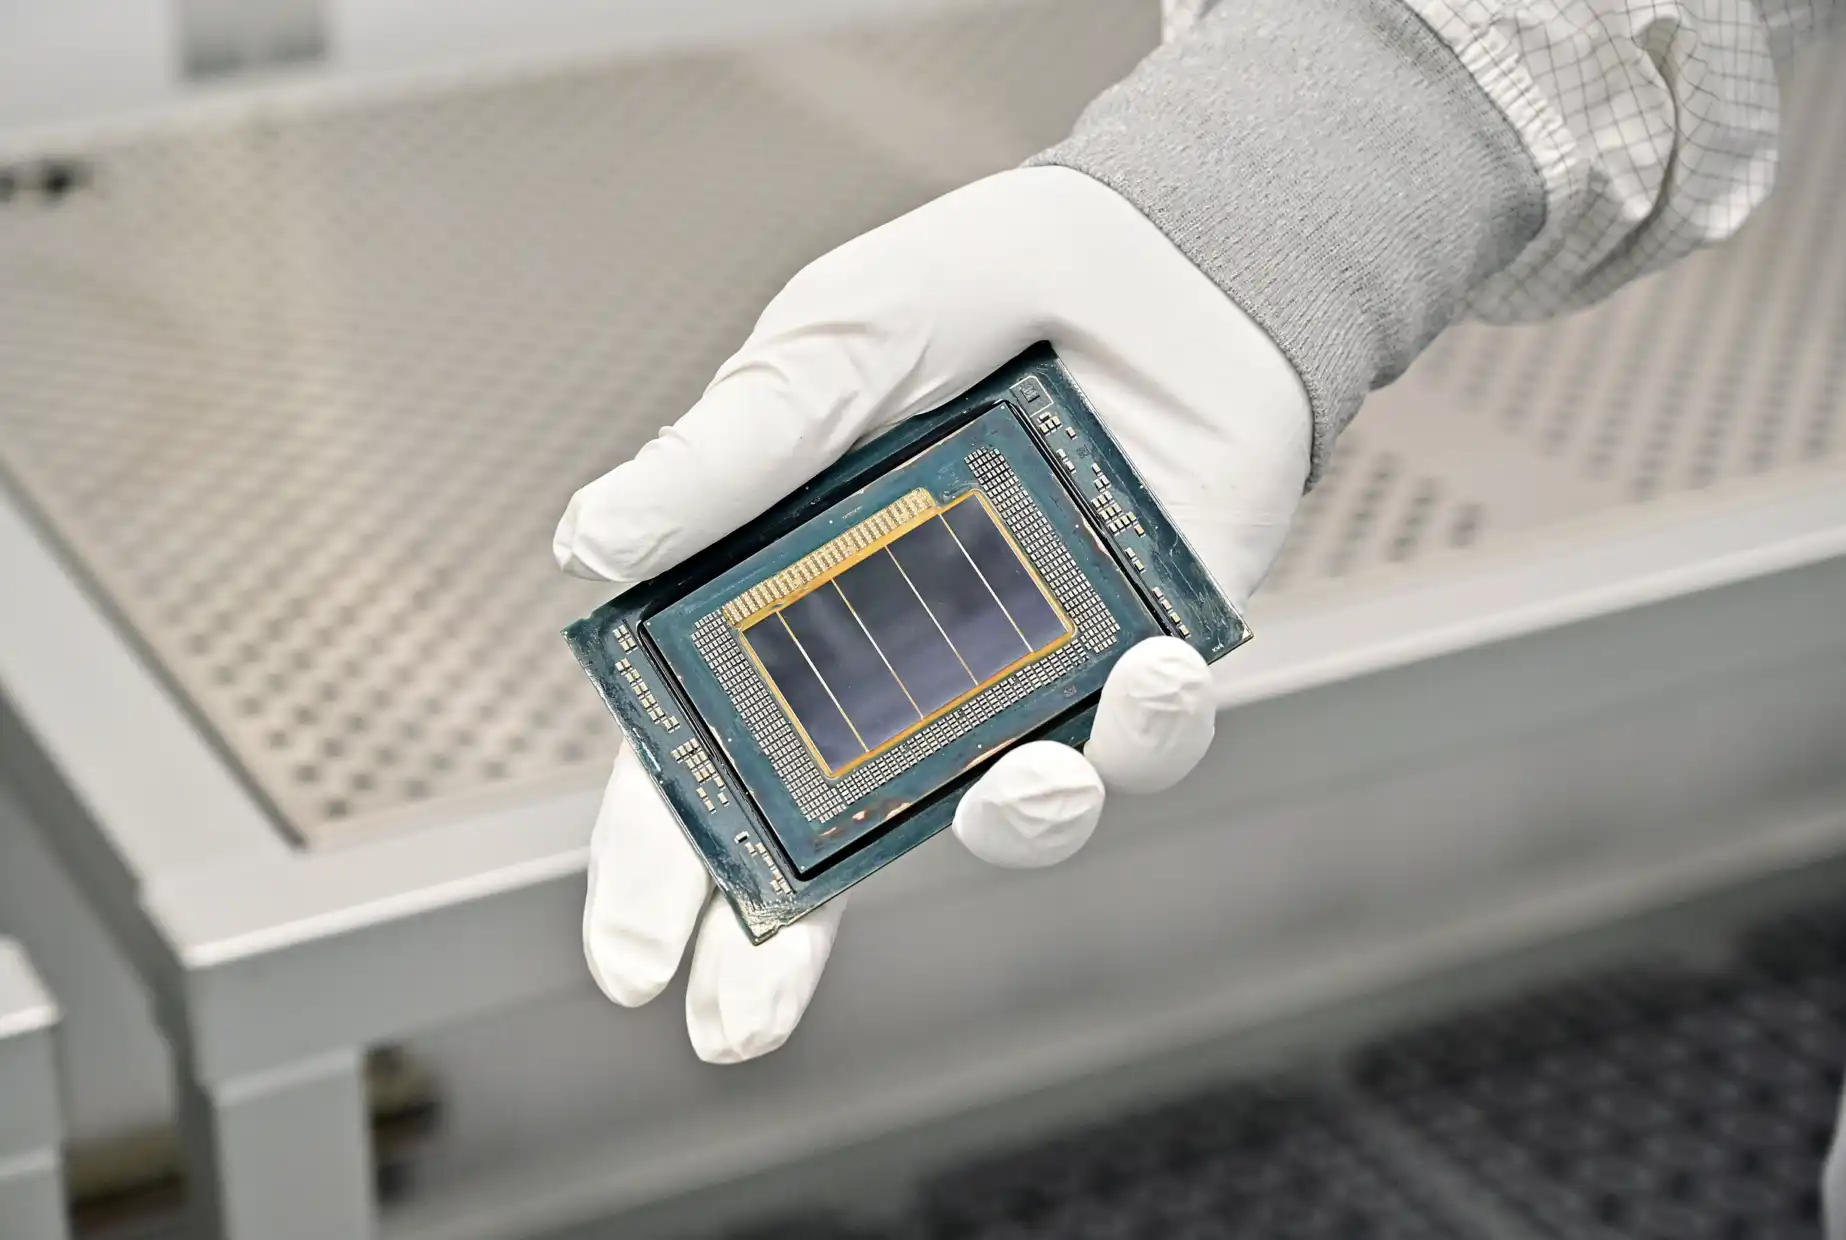
ช่างเทคนิคแสดงชิป Clearwater Forest ในห้องคลีนรูมของ Fab 52
แต่ตลาดไม่ได้ตื่นเต้นเต็มที่ เหตุผลก็อยู่ตรงนี้ ในขณะที่สัญญาณความต้องการแข็งแกร่งขึ้น Intel ยังคงต้องลงทุนด้านทุนที่หนักขึ้นต่อไป
คำแถลงที่เตรียมไว้ของ CFO Intel แสดงให้เห็นว่า เนื่องจากสัญญาณความต้องการของลูกค้าแข็งแกร่งขึ้น บริษัทจึงปรับเพิ่มแนวโน้มรายจ่ายด้านทุนปี 2026 โดยคาดว่าจะเกิน 20 พันล้านดอลลาร์ และคาดว่ารายจ่ายด้านทุนปี 2027 จะสูงกว่าระดับปี 2026 อย่างมีนัยสำคัญ สำหรับบริษัทที่กำลังไล่ตามกระบวนการผลิตขั้นสูง ขยายกำลังการผลิต และผลักดันการทำธุรกิจรับจ้างผลิตภายนอก การลงทุนสูงไม่ใช่เรื่องน่าแปลกใจ แต่นักลงทุนสนใจมากกว่าว่าการลงทุนจะกลายเป็นคำสั่งซื้อของลูกค้า อัตราการใช้กำลังการผลิต และอัตรากำไรเมื่อใด
หากการพัฒนาโหนดขั้นสูงเป็นไปอย่างราบรื่น และลูกค้าภายนอกเข้ามาใช้บริการได้เร็วเพียงพอ ค่าใช้จ่ายด้านทุน (CapEx) ที่สูงก็ถือเป็นการลงทุนที่จำเป็นสำหรับการเติบโตในอนาคต แต่หากการพัฒนาโหนดช้ากว่าที่คาด หรือคำสั่งซื้อจากภายนอกไม่เสถียร ค่าใช้จ่ายนี้จะกลับมากดดันอัตรากำไรและกระแสเงินสดอิสระอีกครั้ง
ราคาเป้าหมาย 150 ดอลลาร์ดูไม่ต่ำ แต่ Goldman Sachs ยังคงให้แค่ Neutral
รายงานของ Goldman Sachs คงอันดับ Neutral สำหรับ Intel พร้อมราคาเป้าหมาย 12 เดือนที่ 150 ดอลลาร์ คำนวณจากราคาหุ้นปัจจุบันที่ประมาณ 102.62 ดอลลาร์ ราคาเป้าหมายนี้บ่งชี้ถึง upside ประมาณ 46%
พื้นที่ upside นี้ไม่น้อย แต่การที่อันดับไม่ถูกปรับขึ้นก็แสดงให้เห็นว่าการปรับปรุงผลประกอบการระยะสั้นยังไม่เพียงพอให้นักวิเคราะห์มั่นใจว่า Intel พลิกฟื้นได้สำเร็จแล้ว ราคาเป้าหมายในรายงานอิงจากสมมติฐานที่ว่าความสามารถในการทำกำไรจะฟื้นตัวอย่างต่อเนื่องในอนาคต ไม่ใช่แค่ดูผลกำไรในไตรมาสถัดไป
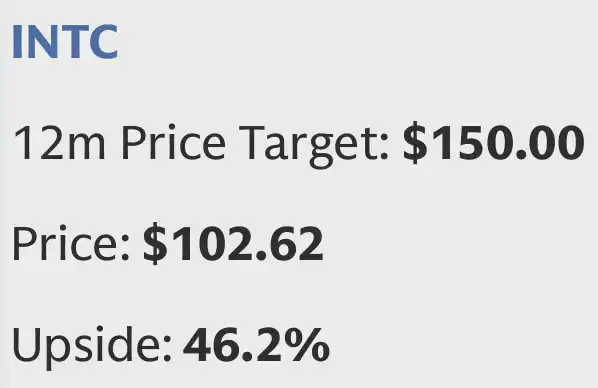
ราคาปัจจุบันประมาณ 102.62 ดอลลาร์ ราคาเป้าหมาย 150 ดอลลาร์ คิดเป็น upside ประมาณ 46% คงอันดับ Neutral
ปัญหาคือ ตอนนี้ Intel ต้องพิสูจน์ไม่ใช่แค่ "ไตรมาสใดไตรมาสหนึ่งที่ทำได้เกินคาด" แต่ต้องแสดงให้เห็นว่ารายได้ อัตรากำไรขั้นต้น และ EPS จะฟื้นตัวอย่างต่อเนื่องในอีกไม่กี่ปีข้างหน้า ภายใต้การเปลี่ยนผ่านสู่การรับจ้างผลิตและการลงทุนในโหนดขั้นสูง ตลาดต้องการเห็นลูกค้าภายนอกมากขึ้น ส่วนแบ่งตลาดเซิร์ฟเวอร์ที่มั่นคงขึ้น และผลตอบแทนจากกำไรที่ชัดเจนยิ่งขึ้น
ปฏิกิริยาของราคาหุ้นบ่งชี้ว่านักลงทุนยังไม่เชื่อถือเรื่องการรับจ้างผลิตทั้งหมด
หลังจาก Intel รายงานผลประกอบการ ราคาหุ้นพุ่งขึ้นในช่วงหลังเวลาทำการ ก่อนจะลดลง การตอบสนองนี้เหมือนกับว่าตลาดยอมรับว่าผลการดำเนินงานระยะสั้นดีกว่าที่คาด แต่ยังไม่พร้อมให้คะแนนความเชื่อมั่นสูงสำหรับการเปลี่ยนผ่านระยะยาว
ในระยะสั้น ผลประกอบการ Q2 และแนวโน้ม Q3 ให้สัญญาณเชิงบวกจริง รายได้แข็งแกร่ง อัตรากำไรขั้นต้นแข็งแกร่ง EPS แข็งแกร่ง และข้อตกลงลูกค้าระยะยาวทำให้ความต้องการในอนาคตบางส่วนชัดเจนขึ้น สิ่งเหล่านี้เพียงพอที่จะบรรเทาความกังวลของตลาดเกี่ยวกับความต้องการและอัตรากำไรระยะสั้นของ Intel
ในระยะยาว ปัญหายังไม่หายไป
โหนดกระบวนการผลิตขั้นสูงต้องดำเนินการตามกำหนดเวลา อัตราผลผลิตและต้นทุนต้องปรับปรุงอย่างต่อเนื่อง ธุรกิจรับจ้างผลิตภายนอกไม่ควรดูแค่ขนาดรายได้ แต่ต้องดูคุณภาพลูกค้า อัตราการใช้กำลังการผลิต และอัตรากำไรด้วย ส่วนแบ่งตลาด CPU เซิร์ฟเวอร์ก็เป็นจุดกดดัน หากธุรกิจดาต้าเซ็นเตอร์กลับมาเผชิญแรงกดดันอีกครั้ง ความเชื่อมั่นจากผลประกอบการไตรมาสเดียวจะถูกบั่นทอนอย่างรวดเร็ว
ค่าใช้จ่ายด้านทุนเป็นข้อจำกัดทางการเงินที่ชัดเจนที่สุด ในปี 2026 เกิน 200,000 ล้านดอลลาร์ และในปี 2027 จะเพิ่มขึ้นอย่างมีนัยสำคัญ แสดงให้เห็นว่า Intel กำลังใช้การลงทุนที่หนักขึ้นเพื่อแลกกับโอกาสในอนาคต ตราบใดที่จังหวะผลตอบแทนยังไม่ชัดเจน ตลาดก็ยากที่จะมองว่าค่าใช้จ่ายส่วนนี้เป็นข่าวดีทั้งหมด
รายงานผลประกอบการนี้ทำให้อินเทลมีเวลาเพิ่มขึ้น แต่ยังไม่สามารถพลิกสถานการณ์ให้สำเร็จได้ ผลประกอบการและแนวโน้มในอนาคตพิสูจน์ว่าการดำเนินงานระยะสั้นของบริษัทดีกว่าที่คาดไว้ การที่ราคาหุ้นเพิ่มขึ้นก่อนแล้วลดลงหลังเวลาทำการซื้อขาย แสดงว่านักลงทุนยังคงรอให้การเปลี่ยนแปลงด้านการผลิตและการรับจ้างผลิตภายนอกเกิดผลลัพธ์ที่แท้จริง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง