SoFi มีรายได้สูงสุดเป็นประวัติการณ์ แต่เครื่องยนต์แห่งการเติบโตยังคงเป็นธุรกิจสินเชื่อ

เมื่อวันที่ 27 ตุลาคม บริษัทฟินเทคสัญชาติอเมริกัน SoFi ได้รายงานผลประกอบการรายไตรมาสที่สร้างสถิติ新高 และปรับเพิ่มคาดการณ์รายได้ทั้งปีอีกครั้ง ในแอปของบริษัทมีทั้งบัญชีเงินฝาก การลงทุน และบัตรเครดิต แต่ธุรกิจหลักที่เติบโตเร็วที่สุดในรายงานกลับเป็นการปล่อยสินเชื่อ
ตามรายงานผลประกอบการไตรมาสที่สามของ SoFi บริษัทมีรายได้สุทธิเพิ่มขึ้น 44% เมื่อเทียบปีต่อปี และมีกำไรสุทธิ 241 ล้านดอลลาร์ เบื้องหลังการเติบโตของรายได้นั้น ผลประกอบการของสินเชื่อ บริการทางการเงิน และแพลตฟอร์มเทคโนโลยีไม่ได้เป็นไปในทิศทางเดียวกัน
SoFi ต้องการให้ผู้ใช้ทำธุรกรรมทางการเงินที่หลากหลายได้ในที่เดียว สำหรับบริษัทแล้ว บัญชีเงินฝากและการลงทุนช่วยดึงดูดลูกค้าและเงินทุน สินเชื่อสร้างรายได้จากดอกเบี้ยและค่าธรรมเนียม ส่วนแพลตฟอร์มเทคโนโลยีให้บริการโครงสร้างพื้นฐานทางการเงินแก่บริษัทอื่น ธุรกิจเหล่านี้เชื่อมโยงกัน แต่ไม่ได้หมายความว่าจะทำกำไรด้วยความเร็วเท่ากัน
เงินที่เติบโตมาจากไหน?
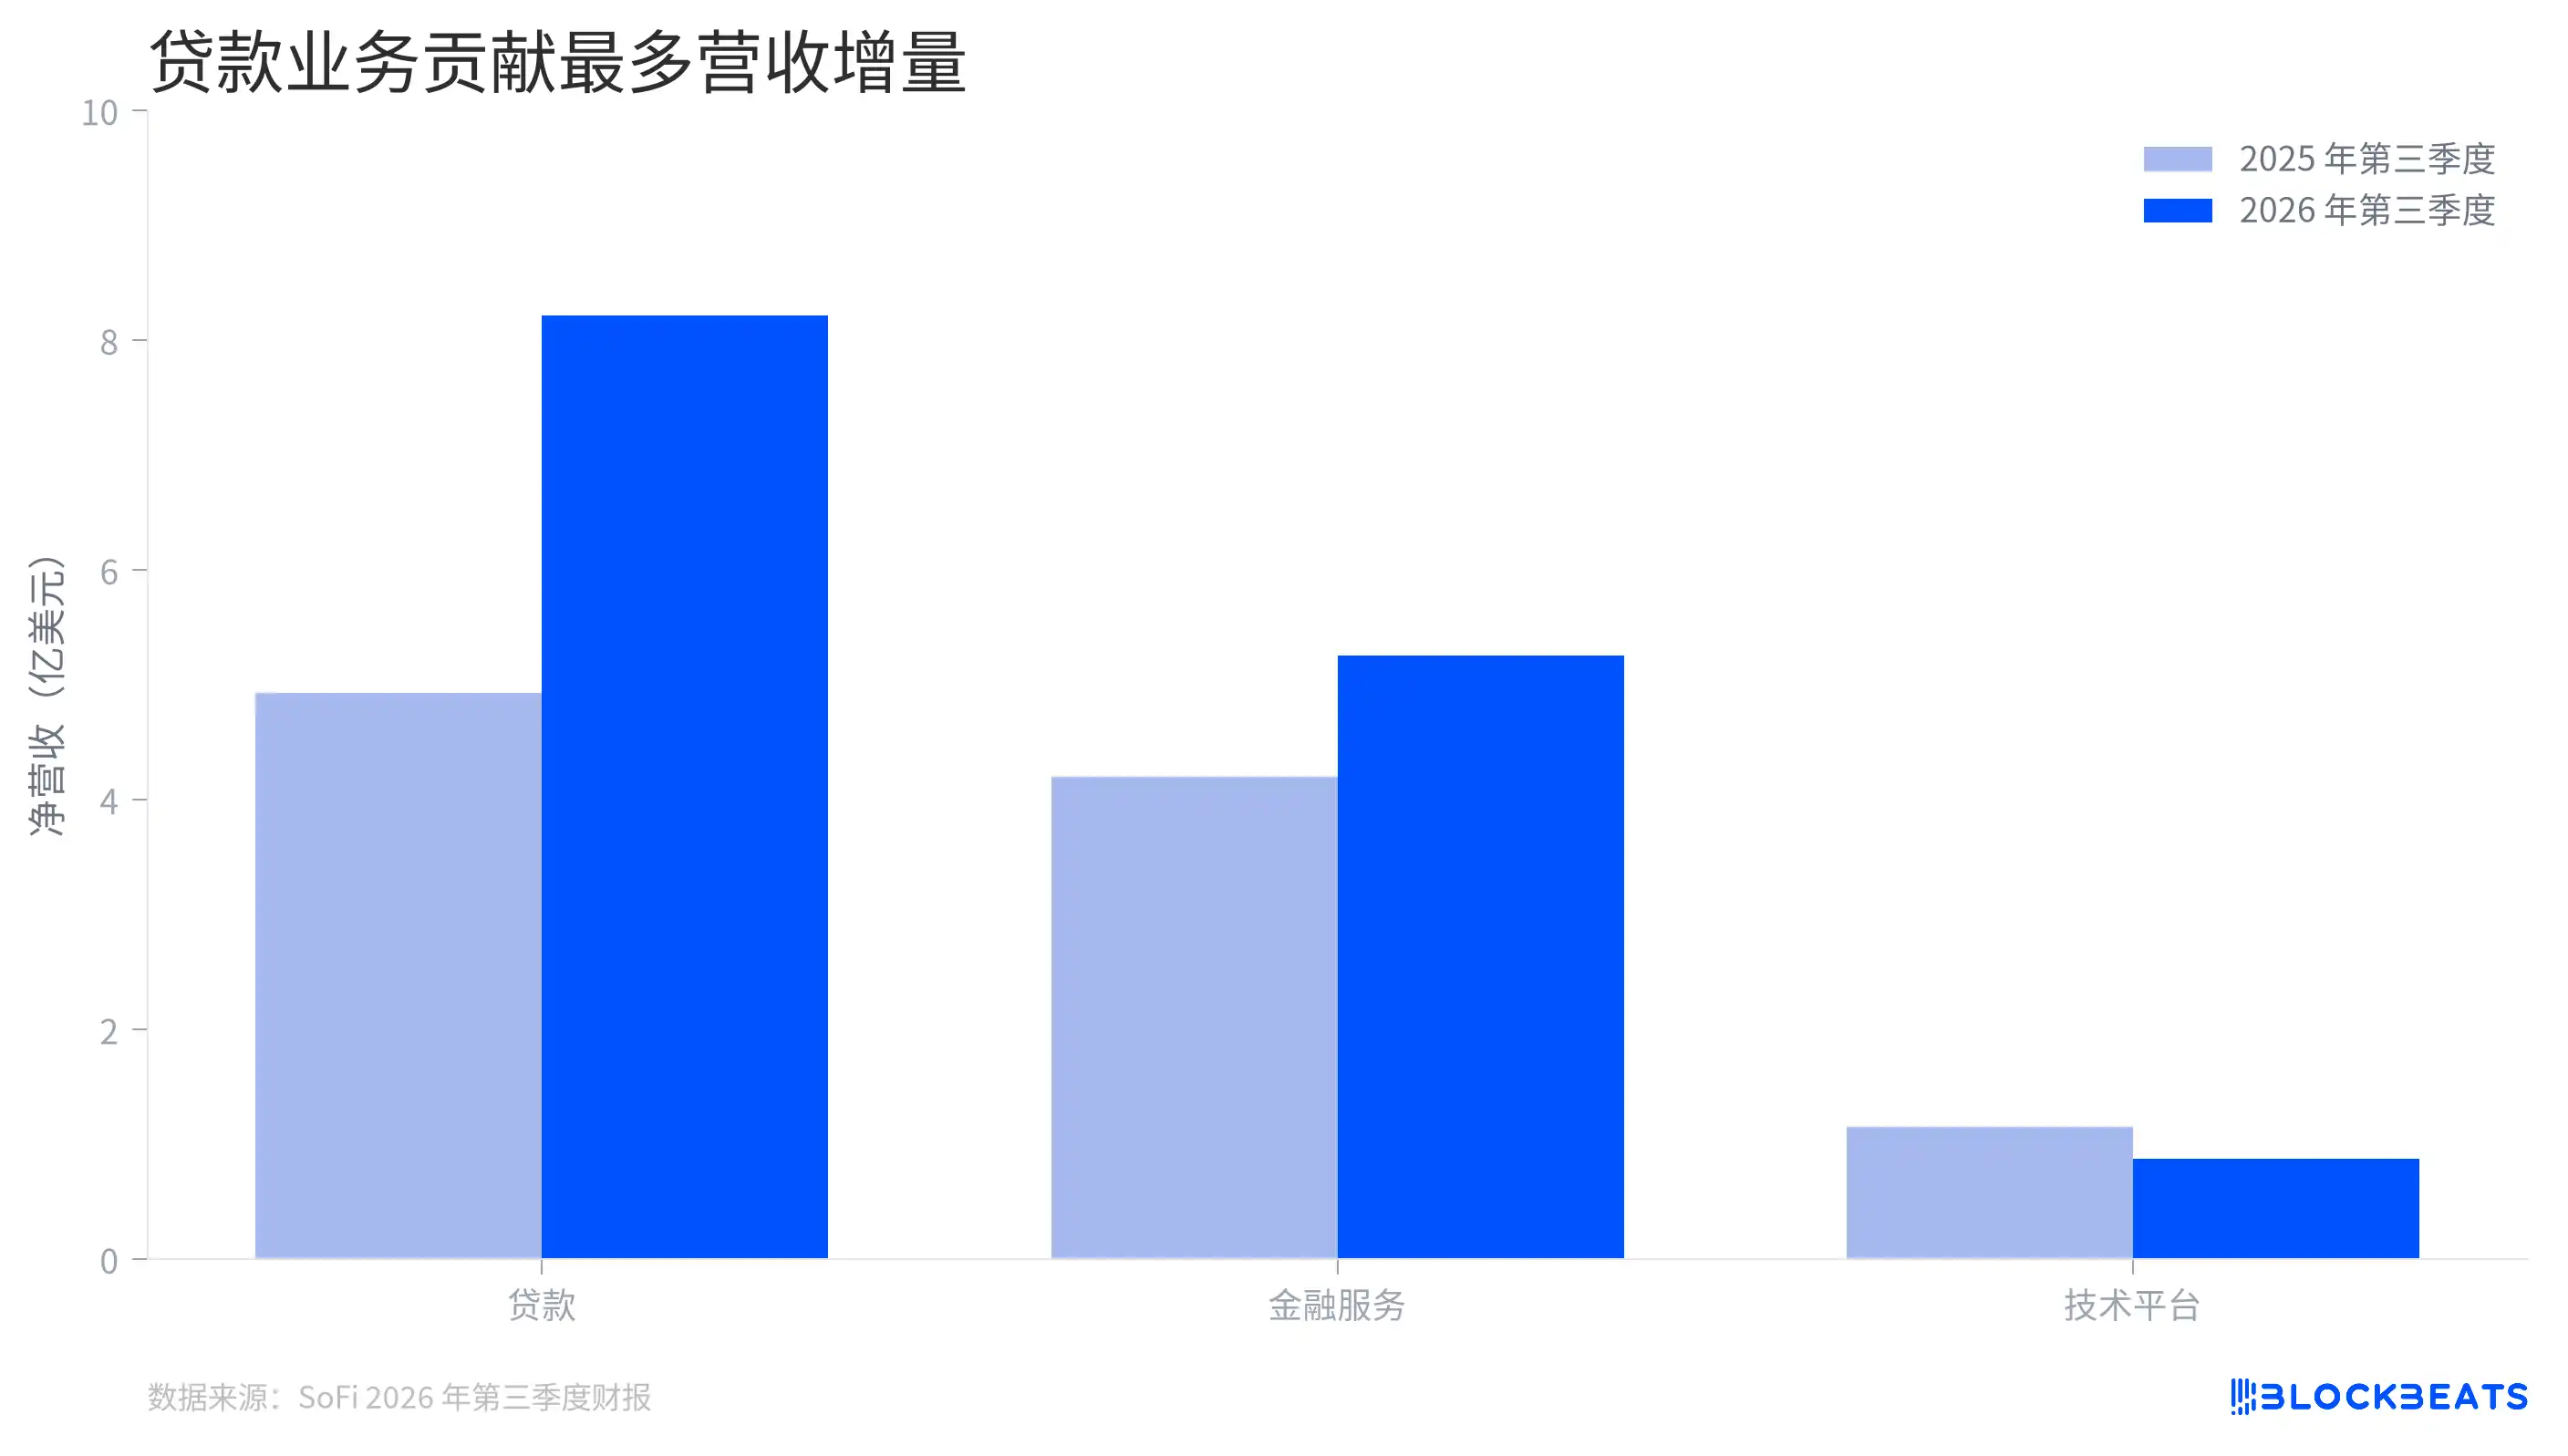
ธุรกิจสินเชื่อสร้างรายได้เพิ่มมากที่สุด
กลุ่มธุรกิจสินเชื่อเป็นแหล่งเติบโตที่ใหญ่ที่สุดในไตรมาสนี้ เมื่อเทียบกับช่วงเดียวกันของปีก่อน รายได้สุทธิของธุรกิจนี้เพิ่มขึ้นประมาณ 328 ล้านดอลลาร์ ซึ่งมากกว่าการเปลี่ยนแปลงของอีกสองกลุ่มธุรกิจ การขยายตัวของการปล่อยสินเชื่อส่วนบุคคลนำมาซึ่งรายได้ดอกเบี้ยและค่าธรรมเนียมการปล่อยสินเชื่อที่มากขึ้น
การเติบโตนี้ยังเปลี่ยนวิธีทำความเข้าใจ SoFi เมื่อผู้ใช้เปิดแอปจะเห็นชุดเครื่องมือทางการเงิน แต่การเติบโตของรายได้บริษัทยังคงเกี่ยวพันอย่างใกล้ชิดกับความต้องการกู้ยืม การกำหนดราคาสินเชื่อ และต้นทุนเงินทุน ยิ่งมีช่องทางผลิตภัณฑ์มาก ไม่ได้หมายความโดยอัตโนมัติว่ารายได้หลุดพ้นจากวัฏจักรสินเชื่อแล้ว
กลุ่มธุรกิจบริการทางการเงินก็เติบโตเช่นกัน ซึ่งรวมถึงเงินฝาก การลงทุน และธุรกิจแพลตฟอร์มสินเชื่อที่หาผู้กู้หรือให้บริการปล่อยสินเชื่อแก่บุคคลที่สาม รายได้จากธุรกิจหลังถูกบันทึกในกลุ่มบริการทางการเงิน ดังนั้นการมองว่า "บริการทางการเงิน" เป็นรายได้ที่ไม่ได้รับผลกระทบจากตลาดสินเชื่อเลยจึงเป็นการประเมินบทบาทของธุรกิจสินเชื่อต่ำเกินไป
ข้อมูลรายกลุ่มธุรกิจยังมีรายละเอียดด้านเกณฑ์การวัด ภาพที่แสดงคือรายได้สุทธิของแต่ละกลุ่มธุรกิจที่บริษัทเปิดเผย ซึ่งมีการทำธุรกรรมภายในระหว่างกลุ่มและการหักกลบกัน จึงไม่สามารถนำแท่งกราฟมาบวกกันตรงๆ แล้วถือเป็นรายได้รวมได้
แพลตฟอร์มเทคโนโลยีเดินไปในเส้นทางที่แตกต่างออกไป รายงานทางการเงินแสดงให้เห็นว่า รายได้ของส่วนธุรกิจนี้ลดลง 24% เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยช่วงเปรียบเทียบหลักได้รับผลกระทบจากการถอนตัวของลูกค้ารายใหญ่รายหนึ่ง บริษัทระบุว่า หากไม่รวมผลกระทบจากลูกค้ารายดังกล่าว รายได้ของส่วนธุรกิจจะเพิ่มขึ้น 18% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ตัวเลขทั้งสองนี้ตอบคำถามที่แตกต่างกัน ตัวเลขแรกคือการเปลี่ยนแปลงจริงของรายได้ที่รายงาน ส่วนตัวเลขหลังใช้เพื่อดูการเติบโตของธุรกิจที่เหลืออยู่
ทำไมเงินฝากจึงสำคัญต่อการเติบโตของสินเชื่อ?
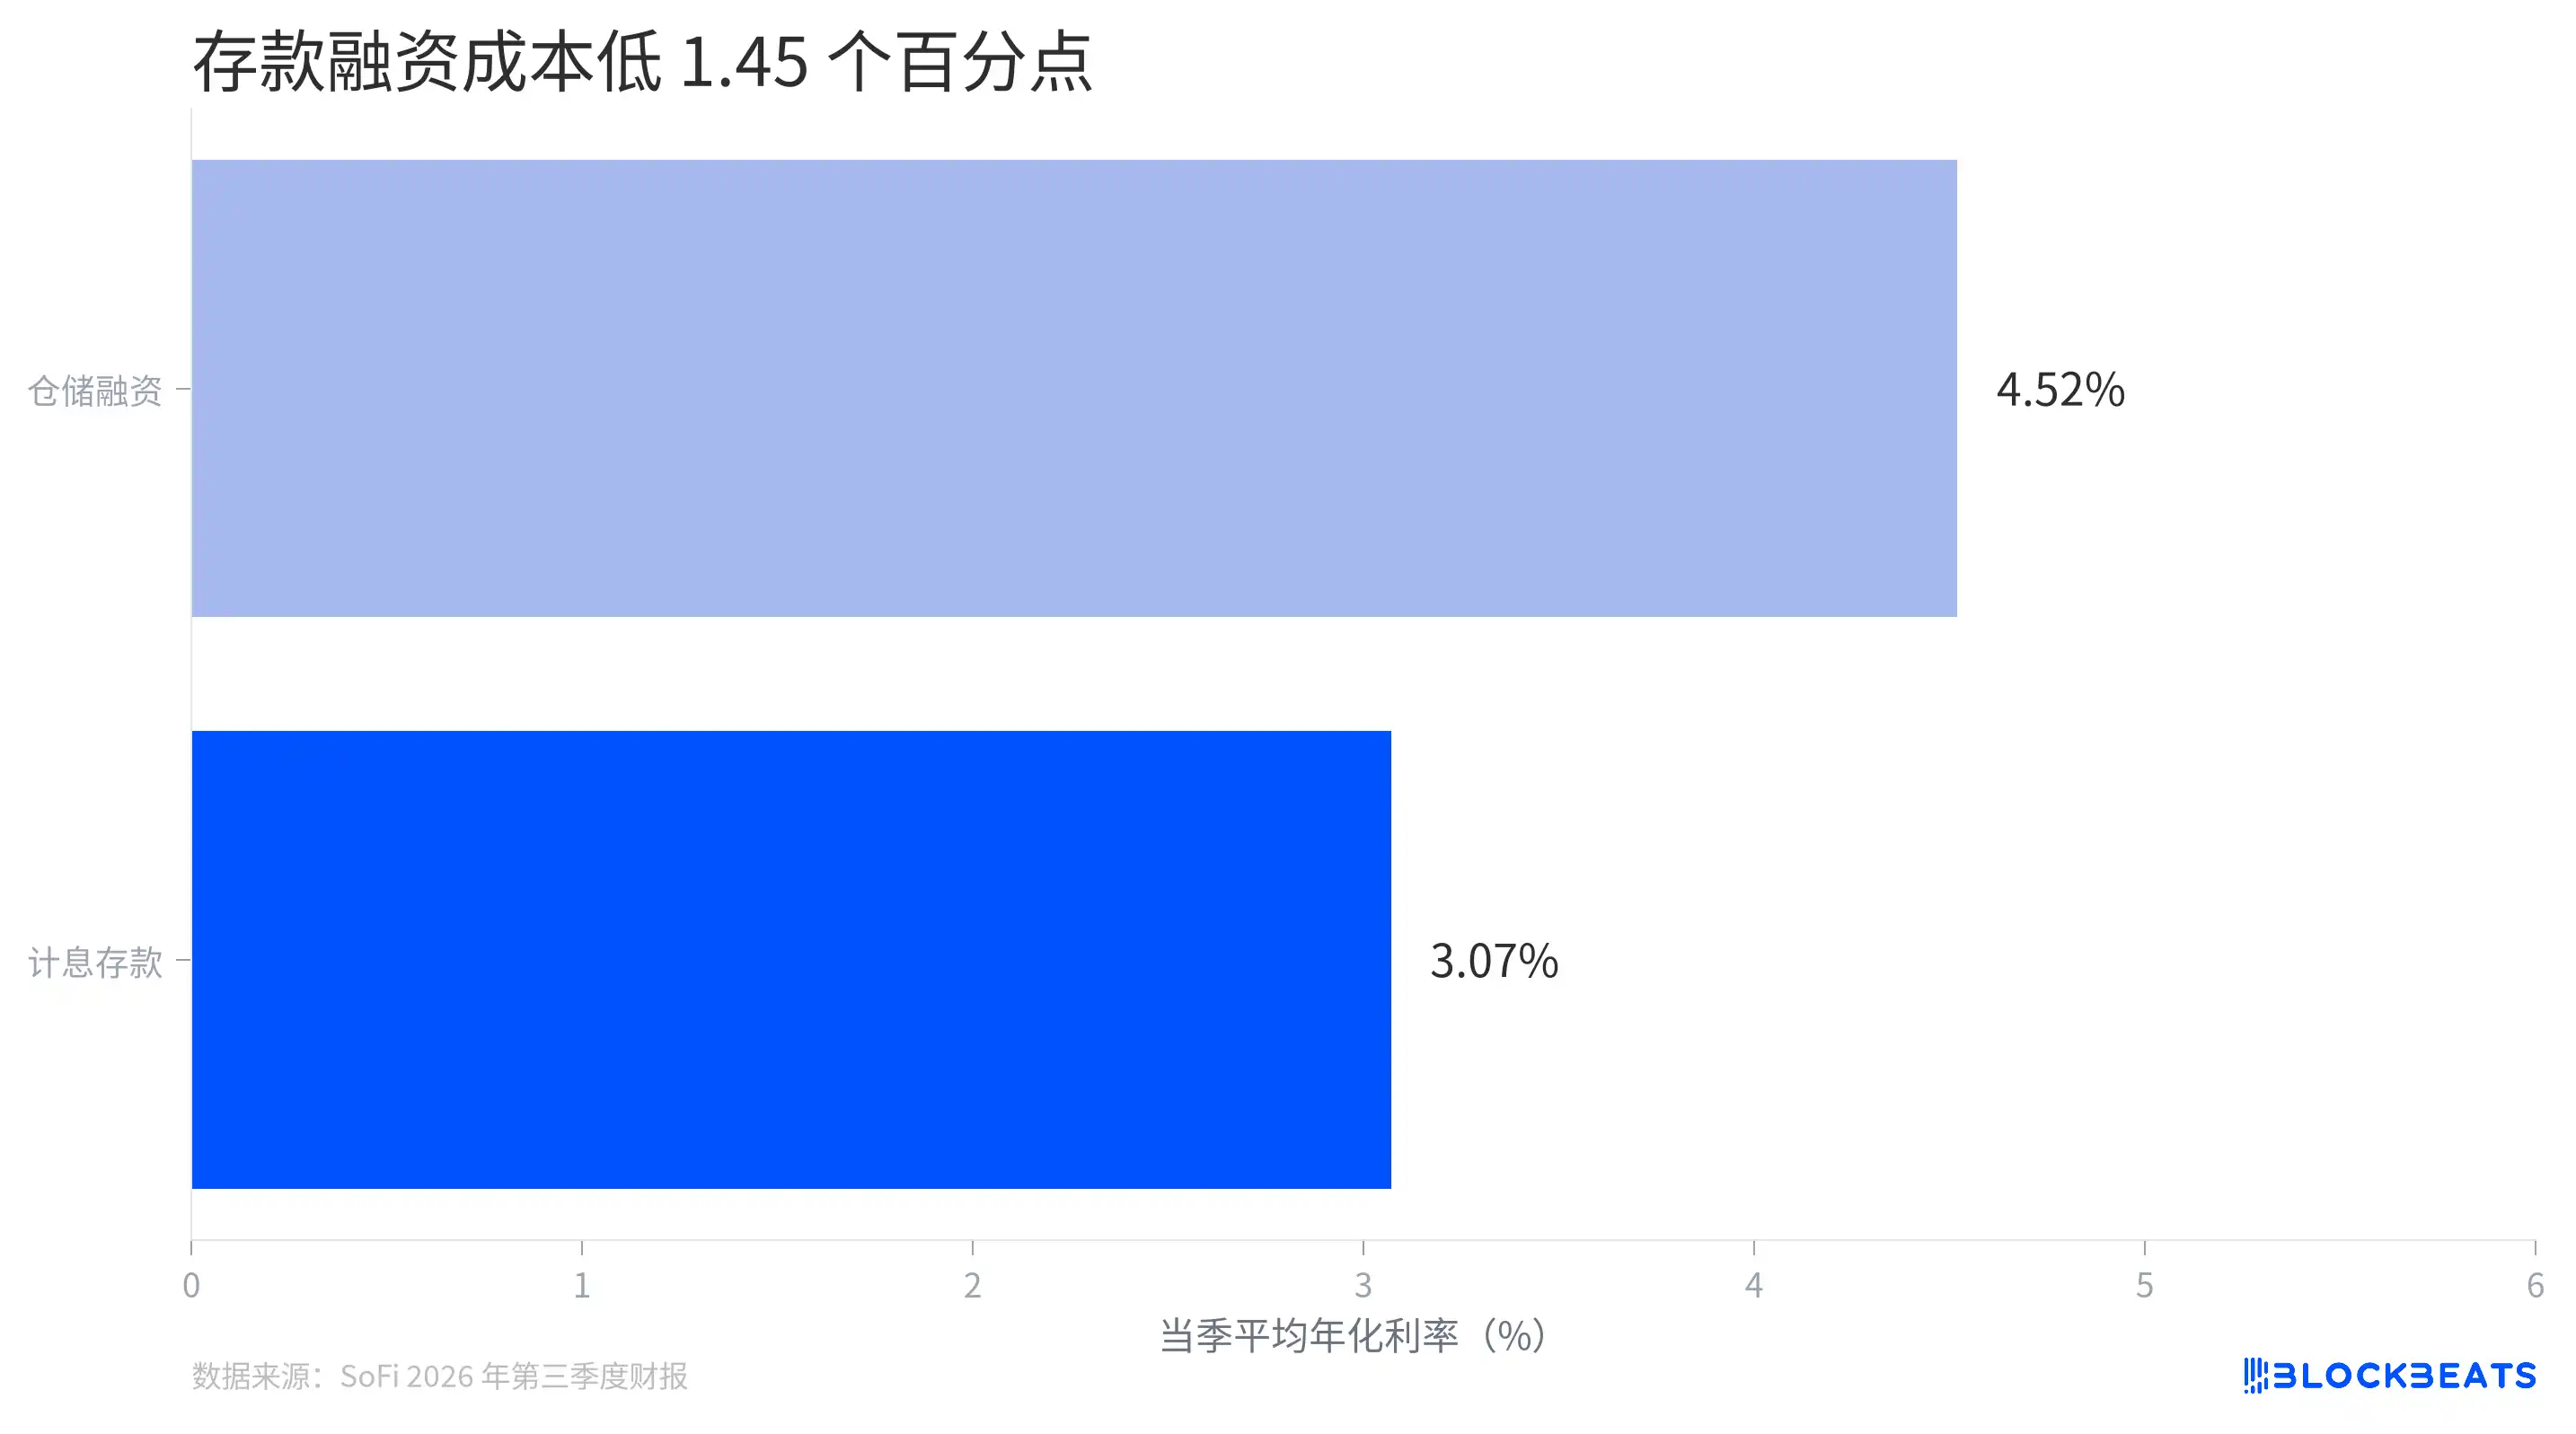
ต้นทุนเฉลี่ยของเงินฝากและการระดมทุนแบบคลังสินค้า
การปล่อยสินเชื่อต้องใช้เงินทุน SoFi สามารถใช้เงินฝากหรือระดมทุนผ่านช่องทางต่างๆ เช่น การระดมทุนแบบคลังสินค้า การระดมทุนแบบคลังสินค้าสามารถเข้าใจได้ว่าเป็นการระดมทุนโดยใช้สินทรัพย์สินเชื่อเป็นฐาน ซึ่งมักใช้เพื่อสนับสนุนธุรกิจสินเชื่อก่อนที่จะมีการขายหรือแปลงสินเชื่อเป็นหลักทรัพย์
รายงานทางการเงินแสดงให้เห็นว่า ในไตรมาสที่สาม ต้นทุนเฉลี่ยต่อปีของเงินฝากที่คิดดอกเบี้ยอยู่ที่ 3.07% และการระดมทุนแบบคลังสินค้าอยู่ที่ 4.52% หากปัจจัยอื่นๆ เท่าเดิม ทุกๆ 100 ดอลลาร์ที่ระดมทุนได้ ต้นทุนดอกเบี้ยต่อปีของสองวิธีนี้แตกต่างกันประมาณ 1.45 ดอลลาร์
เมื่อนำส่วนต่างนี้คูณกับขนาดเงินทุนที่มหาศาล ก็จะได้ประมาณการอีกรายการหนึ่งในรายงานทางการเงินของบริษัท SoFi ระบุว่า การเปลี่ยนแปลงโครงสร้างแหล่งเงินทุนนำไปสู่การประหยัดต้นทุนดอกเบี้ยต่อปีประมาณ 745 ล้านดอลลาร์ นี่เป็นการเปรียบเทียบรายปีตามสมมติฐานของบริษัท ไม่ใช่เงินสดที่ประหยัดได้จริงในไตรมาสนั้น และไม่สามารถนำไปบวกกับกำไรของไตรมาสนั้นได้โดยตรง
การเติบโตของเงินฝากทำให้บริษัทมีพื้นที่มากขึ้นในการใช้ช่องทางระดมทุนนี้ ณ สิ้นไตรมาสที่สาม ยอดคงเหลือเงินฝากของ SoFi อยู่ที่ 51.3 พันล้านดอลลาร์ เพิ่มขึ้น 5.8 พันล้านดอลลาร์ในไตรมาสเดียว เงินฝากไม่ใช่เงินทุนฟรี บริษัทยังคงต้องจ่ายดอกเบี้ยให้ผู้ฝาก และข้อได้เปรียบด้านต้นทุนก็จะเปลี่ยนแปลงตามการกำหนดราคาเงินฝากและอัตราดอกเบี้ยระดมทุนอื่นๆ
ต้นทุนการระดมทุนเป็นเพียงด้านหนึ่งของบัญชีสินเชื่อ ส่วนอีกด้านคือเงินที่ให้กู้ไปนั้นสามารถเรียกคืนได้หรือไม่ SoFi เปิดเผยว่า อัตราการตัดจำหน่ายต่อปีของสินเชื่อส่วนบุคคลอยู่ที่ 2.26% ลดลง 34 จุดพื้นฐานเมื่อเทียบกับช่วงเดียวกันของปีก่อน แต่บริษัทก็เตือนด้วยว่า ตัวชี้วัดนี้ได้รับผลกระทบจากการขายสินทรัพย์ สินเชื่อใหม่ และการขายสินเชื่อที่ค้างชำระ การเปลี่ยนแปลงของกลุ่มสินเชื่อจะเปลี่ยนตัวเศษหรือตัวส่วน จึงไม่สามารถสรุปได้ว่าความเสี่ยงด้านสินเชื่อลดลงตามไปด้วยเพียงเพราะอัตราการตัดจำหน่ายลดลง
ผู้ใช้มากขึ้น ย่อมทำกำไรได้มากขึ้นเสมอหรือ?
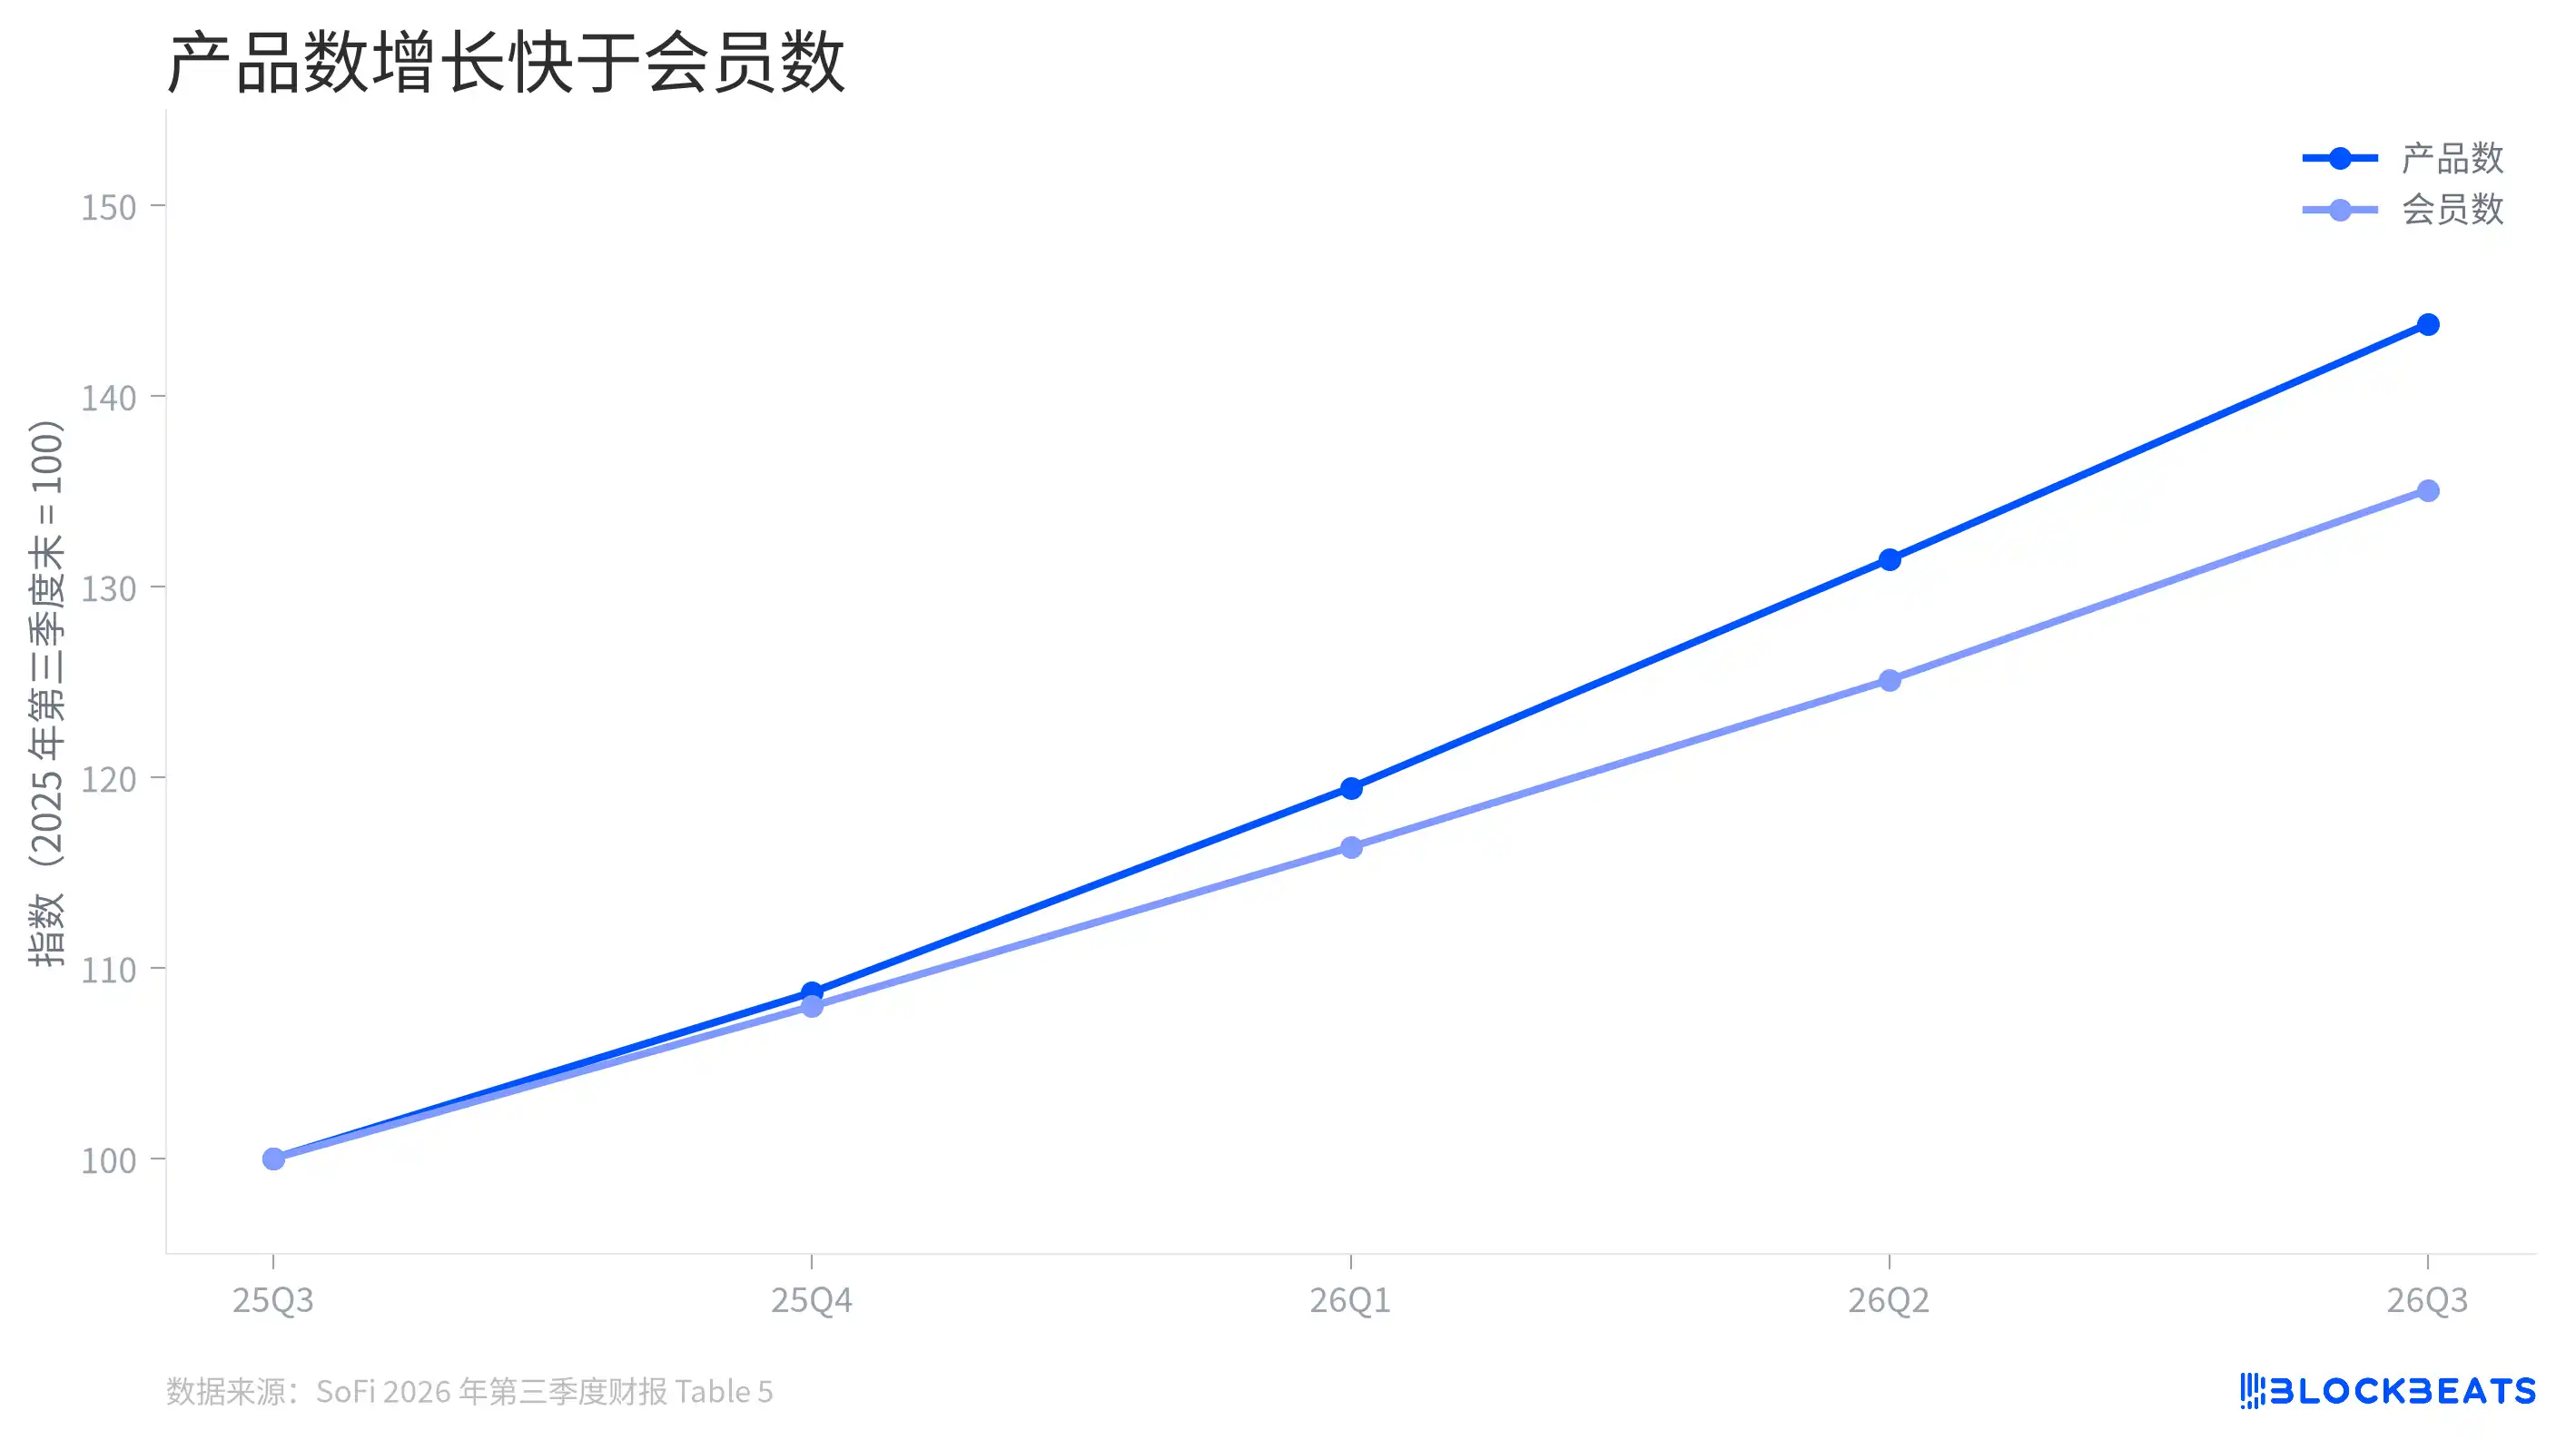
การเติบโตของจำนวนผลิตภัณฑ์และจำนวนสมาชิก
จำนวนสมาชิกและขนาดผลิตภัณฑ์ของ SoFi ต่างขยายตัว โดยจำนวนผลิตภัณฑ์เติบโตเร็วกว่า หากกำหนดให้สิ้นไตรมาสที่สามของปีที่แล้วเป็น 100 ณ สิ้นไตรมาสที่สามของปีนี้ ดัชนีจำนวนผลิตภัณฑ์เพิ่มขึ้นเป็นประมาณ 144 และดัชนีจำนวนสมาชิกอยู่ที่ประมาณ 135
ซึ่งหมายความว่า ตามเกณฑ์สะสมที่บริษัทเปิดเผย จำนวนผลิตภัณฑ์ต่อสมาชิกหนึ่งรายเพิ่มขึ้น แต่สิ่งนี้ไม่สามารถพิสูจน์ได้ด้วยตัวเองว่าสมาชิกที่มีอยู่เดิมมีส่วนช่วยสร้างการเติบโตจากการซื้อข้ามผลิตภัณฑ์มากน้อยเพียงใด และยิ่งไม่สามารถแสดงถึงความถี่ในการใช้งานที่เพิ่มขึ้นของแต่ละผู้ใช้ที่ใช้งานอยู่ได้โดยตรง การที่สมาชิกใหม่ซื้อผลิตภัณฑ์หลายประเภทก็อาจผลักดันให้อัตราส่วนนี้สูงขึ้นได้เช่นกัน
สาเหตุซ่อนอยู่ในนิยามทางสถิติ SoFi นับบุคคลที่เปิดบัญชี เชื่อมต่อบัญชีภายนอก หรือใช้บริการตรวจติดตามคะแนนเครดิตเป็นสมาชิก และโดยปกติจะยังคงนับรวมในจำนวนทั้งหมดต่อไปหลังจากเป็นสมาชิกแล้ว จำนวนผลิตภัณฑ์ทั้งหมดยังรวมถึงผลิตภัณฑ์ที่เคยเลือกไว้แต่ในปัจจุบันอาจไม่ได้ใช้งานแล้วด้วย สิ่งเหล่านี้ช่วยในการสังเกตขนาดการเข้าถึงของแพลตฟอร์ม แต่ไม่ใช่จำนวนผู้ใช้ที่ใช้งานอยู่รายเดือนหรือจำนวนผลิตภัณฑ์ที่ใช้งานอยู่
การสร้างรายได้ยังต้องดูที่ตัวผลิตภัณฑ์เอง งบการเงินแสดงให้เห็นว่ารายได้ต่อผลิตภัณฑ์ของกลุ่มธุรกิจบริการทางการเงินเพิ่มขึ้นจาก 88 ดอลลาร์ในไตรมาสก่อนเป็น 90 ดอลลาร์ ซึ่งแสดงว่าตัวชี้วัดรายได้รายการนี้ที่บริษัทเปิดเผยดีขึ้น แต่เช่นเดียวกับจำนวนสมาชิกและจำนวนผลิตภัณฑ์ทั้งหมด ยังคงต้องอ่านร่วมกับองค์ประกอบของผลิตภัณฑ์และเกณฑ์การคำนวณ
ธุรกิจคริปโตก้าวไปถึงขั้นไหนแล้ว?
SoFi เปิดตัวบริการลงทุนคริปโตอีกครั้งในไตรมาสที่สี่ของปี 2025 ผู้ใช้สามารถซื้อ ขาย และถือครองสินทรัพย์ดิจิทัลบนแพลตฟอร์มได้ จำนวนผลิตภัณฑ์ Crypto ณ สิ้นไตรมาสที่สามอยู่ที่ 503,000 รายการ
ตัวเลขทางบัญชีของรายได้คริปโตจำเป็นต้องแยกดู ตามงบการเงิน รายได้จากการซื้อขายคริปโตของบริษัทในไตรมาสนั้นอยู่ที่ 161.6 ล้านดอลลาร์ เทียบกับต้นทุนการซื้อขายที่ 160.0 ล้านดอลลาร์ เมื่อหักลบกันแล้ว รายได้สุทธิจากการซื้อขายคริปโตอยู่ที่ 1.633 ล้านดอลลาร์ ซึ่งส่วนใหญ่มาจากค่าธรรมเนียมที่เรียกเก็บจากการอำนวยความสะดวกในการสั่งซื้อขายของผู้ใช้
จำนวนสุทธินี้คิดเป็นประมาณ 0.12% ของรายได้สุทธิรวมในไตรมาสนั้น ซึ่งแสดงให้เห็นว่ารายได้โดยตรงจากการซื้อขายคริปโตที่เปิดเผยยังมีขนาดเล็กในปัจจุบัน ความหมายของผลิตภัณฑ์คริปโตต่อแพลตฟอร์มคือการเพิ่มช่องทางการลงทุนให้กับสมาชิกที่มีอยู่เดิม ซึ่งอาจเชื่อมโยงกับเงินฝากและผลิตภัณฑ์การลงทุนอื่นๆ อย่างไรก็ตาม งบการเงินไม่ได้เปิดเผยแยกต่างหากถึงรายได้ที่ผู้ใช้คริปตินำมาสู่ธุรกิจอื่น
หลังจากสิ้นสุดไตรมาสที่สาม SoFi ได้เปิดตัวผลิตภัณฑ์เงินฝากแบบโทเคนสำหรับผู้บริโภคชื่อ SoFi Earn ในเดือนตุลาคม ข้อมูลของผลิตภัณฑ์นี้จะเห็นได้ในงบการเงินครั้งถัดไป
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง