ยูบีเอสวิเคราะห์: การถือครองหุ้นเทคโนโลยีของกองทุนรวมพุ่งสูงเป็นประวัติการณ์ อิเล็กทรอนิกส์กลายเป็นแกนหลักในการเพิ่ม仓位ในไตรมาสที่สอง
TL;DR
· UBS คำนวณว่าในไตรมาสที่สอง การถือครองหุ้นเทคโนโลยีขนาดใหญ่ของกองทุนรวมเพิ่มขึ้นเป็น 57.3% โดยมีสัดส่วนการลงทุนเกินเกณฑ์ 18.5% ซึ่งเป็นระดับสูงสุดเป็นประวัติการณ์
· กลุ่มอิเล็กทรอนิกส์มีการเพิ่มน้ำหนักการลงทุน 20.2 จุดเปอร์เซ็นต์ในไตรมาสเดียว ขณะที่การถือครองหุ้น科创板และ创业板ก็พุ่งสูงเป็นประวัติการณ์เช่นกัน
· เทคโนโลยีฮาร์ดคอร์ได้รับการปรับเพิ่มประมาณการกำไรและการสนับสนุนจากนโยบาย แต่การถือครองที่หนาแน่นอาจขยายความผันผวนจากปัจจัยภายนอกและแรงกดดันจากการลดเลเวอเรจ
ตามรายงานกลยุทธ์หุ้นจีนล่าสุดของ UBS ในไตรมาสที่สองของปี 2026 การจัดสรรของกองทุนรวมในหุ้นเทคโนโลยีฮาร์ดคอร์ของตลาด A-share พุ่งสูงเป็นประวัติการณ์ โดยกลุ่มอิเล็กทรอนิกส์ โทรคมนาคม รวมถึง科创板และ创业板เป็นทิศทางที่มีการเพิ่มน้ำหนักการลงทุนมากที่สุด
ตัวเลขที่โดดเด่นที่สุดคือ สัดส่วนการถือครองของกลุ่มเทคโนโลยีขนาดใหญ่ ซึ่งรวมถึงอิเล็กทรอนิกส์ โทรคมนาคม คอมพิวเตอร์ และการป้องกันประเทศ เพิ่มขึ้นเป็น 57.3% โดยมีสัดส่วนการลงทุนเกินเกณฑ์ 18.5% ซึ่งทั้งสองค่าทำลายสถิติสูงสุดเดิม ตามการคำนวณของ UBS การถือครองกลุ่มอิเล็กทรอนิกส์เพิ่มขึ้น 20.2 จุดเปอร์เซ็นต์ในไตรมาสเดียว ถือเป็นทิศทางที่มีการเพิ่มน้ำหนักมากที่สุดในไตรมาสที่สอง ส่วนกลุ่มโทรคมนาคมและเครื่องจักรกลเพิ่มขึ้น 4.4 จุดเปอร์เซ็นต์และ 0.8 จุดเปอร์เซ็นต์ตามลำดับ
การไหลกลับของเงินทุนต่างชาติก็เสริมแนวโน้มนี้ให้แข็งแกร่งขึ้น ในรายงานสาธารณะ China Merchants Securities ประมาณการว่าเงินทุนจากทางเหนือ (北向资金) ในไตรมาสที่สองมีกระแสเงินสุทธิไหลเข้าประมาณ 2230 พันล้านหยวน ขณะที่ Guosen Securities คำนวณไว้ประมาณ 2193 พันล้านหยวน ซึ่งทั้งสองชี้ให้เห็นว่าเงินทุนจากทางเหนือเปลี่ยนจากการไหลออกสุทธิในไตรมาสแรกเป็นการไหลเข้าอย่างชัดเจน UBS คำนวณตามการจำแนกอุตสาหกรรมของตนเองพบว่า อุตสาหกรรมและไอทีเป็นทิศทางที่มีการไหลเข้ามากที่สุด
กลุ่มอิเล็กทรอนิกส์เพิ่มน้ำหนัก 20.2 จุดเปอร์เซ็นต์ในไตรมาสเดียว การถือครองเทคโนโลยีฮาร์ดคอร์เกินครึ่ง
การเปลี่ยนแปลงของกองทุนรวมในไตรมาสที่สอง ไม่ใช่การเพิ่มขึ้นของทุกอุตสาหกรรมพร้อมกัน แต่เป็นเงินทุนที่กระจุกตัวไปยังกลุ่มอิเล็กทรอนิกส์และโทรคมนาคม
UBS คำนวณว่า การถือครองกลุ่มอิเล็กทรอนิกส์เพิ่มขึ้น 20.2 จุดเปอร์เซ็นต์จากไตรมาสแรก กลุ่มโทรคมนาคมเพิ่มขึ้น 4.4 จุดเปอร์เซ็นต์ และกลุ่มเครื่องจักรกลเพิ่มขึ้น 0.8 จุดเปอร์เซ็นต์ ส่วนกลุ่มอุปกรณ์ไฟฟ้า เครื่องดื่มและอาหาร โลหะมีสี เคมีภัณฑ์ การป้องกันประเทศ ธนาคาร ฯลฯ มีการถือครองลดลงหรือยังคงปรับตัวลง กลุ่มอุปโภคบริโภคแบบดั้งเดิมและบางกลุ่มที่เป็นวัฏจักรไม่ใช่แนวหลักในการเพิ่มน้ำหนักของกองทุนรวมอีกต่อไป
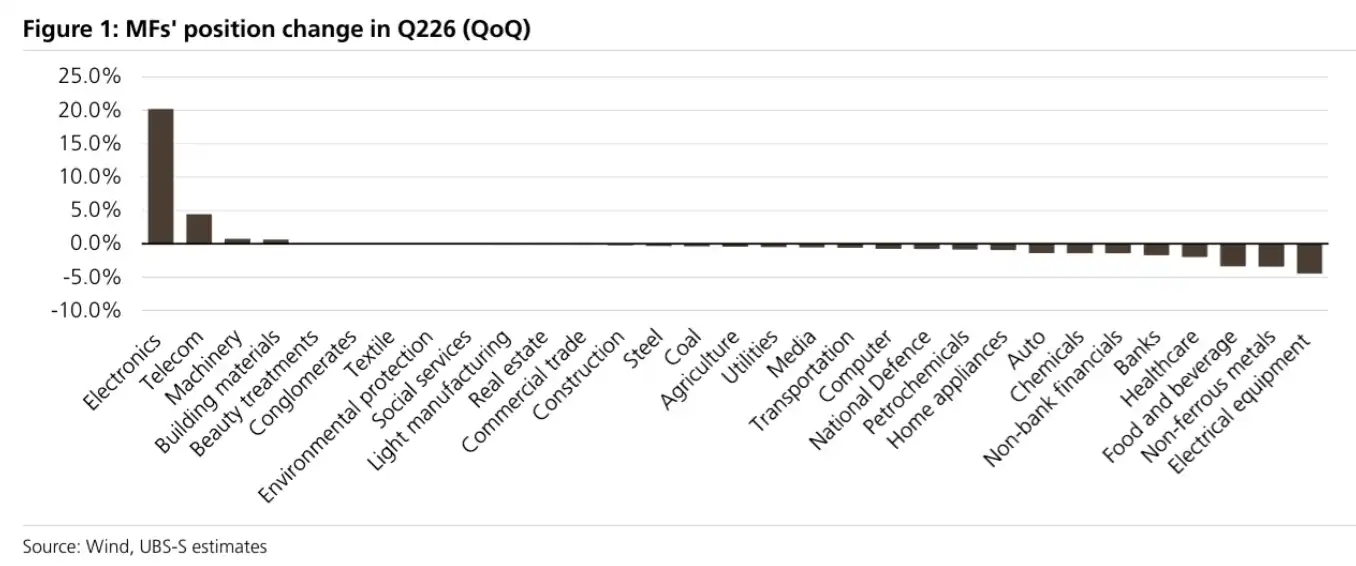
การเปลี่ยนแปลงการถือครองอุตสาหกรรมของกองทุนรวมในไตรมาสที่สอง กลุ่มอิเล็กทรอนิกส์เพิ่มน้ำหนัก 20.2 จุดเปอร์เซ็นต์ กลุ่มโทรคมนาคมเพิ่มน้ำหนัก 4.4 จุดเปอร์เซ็นต์
การถือครองกลุ่มเทคโนโลยีขนาดใหญ่ที่ 57.3% และสัดส่วนการลงทุนเกินเกณฑ์ 18.5% ไม่เพียงแต่สร้างสถิติสูงสุดใหม่ แต่ยังสูงกว่าจุดสูงสุดของการจัดสรรในช่วงที่กลุ่มอุปโภคบริโภคร้อนแรงที่สุดในอดีตอย่างชัดเจน สำหรับนักลงทุนทั่วไป ความชอบของเงินทุนสถาบันในตลาด A-share ในไตรมาสที่สองนั้นชัดเจนแล้ว: ไม่ใช่เทคโนโลยีทั่วไป หรือหุ้นเติบโตทุกประเภท แต่เป็นสินทรัพย์ที่ใกล้เคียงกับห่วงโซ่ AI คอมพิวเตอร์ เซมิคอนดักเตอร์ อุปกรณ์ และการผลิตขั้นสูง
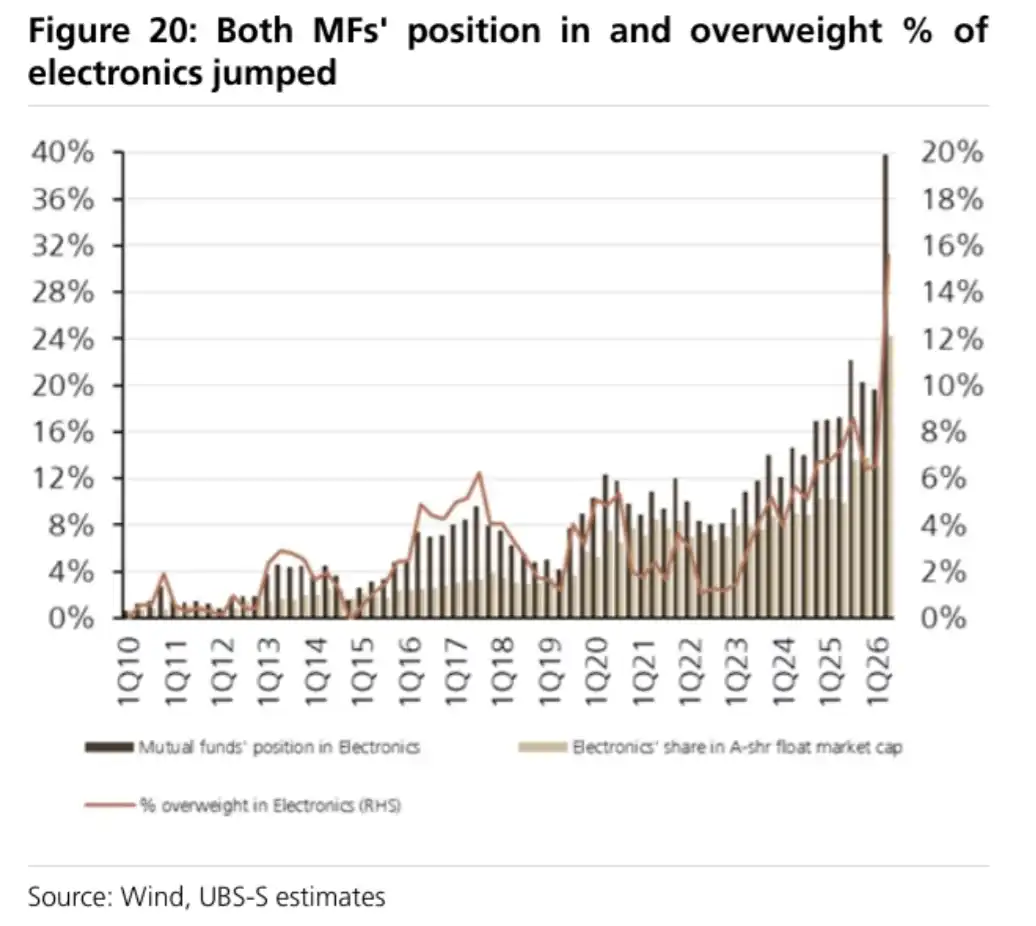
สัดส่วนการถือครองหุ้นกลุ่มเทคโนโลยีของกองทุนรวมสาธารณะเพิ่มขึ้นเป็น 57.3% และสัดส่วนการลงทุนเกินน้ำหนักเพิ่มขึ้นเป็น 18.5% ซึ่งทั้งสองรายการทำสถิติสูงสุดเป็นประวัติการณ์
การเปลี่ยนแปลงของกระดาน科创板และ创业板ก็ยิ่งตอกย้ำประเด็นนี้ ในไตรมาสที่สอง กองทุนรวมเพิ่มสัดส่วนการถือครองใน科创板ขึ้น 9.9 จุดเปอร์เซ็นต์ และใน创业板เพิ่มขึ้น 3.5 จุดเปอร์เซ็นต์ ซึ่งทั้งสองรายการทำสถิติใหม่ การเพิ่มขึ้นของการถือครองในสองกระดาน新兴นี้บ่งชี้ว่าเงินทุนไม่ได้ซื้อเฉพาะหุ้นผู้นำในบางอุตสาหกรรมเท่านั้น แต่ยังเพิ่มการเปิดรับความเสี่ยงโดยรวมต่อสินทรัพย์เทคโนโลยีที่มีความยืดหยุ่นสูงอีกด้วย
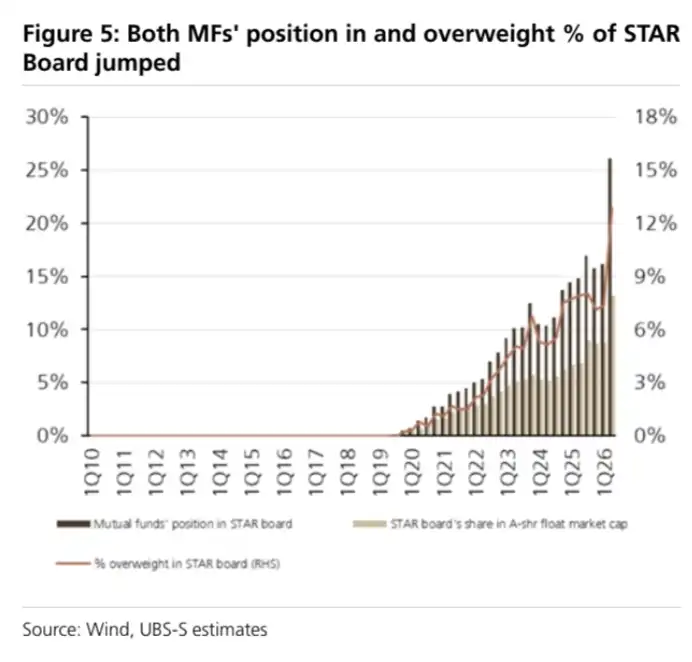
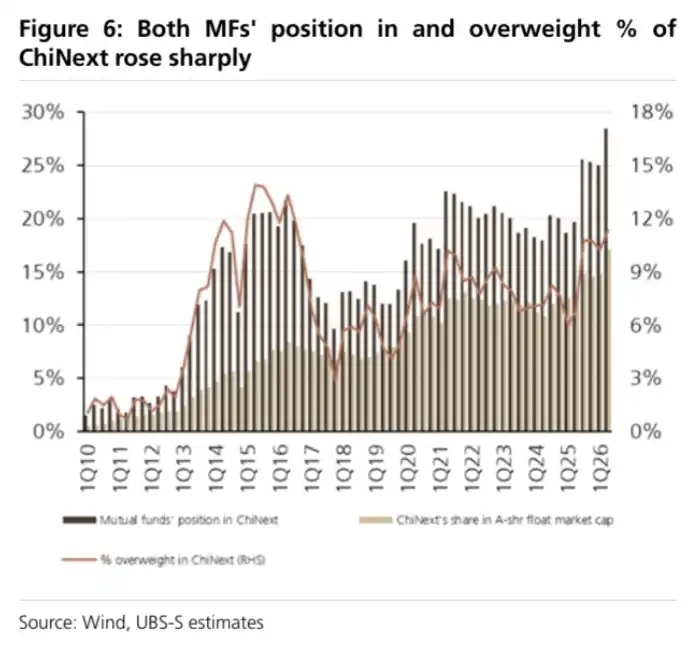
ในไตรมาสที่สอง สัดส่วนการถือครองและการลงทุนเกินน้ำหนักของกองทุนรวมใน科创板และ创业板เพิ่มขึ้นอย่างชัดเจน และทั้งสองรายการทำสถิติสูงสุดเป็นประวัติการณ์
การขยายตัวของกองทุนธีมเทคโนโลยี สถาบันไม่ได้แค่เปลี่ยนพอร์ตระยะสั้น
หากดูแค่การเปลี่ยนแปลงการถือครองรายไตรมาสเดียวยังไม่เพียงพอที่จะบ่งชี้แนวโน้มเงินทุน การขยายตัวของกองทุนที่บริหารจัดการเชิงรุกในกลุ่มเทคโนโลยีแสดงให้เห็นว่าการเปลี่ยนแปลงนี้ได้สะท้อนไปยังโครงสร้างผลิตภัณฑ์แล้ว
UBS นิยามกองทุนที่บริหารจัดการเชิงรุกในกลุ่มเทคโนโลยีว่าเป็นกองทุนที่มีหุ้นใน 10 อันดับแรกอย่างน้อย 7 ตัวมาจากกลุ่มเทคโนโลยี และมีน้ำหนักรวมกันเกิน 50% ตามเกณฑ์นี้ สัดส่วนของกองทุนประเภทนี้ต่อ AUM ของกองทุนรวมที่บริหารจัดการเชิงรุกทั้งหมดเพิ่มขึ้นเป็น 27.5% ซึ่งเป็นสถิติสูงสุดเป็นประวัติการณ์
สัดส่วนนี้สูงกว่าสัดส่วนของกองทุนที่ติดตามดัชนีเทคโนโลยีอย่างชัดเจน และยังสูงกว่าระดับความนิยมสูงสุดของธีมอื่นๆ เช่น การบริโภคและพลังงานใหม่ กองทุนเชิงรุกจำนวนมากขึ้นไม่ได้แค่จัดสรรหุ้นเทคโนโลยีในสัดส่วนเล็กน้อยในพอร์ต แต่กำลังกำหนดให้เทคโนโลยีเป็นทิศทางหลัก
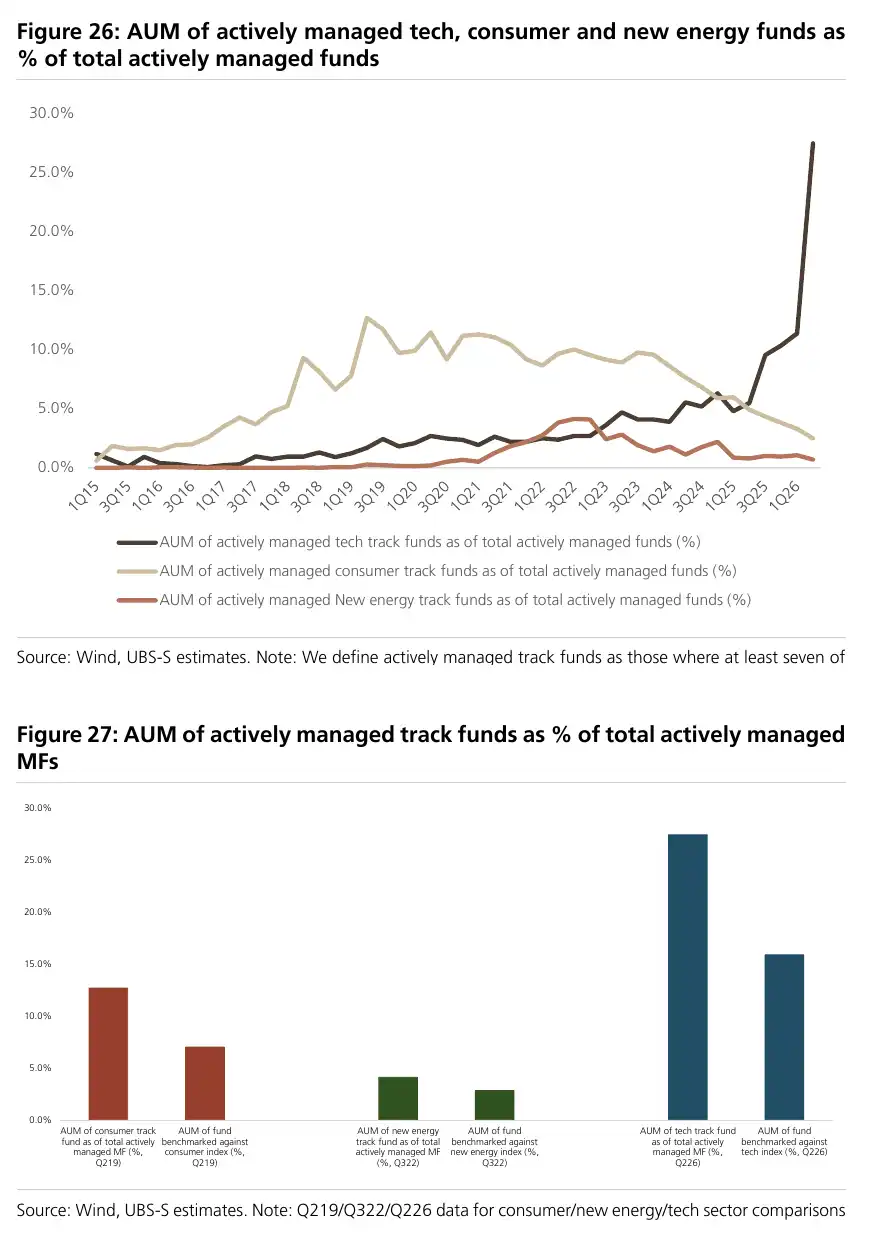
สัดส่วน AUM ของกองทุนที่บริหารจัดการเชิงรุกในกลุ่มเทคโนโลยีเพิ่มขึ้นเป็น 27.5% สูงกว่าระดับสูงสุดของธีมการบริโภคและพลังงานใหม่
สิ่งนี้ส่งผลกระทบสองด้านต่อตลาด
ด้านหนึ่ง การเพิ่มขึ้นของการจัดสรรในเทคโนโลยีจะเสริมสภาพคล่องของกลุ่มอุตสาหกรรม ห่วงโซ่อุตสาหกรรมอิเล็กทรอนิกส์ การสื่อสาร โครงสร้างพื้นฐาน AI อุปกรณ์เซมิคอนดักเตอร์ และเทคโนโลยีอุตสาหกรรม อาจได้รับความยืดหยุ่นในการประเมินมูลค่าที่มากขึ้นจากการรวมตัวของเงินทุนสถาบัน
อีกด้านหนึ่ง การถือครองและการลงทุนเกินน้ำหนักอยู่ในระดับสูงสุดเป็นประวัติการณ์ ทำให้การกระจุกตัวของการซื้อขายกลายเป็นแหล่งที่มาของความผันผวนระยะสั้นได้ง่ายขึ้น ความผันผวนของหุ้นเทคโนโลยีทั่วโลกและการปรับฐานของกลุ่มเทคโนโลยีในตลาดหุ้น A เมื่อเร็วๆ นี้ อาจเกี่ยวข้องกับการทำกำไร การชะลอตัวของการซื้อขาย และการหดตัวของเงินทุนกู้ยืม ไม่จำเป็นต้องบ่งชี้ถึงการเสื่อมถอยของปัจจัยพื้นฐานอย่างกะทันหัน
นี่คือเหตุผลที่รายงานไม่ได้สรุปทันทีว่าการเพิ่ม仓位ในไตรมาสที่สองเท่ากับ "การยืนยันตลาดกระทิงของฮาร์ดเทค" เงินทุนได้เปลี่ยนไปสู่ฮาร์ดเทคอย่างชัดเจน แต่การถือครองที่สูงก็เพิ่มความไวต่อการปรับฐานระยะสั้นเช่นกัน
กระแสเงินทุน北上ไหลกลับ ทิศทางของข้อมูลสาธารณะและการจัดหมวดหมู่ของ UBS ชี้ไปในทางเดียวกัน
กระแสเงินทุนต่างชาติให้หลักฐานอีกชั้นหนึ่งสำหรับการจัดสรรฮาร์ดเทครอบนี้
รายงานสาธารณะแสดงให้เห็นว่า China Merchants Securities ประมาณการว่าเงินทุน北上สุทธิในไตรมาสที่สองอยู่ที่ประมาณ 2230 พันล้านหยวน ขณะที่ Guosen Securities คำนวณไว้ที่ 2193 พันล้านหยวน South China Morning Post อ้างอิงข้อมูลจาก Choice ว่า ณ สิ้นเดือนมิถุนายน 2026 การถือครองของ北上ผ่าน陆股通สูงถึง 3.13 ล้านล้านหยวน สร้างสถิติสูงสุดใหม่นับตั้งแต่เปิดให้บริการ
ทิศทางของอุตสาหกรรมจำเป็นต้องแยกแยะตามเกณฑ์การจัดหมวดหมู่ ในรายงานสาธารณะมักใช้การจัดหมวดหมู่ของ Shenwan หรือ CITIC เช่น อุปกรณ์ไฟฟ้า อิเล็กทรอนิกส์ และเครื่องจักรกล เป็นต้น ที่ได้รับการไหลเข้าสูง ภายใต้การจัดหมวดหมู่ของ UBS อุตสาหกรรมมีการซื้อสุทธิ 1285 พันล้านหยวน และ IT มีการซื้อสุทธิ 672 พันล้านหยวน ซึ่งเป็นทิศทางหลักของการไหลเข้า
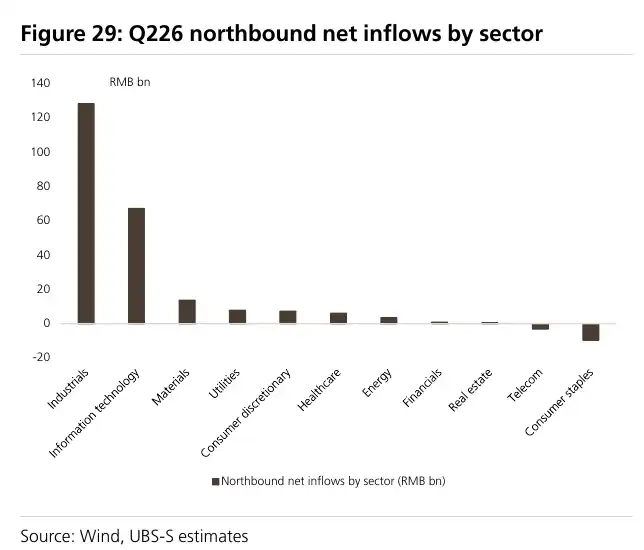
ตามการจัดหมวดหมู่ของ UBS เงินทุน北上ในไตรมาสที่สองไหลเข้าสุทธิประมาณ 2230 พันล้านหยวน โดยอุตสาหกรรมและ IT เป็นทิศทางหลักของการไหลเข้า
ไม่ว่าจะใช้การจัดหมวดหมู่อุตสาหกรรมชุดใด กระแสเงินทุนต่างชาติในไตรมาสที่สองก็โน้มเอียงไปทางเทคโนโลยีอุตสาหกรรม IT และห่วงโซ่การผลิตขั้นสูง เมื่อเทียบกับทิศทางที่กองทุนรวมเพิ่ม仓位ในอิเล็กทรอนิกส์ โทรคมนาคม และเครื่องจักรกล ความสอดคล้องระหว่างเงินทุนในประเทศและต่างประเทศในฮาร์ดเทคเพิ่มขึ้นอย่างชัดเจน
การเปลี่ยนแปลงของเงินทุนประเภทนี้จะส่งผลต่อการประเมินโครงสร้างตลาดหุ้น A ของนักลงทุน ในช่วงที่ผ่านมา นักลงทุนในตลาดหุ้น A กังวลว่าหุ้นเทคโนโลยีจะปรับตัวเร็วเกินไป การซื้อขายด้วยเลเวอเรจร้อนแรงเกินไป และการทำกำไรยังไม่เพียงพอ หากเงินทุนในประเทศและต่างประเทศเพิ่ม仓位ในฮาร์ดเทคพร้อมกัน และในขณะเดียวกันความคาดหวังด้านกำไรก็ปรับตัวสูงขึ้น ข้อถกเถียงในตลาดจะเปลี่ยนจาก "มีปัจจัยพื้นฐานหรือไม่" ไปเป็น "ขึ้นเร็วเกินไปหรือไม่"
UBS คาดการณ์ว่าอัตราการเติบโตของกำไรต่อหุ้นของตลาดหุ้น A ทั้งหมดจะฟื้นตัวจาก 3.9% ในปี 2025 เป็น 11% ในปี 2026 ซึ่งให้พื้นฐานที่แข็งแกร่งขึ้นสำหรับสถาบันในการเพิ่ม仓位ในสินทรัพย์เทคโนโลยีและสินทรัพย์เติบโต การที่เงินทุนซื้อฮาร์ดเทคไม่ใช่เพียงเพราะธีม AI ร้อนแรง แต่ยังเป็นเพราะความคาดหวังด้านกำไร กำไรของอุตสาหกรรม และทิศทางนโยบายกำลังสร้างการสนับสนุนในทิศทางเดียวกัน
การลดเลเวอเรจอาจใกล้สิ้นสุด การถือครองสูงยังคงขยายความผันผวน
ในช่วงที่หุ้นเทคโนโลยีปรับฐานในไตรมาสที่สอง สิ่งที่ตลาดกังวลมากที่สุดคือการถอนตัวของเงินทุนเลเวอเรจ
UBS เชื่อว่ายอดคงเหลือของการกู้ยืมในตลาดหุ้น A ได้ลดลงอย่างรวดเร็วจากจุดสูงสุดแล้ว และอัตราส่วนเลเวอเรจของภาคเทคโนโลยีใกล้เคียงกับตลาดโดยรวม ในขณะเดียวกัน ปริมาณการซื้อขายของ ETF สำหรับ沪深300, 创业板 และ科创50 เพิ่มขึ้นและมีการไหลเข้าสุทธิจำนวนมาก แสดงให้เห็นว่าระยะการลดเลเวอเรจอาจใกล้สิ้นสุด
แต่ยังคงต้องคงไว้ซึ่งข้อจำกัด การลดเลเวอเรจจะสิ้นสุดลงจริงหรือไม่ ต้องดูว่ายอดคงค้างของเงินกู้เพื่อการซื้อขาย (Margin Balance) จะสามารถคงที่ต่อไปได้หรือไม่ และกระแสเงินทุนไหลเข้าของ ETF จะดำเนินต่อไปหรือไม่ หากเงินทุนเลเวอเรจหดตัวอีกครั้งในภายหลัง หรือหุ้นเทคโนโลยีทั่วโลกผันผวนรุนแรงอีกครั้ง หุ้นเทคโนโลยีแข็ง (Hard Tech) ของตลาด A-share อาจยังคงเผชิญกับแรงกดดันทั้งด้าน Valuation และอารมณ์ตลาด
การสนับสนุนจากนโยบายเป็นอีกหนึ่งแนวโน้มระยะยาว AI การผลิตขั้นสูง การทดแทนสินค้านำเข้าในประเทศ และการยกระดับอุตสาหกรรม ยังคงเป็นปัจจัยสนับสนุนสำคัญของสินทรัพย์เทคโนโลยีจีน ดังนั้นกลุ่มหุ้นเทคโนโลยีแข็งจึงมีแนวโน้มที่จะได้รับความสนใจจากเงินทุนระยะกลางถึงยาวมากขึ้น แต่ทิศทางนโยบายที่ชัดเจน ไม่ได้หมายความว่าราคาหุ้นระยะสั้นจะเพิ่มขึ้นเป็นเส้นตรง
ในไตรมาสที่สอง เงินทุนได้ย้ายมาอยู่ฝั่งหุ้นเทคโนโลยีแข็งอย่างชัดเจน โดยกองทุนรวม กองทุนธีมเทคโนโลยี และเงินทุนจากต่างประเทศ (Northbound) ได้ส่งสัญญาณเดียวกัน ปัญหาอยู่ที่ว่า การถือครองและการจัดสรรเกินสัดส่วน (Overweight) อยู่ในระดับสูงเป็นประวัติการณ์ ทำให้กลุ่มนี้มีความอ่อนไหวต่อความผันผวนภายนอก การทำกำไร และการเปลี่ยนแปลงของเลเวอเรจมากขึ้น การที่แนวโน้มของหุ้นเทคโนโลยีแข็งจะดำเนินต่อไปหรือไม่ ท้ายที่สุดแล้วต้องขึ้นอยู่กับการปรับเพิ่มประมาณการกำไร ความคืบหน้าในการลดเลเวอเรจ และการไหลกลับของเงินทุนต่างประเทศ ที่จะเกิดขึ้นพร้อมกันหรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง