การใช้จ่ายค่าประมวลผลทุก 1 ดอลลาร์สามารถสร้างรายได้ให้กับ Anthropic ได้เท่าไร?
สรุปย่อ
· รายได้ต่อการลงทุน 1 ดอลลาร์ในต้นทุนพลังประมวลผลและโครงสร้างพื้นฐาน เพิ่มจาก 0.40 ดอลลาร์ในไตรมาสแรกของปี 2025 เป็น 2.08 ดอลลาร์ในไตรมาสที่สองของปี 2026 และลดลงเหลือ 1.72 ดอลลาร์ในไตรมาสที่สาม ในไตรมาสดังกล่าวการใช้จ่ายด้านพลังประมวลผลประมาณ 9.9 พันล้านดอลลาร์ โดยประมาณ 5 พันล้านดอลลาร์มาจากพลังประมวลผลระยะสั้นที่มีต้นทุนสูงกว่า
· รายได้รายไตรมาสเพิ่มขึ้นประมาณ 45 เท่าในหกไตรมาส แตะ 1.7 หมื่นล้านดอลลาร์ในไตรมาสที่สาม แต่อัตราการเติบโตแบบไตรมาสต่อไตรมาสลดลงจาก 144% เหลือ 47% และส่วนเพิ่มของรายได้รายไตรมาสลดลงจาก 6.8 พันล้านดอลลาร์เหลือ 5.4 พันล้านดอลลาร์
· ประมาณแปดในสิบของรายได้คิดตามการใช้งาน Claude Code ช่วยให้พนักงานองค์กรกลุ่มเดียวกันมอบหมายงานให้โมเดลมากขึ้น และลูกค้าสามารถโอนการเรียกใช้บางส่วนไปยังโมเดลที่ราคาถูกกว่าได้
· โมเดลที่เปิดตัวในหกเดือนที่ผ่านมาสร้างรายได้มากกว่าแปดในสิบของไตรมาสที่สาม Anthropic ต้องรักษาส่วนเกินราคาด้วยเวอร์ชันใหม่ ขณะเดียวกันก็ต้องเรียกคืนการลงทุนฝึกอบรมก่อนที่เวอร์ชันเก่าจะถูกแทนที่
· หนังสือชี้ชวนฉบับแก้ไขเปิดเผยภาระผูกพันตามสัญญาประมาณ 9.009 แสนล้านดอลลาร์ ซึ่งเกือบทั้งหมดเกี่ยวข้องกับพลังประมวลผลและโครงสร้างพื้นฐาน Chiltern ประเมินว่าการชำระขั้นต่ำรายปีของสัญญาพลังประมวลผลระหว่างปี 2027 ถึง 2030 อยู่ที่ประมาณ 7.7 หมื่นล้านถึง 8.2 หมื่นล้านดอลลาร์
· ช่วงราคาเสนอขายหุ้น IPO ของ Anthropic อยู่ที่ 70 ถึง 78 ดอลลาร์ต่อหุ้น โดย 74 ดอลลาร์เทียบเท่ากับมูลค่าหุ้นทุนแบบเจือจางเต็มจำนวนประมาณ 1.33 ล้านล้านดอลลาร์ การประเมินมูลค่าตามส่วนธุรกิจของ Chiltern อยู่ที่ 69 ดอลลาร์ต่อหุ้น การประเมินมูลค่าตามกระแสเงินสดคิดลดพื้นฐานอยู่ที่ 98 ดอลลาร์ และกำหนดให้อัตราส่วนรายได้ต่อพลังประมวลผลกลับขึ้นไปเกิน 1.8 เท่าเป็นหนึ่งในเงื่อนไขในการเพิ่มสถานะ
หมายเหตุบรรณาธิการ: เมื่อวันที่ 10 พฤศจิกายน Anthropic ผู้พัฒนา Claude ได้อัปเดตหนังสือชี้ชวน โดยวางแผนเข้าจดทะเบียนใน Nasdaq ที่ราคา 70 ถึง 78 ดอลลาร์ต่อหุ้น หากคิดที่ 74 ดอลลาร์ Chiltern Capital ประเมินมูลค่าหุ้นทุนแบบเจือจางเต็มจำนวนไว้ที่ประมาณ 1.33 ล้านล้านดอลลาร์ ในช่วงเดียวกัน Google และ NVIDIA วางแผนจองซื้อรายละ 1 หมื่นล้านดอลลาร์ โดยนักลงทุนเชิงกลยุทธ์เจ็ดรายจองซื้อรวม 2.6 หมื่นล้านดอลลาร์ บริษัทที่ให้เงินทุนแก่ Anthropic ก็ขายชิป พลังประมวลผล และบริการคลาวด์ให้แก่บริษัทเช่นกัน
เบื้องหลังการประเมินมูลค่านี้มีคำถามที่เป็นรูปธรรม Anthropic ลงทุน 1 ดอลลาร์ในพลังประมวลผลแล้วสร้างรายได้ได้เท่าใด รายได้ในไตรมาสที่สามเติบโต 47% แบบไตรมาสต่อไตรมาสเป็น 1.7 หมื่นล้านดอลลาร์ แต่รายได้ต่อ 1 ดอลลาร์ของพลังประมวลผลกลับลดลงจาก 2.08 ดอลลาร์เหลือ 1.72 ดอลลาร์ และอัตรากำไรจากการดำเนินงานหลังปรับปรุงก็ลดลงตามไปด้วย ลูกค้าส่วนใหญ่จ่ายตามการใช้งานจริง แต่ Anthropic กลับเซ็นสัญญาพลังประมวลผลและสัญญาเช่าล่วงหน้าหลายปี การที่ปริมาณการใช้งานที่ชำระเงินจะตามทันการส่งมอบความจุใหม่ได้หรือไม่ เป็นตัวกำหนดว่าพลังประมวลผลชุดถัดไปจะเพิ่มกำไรหรือผลักดันต้นทุนให้สูงขึ้น
Chiltern เป็นลูกค้าที่ชำระเงินรายใหญ่ของ Claude และยังใช้ Claude ช่วยอ่านหนังสือชี้ชวน สร้างแบบจำลองการประเมินมูลค่า และร่างงานวิจัย สถาบันแห่งนี้ยินดีสร้างสถานะครึ่งหนึ่งของพอร์ตภายในช่วงราคาเสนอซื้อ และกำหนดให้รายได้ต่อหนึ่งดอลลาร์ของกำลังประมวลผลกลับขึ้นไปเกิน 1.8 ดอลลาร์เป็นหนึ่งในเงื่อนไขในการเพิ่มสถานะ
ต่อไปนี้คือต้นฉบับ:
ทุกการลงทุน 1 ดอลลาร์ในกำลังประมวลผลสร้างรายได้เท่าไร?
Chiltern ใช้รายได้รายไตรมาสหารด้วยต้นทุนกำลังประมวลผลและโครงสร้างพื้นฐานในช่วงเดียวกัน โดยตัวหารรวมค่าใช้จ่ายด้านการฝึกอบรมและการอนุมาน ในไตรมาสที่สามของปี 2026 รายได้ 1.7 หมื่นล้านดอลลาร์หารด้วยต้นทุนกำลังประมวลผลประมาณ 9.9 พันล้านดอลลาร์ เท่ากับประมาณ 1.72 ดอลลาร์ บริษัทยังต้องจ่ายค่าช่องทาง ค่าบุคลากร และค่าใช้จ่ายในการดำเนินงานอื่นๆ จากรายได้นี้
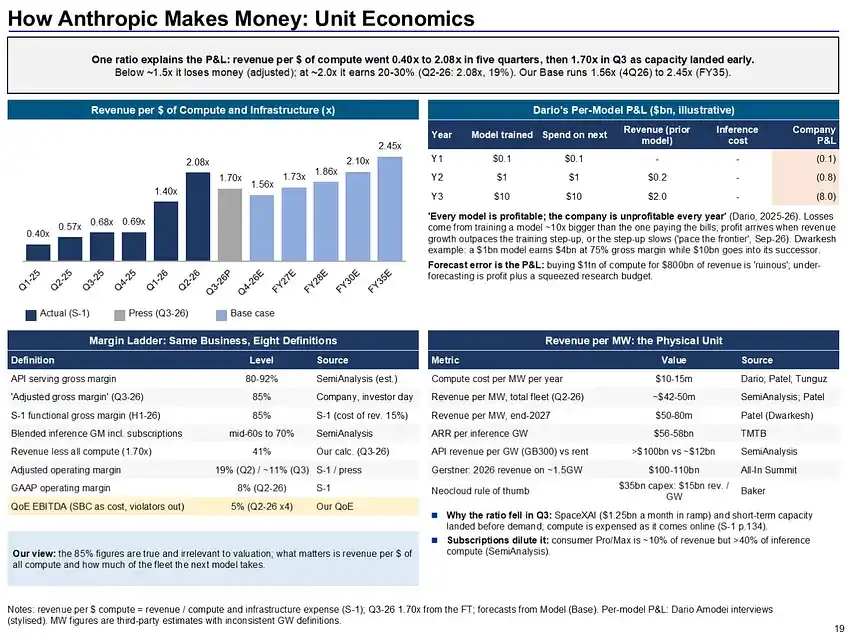
ในไตรมาสแรกของปี 2025 ทุก 1 ดอลลาร์ที่ Anthropic ใช้ไปกับกำลังประมวลผลสร้างรายได้เพียง 0.40 ดอลลาร์ ถึงไตรมาสที่สองของปี 2026 ตัวเลขนี้เพิ่มขึ้นเป็น 2.08 ดอลลาร์ ผลของการขยายขนาดยังสะท้อนในสัดส่วนต้นทุน ต้นทุนกำลังประมวลผลและโครงสร้างพื้นฐานลดจาก 160% ของรายได้ทั้งปี 2025 เหลือ 57% ของรายได้เก้าเดือนแรกของปี 2026
ในไตรมาสที่สาม อัตราส่วนนี้ลดลงเหลือ 1.72 เท่า และอัตรากำไรจากการดำเนินงานปรับปรุงตามนิยามของบริษัทลดจาก 19% เหลือ 15% จากค่าใช้จ่ายกำลังประมวลผลประมาณ 9.9 พันล้านดอลลาร์ในไตรมาสนั้น ประมาณ 5 พันล้านดอลลาร์มาจากกำลังประมวลผลระยะสั้นที่มีต้นทุนสูงกว่า ขณะเดียวกันรายได้ที่เพิ่มขึ้นรายไตรมาสลดจาก 6.8 พันล้านดอลลาร์เหลือ 5.4 พันล้านดอลลาร์ การที่กำลังประมวลผลระยะยาวจะส่งมอบได้ในภายหลังและลดต้นทุนต่อหน่วยได้หรือไม่ และความจุใหม่จะถูกใช้เต็มด้วยความต้องการแบบชำระเงินได้หรือไม่ จะเป็นตัวกำหนดว่าอัตราส่วนจะกลับขึ้นมาได้หรือไม่
ตามการแบ่งโครงสร้างต้นทุนของ Chiltern ในทุก 100 ดอลลาร์ของรายได้ ประมาณ 15 ดอลลาร์ใช้สำหรับการอนุมาน คือการรันโมเดลและประมวลผลคำขอของลูกค้า และประมาณ 40 ดอลลาร์ใช้สำหรับกำลังประมวลผลด้านการฝึกอบรมและวิจัย ยิ่งโมเดลรุ่นถัดไปมีราคาแพงและวนซ้ำเร็วขึ้น บริษัทก็ยิ่งต้อง recuperar การลงทุนด้านการฝึกอบรมภายในเวลาที่สั้นลง ในขาดทุนสุทธิประมาณ 1.04 แสนล้านดอลลาร์ในช่วงสามไตรมาสแรก ประมาณ 9.4 หมื่นล้านดอลลาร์มาจากการเปลี่ยนแปลงมูลค่ายุติธรรมที่ไม่ใช่เงินสดของเครื่องมือทางการเงิน เช่น หุ้นกู้แปลงสภาพ ขณะที่กระแสเงินสดจากการดำเนินงานในช่วงเดียวกันเป็นบวกประมาณ 6.6 พันล้านดอลลาร์ การวัดความสามารถในการทำกำไรจากการดำเนินงานประจำวันยังต้องดูค่าใช้จ่ายด้านการฝึกอบรม ค่าช่องทาง และค่าตอบแทนในรูปหุ้น
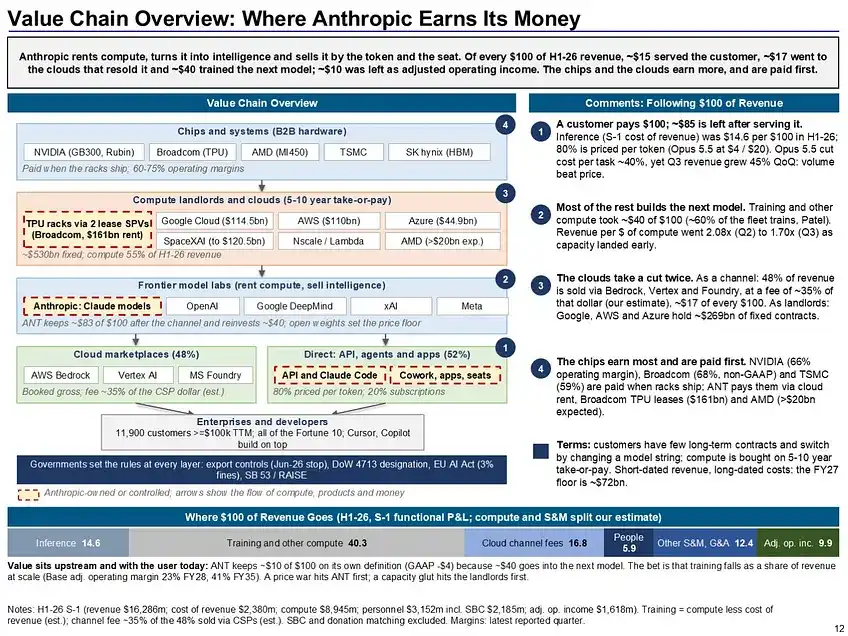
Claude Code นำมาใช้มากขึ้น การลดราคากดรายได้ต่อการเรียกใช้แต่ละครั้ง
รายได้ของ Anthropic ในปี 2023 อยู่ที่ 41 ล้านดอลลาร์ เพิ่มเป็น 4.6 พันล้านดอลลาร์ในปี 2025 และแตะ 3.32 หมื่นล้านดอลลาร์ในเก้าเดือนแรกของปี 2026 Claude Code เป็นแรงขับเคลื่อนสำคัญของการเติบโตครั้งนี้ มันสามารถทำงานหลายขั้นตอนภายในฐานโค้ดได้ เมื่อองค์กรเชื่อมต่อสิทธิ์ บริบทของโครงการ และกระบวนการทางวิศวกรรม พนักงานกลุ่มเดียวกันก็สามารถมอบงานให้โมเดลทำได้มากขึ้น ตามที่บริษัทเปิดเผย อัตราการสร้างรายได้ต่อปีของ Claude Code เพิ่มจากประมาณ 5 ร้อยล้านดอลลาร์ในเดือนกันยายน 2025 เป็นมากกว่า 2.5 พันล้านดอลลาร์ในเดือนกุมภาพันธ์ 2026 อัตราการสร้างรายได้คือระดับรายปีที่คำนวณจากรายได้ล่าสุด
Anthropic เรียกเก็บรายได้ประมาณแปดสิบเปอร์เซ็นต์ตามปริมาณการใช้งาน โดยองค์กรและนักพัฒนาจ่ายตามโทเค็นที่โมเดลอ่านและสร้าง (หน่วยประมวลผลของข้อความและเนื้อหาอื่น ๆ) ส่วนอีกประมาณสองสิบเปอร์เซ็นต์หลักมาจากการสมัครสมาชิก แม้จำนวนที่นั่งจะเปลี่ยนแปลงไม่มาก แต่การมีงานมากขึ้นและยาวขึ้นก็สร้างรายได้เพิ่มได้ โครงสร้างนี้ทำให้รายได้ผันผวนตามราคาโมเดลและการตัดสินใจจัดซื้อของลูกค้า ณ สิ้นเดือนกันยายน ภาระผูกพันตามสัญญาที่เหลืออยู่มีมูลค่า 13.8 พันล้านดอลลาร์ โดยประมาณสามในสี่คาดว่าจะรับรู้ภายในหนึ่งปี สัดส่วนรายได้จากลูกค้ารายใหญ่ห้ารายแรกลดลงจาก 36% ในไตรมาสแรกเหลือ 21% ในไตรมาสที่สาม การย้ายของผู้ใช้รายใหญ่ยังส่งผลต่อผลประกอบการรายไตรมาส
Opus 4.5 ที่เปิดตัวในเดือนพฤศจิกายน 2025 ราคาถูกลกว่ารุ่นก่อนประมาณ 67% หลังจากนั้นสองไตรมาสอัตราการเติบโตของรายได้แบบไตรมาสต่อไตรมาสอยู่ที่ 132% และ 144% ตามลำดับ Chiltern มองว่านี่เป็นหลักฐานว่าการลดราคาช่วยปลดปล่อยอุปสงค์ ถึงไตรมาสที่สามของปี 2026 บริษัทประเมินว่าการลดราคาทำให้รายได้ในไตรมาสนั้นลดลงประมาณ 600 ล้านดอลลาร์ ปริมาณการใช้งานที่เพิ่มขึ้นต้องมากพอที่จะชดเชยราคาต่อหน่วยที่ลดลง และครอบคลุมต้นทุนการประมวลผลที่เพิ่มขึ้นสำหรับคำขอเหล่านี้ จึงจะปรับปรุงรายได้ต่อดอลลาร์ของกำลังประมวลผลได้
ช่องทางยังเปลี่ยนเกณฑ์การรับรู้รายได้ของอัตราส่วนนี้ ในเก้าเดือนแรกของปี 2026 ประมาณ 44% ของรายได้ขายผ่านตลาดคลาวด์ของ AWS, Google และ Microsoft Anthropic รับรู้รายได้ที่เกี่ยวข้องตามยอดรวม โดยค่าธรรมเนียมช่องทางแยกต่างหาก Chiltern ประเมินว่าหากเปลี่ยนเป็นการรับรู้ตามยอดสุทธิ รายได้ในช่วง 12 เดือนที่ผ่านมาจะต่ำลงประมาณ 15% โดย EBITDA ไม่เปลี่ยนแปลง เมื่อเปรียบเทียบบริษัทโมเดลด้วยตัวคูณรายได้ เกณฑ์การบันทึกบัญชีของช่องทางก็ส่งผลต่อผลลัพธ์เช่นกัน
โมเดลใหม่貢獻แปดสิบเปอร์เซ็นต์ของรายได้ ส่วนเพิ่มทางเทคโนโลยีต้องอาศัยการพัฒนาต่อเนื่อง
เอกสารเสนอขายหุ้นระบุว่าในไตรมาสที่สามของปี 2026 กว่า 80% ของรายได้มาจากเวอร์ชันโมเดลที่เปิดตัวในหกเดือนที่ผ่านมา ตามเกณฑ์มาตรฐานที่ Chiltern รวบรวม Opus 5.5 นำในตัวชี้วัดความสามารถโดยรวมของ Artificial Analysis และ Epoch ในการทดสอบของ Artificial Analysis Opus 5.5 มีต้นทุนต่องานประมาณ 5.98 ดอลลาร์ ขณะที่ GPT-6.1 Sol อยู่ที่ประมาณ 0.72 ดอลลาร์ ต่างกัน 6 คะแนน องค์กรยินดีจ่ายส่วนต่างนี้เพื่องานจำนวนเท่าใด สัมพันธ์กับความสามารถของ Anthropic ในการเรียกคืนการลงทุนฝึกอบรมรอบถัดไป
โมเดลแบบเปิดน้ำหนักมีสัดส่วนประมาณเจ็ดสิบเปอร์เซ็นต์ของปริมาณโทเค็นบน OpenRouter และ Vercel Gateway แล้ว ขณะที่โมเดลแบบปิดยังคงมีสัดส่วน 73% และ 77% ของการใช้จ่ายบนสองเกตเวย์ตามลำดับ สัดส่วนการใช้จ่ายของ Anthropic บน Vercel ลดลงจาก 64% ในเดือนสิงหาคมเหลือ 44% ในเดือนกันยายน ลูกค้าของ Vercel เน้นสตาร์ทอัพ ข้อมูลรายเดือนเดียวจึงเป็นตัวแทนได้จำกัด หากโมเดลที่ถูกกว่าลดช่องว่างความสามารถลงอย่างต่อเนื่อง Claude จำเป็นต้องรักษาส่วนเพิ่มด้วยงานที่มีมูลค่าสูงขึ้น
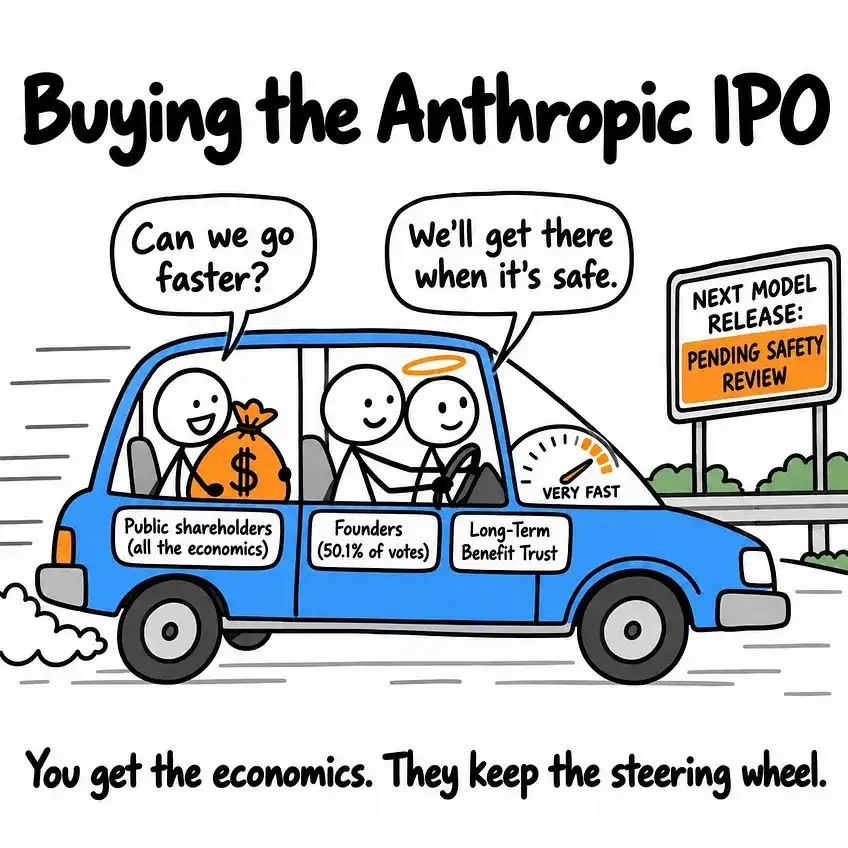
การตรวจสอบความปลอดภัย ข้อจำกัดการส่งออก และการกำกับดูแลบริษัทก็ส่งผลต่อจังหวะการเปิดตัวโมเดลใหม่เช่นกัน เอกสารชี้ชวนเสนอขายหุ้นเปิดเผยว่า Trust เพื่อผลประโยชน์ระยะยาวสามารถแต่งตั้งกรรมการได้สี่ในเจ็ดคน และนิติบุคคลของผู้ก่อตั้งถือสิทธิออกเสียงคงที่ 50.1% Chiltern เห็นว่าการเลื่อนการเปิดตัวหรือการจำกัดขอบเขตการเปิดกว้างอาจเปลี่ยนเส้นทางการเติบโตของรายได้ สถาบันมองว่า Cowork เครื่องมือเฉพาะอุตสาหกรรม และตลาดต่างประเทศเป็นแหล่งเติบโตที่เป็นไปได้ โดยสถานการณ์ฐานหลักได้รับการสนับสนุนจากธุรกิจที่มีการขายอยู่แล้วเป็นหลัก
สัญญาระยะยาวล็อกการชำระเงิน อุปสงค์เป็นตัวกำหนดว่ากำลังประมวลผลจะถูกใช้เต็มหรือไม่
เอกสารชี้ชวนเสนอขายหุ้นฉบับแก้ไขเปิดเผยว่าภาระผูกพันตามสัญญารวมประมาณ 9,009 แสนล้านดอลลาร์ เกือบทั้งหมดเกี่ยวข้องกับกำลังประมวลผลและโครงสร้างพื้นฐาน ซึ่งรวมถึงพันธะสัญญาประมาณ 1,123 แสนล้านดอลลาร์ที่ลงนามหลังสิ้นเดือนกันยายนแล้ว ภายใน 12 เดือนนับจากสิ้นเดือนกันยายน คาดว่าจะชำระประมาณ 707 แสนล้านดอลลาร์ Chiltern ประเมินว่าภายในสิ้นปี 2030 จะครบกำหนดสะสมประมาณ 4,520 แสนล้านดอลลาร์ เอกสารชี้ชวนเสนอขายหุ้นเปิดเผยว่าพันธะสัญญาประมาณ 1,862 แสนล้านดอลลาร์มีเงื่อนไขประกอบหรือสามารถยกเลิกได้ก่อนเริ่มดำเนินการ
หลังจากหักส่วนที่ยกเลิกได้ Chiltern ประเมินว่าการชำระขั้นต่ำรายปีในช่วงปี 2027 ถึง 2030 อยู่ที่ประมาณ 770 ถึง 820 แสนล้านดอลลาร์ เมื่ออุปสงค์ตามไม่ทัน กำลังประมวลผลที่ไม่ได้ใช้ก็ยังก่อให้เกิดค่าใช้จ่ายตามสัญญา ในแบบจำลองของ Chiltern หากรายได้ต่อหนึ่งดอลลาร์ของกำลังประมวลผลยังคงต่ำกว่าประมาณ 1.50 ดอลลาร์อย่างต่อเนื่อง Anthropic จะขาดทุนภายใต้เกณฑ์ปรับปรุง สถานการณ์ฐานหลักของสถาบันคาดว่าเมื่อกำลังประมวลผลถูกส่งมอบอย่างเข้มข้น อัตราส่วนนี้อาจลดลงเหลือ 1.51 เท่าในไตรมาสสี่ก่อน จากนั้นจึงฟื้นตัวเป็น 1.87 เท่าในปี 2028
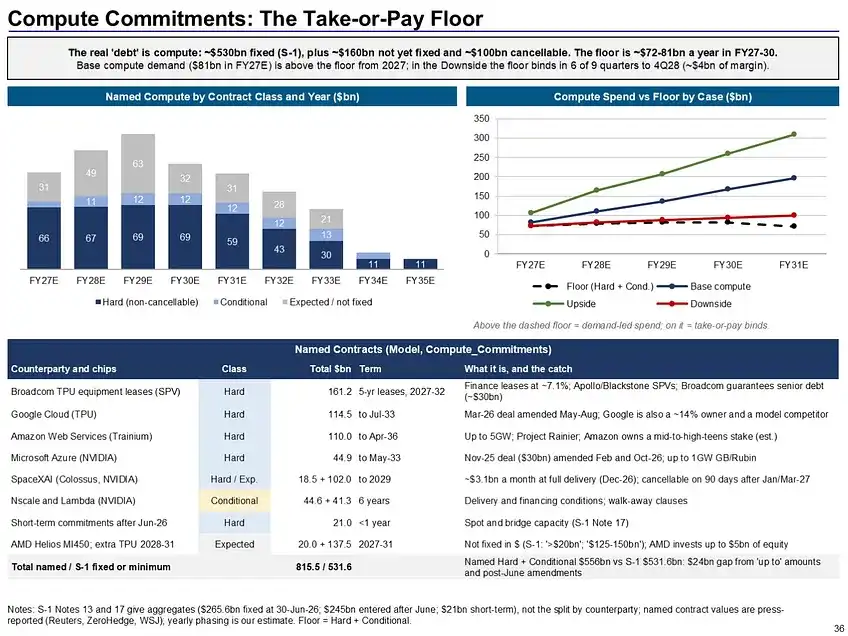
เงินทุนและกำลังประมวลผลมักมาจากกลุ่มบริษัทเดียวกัน Google ร่วมลงทุนและให้เช่ากำลังประมวลผล TPU แก่ Anthropic พร้อมกัน Amazon เป็นทั้งนักลงทุนและผู้จัดหากำลังประมวลผล Trainium Broadcom ยังตกลงให้เงินทุนผ่านตั๋วเงินสูงสุด 4.2 หมื่นล้านดอลลาร์ โดยจำกัดการใช้เงินทุนเพื่อชำระค่าเช่าที่เกี่ยวข้อง Chiltern คาดว่าหลัง IPO เงินสดของ Anthropic ณ สิ้นปีจะอยู่ที่ประมาณ 2,160 แสนล้านดอลลาร์ การทดสอบภาวะวิกฤตของสถาบันสมมติว่ารายได้หยุดนิ่งที่ 860 แสนล้านดอลลาร์ต่อปีเมื่อเทียบรายไตรมาสของไตรมาสสี่ ผลลัพธ์แสดงว่าภายในสิ้นปี 2031 ยังมีสภาพคล่องประมาณ 1,470 แสนล้านดอลลาร์ ภายใต้สมมติฐานชุดนี้ การเติบโตที่ชะงักจะกดกำไรและมูลค่าก่อน
ซื้อที่ 74 ดอลลาร์ ต้องให้ประสิทธิภาพกำลังประมวลผลฟื้นตัว
ที่ราคา 74 ดอลลาร์ Chiltern ประเมินมูลค่าองค์กรของ Anthropic อยู่ที่ประมาณ 8.4 เท่าของรายได้ที่คาดการณ์ในปี 2027 เทียบกับค่ามัธยฐาน 6.6 เท่าของบริษัทจดทะเบียนเทียบเคียง 16 แห่ง เมื่อเปรียบเทียบธุรกิจตามปริมาณการใช้งานกับบริษัทกำลังประมวลผล AI และเปรียบเทียบธุรกิจสมัครสมาชิกกับบริษัทซอฟต์แวร์เติบโตสูง การประเมินมูลค่าแยกส่วนอยู่ที่ประมาณ 69 ดอลลาร์ต่อหุ้น การประเมินมูลค่าด้วยกระแสเงินสดคิดลดตามสถานการณ์ฐานอยู่ที่ 98 ดอลลาร์ เมื่อย้อนกลับจากอัตรากำไรขั้นต้นของสถานการณ์ฐาน 74 ดอลลาร์สอดคล้องกับรายได้ประมาณ 4,060 แสนล้านดอลลาร์ในปี 2035 ซึ่งหมายถึงอัตราการเติบโตทบต้นต่อปีประมาณ 25% ในช่วงปี 2026 ถึง 2035
สถานการณ์ฐานของ Chiltern คาดการณ์ว่ารายได้ในปี 2027 อยู่ที่ 1.33 แสนล้านดอลลาร์ และแตะ 1.94 แสนล้านดอลลาร์ในปี 2028 โดยอัตรากำไรจากการดำเนินงานหลังปรับปรุงเพิ่มขึ้นเป็น 25% เมื่อประเมินจากการExitในช่วงปลายปี 2028 สถานการณ์ฐานอยู่ที่ประมาณ 120 ดอลลาร์ต่อหุ้น สถานการณ์เชิงบวกอยู่ที่ประมาณ 279 ดอลลาร์ สถานการณ์สงครามราคาอยู่ที่ประมาณ 34 ดอลลาร์ และสถานการณ์กดดันจากการสูญเสียความได้เปรียบทางเทคโนโลยีอยู่ที่ประมาณ 18 ดอลลาร์ สถาบันดังกล่าวให้น้ำหนักกับทั้งสี่สถานการณ์ที่ 45%, 20%, 25% และ 10% ตามลำดับ ส่งผลให้ได้ราคาExitถ่วงน้ำหนักด้วยความน่าจะเป็นที่ประมาณ 120 ดอลลาร์ และความน่าจะเป็นในการขาดทุนที่ 35%
Chiltern ยินดีสร้างสถานะครึ่งหนึ่งของแผนที่ 70 ถึง 78 ดอลลาร์ต่อหุ้น คิดเป็นประมาณ 0.8% ของมูลค่าสุทธิของพอร์ต การคาดการณ์รายได้ฐานสำหรับไตรมาสที่สี่อยู่ที่ 2.15 หมื่นล้านดอลลาร์ รายได้ที่เกิน 2.25 หมื่นล้านดอลลาร์ รายได้ต่อหนึ่งดอลลาร์ของกำลังประมวลผลที่ฟื้นกลับไปเหนือ 1.80 ดอลลาร์ หรือราคาหุ้นที่ร่วงลงต่ำกว่าประมาณ 66 ดอลลาร์ ล้วนอาจสนับสนุนการเพิ่มสถานะ หากในวันแรกพุ่งขึ้นไปที่ประมาณ 92 ดอลลาร์ ผลตอบแทนรายปีคาดการณ์จากแบบจำลองของบริษัทจะลดลงเหลือ 13% ซึ่งต่ำกว่าเกณฑ์ 15% ที่ตั้งไว้ สิ่งที่รายงานผลประกอบการฉบับแรกหลังการเข้าจดทะเบียนต้องทดสอบคือ หลังจากกำลังประมวลผลระยะยาวค่อยๆ เข้ามาแทนที่กำลังความจุระยะสั้นราคาแพง การใช้งานของ Claude จะทำให้ทุกหนึ่งดอลลาร์ของกำลังประมวลผลสร้างรายได้กลับมาใกล้สองดอลลาร์ได้หรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง