ซิตี้กรุ๊ปตีความ: ปรับเพิ่มจีน ลดเกาหลี ตลาดเกิดใหม่เริ่มกระจายตัวหรือยัง?

TL;DR
· ซิตี้ปรับเพิ่มน้ำหนักการลงทุนในหุ้นจีนเป็น "Overweight" ปรับลดน้ำหนักเกาหลีใต้ลงเชิงกลยุทธ์ คงน้ำหนัก "Overweight" ในตลาดไต้หวัน
· เป้าหมาย MSCI EM สิ้นปี 2026 ที่ 1,870 จุด และกลางปี 2027 ที่ 2,050 จุด การปรับเพิ่มประมาณการกำไรยังคงกระจุกตัวในกลุ่ม IT
· รอบนี้การมองโลกในแง่ดียังมีขอบเขต การจัดสรรพอร์ต EM ทั่วโลกยังคงเป็น "Neutral" การกระจายตัวของแนวโน้มขาขึ้นยังไม่เกิดขึ้นจริง
ตามรายงานกลยุทธ์ตลาดเกิดใหม่ล่าสุดของซิตี้ ซิตี้ปรับเพิ่มน้ำหนักการลงทุนในหุ้นจีนจาก "Neutral" เป็น "Overweight" พร้อมปรับลดน้ำหนักเกาหลีใต้จาก "Overweight" เป็น "Neutral" เชิงกลยุทธ์ คงน้ำหนัก "Overweight" ในตลาดไต้หวัน และกำหนดเป้าหมายดัชนี MSCI EM ไว้ที่ 1,870 จุดภายในสิ้นปี 2026 และ 2,050 จุดภายในกลางปี 2027
จุดดึงดูดที่ชัดเจนที่สุดของรายงานนี้คือ หลังจากที่ MSCI EM ปรับตัวขึ้นประมาณ 20% นับตั้งแต่ต้นปีจนถึงปัจจุบัน ซิตี้ยังคงมองว่าดัชนียังมี upside จากระดับปัจจุบันที่ประมาณ 1,664 จุด เป้าหมาย 1,870 จุด คิดเป็น upside ประมาณ 12% ส่วนเป้าหมาย 2,050 จุด คิดเป็นระดับที่สูงกว่า โดยซิตี้ระบุว่ามี upside ประมาณ 20% ภายในกลางปี 2027
แต่ซิตี้ไม่ได้กำลังเดิมพันกับภาวะกระทิงในตลาดเกิดใหม่แบบไร้ขอบเขต ในช่วงที่ผ่านมา การปรับตัวขึ้นของ EM ส่วนใหญ่มาจากเกาหลีใต้ เทคโนโลยีไต้หวัน และห่วงโซ่ฮาร์ดแวร์ AI ในขณะที่ประเทศและภาคส่วนอื่นๆ ยังไม่ได้ปรับตัวตาม จีนถูกปรับเพิ่มเป็น "Overweight" ก็เพราะซิตี้เริ่มมองหาตัวเลือก "กระจายความเสี่ยง" นอกเหนือจากห่วงโซ่ AI
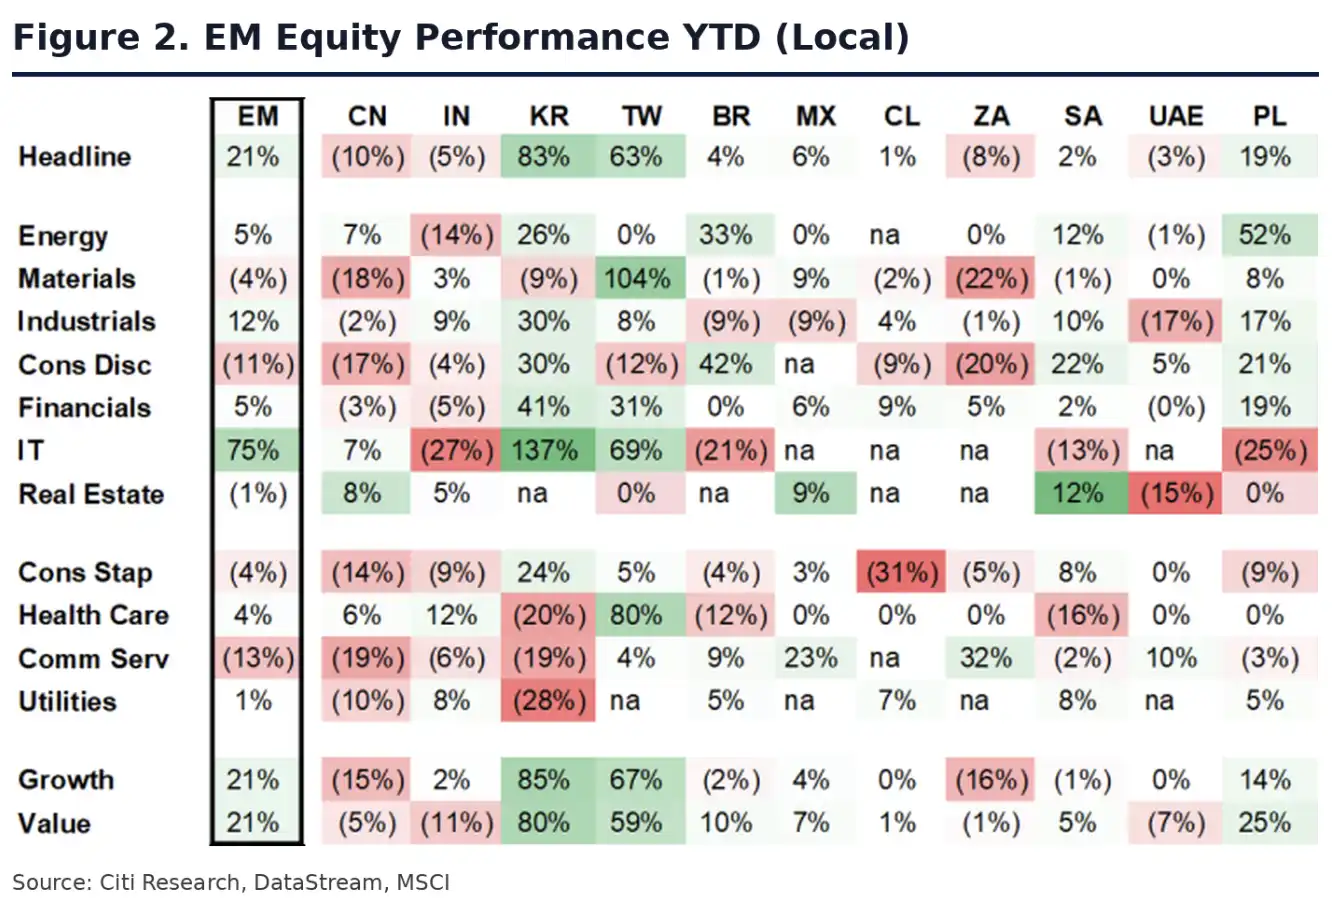
เกาหลีใต้ให้ผลตอบแทนบวกเกือบ 40% ตลาดไต้หวันให้ผลตอบแทนบวกกว่า 30% การปรับตัวขึ้นของ EM ในปีนี้กระจุกตัวสูง
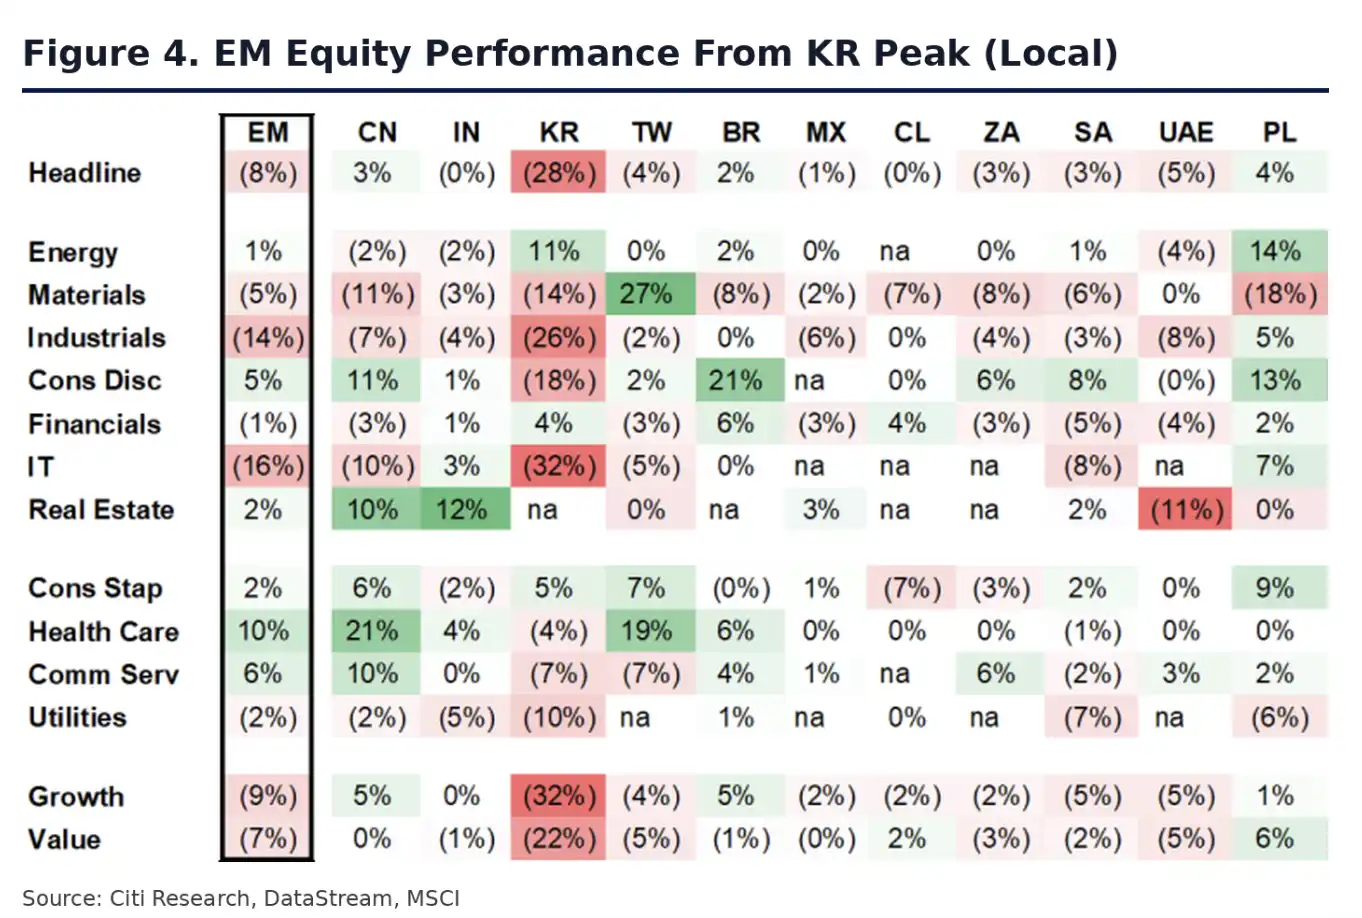
การย่อตัวของเกาหลีใต้และตลาดอื่นๆ ยังไม่เกิดการส่งต่ออย่างเต็มรูปแบบ
จีนปรับเป็น Overweight เกาหลีใต้ชะลอตัวก่อน
ในการปรับเปลี่ยนพอร์ตครั้งนี้ จีนถูกปรับจาก "Neutral" เป็น "Overweight" เม็กซิโกถูกปรับเป็น "Neutral" เกาหลีใต้ถูกลดจาก "Overweight" เป็น "Neutral" ส่วนตลาดไต้หวันยังคงอยู่ในรายชื่อ "Overweight"
ความน่าสนใจของจีนมาจากสามประเด็นหลัก นักลงทุนต่างชาติยังคงถือหุ้นจีนในสัดส่วนต่ำ เมื่อความเสี่ยงของโลกปรับตัวดีขึ้น ก็จะมีพื้นที่ให้เงินทุนไหลกลับเข้ามามากขึ้น ราคาน้ำมันที่ลดลงเป็นผลดีต่อตลาดที่นำเข้าพลังงานอย่างจีน หลังจากข้อมูลการเติบโตของโลกดีขึ้น สินทรัพย์ cyclical บางส่วนก็กลับมาได้รับแรงหนุน โดยจีนอยู่ในอันดับต้นๆ ของตลาดที่อ่อนไหวต่อปัจจัยมหภาคในรอบนี้
นี่แตกต่างจากแนวโน้มหลักของตลาดเกิดใหม่ในช่วงสองปีที่ผ่านมา ซึ่งการเทรดที่แข็งแกร่งที่สุดกระจุกตัวอยู่ในห่วงโซ่ฮาร์ดแวร์ AI โดยเกาหลีใต้และตลาดไต้หวันกลายเป็นผู้ชนะรายใหญ่จากความต้องการเซมิคอนดักเตอร์ หน่วยความจำ และเซิร์ฟเวอร์ AI แต่หากดัชนียังคงปรับตัวขึ้นต่อไป การพึ่งพาหุ้นเทคโนโลยีเพียงไม่กี่ตัวจะยิ่งยากขึ้นเรื่อยๆ เงินทุนจำเป็นต้องหาตลาดที่สามารถรองรับแนวโน้มขาขึ้นได้มากขึ้น
การปรับลดอันดับของเกาหลีใต้ไม่ได้หมายความว่าพื้นฐานทางเศรษฐกิจอ่อนแอลง รายงานสาธารณะระบุว่าซิตี้ยังคงมีมุมมองระยะยาวเชิงบวกต่อตลาดหุ้นเกาหลีใต้ โดยนักกลยุทธ์ในพื้นที่เคยตั้งเป้าหมาย KOSPI ไว้ที่ 10,000 จุด ตามรายงานต้นฉบับ เหตุผลเบื้องหลังรวมถึงการขาดแคลนหน่วยความจำที่อาจยืดเยื้อไปจนถึงปี 2027 รวมถึงการเติบโตของโทเค็น AI และความต้องการที่ปรับแต่งเฉพาะซึ่งยังคงผลักดันความเฟื่องฟูของอุตสาหกรรมหน่วยความจำ ปัญหาระยะสั้นคือเกาหลีใต้มีการปรับตัวขึ้นมากเกินไปก่อนหน้านี้ ความผันผวนโดยนัยอยู่ในระดับสูง และผลิตภัณฑ์เลเวอเรจสำหรับรายย่อยก็ขยายความผันผวนให้มากขึ้น
ตลาดไต้หวันและจีนยังคงเป็นหนึ่งในตลาดที่ได้รับประโยชน์โดยตรงมากที่สุดในห่วงโซ่ฮาร์ดแวร์ AI ตามรายงานต้นฉบับ นักกลยุทธ์ในพื้นที่ตั้งเป้าหมายดัชนีถ่วงน้ำหนักของไต้หวันและจีนไว้ที่ 53,500 จุดในช่วงกลางปี 2027 แต่ตลาดนี้ก็เผชิญกับปัญหาที่คล้ายกัน การซื้อขายเริ่มแออัด และเมื่อใดก็ตามที่ผลตอบแทนจากการใช้จ่ายด้านทุน AI ก่อให้เกิดข้อโต้แย้งมากขึ้น ความผันผวนมักจะสะท้อนออกมาก่อนในผู้ชนะในช่วงแรกเหล่านี้
EM ยังมีพื้นที่ แต่การปรับเพิ่มประมาณการกำไรยังคงแคบ
จุดสองจุดที่ซิตี้กำหนดให้กับ MSCI EM เป็นการคาดการณ์ตัวเลขที่ชัดเจนที่สุดในรายงานนี้: 1,870 จุดภายในสิ้นปี 2026 และ 2,050 จุดในช่วงกลางปี 2027
จุดสนับสนุนไม่ใช่การขยายตัวของมูลค่าประเมินอย่างมีนัยสำคัญ ปัจจุบันอัตราส่วนราคาต่อกำไรล่วงหน้า 12 เดือนของ MSCI EM อยู่ที่ประมาณ 11.5 เท่า ซึ่งใกล้เคียงกับค่าเฉลี่ยระยะยาว หลังจากตลาดเกิดใหม่ปรับตัวขึ้นในปีนี้ มูลค่าประเมินไม่ได้ถูกผลักดันเข้าสู่ช่วงฟองสบู่ที่ชัดเจน การเพิ่มขึ้นของดัชนีส่วนใหญ่มาจากการปรับปรุงความคาดหวังด้านกำไร
ตัวเลขกำไรดูแข็งแกร่งมาก การคาดการณ์การเติบโตของ EPS ของ MSCI EM ในปี 2026 อยู่ที่ 63% โดยปรับเพิ่มขึ้นสะสม 28 จุดเปอร์เซ็นต์นับตั้งแต่ปลายเดือนกุมภาพันธ์ อัตราการเติบโตในปี 2027 คาดว่าจะชะลอตัวลงเหลือ 24% แต่ยังคงสูงกว่าสินทรัพย์ที่คล้ายกันในตลาดพัฒนาแล้ว
ปัญหาคือแหล่งที่มาของการปรับปรุงกำไรยังคงแคบมาก ในการปรับเพิ่ม EPS ปี 2026 กลุ่มเทคโนโลยีสารสนเทศมีส่วนช่วยประมาณ 85% โดยห่วงโซ่ AI ของเกาหลีใต้ ไต้หวัน และจีนยังคงเป็นแหล่งที่ใหญ่ที่สุด การปรับแก้ในภาคส่วนที่ไม่ใช่เทคโนโลยีส่วนใหญ่ เช่น การบริโภค อสังหาริมทรัพย์ และสาธารณูปโภค ยังคงอ่อนแอ กล่าวคือ ดัชนี EM มีการสนับสนุนจากกำไรในเชิงพื้นผิว แต่การปรับเพิ่มประมาณการกำไรยังไม่ขยายไปสู่อุตสาหกรรมอื่นๆ มากขึ้น
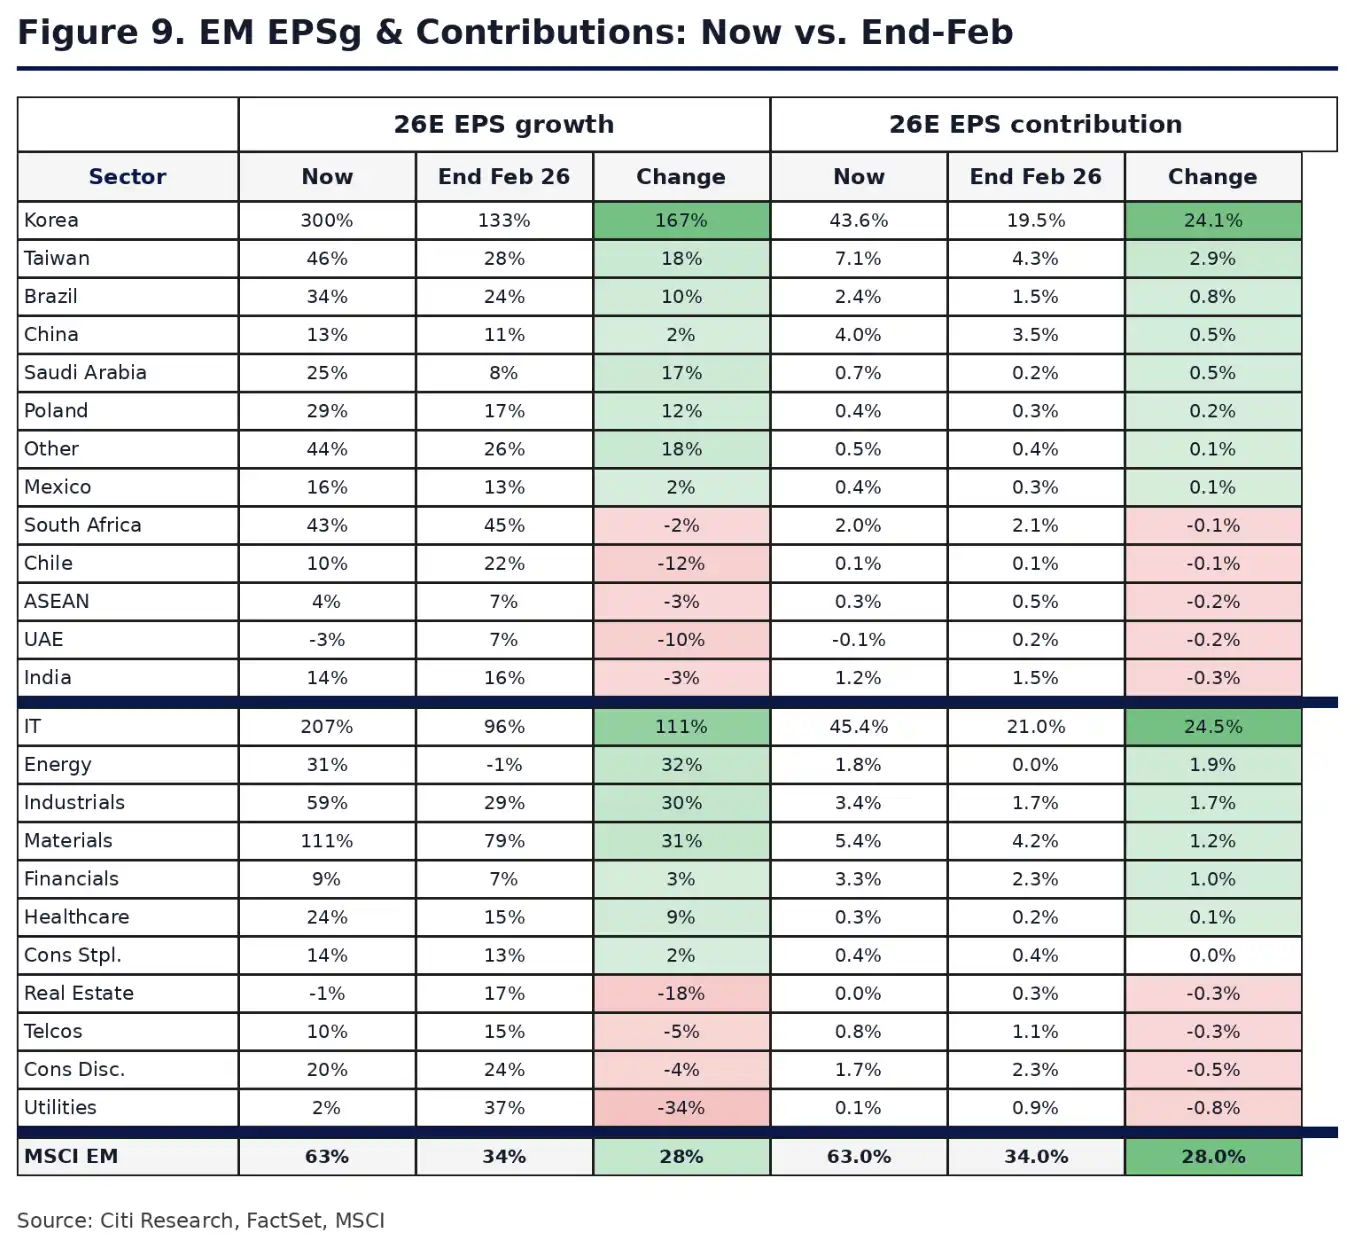
EPS ปี 2026E ของ MSCI EM เติบโต 63% โดยกลุ่มเทคโนโลยีสารสนเทศมีส่วนช่วยประมาณ 85% ของการปรับเพิ่ม
นี่คือเหตุผลที่ซิตี้ไม่ได้ปรับเพิ่มน้ำหนัก EM ในการจัดสรรสินทรัพย์ทั่วโลกเป็น "overweight" ภายในภูมิภาคสามารถเพิ่มน้ำหนักตลาดเช่นจีนได้ แต่ในระดับการจัดสรรสินทรัพย์ทั่วโลก ตลาดเกิดใหม่ยังคงเป็น "neutral" ท่าทีของซิตี้ใกล้เคียงกับ "การเพิ่มน้ำหนักอย่างเลือกสรรให้กับผู้ได้รับประโยชน์จากการกระจายตัว" มากกว่าการยืนยันว่าตลาดกระทิงรอบเต็มกำลังเริ่มต้นขึ้น
การกระจายตัวที่เรียกว่าคือแนวโน้มขาขึ้นที่กำลังจะออกจากผู้ชนะ AI ไม่กี่ราย
สิ่งที่ซิตี้แบงก์เรียกว่า "การเทรดแบบกระจายตัว" พูดง่ายๆ ก็คือ ปีนี้ตลาดเกิดใหม่ไม่สามารถพึ่งพาแค่ตลาดเกาหลีใต้ จีน-ไต้หวัน และห่วงโซ่ AI ที่ปรับตัวขึ้นได้อีกต่อไป เงินทุนจะต้องหาประเทศหรือกลุ่มอุตสาหกรรมใหม่ๆ มิฉะนั้นดัชนีจะมีข้อจำกัดในการปรับตัวขึ้นต่อไป
การคัดกรองชุดนี้พิจารณาจากเงื่อนไขหลายประเภท ได้แก่ ตลาดได้รับประโยชน์จากเงินดอลลาร์อ่อนค่าและอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ที่ลดลงหรือไม่ ได้รับประโยชน์จากราคาน้ำมันที่ลดลงหรือไม่ ผลการดำเนินงานในอดีตเมื่อข้อมูลเศรษฐกิจโลกดีขึ้นเป็นอย่างไร การปรับปรุงประมาณการกำไรระยะสั้นดีขึ้นหรือไม่ และการเทรดในปัจจุบันแออัดเกินไปหรือไม่
ภายใต้กรอบนี้ จีน แอฟริกาใต้ และเม็กซิโก อยู่ในอันดับต้นๆ ตามรายงานต้นฉบับ คะแนนรวมของจีน แอฟริกาใต้ และเม็กซิโกในการคัดกรอง "ผู้สมัครกระจายตัว" อยู่ที่ 4.2, 5.0 และ 5.3 ตามลำดับ แม้ว่าตลาดเกาหลีใต้และจีน-ไต้หวันยังคงเป็นผู้ชนะในระยะสั้น แต่ปัญหาความแออัดและความผันผวนในระยะสั้นนั้นเด่นชัดกว่า
ราคาน้ำมันเป็นเงื่อนไขที่เกิดขึ้นจริง สมมติฐานพื้นฐานของซิตี้แบงก์คือ ราคาน้ำมันเฉลี่ยในไตรมาสที่สามของปี 2026 อยู่ที่ประมาณ 75 ดอลลาร์ต่อบาร์เรล จากนั้นจะลดลงเหลือ 65 ดอลลาร์ต่อบาร์เรลในช่วงต้นปี 2027 การลดลงของราคาน้ำมันมักจะเป็นประโยชน์ต่อตลาดผู้นำเข้าพลังงาน เช่น เกาหลีใต้ จีน-ไต้หวัน อินเดีย และจีน ในขณะที่สร้างแรงกดดันต่อบางตลาดที่อ่อนไหวต่อทรัพยากรและราคาน้ำมัน
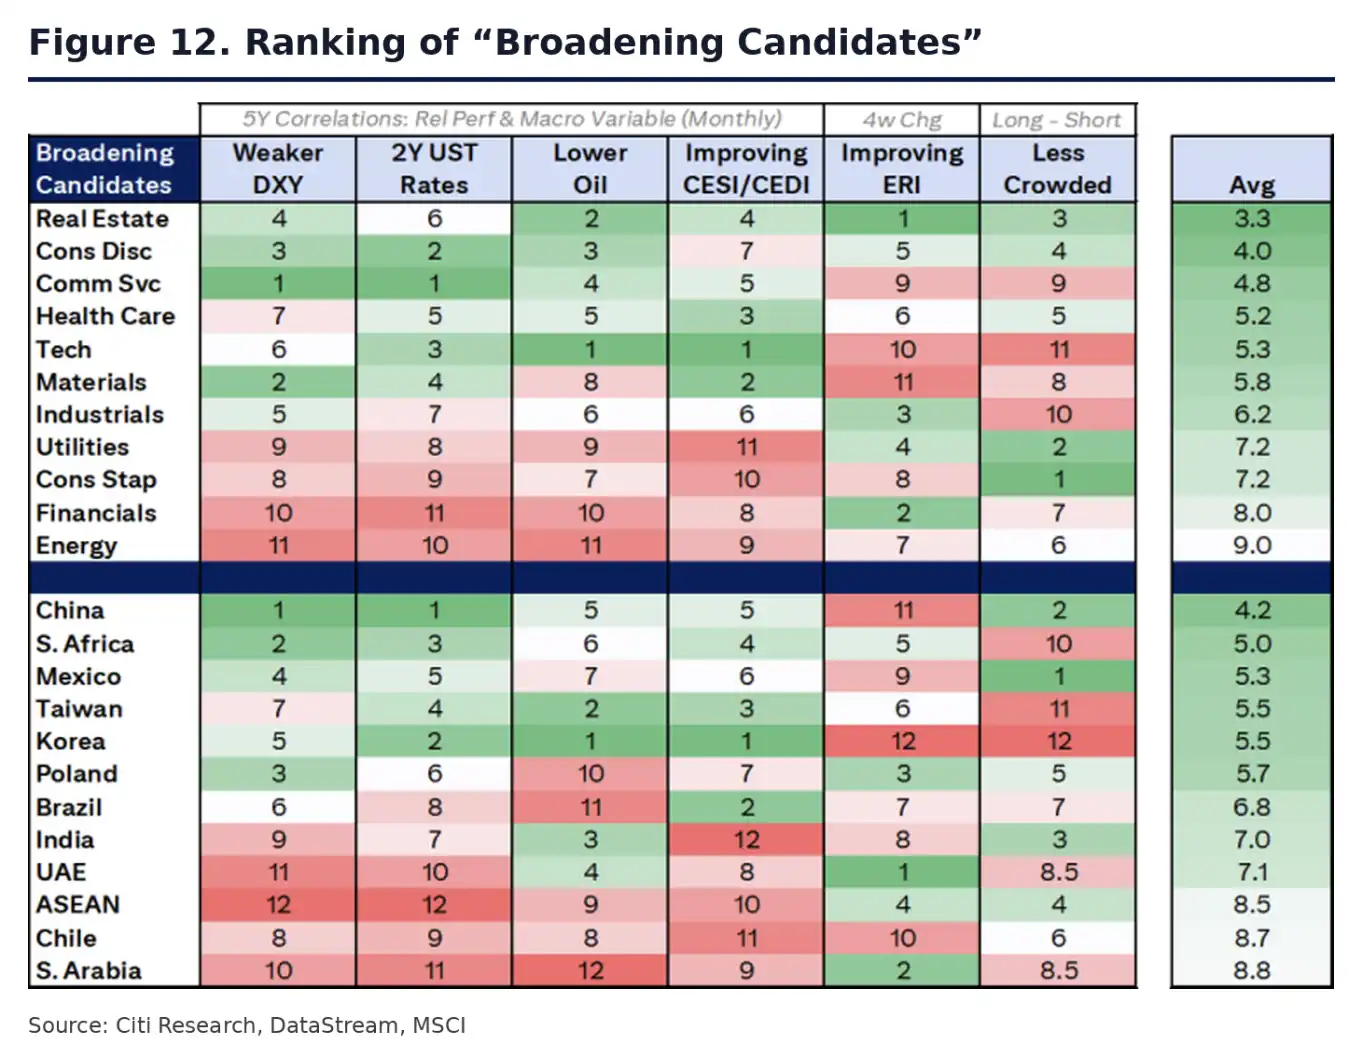
ตาราง "Broadening Candidates" แสดงให้เห็นว่าจีน แอฟริกาใต้ และเม็กซิโกอยู่ในอันดับต้นๆ โดยมิติที่พิจารณารวมถึงเงินดอลลาร์อ่อนค่า อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ราคาน้ำมัน และความแออัด
นี่คือบริบทสำคัญที่ทำให้จีนถูกปรับเพิ่มอันดับ จีนไม่ใช่ตลาดที่ปรับตัวขึ้นมากที่สุดในปีนี้ และไม่ใช่การเทรดที่แออัดที่สุดในห่วงโซ่ฮาร์ดแวร์ AI แต่ภายใต้การผสมผสานของการเติบโตทางเศรษฐกิจโลกที่ดีขึ้น ราคาน้ำมันที่ลดลง และการกลับมาซื้อของนักลงทุน จีนมีเงื่อนไขที่จะรองรับการหมุนเวียนของเงินทุน
การกระจายตัวยังไม่เสร็จสมบูรณ์ ห่วงโซ่ AI ยังคงเป็นความเห็นที่แตกต่างมากที่สุด
ความระมัดระวังของรายงานนี้คือ ซิตี้แบงก์ไม่ได้เขียนว่าการกระจายตัวเป็นข้อเท็จจริงที่เกิดขึ้นแล้ว
ปีนี้ผลตอบแทนของตลาดเกิดใหม่กระจุกตัวสูงมาก ความแตกต่างของผลตอบแทนข้ามตลาดพุ่งขึ้นสู่ระดับสูงสุดในรอบ 25 ปี หุ้นเทคโนโลยีของเกาหลีใต้และจีน-ไต้หวัน รวมถึงกลุ่ม AI เกือบจะสร้างผลตอบแทนทั้งหมดในระดับดัชนี หากการปรับปรุงประมาณการกำไรในอนาคตยังคงอยู่ในกลุ่ม IT เท่านั้น สิ่งที่เรียกว่าการกระจายตัวก็เป็นเพียงการปรับพอร์ตระยะสั้นของเงินทุน ไม่ใช่การปรับปรุงพื้นฐานในวงกว้าง
รายจ่ายด้านทุนของ AI ก็เป็นหนึ่งในความไม่แน่นอนที่ใหญ่ที่สุด ก่อนหน้านี้ตลาดเต็มใจที่จะให้ความคาดหวังที่สูงขึ้นกับหน่วยความจำ เซมิคอนดักเตอร์ และโครงสร้างพื้นฐาน AI เนื่องจากความต้องการในการฝึกอบรมและการอนุมานยังคงผลักดันการลงทุนด้านพลังการคำนวณ แต่หากนักลงทุนเริ่มตั้งคำถามถึงผลตอบแทนจากรายจ่ายด้านทุน ผู้ชนะก่อนหน้านี้อย่างเกาหลีใต้และจีน-ไต้หวันอาจเผชิญกับแรงกดดันที่มากขึ้น
ความเสี่ยงระดับมหภาคยังไม่หายไป หากความขัดแย้งทางภูมิรัฐศาสตร์กลับมารุนแรงอีกครั้ง ราคาน้ำมันอาจเบี่ยงเบนจากสถานการณ์ที่คาดว่าจะลดลง นโยบายของธนาคารกลางสหรัฐฯ ยังคงมีความเห็นที่แตกต่างกัน หากการลดดอกเบี้ยไม่เป็นไปตามที่คาด ดอลลาร์สหรัฐฯ และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ จะกดดันตลาดเกิดใหม่ ปรากฏการณ์เอลนีโญที่รุนแรงเป็นพิเศษอาจสร้างแรงกดดันด้านเงินเฟ้อใหม่ได้เช่นกัน
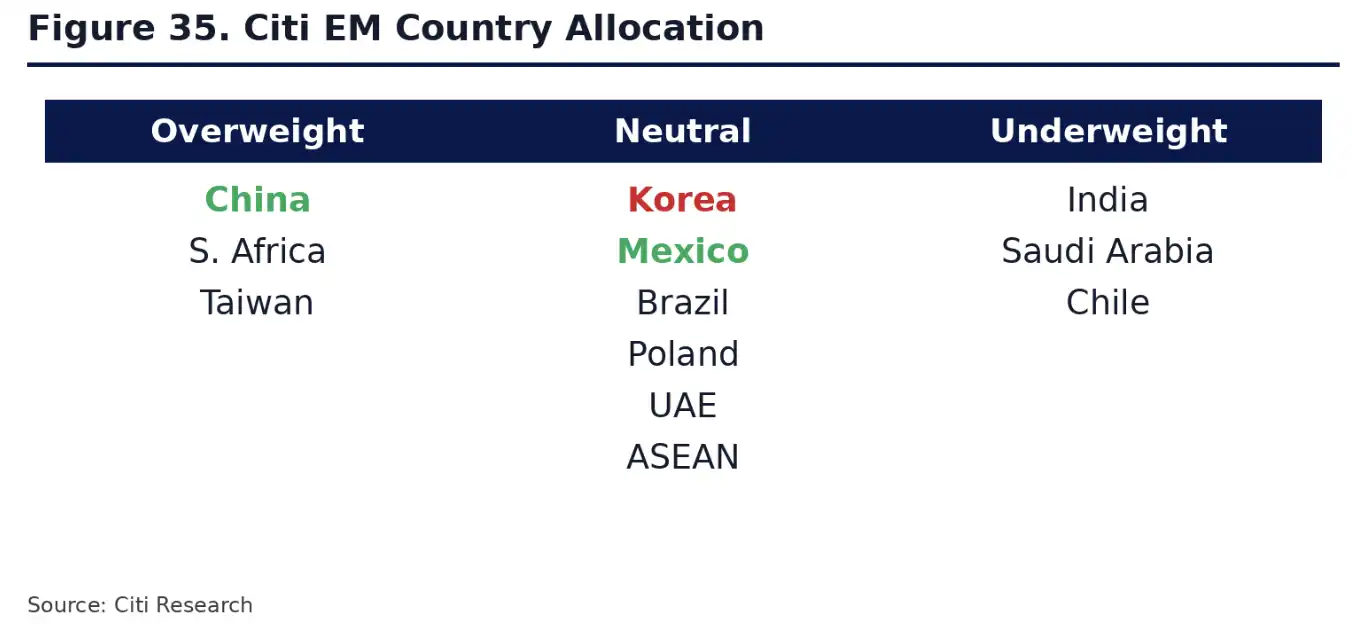
ตารางการจัดสรรประเทศในตลาดเกิดใหม่ของซิตี้กรุ๊ปแสดงให้เห็นว่ามีการลงทุนเกินน้ำหนักในตลาดจีน แอฟริกาใต้ และไต้หวัน ส่วนเกาหลีใต้ถูกลดลงเป็นน้ำหนักเท่าตลาด
มุมมองของซิตี้กรุ๊ปต่อตลาดเกิดใหม่นั้นคล้ายกับ "แนวโน้มขาขึ้นมีโอกาสขยายวงกว้างขึ้น" มากกว่า "ตลาดกระทิงเต็มรูปแบบได้รับการยืนยันแล้ว" จีนถูกปรับเพิ่มขึ้น เนื่องจากมีอัตราต่อรองที่ดีกว่าในการกระจายการซื้อขายรอบนี้ ส่วนเกาหลีใต้ถูกปรับลดลง แสดงให้เห็นว่าผู้ชนะในช่วงก่อนหน้านี้ไม่ได้หมายความว่าจะไม่สามารถขึ้นต่อได้ แต่การเพิ่มขึ้นในระยะสั้นและความผันผวนได้ลดความน่าสนใจลงแล้ว
MSCI EM จะสามารถไปถึง 1870 จุดหรือแม้กระทั่ง 2050 จุดได้หรือไม่นั้น ไม่เพียงแต่ขึ้นอยู่กับว่าห่วงโซ่ AI จะขึ้นได้อีกเท่าไร แต่ยังขึ้นอยู่กับว่ากำไรของกลุ่มที่ไม่ใช่เทคโนโลยีจะหยุดการปรับลดลงได้หรือไม่ การปรับปรุงวัฏจักรเศรษฐกิจโลกจะดำเนินต่อไปหรือไม่ และเงินทุนจะเต็มใจไหลจากผู้ชนะส่วนน้อยไปยังตลาดอื่นๆ มากขึ้นหรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง