ซิตี้วิเคราะห์: ราคาเป้าหมายของไมครอนอยู่ที่ 1,200 ดอลลาร์สหรัฐ ราคาหน่วยความจำ AI ยังไม่หยุดปรับตัวขึ้น

TL;DR
· รายได้ประจำไตรมาสเดือนพฤษภาคมของ Micron อัตรากำไร และแนวโน้มไตรมาสเดือนสิงหาคม ล้วนเกินความคาดหมาย ราคาหุ้นหลังตลาดปิดพุ่งสูงขึ้นอย่างมาก
· Citi คงเป้าหมายราคา 1,200 ดอลลาร์ เดิมพันกับ HBM, DRAM ระดับสูง และข้อตกลงการจัดหาระยะยาว
· รอบขาขึ้นนี้ยังคงกังวลเรื่องการขยายกำลังการผลิตของคู่แข่งและการชะลอตัวของรายจ่ายด้าน AI ราคาปี 2027 ยังไม่ถูกกำหนดตายตัว
หลังจาก Micron เปิดเผยผลประกอบการไตรมาสที่สามของปีงบประมาณ 2026 Citi คงอันดับ "ซื้อ" และตั้งเป้าหมายราคาไว้ที่ 1,200 ดอลลาร์ ประกาศของ Micron เมื่อวันที่ 24 มิถุนายนแสดงให้เห็นว่ารายได้ประจำไตรมาสสิ้นสุดวันที่ 28 พฤษภาคมอยู่ที่ 41,456 ล้านดอลลาร์ non-GAAP EPS อยู่ที่ 25.11 ดอลลาร์ และ non-GAAP อัตรากำไรขั้นต้น 84.9% ล้วนสูงกว่าที่ตลาดคาดการณ์ ข้อมูลหลังตลาดปิดจาก Reuters และ Investing.com ในวันนั้นแสดงให้เห็นว่าราคาหุ้น Micron หลังตลาดปิดพุ่งขึ้นประมาณ 13%
หัวใจสำคัญที่ Citi คงเป้าหมายราคาสูงในครั้งนี้ ไม่ใช่แค่ผลประกอบการไตรมาสเดียวของ Micron ที่เกินคาด แต่เป็นว่าความต้องการเซิร์ฟเวอร์ AI กำลังดึงวงจรหน่วยความจำขึ้นไปอยู่ในระดับที่สูงขึ้นหรือไม่ อุปทาน HBM และ DRAM ระดับสูงตึงตัว ประกอบกับข้อตกลงลูกค้าหลายปี ทำให้ตลาดเริ่มเชื่อว่าความสามารถในการทำกำไรของ Micron อาจไม่ถูกประเมินตามวงจรหน่วยความจำแบบเดิมอีกต่อไป
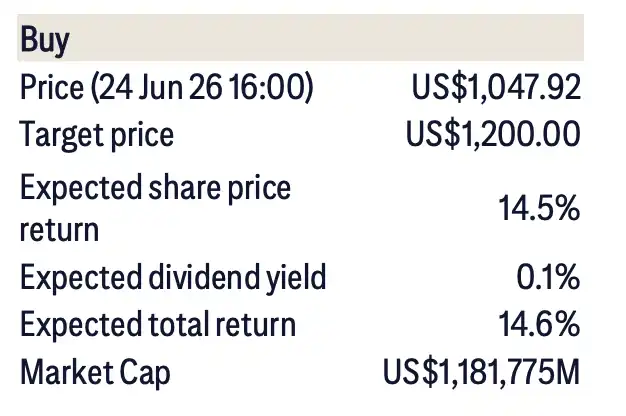
ราคาปัจจุบันที่ใช้ในรายงานวิจัยของ Citi อยู่ที่ 1,047.92 ดอลลาร์ เป้าหมายราคา 1,200 ดอลลาร์สอดคล้องกับ upside ของราคาหุ้นประมาณ 14.5% พื้นฐานการประเมินมูลค่าอยู่ที่ 10 เท่าของ EPS ที่คาดการณ์ปี 2027 โดยมีข้อสันนิษฐานสำคัญว่าราคา HBM ในปี 2027 จะยังคงปรับตัวขึ้น และมีข้อตกลงการจัดหาระยะยาวเพิ่มเติมเกิดขึ้น
ผลประกอบการเกือบทุกด้านดีขึ้น อัตรากำไรขั้นต้นใกล้ 85%
รายได้ประจำไตรมาสเดือนพฤษภาคมของ Micron อยู่ที่ 41,456 ล้านดอลลาร์ ใกล้เคียงกับตัวเลขปัดเศษ 41,500 ล้านดอลลาร์ในรายงานวิจัยของ Citi สูงกว่าที่ Citi คาดการณ์ไว้ที่ 35,500 ล้านดอลลาร์และฉันทามติของ FactSet ที่ 35,900 ล้านดอลลาร์ non-GAAP EPS ที่เปิดเผยอย่างเป็นทางการอยู่ที่ 25.11 ดอลลาร์ สูงกว่าฉันทามติของตลาด
อัตรากำไรขั้นต้นบ่งบอกถึงความเข้มข้นของอุปสงค์และอุปทานในรอบนี้ได้ดีกว่า Micron เปิดเผยอย่างเป็นทางการว่า GAAP อัตรากำไรขั้นต้นประจำไตรมาสเดือนพฤษภาคมอยู่ที่ 84.6% และ non-GAAP อัตรากำไรขั้นต้นอยู่ที่ 84.9% สำหรับบริษัทหน่วยความจำ การที่รายได้เกินคาดเป็นสิ่งสำคัญ แต่การที่อัตรากำไรขั้นต้นยืนอยู่ในระดับสูง แสดงให้เห็นว่าการปรับขึ้นราคาและการปรับปรุงโครงสร้างผลิตภัณฑ์กำลังส่งผลต่องบกำไรขาดทุน
ตามคำกล่าวของนักวิเคราะห์ Citi DRAM ยังคงเป็นแหล่งที่มาของการเติบโตที่ใหญ่ที่สุด รายได้ DRAM ประจำไตรมาสเดือนพฤษภาคมอยู่ที่ประมาณ 31,300 ล้านดอลลาร์ สูงกว่าที่ Citi คาดการณ์ไว้ที่ 28,400 ล้านดอลลาร์และที่ตลาดคาดการณ์ไว้ที่ 27,600 ล้านดอลลาร์ รายได้ NAND อยู่ที่ประมาณ 9,900 ล้านดอลลาร์ สูงกว่าที่ Citi คาดการณ์ไว้ที่ 6,900 ล้านดอลลาร์และที่ตลาดคาดการณ์ไว้ที่ 8,000 ล้านดอลลาร์
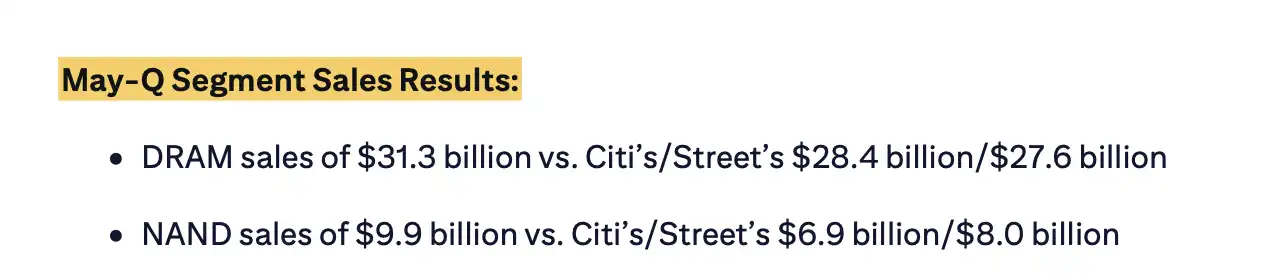
เมื่อดูตัวเลขเหล่านี้รวมกัน ความต้องการไม่ได้กระจุกตัวอยู่ในกลุ่มผลิตภัณฑ์เดียวเท่านั้น ความต้องการแบนด์วิดท์หน่วยความจำสูงที่เกิดจากเซิร์ฟเวอร์ AI เป็นแรงขับเคลื่อนหลักที่ทำให้ผลประกอบการของ Micron สูงขึ้น DRAM และ NAND แบบดั้งเดิมก็ไม่ได้เป็นตัวถ่วงผลงานโดยรวม แต่กลับสูงกว่าที่โมเดลคาดการณ์ไว้
แนวโน้มไตรมาสเดือนสิงหาคมแข็งแกร่งขึ้น ตลาดเดิมพันว่าราคาจะปรับขึ้นต่อเนื่อง
สิ่งที่กระตุ้นตลาดมากกว่าไตรมาสเดือนพฤษภาคมคือแนวโน้มไตรมาสเดือนสิงหาคม Micron คาดการณ์ว่ารายได้ในไตรมาสที่สี่ของปีงบประมาณ 2026 จะอยู่ที่ 50,000 ล้านดอลลาร์สหรัฐ โดยมีค่าความผันผวน 1,000 ล้านดอลลาร์สหรัฐ อัตรากำไรขั้นต้นตาม non-GAAP อยู่ที่ประมาณ 86% และ non-GAAP EPS อยู่ที่ 31.00 ดอลลาร์สหรัฐ โดยมีค่าความผันผวน 1.00 ดอลลาร์สหรัฐ
แนวโน้มนี้สูงกว่าที่ตลาดคาดการณ์ไว้ก่อนหน้านี้อย่างชัดเจน ตามโมเดลของ Citi รายได้ของ Micron ในไตรมาสเดือนสิงหาคมคาดว่าจะอยู่ที่ 50,000 ล้านดอลลาร์สหรัฐ EPS อยู่ที่ 30.68 ดอลลาร์สหรัฐ และอัตรากำไรขั้นต้นอยู่ที่ 85.7% ซึ่งสูงกว่าที่ธนาคารนี้เคยคาดการณ์และความคาดหวังโดยรวม
สำหรับอุตสาหกรรมหน่วยความจำ การปรับขึ้นราคา ระเบียบวินัยด้านกำลังการผลิต และระดับสินค้าคงคลังเป็นตัวกำหนดความยืดหยุ่นของกำไร หากเซิร์ฟเวอร์ AI ยังคงดูดซับอุปทานของ HBM และ DRAM ระดับสูงต่อไป Micron ก็มีโอกาสที่จะรักษาคาดการณ์กำไรในปี 2027 ไว้ในระดับสูง
HBM ไม่ใช่หน่วยความจำธรรมดา มันเชื่อมโยงโดยตรงกับการจัดส่งตัวเร่ง AI และเซิร์ฟเวอร์ระดับสูง วงจรการรับรองลูกค้ายาวนาน ความสัมพันธ์ในห่วงโซ่อุปทานแน่นแฟ้นยิ่งขึ้น และราคาและจังหวะการจัดหาก็ถูกล็อคด้วยสัญญาระยะยาวได้ง่ายขึ้น หาก Micron สามารถเพิ่มการจัดส่ง HBM ราคา และความครอบคลุมลูกค้าได้ต่อไป ตลาดก็จะไม่มองว่ามันเป็นแค่หุ้นวัฏจักรหน่วยความจำแบบดั้งเดิมอีกต่อไป
เบื้องหลัง 1,200 ดอลลาร์สหรัฐ คือ HBM และสัญญาล็อคระยะยาว
ราคาเป้าหมาย 1,200 ดอลลาร์สหรัฐของ Citi สำหรับ Micron คิดเป็น 10 เท่าของ EPS ที่คาดการณ์ในปี 2027 ซึ่งสูงกว่าการประเมินมูลค่าในช่วงวัฏจักรขาขึ้นของ DRAM ในอดีตเล็กน้อย ส่วนเกินนี้จะคงอยู่หรือไม่ ขึ้นอยู่กับว่าราคา HBM จะยังคงปรับขึ้นต่อไปหรือไม่ และสัญญาจัดหาระยะยาวจะช่วยเพิ่มความชัดเจนของรายได้ในอนาคตหรือไม่
ความสำคัญของสัญญาระยะยาวคือมันช่วยลดความไม่แน่นอนที่พบบ่อยที่สุดในอุตสาหกรรมหน่วยความจำ ราคา DRAM และ NAND แบบดั้งเดิมมักได้รับผลกระทบจากอุปสงค์และอุปทานระยะสั้น เมื่อลูกค้าลดสต็อก ราคาและอัตรากำไรขั้นต้นอาจลดลงอย่างรวดเร็ว แต่ในห่วงโซ่เซิร์ฟเวอร์ AI อุปทานหน่วยความจำระดับสูงจำเป็นต้องถูกล็อคล่วงหน้า ลูกค้าที่ต้องการมั่นใจในอุปทานก็เต็มใจที่จะเซ็นสัญญาหลายปีมากขึ้น
Micron ยืนยันอย่างเป็นทางการแล้วว่ามีสัญญากับลูกค้าเชิงกลยุทธ์ระยะยาวหลายปี และเปิดเผยข้อตกลงเชิงกลยุทธ์และการจัดหากับ Anthropic ส่วนสัญญาจัดหาระยะยาวที่เกี่ยวข้องกับ Dell ที่กล่าวถึงในรายงานวิจัยของ Citi ควรยึดตามประกาศของบริษัทหรือลูกค้าเป็นหลัก
โปรโตคอลประเภทนี้ไม่ได้หมายความว่ากำไรจะถูกยืนยันแล้วว่ามีการรับรู้จริง ปริมาณการผลิตที่โปรโตคอลครอบคลุม กลไกการปรับราคาเป็นอย่างไร และค่าใช้จ่ายด้านทุนของลูกค้าสามารถเติบโตอย่างต่อเนื่องหรือไม่ ล้วนส่งผลต่อรายได้สุดท้ายและอัตรากำไรขั้นต้น โดยเฉพาะในห่วงโซ่อุตสาหกรรม AI หากผู้ให้บริการคลาวด์หรือลูกค้าเซิร์ฟเวอร์ชะลอจังหวะการจัดซื้อ สมมติฐานการปรับขึ้นราคา HBM ก็จะถูกท้าทายเช่นกัน
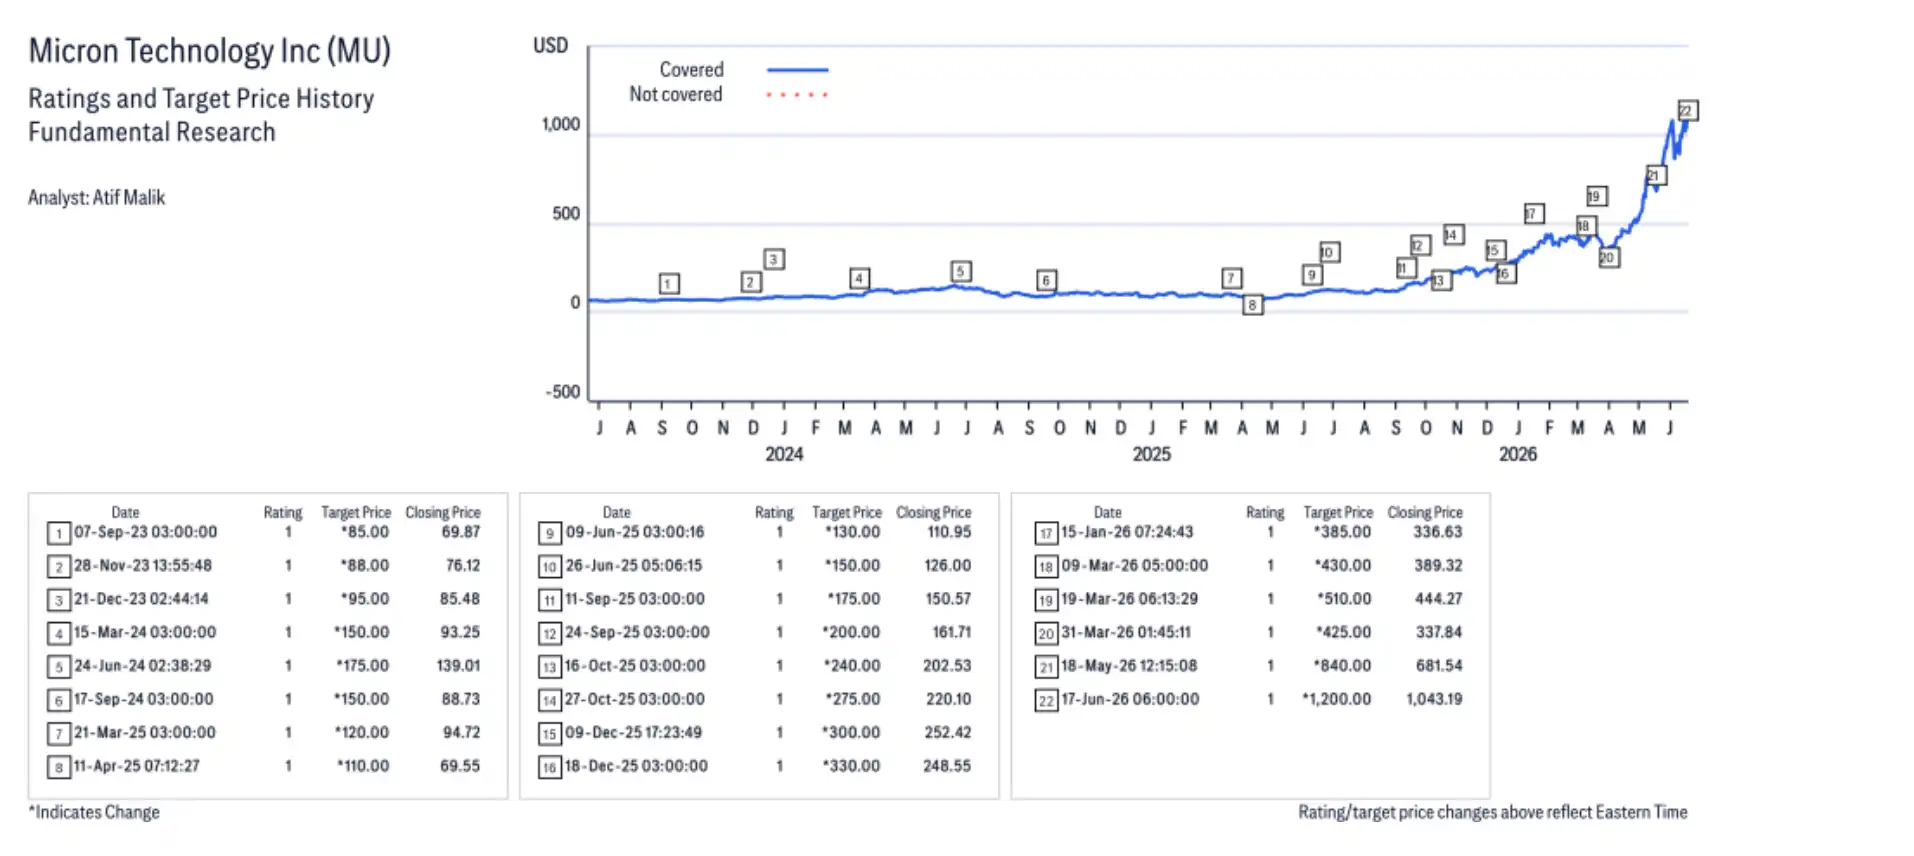
แผนภูมิประวัติการจัดอันดับและราคาเป้าหมายของ Micron จะเห็นได้ว่าตั้งแต่ปี 2025 เป็นต้นมา Citi ได้ปรับเพิ่มราคาเป้าหมายของ Micron หลายครั้ง โดยเฉพาะเมื่อเข้าสู่ปี 2026 ราคาเป้าหมายได้ปรับขึ้นจาก 385 ดอลลาร์ 430 ดอลลาร์ 510 ดอลลาร์ ไปจนถึง 840 ดอลลาร์ และในเดือนมิถุนายนก็ได้เพิ่มขึ้นอีกเป็น 1200 ดอลลาร์
เมื่ออุปทานมีมาก ราคาก็ยากจะคงอยู่
กุญแจสำคัญของรอบนี้ของ Micron คือความต้องการจาก AI ที่ทำให้ตลาดเชื่อว่าอุตสาหกรรมหน่วยความจำไม่ได้เป็นเพียงวัฏจักรแบบดั้งเดิม แต่ปัญหาที่มีอยู่เดิมก็ยังไม่หายไป สิ่งที่อุตสาหกรรมหน่วยความจำกลัวที่สุดคือผู้ผลิตที่ขยายกำลังการผลิตพร้อมกัน ซึ่งจะผลักดันรอบการปรับขึ้นราคาไปสู่การสะสมสินค้าคงคลัง
หากผู้ผลิต DRAM หรือ NAND จัดส่งสินค้ามากเกินไป สินค้าคงคลังในช่องทางเพิ่มขึ้น แรงกดดันด้านราคาจะสะท้อนไปยังอัตรากำไรขั้นต้นอย่างรวดเร็ว หากคู่แข่งขยายกำลังการผลิตเร็วกว่าการเติบโตของความต้องการ AI สมมติฐานกำไรของ Micron ในปี 2027 จะถูกทำให้อ่อนแอลง และส่วนต่างมูลค่าที่สอดคล้องกับราคาเป้าหมาย 1200 ดอลลาร์ก็จะยากที่จะรองรับ
อีกประเด็นที่แตกต่างคือค่าใช้จ่ายด้านทุนของ AI จะคงอยู่ได้นานแค่ไหน ปัจจุบันตลาดยินดีจ่ายราคาที่สูงขึ้นสำหรับ HBM เนื่องจากความต้องการเซิร์ฟเวอร์ AI แข็งแกร่งและอุปทานหน่วยความจำระดับสูงตึงตัว แต่หากการจัดส่งชิป AI การปรับใช้เซิร์ฟเวอร์ หรือจังหวะการลงทุนของผู้ให้บริการคลาวด์ชะลอตัวลง ความคาดหวังในแง่ดีต่อความต้องการหน่วยความจำก็จะเย็นลง
ผลประกอบการที่แข็งแกร่งที่ Micron เพิ่งรายงานได้ผลักดันราคาหุ้นให้เข้าใกล้ราคาเป้าหมายมากขึ้น และยังทิ้งแรงกดดันไว้ให้กับไตรมาสต่อๆ ไป คำแนะนำสูงในไตรมาสสิงหาคมต้องได้รับการทำให้เป็นจริง ราคา HBM ต้องคงอยู่จนถึงปี 2027 และสัญญาระยะยาวต้องเปลี่ยนเป็นรายได้ที่มั่นคงอย่างแท้จริง ตราบใดที่การขยายกำลังการผลิตแข่งขันกันอีกครั้งและแซงหน้าความต้องการ อุตสาหกรรมหน่วยความจำก็ยังอาจกลับไปสู่บทเก่าของราคาที่ลดลง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง