ซิตี้วิเคราะห์: มองบวกดัชนี S&P 500 ถึง 8100 จุด ตลาดหุ้นสหรัฐใกล้ถึงจุดสูงสุดของขาขึ้นแล้วหรือยัง?
TL;DR
· ซิตี้ปรับเป้าหมายพื้นฐานดัชนี S&P 500 สิ้นปี 2026 จาก 7,700 จุดขึ้นเป็น 8,100 จุด แต่ยังคงเป้าหมายกระทิงไว้ที่ 8,300 จุด
· การปรับเพิ่มนี้มาจากผลประกอบการไตรมาสแรกที่เกินคาดและการเร่งใช้จ่ายด้าน AI โดย EPS ที่ 350 ดอลลาร์กลายเป็นสมมติฐานพื้นฐานใหม่
· ตลาดหุ้นสหรัฐฯ ได้กระจายตัวจาก Mag 8 ไปยังบริษัทอื่นและหุ้นขนาดกลาง-เล็ก แต่ความเชื่อมั่นเข้าสู่ช่วงร้อนแรง และมูลค่าที่สูงจำกัดโอกาสในการไล่ราคาช่วงครึ่งปีหลัง
ในรายงานกลยุทธ์หุ้นสหรัฐฯ ครึ่งปีหลัง 2026 ซิตี้ได้ปรับเป้าหมายพื้นฐานดัชนี S&P 500 สิ้นปีจาก 7,700 จุดขึ้นเป็น 8,100 จุด แต่ยังคงเป้าหมายกระทิงไว้ที่ 8,300 จุด พร้อมเตือนว่าความเสี่ยง-ผลตอบแทนของตลาดหุ้นสหรัฐฯ ในครึ่งปีหลังเริ่มไม่สมดุล
สัญญาณสำคัญของรายงานนี้คือ ซิตี้ยอมรับว่าพื้นฐานกำไรแข็งแกร่งขึ้น และยอมรับว่าดัชนียังมีแรงหนุนให้ปรับตัวขึ้นต่อ แต่หลังจากปรับเป้าหมายพื้นฐานขึ้นแล้ว เป้าหมายกระทิงสูงกว่าเพียง 200 จุด หมายความว่าความยืดหยุ่นในการปรับตัวขึ้นของตลาดกำลังแคบลง
8,100 จุดสอดคล้องกับ P/E 12 เดือนย้อนหลังที่ 23.1 เท่า และ EPS ที่ 350 ดอลลาร์ เมื่อเทียบกับประมาณการ EPS ที่ประมาณ 320 ดอลลาร์ตอนต้นปี 2026 สมมติฐานกำไรถูกปรับขึ้นอย่างชัดเจน ส่วนเป้าหมายหมีอยู่ที่ 6,800 จุด สอดคล้องกับ P/E 20.0 เท่า และ EPS ที่ 340 ดอลลาร์ กล่าวคือ ซิตี้ไม่ได้ปฏิเสธว่าพื้นฐานของหุ้นสหรัฐฯ ดีขึ้น แต่เห็นว่าราคาปัจจุบันได้รวมปัจจัยบวกไว้มากแล้ว
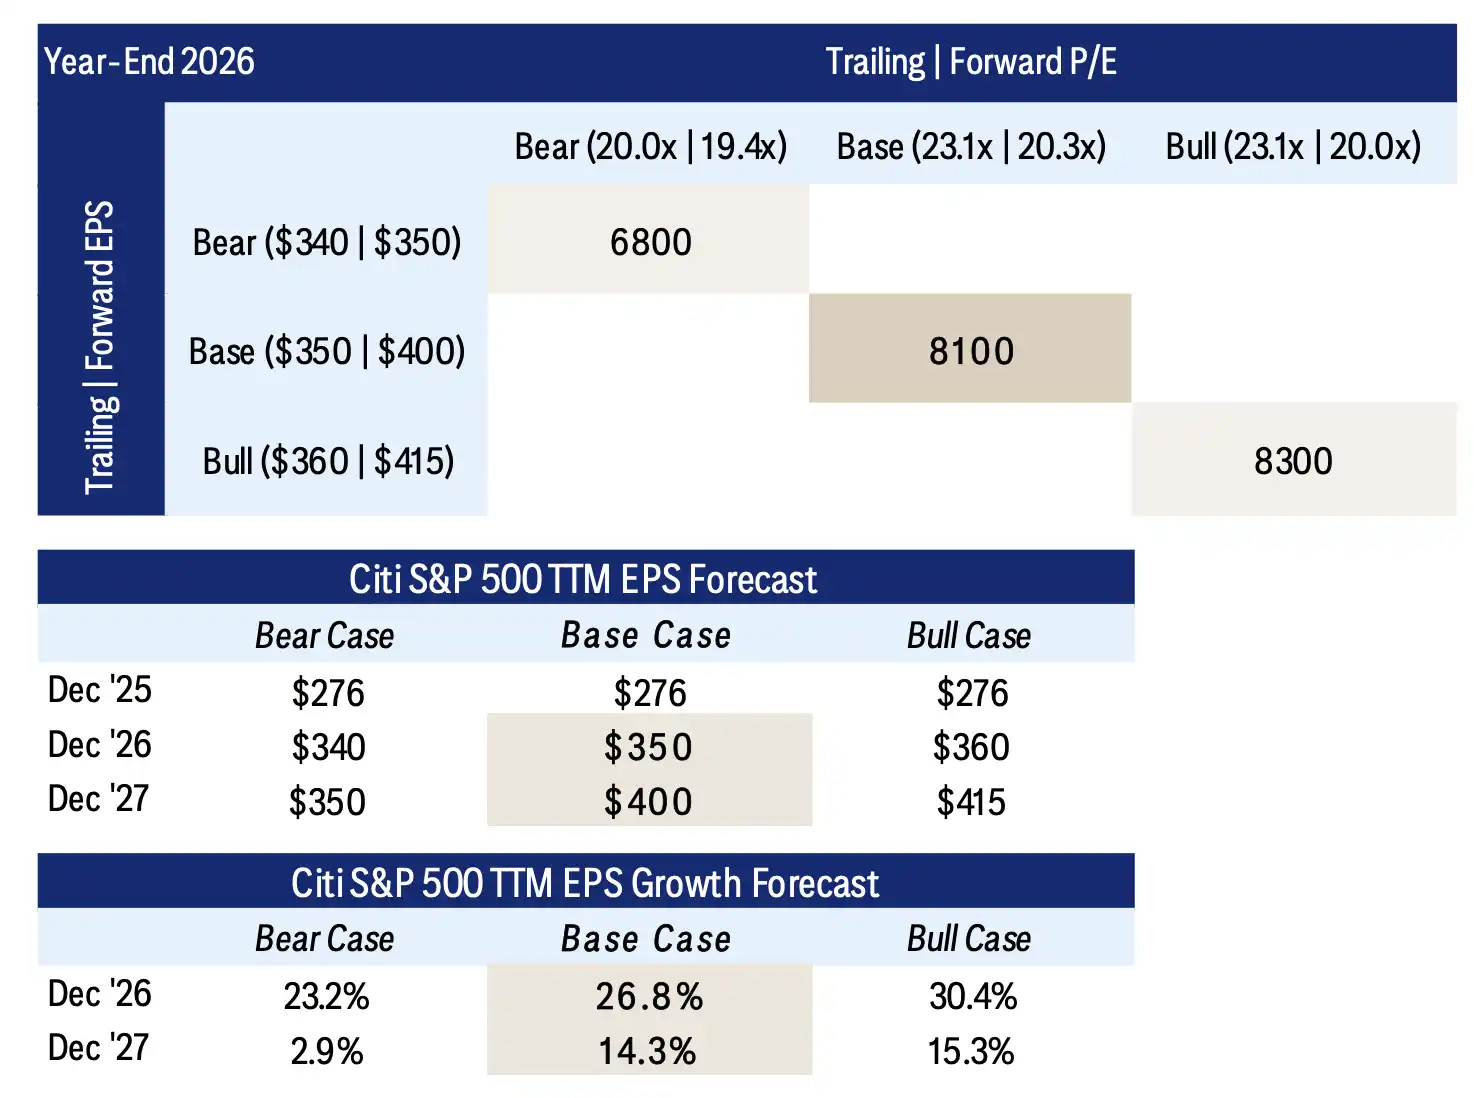
เป้าหมายพื้นฐาน 8,100 จุด เป้าหมายกระทิง 8,300 จุด เป้าหมายหมี 6,800 จุด EPS พื้นฐานอยู่ที่ 350 ดอลลาร์
กำไรแข็งแกร่งกว่าคาด ซิตี้ปรับเป้าหมายพื้นฐานขึ้นเป็น 8,100
สาเหตุโดยตรงของการปรับเป้าหมายขึ้นคือกำไร S&P 500 ในไตรมาสแรกของปี 2026 ทำ EPS ได้ 81.0 ดอลลาร์ สูงกว่าที่คาดการณ์ไว้เมื่อสิ้นปีก่อนถึง 13.1% โดยเซอร์ไพรส์เชิงบวกถึง 13.4%
กลุ่มเทคโนโลยี การสื่อสาร และพลังงานผลักดันให้ประมาณการกำไรทั้งปีถูกปรับขึ้น โดยกลุ่มเทคโนโลยีสารสนเทศมีส่วนสนับสนุนมากที่สุด Mag 8 ปรับเพิ่ม EPS ในไตรมาสแรกถึง 34.5% แสดงให้เห็นว่าบริษัทเทคโนโลยียักษ์ใหญ่ยังคงเป็นแหล่งหลักของการปรับเพิ่มกำไร
แต่การปรับปรุงกำไรเริ่มกระจายจากกลุ่ม巨头ไม่กี่รายไปยังบริษัทในวงกว้างขึ้น อัตราการเติบโตของ EPS ตามฉันทามติของ S&P 500 ในปี 2026 คาดว่าจะถึง 24.2% โดยกลุ่ม Growth เติบโต 41.8% กลุ่ม Cyclicals เติบโต 17.6% และกลุ่ม Defensives เติบโตเพียง 5.8% การเติบโตของ EPS ของ Mag 8 คาดว่าจะอยู่ที่ 38% ในขณะที่หุ้นอื่นๆ ในดัชนีก็เติบโตประมาณ 19% เช่นกัน
สิ่งนี้ทำให้ตรรกะการปรับตัวขึ้นของหุ้นสหรัฐฯ พึ่งพา "การกระจายตัวของกำไร" มากขึ้น หากการเติบโตของกำไรสามารถส่งผ่านจาก Mag 8 ไปยังอุตสาหกรรมและบริษัทอื่นๆ ได้มากขึ้น ดัชนีที่มีมูลค่าสูงก็ยังคงมีพื้นฐานรองรับ แต่หากแรงกระจายตัวไม่เป็นไปตามที่คาด แรงกดดันด้านมูลค่าที่ระดับ 8100 จุดจะปรากฏเร็วขึ้น
การปรับตัวขึ้นไม่ได้พึ่งพาแค่ Mag 8 อีกต่อไป ความกว้างของตลาดกำลังดีขึ้น
ตั้งแต่ต้นปีนี้ โครงสร้างภายในของหุ้นสหรัฐฯ เริ่มเปลี่ยนแปลงไปแล้ว ตั้งแต่ปี 2026 จนถึงปัจจุบัน "บริษัทอื่นๆ อีก 492 แห่ง" มีผลตอบแทนรวมประมาณ +14.9% ในขณะที่ Mag 8 กลับลดลงประมาณ 3.1%
ผลงานของหุ้นขนาดกลางและเล็กก็ดีขึ้นอย่างชัดเจน หุ้นขนาดเล็กใน S&P 600 มีผลตอบแทนปีนี้ประมาณ +22.3% หุ้นขนาดกลางใน S&P 400 ประมาณ +16.3% ซึ่งทั้งคู่ทำผลงานดีกว่าตลาดใหญ่ สำหรับนักลงทุน สิ่งนี้สำคัญมาก: ยิ่งการปรับตัวขึ้นกระจุกตัวอยู่ในหุ้นเทคโนโลยี巨头ไม่กี่ตัว ตลาดก็ยิ่งถูกมองว่าขับเคลื่อนด้วยมูลค่า แต่เมื่อกำไรและราคาหุ้นกระจายไปยังบริษัทมากขึ้น ฐานการปรับตัวขึ้นของดัชนีก็จะกว้างขึ้น
หุ้นคุณค่าขนาดเล็กก็ถูกวางไว้ในตำแหน่งเสริมเช่นกัน S&P 600 Value มีอัตราส่วนราคาต่อกำไรล่วงหน้าประมาณ 13.8 เท่า ต่ำกว่าค่ามัธยฐาน 20 ปีที่ 17.2 เท่า และคาดการณ์การเติบโตของ EPS ในปี 2026 อยู่ที่ 25% ซึ่งสนับสนุนแนวคิดการจัดสรรพอร์ตหุ้นสหรัฐฯ ที่กระจายตัวมากขึ้น โดยเงินทุนไม่จำเป็นต้องทุ่มเทให้กับหุ้นเติบโตขนาดใหญ่เพียงอย่างเดียว
อย่างไรก็ตาม การกระจายตัวของตลาดก็หมายความว่ามีหลายเซกเตอร์ที่ถูกซื้อด้วยเงินทุนแล้ว การมีส่วนร่วมของตลาดที่เพิ่มขึ้นสามารถเสริมความแข็งแกร่งในการปรับตัวขึ้น แต่ก็จะขยายขอบเขตการปรับฐานเมื่อการทำกำไรชะลอตัวลง หากพื้นฐานต่ำกว่าคาดในภายหลัง การถอยกลับอาจไม่จำกัดอยู่แค่หุ้นเทคโนโลยีขนาดใหญ่ไม่กี่ตัวอีกต่อไป
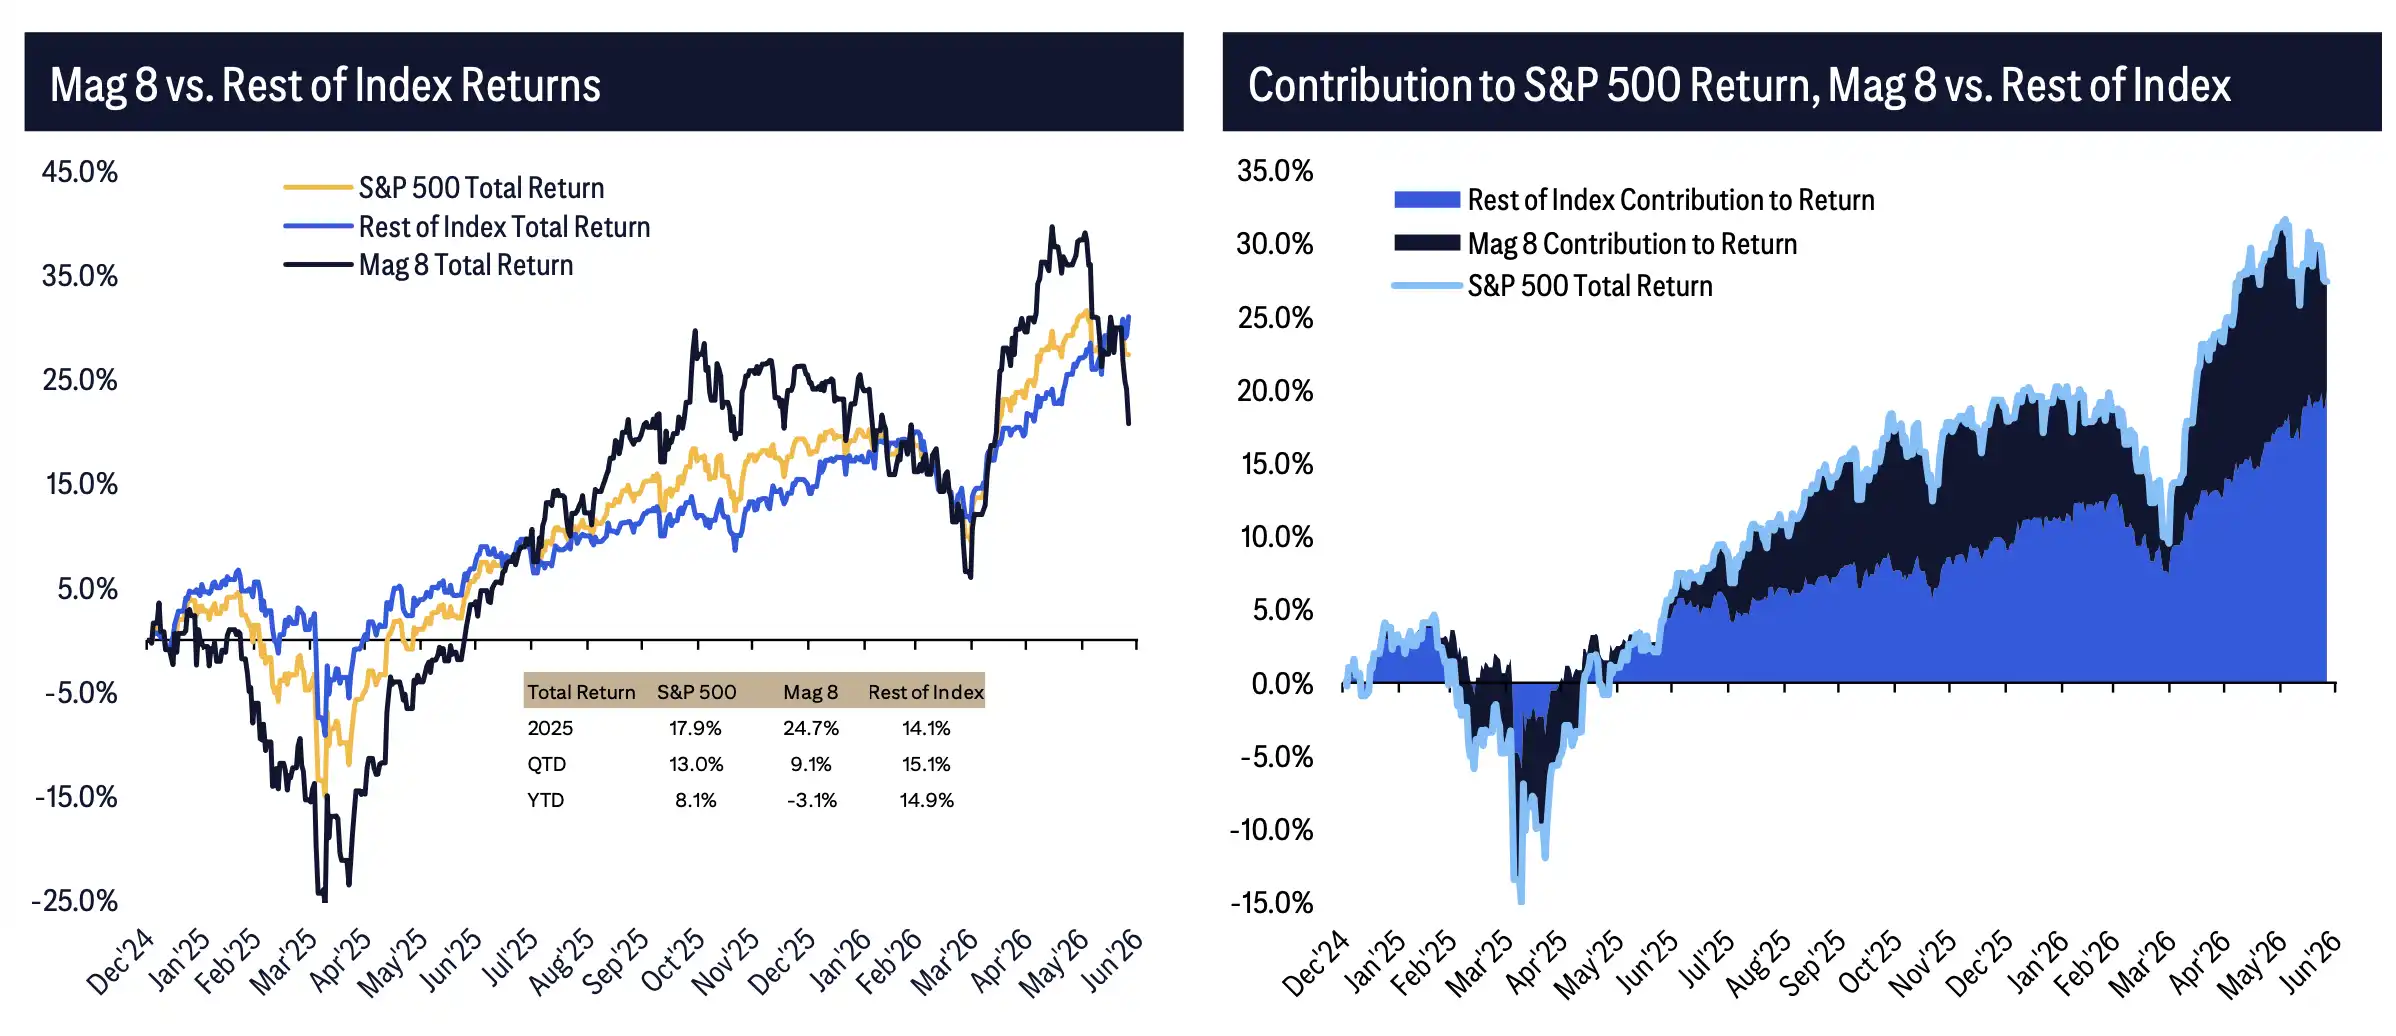
การมีส่วนร่วมของตลาดตั้งแต่ปี 2026 จนถึงปัจจุบัน: ผลตอบแทน Mag 8 -3.1% ส่วนบริษัทอื่นๆ อีก 492 แห่งประมาณ +14.9%
การใช้จ่ายด้าน AI ยังคงเร่งตัว แต่ตลาดเริ่มตั้งคำถามถึงผลตอบแทน
AI ยังคงเป็นเสาหลักสำคัญในการปรับเพิ่มประมาณการกำไรครั้งนี้ ค่าใช้จ่ายด้านทุนของ S&P 500 ที่ไม่รวมภาคการเงินคาดว่าจะเพิ่มขึ้นจากประมาณ 1.20 ล้านล้านดอลลาร์ในปี 2025 เป็นประมาณ 1.65 ล้านล้านดอลลาร์ในปี 2026 โดยอัตราการเติบโตเร่งจาก 23% เป็น 37% และในปี 2027 อาจเพิ่มขึ้นอีกเป็นประมาณ 1.86 ล้านล้านดอลลาร์
อัตราการเติบโตของค่าใช้จ่ายด้านทุนของ Mag 8 สูงกว่า โดยคาดว่าจะเพิ่มขึ้น 82% ในปี 2026 เทคโนโลยีสารสนเทศและบริการสื่อสารเป็นตัวขับเคลื่อนหลัก ซึ่งเบื้องหลังคือศูนย์ข้อมูล ชิป โครงสร้างพื้นฐานคลาวด์ รวมถึงความต้องการฝึกอบรมและอนุมาน AI ที่ยังคงขยายตัว
สิ่งนี้อธิบายว่าทำไมซิตี้ถึงยินดีปรับเพิ่มเป้าหมายพื้นฐาน: การลงทุนในโครงสร้างพื้นฐาน AI ยังคงขับเคลื่อนรายได้ คำสั่งซื้อ และคาดการณ์ผลกำไร แต่ความเสี่ยงก็สะสมตามไปด้วย ยิ่งขนาดรายจ่ายด้านทุนใหญ่ขึ้น ตลาดก็ยิ่งต้องการเห็นว่าการลงทุนเหล่านี้จะเปลี่ยนเป็นรายได้ อัตรากำไร และกระแสเงินสดอิสระในที่สุด หากการใช้จ่ายด้าน AI ขยายตัวต่อเนื่อง แต่ผลตอบแทนเชิงพาณิชย์ช้ากว่าที่คาด การปรับเพิ่มคาดการณ์กำไรในปัจจุบันอาจกลายเป็นแรงกดดันด้านมูลค่าในอนาคต
การซื้อหุ้นคืนก็เป็นปัจจัยสนับสนุนอีกชั้นหนึ่ง ยอดรวมซื้อหุ้นคืนของ S&P 500 ใน 12 เดือนที่ผ่านมาใกล้ถึง 9.9 แสนล้านดอลลาร์ เพิ่มขึ้น 10% เมื่อเทียบปีต่อปี แต่การเติบโตของการซื้อหุ้นคืนในกลุ่ม Growth และ Mag 8 ชะลอตัวลง เนื่องจากทรัพยากรถูกเปลี่ยนไปสู่รายจ่ายด้านทุนมากขึ้น ซึ่งหมายความว่าจุดศูนย์ถ่วงของการใช้เงินสดของบริษัทเทคโนโลยียักษ์ใหญ่กำลังเปลี่ยนจากการตอบแทนผู้ถือหุ้นโดยตรง ไปสู่การลงทุนในโครงสร้างพื้นฐาน AI อย่างต่อเนื่อง
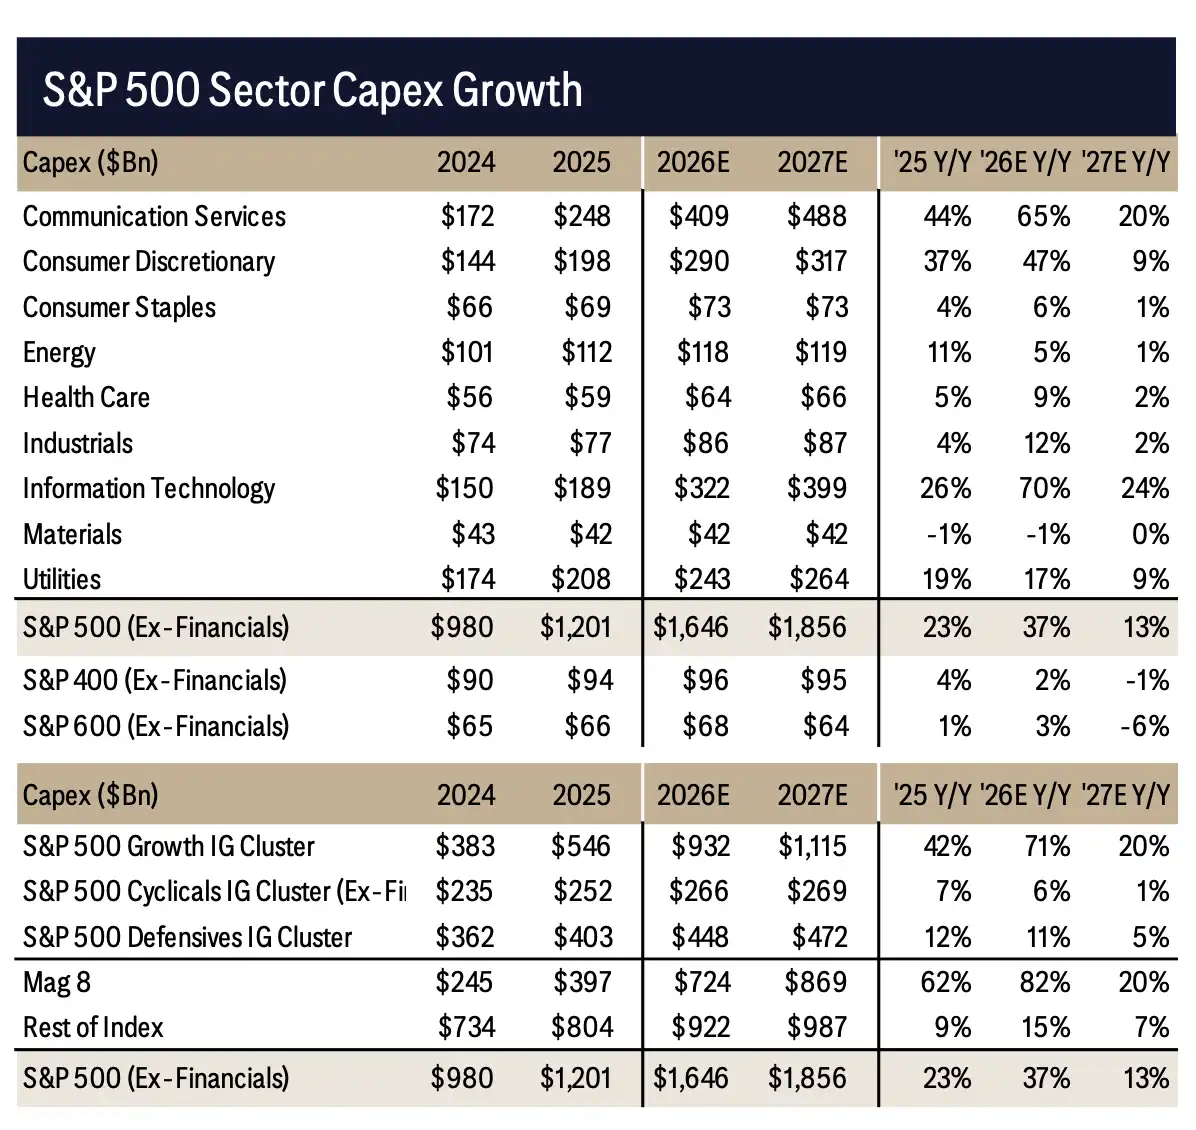
รายจ่ายด้านทุนเร่งตัว: S&P 500 (ไม่รวมการเงิน) คาดการณ์ Capex ปี 2026E อยู่ที่ประมาณ 1.65 ล้านล้านดอลลาร์ Mag 8 ปี 2026E เติบโต 82%
อารมณ์เข้าสู่ช่วงคลั่งไคล้ การปรับเพิ่มเป้าหมายไม่ได้หมายความว่าไล่ซื้อที่จุดสูงสุดจะไร้กังวล
ส่วนที่ซิตี้ระมัดระวังที่สุด เน้นไปที่อารมณ์และมูลค่า
ดัชนีความตื่นตระหนก/คลั่งไคล้ของ Levkovich ล่าสุดอยู่ที่ 1.01 ซึ่งเข้าสู่ช่วง Euphoria แล้ว ในขณะที่เกณฑ์ของช่วงนี้คือ 0.38 ในอดีต จากตำแหน่งที่คล้ายกัน ผลตอบแทนเฉลี่ยของ S&P 500 ในปีถัดไปอยู่ที่ -8.6% โดยมีโอกาสเพิ่มขึ้นเพียง 35%
ตัวเลขชุดนี้ทำให้เป้าหมายที่ 8100 จุดดูไม่รุนแรงนัก กำไรและกระแสเงินทุนสามารถอธิบายได้ว่าทำไมตลาดหุ้นสหรัฐฯ ยังมีพื้นฐานขาขึ้น แต่ตัวชี้วัดทางอารมณ์แสดงให้เห็นว่าตลาดอยู่ในตำแหน่งที่แออัดแล้ว การซื้อสุทธิของนักลงทุนต่างชาติในตลาดหุ้นสหรัฐฯ ยังคงแข็งแกร่ง โดยใน 12 เดือนที่ผ่านมาคิดเป็นสัดส่วนใกล้เคียงกับจุดสูงสุดในรอบ 30 ปีของมูลค่าตลาด S&P 1500 ส่วนกระแสเงินทุนของกองทุนรวมและ ETF ในหุ้นปีนี้ก็อยู่ในช่วงสูงสุดในรอบ 10 ปี เงินยังคงไหลเข้า แต่ยิ่งพอร์ตแน่น พื้นที่กันกระแทกของตลาดต่อข่าวร้ายก็ยิ่งน้อยลง
ความยืดหยุ่นของผู้บริโภคให้การสนับสนุนทางเศรษฐกิจมหภาคในระดับหนึ่ง ประมาณ 70% ของหนี้ครัวเรือนสหรัฐฯ เป็นสินเชื่อจำนอง ซึ่งหลายรายการถูกล็อคด้วยอัตราดอกเบี้ยคงที่ต่ำ ทำให้ผลกระทบของการขึ้นดอกเบี้ยของเฟดต่อกระแสเงินสดของครัวเรือนลดลง การลดภาระหนี้หลังมาตรการกระตุ้นทางการคลังยังทำให้งบดุลของครัวเรือนอยู่ในเกณฑ์ค่อนข้างแข็งแกร่ง
แต่มูลค่าที่สูง อารมณ์คลั่งไคล้ แรงกดดันจากการเปลี่ยนรายจ่าย AI ให้เป็นผลตอบแทน และผลกระทบจากอุปทานทางภูมิรัฐศาสตร์ ยังคงอาจรบกวนผลการดำเนินงานของตลาดในช่วงครึ่งปีหลัง ซิตี้ปรับเพิ่มเป้าหมายพื้นฐาน แต่ไม่ได้ยกขีดจำกัดสูงสุดของตลาดขาขึ้นอีก ความหมายหลักชัดเจน: ตลาดหุ้นสหรัฐฯ ยังคงมีกำไรสนับสนุน แต่ตรรกะการปรับตัวขึ้นในช่วงครึ่งปีแรกนั้นยากที่จะขยายผลต่อไปอย่างง่ายดาย สำหรับนักลงทุน 8100 จุด更像是ศูนย์กลางที่สมเหตุสมผลหลังการปรับเพิ่มคาดการณ์กำไร ขณะที่ 8300 จุดเตือนตลาดว่าพื้นที่ไล่ซื้อที่จุดสูงสุดแคบลงแล้ว
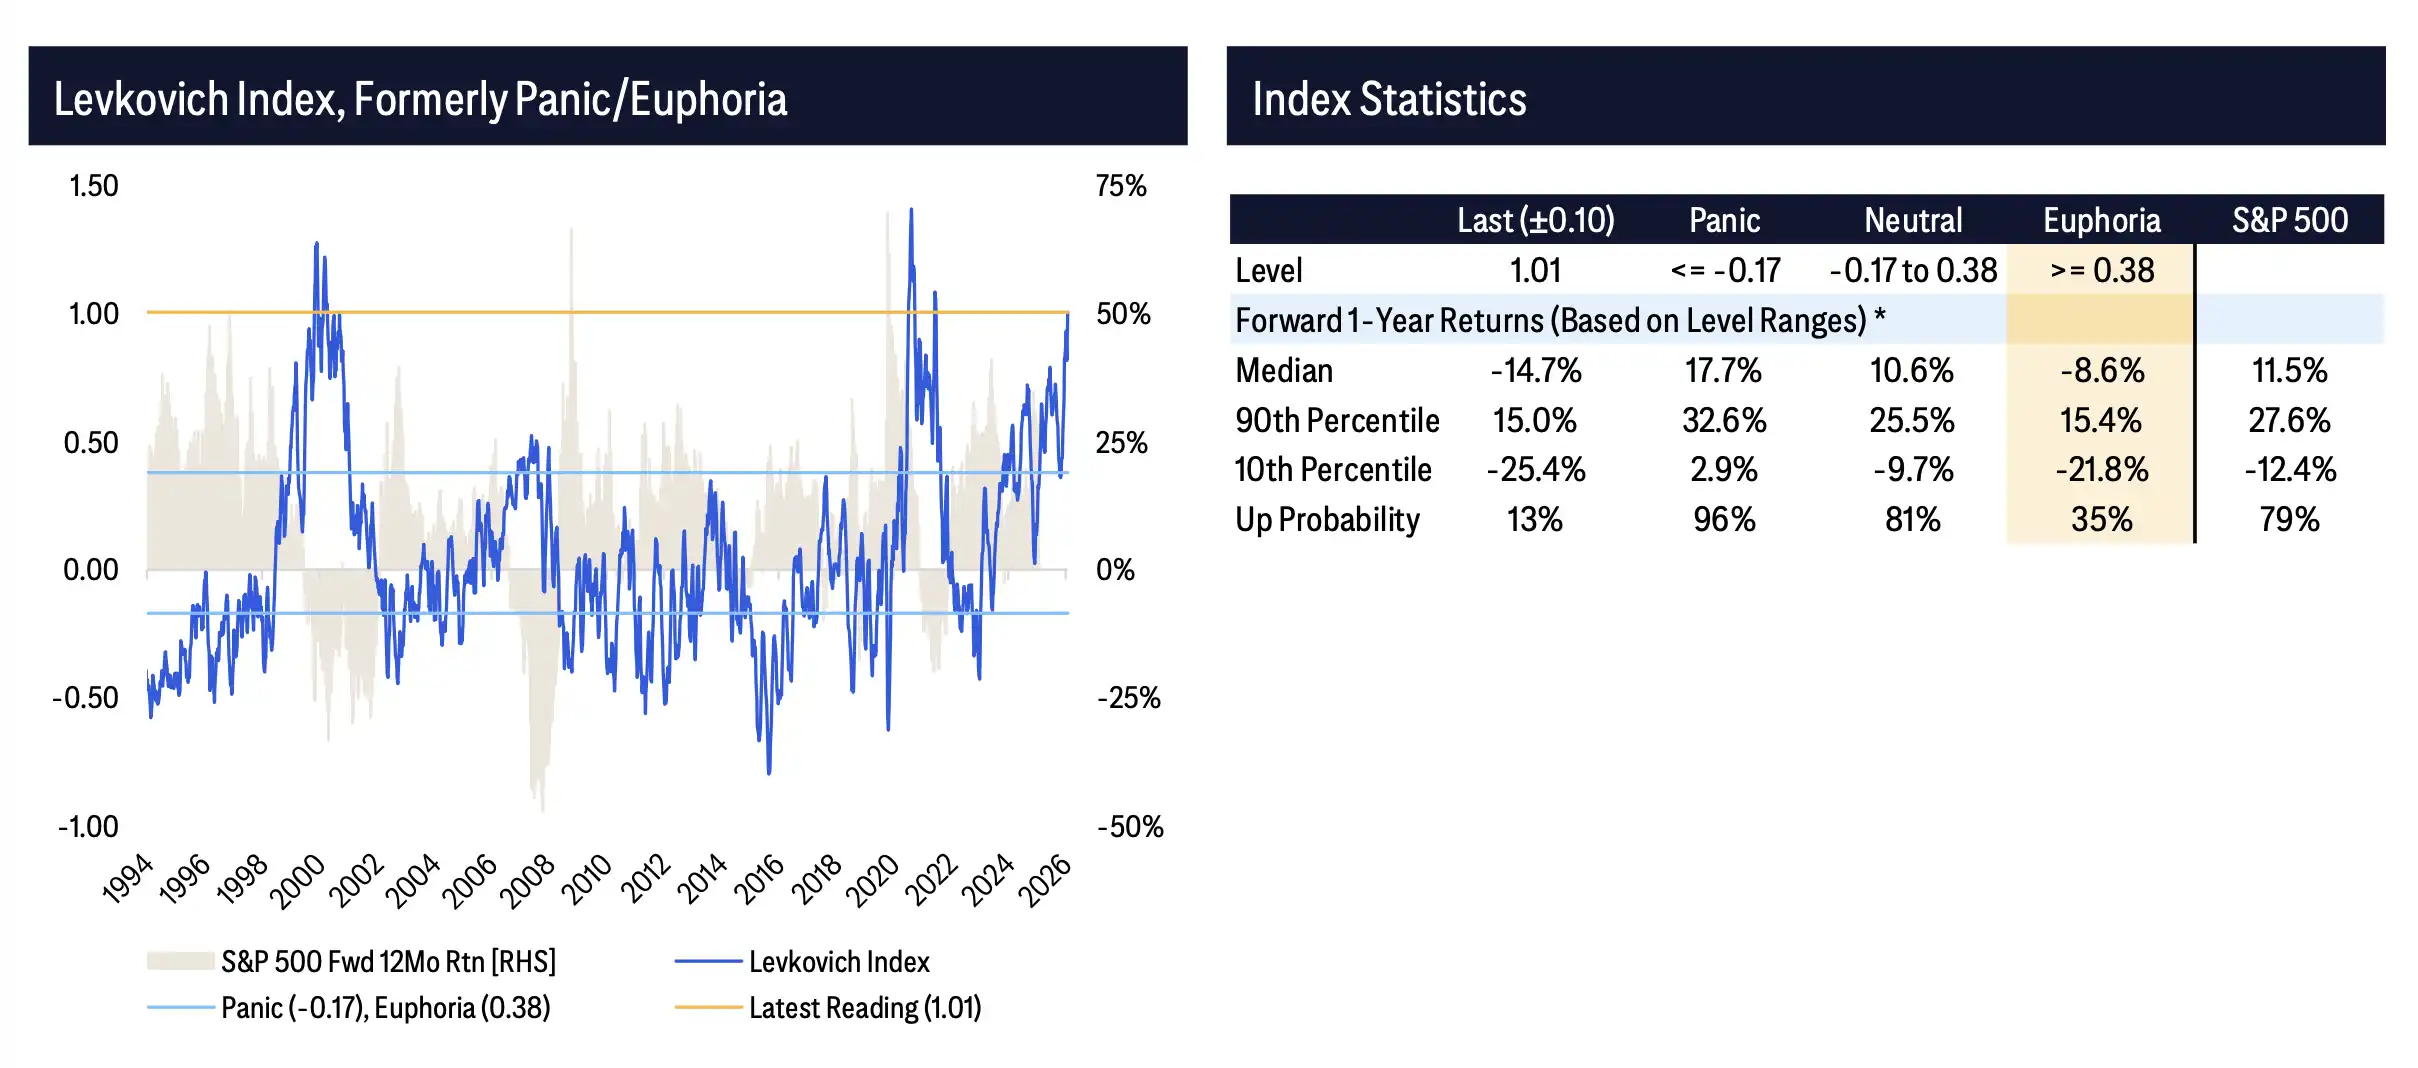
ดัชนีอารมณ์ของ Levkovich ค่าปัจจุบันที่ 1.01 เข้าสู่สภาวะ Euphoria โดยผลตอบแทนเฉลี่ยในรอบปีถัดไปจากประวัติศาสตร์อยู่ที่ -8.6%
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง