สัมภาษณ์นิรนามนักลงทุนระดับแนวหน้าและผู้ประกอบการ: แท้จริงแล้วใครกำลังบังคับให้ใครไล่ตามฉันทามติ

「VC ตอนนี้ลงทุนแค่ในสิ่งที่ทุกคนเห็นพ้องกันเท่านั้น」
ช่วงที่ผ่านมา เราได้คุยกับผู้ประกอบการหลายคน นี่คือประโยคที่หลายคนพูดถึง แต่พอไปฝั่งนักลงทุน สิ่งที่เราได้ยินบ่อยกว่าคือ 「โปรเจกต์ดีๆ มีน้อยเกินไป」
สองประโยคนี้ฟังดูเหมือนทั้งสองฝ่ายกำลังตำหนิกัน แต่ถ้ามองในระยะยาว ความขัดแย้งแบบนี้ในอุตสาหกรรมนี้ไม่ใช่เรื่องใหม่ ทั้งกลุ่มออนดีมานด์ จักรยานแชร์ริ่ง ผู้บริโภคยุคใหม่ โมเดลขนาดใหญ่ ทุกรอบมีทิศทางที่ทุกคนลงทุนกันหมด และก็มีกลุ่มผู้ประกอบการที่บ่นว่าตัวเองไม่ได้อยู่ในกระแส
ที่ต่างออกไปคือ ครั้งนี้มีเงินมากกว่า และสนามแข่งก็แออัดกว่า จากสถิติ ครึ่งปีแรกของปี 2026 การระดมทุนในสนาม AI ภายในประเทศอยู่ที่ 307,682 ล้านหยวน แซงทั้งปี 2025 แล้ว โดยประมาณ 80% ไหลไปสู่โมเดลขนาดใหญ่และ embodied intelligence ในช่วงเวลาเดียวกัน ผู้ประกอบการที่ทำแอปพลิเคชัน AI หลายคนกลับบอกไม่ได้ชัดว่า ผลิตภัณฑ์ต้องทำ到什么ระดับถึงจะระดมทุนรอบต่อไปได้
ทำไมเงินถึงไหลไปทิศทางเดียวกันเสมอ? ทำไมสนามแข่งหนึ่งถึงเปลี่ยนจากร้อนเป็นเย็นได้ภายในไม่กี่เดือน? ใครกันแน่ที่ตัดสินว่าอะไรลงทุนได้?
คำถามเหล่านี้ ในที่สาธารณะยากที่จะได้คำตอบตรงๆ เบื้องหลังนักลงทุนมี LP มีพาร์ทเนอร์ มีบริษัทที่ลงทุนไปแล้ว เบื้องหน้าผู้ประกอบการมีรอบต่อไป มีนักลงทุน มีเพื่อนร่วมวงการ
เราอยากฟังว่าคนสองฝั่งของโต๊ะพูดกันในที่ส่วนตัวอย่างไร นอกจากคุยแบบตัวต่อตัวยาวกับผู้ประกอบการบางคนแล้ว ปลายเดือนตุลาคม เรายังจัด Meetup แบบออฟไลน์ เชิญนักลงทุนแนวหน้าไม่กี่คนมาแชร์แบบไม่ระบุตัวตน
คุยกันแล้ว ยากที่จะโยนความผิดให้ฝ่ายใดฝ่ายหนึ่ง นักลงทุนรุ่นใหม่มี KPI ของตัวเอง พาร์ทเนอร์มีความกลัวของตัวเอง LP ต้องเห็น exit และ exit ก็แทบเหลือแค่ทางเดียวคือการเข้าตลาดหลักทรัพย์ ส่วนผู้ประกอบการเพื่อความอยู่รอดก็ได้แต่เกาะกระแส แต่ละคน在不同的ตำแหน่งก็เลือกอย่างสมเหตุสมผล พอรวมกันเข้าก็กลายเป็นทุกคนวิ่งตามสิ่งที่ทุกคนเห็นพ้องกัน
ไม่มีใครชอบวิ่งตามกระแสจริงๆ แต่คนส่วนใหญ่ก็都在วิ่งตาม
เพื่อให้ทุกคนพูดได้อย่างสบายใจ เราได้ทำเนื้อหาทั้งหมดแบบไม่ระบุตัวตน ปกปิดชื่อผู้ให้สัมภาษณ์ หน่วยงานที่สังกัด และรายละเอียดโปรเจกต์ที่อาจทำให้推断ตัวตนได้ คำพูดถูกเรียบเรียงโดยไม่เปลี่ยนความหมายเดิม
ฟ้ามืดได้โปรดหลับตา
「วงการทุนทั้งหมดมันคือเกมส่งดอกไม้แบบใหญ่โต」
「ผู้บริหารระดับสูงในบริษัทใหญ่หลายคนถูกบังคับให้ออกมาสตาร์ทอัพ สำหรับพวกเขา สิ่งสำคัญที่สุดคือการรักษาสถานะของตัวเองไว้」
「มีใครในที่นี้เคยเห็น carry ไหม? ตลาด一级ไม่ใช่ที่ที่ทำให้คนรุ่นใหม่รวย」
「ถ้าพลาดแพลตฟอร์มสุดยอดตัวต่อไป ในยุคถัดไปคุณจะยืนอยู่ในสถาบันชั้นนำไม่ได้」
「ความรู้สึกที่ยิ่งใหญ่ที่สุดในอาชีพการงานทั้งหมดของผมคือ ทุกขณะรู้สึกว่าอีกฝ่ายกำลังหลอกผม」
「ความหนาแน่นของบุคลากรจะไม่เปลี่ยนแปลงกะทันหัน เป็นเพียงความสนใจของทุนที่ทำให้คนกลุ่มหนึ่งถูกเลือกในจุดเวลานี้ กลายเป็นผู้ที่ถูกสวรรค์เลือก จริงๆ แล้วก็คือการจับสลาก」
「เรื่องการระดมทุนพวกนี้ล้วนเป็นตัวชี้วัดแบบ fake การทำบริษัทมีแค่เรื่องจะอยู่รอดได้หรือไม่และสร้างคุณค่าได้มากแค่ไหนเท่านั้นที่สำคัญที่สุด」
「ระดับ FOMO ของหุ้นส่วนแต่ละกองทุนนั้นเกินกว่าที่ผมคิดไว้มาก」
「ยังไงก็ต้องหาช็อกโกแลตรสชาติอุจจาระสักชิ้นมากินให้ได้」
「กองทุนที่ทำเงินได้จริงๆ จากกระแสโมเดลใหญ่ระลอกนี้อาจมีไม่เกิน 10 แห่ง」
ทำงานด้วยใจรัก
ในหลายสถาบัน นักลงทุนรุ่นใหม่แทบจะทำ carry ไม่ได้เลย ผู้ก่อตั้งที่ทำแอป AI คนหนึ่งเล่าสถานการณ์แบบนี้ให้เราฟังว่า การเลื่อนตำแหน่งและโบนัสปลายปีของหลายสถาบันนั้น ขึ้นอยู่กับว่าผลักดันโปรเจกต์เข้าคณะกรรมการลงทุนและได้ TS มามากน้อยแค่ไหนเป็นหลัก ตัวนักลงทุนเองอาจไม่ได้อยู่กับสถาบันนาน แม้บริษัทจะเข้าตลาดได้ ก็ไม่ได้ส่วนแบ่งผลตอบแทนส่วนเกินอะไร
「ผลักดัน 10 โปรเจกต์ได้ TS หมด ผลตอบแทนปีนี้ก็ได้แล้ว ส่วนหลังจากนั้นบริษัทจะเป็นยังไงก็ไม่เกี่ยวกับเขาเท่าไหร่」
ในมุมมองของผู้ก่อตั้งรายนี้ ตามแรงจูงใจ这套 โปรเจกต์ที่ดีที่สุดที่จะผลักดันคือโปรเจกต์ที่ต้านทานน้อยที่สุดตอนเข้าที่ประชุม นั่นคือโปรเจกต์ที่ทุกคนยอมรับ ยิ่งขึ้นไปอีกชั้น สถาบันส่วนใหญ่มีการวิจัยอุตสาหกรรมแบบบนลงล่าง สถาบันที่ดูแค่คนจริงๆ มีน้อยมาก และสิ่งที่การวิจัยอุตสาหกรรมไล่ล่านั้นก็คือ「ต้องมีคนมารับช่วงต่อข้างหลัง」
ตามสถิติของ Carta ณ สิ้นไตรมาสแรกของปี 2025 กองทุน VC ของสหรัฐฯ ที่ก่อตั้งในปี 2017 มี DPI มัธยฐานเพียง 0.27 เท่า ในกองทุนที่ก่อตั้งปี 2019 และ 2020 มีเพียง 37% และ 30% ตามลำดับที่เคยจ่ายเงินให้ LP Preqin เคยจัดอันดับ 10 กองทุน VC สกุลเงินดอลลาร์ที่ก่อตั้งระหว่างปี 2015 ถึง 2020 และลงทุนหลักในจีนที่มี DPI สูงสุด ซึ่งในนั้นมีเพียง 4 กองทุนที่คืนเงินให้ LP เกินเงินต้น
ตัวอุตสาหกรรมเองก็หดตัวลง ข้อมูลจากสมาคมกองทุนระบุว่า ณ สิ้นเดือนเมษายน 2026 มีผู้จัดการกองทุน private equity และ venture capital ที่ยังดำเนินอยู่ 11,248 ราย ลดลงกว่าปี 2025 ต้นปีกว่า 800 ราย ตามรายงานของสื่อ หลายสถาบันตัดโบนัสปลายปีก่อน ด้วยเหตุผลว่าโปรเจกต์ออกไม่ได้ บางสถาบันลดเงินเดือนพนักงานระดับล่างลง 20% ระดับกลางลง 30%
ในงาน Meetup ของ Beating มีนักลงทุนถามทั้งห้องว่ามีใครเคยเห็น carry บ้าง ผ่านไปหลายวินาทีถึงมีคนบอกว่าอาจจะเคยเห็น ในมุมมองของนักลงทุนรายนี้ ตลาด一级ยากที่จะทำให้คนรุ่นใหม่รวยได้อีก เมื่อถามว่าตอนนี้ลงทุนในโปรเจกต์เพื่ออะไร เจตนาเดิมคืออะไร คำตอบของอีกฝ่ายคือสี่คำ เพื่อความรัก
นักลงทุนไม่ได้ปฏิเสธแรงกดดันในการลงทุน สถาบันที่กำหนดจำนวนการลงทุนชัดเจนมีไม่มาก แต่ความวิตกกังวลเมื่อเพื่อนร่วมวงลงทุนกัน密集นั้นเป็นเรื่องจริง มีคนยอมรับตรงๆ ว่าการลงทุนในโปรเจกต์มีส่วนของการปั้นเรซูเม่ "เป็นเรื่องปกติ" bar แน่นอนว่ามีอยู่ เพียงแต่จะขึ้นลงตามความร้อนแรงของ赛道 ถ้า赛道สำคัญพอ ทีมผ่านเกณฑ์勉强ๆ ก็ต้องยิงนัดนี้ นักลงทุนคนหนึ่งยอมรับว่าโปรเจกต์ประเภทที่ไม่พอใจแต่ต้องลงทุนนั้นมีค่อนข้างเยอะ "ยังไงก็ต้องหาช็อกโกแลตรสชาติอุจจาระสักแท่งมากิน"
แรงกดดันไม่ได้อยู่แค่กับคนรุ่นใหม่ นักลงทุนคนเดียวกันยอมรับว่า FOMO ของ founding partner แต่ละรายในรอบนี้รุนแรงกว่าที่ตัวเองคิดไว้ คนเก๋ากลับอยากเดิมพันมากกว่า เหตุผลแรกคือกลัวพลาดแพลตฟอร์มสุดยอดแห่งยุค AI ถ้าพลาด ยุคหน้าจะยืนอยู่ในสถาบันชั้นนำไม่ได้ เหตุผลที่สองคืออยู่ห่างจากแนวหน้า การเปลี่ยนแปลงที่แนวหน้าเห็นกว่าจะส่งถึง partner มักมีความล่าช้าเสมอ
สิ่งที่ผู้ก่อตั้งเห็นคืออีกด้านหนึ่ง ผู้ก่อตั้งคนหนึ่งเคยคุยกับกองทุนดอลลาร์ชั้นนำประมาณ 30%~50% และรู้สึกว่าทหารผ่านศึกที่ทำมาสิบกว่าปีส่วนใหญ่แข็งแกร่งมาก มองทะลุตรรกะพื้นฐานได้ ให้ฟีดแบ็กที่จริงใจ ส่วนคนที่ไล่ตามกระแสคือ investment manager ที่เข้าสู่วงการได้ไม่กี่ปี "ไม่เข้าใจธุรกิจ ไม่เข้าใจผลิตภัณฑ์ เข้าใจแค่การเทรด"
หมดเวลาไม่รอ
ฉันทามติของ赛道 AI โดยประมาณมีสี่แหล่งที่มา
หนึ่งคือคนใหญ่ประกาศ ผู้ก่อตั้งคนหนึ่งจำได้ว่าในเดือนกุมภาพันธ์ปีนี้ ผลิตภัณฑ์ Agent ประเภท OpenClaw กลุ่มหนึ่งถูกไล่ล่าอย่างกระทันหัน จุดเริ่มต้นคือหวังฮุยเหวินพูดบนจี๋เค่อว่าตัวเองอยากได้โปรเจกต์แบบนี้มาก
สองคือข้อมูลที่สถาบันชั้นนำเห็น แต่ "ข้อมูลอาจมีน้ำ" ปีที่แล้วสถาบันดอลลาร์สังเกตเห็นว่าผลิตภัณฑ์เนื้อหา AI แบบอินเทอร์แอกทีฟประเภทหนึ่งมีต้นทุนหาลูกค้าถูก อัตราการกลับมาในวันถัดไปดี ไม่นานก็มีบริษัทเปรียบตัวเองเป็นแพลตฟอร์มวิดีโอสั้นรุ่นก่อนในเอกสารการลงทุน
สามคือเรื่องเล่าทางเทคโนโลยี กระแส world model ส่วนใหญ่เกี่ยวข้องกับหลี่เฟยเฟยและนักวิจัยกลุ่มหนึ่งที่ได้รับการยอมรับ
สี่คือการวิจัยอุตสาหกรรมของ VC แต่ละรายเอง
เมื่อพลังหลายสายรวมกัน จากก่อตัวเป็นฉันทามติจนถึงลงทุนด้วยเงินจริง "อาจใช้เวลาเพียงหนึ่งเดือนสั้นๆ"
OpenClaw ของปีนี้เป็นตัวอย่างที่ดี การสังเกตของผู้ก่อตั้งคนหนึ่งคือ ภายในหนึ่งเดือน VC เกือบทั้งหมดกวาดทีมในทิศทางที่เกี่ยวข้องไปแล้วหนึ่งรอบ คนดี ทิศทางถูก ก็จะได้รับการลงทุน
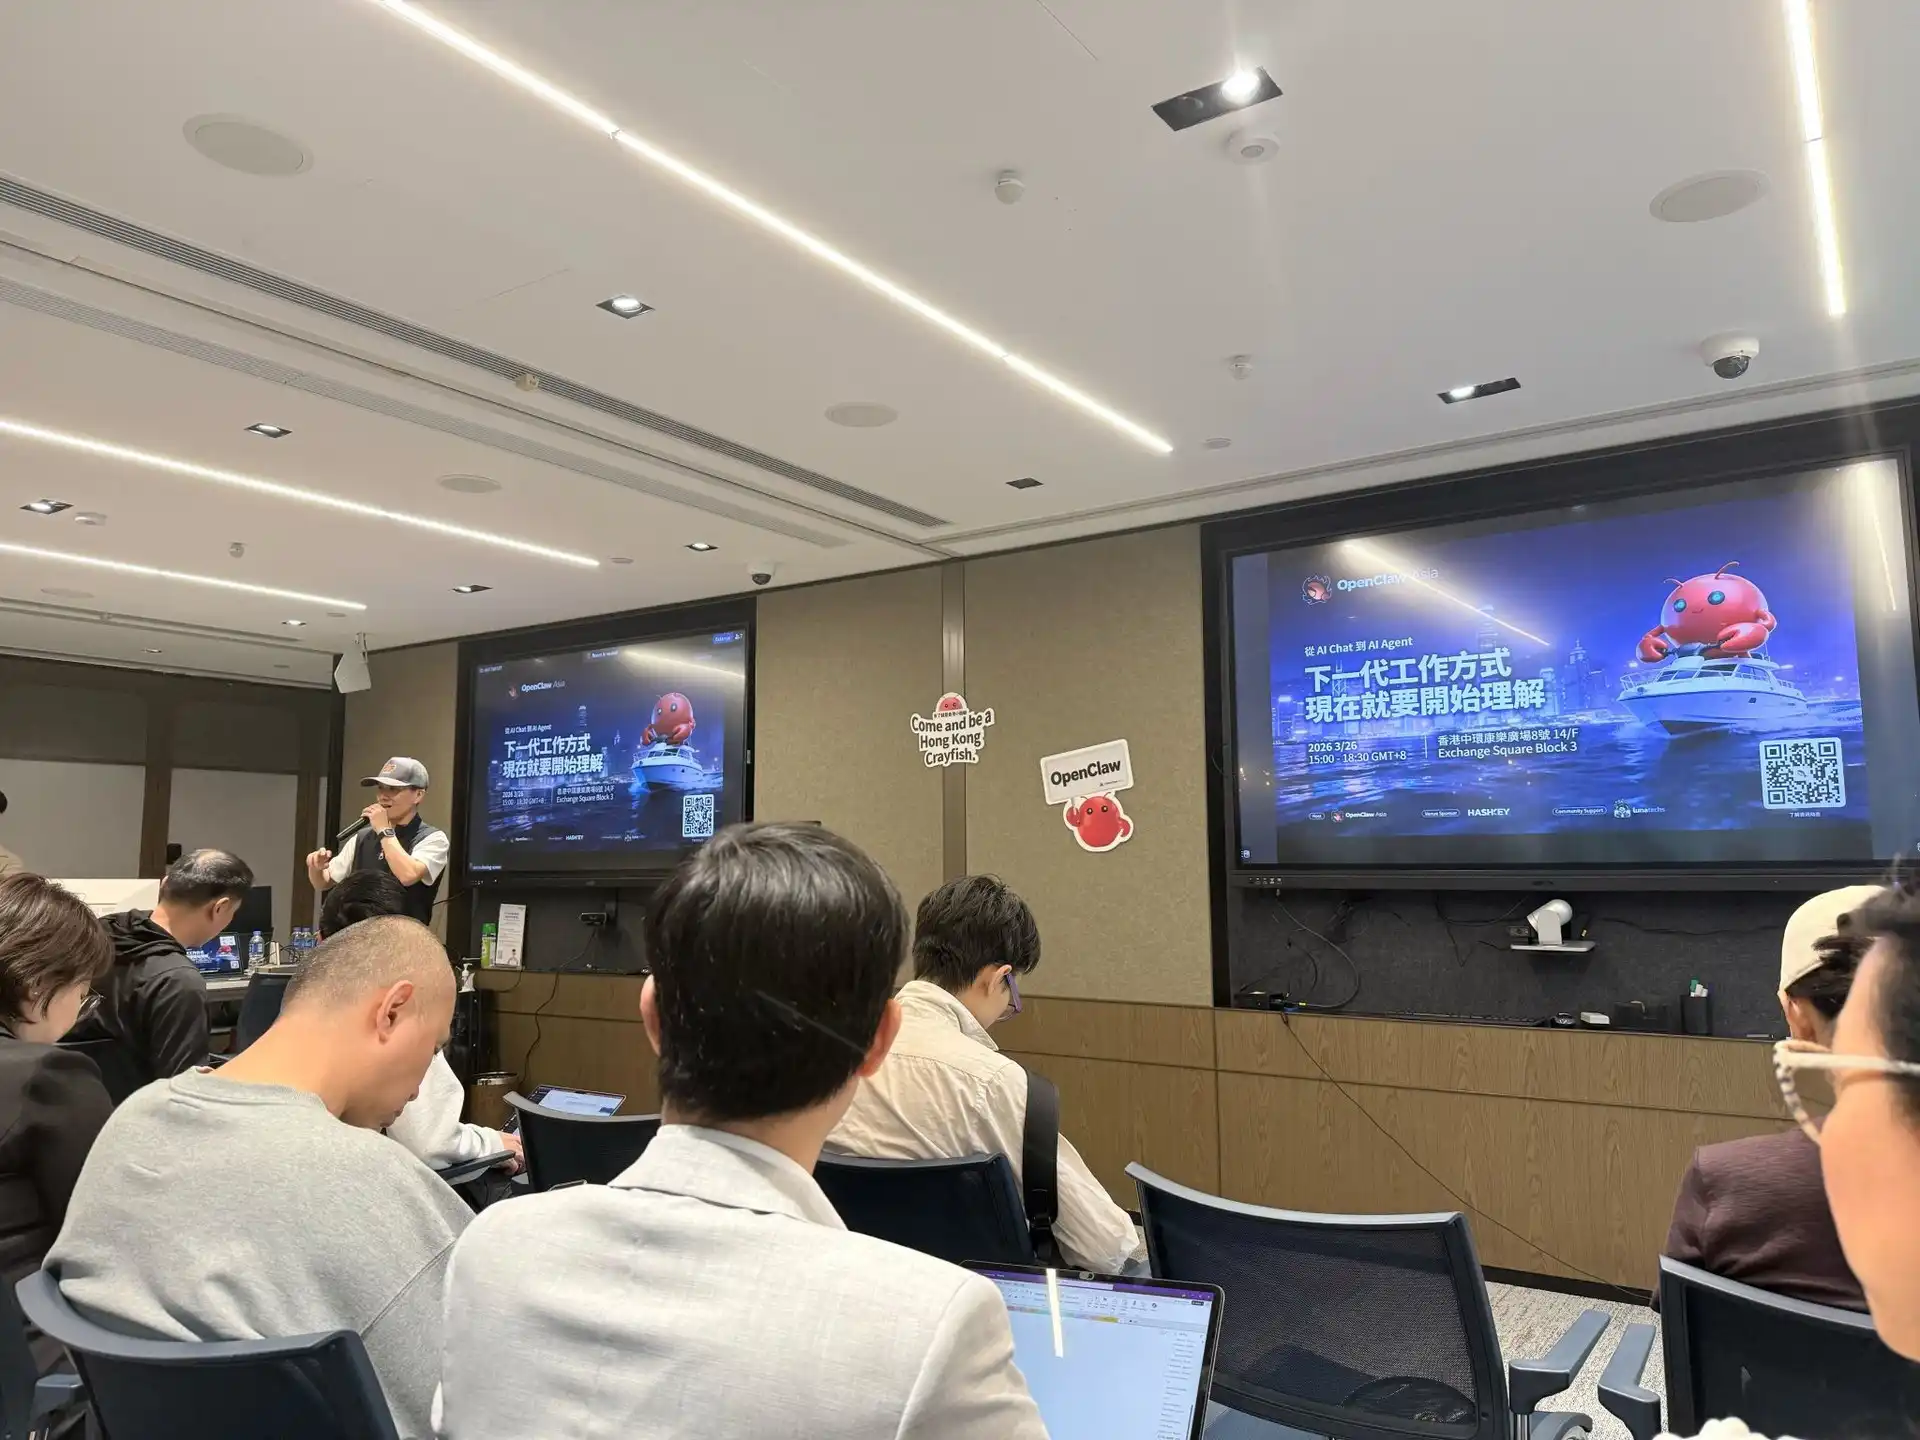
OpenClaw พบปะที่ฮ่องกง | ที่มาภาพ: X
แต่หลังจากหน้าต่างปิดลง สถานการณ์ของผู้มาทีหลังกลับแตกต่างไปโดยสิ้นเชิง ผู้ก่อตั้งรายหนึ่งมีเพื่อนคนหนึ่งที่เริ่มทำเนื้อหาเชิงโต้ตอบเกือบพร้อมกับ "โปรเจกต์ดาวเด่น" ในยุคนั้น ทีมไม่ได้อยู่ในปักกิ่ง เซี่ยงไฮ้ หรือเซินเจิ้น จึงพลาดรอบระดมทุนนั้นไป เมื่อสองรายนั้นกลายเป็นฉันทามติแล้ว พอจะระดมทุนอีกครั้ง คำถามที่นักลงทุนถามบ่อยที่สุดกลับกลายเป็น "คุณจะเอาชนะพวกเขาได้อย่างไร?"
"สงครามพันกลุ่ม" ราวปี 2010 เว็บไซต์กลุ่มซื้อเคยมีมากกว่า 5,000 ราย ในปี 2016 จักรยานแชร์ริ่งค้นหาในแอปสโตร์แอนดรอยด์เจอแอปจักรยานราว 80 แอป สองปีต่อมา Mobike ถูกซื้อกิจการ และหน้าofo มีคนต่อแถวยาวรอคืนเงินมัดจำ ในปี 2021 สินค้าอุปโภคบริโภคใหม่มีการระดมทุน 842 ครั้งตลอดปี มูลค่ารวมกว่า 9 หมื่นล้านหยวน แบรนด์ขนมจากฉางซามีมูลค่าพุ่งขึ้นราว 500 เท่าใน 10 เดือน ปีถัดมาก็เลิกจ้างพนักงานแบรนด์ถึงสี่สิบเปอร์เซ็นต์ เมื่อเทียบกับสิ่งเหล่านี้ หน้าต่างของ AI เปิดเร็วกว่าและปิดเร็วกว่า
หน้าต่างของแอป AI ปิดลงเมื่อปลายเดือนเมษายนปีนี้ นี่คือเวลาที่นักลงทุนให้ไว้ในงาน Meetup ขณะที่ความรู้สึกของผู้ก่อตั้งรายหนึ่งคือ ปีนี้เป็นปีที่ความกระตือรือร้นในการลงทุนแอปต่ำที่สุด เหตุผลจากทั้งสองฝ่ายแทบจะเหมือนกัน คือไม่มีเรื่องราวใหม่แล้ว และเมื่อความสามารถของโมเดลแข็งแกร่งถึงระดับหนึ่ง หลายสิ่งที่แอปต้องทำ โมเดลก็ทำเองได้ นอกจากนี้ เมื่อมองย้อนกลับไปถึงผลตอบแทนการลงทุนของแอปซอฟต์แวร์ในอดีต ก็ไม่ได้สวยงามนัก และ AI Coding ที่ก้าวหน้าอย่างรวดเร็วยิ่งบีบพื้นที่จินตนาการของแอปให้แคบลงอีก
เมื่อหน้าต่างตึงตัวขึ้น แม้แต่ TS ที่เซ็นไปแล้วก็มีโอกาสถูกเพิกถอนได้สูง ก่อนเทศกาลตรุษจีนปีนี้ มีกองทุนหนึ่งเตรียมลงทุนในบริษัทสร้างวิดีโอ กลางเดือนกุมภาพันธ์บริษัทเทคโนโลยียักษ์ใหญ่แห่งหนึ่งเปิดตัวโมเดลวิดีโอรุ่นใหม่ ก็มีกองทุนฉีก TS ทิ้ง ด้วยเหตุผลว่า "สู้ไม่ได้แน่นอน" เมื่อ sector หมุนเวียน โปรเจกต์ที่เดือนก่อนยังอยากลงทุน เดือนถัดมาก็อาจถูกทิ้ง ต่อภายนอก คำอธิบายที่กองทุนใช้บ่อยที่สุดคือเงินยังไม่พร้อม นักลงทุนรายหนึ่งกล่าวว่า "ก่อนเงินจะโอน คุณจะทำอะไรก็ได้ แม้ว่าผู้ก่อตั้งจะรอไม่ไหวก็ตาม"
สิ่งนี้ตรงกันข้ามกับจังหวะเมื่อปีที่แล้ว ในช่วงที่ร้อนแรงที่สุด มีสถาบันที่พบผู้ก่อตั้งแล้วโอนเงินในวันถัดไป มีผู้ก่อตั้งที่บริษัทยังไม่ได้จดทะเบียน แต่เงินหลายล้านดอลลาร์ถูกโอนเข้าบัญชีส่วนตัวก่อนแล้ว ตอนนี้ การเซ็นสัญญาเร็วที่สุดใช้เวลาราวหนึ่งถึงสองเดือน การโอนเงินอาจล่าช้ากว่านั้นอีก
คุณภาพดีราคาถูก
"กองทุนดอลลาร์จะลงมือก็ต่อเมื่อเกิดฉันทามติแล้วเท่านั้น" นี่คือการประเมินของผู้ก่อตั้งรายหนึ่ง เมื่อเรานำสิ่งนี้ไปถามในงาน Meetup นักลงทุนกองทุนดอลลาร์รายหนึ่งตอบว่า "โดยรวมแล้ว ผมคิดว่าใช่"
คำอธิบายที่นักลงทุนรายนี้ให้คือกลไกการตัดสินใจ ผู้ชี้ขาดคือพาร์ทเนอร์ และข้อมูลที่พาร์ทเนอร์แต่ละรายได้รับ พื้นหลังอุตสาหกรรม และโปรเจกต์ที่เคยสัมผัสล้วนคล้ายกัน การได้ข้อสรุปที่คล้ายกันจึงไม่ใช่เรื่องแปลก
แต่นักลงทุนรายนี้ไม่คิดว่าตัวเองกำลังไล่ตามฉันทามติ
「เราไม่ได้มองหาสิ่งที่ไม่ใช่ฉันทามติ สิ่งที่เราต้องการจริงๆ คือการนำฉันทามติ วันนี้ฉันเข้าใจได้ มีไม่กี่คนที่เข้าใจ อีกสองเดือนทุกคนจะเข้าใจ ต่างก็อยากลงทุน นั่นแหละคือสภาวะที่ดีที่สุด」แต่ถ้าอีกสองเดือนทุกคนยังไม่เข้าใจ โปรเจกต์ก็จะลำบาก
ฉันทามติในสภาวะแบบนี้ พูดง่ายๆ ก็คือ 「ฉันทามติที่ยังถูกอยู่」
Andy Rachleff ผู้ร่วมก่อตั้ง Benchmark เคยกล่าวไว้ว่า ถ้าอยากทำเงินก้อนใหญ่ ต้องเป็น non-consensus and right ส่วน Howard Marks แห่ง Oaktree Capital ก็กล่าวว่า ฉันทามติไม่จำเป็นต้องผิด ผลตอบแทนส่วนเกินมาจากตอนที่ฉันทามติผิด แต่คุณบังเอิญถูก
「ฉันทามติที่ยังถูกอยู่」แตกต่างจากสองแนวคิดนี้ ใกล้เคียงกับที่ Keynes เขียนไว้ในปี 1936 เกี่ยวกับการประกวดนางงาม ซึ่งตอนนั้นกรรมการต้องเดาว่าคนอื่นจะคิดว่าใบหน้าไหนสวยที่สุด
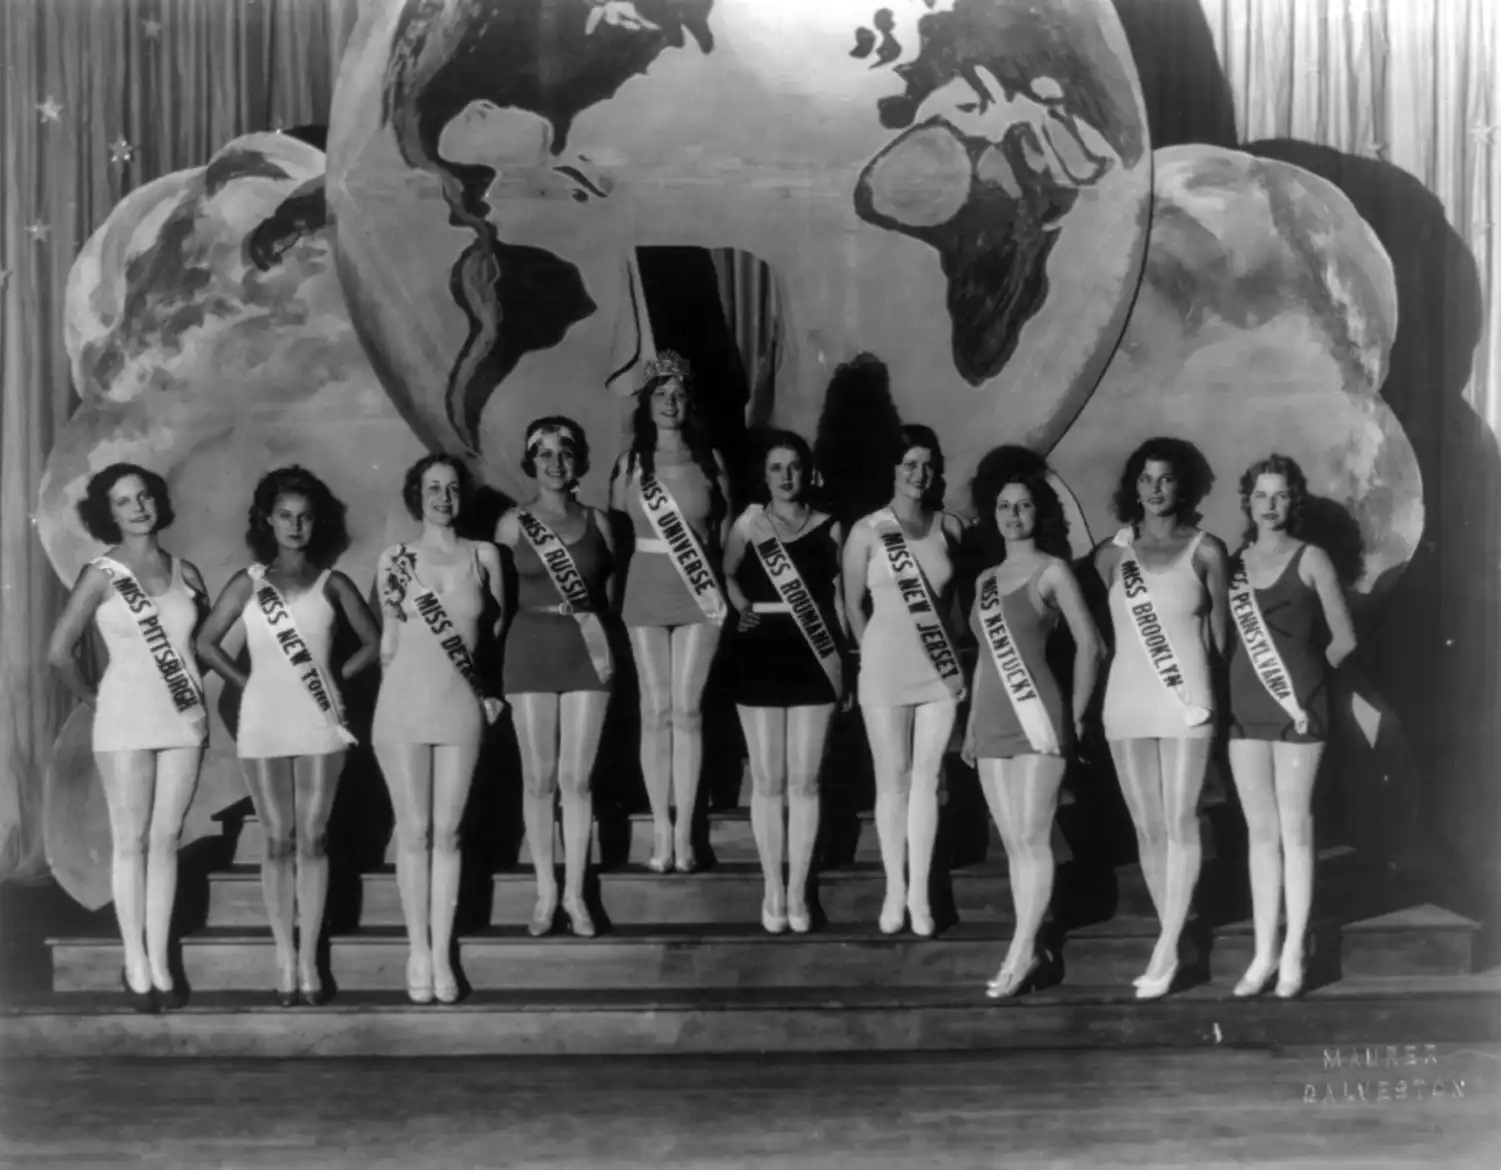
ภาพหมู่การประกวดนางงามปี 1930 | ที่มา: Maurer
อย่างไรก็ตาม สาเหตุที่ทำให้เกิดสถานการณ์แบบนี้ก็สมจริงมาก บริษัท AI ที่จะเติบโตใหญ่มักต้องระดมทุนต่อเนื่องหลายรอบ รอบหน้าจะมีคนรับไม้ต่อหรือไม่ สำคัญกว่ารอบนี้ลงทุนถูกหรือเปล่า ผู้ก่อตั้งคนหนึ่งได้พบนักลงทุนรุ่นเก๋าที่ไม่ไล่ตามกระแสเมื่อเดือนพฤษภาคมปีนี้ เขาชอบทีมของพวกเขามาก แต่ให้การประเมินอย่างเย็นชาว่า ปีนี้มีนักลงทุนที่ลงทุนในแอป AI to C ได้ไม่เกิน 10 ราย ต่อให้ลงเงินก้อนนี้ไปแล้วบริษัททำได้พอใช้ แต่ถ้าเงินก้อนต่อไปเข้ามาไม่ได้ บริษัทก็ยังตายอยู่ดี
ดังนั้นสิ่งที่อยู่ตรงหน้าผู้ก่อตั้งเหลือเพียงสองทาง เลือกยึดทิศทางเดิม ปล่อยให้การระดมทุนเป็นเรื่องของโชค ลุ้นว่ามี VC สักรายในหลายสิบรายที่ถูกชะตา หรือหันเข้าหากระแสหลัก ลดความน่าจะเป็นที่จะระดมทุนติดขัด คนส่วนใหญ่เลือกทางหลัง
ผู้ก่อตั้งคนนั้นยกตัวอย่างจากอุตสาหกรรม消费品来说明คุณค่าของ non-consensus เงินทุนแรกของ Pop Mart มาจากนักลงทุนangel麦刚และกองทุน啟賦資本ระยะที่หนึ่งที่มีขนาดเพียงประมาณ 100 ล้านหยวน Sequoia เข้ามาก็ต่อเมื่อถึง Pre-IPO ส่วน霸王茶姬 การระดมทุนสองรอบในปี 2021 รวมกันเกิน 300 ล้านหยวน นักลงทุนคือ XVC, Fosun และ琮碧秋实 นักลงทุนเหล่านี้ในวง VC ตอนนั้นล้วนไม่ใช่หัวแถว แย่งโปรเจกต์กระแสหลักไม่ได้ จึงได้แต่ไปหาสิ่งที่อยู่นอกฉันทามติ ภายหลังกลับได้ผลตอบแทนส่วนเกิน
แก้วยักษ์เปิดร้าน霸王茶姬ที่ฟิลิปปินส์
นักลงทุนใน Meetup ก็ยอมรับว่า กองทุนเล็กและ solo GP มีโอกาสลงทุนใน non-consensus ได้ง่ายกว่า เพราะโปรเจกต์ฉันทามติแพงเกินไปสำหรับพวกเขา ลงไม่ไหว ส่วนสถาบันที่โฆษณาตัวเองว่า「ชอบลงทุน non-consensus」นั้น ผู้ก่อตั้งคนนั้นไม่เห็นด้วย 「เขาไม่ได้ลงทุน non-consensus เขาลงทุนแต่ฉันทามติทั้งนั้น แค่ห่อหุ้มให้ดูเป็น non-consensus」
ผู้ที่ถูกเลือกโดยสวรรค์
ในอุตสาหกรรม AI ทุกปีจะมีกลุ่มคนที่ได้รับความโปรดปราน ข้อสังเกตของนักก่อตั้งธุรกิจคนหนึ่งคือ ปีนี้คือกลุ่ม PhD ที่ออกมาจากห้องแล็บชั้นดี ปีที่แล้วคือคนที่ทำฮาร์ดแวร์อัจฉริยะ ความหนาแน่นของบุคลากรไม่ได้เปลี่ยนไปทุกปี สิ่งที่เปลี่ยนคือความสนใจของทุน กลุ่มคนที่ถูกจับตามองก็กลายเป็นผู้ที่ถูกเลือกโดยสวรรค์ของปีนั้น พูดให้ถึงที่สุดแล้วมันเหมือนกับการจับสลากมากกว่า
World Model คือตัวอย่างที่ชัดเจน ตามสถิติของสื่อ ถึงเดือนกรกฎาคมปีนี้ บริษัทสตาร์ทอัพในประเทศที่มี "World Model" เป็นแนวคิดหลักมีมากกว่า 30 แห่ง ระดมทุนสะสมเกิน 26,000 ล้านหยวน 7 แห่งกลายเป็นยูนิคอร์น ในบรรดาผู้ก่อตั้งมีอย่างน้อย 4 คนที่เกิดหลังปี 2000 ต้นเดือนตุลาคม บริษัทของเถียน เคออวี่ ถูกเปิดเผยว่าระดมทุนได้เกือบ 30 ล้านดอลลาร์สหรัฐ มูลค่าหลังการลงทุน 200 ล้านดอลลาร์สหรัฐ สิ่งที่ทำก็คือ World Model เช่นกัน
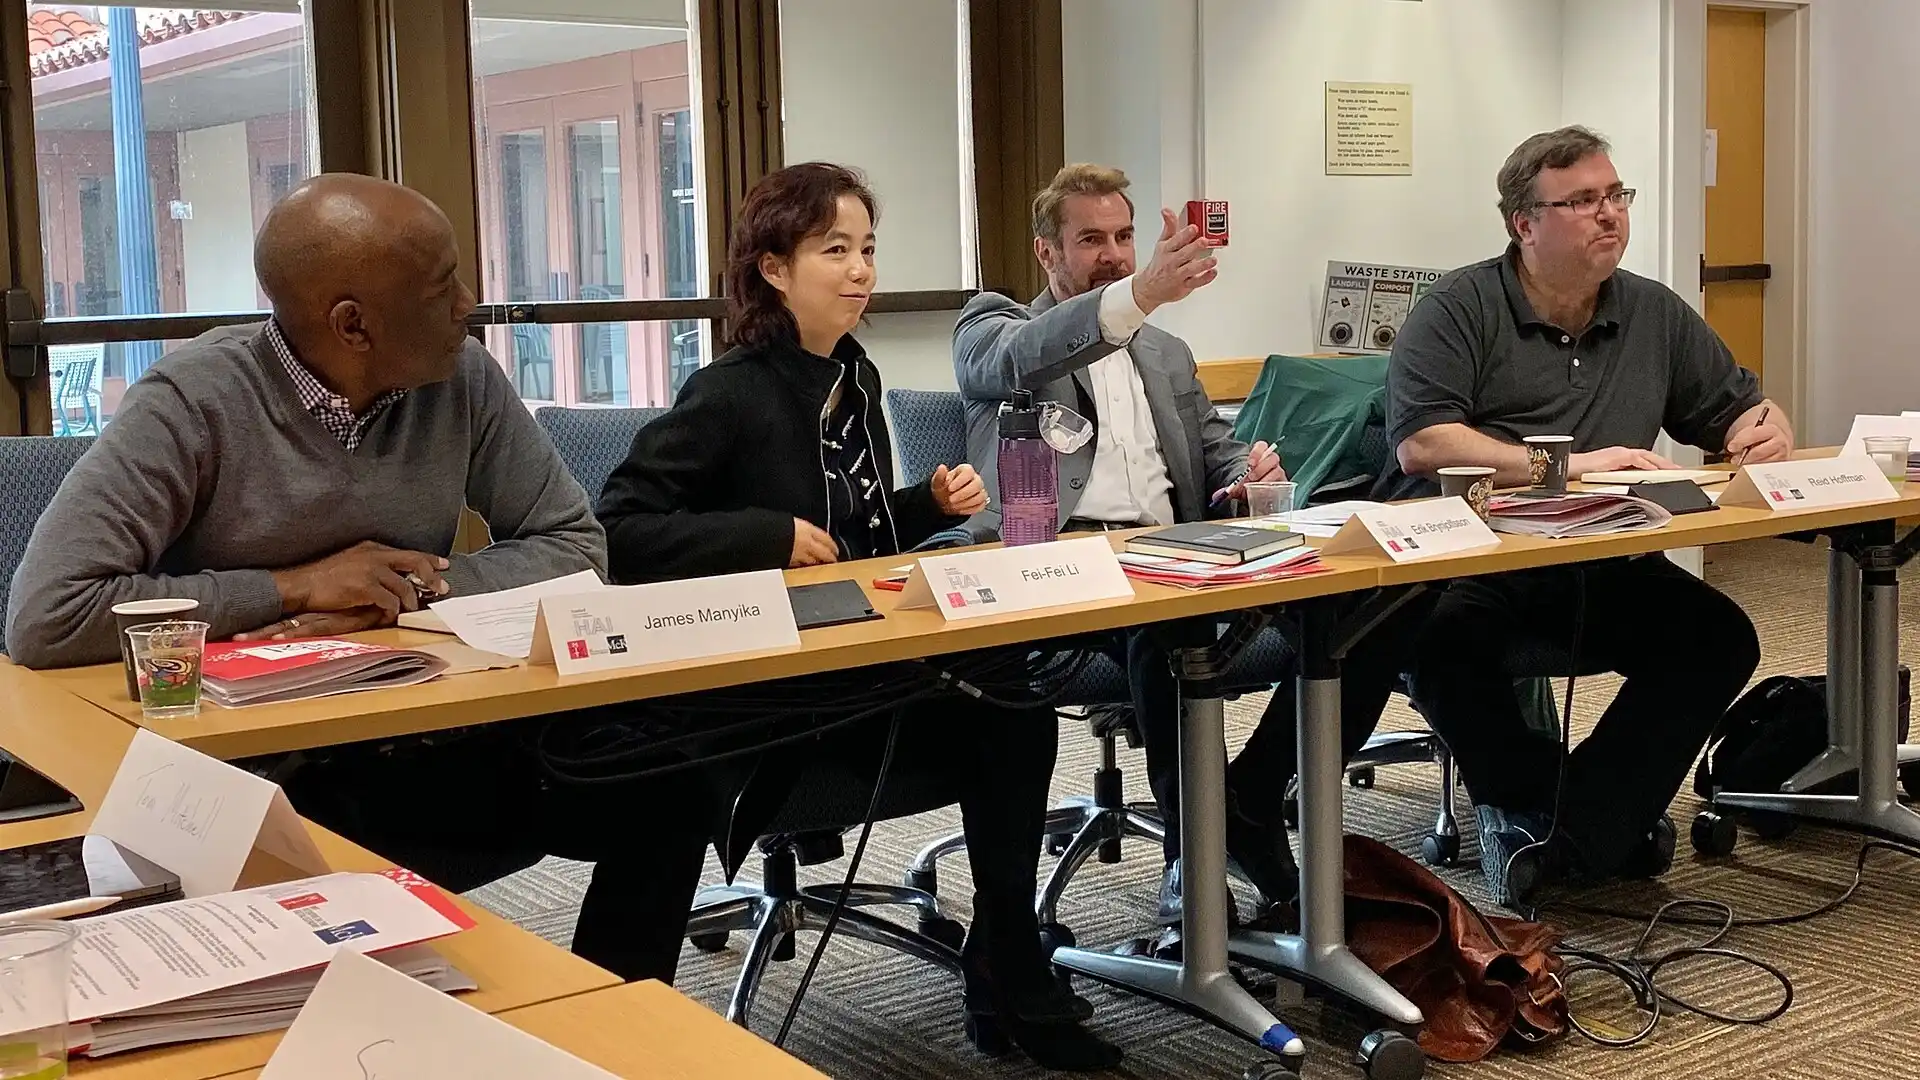
การเสวนา HAI ของหลี่ เฟยเฟย|ที่มา: Stanford
ในมุมมองของนักก่อตั้งธุรกิจคนหนึ่ง ผู้ก่อตั้งธุรกิจในสายตาของ VC แบ่งroughly ออกเป็นสามประเภท ประเภทแรกคือคนที่อายุ 25 ปีก็ขึ้นถึงตำแหน่งสูงในบริษัทใหญ่แล้ว ทำอะไรก็มีคนลงทุน ประเภทที่สองคือคนที่ถือว่าใช้ได้ แต่ไม่ได้แข็งแกร่งถึงระดับนั้น ตอนนี้ "เรื่อง" จึงกลายเป็นสิ่งสำคัญมาก และยังมีอีกประเภทคือคนไม่ไหว เรื่องดีแค่ไหนก็ไม่มีประโยชน์ ผู้ก่อตั้งธุรกิจส่วนใหญ่อยู่ในประเภทที่สอง จะได้เงินหรือไม่นั้น ส่วนใหญ่ขึ้นอยู่กับว่าทิศทางที่ตัวเองทำกับทิศทางที่นักลงทุนกระแสหลักสนใจตรงกันหรือไม่
นักลงทุนก็ยอมรับว่ามันเหมือนการจับสลาก เพียงแต่ตลาดก็หมุนเวียนไปเช่นกัน เมื่อตลาดดี ผู้ก่อตั้งธุรกิจที่มีพื้นฐานทางวิชาการได้รับความนิยมมากกว่า เมื่อตลาดเย็นลง พวกเขาก็ไม่ใช่ตัวเอกอีกต่อไป นักลงทุนบางคนสงสัยว่า นักวิชาการบางส่วนที่ออกมาทำธุรกิจ แรงจูงใจอาจไม่ใช่การสร้างสรรค์ผลงาน แต่เป็นเพราะเห็นเพื่อนร่วมวงการประสบความสำเร็จ ก็อยากมีมูลค่าสูงขนาดนั้นบ้าง ระหว่างนั้นมีคนเสริมขึ้นมาว่า "บางคนเห็นว่าแม้แต่ถัง เจี๋ยก็ยังสำเร็จ ก็จะคิดว่าทำไมเราจะทำไม่ได้" อาจารย์ถัง เจี๋ยแห่งมหาวิทยาลัยชิงหัว ผู้ร่วมก่อตั้งจื้อผู่ เข้าจดทะเบียนในตลาดหลักทรัพย์ฮ่องกงเมื่อวันที่ 8 มกราคมปีนี้ ราคาเสนอขาย 116.2 ดอลลาร์ฮ่องกง เดือนมิถุนายนพุ่งสูงสุดถึง 2980 ดอลลาร์ฮ่องกง
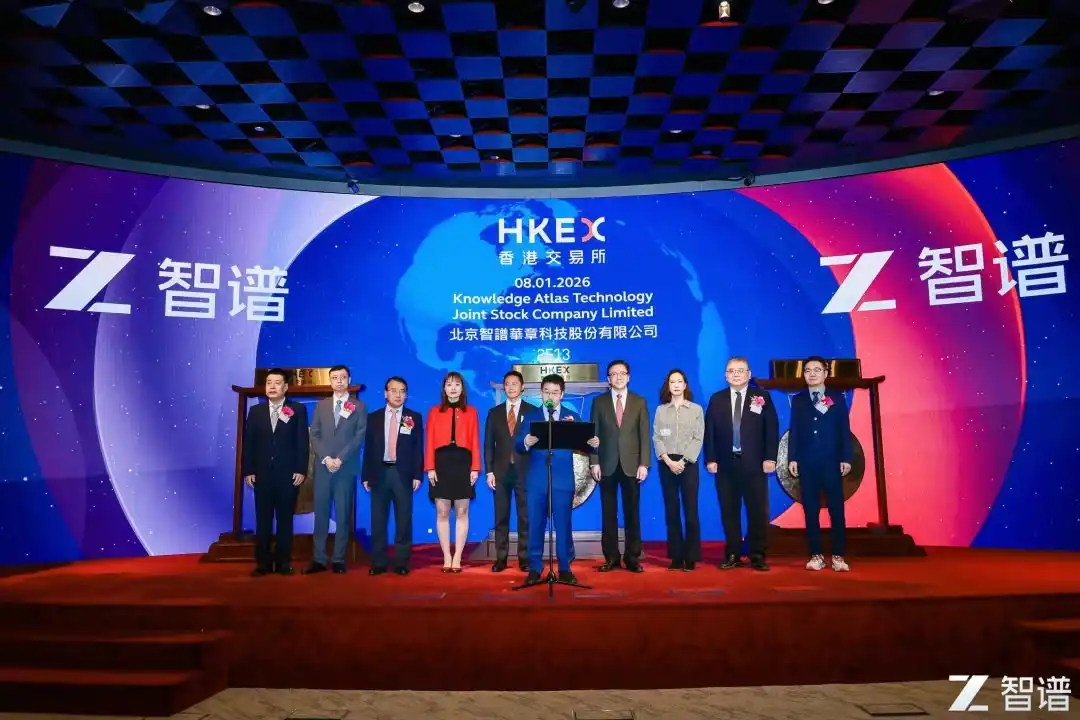
พิธีเคาะระฆังของจื้อผู่ที่ตลาดหลักทรัพย์ฮ่องกง
ยังมีความกังวลอีกชั้นหนึ่งคือทางถอย อาจารย์ที่ทำธุรกิจล้มเหลวก็กลับมหาวิทยาลัยได้ แต่ผู้ก่อตั้งธุรกิจหลายคนล้มเหลวแล้วก็ไม่เหลืออะไร นักลงทุนโดยทั่วไปเชื่อมั่นคนที่ไม่มีทางถอยมากกว่า บางคนถึงกับถือว่าความมุ่งมั่นไม่พอเป็นเหตุผลในการวีโต้ทันที นักก่อตั้งธุรกิจคนนั้นพูดถึงเรื่องนี้อย่างคมคายกว่าเดิมว่า "ผู้ก่อตั้งธุรกิจที่แท้จริงต้องทำธุรกิจมาตลอด คนที่รอจับ timing แล้วค่อยออกมาทำธุรกิจ มักเป็นคนที่มีพื้นฐานดีและมีทางถอย"
การมาจากบริษัทใหญ่ ในสายตาของหลายคนถือเป็นแต้มต่อ เหตุผลที่นักลงทุนให้คือ คนจากบริษัทใหญ่บางส่วนเก่งเรื่องการรายงานขึ้นบน จะอธิบายสิ่งที่ต้องทำให้พาร์ทเนอร์เข้าใจได้ง่ายกว่า อีกทั้งยุค AI ยังไม่หลุดจากอินเทอร์เน็ตมือถือ การกระจายยังคงอยู่ในมือของแพลตฟอร์มใหญ่ไม่กี่แห่ง ระเบียบวิธีของผลิตภัณฑ์ก็ไม่ได้เปลี่ยน
แต่แต้มต่อนี้เริ่มเติมแต้มไม่ได้มากขึ้นเรื่อยๆ นักลงทุนกองทุนดอลลาร์ท่านหนึ่งแสดงความเห็นเกี่ยวกับผู้ก่อตั้งที่ออกมาจากบริษัทใหญ่หลายแห่งว่า บางบริษัทมีคนออกมาเยอะ แต่ยังไม่มีใครทำได้ดีเป็นพิเศษ และการลอกวิธีการทำงานของเจ้านายเก่า สุดท้ายก็ต้องแข่งขันกับเจ้านายเก่าตรงๆ บางบริษัทคนที่ออกมาชอบใช้การมีพนักงานระดับ P สูงหลายคนในทีมเป็นจุดขาย «แต่ความสำเร็จที่ได้จากบริษัทใหญ่ มีเท่าไรที่แพลตฟอร์มให้คุณ มีเท่าไรที่เป็นของคุณเอง?» ยังมีบางบริษัทที่สบายเกินไป ผู้บริหารแทบไม่มีใครออกมาสร้างธุรกิจเอง
ผู้ก่อตั้งท่านหนึ่งเสริมมุมมองอีกด้าน เขาบอกว่าผู้บริหารบริษัทใหญ่หลายคนถูกบังคับให้สร้างธุรกิจ เพราะทำงานในบริษัทต่อไปไม่ได้หรือกำลังจะถูกเลิกจ้าง สำหรับพวกเขา สิ่งสำคัญที่สุดคือการรักษาสถานะ การเข้าหาเทรนด์กระแสหลักจึงเป็นทางเลือกที่เป็นธรรมชาติ ผู้บริหารระดับ P สูงที่มีผลงานเคยทำได้มีต้นทุนการระดมทุนต่ำกว่า ส่วนความยากลำบากที่สุดของคนรุ่นใหม่คือการพิสูจน์ traction ให้投资人เห็น
หมาป่ามาแล้ว
มุมมองของผู้ก่อตั้งและนักลงทุนต่อ «การเล่าเรื่อง» ต่างกันมาก
ผู้ก่อตั้งบางคนคิดว่าคำสแลงไม่ค่อยมีประโยชน์ นักลงทุนฉลาดกันทั้งนั้น คนที่ต้องขบคิดเรื่องการเล่าเรื่องจริงๆ คือคนที่ไม่อยากทำผลิตภัณฑ์อย่างจริงจัง อยากได้เงินก้อนเร็วๆ ในการจัดประเภทของผู้ก่อตั้งท่านนี้ คนที่เกาะกระแสส่วนใหญ่คือ «ผู้ก่อตั้งปลอม» หน้าที่ของพวกเขาคือสร้างชื่อเสียงแล้วระดมทุน
ฝั่งนักลงทุนระวังตัวมากกว่ามาก นักลงทุนท่านหนึ่งบอกว่าความรู้สึกใหญ่ที่สุดในการทำงานสายนี้คือต้องคอยระวัง對方โกหกตลอดเวลา ทั้งสองฝ่ายมีเป้าหมายชัดเจน ความไว้วางใจสร้างยากอยู่แล้ว และเพียงพบว่าอีกฝ่ายโกหกสักครั้ง ก็จะถูกดึงเข้าแบล็กลิสต์ทันที นักลงทุนอีกท่านพูดนุ่มนวลกว่า ไม่มีโปรเจกต์ที่สมบูรณ์แบบ เมื่อต้องตัดสินใจจริงๆ ก็มักกังวลว่าจุดด้อยบางอย่างจะขยายใหญ่ขึ้นเรื่อยๆ ถ้าโปรเจกต์หนึ่งไม่ทำให้กังวลเลยสักนิด ไม่เจออัจฉริยะ ก็คงเป็น too good to be true
และการตัดสินคนก็ยังไม่มีคำตอบมาตรฐาน นักลงทุนบางคนจะถามผู้ก่อตั้งเป็นพิเศษถึงช่วงเวลาที่ยากที่สุดที่เคยผ่านมา ดูว่าอีกฝ่ายได้ทบทวนตัวเองจริงหรือไม่ และถามว่าอีกสิบปีอยากเป็นอะไร แต่ส่วนใหญ่ความรู้สึกที่เป็นตัวตัดสินคือ «คุยกันถูกคอ» ยินดีคุยกันหลายชั่วโมง เอกสารการตัดสินใจลงทุนของกองทุนชั้นนำมีกรอบเป็นข้อๆ เมื่อลงถึงระดับปฏิบัติ ทุกคนจะเพิ่มความเข้าใจของตัวเองเข้าไป นักลงทุนท่านนั้นคิดว่านี่น่าจะเป็นเหตุผลเดียวที่ทำให้การลงทุนสตาร์ทอัพยากที่จะถูก AI แทนที่
เทคโนโลยีตัดสินยากยิ่งกว่า ทิศทางที่ล้ำที่สุดใน AI อย่าง world model, embodied intelligence, infra ชั้นล่าง ยิ่งมีคนที่ประเมินเส้นทางเทคโนโลยีได้จริงในที่ประชุมตัดสินใจลงทุนน้อยลง นักลงทุนท่านหนึ่งแบ่งปันตัวอย่างที่เคยเจอตอนดูฮาร์ดเทคสมัยก่อน เป็นโปรเจกต์ฟิวชันนิวเคลียร์ ผลักเข้าที่ประชุมตัดสินใจลงทุนสองครั้งก็ไม่ผ่าน เหตุผลไม่เกี่ยวกับเข้าใจเทคโนโลยีหรือไม่ «พาร์ทเนอร์ก็ไม่เข้าใจ ในห้องไม่มีใครมีระดับสูงกว่าปริญญาตรี» PE ในอุตสาหกรรมเดียวกันอ่าน論文จำนวนมาก ทำวิจัยเยอะ สุดท้ายก็ให้การตัดสินใจเรื่องการเลือกเส้นทางที่น่าเชื่อถือไม่ได้ การตัดสินใจจึงกลับไปที่การตัดสินคน
เมื่อไม่เข้าใจเทคโนโลยี สิ่งเดียวที่นักลงทุนพึ่งพาได้เหลืออยู่สองอย่าง คือคน และใครอีกบ้างที่ลงทุนอยู่ อย่างหลังคือที่มาของฉันทามติ
ทางเดียวบนยอดเขา
การออกจากตำแหน่งลงทุน เป็นหัวข้อที่พูดคุยกันมากที่สุดและหนักหนาที่สุดในครั้งนี้
ผู้ก่อตั้งธุรกิจรายหนึ่งกล่าวว่า ความแตกต่างพื้นฐานระหว่าง VC จีนและสหรัฐฯ อยู่ที่การออกจากตำแหน่งลงทุน ในสหรัฐฯ มีการควบรวมและซื้อกิจการจำนวนมาก คนหนุ่มสาวสร้างผลิตภัณฑ์ขึ้นมาแล้วขายบริษัทก็ทำเงินได้ คนที่ทำเงินได้ก็ยินดีนำเงินมาลงทุนเสี่ยง ส่วนฝั่งเราจะออกจากตำแหน่งลงทุนได้ basically ต้องพึ่งการเข้าตลาดหลักทรัพย์เท่านั้น
ห้องไลฟ์สด Nasdaq
ตามสถิติของ PitchBook และ NVCA ในปี 2025 การออกจากตำแหน่งลงทุนของบริษัทที่ได้รับการสนับสนุนจาก VC ในสหรัฐฯ มี IPO 62 ครั้ง และการควบรวมกิจการ 995 ครั้ง ณ ไตรมาสที่สาม บริษัทที่ถูกซื้อในปีนั้น 75% ระดมทุนได้สูงสุดเพียงรอบ A เท่านั้น บริษัท AI ในสหรัฐฯ ยังมีทางออกเพิ่มเติมคือการ "ซื้อตัวบุคลากร" กูเกิลในปี 2024 ใช้ค่าลิขสิทธิ์ประมาณ 2.7 พันล้านดอลลาร์ดึงทีมผู้ก่อตั้ง Character.AI กลับเข้าบริษัท และในปี 2025 ใช้เงิน 2.4 พันล้านดอลลาร์ซื้อทีมหลักและลิขสิทธิ์เทคโนโลยีของ Windsurf ไมโครซอฟต์ในปี 2024 ใช้เงิน 650 ล้านดอลลาร์พาทีมส่วนใหญ่ของ Inflection ไป Meta ในปี 2025 ใช้เงิน 1.43 หมื่นล้านดอลลาร์ซื้อหุ้น 49% ของ Scale AI ปลายเดือนกันยายนปีนี้ AMD ประกาศซื้อ World Labs ด้วยเงินประมาณ 8.2 พันล้านดอลลาร์
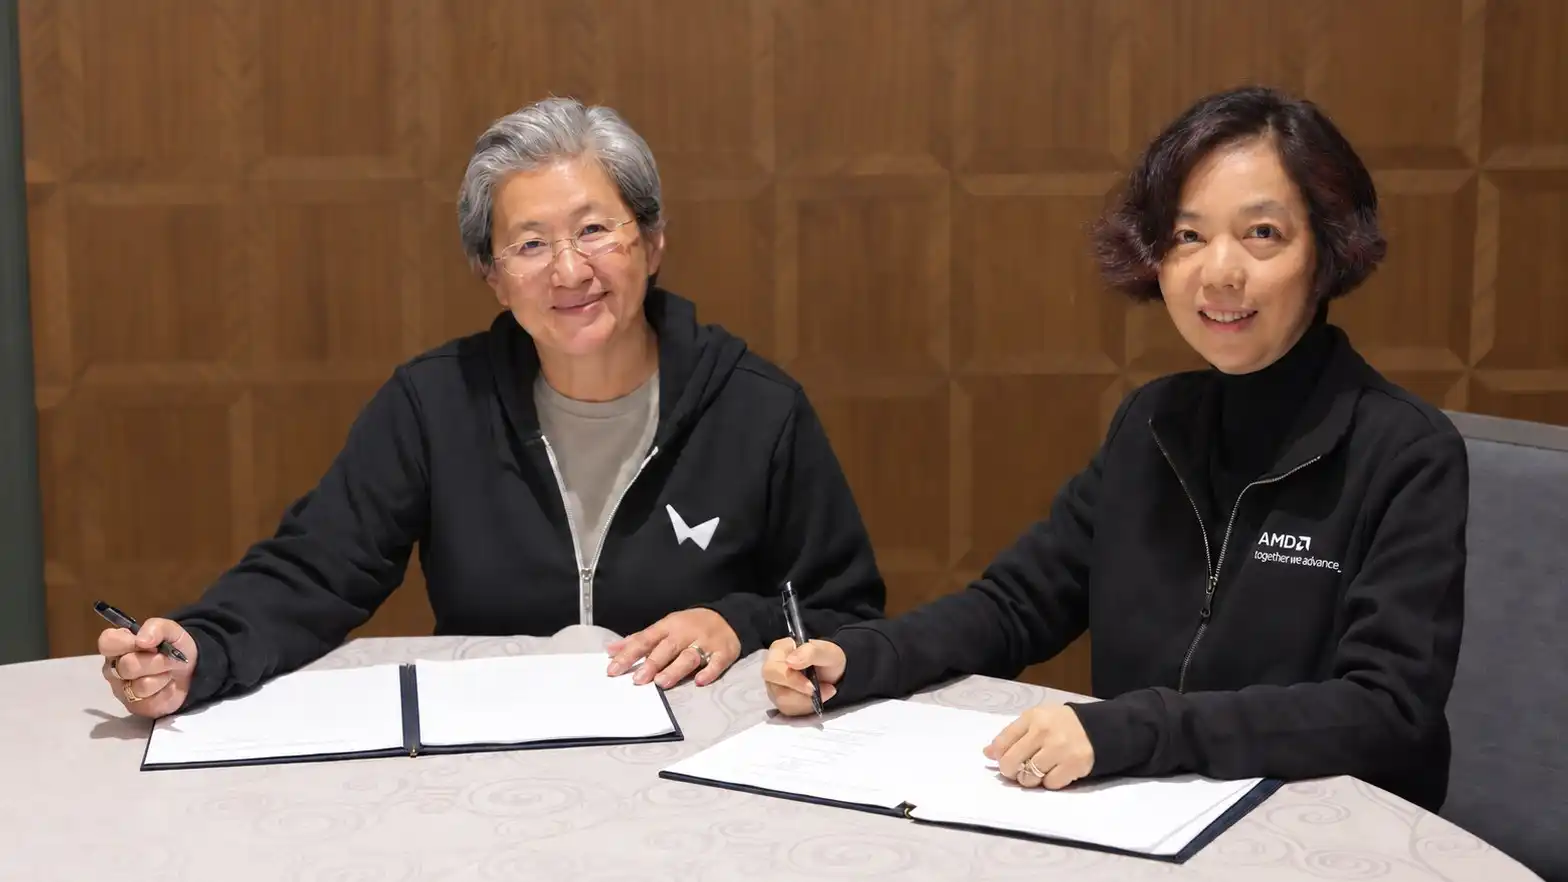
ซูจือเฟิงและหลี่เฟยเฟยลงนาม|ที่มา: World Labs
แต่ข้อมูลของ Zero2IPO Group กลับเป็นอีกภาพหนึ่ง ในครึ่งแรกของปี 2026 จากกรณีออกจากตำแหน่งลงทุน 2,503 กรณีในตลาดการลงทุนหุ้น การออกผ่าน IPO มี 1,732 กรณี การควบรวมกิจการมีเพียง 368 กรณี
ประตูสู่การเข้าตลาดหลักทรัพย์ จะเปิดหรือปิดก็ไม่ได้ขึ้นอยู่กับเรา
ในปี 2023 มีบริษัท 313 แห่งเข้าจดทะเบียนในตลาด A-share ระดมทุนได้ 3.564 แสนล้านหยวน ในวันที่ 27 สิงหาคมปีนั้น คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์เสนอ "การชะลอจังหวะ IPO เป็นระยะ" ในเดือนเมษายน 2024 ยังออกกฎใหม่ตลาดทุน ปีนั้นบริษัทใหม่ที่เข้าจดทะเบียนใน A-share ลดลงเหลือประมาณ 100 แห่ง ระดมทุนได้ประมาณ 6.73 หมื่นล้านหยวน ต่ำสุดในรอบสิบปี พร้อมกันนั้นมีบริษัทที่วางแผนเข้าจดทะเบียน 425 แห่งยุติ IPO ตลาดฮ่องกงรับไปได้บางส่วน ในเดือนมีนาคม 2023 บทที่ 18C ของตลาดหลักทรัพย์ฮ่องกงมีผลบังคับใช้ บริษัทเทคโนโลยีเฉพาะทางที่ยังไม่มีกำไรสามารถเข้าจดทะเบียนได้ ในปี 2025 ตลาดฮ่องกงระดมทุนได้ 2.85693 แสนล้านดอลลาร์ฮ่องกง กลับขึ้นเป็นอันดับหนึ่งของโลก ในเดือนมกราคมปีนี้ Zhipu และ MiniMax เข้าจดทะเบียนในตลาดฮ่องกง successively
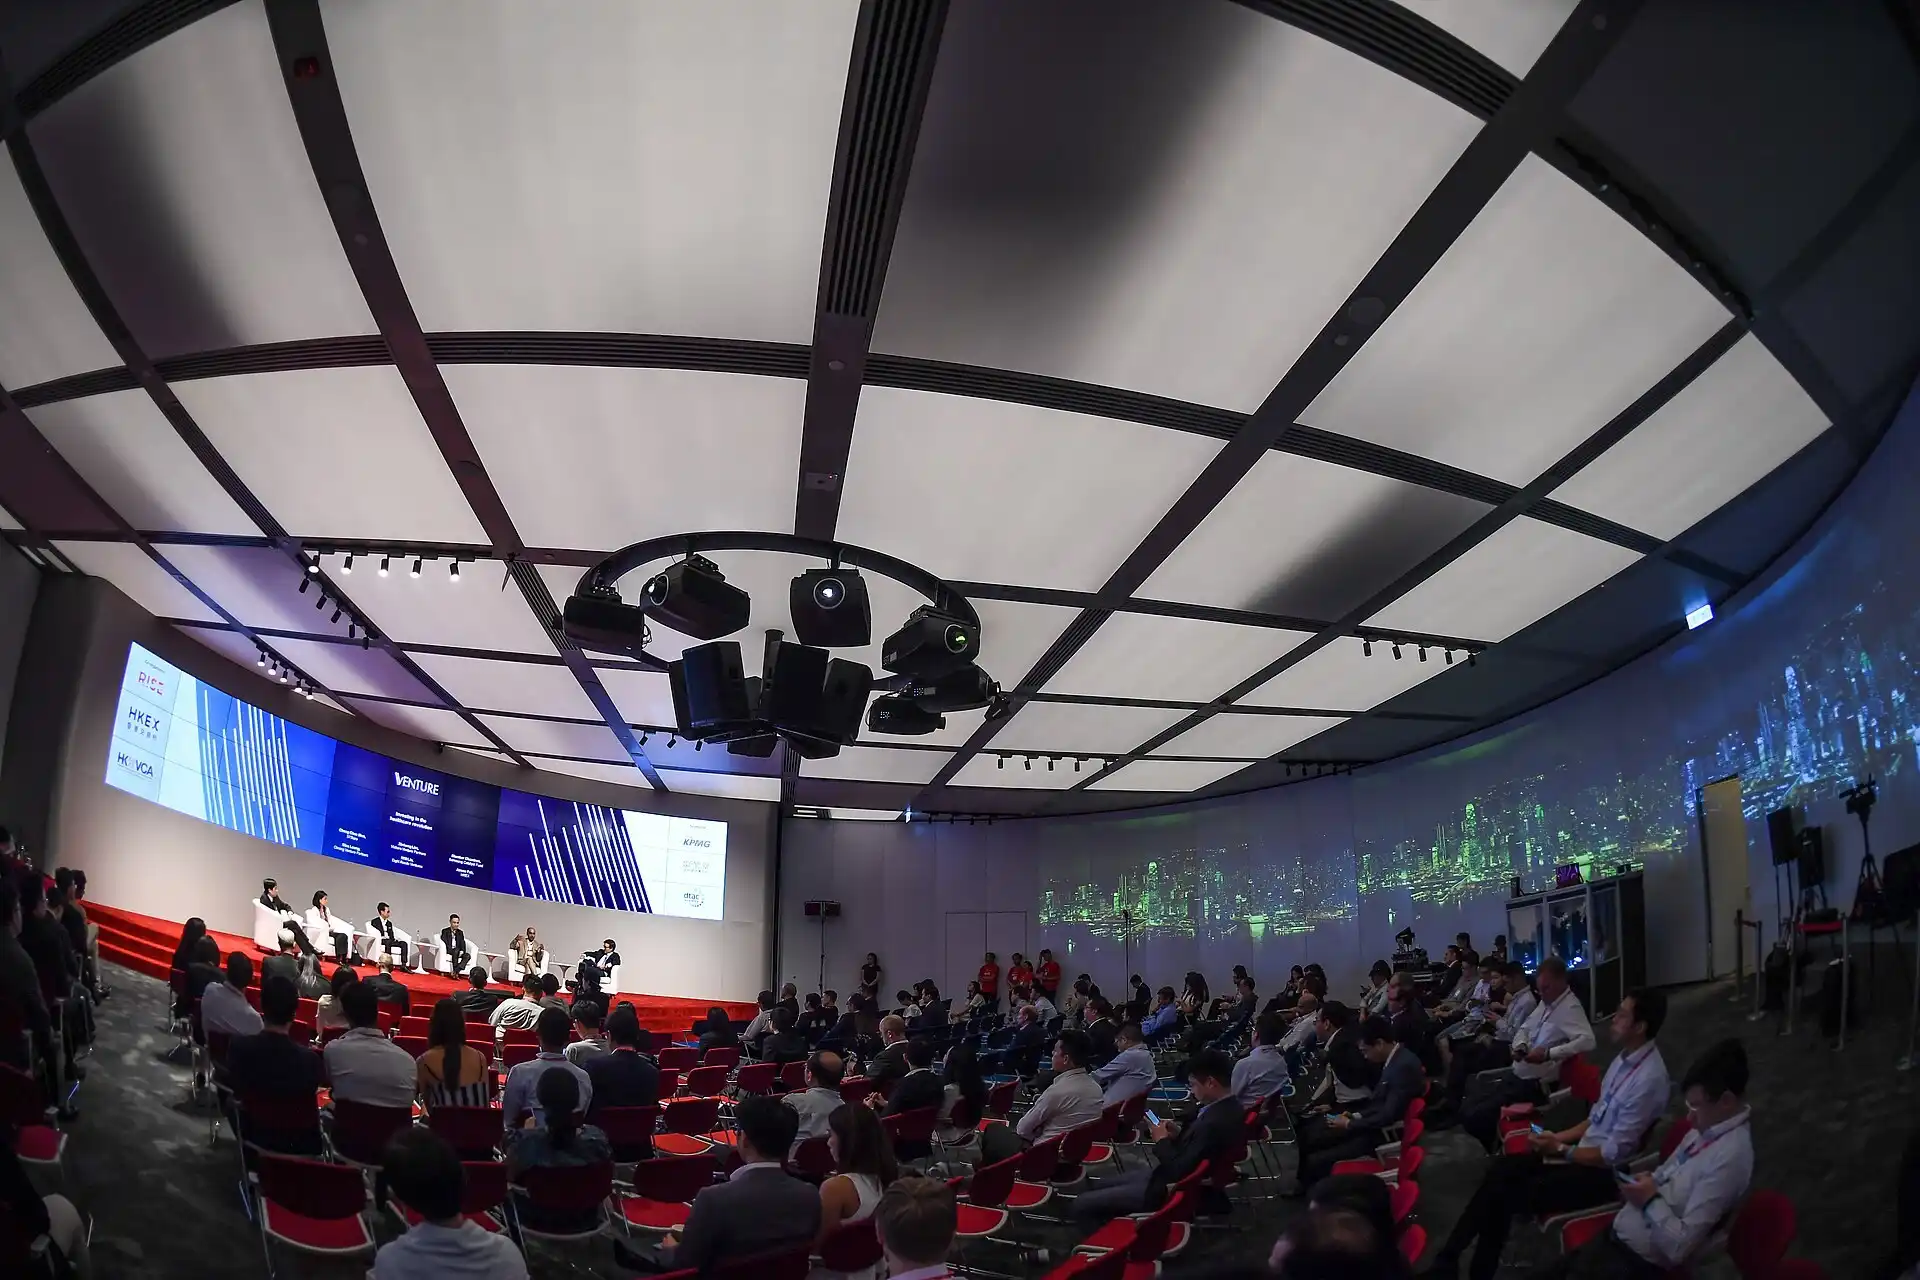
เวที HKVCA Venture Forum | ที่มา: เวที HKEX × HKVCA
แต่ทิศทางราคาในตลาดรองก็เลวร้ายไม่แพ้กัน เราได้ถามนักลงทุนว่าราคาหุ้นแบบนี้จะส่งผลต่อการลงทุนในโมเดลขนาดใหญ่ต่อไปหรือไม่ คำตอบคือ "แน่นอนว่าส่งผล"
เส้นทางการควบรวมกิจการนั้น ภาคนโยบายกำลังพยายามเปิดทาง ในเดือนกันยายน 2024 คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์จีนได้ออกมาตรการควบรวมกิจการ 6 ข้อ ในครึ่งปีแรกของปีนี้ การออกจากการลงทุนผ่านการควบรวมกิจการเติบโตขึ้น 94.7% เมื่อเทียบปีต่อปี แต่จำนวน 368 ดีลยังคงเป็นเพียงประมาณสองในสิบของการออกจากการลงทุนผ่าน IPO เท่านั้น ส่วนเส้นทางการควบรวมกิจการข้ามพรมแดนนั้น ปีนี้ถูกปิดกั้นอีกครั้ง
โครงสร้างการออกจากการลงทุนนี้ เป็นตัวกำหนดโดยตรงว่านักลงทุนยินดีลงทุนในอะไร ในงาน Meetup เกณฑ์ที่นักลงทุนระบุคือผลตอบแทนสูงสุดอย่างน้อยหลายสิบเท่า และการประเมินมูลค่าเริ่มต้นที่หนึ่งหมื่นล้าน โดยให้เหตุผลว่า VC นั้นลงทุนใน 100 โครงการ และอาศัยเพียง 1 โครงการทำกำไรได้ร้อยเท่า บริษัทที่มองเห็นผู้ซื้อได้ตั้งแต่แรกและถูกกำหนดให้มีมูลค่าเพียงไม่กี่พันล้าน เช่น บริษัทที่ทำการปรับแต่งซอฟต์แวร์โอเพนซอร์สหรือเครื่องมือเฟรมเวิร์ก แม้จะทำกำไรให้นักลงทุนได้หลายเท่า ก็ยากที่จะผ่านการอนุมัติ
"ผลตอบแทนเพียงไม่กี่เท่านั้นไม่เพียงพอ"
เหลือเพียงการเข้าตลาดหลักทรัพย์เป็นทางออกเดียว การเข้าตลาดต้องมีขนาดหนึ่งหมื่นล้าน ขนาดหนึ่งหมื่นล้านต้องระดมทุนครั้งใหญ่ต่อเนื่องหลายรอบ แต่ละรอบต้องมีคนรับช่วงต่อ สิ่งที่ผู้ประกอบการเรียกว่า "ส่งดอกไม้ต่อกลอง" เมื่อมาถึงนักลงทุน ก็กลายเป็นเส้นทางการออกจากการลงทุนที่ไม่มีทางเลือก
อาการคันปีที่เจ็ด
การเปลี่ยนแปลงของกองทุนดอลลาร์สหรัฐคืออีกปลายหนึ่งของห่วงโซ่นี้
ก่อนงาน Meetup เราได้รับความคิดเห็นแบบไม่ระบุชื่อว่ากองทุนดอลลาร์สหรัฐกำลัง "ท้องถิ่นนิยม" มากขึ้น ความสามารถและความเต็มใจในการรับความเสี่ยงแตกต่างจากอดีต นักลงทุนที่อยู่ในงานเห็นด้วยว่านี่คือแนวโน้ม กองทุนดอลลาร์สหรัฐจำนวนมากขึ้นเริ่มระดมทุนเป็นเงินหยวน ในด้านกฎเกณฑ์ จังหวะ และความกล้าหาญ ก็ semakinคล้ายกองทุนเงินหยวน
ตามอายุของกองทุนแบบ "5+2" กองทุนดอลลาร์สหรัฐที่ระดมทุนเสร็จในปี 2021 และ 2022 ก็ใกล้จะต้องระดมทุนกองใหม่แล้ว ครั้งนี้ LP จำนวนไม่น้อยดูที่การกระจายผลตอบแทนจริง และความแตกต่างภายในอุตสาหกรรมก็มีมาก ในวงสนทนามีคนบอกว่าเคยได้ยินเรื่องกองทุนที่มี DPI พันเท่า ขณะที่บางคนก็ล้อเล่นว่าตนคงไม่สามารถบอกกับภายนอกได้จริงๆ ว่า DPI ของตนมีเพียง 0.1 นักลงทุนบางคนประเมินว่ากองทุนที่ทำกำไรได้มากจริงๆ จากกระแสโมเดลขนาดใหญ่นี้อาจมีไม่เกิน 10 แห่ง
รูปแบบของกองทุนดอลลาร์สหรัฐเองก็เปลี่ยนไปเช่นกัน ในเดือนมิถุนายน 2023 Sequoia ประกาศแยกตามภูมิภาค และเสร็จสิ้นในเดือนมีนาคม 2024 ส่วน GGV Capital ก็เสร็จสิ้นการแยกในปี 2024 โดยธุรกิจอเมริกาและเอเชียเปลี่ยนชื่อเป็น Notable Capital และ Granite Asia ตามลำดับ ข้อจำกัดการลงทุนต่างประเทศของวอชิงตันมีผลบังคับใช้ตั้งแต่วันที่ 2 มกราคม 2025 จำกัดการลงทุนของเงินทุนฝ่ายสหรัฐในบริษัทเซมิคอนดักเตอร์ ควอนตัม และ AI บางแห่งทางฝั่งนี้ และร่างกฎหมาย COINS ที่ลงนามเมื่อวันที่ 18 ธันวาคม 2025 ก็ได้เขียนกลไกนี้ไว้ในกฎหมาย
สำหรับกองทุนที่ต้องการ LP สกุลเงินดอลลาร์ AI ควรเป็นเรื่องเล่าที่ดีที่สุด แต่ตอนนี้ก็เป็นทิศทางที่อ่อนไหวที่สุดในด้านการปฏิบัติตามกฎระเบียบเช่นกัน
ข้อมูลการระดมทุนสะท้อนการเปลี่ยนแปลงเดียวกัน ตามสถิติของ Zero2IPO ในปี 2025 ขนาดของกองทุนที่ระดมทุนใหม่ กองทุนสกุลเงินหยวนคิดเป็น 97.8% กองทุนสกุลเงินต่างประเทศมีเพียง 33 กองทุนที่ระดมทุนสำเร็จ รวมมูลค่า 358.08 พันล้านหยวน ลดลง 36% เมื่อเทียบปีต่อปี ตามคำกล่าวของ Ni Zhengdong ผู้ก่อตั้ง Zero2IPO เมื่อปลายปีที่แล้ว เงินทุนต่างชาติใน LP คิดเป็นเพียงประมาณ 2% ครึ่งปีแรกของปีนี้ กองทุนสกุลเงินต่างประเทศระดมทุนได้ประมาณ 452.60 พันล้านหยวน เพิ่มขึ้น 122.5% เมื่อเทียบปีต่อปี แต่มีเพียง 19 กองทุนที่ระดมทุนสำเร็จ ขนาดเฉลี่ยต่อกองทุนเพิ่มขึ้น 145.9% เงินกระจุกตัวอยู่ในมือของไม่กี่ราย
นักลงทุนบางคนไม่เข้าใจ ทำไม LP ทั่วโลกยังไม่ยอมเดิมพันฝั่งนี้มากขึ้น ยุโรปกำลังตกต่ำ ตะวันออกกลางไม่มีใครอยากลงทุนหนักๆ สถานที่ที่สามารถวางเงินก้อนใหญ่ได้มีไม่มาก คำอธิบายของอีกคนเรียบง่าย ปัญหาหลักยังคงเป็นความสัมพันธ์จีน-สหรัฐฯ LP ต้องการสามารถถอนเงินออกได้เมื่อความสัมพันธ์ตึงเครียด
เมื่อเงินเริ่มตึงตัว ธุรกิจของ FA กลับทำได้ง่ายขึ้น นักลงทุนกล่าวว่า ปี 2024 และ 2025 เป็นสองปีที่ FA ทำกำไรได้มากที่สุด ค่าคอมมิชชันบนโต๊ะโดยทั่วไปอยู่ที่ 3% ถึง 5% ถ้าความสัมพันธ์ดีก็เก็บเพียง 2% แต่เมื่อพูดถึงส่วนแบ่งใต้โต๊ะ ทุกคนเงียบเป็นความลับ ส่วนเงินเหล่านี้รับมาในนามอะไร คำตอบคือ "Various names. Friends, relatives, or relationships you can't even describe."
การให้ชื่อที่ถูกต้อง
ในการสัมภาษณ์ครั้งนี้ ผู้ก่อตั้งและนักลงทุนมีความเห็นตรงกันอย่างสมบูรณ์เพียงจุดเดียว คือเรื่อง "World Model"
ผู้ก่อตั้งคนหนึ่งจัดให้ World Model เป็นสนามแข่งที่ "เต็มไปด้วยเรื่องเล่ามากที่สุด" และอธิบายกระบวนการที่ฟองสบู่แตก ทุกคนพบว่าเรื่องนี้ทำไม่ได้ แล้วก็มีหลักฐานที่ทรงพลังปรากฏขึ้น ฟองสบู่ก็แตก
ใน Meetup เมื่อถูกถามถึงสนามแข่งที่ถูกประเมินค่าสูงเกินไปและทิศทางที่坚决ไม่ลงทุน นักลงทุนหลายคนให้คำตอบว่า World Model ความไม่พอใจของพวกเขาเน้นไปที่ชื่อไม่ตรงกับความเป็นจริง มีบริษัทจำนวนมากที่ทำการสร้าง 3D แบบเรียลไทม์ต่างเรียกตัวเองว่า World Model เปิดปากก็บอกมูลค่าหลายร้อยล้านดอลลาร์
มีคนถามว่า โมเดลวิดีโอเรียลไทม์นับเป็น World Model หรือไม่ ถ้าไม่บอกว่าตัวเองทำ World Model พวกเขาจะพิจารณาลงทุนหรือไม่ นักลงทุนคนหนึ่งตอบว่า "ถ้าคุณไม่เรียกมันว่า World Model ก็อย่าขอมูลค่าสูงขนาดนั้น"
หลังจากข่าวการระดมทุนของ Tian Keyu แพร่ออกไป นักลงทุนคนหนึ่งกล่าวว่า เดิมยังมีคนคาดหวังว่า World Model จะ "มาอีกระลอก" แต่ตอนนี้เบรกสนิทแล้ว
แต่ข่าวดีคือ นักลงทุนยังเชื่อว่าจะมีแอปพลิเคชันระดับ killer app ตัวต่อไป ถ้าไม่มีแอปพลิเคชัน โมเดล พลังประมวลผล และ Infra ก็จะไร้ค่า "ถ้าไม่เชื่อ ก็ลงทุนใน AI ไม่ได้"
เก็บภูเขาไว้
มีคนถามคำถามหนึ่งใน Meetup ที่ฟังครั้งแรกดูไม่เกี่ยวกับฉันทามติเลยว่า «รอบตอบกลับของตลาด一级ยาวนานขนาดนี้ มันจะทำให้คนรู้สึกอึดอัดมากไหม?»
การลงทุนระยะเริ่มต้นตั้งแต่ลงมือจนถึง exit เจ็ดแปดปีเป็นเรื่องปกติ สิบปีก็ไม่แปลก นักลงทุนที่เพิ่งเข้าสู่วงการคนหนึ่งบอกว่าไม่หรอก วงการนี้ต้องทำระยะยาวอยู่แล้ว คนถามต่ออีกประโยคว่า รอบตอบกลับยาวหมายความว่าคุณเรียนรู้จากความล้มเหลวครั้งก่อนได้ช้ามาก คำตอบของอีกฝ่ายยิ่งคาดไม่ถึง จากความล้มเหลวเรียนรู้ได้ไม่มากอยู่แล้ว สาเหตุที่ทำให้ล้มเหลวมี太多了 ยิ่งทบทวนยิ่งยุ่ง
ถ้าในอุตสาหกรรมหนึ่ง ถูกผิดต้องรอสิบปีถึงจะรู้ และความล้มเหลวแทบสอนอะไรคนไม่ได้ คนที่อยู่ในนั้นใช้อะไรตัดสินว่าวันนี้ตัวเองทำถูกหรือไม่ สัญญาณที่เร็วและใกล้ที่สุดเหลือเพียงปฏิกิริยาของคนอื่น เช่น รอบต่อไปมีคนลงทุนไหม มูลค่าถูกดันขึ้นไหม คนในวงการ出手ไปทิศทางเดียวกันไหม
ในอุตสาหกรรมที่ต้องรอสิบปีถึงจะรู้ถูกผิด ฉันทามติคือ feedback ไม่กี่อย่างที่ได้มาเร็ว
มันทำให้คนสบายใจ และทำให้คนมองผิดได้ง่ายที่สุด
Paul Graham เขียนไว้ในบทความ《Black Swan Farming》ปี 2012 ว่าไอเดียสตาร์ทอัพที่ดีที่สุด ตอนแรกมักดูเหมือนไอเดียแย่ ถ้ามันเป็นไอเดียดีอย่างชัดเจน ก็คงมีคนทำไปนานแล้ว ตามคำพูดนี้ การลงทุนไม่กี่ครั้งที่ตัดสินความสำเร็จหรือล้มเหลวของกองทุนจริงๆ ตอน出手 ส่วนใหญ่ไม่มีใครมองดี
Bessemer Venture Partners ในซิลิคอนแวลลีย์ดูแล Anti-Portfolio อยู่บนเว็บไซต์ทางการ เอาไว้列出บริษัทที่ตัวเองพลาดไปโดยเฉพาะ Google, Facebook, Apple, eBay อยู่บนนั้นทั้งหมด แต่ละรายการยังเขียนไว้ข้างหลังว่าปีนั้นทำไมไม่ลงทุน ในอุตสาหกรรมที่ทุกคนกลัวพลาด การเขียนสิ่งที่พลาดเป็นรายการแล้วแขวนไว้ ต้องมีอารมณ์ขันสักหน่อย และต้องมีพื้นฐานใจสักหน่อย
ผู้ก่อตั้งสตาร์ทอัพเจอโจทย์เดียวกัน แค่ทิศทางกลับกัน
ผู้ก่อตั้งคนหนึ่งตอนเพิ่งออกมาทำสตาร์ทอัพ เอาความคิดเห็นของ VC เป็นข้อสอบเดียว เจอเจ้าไหนก็จด feedback ของเจ้านั้น แล้วปรับทิศทางตามนั้น เก้าเดือนต่อมา ข้อสอบเปลี่ยนไป เปลี่ยนเป็นประสบการณ์ผู้ใช้เป็นอย่างไร ข้อมูลเป็นอย่างไร
«ถ้าทำได้ดี feedback ดี ผมอาจจะไปสร้างฉันทามติได้»
ในประโยคนี้มีความทะเยอทะยานอยู่บ้าง ฉันทามติต้องมีคนสร้างขึ้นก่อน คนที่สร้างมักต้องอดทนผ่านช่วงที่ไม่มีใครเชื่อก่อน และเงื่อนไขของการอดทนต่อไป พูดตามคำของผู้ก่อตั้งคนนี้คือ «คุณต้อง保證ว่าก่อนรอบจะมา คุณยังอยู่บนโต๊ะ»
นักลงทุนหนุ่มที่เคยพูดว่า "ความล้มเหลวสอนอะไรใครไม่ได้" ต่อมาถูกถามถึงการลงทุนที่ภาคภูมิใจที่สุดตั้งแต่เข้ามาในวงการ
เขาตอบว่ายังไม่มี
"ที่ทำการลงทุน เพราะเชื่อว่าการลงทุนสามารถทำให้บางสิ่งสำเร็จได้ ถ้าไม่เชื่อ ผมก็คงไม่ทำ"
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง