ซิตี้กรุ๊ปวิเคราะห์: ราคาเป้าหมายของคิอ็อกเซียเพิ่มขึ้นเป็นสองเท่า การขาดแคลน NAND อาจยืดเยื้อถึงปี 2027

TL;DR
· ซิตี้ปรับเป้าหมายราคา Kioxia จาก 73,000 เยน เป็น 140,000 เยน คงอันดับ "ซื้อ/ความเสี่ยงสูง" คิดเป็น upside ประมาณ 35% จากราคาปิดวันที่ 25 มิถุนายน
· การปรับเพิ่มนี้เดิมพันว่าอุปทาน NAND จะตึงตัวต่อเนื่องถึงปี 2027 สัญญาระยะยาวช่วยเพิ่มความชัดเจนด้านราคาและปริมาณการจัดส่ง ทำให้ส่วนลด valuation ของ Kioxia แคบลง
· ผลประกอบการของ Micron ยืนยันการขึ้นราคาระยะสั้น แต่ Kioxia จะรักษาอัตรากำไรให้สูงกว่า 80% ได้หรือไม่ ยังขึ้นอยู่กับการดำเนินการตาม LTA, วินัยด้านอุปทาน, วงจรสินค้าคงคลัง และอัตราแลกเปลี่ยนเงินเยน
ซิตี้ปรับเพิ่มเป้าหมายราคา Kioxia Holdings อย่างมีนัยสำคัญในรายงานวันที่ 25 มิถุนายน จาก 73,000 เยน เป็น 140,000 เยน พร้อมคงอันดับ "ซื้อ/ความเสี่ยงสูง" จากราคาปิดของ Kioxia ที่ 103,850 เยนในวันที่ 25 มิถุนายน เป้าหมายราคาใหม่นี้คิดเป็น upside ประมาณ 34.8% หากรวมอัตราผลตอบแทนจากเงินปันผลที่คาดไว้ประมาณ 1.0% ผลตอบแทนรวมที่คาดหวังจะอยู่ที่ประมาณ 35.8%
หัวใจสำคัญของการปรับเพิ่มครั้งนี้ ไม่ใช่แค่การเพิ่มเป้าหมายราคาเกือบสองเท่า แต่คือการที่ซิตี้มองว่ารอบการขึ้นราคา NAND ครั้งนี้จะยาวนานขึ้น รายงานเดิมพันว่าความต้องการ SSD ระดับองค์กรจาก AI และผู้ให้บริการคลาวด์จะเพิ่มขึ้น การปล่อยอุปทานยังคงจำกัด และสัญญาซื้อระยะยาว (LTA) คาดว่าจะช่วยเพิ่มความชัดเจนด้านราคาและการจัดส่งในอนาคต กล่าวอีกนัยหนึ่ง ตลาดตอนนี้ต้องตัดสินว่า: กำไรสูงของ Kioxia ในรอบนี้ เป็นเพียงการฟื้นตัวของวัฏจักรหน่วยความจำ หรือเป็นวัฏจักรกำไรสูงที่ยืดเยื้อไปถึงปี 2027
สำหรับผู้ผลิต NAND flash คำถามนี้สำคัญมาก Kioxia ในอดีตถูกจำกัดด้วยความผันผวนของราคาหน่วยความจำ มีความยืดหยุ่นด้านกำไรสูง แต่เมื่อวัฏจักรขาลง กำไรก็ลดลงอย่างรวดเร็ว ทำให้ valuation มีส่วนลดมาโดยตลอด การปรับเพิ่มเป้าหมายราคาของซิตี้ครั้งนี้ แท้จริงแล้วเป็นการเดิมพันว่าการขาดแคลน NAND, สัญญาระยะยาว และการฟื้นตัวของ valuation จะเกิดขึ้นพร้อมกัน
ซิตี้เพิ่มเป้าหมายราคาเป็นสองเท่า ไม่ใช่แค่เพราะ NAND ขึ้นราคา
การปรับเพิ่มเป้าหมายราคาของซิตี้ครั้งนี้มาจากการเปลี่ยนแปลงสองประการ: การคาดการณ์กำไรถูกปรับเพิ่มขึ้นอย่างมาก และเกณฑ์ valuation ก็ถูกเลื่อนไปข้างหน้า
ก่อนหน้านี้ ฐาน valuation ของซิตี้สำหรับ Kioxia คือการคาดการณ์กำไรต่อหุ้นสำหรับ FY3/27 และให้ P/E 8 เท่า ในโมเดลล่าสุด เปลี่ยนเป็น FY3/28 โดยกำไรต่อหุ้นคำนวณที่ประมาณ 12,742 เยน และเพิ่มอัตราส่วน valuation เป็น 11 เท่า ส่งผลให้เป้าหมายราคาเพิ่มขึ้นจาก 73,000 เยน เป็น 140,000 เยน
ความหมายของการเปลี่ยนแปลงนี้คือ ซิตี้ไม่ได้มองว่าการขึ้นราคา NAND ในปัจจุบันเป็นเพียงการฟื้นตัวของวัฏจักรสั้นอีกต่อไป เมื่อสัญญาระยะยาวครอบคลุมมากขึ้น ความชัดเจนของกำไรในอนาคตของ Kioxia อาจเพิ่มขึ้น และส่วนลดตามวัฏจักรที่ตลาดเคยให้กับบริษัทหน่วยความจำก็มีแนวโน้มที่จะแคบลงบางส่วน
สัญญาระยะยาวมีความสำคัญในอุตสาหกรรมจัดเก็บข้อมูล ในอดีต ราคา NAND มักผันผวนอย่างมากตามวัฏจักรอุปสงค์-อุปทาน ส่งผลให้ผลกำไรของผู้ผลิตขึ้นลงอย่างรุนแรง หากลูกค้ารับสัญญาระยะยาวมากขึ้น โดยเฉพาะข้อตกลงการจัดซื้อที่มีพันธะผูกพันสูง ผู้ผลิตจะสามารถล็อกความต้องการบางส่วนได้เร็วขึ้น ราคาและปริมาณการจัดส่งจะไม่ถูกเปิดเผยต่อวัฏจักรสปอตระยะสั้นอย่างเต็มที่อีกต่อไป
นี่คือประเด็นสำคัญที่ทำให้ซิตี้ปรับเพิ่มตัวคูณมูลค่าจาก 8 เท่าเป็น 11 เท่า หากสัญญาระยะยาวช่วยลดความผันผวนของผลกำไรได้จริง ตลาดอาจไม่ประเมินค่า Kioxia ในฐานะบริษัทที่มีวัฏจักรผันผวนสูงแบบดั้งเดิมอีกต่อไป
อย่างไรก็ตาม การจัดอันดับ "ความเสี่ยงสูง" ยังคงอยู่ การปรับเพิ่มราคาเป้าหมายไม่ได้หมายความว่าความเสี่ยงลดลง ราคาหุ้น Kioxia ยังคงพึ่งพาราคา NAND การล็อกคำสั่งซื้อของลูกค้า สภาพแวดล้อมมหภาค และความผันผวนของอัตราแลกเปลี่ยนอย่างมาก
อัตรากำไรกว่า 80% พนันว่าราคา NAND จะยังคงแข็งแกร่ง
การคาดการณ์ผลกำไรของ Kioxia ในอีกสองปีข้างหน้าของซิตี้เป็นส่วนที่รุนแรงที่สุดในการปรับเพิ่มครั้งนี้
ตามรายงานวิจัย รายได้ของ Kioxia ในปีงบประมาณ 3/27 คาดว่าจะสูงถึง 9.463 ล้านล้านเยน กำไรจากการดำเนินงาน 7.68 ล้านล้านเยน และอัตรากำไรจากการดำเนินงานเพิ่มขึ้นเป็น 81.2% ในปีงบประมาณ 3/28 กำไรจากการดำเนินงานจะเพิ่มขึ้นเป็น 9.7 ล้านล้านเยน
การเปลี่ยนแปลงที่ใหญ่กว่ามาจากราคา ไม่ใช่การเติบโตของปริมาณการจัดส่งเพียงอย่างเดียว ซิตี้คาดว่าในปีงบประมาณ 3/27 ปริมาณการจัดส่งบิตของ Kioxia จะเติบโต 20% เมื่อเทียบเป็นรายปี แต่ ASP จะเพิ่มขึ้น 261% เมื่อเทียบเป็นรายปี กล่าวคือ ความยืดหยุ่นของกำไรขับเคลื่อนโดยการขึ้นราคา NAND เป็นหลัก ไม่ใช่การขยายปริมาณการจัดส่ง
จังหวะรายไตรมาสก็รุนแรงเช่นกัน ซิตี้คาดว่าในไตรมาสแรกของปีงบประมาณ 3/27 ASP ของ Kioxia จะเพิ่มขึ้น 69% เมื่อเทียบเป็นรายไตรมาส และในไตรมาสที่สองจะเพิ่มขึ้นอีก 18% เมื่อเทียบเป็นรายไตรมาส ส่งผลให้อัตรากำไรจากการดำเนินงานอยู่ในช่วง 77% ถึง 82% สำหรับบริษัทชิปหน่วยความจำ นี่เป็นสมมติฐานอัตรากำไรที่สูงมาก
เบื้องหลังนี้ขึ้นอยู่กับสามสิ่งที่เกิดขึ้นพร้อมกัน: อุปสงค์และอุปทาน NAND ยังคงตึงตัว ความต้องการ SSD ระดับองค์กรในศูนย์ข้อมูลยังคงแข็งแกร่ง และสัญญาระยะยาวสามารถรักษาราคาและปริมาณการจัดส่งให้อยู่ในระดับสูงได้
หากสามข้อนี้เป็นจริง Kioxia จะได้รับประโยชน์จากวัฏจักรการขึ้นราคาอย่างต่อเนื่องในอีกไม่กี่ไตรมาสข้างหน้า แต่หากจุดใดจุดหนึ่งอ่อนแอลง เช่น ลูกค้าเริ่มเลื่อนการจัดซื้อ อุปทานในอุตสาหกรรมกลับมาปล่อยอีกครั้ง หรือการดำเนินการตามสัญญาระยะยาวไม่เป็นไปตามคาด อัตรากำไรจากการดำเนินงานกว่า 80% จะถูกตลาดตั้งคำถามก่อน
Micron ยืนยันสัญญาณการขึ้นราคา แต่ไม่สามารถเทียบเท่ากับ Kioxia โดยตรง
ผลประกอบการล่าสุดของ Micron ให้หลักฐานสนับสนุนการขึ้นราคา NAND
ณ สิ้นไตรมาสวันที่ 28 พฤษภาคม 2026 รายได้ NAND ของ Micron อยู่ที่ 9.9 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 99% เมื่อเทียบไตรมาสต่อไตรมาส โดยการปรับขึ้นราคาเป็นปัจจัยหลักที่ขับเคลื่อนการเติบโตนี้ อัตรากำไรขั้นต้นที่ไม่ใช่ GAAP ในไตรมาสที่สามของบริษัทอยู่ที่ 84.9% และอัตรากำไรจากการดำเนินงานที่ไม่ใช่ GAAP อยู่ที่ 81.2% ขณะที่แนวโน้มในไตรมาสถัดไปยังคงอยู่ในระดับสูง
นี่แสดงให้เห็นว่าการปรับขึ้นราคา NAND ไม่ใช่ปรากฏการณ์เฉพาะของบริษัทใดบริษัทหนึ่ง ความต้องการ SSD สำหรับศูนย์ข้อมูลที่แข็งแกร่ง อุปทานที่ปล่อยออกมาจำกัด และการที่ลูกค้ายอมรับราคาที่สูงขึ้น ได้ส่งผลต่อรายได้และอัตรากำไรของผู้ผลิตหน่วยความจำแล้ว
สำหรับ Kioxia ผลประกอบการของ Micron ตอกย้ำมุมมองของ Citi ต่ออุตสาหกรรมว่า การปรับขึ้นราคาในรอบนี้ได้รับการสนับสนุนจากความต้องการที่แท้จริง ไม่ใช่แค่จากอารมณ์การซื้อขายระยะสั้น
แต่ Micron ไม่สามารถเทียบได้โดยตรงกับ Kioxia โครงสร้างผลิตภัณฑ์ กลุ่มลูกค้า เงื่อนไขสัญญา โครงสร้างต้นทุน และความเสี่ยงจากอัตราแลกเปลี่ยนของผู้ผลิตแต่ละรายไม่เหมือนกันทั้งหมด ข้อตกลงการจัดซื้อที่มีข้อผูกมัดสูงที่ Micron เปิดเผย ก็ไม่ได้หมายความว่าลูกค้าทุกรายในอุตสาหกรรมยอมรับเงื่อนไขเดียวกัน
ดังนั้น กำไรที่ Kioxia จะทำได้ในอีกสองปีข้างหน้า ยังคงขึ้นอยู่กับอัตราความครอบคลุมของสัญญาระยะยาว ความเข้มงวดในการบังคับใช้เงื่อนไข และความเต็มใจของลูกค้าที่จะล็อกปริมาณในสภาพแวดล้อมราคาสูง มุมมองเชิงบวกของ Citi ตั้งอยู่บนสมมติฐานที่ว่าสถานการณ์ตึงตัวของ NAND จะดำเนินต่อไปจนถึงปี 2027 และสัญญาระยะยาวยังคงเดินหน้าต่อไป ไม่ใช่แค่การปรับขึ้นราคาในไตรมาสเดียวที่จะเพียงพอต่อการปรับเพิ่มมูลค่าประเมินทั้งหมด
ในกรณีกระทิง ราคาเป้าหมาย 157,000 เยน ในกรณีหมี อาจร่วงลงถึง 80,000 เยน
ช่วงสถานการณ์ที่ Citi ให้ไว้แสดงให้เห็นว่า Kioxia ไม่ใช่เรื่องราวที่แน่นอนในทิศทางเดียว
ในสถานการณ์พื้นฐาน ราคาเป้าหมายของ Citi อยู่ที่ 140,000 เยน ในสถานการณ์กระทิง ราคาเป้าหมายอยู่ที่ 157,000 เยน คิดเป็น upside ประมาณ 51% โดยสมมติให้ตัวคูณมูลค่าขยายตัวเพิ่มขึ้น ในสถานการณ์หมี ราคาเป้าหมายอยู่ที่ 80,000 เยน ซึ่งต่ำกว่าราคาปิด ณ วันที่ 25 มิถุนายนประมาณ 23% โดยสอดคล้องกับ ASP ที่เพิ่มขึ้นต่ำกว่าคาด และตัวคูณมูลค่าหดตัว
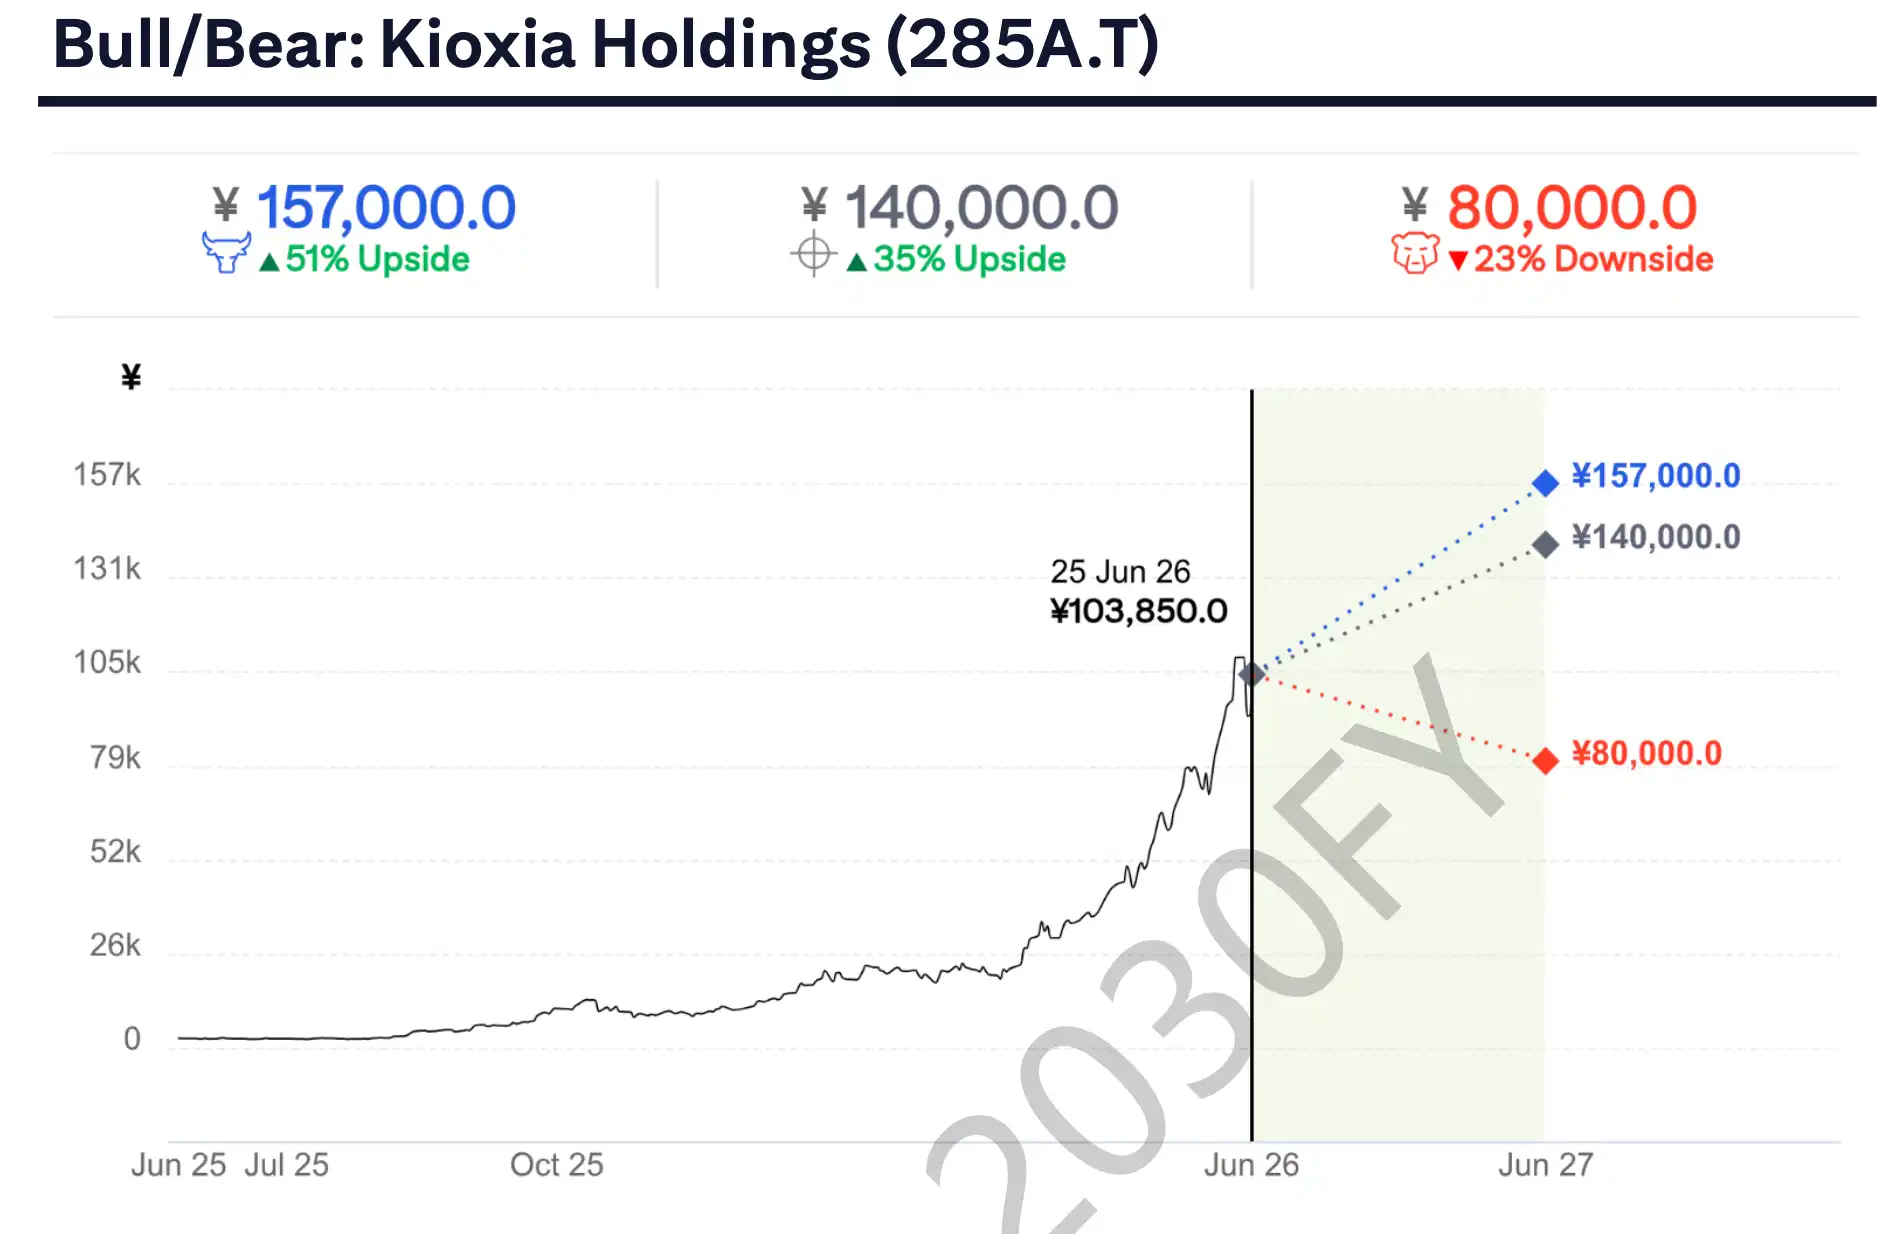
ช่วงราคานี้เตือนนักลงทุนว่าราคาหุ้นปัจจุบันได้สะท้อนการปรับขึ้นราคา NAND และการปรับลดส่วนลดมูลค่าไปบางส่วนแล้ว หาก ASP ในไตรมาสต่อๆ ไปยังคงเพิ่มขึ้น และสัญญาระยะยาวดำเนินการได้แข็งแกร่งขึ้น ตลาดอาจยอมรับมูลค่าที่สูงขึ้น แต่หากจังหวะการปรับขึ้นราคาช้าลง การคาดการณ์กำไรจะได้รับแรงกดดันอย่างรวดเร็ว
ผลงานราคาหุ้นในอดีตของ Kioxia ยังอธิบายว่าทำไมตลาดถึงไม่ให้มูลค่าเต็มแก่บริษัทประเภทนี้โดยง่าย เมื่อราคาหน่วยความจำปรับตัวสูงขึ้น ความยืดหยุ่นของกำไรจะสูงมาก แต่เมื่อเข้าสู่ช่วงปรับสต็อกหรือรอบการขยายกำลังการผลิต กำไรก็จะลดลงอย่างรวดเร็วเช่นกัน Citi คงอันดับความเสี่ยงสูงไว้ เนื่องจากการปรับขึ้นในรอบนี้ยังคงตั้งอยู่บนสมมติฐานที่ว่าอุตสาหกรรมวัฏจักรสูงจะอยู่ในช่วงขาขึ้น
รักษาอัตรากำไรให้ได้ ต้องหลีกเลี่ยงผลกระทบจากอุปทานและอัตราแลกเปลี่ยน
ความเสี่ยงโดยตรงที่สุดยังคงมาจากฝั่งอุปทาน
หากสหรัฐฯ ผ่อนคลายข้อจำกัดการส่งออกอุปกรณ์ผลิตเซมิคอนดักเตอร์ไปยังจีน จีนหรือผู้ผลิตอื่นๆ จะสามารถขยายกำลังการผลิตได้มากขึ้น ซึ่งอาจทำลายสมดุลอุปทานและอุปสงค์ของ NAND ที่ตึงตัวอยู่ หากบริษัทขนาดใหญ่กลับมาเร่งการใช้จ่ายด้านทุนอีกครั้ง ก็จะลดความยั่งยืนของการปรับขึ้นราคา
ฝั่งอุปสงค์ก็ไม่ควรมองแค่ศูนย์ข้อมูลเท่านั้น SSD ระดับองค์กรเป็นปัจจัยสำคัญที่สนับสนุนการปรับขึ้นราคาในรอบนี้ แต่สมาร์ทโฟนยังคงเป็นส่วนสำคัญของความต้องการ NAND เมื่อสมาร์ทโฟนเข้าสู่ช่วงที่อ่อนตัวตามฤดูกาล หรือลูกค้าศูนย์ข้อมูลมีการปรับสต็อกชั่วคราว สมมติฐานราคาขายเฉลี่ย (ASP) ที่สูงจะเผชิญกับแรงกดดัน
อัตราแลกเปลี่ยนก็เป็นตัวแปรที่ Kioxia ไม่สามารถมองข้ามได้ การประมาณการของ Citigroup ชี้ว่า ทุกๆ การแข็งค่าของเงินเยน 1 เยน จะกัดกร่อนกำไรจากการดำเนินงานประมาณ 4 หมื่นล้านเยน เมื่อการคาดการณ์กำไรจากการดำเนินงานถูกปรับสูงขึ้นถึงระดับหลายล้านล้านเยน ผลกระทบของการเปลี่ยนแปลงอัตราแลกเปลี่ยนต่อความรู้สึกของตลาดจะชัดเจนยิ่งขึ้น
ผลตอบแทนผู้ถือหุ้นไม่ใช่สาเหตุหลักของการปรับเป้าราคาครั้งนี้ การคาดการณ์ของ Citigroup ยังไม่รวมการซื้อหุ้นคืน และความเป็นไปได้ในการดำเนินการซื้อหุ้นคืนในระยะสั้นยังต่ำ คาดว่าเงินปันผลจะเริ่มจ่ายตั้งแต่ครึ่งปีหลังของปีงบประมาณ FY3/27 โดยเงินปันผลทั้งปีของ FY3/27 อยู่ที่ประมาณ 1,000 เยนต่อหุ้น กล่าวคือ การปรับเป้าราคาครั้งนี้ขึ้นอยู่กับกำไรและการประเมินมูลค่าเป็นหลัก ไม่ใช่การเพิ่มขึ้นอย่างมีนัยสำคัญจากการซื้อหุ้นคืนหรือเงินปันผล
การปรับเป้าราคาครั้งใหญ่ของ Kioxia ครั้งนี้ ได้เชื่อมโยงการปรับขึ้นราคา NAND สัญญาระยะยาว (LTA) และการแก้ไขส่วนลดการประเมินมูลค่าเข้าด้วยกันเป็นเส้นเดียวกัน จุดที่แท้จริงของความขัดแย้งคือ เส้นนี้จะยืนยาวไปถึงปี 2027 ได้หรือไม่
หากการขาดแคลน NAND ยังคงดำเนินต่อไป อำนาจบังคับของ LTA เพิ่มขึ้น และวินัยด้านอุปทานยังคงอยู่ Kioxia อาจยังคงได้รับประโยชน์จากความยืดหยุ่นของกำไรที่สูง แต่ทันทีที่การดำเนินการตามสัญญาระยะยาว ความต้องการศูนย์ข้อมูล หรือวินัยด้านอุปทาน เกิดการหย่อนคล้อย อัตรากำไรจากการดำเนินงานที่สูงกว่า 80% จะถูกตั้งคำถามเป็นอันดับแรก Citigroup กำลังเดิมพันกับวัฏจักรกำไรสูงของ NAND ที่ยาวนานขึ้น และตลาดจะต้องพิสูจน์ต่อไปว่า วัฏจักรนี้จะไปได้ไกลแค่ไหน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง