มอร์แกน สแตนลีย์วิเคราะห์ไคเซีย: การผลิต BiCS-10 เริ่มต้นแล้ว พื้นที่ 32% จะเป็นจริงหรือไม่?

TL;DR
· Kioxia และ SanDisk เริ่มผลิต BiCS-10 ที่โรงงาน K2 ในคิตะคามิ โดยเริ่มจัดส่งตัวอย่าง 1Tb TLC แล้ว
· ความเร็วอินเทอร์เฟซของ BiCS-10 เพิ่มขึ้นเป็น 4.8Gb/s แต่จนถึงเดือนมีนาคม 2027 ปริมาณการผลิตหลักยังคงมาจาก BiCS-8
· ราคาเป้าหมายประมาณ 110,000 เยน คิดเป็น upside ประมาณ 32% ความเสี่ยงอยู่ที่การรับรองจากลูกค้า การเพิ่มกำลังการผลิตที่ K2 และการรบกวนด้านอุปทาน
Kioxia และ SanDisk ประกาศเมื่อวันที่ 3 กรกฎาคมว่า ได้เริ่มการผลิต 3D Flash รุ่นที่ 10 หรือ BiCS-10 ที่โรงงาน Fab2/K2 ในคิตะคามิ จังหวัดอิวาเตะ ประเทศญี่ปุ่น โดย Kioxia เริ่มจัดส่งตัวอย่าง BiCS-10 แบบ 1Tb TLC ในวันเดียวกัน ซึ่งมุ่งเป้าไปที่ SSD ระดับองค์กรและศูนย์ข้อมูล
การดำเนินการนี้ทำให้แผนการจัดเก็บข้อมูลสำหรับศูนย์ข้อมูล AI ของ Kioxia เข้าสู่ช่วงก่อนการเพิ่มกำลังการผลิตเชิงพาณิชย์ แต่ยังไม่ใช่สัญญาณของการทำกำไรในทันที ตัวอย่างที่จัดส่งใช้สำหรับการตรวจสอบฟังก์ชันของลูกค้า โดยสเปกการผลิตเชิงพาณิชย์อาจยังมีการปรับเปลี่ยน หลังจากนี้จะต้องผ่านการรับรอง SSD ระดับองค์กร การนำผลิตภัณฑ์เข้าสู่ตลาด และการเพิ่มกำลังการผลิตที่โรงงาน K2
Morgan Stanley ในรายงานล่าสุดยังคงให้คะแนน Kioxia ระดับ "Overweight" โดยคำนวณจากราคาเป้าหมายประมาณ 110,000 เยน และราคาหุ้น ณ วันที่ 3 กรกฎาคมที่ 83,300 เยน คิดเป็น upside ประมาณ 32% การคาดการณ์นี้ไม่ได้พึ่งพาการเพิ่มปริมาณการผลิต BiCS-10 ในระยะสั้น แต่เชื่อว่า Kioxia จะสามารถเปลี่ยนอินเทอร์เฟซที่เร็วขึ้น ความหนาแน่นของบิตที่สูงขึ้น และการใช้พลังงานที่ต่ำลง ให้เป็นส่วนแบ่งในตลาด SSD สำหรับศูนย์ข้อมูล AI และกระแสเงินสดที่ดีขึ้น
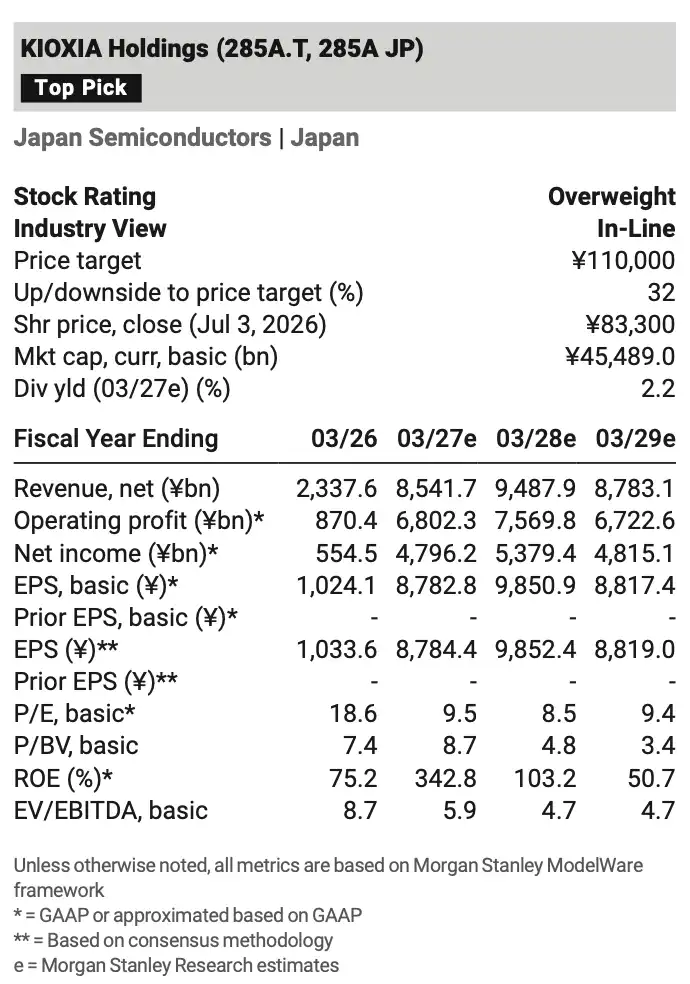
ตารางคาดการณ์ทางการเงินแสดงรายได้ประมาณ 8.54 ล้านล้านเยนในปีงบประมาณ 2027e และประมาณ 9.49 ล้านล้านเยนในปีงบประมาณ 2028e โดยแนวโน้มผลกำไรเชื่อมโยงกับการยกระดับโครงสร้างผลิตภัณฑ์
อินเทอร์เฟซเพิ่มเป็น 4.8Gb/s Kioxia มุ่งเป้าไปที่ SSD แบนด์วิดท์สูงสำหรับ AI
การเปลี่ยนแปลงที่ชัดเจนที่สุดของ BiCS-10 คือการเพิ่มความเร็วอินเทอร์เฟซ NAND จาก 3.6Gb/s ของ BiCS-8 เป็น 4.8Gb/s ซึ่งเพิ่มขึ้นประมาณ 33% สำหรับการจัดเก็บข้อมูลระดับผู้บริโภค ตัวบ่งชี้นี้อาจไม่ชัดเจนนัก แต่สำหรับ SSD ระดับองค์กรและเซิร์ฟเวอร์ AI ความเร็วอินเทอร์เฟซจะส่งผลต่อปริมาณการรับส่งข้อมูล ความหน่วง และประสิทธิภาพของแคช
ตัวอย่าง 1Tb TLC ที่ Kioxia จัดส่งในครั้งนี้มุ่งเป้าไปที่ SSD ระดับองค์กรและศูนย์ข้อมูล ในเอกสาร 2026 Investor Day บริษัทได้จัดตำแหน่ง CM Series เป็น "High Bandwidth SSD with TLC Flash Memory" และกล่าวถึงการปรับให้เหมาะสมกับเซิร์ฟเวอร์ NVIDIA CMX และการปรับปรุงโหลด KV cache ซึ่งหมายความว่า NAND ในเซิร์ฟเวอร์ AI ไม่ได้เป็นเพียงพื้นที่จัดเก็บข้อมูลขนาดใหญ่ราคาถูก แต่ยังต้องทำหน้าที่เป็นแคชข้อมูลที่ใกล้กับฝั่งการคำนวณและรองรับการเข้าถึงข้อมูลอีกด้วย
BiCS-10 ยังคงเป็น 3D Flash แบบ 332 ชั้น เมื่อเทียบกับ BiCS-8 官方เปิดเผยว่าความหนาแน่นของบิตเพิ่มขึ้น 59% ประสิทธิภาพการใช้พลังงานในการเขียนดีขึ้น 18% และประสิทธิภาพการใช้พลังงานในการอ่านดีขึ้น 30% ความหนาแน่นของบิตส่งผลต่อปริมาณผลผลิตต่อหน่วยเวเฟอร์ ส่วนการใช้พลังงานส่งผลต่อต้นทุนการดำเนินงานของศูนย์ข้อมูล สิ่งที่ผู้ให้บริการคลาวด์เห็นในท้ายที่สุดคือต้นทุนต่อ TB ประสิทธิภาพของ SSD และการใช้พลังงานโดยรวมของระบบ
แต่การมีพารามิเตอร์ทางเทคนิคที่เหนือกว่าไม่ได้หมายความว่าการ商业化จะเสร็จสมบูรณ์ SSD ระดับองค์กรมักต้องใช้ระยะเวลาการรับรองที่ยาวนาน โดยเฉพาะผลิตภัณฑ์ที่ต้องการประสิทธิภาพสูง ความหน่วงต่ำ และรองรับโหลด AI BiCS-10 ได้เริ่มการผลิตและส่งตัวอย่างให้ลูกค้าแล้ว แต่การจะกลายเป็นแหล่งรายได้และกำไรหลักของ Kioxia ยังต้องรอการยืนยันคำสั่งซื้อจากลูกค้า
กำไรระยะสั้นยังพึ่งพา BiCS-8 ไม่ใช่ BiCS-10 ที่จะเพิ่มปริมาณทันที
สิ่งที่มักถูกมองข้ามคือ การปรับปรุงต้นทุนของ Kioxia ในอีกหนึ่งถึงหนึ่งปีครึ่งข้างหน้า ยังคงมาจาก BiCS-8 เป็นหลัก
แบบจำลองของ Morgan Stanley คาดการณ์ว่าตั้งแต่ปี 2026 ถึงครึ่งแรกของปี 2027 การขยายผลผลิตและการลดต้นทุนต่อ GB ของบริษัทยังคงขับเคลื่อนโดย BiCS-8 ภายในสิ้นเดือนมีนาคม 2027 BiCS Gen.8 คาดว่าจะมีสัดส่วนมากกว่า 80% ในแง่ของปริมาณการผลิตตาม GB BiCS-10 เป็นเหมือนจุดเริ่มต้นของการอัปเกรดโครงสร้างผลิตภัณฑ์ในระยะกลางถึงยาว มากกว่าที่จะเป็นตัวเร่งเดียวที่เปลี่ยนแปลงผลประกอบการระยะสั้นทันที
จังหวะนี้ไม่ขัดแย้งกัน กระบวนการผลิต新一代 NAND ตั้งแต่การทดลองผลิต การส่งตัวอย่าง ไปจนถึงการนำเข้าในปริมาณมาก มักต้องผ่านการเปลี่ยนสายการผลิต การปรับปรุงอัตราผลผลิต การตรวจสอบจากลูกค้า และการปรับเปลี่ยนพอร์ตโฟลิโอผลิตภัณฑ์ โรงงาน K2 เริ่มผลิตตั้งแต่เดือนกันยายน 2025 ก่อนหน้านี้ผลิต 3D Flash รุ่นที่ 8 เมื่อนำผลิตภัณฑ์รุ่นที่ 10 เข้ามา กำลังการผลิตโดยรวมจะขยายตัวต่อไป แต่ในงบกำไรขาดทุนจะต้องรอให้อัตราการใช้กำลังการผลิต อัตราผลผลิต และคำสั่งซื้อจากลูกค้าสอดคล้องกัน
เป้าหมายระยะกลางถึงยาวของ Kioxia คือการเพิ่มสัดส่วนยอดขายในตลาดศูนย์ข้อมูลและองค์กรให้สูงกว่า 60% ความสำคัญของ BiCS-10 อยู่ตรงนี้: หาก NAND รุ่นใหม่สามารถเข้าสู่ SSD ระดับองค์กรระดับสูงได้สำเร็จ และเพิ่มส่วนแบ่งในพื้นที่จัดเก็บของเซิร์ฟเวอร์ AI โครงสร้างรายได้ของ Kioxia จะโน้มเอียงไปทางตลาดองค์กรมากขึ้น
พื้นที่ upside 32% มาจากการประเมินมูลค่า และจากการบรรลุโครงสร้างผลิตภัณฑ์
เบื้องหลัง upside ประมาณ 32% ไม่ใช่แค่การเดิมพันว่าราคา NAND จะเพิ่มขึ้น แต่เป็นการรวมการอัปเกรดเทคโนโลยี การเพิ่มส่วนแบ่ง SSD ในศูนย์ข้อมูล และการปรับปรุงกระแสเงินสดอิสระเข้าด้วยกัน
ในด้านการประเมินมูลค่า ราคาเป้าหมายอ้างอิงจากอัตราผลตอบแทนกระแสเงินสดอิสระประมาณ 10% ในปี FY2028e ซึ่ง隐含 P/E ratio ประมาณ 11 เท่า ในแบบจำลอง รายได้ในปี FY2027e อยู่ที่ประมาณ 8.54 ล้านล้านเยน และในปี FY2028e เพิ่มขึ้นเป็นประมาณ 9.49 ล้านล้านเยน EPS พื้นฐานอยู่ที่ประมาณ 8,782.8 เยน และ 9,850.9 เยนตามลำดับ ข้อสันนิษฐานเบื้องต้นคือ Kioxia สามารถเปลี่ยนการอัปเกรดเทคโนโลยีให้เป็นราคาผลิตภัณฑ์และโครงสร้างต้นทุนที่ดีขึ้น ท่ามกลางการเติบโตของอุปสงค์และข้อจำกัดด้านอุปทาน
ตลาดยินดีให้มูลค่าแก่ Kioxia สูงขึ้น ส่วนหนึ่งมาจากความต้องการจัดเก็บข้อมูลสำหรับ AI เมื่อเทียบกับวงจรอุปกรณ์อิเล็กทรอนิกส์เพื่อผู้บริโภคและพีซีแบบดั้งเดิม SSD สำหรับศูนย์ข้อมูลได้รับแรงขับเคลื่อนจากรายจ่ายด้านคลาวด์ การสร้างคลัสเตอร์ AI และการอัปเกรดระบบจัดเก็บข้อมูลในองค์กร หาก BiCS-10 เข้าสู่ตลาด SSD ระดับองค์กรระดับสูง รายได้และความผันผวนตามวงจรของ Kioxia อาจดีขึ้น
แต่ห่วงโซ่การดำเนินการนี้ยาวนาน พารามิเตอร์ทางเทคนิคต้องกลายเป็นผลิตภัณฑ์ก่อน ผลิตภัณฑ์ต้องผ่านการรับรองจากลูกค้า หลังจากนั้นจึงจะเปลี่ยนเป็นยอดจัดส่ง และสุดท้ายเข้าสู่รายได้และกำไร ความล่าช้าในขั้นตอนใดขั้นตอนหนึ่งจะส่งผลต่อการประเมินผลกำไรของตลาดหลังปี 2027
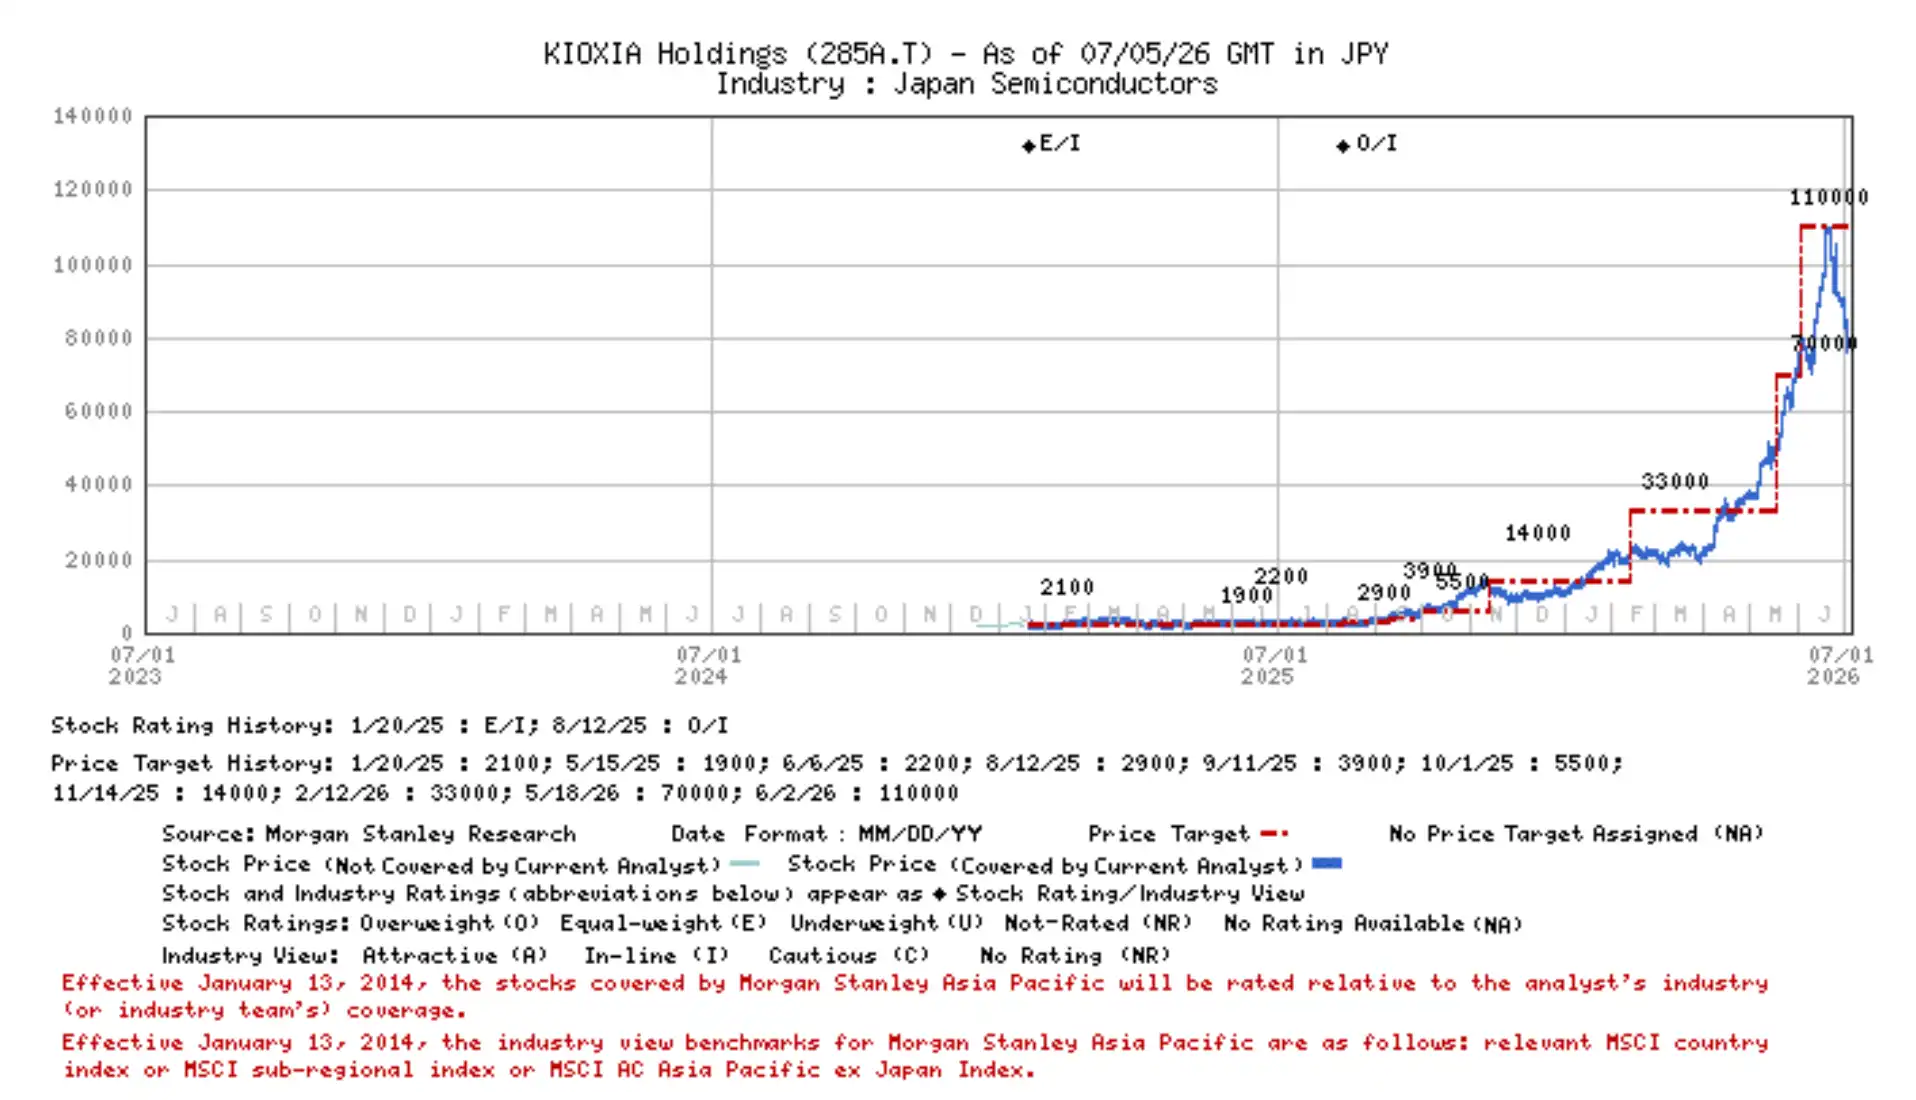
กราฟราคาหุ้นแสดงว่าราคาหุ้น Kioxia ณ วันที่ 3 กรกฎาคม 2026 อยู่ที่ประมาณ 83,300 เยน พร้อมเครื่องหมายการจัดอันดับ "Overweight"
ความแตกต่างไม่ได้อยู่ที่พารามิเตอร์ทางเทคนิค แต่อยู่ที่การเพิ่มกำลังการผลิตและอุปสงค์-อุปทาน
ทิศทางของ BiCS-10 ค่อนข้างชัดเจน ความไม่แน่นอนที่แท้จริงอยู่ที่การดำเนินการ
ประการแรกคือการรับรองจากลูกค้า การที่ SSD ระดับองค์กรระดับสูงเข้าสู่ระบบของลูกค้าคลาวด์และศูนย์ข้อมูล ต้องเป็นไปตามข้อกำหนดด้านประสิทธิภาพ ความเสถียร การใช้พลังงาน และการจัดหาในระยะยาว การส่งตัวอย่างเป็นเพียงจุดเริ่มต้น เวลาในการรับรองและขนาดคำสั่งซื้อจะเป็นตัวกำหนดว่า BiCS-10 จะมีส่วนสำคัญต่อรายได้เมื่อใด
ประการที่สองคือการเพิ่มกำลังการผลิตของโรงงาน K2 การเปลี่ยนไปใช้กระบวนการผลิตใหม่มักส่งผลต่ออัตราผลผลิตและเส้นต้นทุน แม้ว่าสายการผลิตจะเริ่มดำเนินการแล้ว การเพิ่มอัตราการใช้กำลังการผลิตก็ยังต้องใช้เวลา หากการเพิ่มกำลังการผลิตช้ากว่าที่คาดไว้ ข้อได้เปรียบด้านต้นทุนต่อหน่วยและผลตอบแทนจากความหนาแน่นของบิตของ BiCS-10 จะล่าช้าออกไป
ประการที่สามคืออุปทานในอุตสาหกรรม การขยายกำลังการผลิต NAND ของผู้ผลิตจีนอาจรบกวนสมดุลอุปสงค์-อุปทานทั่วโลก โดยเฉพาะเมื่อความต้องการฟื้นตัวต่ำกว่าที่คาด อุปทานใหม่จะกดดันราคาและอัตรากำไร Kioxia ต้องการเพิ่มสัดส่วนรายได้จาก AI SSD แต่ยังคงต้องเผชิญกับวงจรราคาจัดเก็บข้อมูลและการเปลี่ยนแปลงของสภาพแวดล้อมการแข่งขัน
อัตราแลกเปลี่ยนก็เป็นความเสี่ยงโดยตรง การวิเคราะห์ความอ่อนไหวของ Morgan Stanley แสดงให้เห็นว่า ทุกๆ การแข็งค่าขึ้น 1 เยนของเงินเยนต่อดอลลาร์สหรัฐ กำไรจากการดำเนินงานประจำปีของ Kioxia จะลดลงประมาณ 6,000 ล้านเยน สำหรับผู้ผลิตชิปจัดเก็บข้อมูลที่ขายทั่วโลกแต่รายงานผลเป็นเงินเยน ความผันผวนของอัตราแลกเปลี่ยนจะขยายความไม่แน่นอนของการคาดการณ์กำไร
BiCS-10 ดูเหมือนจะเป็นตั๋วของ Kioxia ในการ争夺ตลาด SSD สำหรับศูนย์ข้อมูล AI มากกว่าที่จะเป็นชัยชนะที่เกิดขึ้นแล้ว ในระยะสั้น ผลประกอบการยังคงต้องพึ่งพาการเพิ่มสัดส่วนของ BiCS-8 และการลดต้นทุน ส่วนในระยะกลางถึงยาวจึงจะดูที่การรับรอง BiCS-10 การเพิ่มกำลังการผลิต K2 และการนำลูกค้า SSD ระดับองค์กรเข้ามา หากขั้นตอนเหล่านี้ราบรื่น โอกาส upside ประมาณ 32% จะมีพื้นฐานที่แข็งแกร่งขึ้น แต่หากขั้นตอนใดล่าช้า ความเป็นผู้นำทางเทคโนโลยียังต้องรอการยืนยันจากผลประกอบการ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง