มอร์แกน สแตนลีย์วิเคราะห์: NVIDIA ยังมีพื้นที่เติบโตอีก 42% การเติบโตจะมาจากไหน?

TL;DR
· มอร์แกน สแตนลีย์คงเรตติ้ง "เพิ่มน้ำหนัก" และราคาเป้าหมาย 288 ดอลลาร์สำหรับ NVIDIA ซึ่งสูงกว่าราคาหุ้น ณ วันที่รายงานที่ 202.78 ดอลลาร์ประมาณ 42% และยังคงเป็นหุ้นอันดับต้นในกลุ่มเซมิคอนดักเตอร์
· การมองในแง่ดีมาจากการเพิ่มส่วนแบ่งในห้องปฏิบัติการ AI การขยายตัวของผู้ให้บริการคลาวด์รายใหญ่ รวมถึงการเติบโตพร้อมกันของลูกค้าองค์กร AI อธิปไตย และลูกค้าคลาวด์ AI รูปแบบใหม่
· ราคา 288 ดอลลาร์ขึ้นอยู่กับการปรับเพิ่มกำไรเป็นหลัก หากการเติบโตของศูนย์ข้อมูลชะลอตัว การเปลี่ยนมาใช้ชิปที่พัฒนาขึ้นเองขยายตัว หรือข้อจำกัดการส่งออกทวีความรุนแรงขึ้น สถานการณ์ตลาดหมีอาจลดลงเหลือ 160 ดอลลาร์
หลังจากที่มอร์แกน สแตนลีย์ได้เสร็จสิ้นการประชุมแบบไม่ใช่การเสนอขายหุ้นกับ Jensen Huang ซีอีโอของ NVIDIA, Colette Kress CFO และทีมนักลงทุนสัมพันธ์แล้ว ก็ยังคงเรตติ้ง "เพิ่มน้ำหนัก" ราคาเป้าหมาย 288 ดอลลาร์ และสถานะหุ้นอันดับต้นในกลุ่มเซมิคอนดักเตอร์สำหรับ NVIDIA โดยคำนวณจากราคาปิดวันที่ 9 กรกฎาคมที่ 202.78 ดอลลาร์ตามรายงาน ราคาเป้าหมายดังกล่าวสอดคล้องกับศักยภาพในการปรับตัวขึ้นประมาณ 42%
ข้อสรุปหลักของรายงานนี้คือ แม้ว่ารายได้รายไตรมาสของ NVIDIA จะค่อยๆ เข้าใกล้ 1 แสนล้านดอลลาร์ แต่อัตราการเติบโตอาจยังคงเร่งตัวขึ้นต่อไป สิ่งที่สนับสนุนการคาดการณ์นี้ไม่ใช่เพียงวงจรผลิตภัณฑ์เดียว แต่เป็นเพราะแหล่งที่มาของความต้องการกำลังขยายจากผู้ให้บริการคลาวด์รายใหญ่แบบดั้งเดิม ไปสู่ห้องปฏิบัติการ AI คลาวด์ AI รูปแบบใหม่ ลูกค้าองค์กร และโครงการ AI อธิปไตย นอกจากนี้ ธุรกิจอุปกรณ์เครือข่ายและ CPU ยังช่วยขยายตลาดที่บริษัทสามารถครอบคลุมได้อีกด้วย
288 ดอลลาร์ขึ้นอยู่กับการเติบโตของกำไร ไม่ใช่การเพิ่มมูลค่าประเมินต่อเนื่อง
สถานการณ์พื้นฐานของมอร์แกน สแตนลีย์ใช้ P/E ประมาณ 22 เท่าสำหรับปีปฏิทิน 2027 ซึ่งสอดคล้องกับกำไรต่อหุ้น 13.08 ดอลลาร์และราคาเป้าหมาย 288 ดอลลาร์ รายงานชี้ให้เห็นโดยเฉพาะว่ามูลค่าประเมินนี้ใกล้เคียงกับตลาดโดยรวม และต่ำกว่าคู่แข่งในกลุ่มชิปประมวลผลอย่าง AMD, Broadcom และ Intel
กล่าวอีกนัยหนึ่ง มอร์แกน สแตนลีย์ไม่ได้สมมติว่า NVIDIA จะสามารถรักษาอัตราส่วนมูลค่าประเมินที่สูงขึ้นได้อย่างต่อเนื่อง เนื่องจากส่วนแบ่งตลาด อัตรากำไรขั้นต้น และมูลค่าตลาดของบริษัทอยู่ในระดับสูงแล้ว โอกาสที่ราคาหุ้นจะถูกขับเคลื่อนโดยการขยายมูลค่าประเมินในระยะสั้นจึงมีจำกัด การที่ราคาเป้าหมายจะเป็นจริงหรือไม่นั้นขึ้นอยู่กับว่ารายได้และกำไรจะยังคงเติบโตอย่างมีนัยสำคัญต่อไปหรือไม่
แบบจำลองพื้นฐานคาดการณ์ว่ารายได้ของ NVIDIA ในปี 2026 จะเติบโต 82% และในปี 2027 จะเติบโตอีก 52.4% รายได้ตาม GAAP จะเพิ่มขึ้นจาก 215.9 พันล้านดอลลาร์ในปี 2026 เป็น 393 พันล้านดอลลาร์ในปี 2027 ถึง 598.8 พันล้านดอลลาร์ในปี 2028 และเพิ่มขึ้นเป็น 783.9 พันล้านดอลลาร์ในปี 2029 ในช่วงเวลาเดียวกัน กำไรต่อหุ้นคาดว่าจะเพิ่มขึ้นจาก 4.61 ดอลลาร์เป็น 17.63 ดอลลาร์
ราคาเป้าหมายในสถานการณ์กระทิงคือ 330 ดอลลาร์ ซึ่งสอดคล้องกับ P/E ประมาณ 23 เท่าสำหรับปีปฏิทิน 2027 ที่กำไรต่อหุ้น 14 ดอลลาร์ สถานการณ์นี้กำหนดให้รายได้จากศูนย์ข้อมูลยังคงเติบโตสูง ระบบ Vera Rubin ธุรกิจเครือข่ายและซอฟต์แวร์ขยายตัวเพิ่มขึ้น ขณะเดียวกันธุรกิจ AI PC และยานยนต์เปิดตลาดใหม่
สถานการณ์ตลาดหมีอยู่ที่ 160 ดอลลาร์สหรัฐ คิดเป็นประมาณ 16 เท่าของกำไรต่อหุ้น 10 ดอลลาร์สหรัฐ ปัจจัยกระตุ้น ได้แก่ การชะลอตัวลงอย่างชัดเจนของอัตราการเติบโตของศูนย์ข้อมูล ต้นทุนการพัฒนา AI ที่ลดลงอย่างรวดเร็ว คู่แข่งแย่งส่วนแบ่งตลาด ผู้ให้บริการคลาวด์เพิ่มการพัฒนาชิปของตนเอง รวมถึงผลกระทบที่มากขึ้นจากภาษีศุลกากรและข้อจำกัดการส่งออก
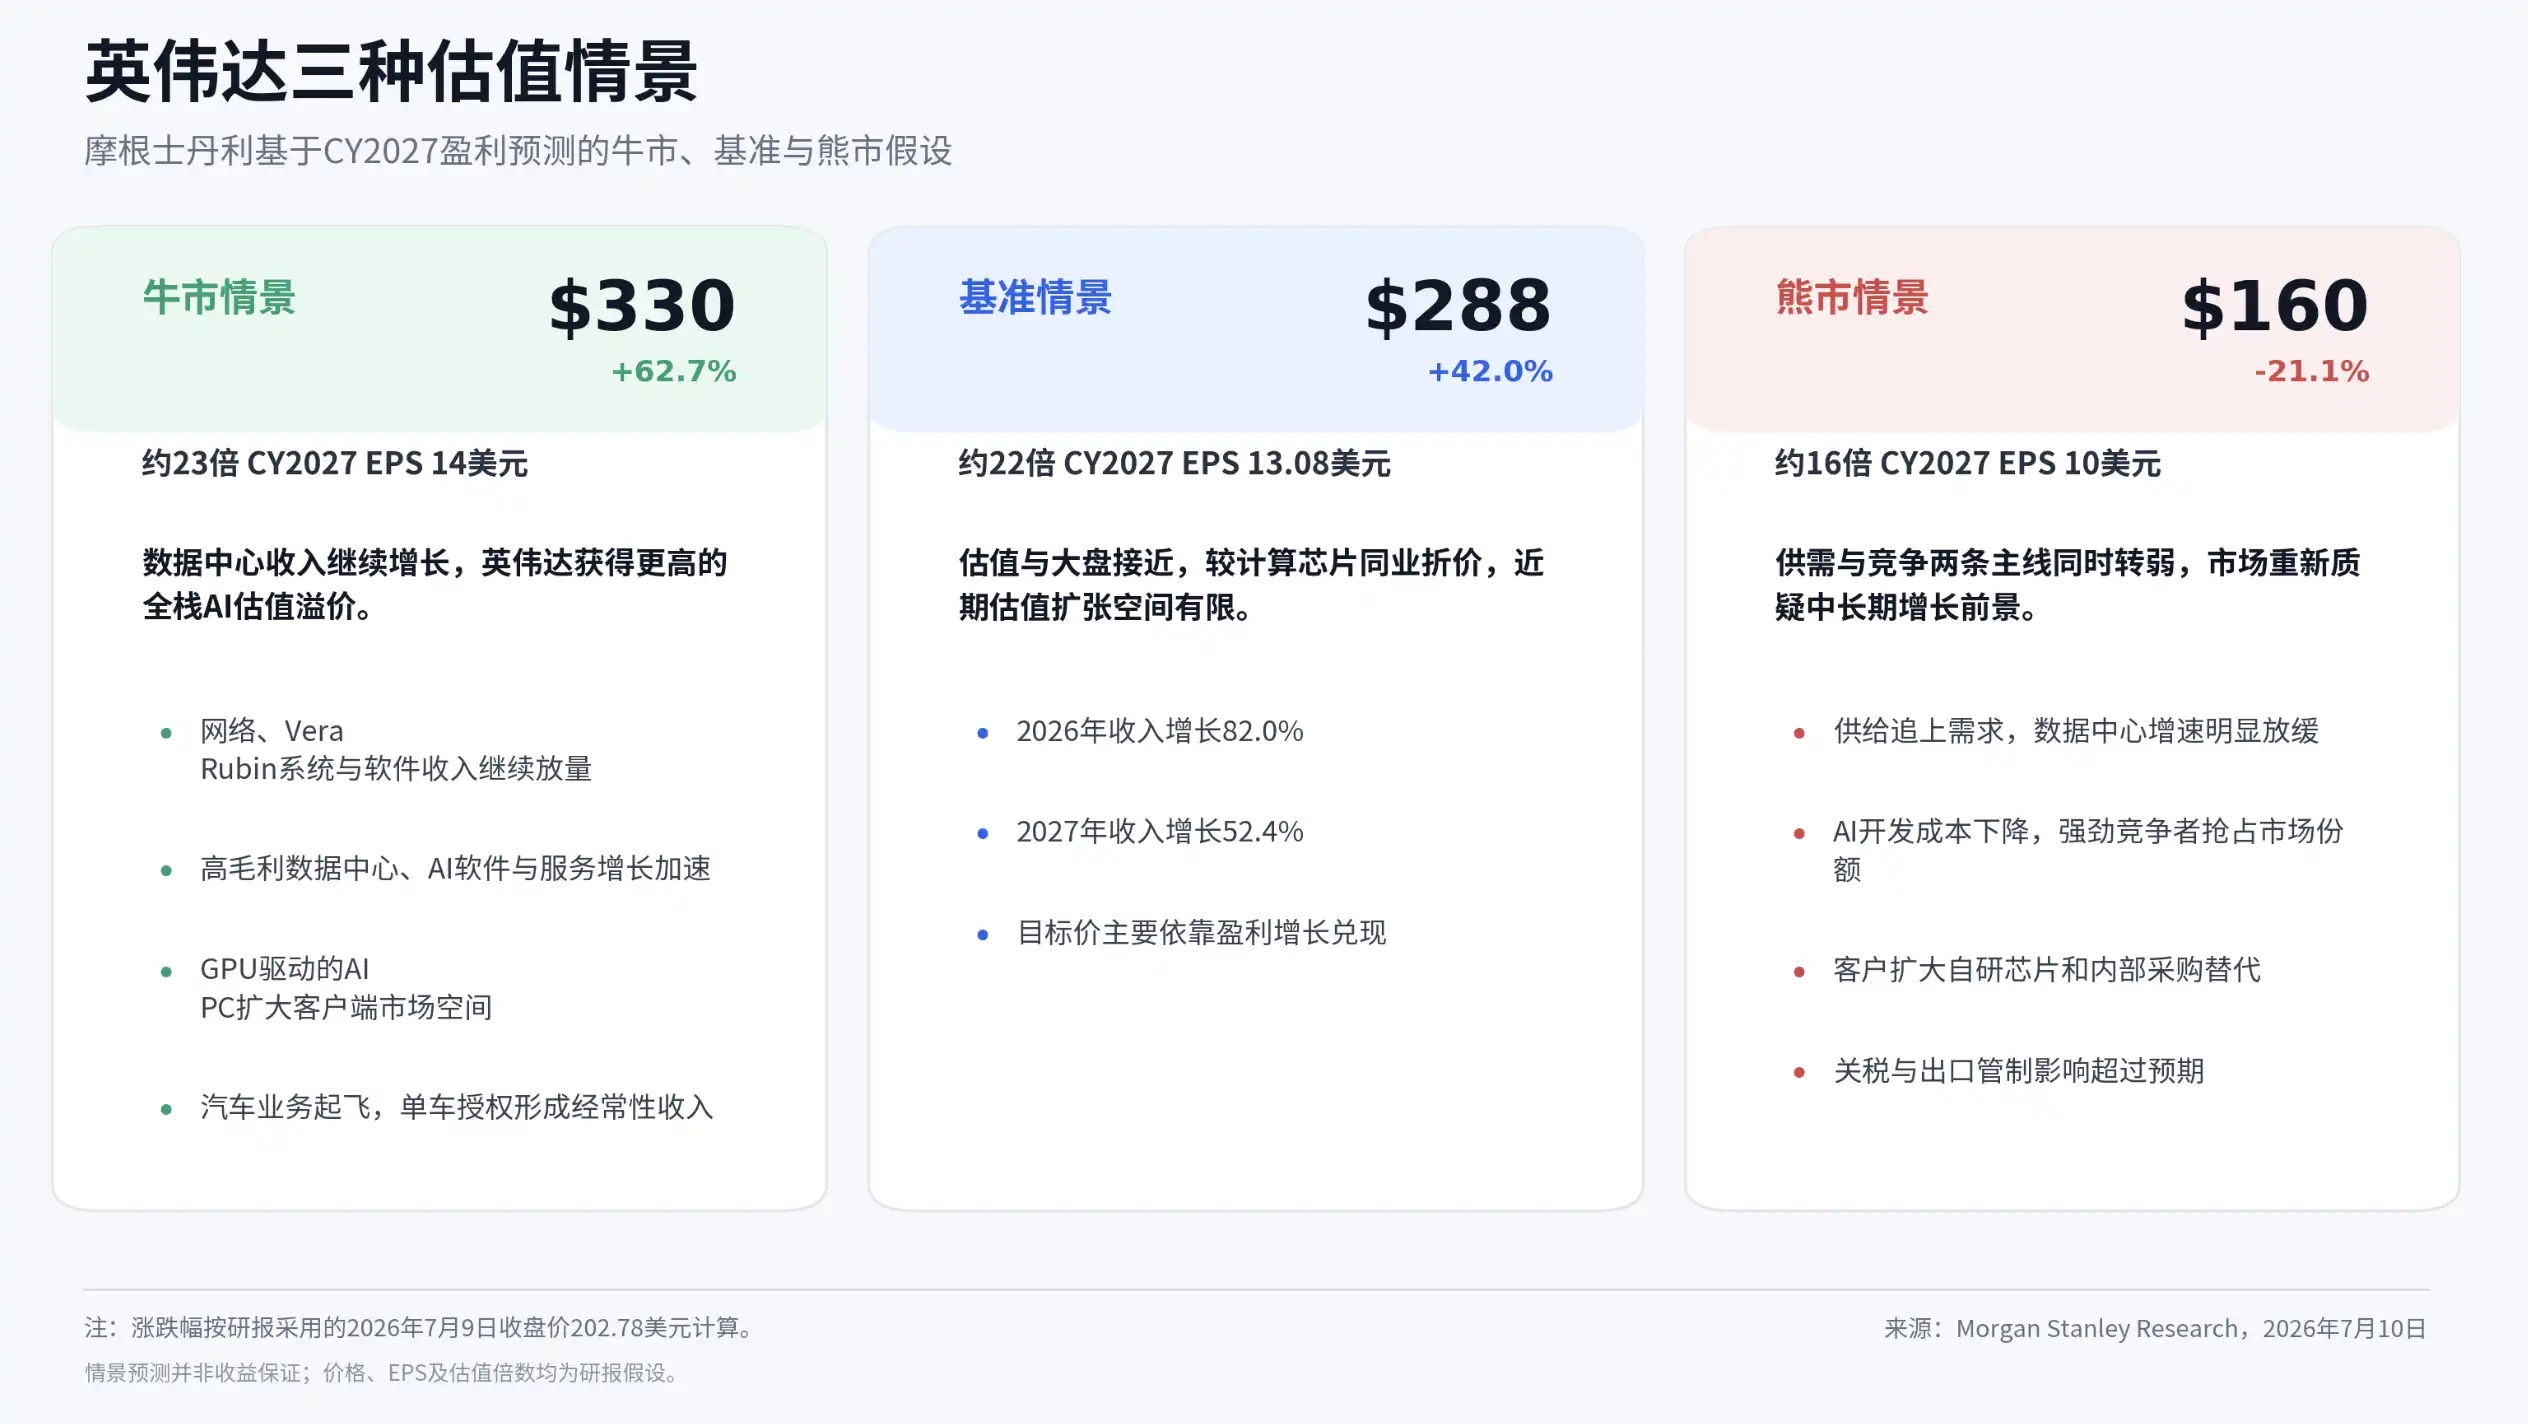
ช่วงความเสี่ยง-ผลตอบแทนอยู่ที่ 330 ดอลลาร์สหรัฐในกรณีตลาดกระทิง 288 ดอลลาร์สหรัฐในกรณีฐาน และ 160 ดอลลาร์สหรัฐในกรณีตลาดหมี โดยกรณีฐานสูงกว่าราคา 202.78 ดอลลาร์สหรัฐประมาณ 42%
เส้นทางการเติบโตสามเส้นเริ่มต้นพร้อมกัน
ฝ่ายบริหารได้แบ่งแหล่งที่มาของการเติบโตออกเป็นสามประเภทในระหว่างการนำเสนอ ซึ่งเป็นพื้นฐานหลักที่ทำให้ Morgan Stanley ยังคงมุมมองเชิงบวก
ประเภทแรกคือห้องปฏิบัติการ AI ซึ่งปัจจุบันคิดเป็นประมาณ 20% ของความต้องการโดยรวมของ NVIDIA รายงานระบุว่า ลูกค้าที่พึ่งพาการพัฒนาโมเดล前沿ด้วย ASIC เป็นหลัก ก่อนหน้านี้มีสัดส่วนการใช้ NVIDIA ต่ำมาก แต่ปัจจุบันเพิ่มขึ้นเป็นเกือบ 50% โมเดล前沿หลักอื่นๆ ยังคงใช้แพลตฟอร์มการคำนวณของ NVIDIA เป็นหลัก
ข้อมูลชุดนี้ถูกใช้โดย Morgan Stanley เพื่อโต้แย้งความกังวลที่ว่า "ASIC จะเข้ามาแทนที่ GPU อย่างรวดเร็ว" ผู้ให้บริการคลาวด์จะยังคงพัฒนาชิปที่ปรับแต่งเองต่อไป แต่ชิปราคาถูกไม่ได้หมายความว่าจะมีต้นทุน token ที่ต่ำกว่าเสมอไป ความสมบูรณ์ของซอฟต์แวร์ ประสิทธิภาพของเครือข่าย อัตราการใช้งานคลัสเตอร์ และความเร็วในการปรับใช้ ล้วนส่งผลต่อต้นทุนสุดท้าย รายงานคาดการณ์ว่าธุรกิจ AI ของ NVIDIA และ Broadcom อาจเติบโตมากกว่า 80% ในปีหน้า ซึ่งแสดงให้เห็นว่า GPU และ ASIC สามารถเติบโตไปพร้อมกันในช่วงที่ความต้องการขยายตัวอย่างรวดเร็ว
ประเภทที่สองคือผู้ให้บริการคลาวด์ขนาดใหญ่แบบดั้งเดิม ซึ่งตามการจัดกลุ่มใหม่คิดเป็นประมาณครึ่งหนึ่งของรายได้ของบริษัท ความต้องการในส่วนนี้ยังคงแข็งแกร่ง โดยปัจจัยที่จำกัดการขยายตัวเริ่มเปลี่ยนไปเป็นที่ดิน ไฟฟ้า และพื้นที่ศูนย์ข้อมูล การเติบโตของ NVIDIA ภายในผู้ให้บริการคลาวด์也开始ขยายจาก GPU ไปยังเครือข่ายและ CPU
บริษัทย้ำว่าเป้าหมายธุรกิจ CPU ในปี 2026 อยู่ที่ประมาณ 2 หมื่นล้านดอลลาร์สหรัฐ โดยเกือบครึ่งหนึ่งอาจมาจากตู้แร็ค CPU แบบอิสระ ไม่ใช่โหนดเสริมในระบบ GPU CPU Vera มีแผนจะเข้าสู่ตู้แร็คแบบอิสระในช่วงครึ่งปีหลัง โดยมุ่งเน้นไปที่งานจัดตาราง AI การคำนวณแบบเธรดเดียว และงานที่ปรับแต่งหน่วยความจำ
ประเภทที่สามคือ AI คลาวด์ อุตสาหกรรม และลูกค้าองค์กร ซึ่งปัจจุบันคิดเป็นประมาณครึ่งหนึ่งของรายได้ศูนย์ข้อมูล Morgan Stanley เชื่อว่าข้อจำกัดด้านไฟฟ้าและที่ดิน ความต้องการในการก่อสร้างในท้องถิ่น และความสามารถของประเทศต่างๆ ในการพัฒนา AI ด้วยตนเอง อาจผลักดันให้อัตราการเติบโตของ AI คลาวด์รูปแบบใหม่และโครงการ AI แบบอธิปไตยสูงกว่าผู้ให้บริการคลาวด์แบบดั้งเดิม
ลูกค้าองค์กรในภาคค้าปลีก การเงิน และเทคโนโลยีชีวภาพ กำลังสร้างระบบ AI ที่เฉพาะทางมากขึ้น ความเร็วในการเริ่มต้นโครงการอาจช้า แต่เมื่อโครงการเดี่ยวเข้าสู่ช่วงก่อสร้าง ขนาดการจัดซื้ออาจขยายตัวอย่างรวดเร็ว
Rubin ดำเนินไปตามแผน ปัญหาการขาดแคลนหน่วยความจำส่งผลกระทบสองทาง
ในด้านวงจรผลิตภัณฑ์ มอร์แกน สแตนลีย์ คาดว่า Vera Rubin จะขับเคลื่อนการเติบโตใน 12 เดือนข้างหน้า
จากข่าวลือในตลาดที่ว่า Rubin Ultra อาจเลื่อนออกไปเป็นปี 2028 ฝ่ายบริหารของ NVIDIA ระบุว่าผลิตภัณฑ์ยังคงจะจัดส่งในปีถัดไป บริษัทกำลังปรับเปลี่ยนรูปแบบแร็คจริง โดยแร็ค Kyber เดิมจะถูกแทนที่ด้วยโซลูชันใหม่เพื่อรองรับการขยายขนาดต่อแร็คที่ใหญ่ขึ้น แต่ระบบจ่ายไฟ 800V และการเชื่อมต่อออปติกข้ามแร็คยังคงดำเนินไปตามแผน
ความแตกต่างนี้สำคัญมาก รายงานยืนยันว่าตารางเวลาของผลิตภัณฑ์ไม่เปลี่ยนแปลง แต่ไม่ได้หมายความว่าการออกแบบแร็คและกระบวนการผลิตจำนวนมากจะไม่มีการปรับเปลี่ยน การที่ Vera Rubin จะสามารถเพิ่มกำลังการผลิตได้อย่างราบรื่นหรือไม่นั้น ยังคงได้รับผลกระทบจากระบบจ่ายไฟ การเชื่อมต่อออปติก การก่อสร้างห้องเซิร์ฟเวอร์ และความคืบหน้าในการปรับใช้ของลูกค้า
ส่วนอุปทานหน่วยความจำอาจตึงตัวเป็นเวลาหลายปี ฝ่ายบริหารเสนอว่าการคำนวณ เครือข่าย และหน่วยความจำสามารถชดเชยซึ่งกันและกันได้ผ่านการออกแบบระบบ รายงานยกตัวอย่างว่า NVIDIA เคยลดปริมาณการใช้ LPDDR5 ต่อแร็คลงครึ่งหนึ่งเพื่อให้สามารถจัดส่งแร็คได้มากขึ้น และยังกล่าวถึงเทคโนโลยี SRAM ที่ Groq ใช้ซึ่งอาจเสนอทิศทางสถาปัตยกรรมทางเลือกอื่น
นี่ไม่ใช่ข่าวดีทางเดียวสำหรับผู้ผลิตหน่วยความจำอย่าง Micron, Samsung และ SK Hynix การขาดแคลนเป็นเวลาหลายปีดีต่อราคาและกำไร แต่ NVIDIA อาจควบคุมปริมาณการใช้โดยลดหน่วยความจำต่อแร็ค เปลี่ยนสถาปัตยกรรม หรือปรับเครือข่ายให้เหมาะสม การประเมินของมอร์แกน สแตนลีย์คือ การเปลี่ยนแปลงสถาปัตยกรรมจะเกิดขึ้นได้ก็ต่อเมื่อมีภาวะอุปทานตึงตัวต่อเนื่องเป็นเวลาหลายปี ซึ่งยังไม่เพียงพอที่จะเปลี่ยนแนวโน้มความเฟื่องฟูของหน่วยความจำในขณะนี้
เหตุใดจึงนำ NVIDIA กลับมาอยู่แถวหน้าของห่วงโซ่อุปทานอีกครั้ง
ก่อนหน้านี้ มอร์แกน สแตนลีย์ เคยเปลี่ยนตัวเลือกอันดับหนึ่งในกลุ่มเซมิคอนดักเตอร์จาก NVIDIA ไปเป็น SanDisk จากนั้นก็เปลี่ยนไปเป็น Micron โดยให้เหตุผลว่าหุ้นในกลุ่มหน่วยความจำและห่วงโซ่อุปทานมีความยืดหยุ่นด้านกำไรสูงกว่าในช่วงขาขึ้น ตอนนี้มอร์แกน สแตนลีย์ เลือก NVIDIA อีกครั้ง โดยเน้นที่มูลค่าสัมพัทธ์และความแน่นอนของกำไร
ราคาหุ้น NVIDIA เพิ่มขึ้นนับตั้งแต่ถูกจัดให้เป็นตัวเลือกอันดับหนึ่งอีกครั้ง แต่ยังคงตามหลังคู่แข่งบางรายในห่วงโซ่อุปทาน รายงานระบุว่าส่วนอื่นๆ ของห่วงโซ่อุปทานอาจยังมีความยืดหยุ่นมากกว่า แต่ NVIDIA กลายเป็นหุ้นที่มีมูลค่าดีเด่นในกลุ่มแล้ว โดยมีอัตราส่วนราคาต่อกำไร (P/E) ที่คาดการณ์สำหรับปี 2027 อยู่ที่ประมาณ 22 เท่า ซึ่งต่ำกว่าคู่แข่งในกลุ่มชิปคำนวณบางราย ขณะเดียวกันก็ยังคงมีความชัดเจนสูงในการเติบโตในอีกสองปีข้างหน้า
การโรดโชว์ของฝ่ายบริหารครั้งนี้ยังมุ่งเข้าหานักลงทุนที่เน้นคุณค่ามากขึ้นอีกด้วย รายงานระบุว่าบริษัทวางแผนที่จะใช้กระแสเงินสดอย่างน้อย 50% ในการคืนทุนให้กับผู้ถือหุ้นตั้งแต่ตอนนี้เป็นต้นไป สำหรับ NVIDIA ซึ่งถูกกองทุนเติบโตถือครองอย่างกว้างขวาง และบางกองทุนมีสัดส่วนการถือครองใกล้ถึงขีดจำกัดสูงสุดแล้ว การขยายฐานนักลงทุนที่เน้นคุณค่าอาจกลายเป็นแหล่งเงินทุนใหม่
แต่การถือครองหุ้นก็ไม่ได้เบาบางนัก หน้าที่ 5 ของรายงานแสดงให้เห็นว่าสัดส่วนการถือครองของสถาบันที่ลงทุนเชิงรุกอยู่ที่ประมาณ 50.9% อัตราส่วน Long/Short ของกองทุนเฮดจ์ฟันด์ที่เกี่ยวข้องอยู่ที่ 2.1 เท่า และความเสี่ยงสุทธิของกลุ่มอยู่ที่ 29.5% ความเห็นพ้องของตลาดก็โน้มเอียงไปทางขาขึ้นอย่างมาก โดยหน้าที่ 4 แสดงให้เห็นว่านักวิเคราะห์ 94% ให้คำแนะนำในการเพิ่มน้ำหนักการลงทุน
รายได้ตั้งแต่ปี 2026 ถึง 2029 คาดว่าจะเพิ่มขึ้นจาก 215.9 พันล้านดอลลาร์เป็น 783.9 พันล้านดอลลาร์ โดยอัตรากำไรขั้นต้นจะคงที่ประมาณ 72% ในระยะยาว
นั่นหมายความว่าราคาหุ้นของ NVIDIA ที่จะปรับตัวขึ้นต่อไปยังคงต้องอาศัยการปรับเพิ่มประมาณการกำไรอย่างต่อเนื่อง การรักษาความต้องการที่แข็งแกร่งเพียงอย่างเดียวอาจไม่เพียงพอที่จะผลักดันหุ้นที่มีมูลค่าตลาดเกือบ 5 ล้านล้านดอลลาร์และมีการถือครองของสถาบันสูงอยู่แล้วให้ outperformed อย่างชัดเจนต่อไป
ราคาเป้าหมาย 288 ดอลลาร์ของ Morgan Stanley ขึ้นอยู่กับสามปัจจัยหลัก ห้องปฏิบัติการ AI และลูกค้ารายใหม่ยังคงขยายความต้องการ Vera Rubin รักษาความเป็นผู้นำด้านผลิตภัณฑ์ และธุรกิจ CPU และเครือข่ายช่วยเพิ่มรายได้ของ NVIDIA ในระบบ AI แต่ละระบบ หากปัจจัยใดต่ำกว่าที่คาด อาจบีบอัดอัตราการเติบโตของกำไร หากทั้งสามปัจจัยเป็นจริงพร้อมกัน NVIDIA จึงจะมีโอกาสเข้าใกล้ 288 ดอลลาร์โดยอาศัยการเติบโตของกำไร โดยที่อัตราส่วนมูลค่าไม่เพิ่มขึ้นอีก
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง