การดีดตัวของตลาดหุ้นสหรัฐฯ หลังการเลือกตั้งกลางเทอม จะสามารถผ่านด่านของสงครามและราคาน้ำมันไปได้หรือไม่
สรุปย่อ
· ในการเลือกตั้งกลางเทอม 19 ครั้งนับตั้งแต่ปี 1950 ที่รวบรวมโดย Strategitz ดัชนี S&P 500 ปรับขึ้นใน 12 เดือนหลังการเลือกตั้งทุกครั้ง โดยค่ามัธยฐานของการเพิ่มขึ้นอยู่ที่ 15.1% แต่รัฐบาลที่แบ่งแยกไม่ได้แสดงข้อได้เปรียบด้านผลตอบแทนเพิ่มเติมที่ชัดเจน
· ความได้เปรียบก่อนการเลือกตั้งของพรรคเดโมแครตในการยึดคืนสภาผู้แทนราษฎรนั้นชัดเจน เมื่อพิจารณาถึงอคติทางประวัติศาสตร์ของผลสำรวจในรัฐที่พรรครีพับลิกันได้เปรียบ Strategitz ประเมินว่าผลแพ้ชนะในวุฒิสภาใกล้เคียงกับการแบ่งครึ่ง 50-50
· การที่สภาคองเกรสเปลี่ยนมือสามารถหยุดยั้งการออกกฎหมาย เพิ่มการสอบสวน และจำกัดการจัดสรรงบประมาณ แต่ยากที่จะขจัดความไม่แน่นอนจากการที่ประธานาธิบดีใช้อำนาจบริหารในการดำเนินนโยบายภาษีศุลกากรและนโยบายต่างประเทศ
· ตลาดได้ซื้อขายสถานการณ์ที่พรรคเดโมแครตชนะทั้งสองสภาไปมากแล้ว หากพรรครีพับลิกันรักษาวุฒิสภาไว้ได้ หุ้นกลุ่มธนาคาร อุตสาหกรรม กลาโหม และอสังหาริมทรัพย์ศูนย์ข้อมูลอาจเกิดการฟื้นตัวในทิศทางตรงกันข้าม
· ความเสี่ยงที่ใหญ่ที่สุดหลังการเลือกตั้งมาจากสงครามกับอิหร่าน: การปรับขึ้นของราคาน้ำมันอีกครั้งอาจผลักดันเงินเฟ้อและอัตราดอกเบี้ยให้สูงขึ้น ซึ่งจะบั่นทอนการดีดตัวหลังการเลือกตั้งที่มักเกิดขึ้นตามปกติในอดีต
· กำหนดการจัดสรรงบประมาณในเดือนธันวาคม เพดานหนี้ในปี 2027 และนโยบายต่ออิหร่านหลังการเลือกตั้ง จะเป็นตัวกำหนดว่าความไม่แน่นอนทางการเมืองจะคลี่คลายลงได้จริงหรือไม่
พรรคเดโมแครตได้เปรียบชัดเจนในสภาผู้แทนราษฎร แต่โอกาสในวุฒิสภาอาจถูกประเมินสูงเกินไป
ในวันที่ 3 พฤศจิกายน 2026 ผู้มีสิทธิเลือกตั้งชาวอเมริกันจะเลือกตั้งสมาชิกสภาผู้แทนราษฎรใหม่ทั้ง 435 ที่นั่ง สมาชิกวุฒิสภา 35 ที่นั่ง และผู้ว่าการรัฐใน 36 รัฐ ตัวทรัมป์เองไม่ได้อยู่ในบัตรเลือกตั้ง แต่ผลงานทางเศรษฐกิจของเขากำลังถูกทดสอบ
สงครามกับอิหร่านที่เริ่มขึ้นเมื่อปลายเดือนกุมภาพันธ์ทำให้การเดินเรือในช่องแคบฮอร์มุซเกือบหยุดชะงัก ราคาน้ำมันเบนซินปรับขึ้นประมาณ 34% เมื่อเทียบปีต่อปี และอัตราการสนับสนุนของประธานาธิบดีลดลงเหลือประมาณ 38% ค่าครองชีพ สงคราม และผลการเลือกตั้งของพรรครัฐบาลจึงเกี่ยวพันกัน
ณ วันที่ 29 ตุลาคม Kalshi และ Polymarket ให้ความน่าจะเป็นที่พรรคเดโมแครตจะยึดคืนสภาผู้แทนราษฎรอยู่ที่ประมาณ 91% ถึง 93% และความน่าจะเป็นในการคว้าวุฒิสภาอยู่ที่ประมาณ 67% ถึง 68% การที่พรรคเดโมแครตชนะทั้งสองสภาคือสถานการณ์เดียวที่ตลาดคาดการณ์ให้เป็นไปได้มากที่สุด อย่างไรก็ตาม ผลการเลือกตั้งวุฒิสภายังมีความไม่แน่นอนสูง และตลาดอาจประเมินความได้เปรียบของพรรคเดโมแครตสูงเกินไป
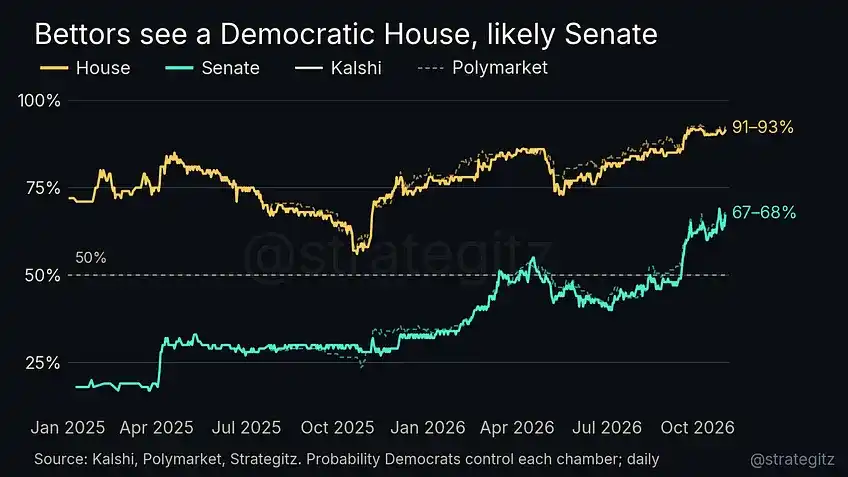
ตลาดคาดการณ์เอียงไปทางพรรคเดโมแครตอย่างชัดเจนในการยึดคืนสภาผู้แทนราษฎร และโอกาสชนะในวุฒิสภาก็เพิ่มขึ้นก่อนการเลือกตั้งเช่นกัน
สมาชิกสภาผู้แทนราษฎรมีวาระสองปี แต่ละเขตเลือกตั้งเลือกสมาชิกหนึ่งคน การได้ 218 ที่นั่งถือเป็นเสียงข้างมาก วุฒิสภามีทั้งหมด 100 ที่นั่ง รัฐละสองที่นั่ง วาระหกปี โดยปกติจะเลือกตั้งใหม่ประมาณหนึ่งในสามทุกสองปี รอบนี้ยังมีการเลือกตั้งพิเศษในรัฐโอไฮโอและรัฐฟลอริดา ปัจจุบันพรรคเดโมแครตและสมาชิกอิสระที่ลงคะแนนร่วมกับพรรคมีรวมกัน 47 ที่นั่ง จำเป็นต้องได้เพิ่มสุทธิสี่ที่นั่งเพื่อให้ได้เสียงข้างมากในสถานการณ์ที่พรรครีพับลิกันควบคุมคะแนนตัดสินของรองประธานาธิบดี
การเลือกตั้งกลางเทอมมักไม่เป็นผลดีต่อพรรคของประธานาธิบดี สถิติในอดีตแสดงให้เห็นว่าตั้งแต่ปี 1946 พรรครัฐบาลสูญเสียที่นั่งในสภาผู้แทนราษฎร 18 ครั้งจากการเลือกตั้งกลางเทอม 20 ครั้ง โดยเฉลี่ยลดลง 26 ที่นั่ง ข้อยกเว้นคือปี 1998 ที่คลินตันเผชิญการโจมตีถอดถอน และการเลือกตั้งปี 2002 ของรัฐบาลบุชผู้น้อยหลังเหตุการณ์ «9·11»
ณ ปลายเดือนตุลาคม RealClearPolitics (RCP) จัดให้ 227 ที่นั่งในสภาผู้แทนราษฎรเอียงไปทางพรรคเดโมแครต 182 ที่นั่งเอียงไปทางพรรครีพับลิกัน 26 ที่นั่งยังไม่แน่ชัด โดย 19 ที่นั่งถูกครอบครองโดยพรรครีพับลิกัน การคาดการณ์ที่ RCP รวบรวมชี้ไปที่พรรคเดโมแครตได้ที่นั่งสุทธิประมาณ 25 ที่นั่ง ตามการกระจายนี้ แม้พรรคเดโมแครตจะแพ้ในเขตเลือกตั้งที่สูสีส่วนใหญ่ ก็ยังมีโอกาสได้เสียงข้างมาก
การโต้กลับของพรรครีพับลิกันอาศัยการแบ่งเขตเลือกตั้งใหม่และเงินทุนหาเสียง การแบ่งเขตเลือกตั้งใหม่สามารถเพิ่มประสิทธิภาพการเปลี่ยนที่นั่งได้โดยการรวมผู้เลือกตั้งของฝ่ายตรงข้ามและกระจายผู้เลือกตั้งของพรรคตนเอง ตามการประมาณการของ Cook Political Report ที่ Nomura อ้างอิง การแบ่งเขตใหม่รอบนี้อาจเพิ่มที่นั่งสุทธิให้พรรครีพับลิกันศูนย์ถึงแปดที่นั่ง การประเมินของ Goldman Sachs ก็คือ «เพียงไม่กี่ที่นั่ง»
ข้อได้เปรียบด้านเงินทุนตรงไปตรงมามากกว่า Goldman Sachs สถิติแสดงว่าพรรครีพับลิกันมีข้อได้เปรียบด้านการใช้จ่ายในการเลือกตั้งวุฒิสภาสูงกว่า 200 ล้านดอลลาร์ ในสภาผู้แทนราษฎร แม้พรรคเดโมแครตจะนำในยอดระดมทุนรวมของการเลือกตั้งสำคัญ แต่ในการเลือกตั้งที่สูสี 22 สนาม มีเพียงเจ็ดสนามที่ได้เปรียบในการเปรียบเทียบระดมทุนแบบตัวต่อตัว ปัจจัยเหล่านี้เพียงพอที่จะลดช่องว่าง แต่ไม่อาจชดเชยแรงกดดันจากราคาน้ำมันเบนซินที่สูงและการสนับสนุนประธานาธิบดีที่ต่ำได้
แผนที่วุฒิสภาซับซ้อนกว่า รอบนี้พรรครีพับลิกันต้องป้องกัน 22 ที่นั่ง พรรคเดโมแครตป้องกัน 13 ที่นั่ง RCP จัดให้ 13 ที่นั่งเอียงไปทางพรรคเดโมแครต 13 ที่นั่งเอียงไปทางพรรครีพับลิกัน เก้าที่นั่งยังไม่แน่ชัด สนามรบสำคัญรวมถึงเท็กซัส อะแลสกา ไอโอวา และโอไฮโอ รัฐเหล่านี้มีแนวโน้มไปทางพรรครีพับลิกันในปี 2024 สูงกว่าระดับประเทศประมาณ 10 ถึง 12 จุดเปอร์เซ็นต์
การเพิ่มขึ้นของอัตราชนะของพรรคเดโมแครตในวุฒิสภาส่วนใหญ่เกิดขึ้นในช่วงไม่กี่เดือนที่ผ่านมา: ราคาของ Kalshi เพิ่มจาก 23% ในช่วงต้นรอบ เป็น 32% ในเดือนมกราคม 2026, 44% ในเดือนมิถุนายน, ยืนเหนือ 50% ในกลางเดือนกันยายน และแตะ 69% ในวันที่ 23 ตุลาคม Goldman Sachs เตือนว่าในอดีต ณ จุดเวลาใกล้เคียงกัน ตลาดคาดการณ์มักประเมินความน่าจะเป็นที่ฝ่ายที่ท้าทายพรรครัฐบาลจะกวาดทั้งสองสภาสูงเกินไปโดยเฉลี่ยประมาณห้าจุดเปอร์เซ็นต์
ความคลาดเคลื่อนของโพลก็ควรระวัง Strategitz เปรียบเทียบโพลเฉลี่ย RCP สุดท้ายของการเลือกตั้งวุฒิสภาที่มีการแข่งขันสูงซึ่งมีข้อมูลตั้งแต่ปี 2014 กับผลจริง พบว่าความคลาดเคลื่อนไม่ได้เอียงไปในทิศทางเดียวกันเสมอ
ในปี 2016, 2020 และ 2024 ที่ทรัมป์ลงสมัครเอง โพลของการเลือกตั้งวุฒิสภาที่แข่งขันสูงประเมินพรรคเดโมแครตสูงเกินไปโดยเฉลี่ย 3.5 จุดเปอร์เซ็นต์ โดย 87% ของการเลือกตั้งมีความเบี่ยงเบนในทิศทางนี้ การเลือกตั้งกลางเทอมปี 2018 และ 2022 ตรงกันข้าม กลุ่มตัวอย่างที่เกี่ยวข้องประเมินพรรคเดโมแครตต่ำเกินไปโดยเฉลี่ยประมาณหนึ่งจุดเปอร์เซ็นต์ โดยปี 2022 ประเมินต่ำเกินไป 3.6 จุดเปอร์เซ็นต์ ความคลาดเคลื่อนนี้ไม่สามารถใช้ปนกับความคลาดเคลื่อนที่ได้จากกลุ่มตัวอย่างต่างกันของหน่วยงานอื่นได้โดยตรง
ที่น่ากังวลยิ่งกว่าคือรัฐที่พรรครีพับลิกันได้เปรียบ ในการเลือกตั้งกลางเทอมวุฒิสมาชิก 26 ครั้งระหว่างปี 2014 ถึง 2022 ที่พรรครีพับลิกันมีแนวโน้มนำเกินห้าจุดเปอร์เซ็นต์ ผลสำรวจความคิดเห็นประเมินคะแนนพรรคเดโมแครตสูงเกินจริงโดยเฉลี่ย 4.6 จุดเปอร์เซ็นต์ ขณะที่รัฐสมรภูมิและรัฐที่พรรคเดโมแครตได้เปรียบไม่พบความคลาดเคลื่อนชัดเจนในลักษณะเดียวกัน ข้อมูลของโกลด์แมน แซคส์ย้อนหลังไปถึงปี 2002 ก็พบความสัมพันธ์คล้ายกัน
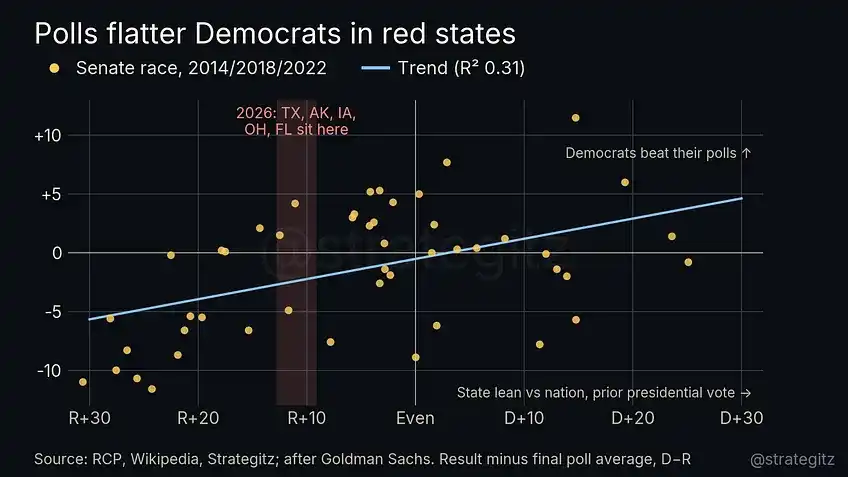
ในกลุ่มตัวอย่างทางประวัติศาสตร์ รัฐที่พรรครีพับลิกันมีแนวโน้มเข้มข้นกว่ามักเกิดกรณีที่ผลสำรวจประเมินคะแนนพรรคเดโมแครตสูงเกินจริงบ่อยกว่า
เมื่อปรับตามความสัมพันธ์ทางประวัติศาสตร์นี้ ช่องว่างในรัฐสำคัญบางรัฐอาจเคลื่อนไปทางพรรครีพับลิกันประมาณ 2.5 จุดเปอร์เซ็นต์ ซึ่งเพียงพอที่จะเปลี่ยนผู้ที่นำอยู่ในเท็กซัสและอะแลสกา และขยายความได้เปรียบของพรรครีพับลิกันในไอโอวา หากใช้ความคลาดเคลื่อนที่ใหญ่กว่าในปีที่ทรัมป์ลงสมัครเองเป็น壓力เทสต์ การประเมินมิชิแกน เมน และโอไฮโออาจเปลี่ยนไปได้เช่นกัน นี่คือการวิเคราะห์ความอ่อนไหว ไม่ใช่การพยากรณ์ผลการลงคะแนนจริง
การลงคะแนนล่วงหน้ามอบหลักฐานอีกชุดหนึ่งให้พรรคเดโมแครต Strategas สังเกตว่าเมื่อเทียบกับพรรครีพับลิกัน พรรคเดโมแครตมีผลการลงคะแนนล่วงหน้าในเท็กซัสและนอร์ทแคโรไลนาดีขึ้น 15.6% จากปี 2022 และโอไฮโอดีขึ้น 17.5% จากปี 2024 Bespoke นับว่าปริมาณการลงคะแนนล่วงหน้าในห้าเคาน์ตีใหญ่ของเท็กซัสสูงถึง 89% ของปี 2024 ขณะที่พื้นที่ชนบทที่พรรครีพับลิกันได้เปรียบอยู่ที่ประมาณ 69% อย่างไรก็ตาม ผู้มีสิทธิเลือกตั้งพรรครีพับลิกันอาจเลือกไปลงคะแนนในวันเลือกตั้งมากกว่า การลงคะแนนล่วงหน้าไม่สามารถเทียบเท่ากับคะแนนสุดท้ายโดยตรง
เมื่อรวมปัจจัยเหล่านี้ Strategitz ประเมินว่าความได้เปรียบของพรรคเดโมแครตในสภาผู้แทนราษฎรชัดเจนพอสมควรแล้ว ขณะที่วุฒิสภาใกล้เคียงกับการแบ่งครึ่งห้าสิบต่อห้าสิบ มากกว่าอัตราชนะประมาณสองในสามที่ตลาดกำหนดราคาไว้ หากการประเมินนี้ผิดพลาด คำอธิบายที่เป็นไปได้มากที่สุดคือการลงคะแนนล่วงหน้าจับความได้เปรียบในการระดมพลของพรรคเดโมแครตได้จริง
ราคาน้ำมันกระทบการเลือกตั้ง แต่การเปลี่ยนมือของสภาไม่อาจหยุดยั้งอำนาจบริหาร
สงครามส่งผลต่อคะแนนเสียงผ่านค่าครองชีพ โดยน้ำมันเป็นช่องทางส่งผ่านที่ตรงที่สุด
ดัชนีราคาผู้บริโภคน้ำมันในเดือนกันยายนเพิ่มขึ้น 34.2% เมื่อเทียบปีต่อปี นับตั้งแต่ปี 1946 มีเพียงปี 1974 ซึ่งเป็นปีเลือกตั้งกลางเทอมที่เพิ่มสูงกว่า โดยแตะ 40.5% ในปีนั้นหลังจากนิกสันลาออก พรรครีพับลิกันสูญเสียที่นั่งในสภาผู้แทนราษฎร 48 ที่นั่ง เมื่อวันที่ 26 ตุลาคม ราคาน้ำมันเบนซินธรรมดาเฉลี่ยอยู่ที่ 4.27 ดอลลาร์ต่อแกลลอน สูงกว่า 2.80 ดอลลาร์เมื่อต้นเดือนมกราคม
Strategitz นับว่าในการเลือกตั้งกลางเทอม 12 ครั้งที่ราคาน้ำมันเพิ่มขึ้นเมื่อเทียบปีต่อปี พรรคของประธานาธิบดีสูญเสียที่นั่งในสภาผู้แทนราษฎรโดยมัธยฐาน 44.5 ที่นั่ง ในการเลือกตั้งกลางเทอมแปดครั้งที่ราคาน้ำมันลดลง มัธยฐานอยู่ที่ 15.5 ที่นั่ง แต่ราคาน้ำมันอธิบายการเปลี่ยนแปลงที่นั่งได้เพียงประมาณ 13% การพยากรณ์ผลเลือกตั้งจากสิ่งนี้เพียงอย่างเดียวจึงไม่น่าเชื่อถือ
อัตราการสนับสนุนของประธานาธิบดีมีพลังในการอธิบายที่แข็งแกร่งกว่า จากข้อมูลเชิงประวัติศาสตร์ของแกลลัพ เมื่ออัตราการสนับสนุนของประธานาธิบดีถึงหรือเกิน 50% ค่ามัธยฐานของจำนวนที่นั่งที่พรรคของตนสูญเสียอยู่ที่แปดที่นั่ง เมื่อต่ำกว่า 50% อยู่ที่ 30 ที่นั่ง ณ ปลายเดือนตุลาคม อัตราการสนับสนุนเฉลี่ยของทรัมป์ที่รวบรวมโดย RCP อยู่ที่ 38.4% และบางการสำรวจต่ำกว่านั้น
แบบจำลองง่ายๆ ที่สร้างโดย Strategitz ซึ่งนำทั้งอัตราการสนับสนุนและราคาน้ำมันเบนซินมาพิจารณาพร้อมกัน ชี้ไปที่การที่พรรครีพับลิกันสูญเสียประมาณ 51 ที่นั่ง แต่ช่วงที่ครอบคลุม 80% ของผลลัพธ์กว้างถึง 23 ถึง 78 ที่นั่ง มันเผยให้เห็นกระแสลมต้านของพรรครัฐบาล และยังแสดงให้เห็นว่าการใช้เพียงตัวแปรมหภาคไม่กี่ตัวไม่สามารถคำนวณจำนวนที่นั่งได้อย่างแม่นยำ มอร์แกน สแตนลีย์ เวลธ์ แมเนจเมนต์ เมื่อกลางเดือนกันยายนได้สังเกตเจตนาการลงคะแนนเสียงระดับพรรค nationwide อัตราการสนับสนุนของประธานาธิบดี ความเชื่อมั่นผู้บริโภค และราคาน้ำมันเบนซินพร้อมกัน ตัวชี้วัดทั้งสี่ล้วนเอื้อต่อพรรคเดโมแครต ณ ปลายเดือนตุลาคม เจตนาการลงคะแนนเสียงระดับพรรค nationwide ที่รวบรวมโดย RCP พรรคเดโมแครตนําหน้า 8.2 จุดเปอร์เซ็นต์
การที่สภาคองเกรสเปลี่ยนมือจะเปลี่ยนวิธีการผลักดันนโยบาย แต่จะไม่ทำให้อำนาจบริหารของประธานาธิบดีหยุดชะงัก
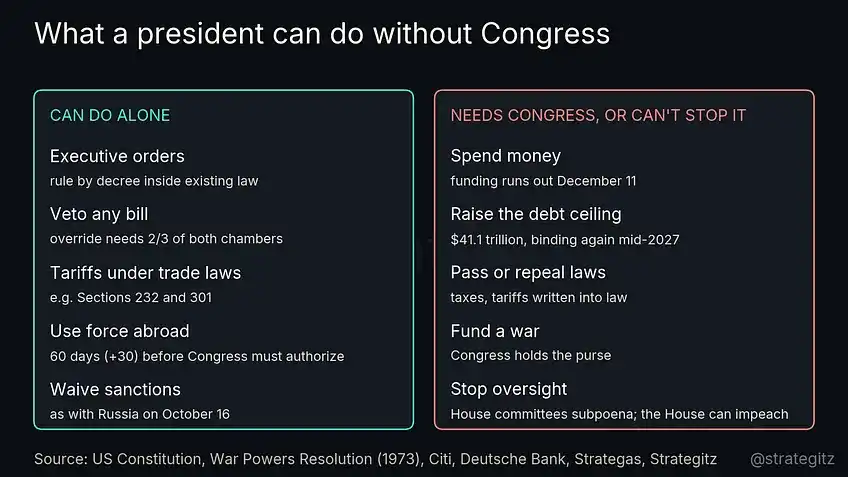
ประธานาธิบดียังคงมีอำนาจคำสั่งฝ่ายบริหาร การยับยั้ง ฯลฯ การจัดสรรงบประมาณ เพดานหนี้ และการออกกฎหมายจำเป็นต้องมีการมีส่วนร่วมของสภาคองเกรส
สภาคองเกรสชุดใหม่จะเข้ารับตำแหน่งในวันที่ 3 มกราคม 2027 ก่อนหน้านั้นประมาณสองเดือนยังเป็น "ช่วงเปิดสมัยประชุม lame-duck" (lame-duck session) ของสภาคองเกรสเดิม กล่าวคือ ช่วงเวลาการออกกฎหมายหลังการเลือกตั้งและก่อนการส่งมอบของสมาชิกสภา พรรคเสียงข้างมากที่กำลังจะพ้นตำแหน่งยังอาจพยายามผ่านร่างกฎหมายสำคัญ
พรรคเดโมแครตเพียงควบคุมสภาหนึ่งก็สามารถสกัดกั้นการลดภาษี การปฏิรูปผู้อพยพ และแผนการเขียนภาษีศุลกากรเป็นกฎหมายที่ต้องผ่านสภาคองเกรสได้ อย่างไรก็ตาม ประธานาธิบดียังสามารถผลักดันนโยบายผ่านคำสั่งฝ่ายบริหารและอำนาจตามกฎหมายที่มีอยู่ หลังจากศาลสูงสุดได้ปฏิเสธภาษีศุลกากรตามพระราชบัญญัติอำนาจเศรษฐกิจฉุกเฉินระหว่างประเทศ (IEEPA) รัฐบาลกำลังใช้กฎหมายการค้าอื่นๆ เพื่อสร้างมาตรการภาษีศุลกากรขึ้นใหม่ มอร์แกน สแตนลีย์จึงเน้นย้ำว่า ตั้งแต่เดือนมกราคม 2025 ความไม่แน่นอนเชิงนโยบายจำนวนมากมาจากฝ่ายบริหาร การเลือกตั้งสภาคองเกรสไม่สามารถขจัดความเสี่ยงประเภทนี้ได้โดยอัตโนมัติ
ประธานาธิบดียังคงมีอำนาจยับยั้ง การล้มล้างการยับยั้งต้องได้รับการสนับสนุนสองในสามจากทั้งสองสภา หลังการเปลี่ยนสภาของสภาคองเกรส ฝ่ายใดฝ่ายหนึ่งก็ยากที่จะได้รับเสียงข้างมากในระดับนี้
ด้านที่เปลี่ยนแปลงมากที่สุดคือการจัดสรรงบประมาณและการกำกับดูแล หลังจากพรรคเดโมแครตควบคุมสภาผู้แทนราษฎร พวกเขาสามารถจำกัดโครงการของรัฐบาลผ่านการเจรจางบประมาณ และใช้สิทธิสอบสวนของคณะกรรมาธิการและสิทธิออกหมายเรียกเพื่อเสริมสร้างการกำกับดูแล ร่างกฎหมายภาษีต้องเสนอโดยสภาผู้แทนราษฎร ร่างกฎหมายจัดสรรงบประมาณมักเริ่มต้นจากสภาผู้แทนราษฎรเช่นกัน
งบประมาณปัจจุบันของรัฐบาลจะหมดอายุในวันที่ 11 ธันวาคม การทดสอบรอบแรกจึงเกิดขึ้นในช่วงเปิดสมัยประชุมของสภาคองเกรสเดิม นักเศรษฐศาสตร์ของซิตี้กรุ๊ปคาดการณ์ว่าการปิดหน่วยงานในเดือนธันวาคมอาจหลีกเลี่ยงได้ ความขัดแย้งหลักจะถูกเลื่อนออกไปเป็นปี 2027 เมื่อถึงเวลานั้น เพดานหนี้ 41.1 ล้านล้านดอลลาร์อาจกลายเป็นข้อจำกัดอีกครั้งในช่วงกลางปี ตามด้วยกำหนดการจัดสรรงบประมาณในวันที่ 30 กันยายน 2027
Strategas กล่าวว่า สมาชิกพรรครีพับลิกันบางส่วนต้องการเพิ่มเพดานหนี้ก่อนการเปลี่ยนผ่าน เพื่อลดอำนาจต่อรองของพรรคเดโมแครตในอนาคต หากไม่สามารถจัดการล่วงหน้าได้ PGIM คาดการณ์ว่าการโต้เถียงในฤดูร้อนปีถัดไปจะรุนแรงเป็นพิเศษ ขณะที่ Citigroup มองว่าข้อตกลงสุดท้ายอาจนำไปสู่นโยบายการคลังที่ผ่อนคลายมากขึ้น
รัฐบาลที่แบ่งแยกก็ไม่ได้หมายความว่าการขาดดุลจะลดลงโดยอัตโนมัติ ในช่วง 12 เดือนที่ผ่านมา การขาดดุลของรัฐบาลกลางคิดเป็น 6% ของ GDP ขณะที่เศรษฐกิจยังไม่เข้าสู่ภาวะถดถอย ในทศวรรษ 1980 การที่ทั้งสองพรรคแบ่งกันควบคุมสภาคองเกรสก็ไม่สามารถ阻止การขาดดุลให้维持在ประมาณ 4.5% ของ GDP ได้ ในช่วงปลายทศวรรษ 1990 ที่เกิดการเกินดุลการคลัง นอกจากจะ得益于การถ่วงดุลระหว่างสภาคองเกรสที่นำโดยรีพับลิกันกับประธานาธิบดีจากเดโมแครตแล้ว ยังได้รับประโยชน์จากเศรษฐกิจที่รุ่งเรืองและสภาพการใช้จ่ายหลังสิ้นสุดสงครามเย็น รัฐบาลที่แบ่งแยกมีแนวโน้มที่จะทำให้ นโยบายหยุดชะงักมากกว่า ซึ่งอาจไม่สามารถ修复การคลังได้
19 ครั้งที่ปรับขึ้นหลังการเลือกตั้ง ไม่แสดงให้เห็น "พรีเมียมจากภาวะชะงักงัน" ที่ชัดเจน
ในการอภิปรายของตลาด ข้อสรุปที่พบบ่อยคือ รัฐบาลที่แบ่งแยกเป็นผลดีต่อตลาดหุ้น เพราะทั้งสองพรรคถ่วงดุลซึ่งกันและกัน สามารถลดผลกระทบจากนโยบายได้ การทดสอบย้อนหลังของ Strategitz ไม่พบหลักฐานที่ชัดเจนสนับสนุน
การทดสอบย้อนหลังนี้ครอบคลุมการเลือกตั้งกลางเทอม 19 ครั้งตั้งแต่ปี 1950 โดยใช้ราคาปิดของวันซื้อขายสุดท้ายก่อนวันเลือกตั้งเป็นจุดเริ่มต้น ก่อนการเลือกตั้งมักมีความผันผวนสูง จากต้นปีถึงก่อนวันเลือกตั้ง ค่ามัธยฐานของผลตอบแทน S&P 500 อยู่ที่เพียง 1.6% ในทุกรอบเคยเกิดการปรับตัวลง โดยค่ามัธยฐานของการปรับตัวลงสูงสุดอยู่ที่ 16%
ในปี 2026 ณ วันที่ 27 ตุลาคม S&P 500 ปรับขึ้น 12.6% ภายในปี แต่ตั้งแต่ปลายเดือนมกราคมถึงสิ้นเดือนมีนาคมเคยปรับลง 9.1% ซึ่งสอดคล้องกับผลกระทบในช่วงเริ่มต้นของสงคราม
ผลการดำเนินงาน 12 เดือนหลังการเลือกตั้งดีขึ้นอย่างชัดเจน ในกลุ่มตัวอย่าง 19 ครั้ง S&P 500 ปรับขึ้นทั้งหมด โดยค่ามัธยฐานของการปรับขึ้นอยู่ที่ 15.1% หากคำนวณจากจุดต่ำสุดก่อนการเลือกตั้ง ค่ามัธยฐานของการปรับขึ้นอยู่ที่ 33.9% ปี 1986 ซึ่งมีผลการดำเนินงานอ่อนแอที่สุด ตามเกณฑ์การวัดนี้ยังปรับขึ้น 4% แต่ผลตอบแทนที่คำนวณจากจุดต่ำสุดก่อนการเลือกตั้งมีปัญหาการระบุจุดต่ำสุดภายหลัง จึงไม่สามารถถือเป็นผลตอบแทนจากการซื้อที่สามารถทำซ้ำได้จริง
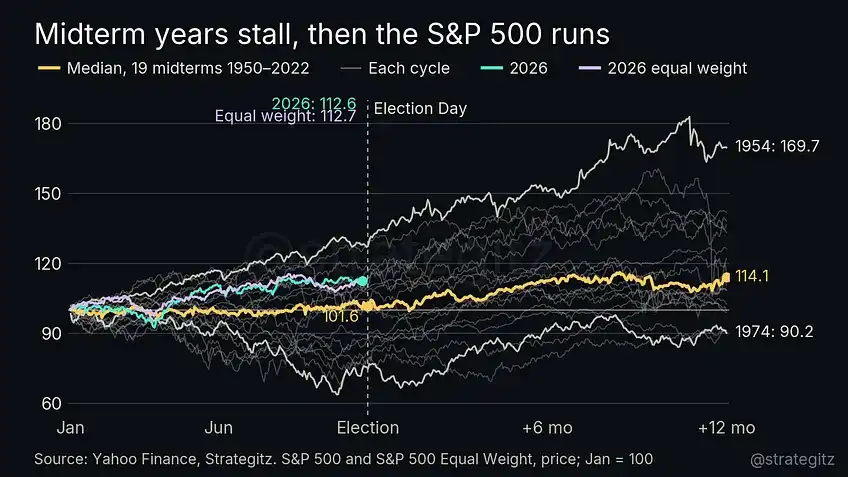
เส้นทางราคาของ S&P 500 ก่อนและหลังการเลือกตั้งกลางเทอมในอดีต โดยปรับฐานเป็น 100 เมื่อต้นปี เส้นปี 2026 ถึงก่อนวันเลือกตั้ง
เกณฑ์การวัดที่แตกต่างกันของสถาบันอื่นก็แสดงให้เห็นถึงฤดูกาลที่คล้ายคลึงกัน Deutsche Bank สถิติระบุว่าใน 23 ปีที่มีการเลือกตั้งกลางเทอมที่ผ่านมา มี 21 ปีที่ปรับขึ้นภายในสามเดือนนับจากต้นเดือนตุลาคม สถิติที่อ้างอิงโดย Brentview แสดงว่าตั้งแต่ปี 1946 ผลตอบแทนรวมของ S&P 500 ใน 12 เดือนหลังการเลือกตั้งกลางเทอมทุกครั้งเป็นบวก โดยเฉลี่ย 14.4% ข้อมูลเหล่านี้มีจุดเริ่มต้น กลุ่มตัวอย่าง และการรวมเงินปันผลที่แตกต่างกัน จึงไม่สามารถรวมเข้าด้วยกันโดยตรง
ในหน้าต่างที่สั้นลง RIA Advisors พบว่าในปีที่มีการเลือกตั้งกลางเทอม นับจากราคาปิดวันที่ 26 ตุลาคมถึงสิ้นปี ดัชนี S&P 500 ปรับขึ้นเฉลี่ย 4.45% หากพิจารณาเฉพาะเก้าตัวอย่างที่ปรับขึ้นแล้วภายในปีในช่วงปลายเดือนตุลาคม การปรับขึ้นเฉลี่ยอยู่ที่ประมาณ 6% และปรับขึ้นทั้งหมด เก้าตัวอย่างนี้ให้ได้เพียงบริบทเท่านั้น ไม่สามารถใช้เป็นประมาณการผลตอบแทนของปีนี้ได้
สิ่งที่สำคัญกว่าคือ ช่องว่างของผลตอบแทนภายใต้ผลลัพธ์ทางการเมืองที่แตกต่างกันไม่ได้สนับสนุน "พรีเมียมจากภาวะชะงักงัน" อย่างชัดเจน ในการทดสอบย้อนหลัง ค่ามัธยฐานการปรับขึ้นของ S&P 500 ใน 12 เดือนหลังการเลือกตั้ง分别为: รัฐบาลแบ่งขั้ว 14 ตัวอย่างปรับขึ้น 13.7% รัฐบาลรวมขั้วห้าครั้งปรับขึ้น 16.0%; สภาผู้แทนราษฎรเปลี่ยนมือหกครั้งปรับขึ้น 13.7% ไม่เปลี่ยนมือ 13 ครั้งปรับขึ้น 16.0%; ในสมัยประธานาธิบดีพรรครีพับลิกันสิบครั้งปรับขึ้น 14.2% ในสมัยประธานาธิบดีพรรคเดโมแครตเก้าครั้งปรับขึ้น 15.1%
ผลลัพธ์นี้ชี้ให้เห็นว่า การจางหายไปของความไม่แน่นอนจากการเลือกตั้งอาจน่าสนใจกว่าว่ารัฐบาลจะติดอยู่ในภาวะชะงักงันหรือไม่ อย่างไรก็ตาม สถิติเหล่านี้เองไม่สามารถพิสูจน์ได้ว่าการจางหายของความไม่แน่นอนเป็นสาเหตุให้ตลาดหุ้นปรับขึ้น วัฏจักรเศรษฐกิจ กำไร และนโยบายการเงินก็ส่งผลต่อผลลัพธ์เช่นกัน
เหตุที่งานวิจัยต่าง ๆ สรุปผลแตกต่างกัน ส่วนหนึ่งมาจากหน้าต่างการสังเกต MFS ใช้ผลตอบแทนรายปีปฏิทินของทุกปีตั้งแต่ปี 1933 พบว่าสภาคองเกรสที่พรรคสองพรรคแบ่งกันควบคุมมีผลงานดีกว่า หากจำกัดหน้าต่างการสังเกตเป็น 12 เดือนหลังการเลือกตั้งกลางเทอม ข้อได้เปรียบนี้ก็หายไป Morningstar ใช้ข้อมูล CRSP ประมาณ 100 ปี กลับพบว่าตลาดหุ้นสหรัฐฯ มีผลงานดีกว่าในช่วงรัฐบาลรวมขั้ว
ตัวอย่างขนาดเล็กยังอาจสร้างความเข้าใจผิดได้ สิ่งที่เรียกว่า "เมื่อพรรครีพับลิกันควบคุมทำเนียบขาวและสองสภา ตลาดหุ้นสหรัฐฯ ในปีถัดจากการเลือกตั้งกลางเทอมปรับลงเฉลี่ยประมาณ 10%" นั้นมาจากเพียงสองปีเท่านั้น: ปี 1931 ในยุคเศรษฐกิจตกต่ำครั้งใหญ่ปรับลง 47% และปี 2003 ปรับขึ้น 26% การใช้ข้อมูลนี้ตัดสินใจลงทุนอย่างมั่นคงนั้นมีหลักฐานไม่เพียงพออย่างชัดเจน
เมื่อมองจากวัฏจักรวาระประธานาธิบดีที่กว้างขึ้น Robeco อ้างข้อมูลจาก Fidelity ระบุว่าปีที่สองมักเป็นปีที่ตลาดหุ้นอ่อนแอที่สุด ปีที่สามแข็งแกร่งที่สุด แต่สิ่งนี้ยังคงเป็นกฎเฉลี่ยทางประวัติศาสตร์ ไม่สามารถทดแทนการวิเคราะห์สภาพเศรษฐกิจในขณะนั้นได้
สินทรัพย์อื่นก็แสดงแนวโน้มผ่อนคลายความเสี่ยงหลังการเลือกตั้งเช่นกัน โดยใช้หน้าต่างตั้งแต่ก่อนการเลือกตั้งถึงหกเดือนหลังจากนั้น สถิติของ Strategitz แสดงว่าในการเลือกตั้งกลางเทอมเก้าครั้งตั้งแต่ปี 1990 ดัชนีความผันผวน VIX ลดลงเจ็ดครั้ง ค่ามัธยฐานการลดลง 4.6 จุด; ใน 16 ตัวอย่างตั้งแต่ปี 1962 อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีลดลงสิบครั้ง ค่ามัธยฐานการลดลง 20 เบซิสพอยต์ หรือ 0.2 เปอร์เซ็นต์; ใน 13 ตัวอย่างตั้งแต่ปี 1974 ดัชนีดอลลาร์ลดลงแปดครั้ง ค่ามัธยฐานการลดลง 4.4%
ทองคำปรับขึ้นในการสำรวจทั้งหกครั้งนับตั้งแต่ปี 2002 โดยค่ามัธยฐานของการเพิ่มขึ้นอยู่ที่ 7.9% หากใช้ข้อมูลรายเดือนที่ย้อนกลับไปถึงปี 1974 ในการสำรวจ 13 ครั้ง มีการปรับขึ้นสิบครั้ง โดยค่ามัธยฐานของการเพิ่มขึ้นอยู่ที่ 3.5%
แต่จุดเริ่มต้นของปี 2026 กลับแตกต่างอย่างชัดเจน วันที่ 27 ตุลาคม VIX อยู่ที่เพียง 17.5 ต่ำกว่าค่ามัธยฐานทางประวัติศาสตร์ในช่วงเดียวกันที่ 23.4; Man Group ประเมินว่าออปชันกำหนดราคาความผันผวนโดยนัยสำหรับวันที่ 4 พฤศจิกายนไว้เพียง 1.2 เท่าของวันซื้อขายปกติ ซึ่งหมายความว่าความเสี่ยงจากการนับคะแนนที่ยืดเยื้ออาจยังไม่สะท้อนอย่างเพียงพอ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีกลับปรับขึ้น 61 เบซิสพอยต์เป็นประมาณ 5% ก่อนการเลือกตั้ง ดัชนีดอลลาร์ปรับขึ้น 3.9% และทองคำร่วงลง 10.1% ในช่วงหกเดือนที่ผ่านมา
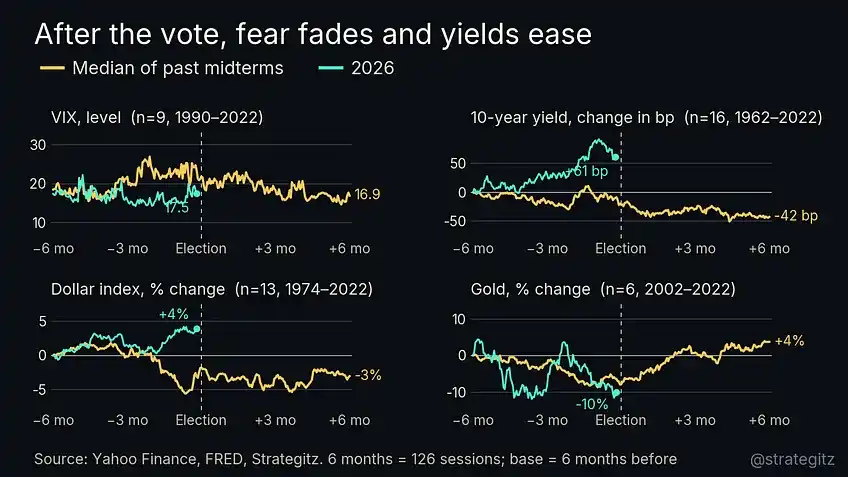
แนวโน้มอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐ ดอลลาร์ และทองคำก่อนการเลือกตั้งปี 2026 มีความแตกต่างอย่างชัดเจนจากเส้นทางของการเลือกตั้งกลางเทอมในอดีต
ในด้านพันธบัตร Numera Analytics อ้างอิงงานวิจัยทางวิชาการระบุว่าตั้งแต่ปี 1947 ภายใต้รัฐบาลที่แบ่งแยก ผลตอบแทนส่วนเกินของพันธบัตรรัฐบาลสหรัฐอายุ 10 ถึง 30 ปีเป็นบวก ขณะที่ภายใต้รัฐบาลที่เป็นเอกภาพเป็นลบ คำอธิบายคือการที่ฝ่ายนิติบัญญัติถูกสกัดกั้นอาจจำกัดการขยายการคลังใหม่ หากพรรครีพับลิกันยังคงควบคุมทั้งสองสภา การกู้ยืมใหม่และระยะพรีเมียมอาจเพิ่มขึ้น ระยะพรีเมียมหมายถึงค่าตอบแทนเพิ่มเติมที่นักลงทุนเรียกร้องจากการแบกรับความเสี่ยงด้านอัตราดอกเบี้ยและเงินเฟ้อในระยะยาวขึ้น กลไกนี้ไม่ได้หมายความว่ารัฐบาลที่แบ่งแยกจะลดการขาดดุลเสมอไป
การซื้อขายตามกลุ่มอุตสาหกรรมมองส่วนต่างความคาดหวัง ทิศทางมหภาคยังขึ้นอยู่กับสงครามและอัตราดอกเบี้ย
การประเมินแกนหลักของการเลือกตั้งจากหลายสถาบันมีความใกล้เคียงกัน คือพรรคเดโมแครตมีแนวโน้มคว้าสภาผู้แทนราษฎร ขณะที่วุฒิสภายังมีการแข่งขัน ปัจจัยที่กำหนดทิศทางระยะกลางของตลาดยังคงเป็นวัฏจักรเศรษฐกิจ ธนาคารกลางสหรัฐ และสงคราม
เจพีมอร์แกนเห็นว่าผลกระทบของการเลือกตั้งกลางเทอมต่อตลาดเครดิตมักน้อยกว่าที่คาด ธนาคารกลางสหรัฐสำคัญกว่า ประเด็นต่อไปคือเพดานหนี้ กฎหมายกลาโหม และภาษีศุลกากรที่คงอยู่ภายใต้อำนาจบริหาร โกลด์แมน แซคส์เน้นความเบี่ยงเบนของความน่าจะเป็นในตลาดพยากรณ์ และความคลาดเคลื่อนของการสำรวจความคิดเห็นในรัฐที่พรรครีพับลิกันได้เปรียบ
ฝ่ายวิจัยของมอร์แกน สแตนลีย์เห็นว่าไม่ว่าผลการเลือกตั้งจะเป็นอย่างไร นโยบายบริหารและภาษีศุลกากรจะยังคงส่งผลต่อตลาด การเปลี่ยนแปลงหลักสะท้อนในความเสี่ยงด้านการคลังและเพดานหนี้ ขณะที่ฝ่ายจัดการความมั่งคั่งเตือนให้จับตาการเปลี่ยนแปลงอำนาจของคณะกรรมาธิการ รวมถึงประเด็นการแพทย์ ศูนย์ข้อมูล และการกำหนดราคายา
ซิตี้เห็นว่าหากพรรคเดโมแครตชนะทั้งสองสภาและสามารถกำกับอำนาจภาษีศุลกากรและสงครามของฝ่ายบริหารได้ ตลาดอาจตอบสนองในเชิงบวก ดอยช์แบงก์จับตากำหนดการจัดสรรงบประมาณเดือนธันวาคมและเพดานหนี้กลางปี 2027 พร้อมทั้งไม่คิดว่าสงครามอิหร่านจะยุติโดยเร็ว ยูบีเอสเตือนว่าผลอาจต้องใช้เวลาหลายวันในการยืนยัน ในปี 2022 การควบคุมวุฒิสภาและสภาผู้แทนราษฎรต้องรอสี่วันและแปดวันตามลำดับจึงจะชัดเจน
หัวใจของการซื้อขายตามกลุ่มอุตสาหกรรมอยู่ที่ระดับความเบี่ยงเบนของผลลัพธ์เมื่อเทียบกับความคาดหวังของตลาด Strategas เห็นว่าหุ้นสหรัฐฯ ตั้งแต่ 1 สิงหาคมได้ซื้อขายบนสมมติฐานที่พรรคเดโมแครตกวาดทั้งสองสภา หากพรรครีพับลิกันรักษาที่นั่งในวุฒิสภาได้ ธนาคาร อุตสาหกรรม กลาโหม การดูแลสุขภาพแบบจัดการ และอสังหาริมทรัพย์ศูนย์ข้อมูลอาจฟื้นตัว
จากการจัดพอร์ตตามสถานการณ์การเลือกตั้งของหลายสถาบัน การที่เดโมแครตได้ทั้งสองสภามักถูกมองว่าเป็นผลดีต่อบริการทางการแพทย์และค้าปลีก และเป็นผลเสียต่อธุรกิจที่เกี่ยวข้องกับตลาดทุนและหุ้นกลาโหมบางตัว แต่สิ่งเหล่านี้เป็นการตัดสินใจเชิงสัมพัทธ์ของกลุ่มอุตสาหกรรม ไม่สามารถนำไปอนุมานราคาหุ้นของแต่ละบริษัทได้โดยตรง
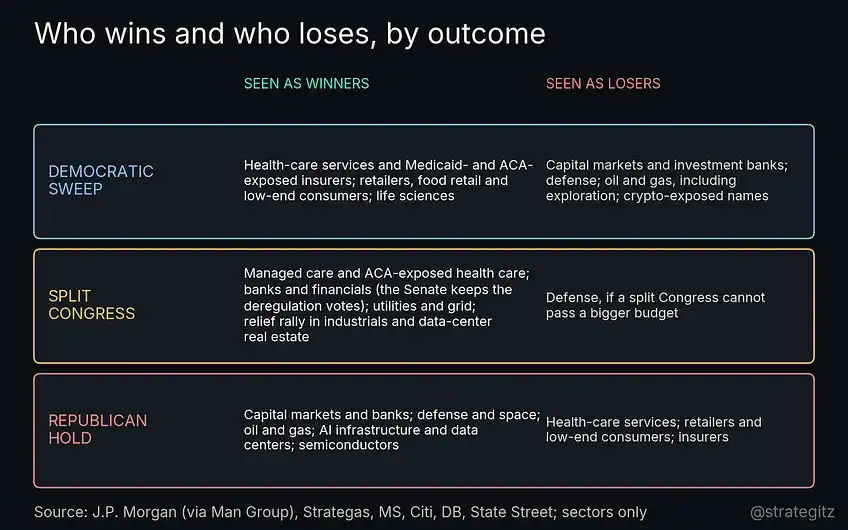
การประเมินผลตอบแทนสัมพัทธ์ของกลุ่มอุตสาหกรรมภายใต้ผลการเลือกตั้งที่แตกต่างกันของหลายสถาบัน ยังคงมีความเห็นต่างในด้านกลาโหมและอื่นๆ
การคำนวณพอร์ตการเลือกตั้งของ JPMorgan โดย Man Group แสดงว่า ณ วันที่ 22 ตุลาคม พอร์ตเดโมแครตมีน้ำหนักเกินในบริการทางการแพทย์ 48 เปอร์เซ็นต์ และมีน้ำหนักต่ำกว่าในกลุ่มตลาดทุน 40 เปอร์เซ็นต์ Citi พบว่าทิศทางหุ้นเซมิคอนดักเตอร์สอดคล้องกับโอกาสชนะของรีพับลิกัน ขณะที่หุ้นประกัน บริการทางการแพทย์ และเภสัชกรรมสอดคล้องกับโอกาสชนะของเดโมแครต แต่ Citi เองก็ตั้งคำถามต่อความสามารถในการอธิบายความสัมพันธ์เหล่านี้
กลาโหมเป็น領域ที่สถาบันต่างๆ มีความเห็นต่างมาก พอร์ตของ JPMorgan และ Strategas มองว่าเป็นกลุ่มที่ได้รับผลกระทบเชิงลบในสถานการณ์ที่เดโมแครตกวาดทั้งสองสภา Morgan Stanley เป็นกลางต่อสถานการณ์เดโมแครตที่เกี่ยวข้อง Deutsche Bank เห็นว่าการที่สองพรรคแบ่งกันควบคุมสภาคองเกรสก็อาจสร้างแรงกดดันได้เช่นกัน Numera Analytics เห็นว่าตลาดอาจมองในแง่ร้ายเกินไป เพราะไม่ว่าใครควบคุมสภาคองเกรส สงครามที่ดำเนินอยู่ก็กำลังผลาญคลังอาวุธทางทหาร
Strategas ยังเสนอว่ารีพับลิกันอาจผลักดันการปรับเพิ่มเพดานหนี้และการเพิ่มการใช้จ่ายด้านกลาโหมก่อนการเปลี่ยนผ่าน แม้เดโมแครตจะชนะเลือกตั้งก็อาจสร้างแรงสนับสนุนให้กลุ่มกลาโหมได้ อย่างไรก็ตาม การผ่านกฎหมายสำคัญในช่วง lame-duck session ไม่ใช่เรื่องง่าย
การหมุนเวียนของกลุ่มอุตสาหกรรมในอดีตเสนออีกมุมมองหนึ่ง Morgan Stanley ศึกษาการเลือกตั้งกลางเทอมตั้งแต่ปี 1982 พบว่า 12 เดือนหลังการเลือกตั้ง เซมิคอนดักเตอร์เอาชนะตลาดถ่วงน้ำหนักเท่ากันโดยเฉลี่ย 39.5 เปอร์เซ็นต์ ซอฟต์แวร์เอาชนะ 17.4 เปอร์เซ็นต์ ฮาร์ดแวร์เทคโนโลยีเอาชนะ 16.8 เปอร์เซ็นต์ ส่วนการพัฒนาอสังหาริมทรัพย์ พลังงาน ธนาคาร และสาธารณูปโภคแพ้ตลาด 21.9, 10.7, 8.8 และ 7.3 เปอร์เซ็นต์ตามลำดับ ก่อนการเลือกตั้งมักมีกลุ่ม defensive อย่างสินค้าอุปโภคบริโภคจำเป็น อาหาร และเภสัชกรรมนำอยู่ Citi ยังสังเกตว่าหลังการเลือกตั้ง เงินมักไหลจากกลุ่ม defensive ไปสู่เทคโนโลยีและอุตสาหกรรมเชิงวัฏจักร
สิ่งเหล่านี้เป็นค่าเฉลี่ยในอดีต ผลกระทบด้านพลังงานจากสงครามในปี 2026 ทำให้สภาพแวดล้อมของกลุ่มอุตสาหกรรมเบี่ยงเบนจากปกติ ตามข้อมูลที่ Morgan Stanley Wealth Management อ้างอิง กลุ่มพลังงานปรับขึ้นเกิน 40 เปอร์เซ็นต์ถึงกลางเดือนกันยายน และแตะ 56 เปอร์เซ็นต์ถึงกลางเดือนตุลาคม
ปฏิกิริยาของอัตราดอกเบี้ยและเงินดอลลาร์ก็ขึ้นอยู่กับสถานการณ์เฉพาะเช่นกัน มอร์แกน สแตนลีย์ มองว่าการที่พรรครีพับลิกันยังคงควบคุมทั้งสองสภาถือเป็นความเสี่ยงขาขึ้นหลักต่อการเพิ่มขึ้นของอุปทานพันธบัตรรัฐบาลสหรัฐฯ และอาจหนุนเงินดอลลาร์ด้วย หากพรรคเดโมแครตได้เสียงข้างมากที่มั่นคงกว่า จุดสนใจจะเปลี่ยนไปที่อัตราดอกเบี้ยระยะสั้นและเพดานหนี้ในปี 2027 หากเสียงข้างมากนั้นแคบ ความชะงักงันของนโยบายและความกังวลด้านการเติบโตอาจกดอัตราผลตอบแทนระยะยาวลง และเสียงข้างมากที่เปราะบางยังเพิ่มความเสี่ยงต่อการปิดหน่วยงานรัฐบาลอีกด้วย
Strategitz คาดว่าหลังการนับคะแนนเสร็จสิ้น ตลาดจะเกิดการดีดตัวคลายความกังวลตามปกติ ซึ่งจะสอดรับกับแรงหนุนจากการลงทุนใน AI การปรับปรุงผลิตภาพ และการเติบโตทางเศรษฐกิจ การหมุนเวียนหลังการเลือกตั้งไปสู่หุ้นเทคโนโลยีกลุ่มวัฏจักรก็สอดคล้องกับมุมมองนี้เช่นกัน แต่ความเสี่ยงที่ใหญ่ที่สุดมาจากนอกเหนือจากบัตรเลือกตั้ง
สิ่งที่อาจทำลายการดีดตัวหลังการเลือกตั้งได้จริงคือการยกระดับสงครามอิหร่านอีกครั้ง
ตามข้อมูลของ IMF และ State Street ที่อ้างในต้นฉบับ โดยปกติช่องแคบฮอร์มุซมีเรือสัญจรประมาณ 60 ถึง 130 ลำต่อวัน แต่ปริมาณการขนส่งในเดือนมีนาคมลดลงจนใกล้ศูนย์ และยังคงซบเซาต่อเนื่องหลังจากนั้น
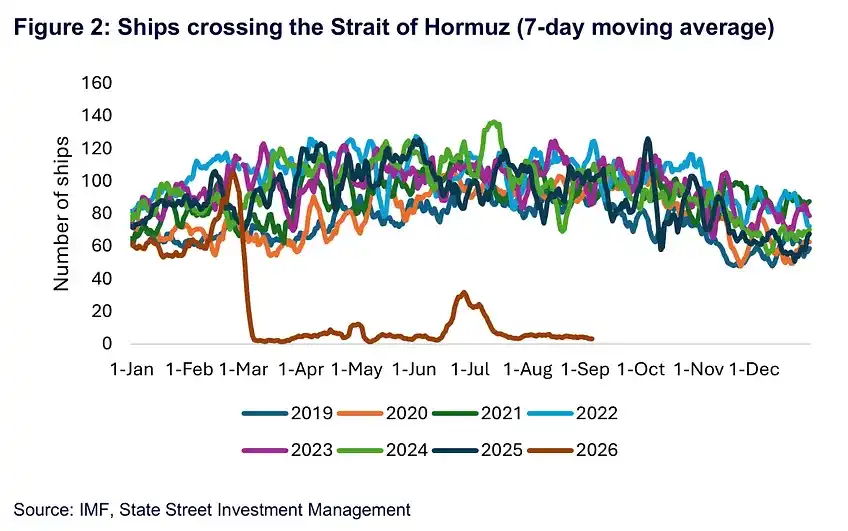
ปริมาณการสัญจรของเรือในช่องแคบฮอร์มุซปี 2026 ต่ำกว่าปีที่ผ่านมาอย่างมีนัยสำคัญ ข้อมูลในแผนภูมิถึงประมาณปลายเดือนสิงหาคม
ตลาดคาดการณ์ยังสะท้อนความเชื่อมโยงระหว่างสงครามกับการเลือกตั้ง ตั้งแต่เดือนพฤษภาคม ความน่าจะเป็นที่ตลาดมองว่าการขนส่งในช่องแคบจะไม่สามารถกลับสู่ปกติได้ภายในปี 2026 เพิ่มขึ้นจากประมาณ 20% เป็นใกล้ 90% ขณะที่ในช่วงเดียวกัน ความน่าจะเป็นที่พรรคเดโมแครตจะกวาดทั้งสองสภาเพิ่มขึ้นจากประมาณ 45% เป็น 67% โดยค่าสัมประสิทธิ์สหสัมพันธ์ระหว่างสองสิ่งนี้อยู่ที่ 0.83 การเปลี่ยนแปลงที่สอดคล้องกันนี้ไม่อาจพิสูจน์ความสัมพันธ์เชิงสาเหตุได้ แต่สอดคล้องกับตรรกะที่ว่าสงครามดันราคาน้ำมันเบนซินสูงขึ้น และค่าครองชีพที่สูงขึ้นฉุดคะแนนนิยมของพรรครัฐบาล
สภาคองเกรสสามารถเพิ่มแรงกดดันด้านการอนุมัติและงบประมาณสำหรับสงครามได้ แต่ยากที่จะเปลี่ยนแปลงสถานการณ์สงครามได้อย่างรวดเร็ว 《War Powers Resolution》 กำหนดกรอบเวลาสำหรับปฏิบัติการทางทหารที่ไม่ได้รับอนุมัติจากสภาคองเกรส ในช่วงฤดูร้อน สมาชิกสภาจากทั้งสองพรรคร่วมผลักดันให้ผ่านมติเรียกร้องให้ประธานาธิบดีขออนุมัติทำสงครามกับอิหร่านหรือยุติปฏิบัติการทางทหาร สงครามยังคงดำเนินต่อไป สภาคองเกรสที่นำโดยพรรคเดโมแครตไม่สามารถยุติสงครามแต่เพียงฝ่ายเดียวได้ แต่สามารถสร้างอิทธิพลผ่านการปฏิเสธงบประมาณได้
ประเด็นยูเครนก็สะท้อนความตึงเครียดระหว่างการออกกฎหมายของสภาคองเกรสกับการบังคับใช้ของประธานาธิบดีเช่นกัน ตามข้อมูลของ UBS และ Strategas วุฒิสภาผ่านกฎหมายคว่ำบาตรรัสเซียด้วยการสนับสนุนจากทั้งสองพรรคในเดือนสิงหาคม โดยอนุญาตให้เรียกเก็บภาษีศุลกากรสูงสุด 100% จากผู้ซื้อน้ำมันรายใหญ่ของรัสเซีย และสภาผู้แทนราษฎรผ่านฉบับของวุฒิสภาในเดือนกันยายน อย่างไรก็ตาม ทรัมป์ได้ให้การยกเว้นแก่รัสเซียเมื่อวันที่ 16 ตุลาคม ด้วยเหตุผลด้านความมั่นคงแห่งชาติ ก่อนมาตรการจะมีผลบังคับใช้ตามกำหนดเพียงสองวัน การที่สภาคองเกรสผ่านกฎหมายไม่ได้หมายความว่านโยบายจะถูกบังคับใช้ตามแผนเดิมเสมอไป
ในเดือนตุลาคม สื่อหลายสำนักรายงานติดต่อกันเกี่ยวกับการซื้อขายดีเซลของรัสเซีย สิ่งที่เรียกว่า "การหยุดยิงด้านพลังงาน" การจำกัดการใช้ Starlink ของยูเครน และข้อเสนอของสหรัฐฯ ให้ยุโรปปลดล็อกสินทรัพย์รัสเซีย เหตุการณ์เหล่านี้ตอกย้ำบทบาทนำของฝ่ายบริหารในนโยบายต่างประเทศมากขึ้น
Louis-Vincent Gave จาก Gavekal ชี้ประเด็นที่ตลาดควรให้ความสนใจมากกว่า: หากมีข้อตกลงหยุดยิงในยูเครน จะทำให้สหรัฐฯ escalate การดำเนินการในอิหร่านได้ง่ายขึ้นหรือไม่ พรรคเดโมแครตควบคุมสภาผู้แทนราษฎรอาจนำมาซึ่งการอนุมัติงบประมาณสงครามและการลงมติคว่ำบาตรเพิ่มขึ้น การไต่สวนเพิ่มขึ้น แต่ไม่ได้หมายความว่าสองสงครามจะยุติลงในเร็ววัน
ก่อนการเลือกตั้ง ทำเนียบขาวมีแรงจูงใจกดราคาน้ำมัน หลีกเลี่ยงไม่ให้ราคาน้ำมันเบนซินสร้างความเสียหายต่อคะแนนนิยมของพรรครีพับลิกันต่อเนื่อง หลังการเลือกตั้ง ข้อจำกัดระยะสั้นนี้จะลดลง Nomura ชี้ว่า Trump ส่งสัญญาณว่าหากการเจรจาล้มเหลว อาจกลับมาโจมตีทางอากาศหลังการลงคะแนน Vincent Deluard จาก StoneX ก็กังวลว่าหลังการเลือกตั้ง ความกังวลเรื่องคะแนนเสียงของทำเนียบขาวลดลง การ escalate อาจดันราคาน้ำมันและเงินเฟ้อขึ้นในจังหวะที่ Fed ไม่ต้องการเห็นที่สุด
Gavekal เสนอเส้นทางความเสี่ยงสองทาง: สหรัฐฯ เรียกร้องให้ประเทศอ่าวหยุดจ่ายค่าธรรมเนียมพิเศษสำหรับการขนส่งน้ำมันไปยังเอเชีย หรือกลับมาโจมตีทางอากาศอีกครั้ง ในทั้งสองสถานการณ์ ราคาน้ำมันอาจถูกดันขึ้นสู่ระดับสูงใหม่ ขณะที่สินค้าคงคลังที่เคย缓冲ผลกระทบรอบแรกได้ถูกใช้หมดแล้ว PGIM เตือนความเสี่ยงที่ Brent อาจทะลุ 120 ดอลลาร์ต่อบาร์เรลก่อน แล้วจึง回落สู่ช่วง 90 ถึง 120 ดอลลาร์
หากสถานการณ์นี้เกิดขึ้น ผลกระทบจะส่งผ่านราคาน้ำมัน เงินเฟ้อ และอัตราดอกเบี้ย ขณะที่ Fed ยังคงขึ้นดอกเบี้ยและผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีใกล้ 5% ผลกระทบด้านพลังงานรอบใหม่อาจกดดันทั้งมูลค่าและ经济增长พร้อมกัน
ปี 2018 ยังเตือนนักลงทุนว่าหลังการเลือกตั้งระยะสั้นยังอาจปรับตัวลงจากความกังวลเรื่องการ摩擦ทางการค้าและนโยบาย Fed ซึ่งไม่ขัดแย้งกับสถิติที่ว่าหลังการเลือกตั้ง 12 เดือนปรับขึ้นทั้งหมด: หน้าต่างการสังเกตต่างกัน การย่อตัวระยะสั้นและผลตอบแทนบวกระยะหนึ่งปีสามารถเกิดขึ้นพร้อมกันได้
ดังนั้น จุดสังเกตหลังการเลือกตั้ง นอกจากผลการเลือกตั้งวุฒิสมาชิกในเท็กซัส โอไฮโอ อลาสก้า และไอโอวา และส่วนเบี่ยงเบนจากผลสำรวจ ยังรวมถึงกำหนดการอนุมัติงบประมาณวันที่ 11 ธันวาคม การกลับมาโจมตีอิหร่านหรือไม่ การเปลี่ยนแปลงราคาน้ำมันและน้ำมันเบนซิน ตลอดจน VIX และผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ความเคลื่อนไหวทางการทูตที่เกี่ยวข้องกับ APEC วันที่ 18-19 พฤศจิกายน ก็เป็นหน้าต่างสังเกตข้อตกลงยูเครนเช่นกัน
ประวัติศาสตร์สนับสนุนความเป็นไปได้ที่ความอยากเสี่ยงจะฟื้นตัวหลังผลการเลือกตั้งชัดเจน แต่สิ่งที่กำหนดว่าการฟื้นตัวรอบนี้จะดำเนินต่อได้หรือไม่ คือสงคราม เงินเฟ้อ และอัตราดอกเบี้ยจะเอื้อให้การฟื้นตัวนี้ดำเนินต่อไปหรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง