ซิตี้กรุ๊ปวิเคราะห์: เอ็นวิเดียยังมีพื้นที่อีก 47% รูบินและซีพีโอจะทำได้ตามที่คาดหวังหรือไม่?

TL;DR
· ซิตี้คงอันดับซื้อหุ้น NVIDIA และราคาเป้าหมาย 300 ดอลลาร์ ซึ่งยังมี upside ประมาณ 47% จากราคาปิดวันที่ 8 กรกฎาคม
· บันทึกการประชุมระบุว่าความต้องการ AI ยังคงแข็งแกร่ง แผนงาน Rubin ไม่ได้รับผลกระทบอย่างมีนัยสำคัญ CPO เข้าสู่ช่วงการผลิตเบื้องต้นแล้ว
· ตัวเลข 1 แสนล้านดอลลาร์ต่อ GW ไม่ใช่การคาดการณ์รายได้โดยตรง ความต้องการที่ไม่ใช่คลาวด์ การนำ CPO มาใช้ และผลตอบแทนจาก AI ยังคงต้องรอการพิสูจน์
หลังจากซิตี้สื่อสารกับทีมนักลงทุนสัมพันธ์ของ NVIDIA ก็คงอันดับซื้อหุ้นและราคาเป้าหมาย 300 ดอลลาร์ คิดจากราคาปิดวันที่ 8 กรกฎาคมที่ 204.12 ดอลลาร์ ราคาเป้าหมายนี้สอดคล้องกับ upside ที่อาจเกิดขึ้นประมาณ 47% สำหรับหุ้น AI ชั้นนำที่มีมูลค่าตลาดใกล้ 5 ล้านล้านดอลลาร์แล้ว จุดสนใจของตลาดไม่ได้อยู่แค่ว่า GPU จะขายได้อีกหรือไม่ แต่ยังรวมถึงว่ารายจ่ายด้านทุน AI จะเปลี่ยนเป็นรายได้ได้ต่อเนื่องหรือไม่ แพลตฟอร์มรุ่นถัดไปจะล่าช้าหรือไม่ ปัญหาคอขวดด้านเครือข่ายและประสิทธิภาพการใช้พลังงานจะแก้ไขอย่างไร และอัตรากำไรสูงรวมถึงการซื้อหุ้นคืนจะยังคงสนับสนุนมูลค่าหุ้นต่อไปหรือไม่ ควรทราบว่าข้อความเฉพาะ เช่น Rubin, CPO และความเข้มข้นของรายได้ต่อ GW ส่วนใหญ่มาจากบันทึกการประชุมของซิตี้ ไม่ใช่ข้อมูลอย่างเป็นทางการที่ NVIDIA เปิดเผยต่อสาธารณะทั้งหมด
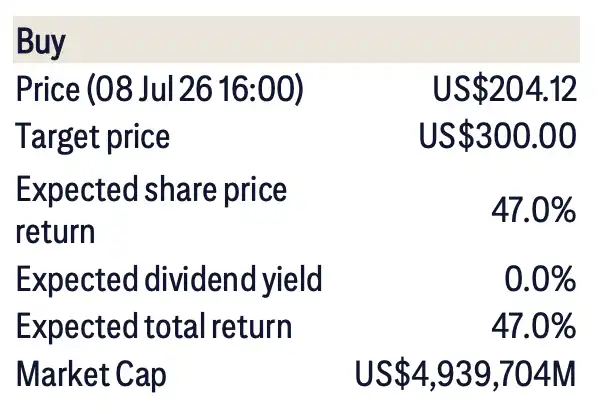
ข้อมูลสำคัญของอันดับซื้อหุ้น NVIDIA ราคาปิดวันที่ 8 กรกฎาคม 204.12 ดอลลาร์ ราคาเป้าหมาย 300 ดอลลาร์ ผลตอบแทนที่คาดหวังประมาณ 47% มูลค่าตลาดประมาณ 4.94 ล้านล้านดอลลาร์
ราคาเป้าหมาย 300 ดอลลาร์เดิมพันว่าความต้องการยังไม่ลดลง
ซิตี้ให้ราคาเป้าหมาย 300 ดอลลาร์ โดยแกนหลักยังคงเป็นความคาดหวังการเติบโตของธุรกิจศูนย์ข้อมูล เกณฑ์การประเมินมูลค่าแสดงให้เห็นว่าราคาเป้าหมายอิงจากคาดการณ์กำไรปีงบประมาณ 2027 และตัวคูณมูลค่าใกล้เคียงกับค่าเฉลี่ยสามปีที่ผ่านมาของ NVIDIA กล่าวอีกนัยหนึ่ง การตัดสินใจนี้ไม่ได้พึ่งพามูลค่าที่สูงขึ้นเป็นหลัก แต่เดิมพันว่าขนาดกำไรยังมีพื้นที่ปรับเพิ่มขึ้น
ด้านความต้องการมีแนวโน้มแข็งแกร่ง สำหรับแผนคลาวด์ของ Meta ที่ตลาดให้ความสนใจ NVIDIA ไม่ได้ให้ความเห็นเฉพาะเจาะจงในระดับลูกค้า แต่เน้นย้ำในการสื่อสารว่าความต้องการโดยรวมยังคงแข็งแกร่ง จุดเน้นปัจจุบันของบริษัทยังคงเป็นการตอบสนองความต้องการของลูกค้าอย่างเต็มที่
โครงสร้างความต้องการก็กำลังเปลี่ยนแปลง ในอดีตการปรับใช้โครงสร้างพื้นฐาน AI ส่วนใหญ่ขับเคลื่อนโดยผู้ให้บริการคลาวด์ขนาดใหญ่ แต่ในช่วงสองปีที่ผ่านมา ความต้องการจากห้องปฏิบัติการ AI ประเทศอธิปไตย และการปรับใช้ภายในองค์กรขององค์กรเพิ่มขึ้น การประเมินในบันทึกการประชุมคือ เมื่อแอปพลิเคชัน "Physical AI" พัฒนาขึ้น ตลาดที่ไม่ใช่ผู้ให้บริการคลาวด์ขนาดใหญ่อาจใหญ่ขึ้นในอนาคต
นี่ยังคงเป็นความคาดหวัง ไม่ใช่ผลลัพธ์ที่เกิดขึ้นแล้ว สำหรับนักลงทุน คำถามที่ตรงกว่าคือ ห้องปฏิบัติการ AI, AI อธิปไตย และการปรับใช้ภายในองค์กรขององค์กรจะสร้างคำสั่งซื้อที่ต่อเนื่องได้หรือไม่ หรือเป็นเพียงการเสริมชั่วคราวนอกช่วงพีกรายจ่ายด้านทุนของผู้ให้บริการคลาวด์
ความล่าช้าของ Rubin ไม่กระทบโรดแมป CPO ก้าวสู่การผลิตช่วงต้น
ความกังวลของตลาดต่อโรดแมปของ NVIDIA กระจุกตัวอยู่ที่ว่าแพลตฟอร์ม GPU รุ่นใหม่และโซลูชันการเชื่อมต่อระบบจะสามารถดำเนินการตามแผนได้หรือไม่ บันทึกการประชุมของ Citi ระบุว่าฝ่ายบริหารชี้แจงว่าความล่าช้าที่เกี่ยวข้องกับ Kyber Rubin Ultra ไม่ส่งผลกระทบต่อโรดแมปโดยรวม และการกำหนดค่าโดเมน NVLink ที่แสดงใน Computex ก็ไม่มีการเปลี่ยนแปลง
นี่เป็นประเด็นสำคัญสำหรับ NVIDIA การแข่งขันในเซิร์ฟเวอร์ AI ไม่ได้จำกัดอยู่แค่ประสิทธิภาพของ GPU แต่ละตัวอีกต่อไป แต่ปัจจัยต่างๆ เช่น ตู้ทั้งระบบ คลัสเตอร์ทั้งหมด การเชื่อมต่อเครือข่าย และประสิทธิภาพการใช้พลังงานร่วมกันกำหนดต้นทุนการฝึกอบรมและการอนุมาน หากโรดแมปมีความล่าช้าอย่างชัดเจน จังหวะการจัดซื้อของผู้ให้บริการคลาวด์ แผนการย้ายฐานของลูกค้า และการประเมินอัตรากำไรระยะยาวของ NVIDIA ในตลาดจะได้รับผลกระทบ
อีกประเด็นที่ถูกจับตามองคือ CPO หรือเทคโนโลยีออปติกแบบบรรจุร่วม ซึ่งช่วยลดการใช้พลังงานและความหน่วงของการส่งข้อมูลความเร็วสูงโดยการนำการเชื่อมต่อออปติกเข้าใกล้การบรรจุชิปมากขึ้น ถือเป็นหนึ่งในเทคโนโลยีสำคัญสำหรับการขยายคลัสเตอร์ AI ในอนาคต ตามข้อมูลจากบันทึกการประชุมของ Citi NVIDIA ระบุว่า CPO ได้เข้าสู่การผลิตในวงกว้างร่วมกับ Spectrum-X และลูกค้ามีความตั้งใจในการนำไปใช้ค่อนข้างสูง
อย่างไรก็ตาม นี่ยังไม่ใช่การนำไปใช้เชิงพาณิชย์อย่างเต็มรูปแบบ บันทึกการประชุมระบุว่าตัวเลือกที่ชัดเจนยิ่งขึ้นอาจเริ่มปรากฏตั้งแต่แพลตฟอร์ม Feynman ในปีงบประมาณ 2028 ซึ่งลูกค้าสามารถเลือกใช้ NVLink ร่วมกับ CPO หรือใช้โซลูชันสายทองแดงต่อไป กล่าวคือ CPO กำลังก้าวจากการพิสูจน์แนวคิดไปสู่การผลิตช่วงต้น แต่สัดส่วนการนำไปใช้ของลูกค้า ข้อได้เปรียบด้านต้นทุน และจังหวะการส่งมอบในวงกว้าง ยังคงต้องรอการเปิดเผยเพิ่มเติม
การกล่าวเช่นนี้มีข้อจำกัดมากกว่าการเน้นย้ำเพียงว่า "CPO กำลังระเบิด" ซึ่งแสดงให้เห็นว่า NVIDIA กำลังเตรียมโครงสร้างพื้นฐานสำหรับคลัสเตอร์ AI รุ่นถัดไปล่วงหน้า แต่การมีตัวเลือกทางเทคโนโลยีไม่ได้หมายความว่าลูกค้าจะเปลี่ยนมาใช้ในวงกว้างทันที
"1 แสนล้านดอลลาร์ต่อ GW" ไม่สามารถใช้เป็นประมาณการรายได้โดยตรง
ตัวเลขที่ถูกตีความผิดมากที่สุดในการสื่อสารคือคำกล่าวระยะยาวของ Jensen Huang ที่ว่า "1 แสนล้านดอลลาร์ต่อ GW" บันทึกการประชุมของ Citi อธิบายว่าควรเข้าใจว่าเป็นแนวโน้มระยะยาวของประสิทธิภาพการใช้พลังงานและความหนาแน่นของรายได้ มากกว่าการประมาณการรายได้ที่สามารถนำมาใช้โดยตรงในปีใดปีหนึ่ง
ระดับปัจจุบันอยู่ที่ประมาณ 3 หมื่นถึง 4 หมื่นล้านดอลลาร์ต่อ GW ในอนาคต หากประสิทธิภาพการใช้พลังงานของ GPU แต่ละรุ่นยังคงเพิ่มขึ้น ภายใต้ข้อจำกัดด้านพลังงานที่เท่ากัน ก็จะสามารถปรับใช้พลังการประมวลผลที่แข็งแกร่งขึ้น และความหนาแน่นของรายได้ที่เกิดจากโครงสร้างพื้นฐาน AI ก็จะเพิ่มขึ้น บันทึกการประชุมระบุว่า GPU Blackwell มีประสิทธิภาพการใช้พลังงานเพิ่มขึ้น 25 เท่าเมื่อเทียบกับ Hopper ซึ่งเป็นหนึ่งในพื้นฐานสำคัญที่ทำให้ความหนาแน่นของรายได้ต่อ GW สูงขึ้น
ตรรกะนี้มีข้อสมมติฐานสองประการ ประการแรก ชิป เครือข่าย ระบบระบายความร้อน และการออกแบบระบบยังคงเพิ่มประสิทธิภาพการใช้พลังงานต่อวัตต์อย่างต่อเนื่อง ประการที่สอง ลูกค้าสามารถได้รับผลตอบแทนที่เพียงพอจากแอปพลิเคชัน AI และเต็มใจที่จะเปลี่ยนประสิทธิภาพที่สูงขึ้นให้เป็นรายจ่ายฝ่ายทุนที่มากขึ้น หากผลตอบแทนจากการลงทุนใน AI ดีขึ้น ความหนาแน่นของรายได้ต่อ GW อาจเพิ่มขึ้น หากการ变现ของแอปพลิเคชันต่ำกว่าที่คาดการณ์ไว้ ระยะเวลาในการบรรลุเป้าหมายระยะยาวนี้ก็จะยืดเยื้อออกไป
ดังนั้น "100 พันล้านดอลลาร์ต่อ GW" จึงเป็นภาพ描绘ของ NVIDIA เกี่ยวกับประสิทธิภาพของโครงสร้างพื้นฐานระยะยาวมากกว่า และไม่ควรถูกตีความว่าเป็นเป้าหมายรายได้ที่แน่นอน
อัตรากำไรและการซื้อคืนหุ้นช่วยหนุนมูลค่า แต่การเติบโตสูงยังต้องพิสูจน์
ในด้านการเงิน คำแนะนำอย่างเป็นทางการล่าสุดของ NVIDIA แสดงให้เห็นว่าอัตรากำไรขั้นต้นในไตรมาสที่ 2 ของปีงบประมาณ 2027 คาดว่าจะอยู่ในช่วงกลาง 70% โดยอัตรากำไรขั้นต้นตาม GAAP อยู่ที่ 74.9% และอัตรากำไรขั้นต้นตาม Non-GAAP อยู่ที่ 75.0% โดยมีค่าความผันผวน 50 จุดพื้นฐาน สำหรับบริษัทที่มีมูลค่าตลาดใกล้ 5 ล้านล้านดอลลาร์ การรักษาอัตรากำไรขั้นต้นที่สูงเป็นเงื่อนไขสำคัญที่ตลาดยินดีจะให้มูลค่าประเมินที่สูงต่อไป
การคืนทุนให้ผู้ถือหุ้นก็ถูกให้ความสำคัญมากขึ้นเช่นกัน ในไตรมาสที่ 1 ของปีงบประมาณ 2027 NVIDIA คืนทุนให้ผู้ถือหุ้นประมาณ 20,000 ล้านดอลลาร์ และเพิ่มวงเงินซื้อคืนหุ้นอีก 80,000 ล้านดอลลาร์ พร้อมเพิ่มเงินปันผลรายไตรมาสเป็น 0.25 ดอลลาร์ บันทึกของ Citi ยังระบุว่าฝ่ายบริหารตั้งเป้าหมายที่จะคืนกระแสเงินสดจากการดำเนินงาน 50% ให้แก่ผู้ถือหุ้นในปีนี้
การออกพันธบัตรมูลค่า 25,000 ล้านดอลลาร์เมื่อเร็วๆ นี้ก็ได้รับความสนใจเช่นกัน เอกสารสาธารณะและรายงานสื่อแสดงให้เห็นว่านี่เป็นการออกพันธบัตรครั้งแรกของ NVIDIA นับตั้งแต่ปี 2021 บริษัทและตลาดตีความไปในทิศทางของการเพิ่มความยืดหยุ่นทางการเงินมากกว่าสัญญาณของกระแสเงินสดที่แย่ลง
ความเสี่ยงยังคงมีอยู่ ปัจจัยลบที่ Citi ระบุรวมถึงการสูญเสียส่วนแบ่งตลาดจากการแข่งขันในธุรกิจเกม การชะลอตัวของการนำแพลตฟอร์มใหม่มาใช้ ความผันผวนของยอดขายในยานยนต์และศูนย์ข้อมูล รวมถึงการเปลี่ยนแปลงของความต้องการขุดเหรียญคริปโต สำหรับ NVIDIA ในปัจจุบัน ข้อจำกัดที่ใหญ่ที่สุดยังคงเป็นว่าโครงสร้างพื้นฐาน AI จะสามารถดำเนินการอย่างเข้มข้นต่อไปได้หรือไม่ และเปลี่ยนเป็นรายได้ที่แท้จริงของลูกค้า
วิสัยทัศน์前沿ช่วยเพิ่มคะแนน แต่ระยะสั้นยังต้องดูคำสั่งซื้อและการส่งมอบ
นอกจากประเด็นหลักแล้ว NVIDIA ยังตอบสนองต่อหัวข้อ前沿และหัวข้อรองบางประการ บริษัทได้เผยแพร่โมเดลโอเพนซอร์ส เช่น Nemotron, Cosmos, Alpamayo อย่างเป็นทางการเมื่อเร็วๆ นี้ โดยมีเป้าหมายเพื่อช่วยให้ประเทศอธิปไตยและองค์กรต่างๆ เร่งการนำ AI มาใช้ แทนที่จะแข่งขันโดยตรงกับโมเดลปิดที่ล้ำสมัยที่สุด
การประมวลผลเชิงพื้นที่ (Spatial Computing) ก็เป็นส่วนหนึ่งของเรื่องเล่าระยะยาว NVIDIA ได้เปิดตัวโมดูล NVIDIA Space-1 Vera Rubin สำหรับศูนย์ข้อมูลวงโคจรและการประมวลผลเชิงพื้นที่อย่างเป็นทางการ ทิศทางที่คล้ายกันนี้ยังคงเผชิญกับความท้าทายทางวิศวกรรมที่ชัดเจน และในระยะสั้นยังไม่ใช่ปัจจัยหลักที่สนับสนุนราคาเป้าหมาย 300 ดอลลาร์
ในด้านการบูรณาการเทคโนโลยีภายนอก รายงานของซิตี้กรุ๊ประบุว่า Nvidia ยังไม่ได้ประกาศความร่วมมือกับ d-Matrix อย่างเป็นทางการ แต่ฝ่ายบริหารระบุว่าบริษัทพร้อมเสมอที่จะประเมินและบูรณาการเทคโนโลยีภายนอก ข้อความดังกล่าวยังคงเป็นเพียงการสื่อสารในรายงานเท่านั้น ไม่สามารถถือว่าความร่วมมือที่เฉพาะเจาะจงได้เกิดขึ้นแล้ว
ซิตี้กรุ๊ปประเมิน upside เกือบ 50% โดยปัจจัยหลักที่สนับสนุนคือความต้องการ AI, แผนงานแพลตฟอร์ม, การอัปเกรดเครือข่าย และอัตรากำไรสูง สิ่งที่ตลาดต้องจับตาดูคือรายละเอียดการนำ CPO มาใช้, จังหวะการส่งมอบก่อนแพลตฟอร์ม Feynman, คำสั่งซื้อจากลูกค้าที่ไม่ใช่ hyperscaler จะเพิ่มขึ้นต่อเนื่องหรือไม่ และความเข้มข้นของรายได้ต่อ GW จะได้รับการยืนยันจากผลตอบแทนของแอปพลิเคชัน AI จริงหรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง