โนมูระปรับเพิ่มราคาเป้าหมายของ Zhongji Innolight โมดูลแสง 1.6T จะสามารถรองรับพื้นที่การเพิ่มขึ้น 20% ได้หรือไม่?

TL;DR
· โนมูระปรับเป้าหมายราคาหุ้น Zhongji Innolight จาก 1,015 หยวนเป็น 1,325 หยวน คิดเป็น upside 20.6% จากราคาปิดวันที่ 6 กรกฎาคม
· เป้าหมายราคาอิงจาก EPS ปี 2027 ที่ 66.06 หยวน และ P/E 20 เท่า โดยเน้นการเติบโตของโมดูลออปติคอลความเร็ว 1.6T และสูงกว่า
· การคาดการณ์นี้สูงกว่าฉันทามติของ Wind อย่างชัดเจน โดยความเสี่ยงยังคงอยู่ที่คอขวดของซัพพลายเชน การบรรลุความต้องการของลูกค้า และการสั่งซื้อซ้ำ
ตามรายงานของ Tonghuashun ที่อ้างอิง Caixin เมื่อวันที่ 7 กรกฎาคม โนมูระคงอันดับ "ซื้อ" สำหรับ Zhongji Innolight และปรับเป้าหมายราคาจาก 1,015 หยวนเป็น 1,325 หยวน คำนวณจากราคาปิดของ Zhongji Innolight ที่ 1,098.92 หยวนเมื่อวันที่ 6 กรกฎาคม เป้าหมายราคาใหม่บ่งชี้ upside ประมาณ 20.6%
การปรับเพิ่มครั้งนี้ การเปลี่ยนแปลงที่สำคัญที่สุดไม่ได้อยู่ที่ตัวคูณ valuation แต่อยู่ที่การคาดการณ์กำไร ตามข้อมูลในรายงานต้นฉบับ เป้าหมายราคา 1,325 หยวนอิงจากกำไรต่อหุ้นปี 2027 ที่ 66.06 หยวน และ P/E 20 เท่า P/E 20 เท่าใกล้เคียงกับระดับค่ากลางของกลุ่มเทคโนโลยีและชิ้นส่วนอิเล็กทรอนิกส์ในตลาดหุ้น A ของจีนตาม Wind โดยปัจจุบัน Zhongji Innolight มี P/E ประมาณ 16.6 เท่าสำหรับการคาดการณ์ปี 2027
สำหรับนักลงทุน สิ่งที่รายงานนี้เพิ่มขึ้นจริงๆ คือขีดจำกัดความต้องการโมดูลออปติคอลสำหรับศูนย์ข้อมูล AI เรื่องราวหลักของ Zhongji Innolight ยังคงวนเวียนอยู่กับการอัปเกรดโมดูลออปติคอลความเร็วสูง จาก 800G เป็น 1.6T จากนั้นเป็น 2.4T, 3.2T และในระยะยาวเป็นรูปแบบ NPO/CPO โนมูระประเมินว่าเส้นทางการอัปเกรดนี้จะผลักดันรายได้และกำไรของบริษัทหลังปี 2027 ให้สูงกว่าฉันทามติของตลาดอย่างชัดเจน
เป้าหมายราคาที่เพิ่มเป็น 1,325 หยวน มาจากการปรับเพิ่มคาดการณ์กำไรปี 2027
ตามข้อมูลในรายงานต้นฉบับ การคาดการณ์รายได้ปีงบประมาณ 2027 ของ Zhongji Innolight ถูกปรับเพิ่มเป็น 261,031 ล้านหยวน และการคาดการณ์กำไรสุทธิที่เป็นของผู้ถือหุ้นใหญ่ปรับเพิ่มเป็น 73,396 ล้านหยวน การปรับในปี 2028 มีขนาดใหญ่กว่า โดยการคาดการณ์รายได้ปรับเพิ่มเป็น 371,545 ล้านหยวน และการคาดการณ์กำไรสุทธิที่เป็นของผู้ถือหุ้นใหญ่ปรับเพิ่มเป็น 103,944 ล้านหยวน
นี่ไม่ใช่แค่การเดิมพันการปรับปรุงคำสั่งซื้อระยะสั้น แต่เป็นการเลื่อนหรือขยายจังหวะการเติบโตของผลิตภัณฑ์ความเร็วสูงในช่วงปี 2027 ถึง 2028 ให้เร็วขึ้นหรือใหญ่ขึ้นโดยรวม
สมมติฐานอัตรากำไรก็ถูกปรับเพิ่มขึ้นเช่นกัน รายงานต้นฉบับปรับเพิ่มการคาดการณ์อัตรากำไรขั้นต้นสำหรับปีงบประมาณ 26-28 เป็น 45.7%-46.2% และรักษาอัตรากำไรจากการดำเนินงานไว้ที่ประมาณ 34.5%-35.0% เหตุผลเบื้องหลังคือ เมื่อสัดส่วนผลิตภัณฑ์ระดับพรีเมียม เช่น 1.6T และซิลิคอนโฟโตนิกส์เพิ่มขึ้น การปรับปรุงโครงสร้างผลิตภัณฑ์สามารถชดเชยแรงกดดันด้านราคาได้บางส่วน
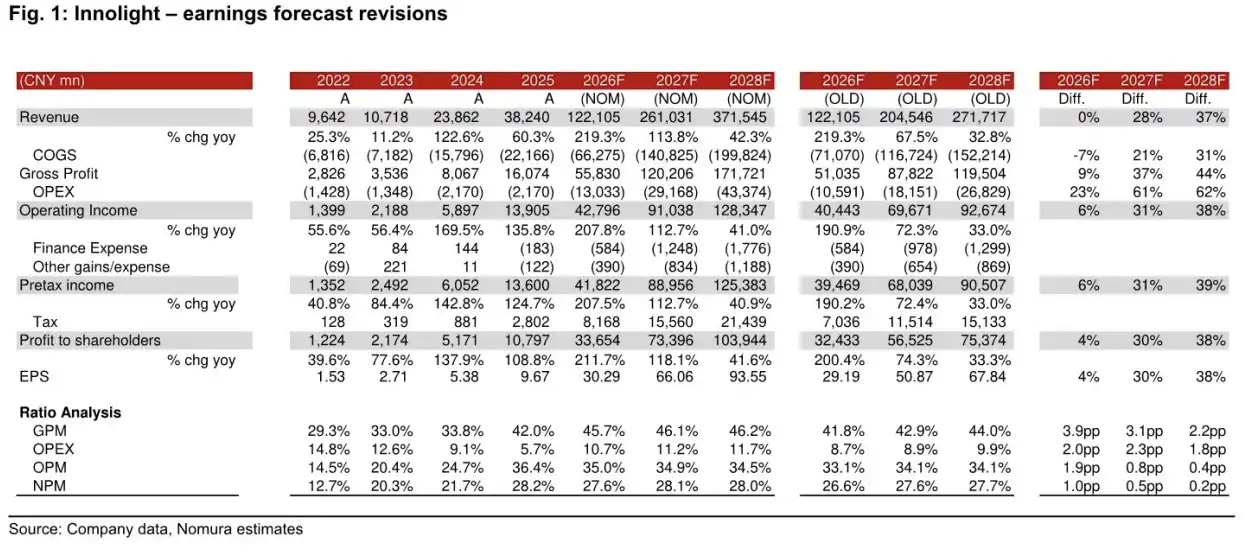
การปรับประมาณการรายได้ กำไรสุทธิ และอัตรากำไรขั้นต้นสำหรับปี FY26-28 เป็นปัจจัยหลักที่สนับสนุนราคาเป้าหมายที่ 1,325 หยวน
ที่มาของการปรับเพิ่มราคาเป้าหมายโดยตรงก็อยู่ที่นี่เช่นกัน อัตราส่วนมูลค่าไม่เปลี่ยนแปลง โดยยังคงคำนวณจาก EPS ปี 2027 ที่ 20 เท่า สิ่งที่เปลี่ยนแปลงคือ EPS ปี 2027 ที่เพิ่มขึ้นจาก 50.87 หยวนเป็น 66.06 หยวน ราคาเป้าหมายที่ 1,325 หยวนส่วนใหญ่มาจากการปรับเพิ่มประมาณการกำไร ไม่ใช่การให้มูลค่าที่รุนแรงขึ้น
หลังจาก 1.6T ยังมี 2.4T และ 3.2T สมมติฐานในแง่ดีสูงกว่าฉันทามติอย่างชัดเจน
สมมติฐานที่ใหญ่ที่สุดที่สนับสนุนการปรับเพิ่มกำไรคือการเพิ่มขึ้นของการจัดส่งโมดูลออปติกความเร็วสูงสำหรับศูนย์ข้อมูล AI
ตามรายงานต้นฉบับ การคาดการณ์การจัดส่งโมดูลออปติก 800G ทั่วโลกถูกปรับเพิ่มเป็น 55 ล้านเครื่องในปี 2027 และ 78 ล้านเครื่องในปี 2028 การคาดการณ์การจัดส่ง 1.6T ถูกปรับเพิ่มเป็น 71.5 ล้านเครื่องในปี 2027 และ 126 ล้านเครื่องในปี 2028 ที่สำคัญกว่านั้น รายงานได้รวมสมมติฐานผลิตภัณฑ์ความเร็วสูงขึ้นเป็นครั้งแรก โดยในปี 2027 มีการจัดส่ง 2.4T จำนวน 2 แสนชิ้น และในปี 2028 มีการจัดส่ง 2.4T จำนวน 5 แสนชิ้น และ 3.2T จำนวน 2 แสนชิ้น
ตัวเลขเหล่านี้สอดคล้องกับการขยายคลัสเตอร์ AI ของผู้ให้บริการคลาวด์ต่อไป เมื่อจำนวน GPU เพิ่มขึ้น ความต้องการโมดูลออปติกความเร็วสูงระหว่างเซิร์ฟเวอร์ ระหว่างแร็ค และภายในเครือข่ายศูนย์ข้อมูลก็เพิ่มขึ้นตามไปด้วย สำหรับผู้ผลิตโมดูลออปติก การอัปเกรดความเร็วมักหมายถึงราคาต่อหน่วยที่สูงขึ้น อุปสรรคทางเทคนิคที่เพิ่มขึ้น และเกณฑ์การรับรองจากลูกค้าที่สูงขึ้น ทำให้ผู้ผลิตชั้นนำสามารถสร้างความแตกต่างได้ง่ายขึ้น
Nomura คาดว่า Zhongji Innolight จะสามารถรักษาส่วนแบ่งตลาดโมดูลออปติกสำหรับศูนย์ข้อมูล AI ทั่วโลกไว้ที่ 30%-35% หากสมมติฐานส่วนแบ่งนี้เป็นจริง การปรับเพิ่มการจัดส่งในอุตสาหกรรมจะส่งผลโดยตรงต่อรายได้ของบริษัท หากสัดส่วนผลิตภัณฑ์ระดับสูงเพิ่มขึ้นอย่างราบรื่น อัตรากำไรก็จะได้รับการสนับสนุนเช่นกัน
ความแตกต่างก็อยู่ที่นี่เช่นกัน ตามรายงานต้นฉบับ การคาดการณ์รายได้ของ Zhongji Innolight สำหรับปี FY26-28 สูงกว่าฉันทามติของ Wind 32%-67% และการคาดการณ์กำไรสุทธิสูงกว่า 14%-38% โดยการคาดการณ์รายได้ปี 2027 อยู่ที่ 261 พันล้านหยวน ในขณะที่ฉันทามติของ Wind อยู่ที่ประมาณ 163.6 พันล้านหยวน ภายในปี 2028 การคาดการณ์รายได้สูงกว่าฉันทามติ 67% และกำไรสุทธิสูงกว่า 38%
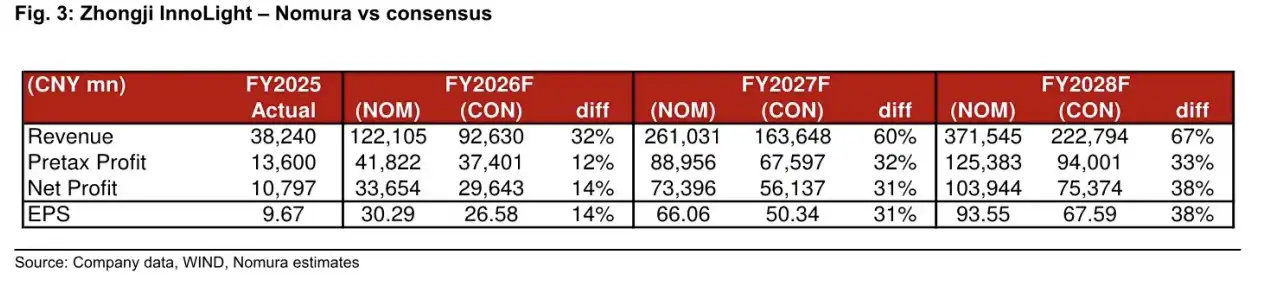
การเปรียบเทียบระหว่าง Nomura และฉันทามติของ Wind แสดงให้เห็นว่าการคาดการณ์รายได้ปี 2027 สูงกว่าฉันทามติ 60% และการคาดการณ์รายได้ปี 2028 สูงกว่าฉันทามติ 67%
ราคาเป้าหมายที่ 1,325 หยวน สะท้อนถึงการคาดการณ์ที่มองโลกในแง่ดีกว่าตลาดโดยเฉลี่ยในด้านอุปสงค์ ส่วนแบ่งตลาด และการอัปเกรดผลิตภัณฑ์ การจะบรรลุเป้าหมายนี้ได้หรือไม่ ขึ้นอยู่กับว่ารายจ่ายด้าน AI ของลูกค้ารายใหญ่จะเพิ่มขึ้นต่อเนื่องหรือไม่ และการเปลี่ยนผ่านผลิตภัณฑ์หลังจาก 1.6T จะดำเนินไปตามที่คาดการณ์ไว้หรือไม่
NPO/CPO เป็นเรื่องราวระยะไกล ยังไม่สามารถนับเป็นรายได้ที่เกิดขึ้นจริง
หลังจาก 1.6T แล้ว NPO และ CPO ถูกมองว่าเป็นแหล่งการเติบโตต่อเนื่องหลังจากปี 2028
พูดง่ายๆ คือ โมดูลออปติคัลแบบเสียบได้แบบดั้งเดิมจะเผชิญกับแรงกดดันด้านการใช้พลังงาน ความหนาแน่นของแบนด์วิดท์ และการระบายความร้อน เมื่อคลัสเตอร์ AI ขยายขนาดใหญ่ขึ้น NPO และ CPO พยายามนำโมดูลแปลงสัญญาณออปโตอิเล็กทรอนิกส์เข้าใกล้ชิปสวิตช์มากขึ้น เพื่อลดการสูญเสียในการส่งสัญญาณและเพิ่มประสิทธิภาพโดยรวม หากสถาปัตยกรรมประเภทนี้ถูกนำไปใช้ในวงกว้าง ผู้ผลิตโมดูลออปติคัลชั้นนำก็ยังคงมีโอกาสเข้าร่วมในรูปแบบผลิตภัณฑ์ใหม่และการแบ่งงานในห่วงโซ่อุปทาน
การรวม NPO/CPO เข้าไปในตรรกะการเติบโตระยะยาว แสดงให้เห็นว่าเรื่องราวการเติบโตไม่ได้จำกัดอยู่แค่การเพิ่มปริมาณของ 1.6T เท่านั้น หลังจากที่ 2.4T, 3.2T และรูปแบบการบรรจุภัณฑ์ใหม่ๆ ก้าวหน้าไป เส้นรายได้หลังจากปี 2028 ก็ยังคงมีพื้นที่สำหรับจินตนาการในการเติบโตขึ้น
แต่ส่วนนี้ไม่สามารถเขียนเป็นผลลัพธ์ที่แน่นอนได้ NPO/CPO ยังคงเกี่ยวข้องกับปัญหาการเลือกสถาปัตยกรรมของลูกค้า การทำงานร่วมกันของชิปสวิตช์ การจัดการความร้อน อัตราผลผลิต และต้นทุน แม้ว่าทิศทางเทคโนโลยีจะชัดเจน แต่จังหวะการนำไปใช้ในวงกว้างอาจช้ากว่าสมมติฐานในแง่ดี สำหรับราคาหุ้นแล้ว ผลิตภัณฑ์ระยะไกลประเภทนี้更像是การสนับสนุนการประเมินมูลค่า มากกว่ารายได้ที่แน่นอนที่เข้าสู่งบการเงินแล้ว
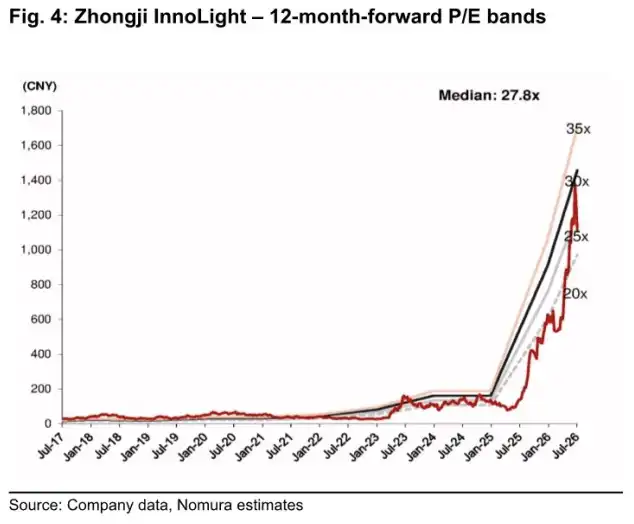
แผนภาพช่วงอัตราส่วน P/E ล่วงหน้า 12 เดือน สามารถใช้ร่วมกับราคาเป้าหมาย 1,325 หยวน และสมมติฐาน P/E 20 เท่าสำหรับปี 2027
ห่วงโซ่อุปทานยังไม่คลายตัวเต็มที่ การสั่งซื้อซ้ำอาจส่งผลย้อนกลับต่อคำสั่งซื้อ
ข้อจำกัดระยะสั้นส่วนใหญ่อยู่ที่ห่วงโซ่อุปทานต้นน้ำ
เวเฟอร์ InP อุปกรณ์ MOCVD และ 200G EML ยังคงอาจเกิดความตึงตัว สาเหตุรวมถึงการปรับปรุงอัตราผลผลิต ระยะเวลาการส่งมอบอุปกรณ์ และการรบกวนในห่วงโซ่อุปทาน รายงานสาธารณะระบุว่า Nomura คาดว่ากำไรของ Zhongji Innolight ในไตรมาสที่สองของปี 2026 จะเติบโตประมาณ 20%-22% เมื่อเทียบเป็นรายไตรมาส แต่ห่วงโซ่อุปทานจะสามารถรองรับการส่งมอบที่สูงขึ้นได้อย่างต่อเนื่องหรือไม่ ยังคงส่งผลต่อการบรรลุผลประกอบการระยะสั้น
ในระยะยาว การขยายกำลังการผลิตอาจช่วยบรรเทาการขาดแคลนบางส่วน JX Advanced Metals ประกาศเมื่อวันที่ 16 มิถุนายน ว่า วางแผนลงทุนสูงสุด 120,000 ล้านเยนในช่วงสี่ปีข้างหน้าเพื่อขยายกำลังการผลิตซับสเตรต InP เมื่อรวมกับแผนการลงทุนที่มีอยู่แล้ว เป้าหมายกำลังการผลิตประมาณปีงบประมาณ 2030 จะอยู่ที่ประมาณ 7-10 เท่าของปีงบประมาณ 2025 เพียงแต่ยังคงมีช่องว่างเวลาจากการวางแผนกำลังการผลิตไปจนถึงการจัดหาที่มั่นคง วัสดุและอุปกรณ์ระดับสูงยังต้องผ่านการตรวจสอบด้านอัตราผลผลิต การรับรองจากลูกค้า และการส่งมอบในปริมาณมาก
ความเสี่ยงอีกประการหนึ่งคือการสั่งซื้อซ้ำซ้อน ในช่วงที่ห่วงโซ่โครงสร้างพื้นฐาน AI อยู่ในช่วงเฟื่องฟู ลูกค้ามักจะจองสินค้าล่วงหน้า สั่งซื้อซ้ำ หรือซัพพลายเออร์ประเมินความต้องการที่แท้จริงสูงเกินไป เมื่อผู้ให้บริการคลาวด์ปรับจังหวะการใช้จ่ายด้านทุน ความชัดเจนของคำสั่งซื้ออาจเปลี่ยนแปลงอย่างรวดเร็ว และแรงกดดันด้านสินค้าคงคลังและราคาจะส่งผลกระทบไปยังต้นน้ำ
ความหมายของราคาเป้าหมายที่ 1,325 หยวน ไม่ได้หมายความว่าราคาหุ้นจะเพิ่มขึ้นอีก 20% แต่เป็นผลการประเมินมูลค่าในแง่ดีที่โนมูระให้ไว้ โดยอิงจากการจัดส่งที่สูงขึ้น โครงสร้างผลิตภัณฑ์ที่ดีขึ้น และการปรับเพิ่มประมาณการกำไรต่อหุ้นปี 2027 จงจี๋ซู่ช่างยังคงเป็นหนึ่งในหุ้นหลักที่ได้รับความสนใจมากที่สุดในห่วงโซ่โมดูลแสง AI แต่ในปัจจุบัน ความเห็นที่แตกต่างได้รวมศูนย์อยู่ที่คำถามเดียว: ความต้องการและอัตรากำไรหลังจาก 1.6T จะสามารถบรรลุผลตามจังหวะที่ก้าวร้าวกว่าที่ตลาดคาดการณ์ไว้ได้หรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง